Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Luft- und Raumfahrt- & Verteidigungs-EMS: Markttrends & Prognosen bis 2033
Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste
Luft- und Raumfahrt- & Verteidigungs-EMS: Markttrends & Prognosen bis 2033
Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste by Serviceart (Elektronikfertigung, Engineering-Dienstleistungen, Logistikdienstleistungen, Testentwicklung und -implementierung, Sonstige), by Anwendung (Avioniksysteme, Radar- und Überwachungssysteme, Kommunikationssysteme, Navigationssysteme, Sonstige), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Mittlerer Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Restlicher Naher Osten und Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jun 30, 2026|Basisjahr : 2025|Seiten : 92
Wichtige Einblicke in den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
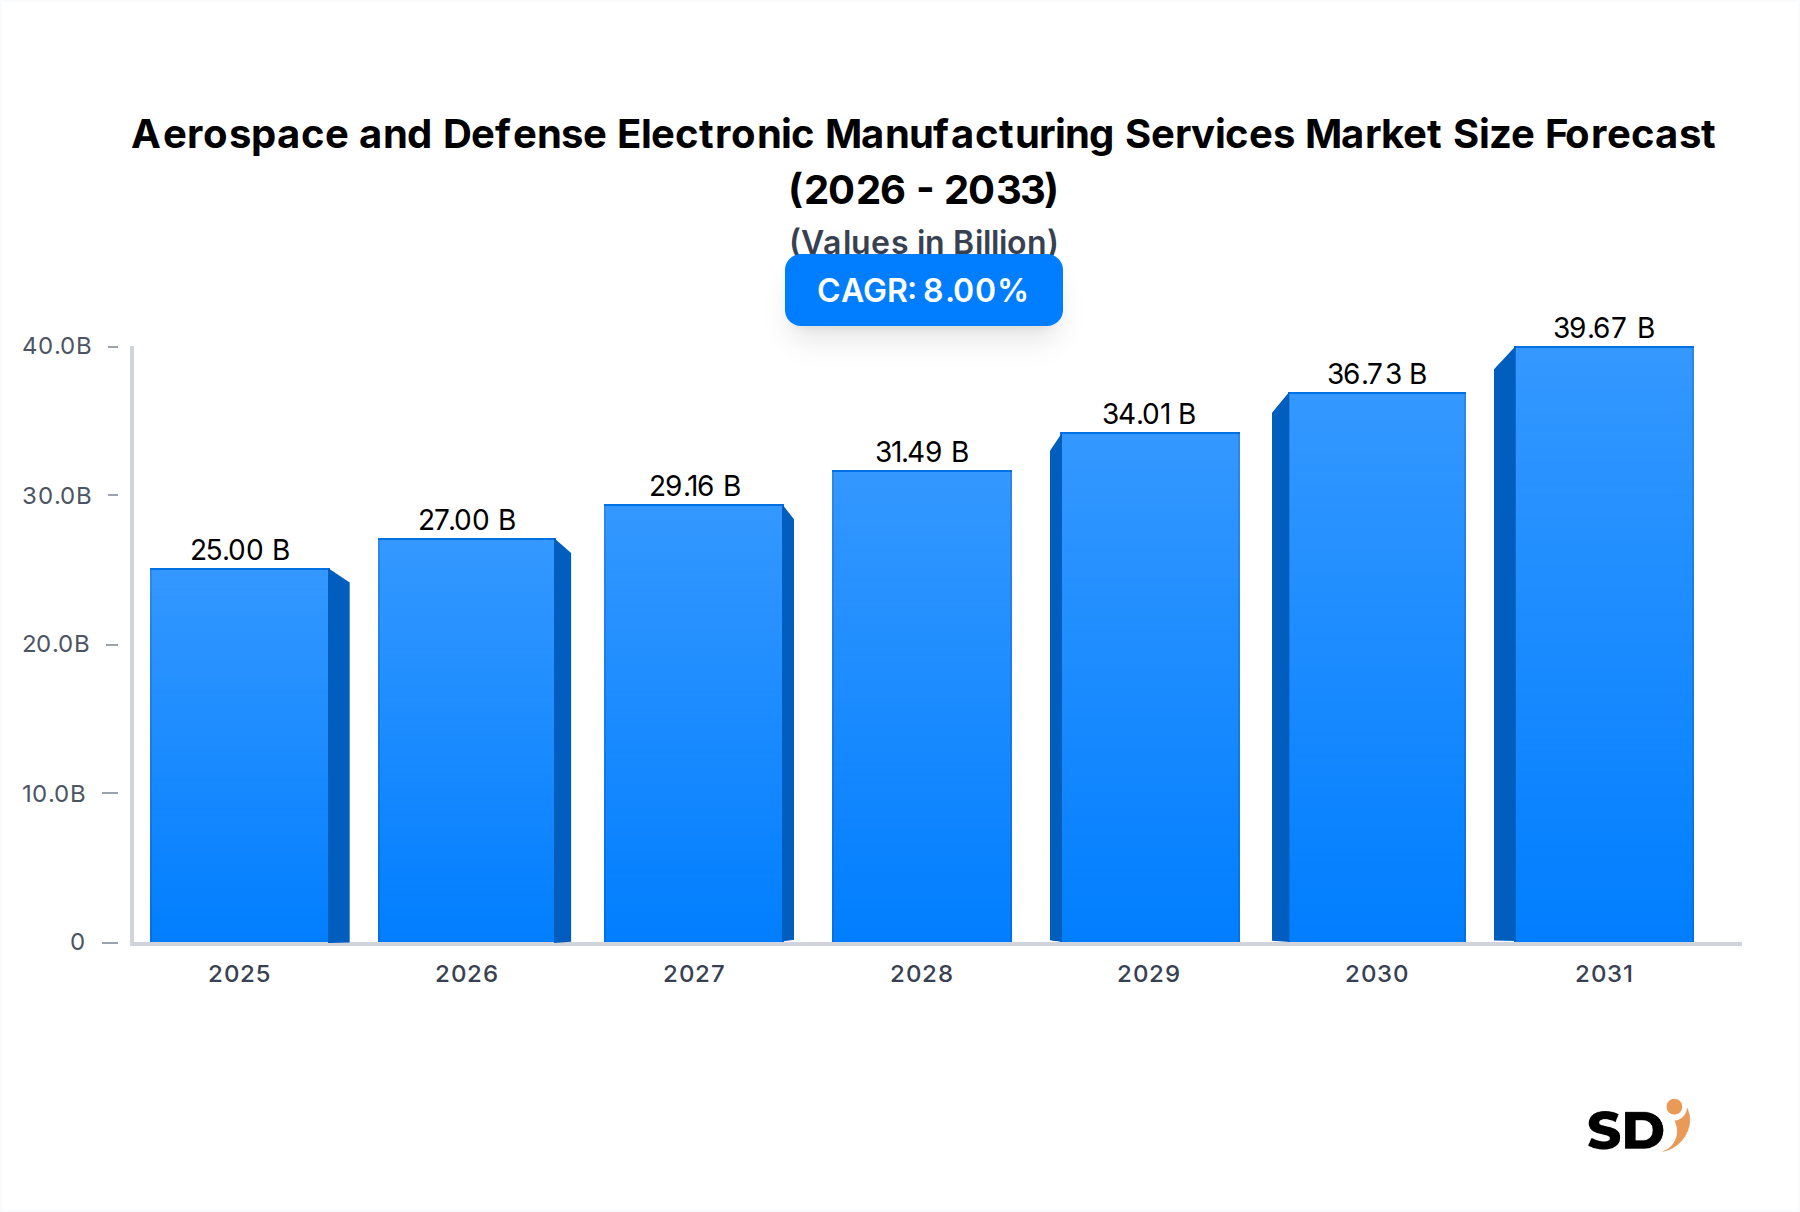
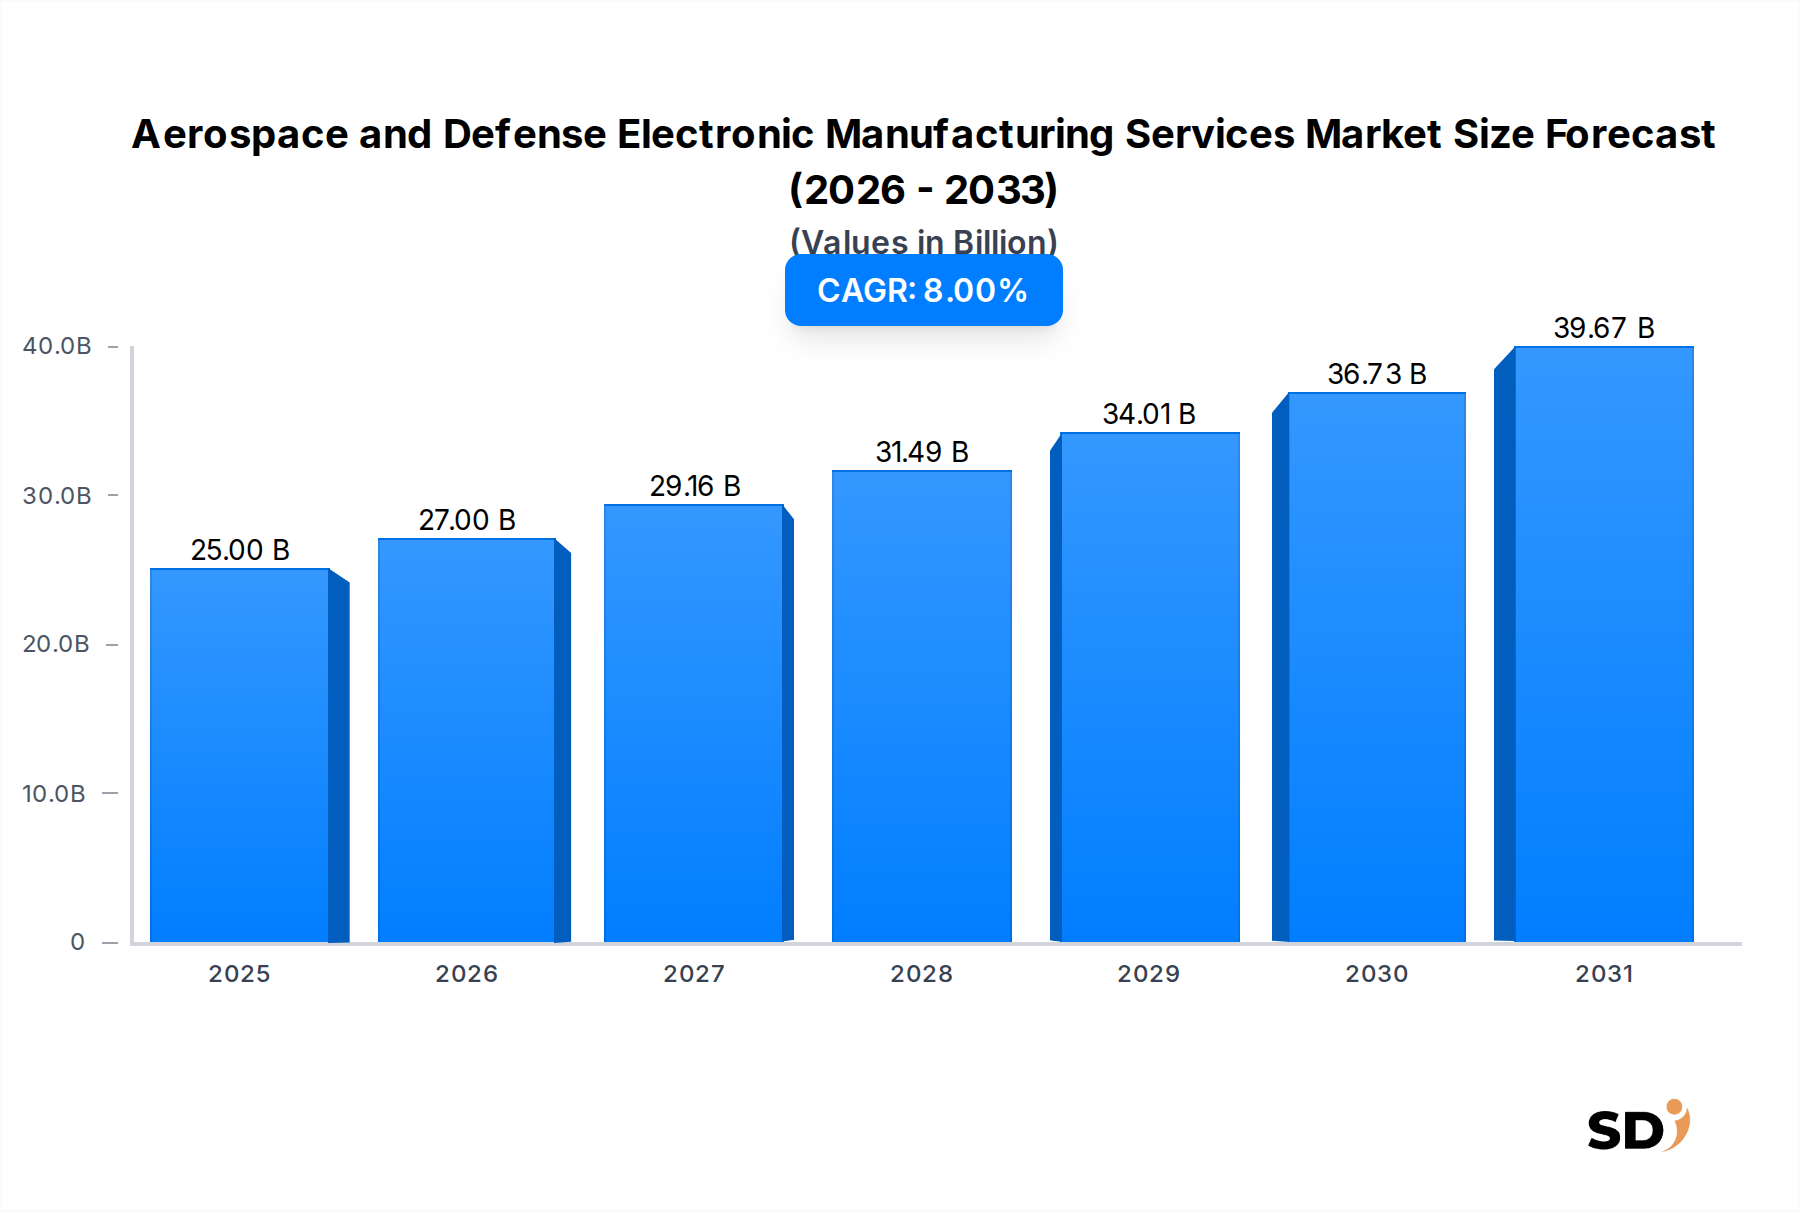
Der globale Markt für Elektronikfertigungsdienstleistungen (EMS) in der Luft- und Raumfahrt und Verteidigung, dessen Wert auf schätzungsweise 81.830 Millionen USD im Jahr 2026 geschätzt wird, steht vor einer robusten Expansion und wird voraussichtlich bis 2034 auf 120.894 Millionen USD ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5% über den Prognosezeitraum entspricht. Dieses Wachstum wird grundlegend durch die steigende Nachfrage nach fortschrittlichen elektronischen Systemen für militärische und zivile Luftfahrzeuge angetrieben. Der Verteidigungssektor durchläuft einen kontinuierlichen Modernisierungszyklus, befeuert durch geopolitische Spannungen und die strategische Notwendigkeit technologischer Überlegenheit. Dies führt direkt zu einer erhöhten Beschaffung hochentwickelter Systeme für elektronische Kriegsführung, Kommunikationssysteme und Navigationsmodule. Darüber hinaus erfordert die Erholung und Expansion des zivilen Luftfahrtsektors hochzuverlässige elektronische Baugruppen für Flugzeuge der nächsten Generation, einschließlich fortschrittlicher Avioniksysteme. Schlüsselfaktoren für die Nachfrage sind erhebliche weltweite Investitionen in Programme zur Modernisierung der Verteidigung, insbesondere die Aufrüstung alter Militärflugzeuge und die Entwicklung neuer unbemannter Luftfahrzeuge (UAVs) und Raumfahrtsysteme. Die Integration modernster Technologien wie künstliche Intelligenz, maschinelles Lernen und fortschrittliche Sensorfusion treibt den Bedarf an spezialisierten Elektronikfertigungsdienstleistungen voran, die in der Lage sind, hochkomplexe und miniaturisierte Komponenten mit strengen Qualitäts- und Zuverlässigkeitsstandards zu produzieren. Makroökonomische Rückenwinde, wie erhöhte staatliche Verteidigungsausgaben und eine konzertierte Verlagerung hin zum Outsourcing spezialisierter Fertigung zur Erzielung von Kosteneffizienz und Zugang zu Nischenexpertise, stärken die Marktexpansion weiter. Die positive Marktentwicklung deutet auf kontinuierliche Innovationen in Bereichen wie sichere Kommunikation, präzise Führung und verbesserte Überwachungskapazitäten hin, was einen anhaltenden Bedarf an spezialisierten Elektronikfertigungsdienstleistungen antreibt.
Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Marktgröße (in Billion)
150.0B
100.0B
50.0B
0
81.83 B
2025
85.92 B
2026
90.22 B
2027
94.73 B
2028
99.47 B
2029
104.4 B
2030
109.7 B
2031
Segment der Elektronikfertigungsdienstleistungen im Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
Innerhalb des breiteren Marktes für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung stellt das Segment "Elektronikfertigung" nach Umsatzanteil unzweifelhaft die dominierende Kategorie dar und diktiert maßgeblich die Marktdynamik. Dieses Segment umfasst eine umfassende Palette von Aktivitäten, die von der Leiterplattenbestückung (PCB) und der Fertigung kompletter Systeme ("Box-Build") bis hin zur komplexen Systemintegration und Prüfung für verschiedene Anwendungen in der Luft- und Raumfahrt und Verteidigung reichen. Seine Dominanz ist auf die inhärente Kapitalintensität und das erforderliche Spezialwissen zur Herstellung hochzuverlässiger, missionskritischer elektronischer Komponenten und Systeme zurückzuführen, die strengen Industriestandards wie AS9100 und NADCAP entsprechen müssen. Das schiere Volumen und die Komplexität elektronischer Komponenten, die in modernen Luft- und Raumfahrt- und Verteidigungsplattformen integriert sind, einschließlich fortschrittlicher Radarsysteme und hochentwickelter Kommunikationssysteme, erfordern robuste Elektronikfertigungskapazitäten. Führende Akteure in diesem Segment, wie Jabil Circuit und Ducommun, nutzen ihre umfangreichen Fertigungsstandorte, technologische Kompetenz und Supply-Chain-Management-Fähigkeiten, um die anspruchsvollen Anforderungen von OEMs in der Luft- und Raumfahrt und Verteidigung zu erfüllen. Diese Anforderungen umfassen oft Spezialverfahren wie Schutzbeschichtung (Conformal Coating), Vergießen (Potting) und Einkapselung zum Umweltschutz sowie strenge Prüfprotokolle (z. B. Burn-in, Vibration, thermisches Cycling), um die Betriebsintegrität unter extremen Bedingungen zu gewährleisten. Die Dominanz des Elektronikfertigungssegments wird durch den Outsourcing-Trend weiter gefestigt, bei dem OEMs zunehmend auf spezialisierte EMS-Anbieter zurückgreifen, um die Komplexität der Elektronikproduktion zu bewältigen, was ihnen ermöglicht, sich auf Kernkompetenzen wie Design und endgültige Systemintegration zu konzentrieren. Dieser strategische Outsourcing-Ansatz hilft, Fertigungsrisiken zu mindern, Betriebskosten zu senken und die Markteinführungszeit für neue Plattformen zu beschleunigen. Der Anteil des Segments wird voraussichtlich weiter wachsen, angetrieben durch die kontinuierliche Weiterentwicklung von Systemen für elektronische Kriegsführung, Navigationstechnologien und Satellitenkommunikationsausrüstung, die alle hochspezialisierte und präzise Elektronikfertigung erfordern. Darüber hinaus trägt die zunehmende Einführung von Multi-Chip-Modulen (MCMs) und System-in-Package (SiP)-Technologien zur Miniaturisierung und Leistungssteigerung zur Raffinesse und Wertschöpfung des Segments der Elektronikfertigungsdienstleistungen bei. Die Anforderung an sichere Fertigungsprozesse und rückverfolgbare Lieferketten im Verteidigungssektor festigt weiter den Wert etablierter EMS-Anbieter, was zu einem stark konsolidierten Segment mit Eintrittsbarrieren für neue Akteure führt.
Technologische Fortschritte & Digitalisierung als Schlüsseltreiber für den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
Einer der wichtigsten Treiber, der den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung vorantreibt, ist das unaufhaltsame Tempo technologischer Fortschritte und die weit verbreitete Einführung der Digitalisierung in der gesamten Branche. Die Integration komplexer Elektronikkomponenten zur Leistungssteigerung ist ein kritischer Faktor. Beispielsweise erfordert der Übergang von analogen zu digitalen Systemen in Avionik und Verteidigungsplattformen hochkomplexe Fertigungskapazitäten. Die Betonung des Sektors auf netzwerkzentrierte Kriegsführung, die nahtlosen Datenaustausch und robuste Kommunikationssysteme erfordert, treibt die Nachfrage nach fortschrittlichen HF- und Mikrowellen-Elektronikbaugruppen an. Laut Branchenberichten sind die Verteidigungsausgaben für C4ISR-Systeme (Command, Control, Communications, Computers, Intelligence, Surveillance, and Reconnaissance), die stark auf fortschrittlicher Elektronik basieren, kontinuierlich gestiegen, was auf eine starke zugrunde liegende Nachfrage hinweist. Beispielsweise werden die globalen Verteidigungsausgaben bis 2028 voraussichtlich 2,5 Billionen USD überschreiten, wobei ein erheblicher Teil für elektronische Kriegsführung und Aufklärungssysteme vorgesehen ist, was eine direkte Nachfrage nach spezialisierten Elektronikfertigungsdienstleistungen schafft. Ebenso verlangt die zunehmende Komplexität von Avioniksystemen in zivilen und militärischen Flugzeugen, die integrierte modulare Avionik (IMA) und Fly-by-Wire-Steuerungen aufweisen, extrem zuverlässige elektronische Untersysteme. Der Trend zur Miniaturisierung und höheren Energieeffizienz elektronischer Systeme für Weltraumanwendungen und unbemannte Systeme stellt ebenfalls einen bedeutenden Treiber dar. Darüber hinaus erfordert das Aufkommen von Technologien wie dem Internet der Dinge (IoT) und künstlicher Intelligenz (KI) in Luft- und Raumfahrtanwendungen, dass EMS-Anbieter ihre Prozesse für Leiterplatten mit hoher Dichte (HDI) und fortschrittliche Verpackungslösungen anpassen. Beispielsweise wird erwartet, dass der Markt für KI in Verteidigungsanwendungen bis 2030 mit einer CAGR von über 20% wachsen wird, was sich direkt auf die Art der erforderlichen elektronischen Baugruppen auswirkt. Der allgegenwärtige Bedarf an sicheren und widerstandsfähigen elektronischen Systemen zur Abwehr von Cyberbedrohungen treibt auch erhebliche Investitionen in spezialisierte Fertigungsverfahren und Materialien voran, was zur Marktexpansion beiträgt.
Wettbewerbslandschaft des Marktes für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
Der Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung ist durch eine Mischung aus etablierten globalen Akteuren und spezialisierten regionalen Firmen gekennzeichnet, die alle um Aufträge mit hohen Präzisions-, Zuverlässigkeits- und Einhaltungsanforderungen für strenge Industriestandards konkurrieren.
Absolute EMS: Ein spezialisierter Anbieter, der für seine High-Mix-Fertigungslösungen für geringe bis mittlere Volumina bekannt ist und sich auf komplexe Leiterplattenbestückungen und Box-Builds für kritische Anwendungen in verschiedenen Branchen, einschließlich Luft- und Raumfahrt und Verteidigung, konzentriert.
NEO Tech Inc: Bietet eine breite Palette von Ingenieur- und Fertigungsdienstleistungen für hochzuverlässige Märkte an, spezialisiert auf Design for Manufacturability (DFM), fortschrittliche Testlösungen und das vollständige Produktlebenszyklusmanagement für Kunden in den Bereichen Verteidigung und Luftfahrt.
Sonic Manufacturing Technologies: Ein renommierter Elektronik-Auftragsfertiger, der für Rapid Prototyping und Quick-Turn-Produktion komplexer Leiterplattenbestückungen bekannt ist und die anspruchsvollen Zeitpläne und Qualitätsanforderungen des Luft- und Raumfahrt- und Verteidigungssektors erfüllt.
Jabil Circuit: Ein globaler Anbieter von Fertigungslösungen, der umfassende Dienstleistungen von Design bis Produktion und Reparatur anbietet und über erhebliche Kapazitäten in der komplexen Elektronikfertigung und im Lieferkettenmanagement für die Verteidigungs- und Luftfahrtindustrie verfügt.
Asteelflash: Ein führendes globales EMS-Unternehmen, das für seine diversifizierten Fertigungsstandorte und seine Fähigkeit, End-to-End-Lösungen einschließlich Design, Ingenieurwesen und Massenproduktion für missionskritische elektronische Systeme anzubieten, bekannt ist.
Ducommun: Spezialisiert auf die Bereitstellung von Ingenieur- und Fertigungsdienstleistungen für Hochleistungsprodukte und Untersysteme in verschiedenen Märkten, einschließlich Luft- und Raumfahrt, Verteidigung und Industrie, mit Expertise in Elektronik-, Struktur- und Verbindungslösungen.
Neways Electronics: Konzentriert sich auf die Entwicklung, Produktion und Reparatur von elektronischen Komponenten und Systemen für professionelle Märkte und bietet integrierte Lösungen über den gesamten Produktlebenszyklus mit starkem Fokus auf Innovation und Qualität.
eolane: Eine internationale Industriegruppe, die umfassende elektronische und industrielle Lösungen bietet, von F&E und Design bis hin zu Fertigung, Wartung und End-of-Life-Services, und verschiedene Sektoren, einschließlich Luft- und Raumfahrt und Verteidigung, mit maßgeschneiderten Angeboten unterstützt.
Aktuelle Entwicklungen & Meilensteine im Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
Juni 2023: Mehrere EMS-Anbieter kündigten erhebliche Investitionen in Fähigkeiten im Bereich Additive Fertigung an, insbesondere für Prototyping und Kleinserienfertigung von spezialisierten elektronischen Komponenten und Gehäusen, mit dem Ziel, Vorlaufzeiten zu verkürzen und die Designflexibilität für Luftfahrtkunden zu verbessern.
April 2023: Große Verteidigungsauftragnehmer vergaben Mehrjahresverträge an führende EMS-Unternehmen für die Produktion von Radarsystemen der nächsten Generation und Modulen für elektronische Kriegsführung, was einen Trend zu langfristigen strategischen Partnerschaften zur Sicherung von Fertigungskapazitäten hervorhebt.
Februar 2023: Ein wichtiger Branchenbericht stellte einen zunehmenden Trend bei Luft- und Raumfahrt- und Verteidigungs-OEMs fest, ganze Subsysteme an EMS-Anbieter auszulagern, angetrieben durch die Notwendigkeit, interne Ressourcen zu optimieren und spezialisierte externe Expertise in der komplexen elektronischen Integration zu nutzen.
November 2022: Regulierungsbehörden in Nordamerika und Europa führten aktualisierte Cybersicherheitsrichtlinien für die Verteidigungslieferkette ein, was EMS-Anbieter dazu zwang, in robuste Cybersicherheitsinfrastruktur und sichere Fertigungsprotokolle zu investieren, um sensible geistige Eigentumsrechte zu schützen.
September 2022: Mehrere EMS-Unternehmen erweiterten ihre regionalen Präsenz, insbesondere im asiatisch-pazifischen Raum, um von wachsenden Verteidigungsbudgets und Ausgleichsanforderungen in Schwellenländern zu profitieren und neue Fertigungsstätten für Elektronikkomponenten einzurichten.
Juli 2022: Technologische Fortschritte in der Halbleiterverpackung, wie 3D-Integration und Wafer-Level-Packaging, wurden zunehmend von spezialisierten EMS-Unternehmen übernommen, um höhere Dichte und Miniaturisierung elektronischer Systeme für Weltraum- und Luftanwendungen zu ermöglichen.
Regionale Marktaufschlüsselung für den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
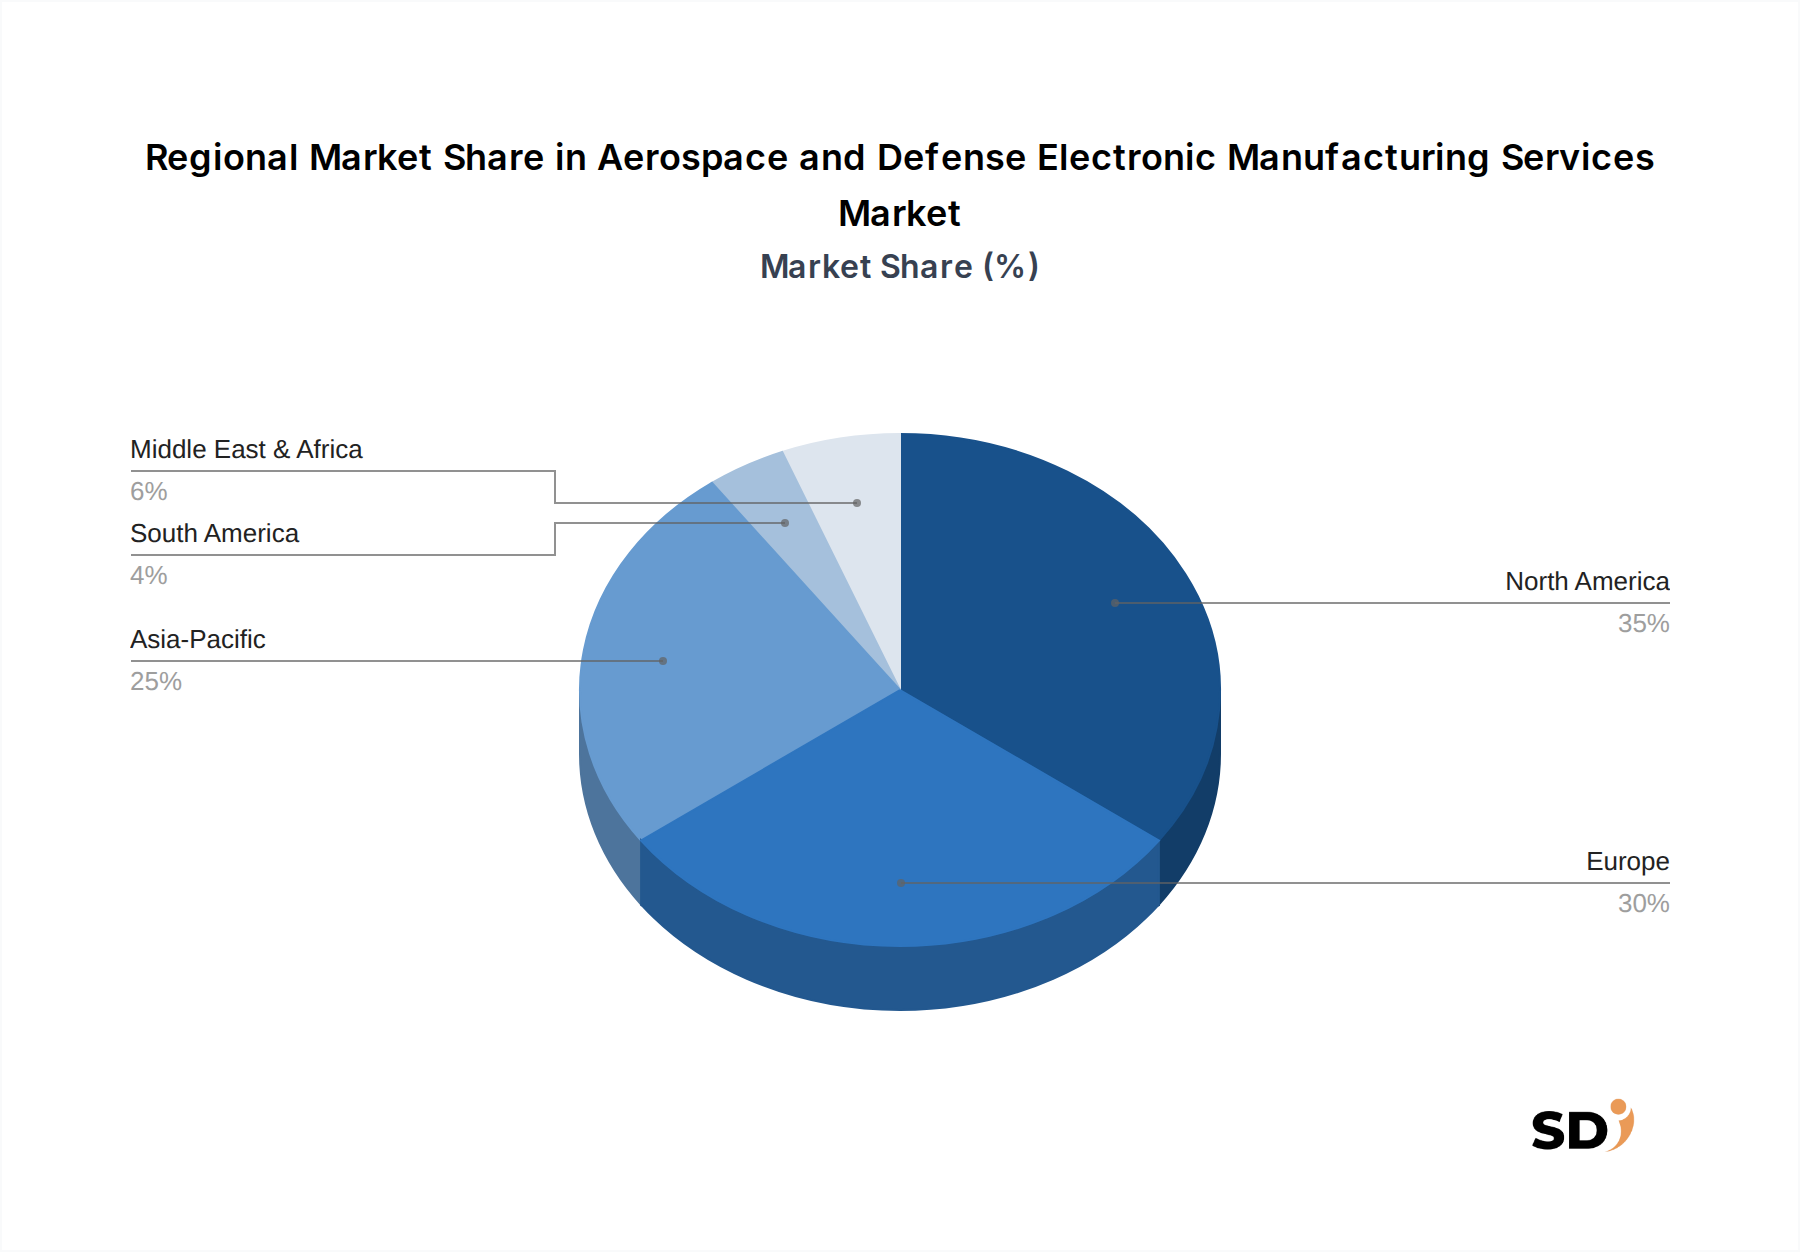
Der globale Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung zeigt deutliche regionale Dynamiken, die durch unterschiedliche Verteidigungsausgaben, technologische Landschaften und Fertigungskapazitäten bestimmt werden. Nordamerika hält derzeit den größten Umsatzanteil, der hauptsächlich durch die erheblichen Verteidigungsbudgets der Vereinigten Staaten und Kanadas sowie die starke Präsenz großer OEMs in der Luft- und Raumfahrt und Verteidigung angetrieben wird. Die Region ist durch eine hohe Nachfrage nach fortschrittlichen Avioniksystemen, elektronischer Kriegsführung und sicheren Kommunikationsplattformen gekennzeichnet. Die CAGR wird auf rund 4,8% geschätzt, was einen reifen, aber sich kontinuierlich innovierenden Markt widerspiegelt. Europa folgt mit einem erheblichen Marktanteil, unterstützt durch Verteidigungsmodernisierungsprogramme in wichtigen Ländern wie dem Vereinigten Königreich, Deutschland und Frankreich. Der Schwerpunkt der Region auf gemeinschaftliche Verteidigungsinitiativen und technologische Souveränität treibt die Nachfrage nach hochzuverlässiger Elektronikfertigung an. Die CAGR Europas wird auf etwa 4,5% prognostiziert, was stetige Investitionen in die Verbesserung bestehender Fähigkeiten und die Entwicklung neuer Plattformen widerspiegelt.
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende Markt sein, mit einer geschätzten CAGR von 6,2%. Dieses beschleunigte Wachstum ist hauptsächlich auf steigende Verteidigungsausgaben von Ländern wie China, Indien und Südkorea zurückzuführen, die ihre militärischen Fähigkeiten schnell ausbauen und modernisieren. Die Nachfrage nach heimisch produzierten Militärflugzeugen und fortschrittlicher Verteidigungselektronik ist ein Schlüsseltreiber, oft begleitet von Technologietransfer- und Ausgleichsanforderungen, die lokalen EMS-Anbietern zugutekommen. Darüber hinaus entwickelt sich die Region zu einem wichtigen Zentrum für die zivile Luftfahrtfertigung, was das Wachstum von Elektronikfertigungsdienstleistungen weiter vorantreibt. Die Region Naher Osten & Afrika bietet ebenfalls bemerkenswerte Wachstumschancen mit einer prognostizierten CAGR von 5,5%. Dieses Wachstum wird durch geopolitische Instabilität und einen starken Wunsch nach nationaler Sicherheit angeheizt, was zu erheblichen Investitionen in Verteidigungstechnologien, einschließlich Überwachungs-, Radar- und Kommunikationssystemen, führt. Länder der GCC-Region, Israel und die Türkei sind wichtige Nachfragezentren, die oft anspruchsvolle Elektronikfertigungsdienstleistungen suchen, um ihre expandierenden Verteidigungsindustrien zu unterstützen.
Lieferketten- & Rohstoffdynamik für den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
Die Lieferkette für den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung ist von Natur aus komplex und durch strenge Qualitätsanforderungen, lange Qualifizierungszyklen und eine Abhängigkeit von einem hochspezialisierten globalen Lieferantennetzwerk gekennzeichnet. Vorgelagerte Abhängigkeiten umfassen kritische Elektronikkomponenten wie integrierte Schaltkreise, Mikrocontroller, Speicherchips und passive Komponenten, die oft von einer begrenzten Anzahl spezialisierter Hersteller bezogen werden. Der Halbleitermarkt bildet das Fundament moderner Elektronik, und jede Störung in seiner Lieferung wirkt sich direkt auf EMS-Anbieter aus. Beschaffungsrisiken sind aufgrund geopolitischer Faktoren, Handelspolitiken und der Konzentration fortschrittlicher Fertigungskapazitäten in bestimmten Regionen ausgeprägt. Zum Beispiel beeinträchtigten die globalen Halbleitermangel der letzten Jahre die Produktionszeiten in verschiedenen Branchen, einschließlich Luft- und Raumfahrt und Verteidigung, was zu verlängerten Lieferzeiten und erhöhten Kosten für kritische Komponenten wie FPGAs und spezialisierte Prozessoren führte. Die Preisvolatilität wichtiger Rohstoffe, insbesondere von Seltenerdelementen, die in Hochleistungsmagneten für Sensoren und Motoren verwendet werden, und spezialisierter Legierungen für Steckverbinder und Gehäuse, kann die Herstellungskosten erheblich beeinflussen. Beispielsweise haben sich die Preise für Seltenerdelemente Schwankungen gezeigt, wobei einige Elemente aufgrund von Lieferkettenengpässen oder Exportbeschränkungen in bestimmten Perioden um bis zu 50% stiegen. Die Lieferzeiten für wichtige Komponenten können von Wochen auf Monate ansteigen, was ein robustes Bestandsmanagement und eine strategische Beschaffung unerlässlich macht. Historisch gesehen haben Lieferkettenunterbrechungen, sei es durch Naturkatastrophen, geopolitische Ereignisse oder Pandemien, zu Produktionsverzögerungen, Kostenüberschreitungen und der Notwendigkeit kostspieliger Neudesigns oder Neuzulassungen alternativer Komponenten geführt. Der Markt stützt sich bei vielen kommerziellen Anwendungen stark auf einen "Just-in-Time"-Ansatz, aber der Verteidigungssektor priorisiert oft die Liefersicherheit und die langfristige Verfügbarkeit, was manchmal kostspielige Dual-Sourcing-Strategien oder die Bevorratung kritischer Teile erfordert.
Nachhaltigkeits- & ESG-Druck auf den Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
Der Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung sieht sich zunehmend erheblichem Druck in Bezug auf Nachhaltigkeit und ESG (Umwelt, Soziales und Governance) gegenüber, der Produktentwicklungs- und Beschaffungsstrategien neu gestaltet. Umweltvorschriften, obwohl oft mit spezifischen Ausnahmen für Verteidigungsanwendungen, drängen auf die Reduzierung gefährlicher Materialien in elektronischen Baugruppen. Obwohl die direkte RoHS- und REACH-Konformität möglicherweise nicht immer gilt, verzeichnet die Branche einen freiwilligen Trend zur bleifreien Lötung und zur reduzierten Verwendung bestimmter eingeschränkter Substanzen, der von breiteren unternehmensweiten Nachhaltigkeitszielen und Kundenanforderungen vorangetrieben wird. Kohlenstoffziele und Dekarbonisierungsinitiativen veranlassen EMS-Anbieter, ihre Fertigungsprozesse auf Energieeffizienz zu optimieren und auf erneuerbare Energiequellen für ihren Betrieb umzusteigen. Beispielsweise investieren Unternehmen in effizientere Reinraumtechnologien und reduzieren die Abfallerzeugung in ihren Leiterplattenfertigungs- und Montageanlagen. Das Mandat der Kreislaufwirtschaft beeinflusst das Produktdesign, fördert Modularität und Reparierbarkeit, um Produktlebenszyklen zu verlängern und das Recycling wertvoller Materialien am Ende des Lebenszyklus zu erleichtern. Dies beinhaltet Design für Demontage und die Verwendung von recyceltem Inhalt, wo immer dies möglich ist, insbesondere für nicht-missionskritische Gehäuse und Komponenten. ESG-Investorenkriterien spielen eine zunehmend wichtige Rolle, wobei institutionelle Anleger den ökologischen Fußabdruck von Unternehmen, die Arbeitsbedingungen und die Richtlinien für ethische Beschaffung prüfen. Dieser Druck von der Finanzgemeinschaft treibt eine höhere Transparenz in den Lieferketten voran und fördert robuste Programme zur sozialen Verantwortung von Unternehmen. Für EMS-Anbieter bedeutet dies eine verstärkte Konzentration auf die ethische Beschaffung von Rohstoffen, die Gewährleistung fairer Arbeitsbedingungen in ihren Betrieben und ihrer Lieferkette sowie die Implementierung strenger Umweltmanagementsysteme (UMS) zur Minimierung der ökologischen Auswirkungen. Die Einhaltung von Antikorruptionsstandards und die Förderung einer vielfältigen und integrativen Belegschaft sind ebenfalls kritische Aspekte des Managements von ESG-Risiken und der Steigerung des langfristigen Werts im Markt für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung.
Segmentierung nach Dienstleistungstyp für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
1. Dienstleistungstyp
1.1. Elektronikfertigung
1.2. Ingenieurdienstleistungen
1.3. Logistikdienstleistungen
1.4. Testentwicklung und -implementierung
1.5. Sonstige
2. Anwendung
2.1. Avioniksysteme
2.2. Radar- & Überwachungssysteme
2.3. Kommunikationssysteme
2.4. Navigationssysteme
2.5. Sonstige
Segmentierung nach Geografie für Elektronikfertigungsdienstleistungen in der Luft- und Raumfahrt und Verteidigung
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest von Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Deutschland stellt einen Schlüsselmarkt im Sektor der Elektronikfertigungsdienstleistungen für die Luft- und Raumfahrt und Verteidigung dar, beeinflusst von seiner starken industriellen Basis und seiner strategischen Bedeutung innerhalb Europas. Die Marktgröße und das Wachstum werden durch die signifikanten Verteidigungsausgaben Deutschlands und seine Rolle als einer der Hauptakteure in europäischen Verteidigungskooperationen wie dem europäischen Eurofighter-Konsortium und der deutsch-französischen Verteidigungskooperation bestimmt. Es wird geschätzt, dass der deutsche Markt, obwohl kein einzelner globaler Ausreißer wie die USA, einen bedeutenden Anteil am europäischen Markt hält und mit der europäischen CAGR von etwa 4,5% wächst. Dominante lokale Unternehmen oder deutsche Tochtergesellschaften, die in diesem Segment tätig sind, umfassen unter anderem die hier aufgeführten Unternehmen wie Jabil Circuit (mit starken Produktionskapazitäten in Deutschland, die den deutschen Luftfahrt- und Verteidigungssektor beliefern) und Ducommun, die ebenfalls über eine Präsenz und operative Tätigkeiten verfügen, die auf den deutschen Markt ausgerichtet sind. Neways Electronics, mit seiner europäischen Präsenz, spielt ebenfalls eine Rolle. Das regulatorische und normative Rahmenwerk in Deutschland ist durch strenge Qualitäts- und Sicherheitsstandards gekennzeichnet. Relevant sind hier insbesondere DIN-Normen, TÜV-Zertifizierungen, sowie die Anwendung von Industriestandards wie AS9100. Die Einhaltung von REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) und GPSR (General Product Safety Regulation) sind ebenfalls grundlegend, auch wenn spezifische Ausnahmeregelungen für militärische Güter bestehen können. Für die Cybersicherheit sind branchenspezifische Anforderungen relevant, die denen ähneln, die von der NATO und der EU festgelegt werden. Vertriebskanäle und Konsumverhalten in Deutschland spiegeln die Präferenz für Qualität, Zuverlässigkeit und langfristige Partnerschaften wider. Deutsche Unternehmen im Luft- und Raumfahrt- und Verteidigungssektor suchen nach EMS-Anbietern, die nicht nur technologisch fortschrittlich sind, sondern auch eine nachgewiesene Erfolgsbilanz in Bezug auf Liefersicherheit, Qualität und Einhaltung von Umwelt- und Sozialstandards (ESG) aufweisen. Die Nachfrage nach spezialisierten Fertigungslösungen für Avioniksysteme, Kommunikations- und Radarsysteme ist hoch. Es wird geschätzt, dass die Ausgaben für solche Systeme im Verteidigungsbereich in Deutschland im mittleren einstelligen Milliarden-Euro-Bereich liegen, mit kontinuierlichen Investitionen in Modernisierungsprogramme und technologische Autonomie.
Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste BERICHTSHIGHLIGHTS
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Serviceart
5.1.1. Elektronikfertigung
5.1.2. Engineering-Dienstleistungen
5.1.3. Logistikdienstleistungen
5.1.4. Testentwicklung und -implementierung
5.1.5. Sonstige
5.2. Marktanalyse, Einblicke und Prognose – Nach Anwendung
5.2.1. Avioniksysteme
5.2.2. Radar- und Überwachungssysteme
5.2.3. Kommunikationssysteme
5.2.4. Navigationssysteme
5.2.5. Sonstige
5.3. Marktanalyse, Einblicke und Prognose – Nach Region
5.3.1. Nordamerika
5.3.2. Südamerika
5.3.3. Europa
5.3.4. Mittlerer Osten und Afrika
5.3.5. Asien-Pazifik
6. Nordamerika Marktanalyse, Einblicke und Prognose, 2020-2034
6.1. Marktanalyse, Einblicke und Prognose – Nach Serviceart
6.1.1. Elektronikfertigung
6.1.2. Engineering-Dienstleistungen
6.1.3. Logistikdienstleistungen
6.1.4. Testentwicklung und -implementierung
6.1.5. Sonstige
6.2. Marktanalyse, Einblicke und Prognose – Nach Anwendung
6.2.1. Avioniksysteme
6.2.2. Radar- und Überwachungssysteme
6.2.3. Kommunikationssysteme
6.2.4. Navigationssysteme
6.2.5. Sonstige
7. Südamerika Marktanalyse, Einblicke und Prognose, 2020-2034
7.1. Marktanalyse, Einblicke und Prognose – Nach Serviceart
7.1.1. Elektronikfertigung
7.1.2. Engineering-Dienstleistungen
7.1.3. Logistikdienstleistungen
7.1.4. Testentwicklung und -implementierung
7.1.5. Sonstige
7.2. Marktanalyse, Einblicke und Prognose – Nach Anwendung
7.2.1. Avioniksysteme
7.2.2. Radar- und Überwachungssysteme
7.2.3. Kommunikationssysteme
7.2.4. Navigationssysteme
7.2.5. Sonstige
8. Europa Marktanalyse, Einblicke und Prognose, 2020-2034
8.1. Marktanalyse, Einblicke und Prognose – Nach Serviceart
8.1.1. Elektronikfertigung
8.1.2. Engineering-Dienstleistungen
8.1.3. Logistikdienstleistungen
8.1.4. Testentwicklung und -implementierung
8.1.5. Sonstige
8.2. Marktanalyse, Einblicke und Prognose – Nach Anwendung
8.2.1. Avioniksysteme
8.2.2. Radar- und Überwachungssysteme
8.2.3. Kommunikationssysteme
8.2.4. Navigationssysteme
8.2.5. Sonstige
9. Mittlerer Osten und Afrika Marktanalyse, Einblicke und Prognose, 2020-2034
9.1. Marktanalyse, Einblicke und Prognose – Nach Serviceart
9.1.1. Elektronikfertigung
9.1.2. Engineering-Dienstleistungen
9.1.3. Logistikdienstleistungen
9.1.4. Testentwicklung und -implementierung
9.1.5. Sonstige
9.2. Marktanalyse, Einblicke und Prognose – Nach Anwendung
9.2.1. Avioniksysteme
9.2.2. Radar- und Überwachungssysteme
9.2.3. Kommunikationssysteme
9.2.4. Navigationssysteme
9.2.5. Sonstige
10. Asien-Pazifik Marktanalyse, Einblicke und Prognose, 2020-2034
10.1. Marktanalyse, Einblicke und Prognose – Nach Serviceart
10.1.1. Elektronikfertigung
10.1.2. Engineering-Dienstleistungen
10.1.3. Logistikdienstleistungen
10.1.4. Testentwicklung und -implementierung
10.1.5. Sonstige
10.2. Marktanalyse, Einblicke und Prognose – Nach Anwendung
10.2.1. Avioniksysteme
10.2.2. Radar- und Überwachungssysteme
10.2.3. Kommunikationssysteme
10.2.4. Navigationssysteme
10.2.5. Sonstige
11. Wettbewerbsanalyse
11.1. Unternehmensprofile
11.1.1. Absolute EMS
11.1.1.1. Unternehmensübersicht
11.1.1.2. Produkte
11.1.1.3. Finanzdaten des Unternehmens
11.1.1.4. SWOT-Analyse
11.1.2. NEO Tech Inc
11.1.2.1. Unternehmensübersicht
11.1.2.2. Produkte
11.1.2.3. Finanzdaten des Unternehmens
11.1.2.4. SWOT-Analyse
11.1.3. Sonic Manufacturing Technologies
11.1.3.1. Unternehmensübersicht
11.1.3.2. Produkte
11.1.3.3. Finanzdaten des Unternehmens
11.1.3.4. SWOT-Analyse
11.1.4. Jabil Circuit
11.1.4.1. Unternehmensübersicht
11.1.4.2. Produkte
11.1.4.3. Finanzdaten des Unternehmens
11.1.4.4. SWOT-Analyse
11.1.5. Asteelflash
11.1.5.1. Unternehmensübersicht
11.1.5.2. Produkte
11.1.5.3. Finanzdaten des Unternehmens
11.1.5.4. SWOT-Analyse
11.1.6. Ducommun
11.1.6.1. Unternehmensübersicht
11.1.6.2. Produkte
11.1.6.3. Finanzdaten des Unternehmens
11.1.6.4. SWOT-Analyse
11.1.7. Neways Electronics
11.1.7.1. Unternehmensübersicht
11.1.7.2. Produkte
11.1.7.3. Finanzdaten des Unternehmens
11.1.7.4. SWOT-Analyse
11.1.8. eolane
11.1.8.1. Unternehmensübersicht
11.1.8.2. Produkte
11.1.8.3. Finanzdaten des Unternehmens
11.1.8.4. SWOT-Analyse
11.2. Marktentropie
11.2.1. Wichtigste bediente Bereiche
11.2.2. Aktuelle Entwicklungen
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzaufschlüsselung (million, %) nach Region 2026 & 2034
Abbildung 2: Nordamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Serviceart 2026 & 2034
Abbildung 3: Nordamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Serviceart 2026 & 2034
Abbildung 4: Nordamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 5: Nordamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 6: Nordamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Land 2026 & 2034
Abbildung 7: Nordamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 8: Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Serviceart 2026 & 2034
Abbildung 9: Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Serviceart 2026 & 2034
Abbildung 10: Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 11: Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 12: Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Land 2026 & 2034
Abbildung 13: Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 14: Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Serviceart 2026 & 2034
Abbildung 15: Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Serviceart 2026 & 2034
Abbildung 16: Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 17: Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 18: Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Land 2026 & 2034
Abbildung 19: Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 20: Mittlerer Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Serviceart 2026 & 2034
Abbildung 21: Mittlerer Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Serviceart 2026 & 2034
Abbildung 22: Mittlerer Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 23: Mittlerer Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 24: Mittlerer Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Land 2026 & 2034
Abbildung 25: Mittlerer Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 26: Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Serviceart 2026 & 2034
Abbildung 27: Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Serviceart 2026 & 2034
Abbildung 28: Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 29: Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 30: Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatz (million) nach Land 2026 & 2034
Abbildung 31: Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Serviceart 2020 & 2034
Tabelle 2: Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 3: Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Region 2020 & 2034
Tabelle 4: NordamerikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Serviceart 2020 & 2034
Tabelle 5: NordamerikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 6: NordamerikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 7: Vereinigte Staaten Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 8: Kanada Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 9: Mexiko Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 10: SüdamerikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Serviceart 2020 & 2034
Tabelle 11: SüdamerikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 12: SüdamerikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 13: Brasilien Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 14: Argentinien Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 15: Rest von Südamerika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 16: EuropaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Serviceart 2020 & 2034
Tabelle 17: EuropaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 18: EuropaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 19: Vereinigtes Königreich Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 20: Deutschland Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 21: Frankreich Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 22: Italien Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 23: Spanien Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 24: Russland Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 25: Benelux Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 26: Nordische Länder Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 27: Rest von Europa Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 28: Mittlerer Osten und AfrikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Serviceart 2020 & 2034
Tabelle 29: Mittlerer Osten und AfrikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 30: Mittlerer Osten und AfrikaLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 31: Türkei Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 32: Israel Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 33: GCC Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 34: Nordafrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 35: Südafrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 36: Restlicher Naher Osten und Afrika Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 37: Asien-PazifikLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Serviceart 2020 & 2034
Tabelle 38: Asien-PazifikLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 39: Asien-PazifikLuft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 40: China Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 41: Indien Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 42: Japan Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 43: Südkorea Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 44: ASEAN Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 45: Ozeanien Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 46: Rest von Asien-Pazifik Luft- und Raumfahrt- und Verteidigungs-Elektronikfertigungsdienste Umsatzprognose (million) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Die Grundlage unserer Marktanalyse für "Luft- und Raumfahrt- und Verteidigungselektronik-Fertigungsdienstleistungen" beruht stark auf Primärforschung, die 75% unserer gesamten Forschungsanstrengungen ausmacht. Dieser robuste Ansatz ist entscheidend für die Sammlung direkter, qualitativer und hochspezifischer Einblicke in Marktdynamiken, technologische Fortschritte, Wettbewerbslandschaften und Zukunftsaussichten, die über Sekundärquellen nicht ohne Weiteres zugänglich sind. Unsere Primärforschungsstrategie umfasst tiefgehende, strukturierte Interviews, die durch eine Mischung aus telefonischen Gesprächen, virtuellen Meetings und, wo möglich, Vor-Ort-Besuchen durchgeführt werden.
Unser Interviewpanel wird sorgfältig ausgewählt, um eine umfassende Abdeckung der in der Berichterstattung dargelegten Wertschöpfungskette und geografischen Segmente des Marktes zu gewährleisten. Zu den wichtigsten Teilnehmern gehört eine vielfältige Gruppe von Branchenexperten und Stakeholdern, die sich speziell auf Folgendes konzentrieren:
Unternehmensarten:
Spezialisierte Anbieter von Elektronik-Fertigungsdienstleistungen (EMS) für Luft- und Raumfahrt und Verteidigung
Luft- und Raumfahrt- und Verteidigungs-Erstausrüster (OEM) Integratoren
Hersteller von Subsystemen und Komponenten für A&D-Anwendungen
Anbieter von Vertragslogistik und Wartungs-, Reparatur- und Überholungsdienstleistungen (MRO)
Auftragnehmer im Verteidigungsbereich und Beamte für öffentliche Beschaffung
Berufsbezeichnungen:
VP, Globale Lieferkette & Beschaffung (Luft- und Raumfahrt- und Verteidigungs-OEM)
Direktor, Geschäftsentwicklung & Vertrieb (Luft- und Raumfahrt- und Verteidigungs-EMS)
Chief Engineer / Leiter F&E (Hersteller von Avionik/Radarsystemen)
Programmmanager, Integrator von Verteidigungssystemen
Diese Interviews liefern unschätzbare First-Hand-Perspektiven zu Markttrends, Nachfragetreibern, Herausforderungen, aufkommenden Chancen und Wettbewerbsstrategien, die es uns ermöglichen, die aus der Sekundärforschung abgeleiteten quantitativen Daten zu validieren und anzureichern.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
VP, Globale Lieferkette & Beschaffung (Luft- und Raumfahrt- und Verteidigungs-OEM)
33%
Direktor, Geschäftsentwicklung & Vertrieb (Luft- und Raumfahrt- und Verteidigungs-EMS)
33%
Chief Engineer / Leiter F&E (Hersteller von Avionik/Radarsystemen)
22%
Programmmanager, Integrator von Verteidigungssystemen
12%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Spezialisierte Anbieter von Elektronik-Fertigungsdienstleistungen (EMS) für Luft- und Raumfahrt und Verteidigung
38%
Luft- und Raumfahrt- und Verteidigungs-Erstausrüster (OEM) Integratoren
32%
Hersteller von Subsystemen und Komponenten für A&D-Anwendungen
18%
Anbieter von Vertragslogistik und Wartungs-, Reparatur- und Überholungsdienstleistungen (MRO)
12%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung macht die restlichen 25% unserer Forschungsmethodik aus und dient dazu, eine starke quantitative Basis zu schaffen, die Ergebnisse der Primärforschung zu untermauern und einen makroökonomischen und branchenbezogenen Kontext zu liefern. Diese Phase umfasst umfangreiches Data Mining und die Analyse einer breiten Palette glaubwürdiger und maßgeblicher Quellen. Unser Unternehmen vermeidet strikt Daten von anderen Marktforschungs-Websites, um Originalität und unvoreingenommene Einblicke zu gewährleisten.
Zu den wichtigsten für diesen Bericht verwendeten Sekundärforschungsquellen gehören:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers und PitchBook für Unternehmensfinanzen, Marktwerte, Fusions- und Akquisitionsaktivitäten und Investitionstrends in den Luft- und Raumfahrt- und Verteidigungssektoren.
Regierungsveröffentlichungen & Datenbanken: Offizielle Statistiken und Berichte von Verteidigungsministerien (z. B. U.S. Department of Defense, European Ministry of Defence), nationalen Luftfahrtbehörden und staatlichen Wirtschaftsagenturen (.gov-Quellen).
Branchenverbände & Aufsichtsbehörden: Daten, Berichte und Whitepapers von global anerkannten Organisationen wie der Aerospace Industries Association (AIA) [https://www.aia-aerospace.org/], IPC - Association Connecting Electronics Industries [https://www.ipc.org/] und der Europäischen Verteidigungsagentur (EDA) [https://eda.europa.eu/] unter anderem. Diese Quellen liefern wichtige Einblicke in Industriestandards, technologische Roadmaps und regulatorische Rahmenbedingungen.
Jahresberichte & Investorenpräsentationen von Unternehmen: Öffentlich zugängliche Dokumente von wichtigen Marktteilnehmern, die detaillierte operative und finanzielle Leistungsdaten bieten.
Wissenschaftliche Fachzeitschriften & Technische Veröffentlichungen: Peer-Review-Artikel und Forschungsarbeiten, die technologische Fortschritte in der Luft- und Raumfahrt- und Verteidigungselektronik diskutieren.
Unser Engagement stellt sicher, dass jeder Bericht bis zum Kaufdatum aktualisiert wird und die neuesten Marktinformationen und Entwicklungen aus diesen robusten Sekundärquellen widerspiegelt.
Nachfragemodellierung & Marktschätzung
Unsere Methodik zur Marktschätzung verwendet eine strenge Kombination aus Top-Down- und Bottom-Up-Ansätzen, die anschließend für maximale Genauigkeit trianguliert werden. Diese mehrstufige Datentriangulation beinhaltet den Vergleich und die Querverweisung von Datenpunkten aus Primärinterviews, Sekundärforschung und unseren internen proprietären Modellen, um Konsistenz und Zuverlässigkeit zu gewährleisten.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Segmentierung des Gesamtmarktes in seine kleinsten Bestandteile, die Schätzung jedes Segments und deren anschließende Aggregation, um die Gesamtmarktgröße zu ermitteln. Für den Markt "Luft- und Raumfahrt- und Verteidigungselektronik-Fertigungsdienstleistungen" umfasst dies:
Spezifische Kennzahlen/Variablen:
Produktionsvolumen wichtiger Luft- und Raumfahrt- und Verteidigungselektroniksysteme (z. B. Anzahl der Neuauslieferungen von Flugzeugen, Satellitenstarts, Einsätze von Radarsystemen).
Durchschnittlicher Wert von Elektronikfertigungsdienstleistungen (EMS) pro Einheit für verschiedene Systemtypen und Komplexitätsgrade (z. B. pro Avionikmodul, pro Kommunikationssystemeinheit).
Jährliche Verteidigungsausgaben und F&E-Budgets, die speziell für die Modernisierung von Elektroniksystemen, Neuanschaffungen und Modernisierungsprogramme bestimmt sind.
Outsourcing-Raten und -Trends für Elektronikfertigung, Ingenieurdienstleistungen und Logistik in der globalen Luft- und Raumfahrt- und Verteidigungsindustrie.
Top-Down-Ansatz: Dieser Ansatz beginnt mit dem gesamten verfügbaren Markt und zerlegt ihn schrittweise in kleinere Segmente, wobei makroökonomische Indikatoren, Branchenwachstumsraten und Marktanteilsanalysen verwendet werden. Dies bietet eine Plausibilitätsprüfung und validiert die Bottom-Up-Schätzungen.
Die Marktprognose von 2026-2034 wird mit fortgeschrittenen statistischen Techniken durchgeführt, einschließlich Regressionsanalysen, Zeitreihenanalysen und szenariobasierten Modellierungen, die wirtschaftliche Faktoren, geopolitische Einflüsse, technologische Verschiebungen und regulatorische Änderungen berücksichtigen.
Datenqualität & Qualitätsprüfung
Unser Unternehmen garantiert für alle in diesem Bericht dargestellten Marktgrößen- und Prognosezahlen eine geschätzte Datengenauigkeit von 85-90%. Dieses hohe Maß an Genauigkeit wird durch einen vielschichtigen Qualitätssicherungsprozess erreicht:
Datentriangulation: Wie oben detailliert beschrieben, werden Erkenntnisse aus der Primär- und Sekundärforschung streng miteinander abgeglichen und validiert, um Diskrepanzen zu identifizieren und zu beheben.
Expertenvalidierung: Ergebnisse und Prognosen werden von einem Gremium interner Fachexperten und, wo angebracht, von externen Branchenberatern überprüft, um logische Konsistenz und Praxistauglichkeit zu gewährleisten.
Peer Review: Alle Datenmodelle, Annahmen und Schlussfolgerungen durchlaufen einen gründlichen Peer-Review-Prozess durch leitende Analysten in unserer Organisation.
Robuste Datenbereinigung & -verarbeitung: Rohdaten werden sorgfältig bereinigt, verarbeitet und mit statistischer Software analysiert, um Fehler und Verzerrungen zu minimieren. Jeder Bericht wird systematisch aktualisiert, um die neuesten Marktbedingungen und -informationen bis zum Kaufdatum widerzuspiegeln und sicherzustellen, dass unsere Kunden die aktuellsten und umsetzbarsten Erkenntnisse erhalten.
Häufig gestellte Fragen
1. Was ist die prognostizierte Marktgröße und Wachstumsrate für Luft- und Raumfahrt- und Verteidigungs-EMS?
Der globale Markt für Elektronikfertigungsdienste für Luft- und Raumfahrt und Verteidigung hatte einen Wert von 81.830 Millionen US-Dollar. Es wird erwartet, dass er bis 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5 % wächst, angetrieben durch die anhaltende Nachfrage nach fortschrittlicher Elektronik.
2. Welche Unternehmen sind Hauptakteure auf dem Markt für Elektronikfertigungsdienste für Luft- und Raumfahrt und Verteidigung?
Zu den führenden Unternehmen in diesem Markt gehören Jabil Circuit, Absolute EMS, NEO Tech Inc und Ducommun. Diese Unternehmen konkurrieren um technologische Fähigkeiten, spezialisierte Dienstleistungsangebote und globale operative Präsenz, um Marktanteile zu sichern.
3. Warum verzeichnet der Markt für Elektronikfertigungsdienste für Luft- und Raumfahrt und Verteidigung ein Wachstum?
Das Wachstum wird hauptsächlich durch globale Modernisierungsinitiativen im Verteidigungsbereich und die zunehmende Integration fortschrittlicher Elektroniksysteme in Luft- und Raumfahrtplattformen vorangetrieben. Nachfragekatalysatoren sind die höhere Akzeptanz ausgefeilter Avionik-, Radar- und Kommunikationstechnologien.
4. Wie wirken sich neue Technologien auf den Sektor für Luft- und Raumfahrt- und Verteidigungs-EMS aus?
Obwohl keine spezifischen disruptiven Technologien detailliert aufgeführt sind, wird der Sektor für Elektronikfertigungsdienste für Luft- und Raumfahrt und Verteidigung von sich entwickelnden Anforderungen an fortschrittliche Elektronik beeinflusst. Dazu gehören Miniaturisierung, erhöhte Zuverlässigkeit und die Integration komplexer digitaler Systeme in verschiedenen Anwendungen.
5. Welche Endanwendungen treiben die Nachfrage nach Luft- und Raumfahrt- und Verteidigungs-EMS an?
Die Nachfrage nach Luft- und Raumfahrt- und Verteidigungs-EMS wird von kritischen Endanwendungen wie Avioniksystemen, Radar- und Überwachungssystemen, Kommunikationssystemen und Navigationssystemen angetrieben. Diese Anwendungen erfordern spezialisierte Elektronikfertigungs- und Engineering-Dienstleistungen für optimale Leistung.
6. Welche Herausforderungen sind auf dem Markt für Luft- und Raumfahrt- und Verteidigungs-EMS vorherrschend?
Obwohl spezifische Einschränkungen nicht detailliert aufgeführt sind, navigiert der Markt für Elektronikfertigungsdienste für Luft- und Raumfahrt und Verteidigung typischerweise Herausforderungen im Zusammenhang mit strengen Qualitätsstandards, Sicherheitsprotokollen und langen Produktentwicklungszyklen. Diese Faktoren erfordern spezialisierte Expertise in der Elektronikfertigung und im Engineering-Service.