Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Was treibt das digitale Publizieren mit einer jährlichen Wachstumsrate von 11,4 % an? Marktdaten
Digitales Publizieren
Was treibt das digitale Publizieren mit einer jährlichen Wachstumsrate von 11,4 % an? Marktdaten
Digitales Publizieren by Art des Veröffentlichungswesens (Buchverlagswesen, Zeitungsverlagswesen, Magazinverlagswesen, Zeitschriftenverlagswesen, Content-Verlagswesen, Andere), by Inhaltsart (Textbasierte Inhalte, Audio-Inhalte, Video-Inhalte, Interaktive Inhalte, Multimedia-Inhalte, Infografiken, Andere), by Plattform (Webbasiert, Mobil, Desktop, Cloud, Plattformübergreifend, Andere), by Bereitstellungsmodus (Cloud-basiert, Vor Ort, Hybrid), by Anwendung (Nachrichtenveröffentlichung, Buchverlagswesen, Bildungsverlagswesen, Magazinverlagswesen, Unterhaltungsverlagswesen, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Norden, Rest von Europa), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest von Naher Osten und Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 11, 2026|Basisjahr : 2025|Seiten : 90
Wichtige Einblicke in den Markt für digitales Publizieren
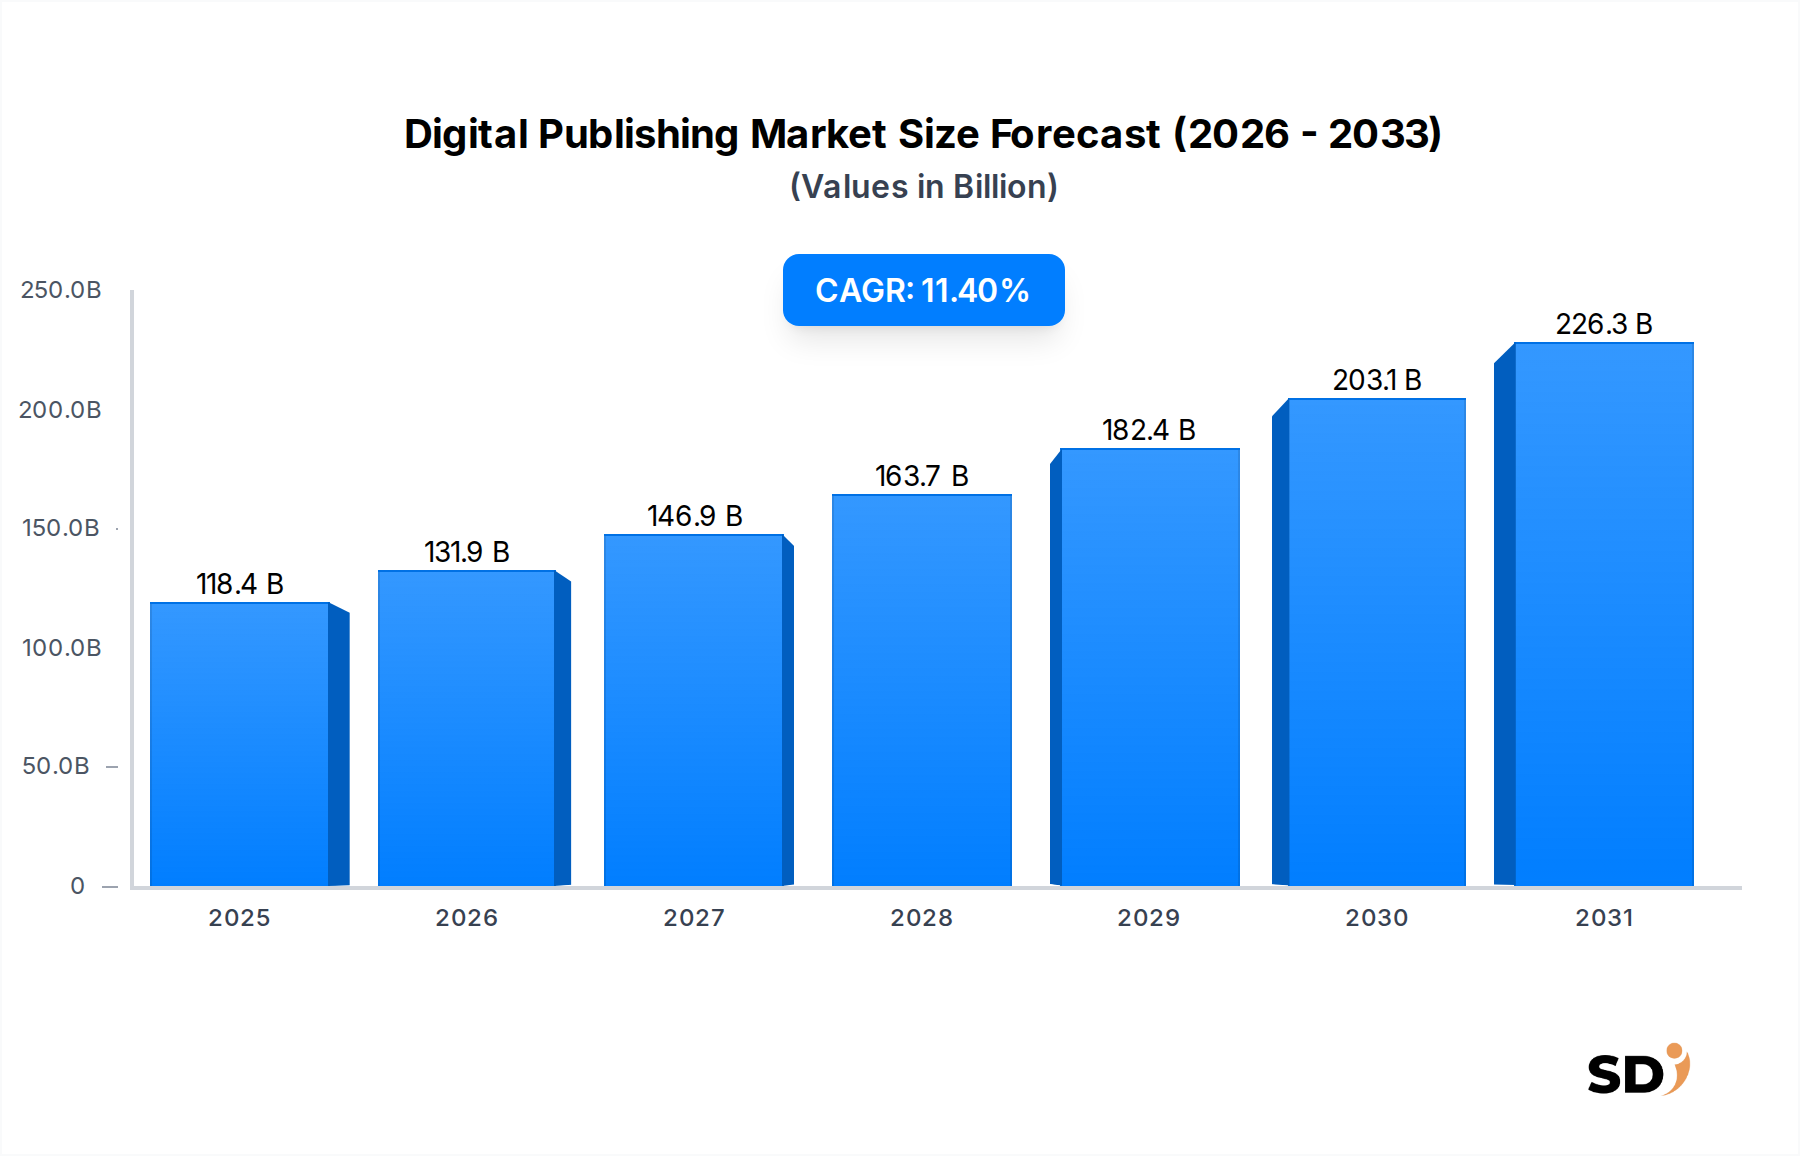
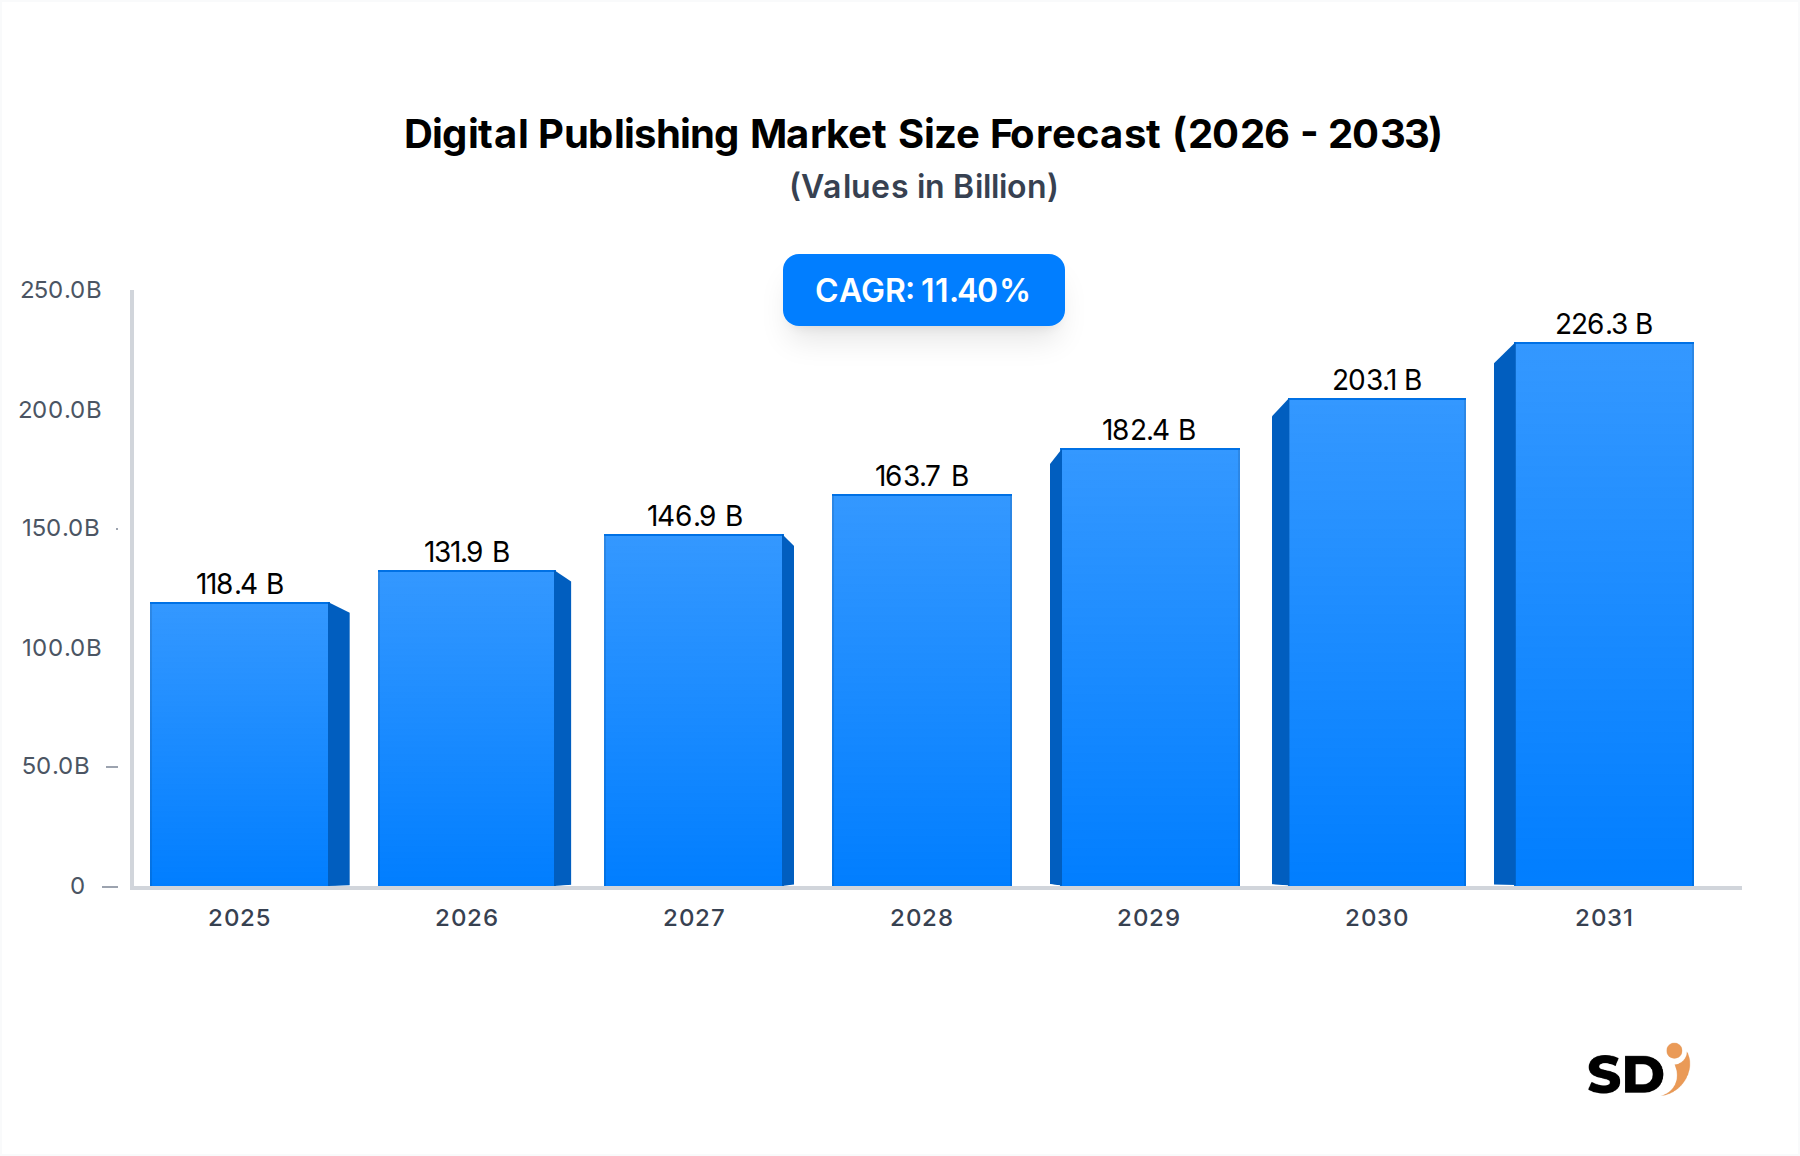
Der globale Markt für digitales Publizieren hatte im Jahr 2023 einen Wert von 118,41 Milliarden US-Dollar (ca. 108,4 Milliarden €) und zeigte eine robuste Expansion, angetrieben durch die beschleunigte digitale Transformation in den Medien-, Bildungs- und Unternehmenssektoren. Prognosen deuten auf eine erhebliche Wachstumstendenz hin, wobei erwartet wird, dass der Markt bis 2032 voraussichtlich etwa 314,9 Milliarden US-Dollar (ca. 288,1 Milliarden €) erreichen wird, was einer überzeugenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4 % im Prognosezeitraum entspricht. Dieses signifikante Wachstum wird hauptsächlich durch die zunehmende Internetdurchdringung weltweit, die weit verbreitete Verbreitung von Smartphones und Tablets sowie einen tiefgreifenden Wandel in der Konsumpräferenz von traditionellen Printmedien zu digitalen Formaten angekurbelt. Wichtige Nachfragetreiber sind der steigende Bedarf an zugänglichen Inhalten nach Bedarf (on-demand), die Verbreitung digitaler Bildungsressourcen und Fortschritte bei interaktiven Content-Technologien.
Digitales Publizieren Marktgröße (in Billion)
250.0B
200.0B
150.0B
100.0B
50.0B
0
118.4 B
2025
131.9 B
2026
146.9 B
2027
163.7 B
2028
182.4 B
2029
203.1 B
2030
226.3 B
2031
Makro-Wachstumstreiber wie die zunehmende Integration künstlicher Intelligenz (KI) zur Personalisierung von Inhalten, der Aufstieg von Abonnementmodellen für Nachrichten und Unterhaltung sowie die verbesserten Fähigkeiten der plattformübergreifenden Content-Bereitstellung wirken als entscheidende Beschleuniger. Der Markt für Cloud Computing spielt eine zentrale Rolle, indem er skalierbare Infrastrukturen für die Speicherung, Bereitstellung und Verwaltung von Inhalten bietet, wodurch Betriebskosten gesenkt und die globale Zugänglichkeit verbessert werden. Darüber hinaus hat die Notwendigkeit von Fernlern- und Arbeitsumgebungen, die durch jüngste globale Ereignisse erheblich verstärkt wurde, den E-Learning-Markt und damit die Nachfrage nach digitalen Lehrbüchern, Zeitschriften und anderen Bildungsmaterialien angekurbelt. Der zukunftsorientierte Ausblick des Marktes bleibt äußerst optimistisch, gekennzeichnet durch kontinuierliche Innovationen bei Inhaltsformaten, Bereitstellungsmechanismen und Monetarisierungsstrategien, wodurch sich digitales Publizieren als Eckpfeiler der globalen Informationswirtschaft positioniert.
Dominierendes Segment nach Veröffentlichungstyp im Markt für digitales Publizieren
Innerhalb der vielschichtigen Landschaft des Marktes für digitales Publizieren sticht das Segment des Marktes für Buchveröffentlichungen als dominante Kraft hervor und trägt einen erheblichen Anteil zum Gesamtumsatz bei. Dieses Segment umfasst ein breites Spektrum digitaler Bücher, darunter E-Books, Hörbücher und erweiterte interaktive Bücher in verschiedenen Genres wie Belletristik, Sachbücher, akademische und Fachliteratur. Seine Dominanz ist auf mehrere intrinsische Faktoren zurückzuführen. Historisch gesehen ist das Lesen von Büchern eine tief verwurzelte kulturelle Praxis, und der digitale Übergang hat seine Zugänglichkeit und Bequemlichkeit nur noch verbessert. Die weit verbreitete Verbreitung von E-Readern, Tablets und Smartphones hat den Zugang zu riesigen Bibliotheken digitaler Inhalte demokratisiert, oft zu einem niedrigeren Preis als ihre physischen Gegenstücke, was die Nachfrage stimuliert.
Das Bildungs-Publishing, ein kritisches Untersegment des Buchverlagsmarktes, hat ein immenses Wachstum erfahren, insbesondere mit der Verbreitung von Online-Lernplattformen und Fernunterrichtsinitiativen. Institutionen und Studenten verlassen sich zunehmend auf digitale Lehrbücher und akademische Zeitschriften wegen ihrer umfassenden Funktionen, Durchsuchbarkeit und oft auch integrierten Multimedia-Inhalte. Wichtige Akteure wie Pearson und Wiley haben ihre umfangreichen akademischen Kataloge erfolgreich in digitale Formate überführt und treiben Innovationen im Markt für Bildungstechnologie voran. Darüber hinaus hat der Aufstieg von Hörbüchern, unterstützt durch Plattformen von Unternehmen wie Amazon (Audible) und Rakuten Kobo, eine neue demografische Gruppe von Verbrauchern erschlossen, die den auditiven Konsum von Inhalten bevorzugen, was die Umsatzströme innerhalb dieses Segments weiter diversifiziert. Die Einfachheit des Self-Publishing, erleichtert durch Plattformen wie Amazon Kindle Direct Publishing und Apple Books for Authors, hat ebenfalls zu einer Explosion unabhängiger Inhalte beigetragen und das Segment dynamischer und wettbewerbsfähiger gemacht.
Während der Markt für Magazinveröffentlichungen und der Zeitungsmarkt ebenfalls bedeutende digitale Veränderungen erfahren haben, oft durch die Übernahme von Abonnementmodellen und interaktiven Elementen, sorgen die schiere Menge und die anhaltende Nachfrage nach buchlangen Inhalten, sowohl im Bildungs- als auch im Unterhaltungsbereich, für die führende Position des Buchverlagsmarktes. Seine robuste Infrastruktur, etablierte Monetarisierungsmodelle und kontinuierliche technologische Fortschritte, einschließlich der Integration von Augmented Reality und anderen Funktionen aus dem Markt für interaktive Inhalte, sichern seine anhaltende Dominanz und sein Wachstum innerhalb des breiteren Marktes für digitales Publizieren.
Schlüsselwachstumstreiber im Markt für digitales Publizieren
Die robuste Expansion des Marktes für digitales Publizieren wird durch mehrere kritische Wachstumstreiber untermauert, die jeweils die Marktdynamik quantitativ beeinflussen. Erstens wirkt das exponentielle Wachstum der globalen Internetdurchdringung und der Verbreitung von Smart-Geräten als grundlegender Treiber. Im Jahr 2023 sind weltweit über 5,3 Milliarden Menschen Internetnutzer, wobei die Smartphone-Penetration in vielen entwickelten Volkswirtschaften 80 % übersteigt. Diese Allgegenwart vernetzter Geräte übersetzt sich direkt in einen größeren adressierbaren Markt für digitale Inhalte und fördert das Wachstum des Mobile Application Market für den Konsum und die Verbreitung von Inhalten.
Zweitens treibt die steigende Nachfrage nach On-Demand- und personalisierten Inhalten den Markt erheblich an. Verbraucher suchen zunehmend nach sofortigem Zugang zu maßgeschneiderten Informationen und Unterhaltung. Dieser Trend zeigt sich in einem konsistenten jährlichen Anstieg von 15–20 % bei Abonnements für digitale Nachrichten-, Magazin- und Buchdienste in den letzten fünf Jahren. Verlage nutzen Datenanalysen und KI, um hochgradig personalisierte Erlebnisse zu bieten und das Engagement und die Monetarisierung durch die Integration von Funktionen des Marktes für interaktive Inhalte zu verbessern. Der Trend zu abonnementbasierten Modellen für verschiedene digitale Inhaltstypen verstärkt diesen Trend und sichert wiederkehrende Einnahmeströme.
Drittens wirken die inhärente Kosteneffizienz und die verbesserte Zugänglichkeit digitaler Formate gegenüber traditionellen Printmedien als starke Katalysatoren. Digitale Inhalte eliminieren Druck-, Versand- und Lagerkosten, wodurch Verlage Inhalte zu niedrigeren Preisen anbieten und gleichzeitig höhere Margen erzielen können. Dieser Kostenvorteil, kombiniert mit der sofortigen globalen Verbreitung, macht digitales Publizieren zu einem attraktiven Angebot. Darüber hinaus war das Wachstum des E-Learning-Marktes ein bedeutender Treiber, wobei die weltweite Online-Bildungsbeteiligung zwischen 2020 und 2023 um etwa 18 % jährlich zunahm. Dieser Anstieg steigert direkt die Nachfrage nach digitalen Lehrbüchern, akademischen Zeitschriften und ergänzenden Bildungsressourcen und verankert digitales Publizieren fest im pädagogischen Rahmen.
Wettbewerbslandschaft des Marktes für digitales Publizieren
Der Markt für digitales Publizieren ist durch eine dynamische und vielfältige Wettbewerbslandschaft gekennzeichnet, die etablierte Tech-Giganten, traditionelle Verlage, die sich digital wandeln, und agile Content-Technologieanbieter umfasst. Innovationen in den Bereichen Content-Erstellung, -Vertrieb und -Monetarisierungsstrategien sind entscheidend für die Marktanteilserhaltung.
Amazon: Eine dominante Kraft durch seine Kindle-Plattform für E-Books und Audible für Hörbücher. Amazon nutzt sein riesiges E-Commerce-Ökosystem und seine Logistik, um eine unvergleichliche Auswahl und ein Vertriebsnetz zu bieten, was es zu einem zentralen Akteur im Buchverlagsmarkt macht.
Google: Mit Google Books, Google Play Newsstand und verschiedenen Content-Discovery-Diensten fungiert Google als wichtiger Aggregator und Distributor digitaler Inhalte und nutzt seine Dominanz in Suchmaschinen, um die Auffindbarkeit von Inhalten zu fördern.
Apple: Über Apple Books und Apple News bietet Apple ein kuratiertes Content-Ökosystem, das sich in erster Linie an seine umfangreiche Hardware-Nutzerbasis richtet, mit Fokus auf ein erstklassiges Benutzererlebnis und nahtlose Integration über seine Geräte hinweg.
Adobe: Als grundlegender Technologieanbieter bietet Adobe eine Suite von Creative Cloud-Tools, die für die Erstellung, Bearbeitung und Veröffentlichung digitaler Inhalte unerlässlich sind und sowohl kleinen Erstellern als auch großen Unternehmen bei der Verwaltung ihrer Bedürfnisse im Content Management Market unterstützen.
Rakuten Kobo: Als dedizierte E-Reading-Plattform bietet Kobo eine breite Palette von E-Books und E-Readern und konkurriert direkt mit Amazon, indem es sich auf ein reines digitales Leseerlebnis und die internationale Marktdurchdringung konzentriert.
Ingram Content Group: Ein führendes Unternehmen für Content-Infrastruktur und -Distribution. Ingram bietet Verlagen umfassende Dienstleistungen, einschließlich Print-on-Demand, Digital Asset Management und globale Vertriebslösungen.
RELX Group: Ein globaler Anbieter von informationsbasierten Analyse- und Entscheidungstools, der hauptsächlich wissenschaftliche, technische und medizinische Märkte durch sein breites Portfolio an digitalen Zeitschriften und Datenbanken bedient.
Pearson: Ein globales Bildungsunternehmen. Pearson ist ein bedeutender Akteur im Markt für Bildungstechnologie und bietet digitale Lehrbücher, Online-Lernplattformen und Bewertungstools, die die digitale Transformation des Lernens vorantreiben.
Wiley: Ähnlich wie Pearson konzentriert sich Wiley auf akademische und Fachveröffentlichungen und liefert digitale Bildungsressourcen, Zeitschriften und Inhalte zur beruflichen Weiterentwicklung in verschiedenen wissenschaftlichen und technischen Bereichen.
Springer Nature: Ein prominenter Wissenschaftsverlag. Springer Nature ist auf wissenschaftliche, technische und medizinische (STM) Forschung spezialisiert und bietet eine riesige Sammlung digitaler Zeitschriften, Bücher und Datenbanken für Forscher und Institutionen weltweit.
Aktuelle Entwicklungen & Meilensteine im Markt für digitales Publizieren
Aktuelle Entwicklungen auf dem Markt für digitales Publizieren unterstreichen einen starken Fokus auf technologische Integration, Content-Diversifizierung und strategische Partnerschaften, die Innovationen vorantreiben und die Marktreichweite erweitern.
April 2023: Adobe kündigte signifikante Updates für seine Creative Cloud-Suite an, die fortschrittliche KI-Funktionen für generatives Design und Content-Bearbeitung integrieren und den Workflow zur Erstellung digitaler Inhalte für Verlage optimieren.
Juli 2023: Amazon erweiterte seinen Kindle Unlimited-Abonnementdienst auf mehrere neue aufstrebende Märkte und fügte einen umfangreichen Katalog von Inhalten in lokaler Sprache hinzu, mit dem Ziel, weltweit neue Leserdemografien zu erschließen.
Oktober 2023: Google führte verbesserte Funktionen für seine Algorithmen zur Entdeckung digitaler Nachrichten und Bücher ein und nutzte fortschrittliches maschinelles Lernen, um personalisiertere Content-Empfehlungen zu geben und das Nutzerengagement zu verbessern.
Januar 2024: Pearson investierte strategisch in ein Ed-Tech-Startup, das sich auf adaptive Lernplattformen spezialisiert hat, und bekräftigte sein Engagement für Innovationen im E-Learning-Markt und personalisierte Bildungsangebote.
März 2024: Springer Nature startete eine bedeutende Initiative zur Erweiterung seines Portfolios an Open-Access-Zeitschriften, als Reaktion auf weltweite Forderungen nach zugänglicherer wissenschaftlicher Forschung und zur Förderung einer breiteren Wissensverbreitung.
Mai 2024: Verschiedene unabhängige Verlage und Plattformen berichteten über einen Anstieg der Einnahmen aus interaktiven digitalen Magazinen um 25 % im Jahresvergleich, was auf einen wachsenden Konsumentenappetit für reichhaltige Multimedia-Content-Erlebnisse hinweist.
Juni 2024: Rakuten Kobo enthüllte seine neueste Generation von E-Readern mit verbesserter E-Ink-Technologie und längerer Akkulaufzeit, mit dem Ziel, das dedizierte digitale Leseerlebnis zu verbessern und neue Nutzer zu gewinnen.
Regionale Marktaufschlüsselung für den Markt für digitales Publizieren
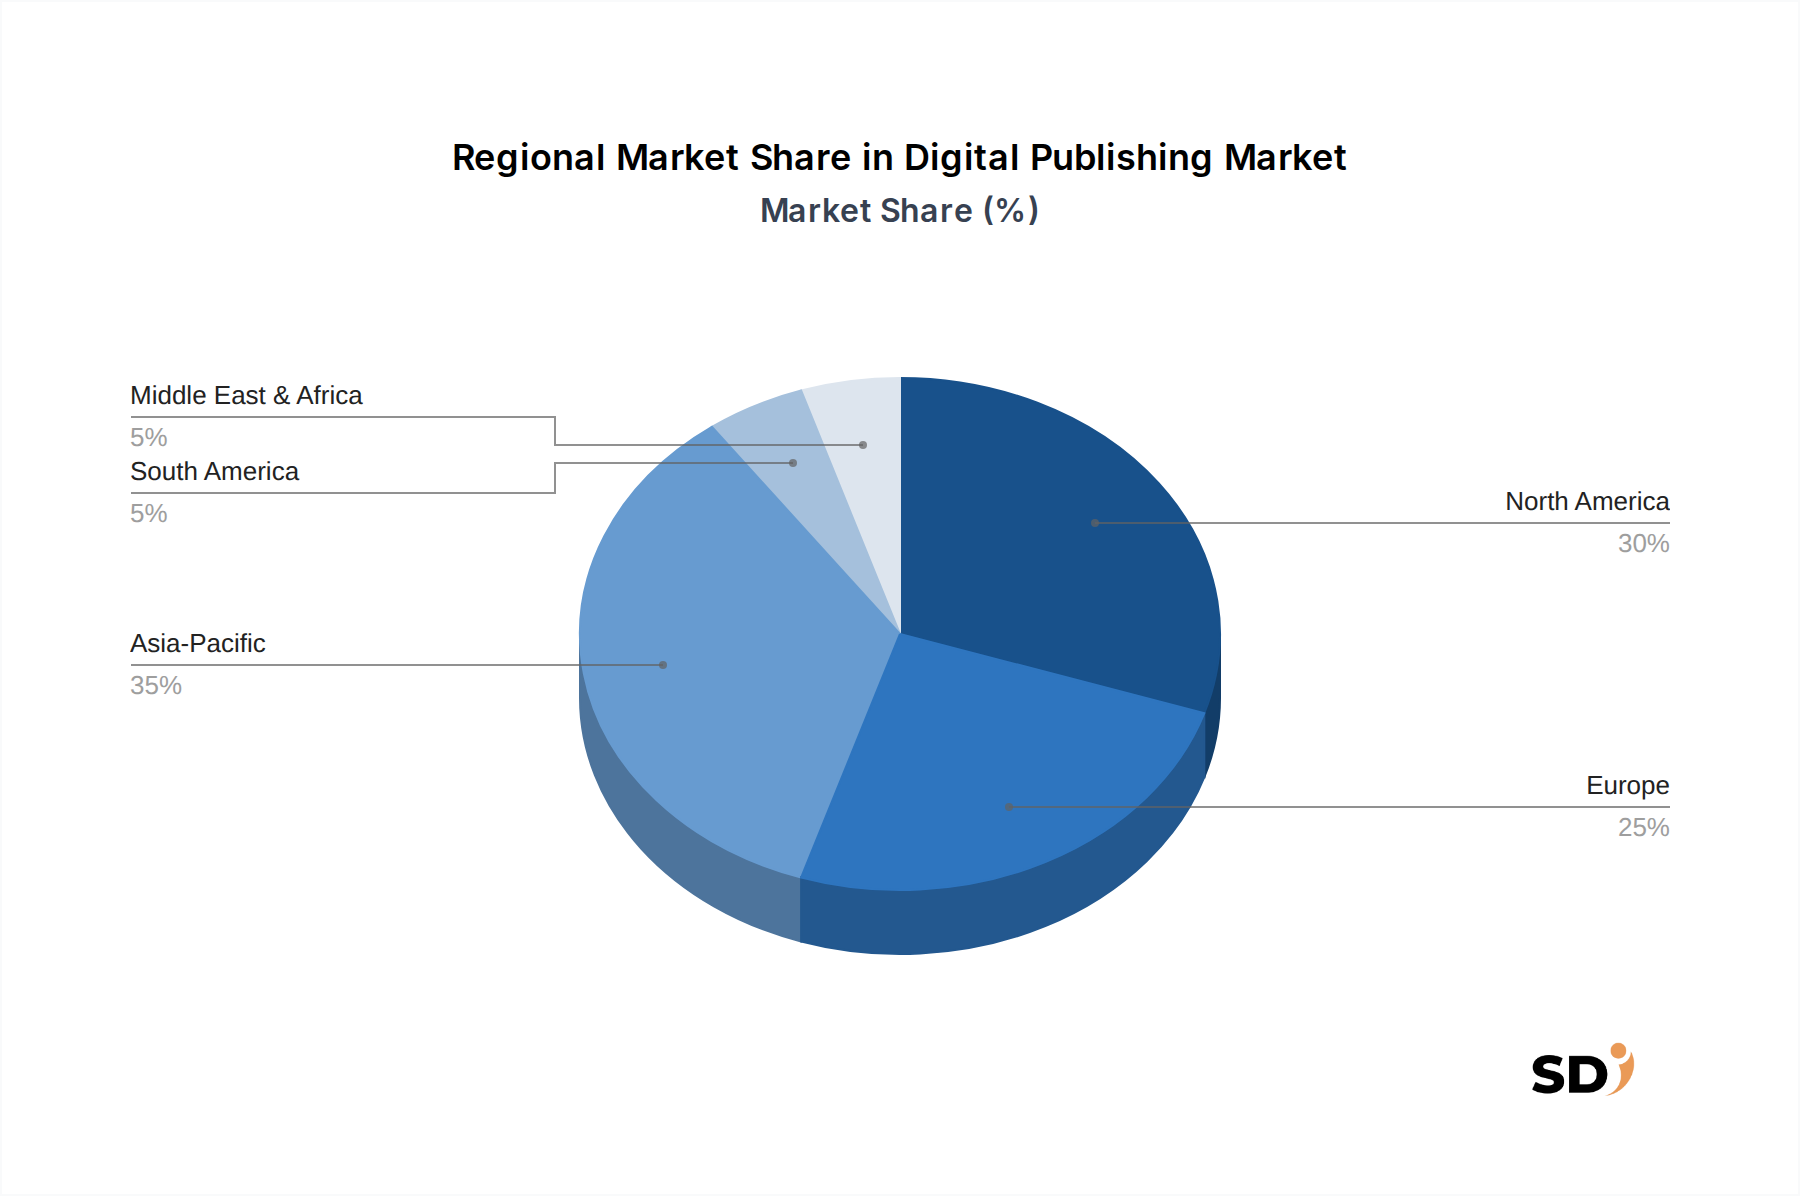
Der Markt für digitales Publizieren weist unterschiedliche regionale Dynamiken auf, die durch unterschiedliche Niveaus an digitaler Kompetenz, Internetdurchdringung, Content-Präferenzen und regulatorische Umgebungen beeinflusst werden. Nordamerika und Europa repräsentieren derzeit die größten Umsatzanteile, während der asiatisch-pazifische Raum für das schnellste Wachstum gerüstet ist.
Nordamerika hält den größten Anteil am Markt für digitales Publizieren und macht etwa 35 % des globalen Umsatzes aus. Diese Dominanz ist auf die hohe Internet- und Smartphone-Penetration, einen ausgereiften Buchverlagsmarkt und Magazinverlagsmarkt, eine starke Verbraucherkaufkraft und die Präsenz großer digitaler Publishing-Plattformen und Content-Anbieter zurückzuführen. Die Region weist eine CAGR von etwa 9,5 % auf, angetrieben durch kontinuierliche Innovationen bei interaktiven Inhalten und die weit verbreitete Annahme digitaler Bildungsressourcen.
Europa hält den zweitgrößten Anteil mit rund 28 % und einer prognostizierten CAGR von etwa 10,0 %. Länder wie das Vereinigte Königreich, Deutschland und Frankreich sind bedeutende Beitragszahler, die sich durch eine hochentwickelte digitale Infrastruktur und eine hohe Nachfrage nach diversifizierten digitalen Inhalten, einschließlich Nachrichten, akademischen Zeitschriften und Unterhaltung, auszeichnen. Die robusten regulatorischen Rahmenbedingungen der Region für Datenschutz und geistiges Eigentum prägen ebenfalls den Markt.
Asien-Pazifik wird als die am schnellsten wachsende Region identifiziert, mit einer prognostizierten CAGR von über 14,5 %. Obwohl sie derzeit einen kleineren Anteil von etwa 25 % hält, wird ihr Wachstum durch eine riesige Bevölkerung, die schnell zunehmende Internet- und Mobilfunknutzung (insbesondere in China und Indien) und eine wachsende Mittelschicht mit steigendem verfügbaren Einkommen angekurbelt. Regierungsinitiativen zur Förderung der digitalen Bildung und die Expansion lokaler Content-Ökosysteme sind wichtige Treiber für den Markt für Bildungstechnologie in dieser Region.
Südamerika und Naher Osten & Afrika (MEA) repräsentieren aufstrebende Märkte, die zusammen etwa 12 % des globalen Marktes ausmachen. Südamerika wird voraussichtlich mit einer CAGR von etwa 11,0 % wachsen, angetrieben durch die zunehmende Smartphone-Penetration und die Nachfrage nach lokalisierten digitalen Inhalten. MEA profitiert mit einer geschätzten CAGR von 12,0 % von Initiativen zur digitalen Transformation und Investitionen in Bildungstechnologie, obwohl Infrastrukturherausforderungen und unterschiedliche regulatorische Landschaften einzigartige Marktdynamiken darstellen.
Nachhaltigkeits- & ESG-Druck auf den Markt für digitales Publizieren
Der Markt für digitales Publizieren weist von Natur aus ein starkes Nachhaltigkeitsprofil im Vergleich zu traditionellen Printmedien auf, hauptsächlich durch die deutliche Reduzierung des Papierverbrauchs, von Druckchemikalien und von transportbedingten CO2-Emissionen. Dieser inhärente Vorteil positioniert die Branche günstig unter der ökologischen, sozialen und Governance-Prüfung (ESG). Nachhaltigkeitsdruck beeinflusst jedoch zunehmend seine operativen und strategischen Entscheidungen.
Umweltaspekte konzentrieren sich nun auf den Energieverbrauch der digitalen Infrastruktur. Die riesigen Rechenzentren, die den Markt für Cloud Computing untermauern, wo digitale Inhalte gespeichert und bereitgestellt werden, verbrauchen beträchtliche Elektrizität. Verlage bewerten ihre Cloud-Anbieter zunehmend anhand von Verpflichtungen zu erneuerbaren Energien und Energieeffizienz. Es gibt auch einen wachsenden Schwerpunkt auf Kreislaufwirtschaftsprinzipien in Bezug auf den Lebenszyklus von digitalen Lesegeräten und zugehöriger Hardware. Unternehmen erforschen nachhaltige Herstellungspraktiken für E-Reader und Tablets sowie Initiativen zum Recycling von Geräten, um Elektroschrott zu minimieren.
Soziale Aspekte im ESG-Rahmen für digitales Publizieren konzentrieren sich auf Zugänglichkeit, Vielfalt und ethische Inhalte. Verlage stehen unter dem Druck, sicherzustellen, dass digitale Inhalte für Menschen mit Behinderungen zugänglich sind (z. B. Kompatibilität mit Screenreadern, anpassbare Schriftarten). Die Förderung vielfältiger Stimmen und inklusiver Inhalte, frei von Voreingenommenheit oder Fehlinformationen, ist ebenfalls von größter Bedeutung. Governance fordert Transparenz bei Datenschutz (z. B. DSGVO-Konformität), Content-Moderationsrichtlinien und ethischer KI-Nutzung, insbesondere da Personalisierungsalgorithmen immer ausgefeilter werden. ESG-Investoren prüfen zunehmend die Verpflichtungen der Verlage zu diesen Prinzipien, was die Investitionsströme und die Unternehmensreputation im Markt für digitales Publizieren beeinflusst.
Export-, Handelsfluss- & Zolltarifauswirkungen auf den Markt für digitales Publizieren
Der Markt für digitales Publizieren agiert in einem weitgehend grenzenlosen globalen Umfeld, das traditionelle Handelshemmnisse wie Zölle und Zölle, die physische Güter betreffen, erheblich mildert. Stattdessen wird der grenzüberschreitende Fluss digitaler Inhalte hauptsächlich durch Rechte an geistigem Eigentum (IP), Anforderungen an die Datenlokalisierung und Geo-Blocking-Praktiken beeinflusst, anstatt durch herkömmliche Handelspolitik.
Wichtige Handelskorridore sind weniger physische Routen als vielmehr digitale Netzwerke, wobei Content-Plattformen mit Sitz in Regionen wie Nordamerika (z. B. Amazon, Google, Apple) digitale Inhalte effektiv global an Verbraucher in allen anderen Regionen "exportieren". Diese Plattformen dienen als zentrale Knotenpunkte für den Content Management Market und ermöglichen eine sofortige weltweite Verbreitung. Führende Importländer sind im Wesentlichen diejenigen mit hoher Internetdurchdringung und digitalem Content-Konsum, wie die Vereinigten Staaten, China, Indien und Länder in ganz Europa.
Nicht-tarifäre Handelshemmnisse manifestieren sich hauptsächlich als regulatorische Hürden. Gesetze zur Datenlokalisierung schreiben beispielsweise vor, dass bestimmte Daten innerhalb der Grenzen eines Landes gespeichert werden müssen, was für globale Verlage Investitionen in lokale Infrastrukturen erfordern kann. Geo-Blocking, oft bedingt durch Lizenzvereinbarungen oder regionale Marktstrategien, schränkt den Zugang zu bestimmten Inhalten auf der Grundlage des geografischen Standorts ein. Darüber hinaus stellen unterschiedliche Gesetze zum Schutz geistigen Eigentums in verschiedenen Rechtssystemen Herausforderungen dar und erfordern von Verlagen die Navigation durch komplexe internationale Urheberrechtsrahmen. Jüngste Auswirkungen der Handelspolitik, wie die sich entwickelnden Digital Services Taxes in verschiedenen Ländern, stellen eine neue Form von "Zoll" auf digitale Einnahmen dar, die die Rentabilität und die operative Strategie globaler digitaler Verlage direkt beeinflusst, indem sie potenziell die Kosten grenzüberschreitender digitaler Transaktionen erhöht.
Digitale Publishing-Segmentierung
1. Veröffentlichungstyp
1.1. Buchveröffentlichungen
1.2. Zeitungsveröffentlichungen
1.3. Magazinveröffentlichungen
1.4. Zeitschriftenveröffentlichungen
1.5. Content-Veröffentlichungen
1.6. Andere
2. Inhaltstyp
2.1. Textbasierte Inhalte
2.2. Audioinhalte
2.3. Videoinhalte
2.4. Interaktive Inhalte
2.5. Multimedia-Inhalte
2.6. Infografiken
2.7. Andere
3. Plattform
3.1. Webbasiert
3.2. Mobil
3.3. Desktop
3.4. Cloud
3.5. Plattformübergreifend
3.6. Andere
4. Bereitstellungsmodus
4.1. Cloud-basiert
4.2. On-Premises
4.3. Hybrid
5. Anwendung
5.1. Nachrichtenveröffentlichungen
5.2. Buchveröffentlichungen
5.3. Bildungsveröffentlichungen
5.4. Magazinveröffentlichungen
5.5. Unterhaltungsveröffentlichungen
5.6. Andere
Digitale Publishing-Segmentierung Nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest von Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für digitales Publizieren ist ein integraler Bestandteil der europäischen Digitalisierungslandschaft und profitiert von einer starken industriellen Basis und einer hoch entwickelten digitalen Infrastruktur. Obwohl spezifische Zahlen für den deutschen Markt im vorliegenden Bericht nicht detailliert aufgeführt sind, kann der Wert des deutschen Segments im Kontext des europäischen Marktes von etwa 28 % des globalen Umsatzes (geschätzt auf über 80 Milliarden € im Jahr 2023) abgeleitet werden. Deutschland weist eine überdurchschnittliche Internetdurchdringung und eine hohe Akzeptanz von Smartphones und Tablets auf, was ideale Voraussetzungen für digitale Inhalte schafft. Die Nachfrage nach digitalen Büchern, akademischen Zeitschriften und E-Learning-Materialien ist hoch, angetrieben durch ein starkes Bildungssystem und eine gut etablierte wissenschaftliche Forschungsgemeinschaft. Branchenführer wie die RELX Group und Springer Nature sind in Deutschland aktiv und bedienen den wissenschaftlichen und technischen Sektor mit digitalen Fachpublikationen. Pearson und Wiley sind ebenfalls stark im Bildungsbereich vertreten, und ihre deutschen Tochtergesellschaften oder Niederlassungen bieten eine breite Palette digitaler Lernlösungen an. Die regulatorische Landschaft in Deutschland ist durch strenge Datenschutzgesetze wie die DSGVO (Datenschutz-Grundverordnung) geprägt, die für alle Unternehmen, die digitale Inhalte anbieten und Nutzerdaten verarbeiten, von zentraler Bedeutung sind. Darüber hinaus spielen Qualitätsstandards, die oft durch anerkannte Institutionen wie TÜV geprüft werden, eine Rolle bei der Gewährleistung der Zuverlässigkeit und Sicherheit digitaler Produkte und Dienstleistungen. Der Vertrieb erfolgt über etablierte Online-Plattformen, eigene Verlagswebsites und zunehmend über Partner im E-Commerce. Verbraucher in Deutschland legen Wert auf Qualität, Datenschutz und ein gutes Preis-Leistungs-Verhältnis, was dazu führt, dass Abonnementmodelle und digitale Bundles, die Mehrwert bieten, an Beliebtheit gewinnen. Die starke Präsenz deutscher Verlage im traditionellen Buchmarkt, wie z.B. die Holtzbrinck Publishing Group, deutet auf ein starkes lokales Ökosystem hin, das sich auch im digitalen Sektor behauptet.
Tabelle 64: Rest von Asien-Pazifik Digitales Publizieren Umsatzprognose (million) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsmethodik zielt darauf ab, Echtzeit-Erkenntnisse direkt von wichtigen Branchenteilnehmern zu sammeln, die das Rückgrat unserer Marktanalyse bilden. Diese Phase macht etwa 75 % unseres gesamten Forschungsaufwands aus und stellt sicher, dass unsere Ergebnisse auf aktuellen Marktdynamiken und Expertenperspektiven beruhen. Wir führen umfangreiche qualitative und quantitative Interviews mit einer vielfältigen Gruppe von Stakeholdern entlang der Wertschöpfungskette des digitalen Verlagswesens durch.
Schwerpunkte während der Primärinterviews sind:
Validierung der Marktgröße und Annahmen zur Prognose.
Identifizierung aufkommender Trends, Chancen und Herausforderungen.
Analyse der Wettbewerbslandschaft und strategische Positionierung.
Regulatorische Auswirkungen und technologische Fortschritte.
Muster bei der Endnutzerakzeptanz und Nachfragetreiber für verschiedene Inhaltstypen und Plattformen.
Wir sprechen gezielt leitende Fachleute von den folgenden hochspezifischen Unternehmenstypen an und interviewen sie:
Digitale Buch- und Zeitschriftenverlage
Digitale Nachrichten- und Magazinplattformen
Anbieter von Bildungsmedienlösungen
Softwareanbieter für digitales Verlagswesen
Agenturen für interaktive Content-Entwicklung
Unser Interviewpanel umfasst spezifische Berufsbezeichnungen wie:
VP, Digitale Strategie & Innovation
Direktor für Content-Betrieb
Produktleiter, Digitale Verlagplattformen
Chief Commercial Officer (CCO)
Diese robuste Primärdatenerfassung ist entscheidend für die Verfeinerung unserer Marktschätzungen und die Bereitstellung eines differenzierten Verständnisses der digitalen Verlagslandschaft.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
VP, Digitale Strategie & Innovation
35%
Direktor für Content-Betrieb
30%
Produktleiter, Digitale Verlagplattformen
20%
Chief Commercial Officer (CCO)
15%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Digitale Buch- und Zeitschriftenverlage
30%
Digitale Nachrichten- und Magazinplattformen
25%
Anbieter von Bildungsmedienlösungen
20%
Softwareanbieter für digitales Verlagswesen
15%
Agenturen für interaktive Content-Entwicklung
10%
Sekundärforschung & Branchen-Benchmarking
Ergänzend zu unserer Primärforschung macht die Sekundärforschung etwa 25 % unserer Methodik aus und liefert grundlegende Daten, validiert Primärergebnisse und bietet einen breiteren Branchenkontext. Unser umfassendes Sekundärforschungsgerüst gewährleistet einen strengen und zuverlässigen Datenerfassungsprozess.
Zu den wichtigsten genutzten Quellen gehören:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers und PitchBook für Unternehmensprofile, finanzielle Leistung und Investitionstrends.
Regierungsquellen (.Gov): Offizielle Regierungsveröffentlichungen, Wirtschaftsberichte und statistische Daten von nationalen und internationalen Stellen. (z. B. US Census Bureau, Eurostat) (Beispiel-Ankerformat)
.Org-Quellen: Renommierte gemeinnützige Organisationen und akademische Einrichtungen, die Forschungsarbeiten und Berichte bereitstellen.
Branchenverbände: Daten und Einblicke von weltweit anerkannten Branchenverbänden im Bereich des digitalen Verlagswesens, wie z. B.:
International Publishers Association (IPA)
WAN-IFRA (World Association of News Publishers)
FIPP (Network for global media professionals)
Diese Phase umfasst auch die detaillierte Analyse von Jahresberichten von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriösen Branchenjournalen. Wir vermeiden sorgfältig Daten von anderen Marktforschungswebsites, um eine unabhängige Analyse und originelle Einblicke zu gewährleisten.
Nachfragemodellierung & Marktschätzung
Unsere Marktschätzung basiert auf einem zweigleisigen Ansatz, der sowohl Top-Down- als auch Bottom-Up-Methoden verwendet, die zur Erhöhung der Genauigkeit sorgfältig trianguliert werden.
Top-Down-Ansatz: Wir beginnen mit der Bewertung des gesamten adressierbaren Marktes auf Makroebene, wobei wir häufig globale Wirtschaftsindikatoren, Trends beim Konsum digitaler Inhalte und die gesamten Ausgaben für digitale Medien nutzen. Dies beinhaltet die Segmentierung des Marktes nach Geografie, Verlagstyp, Inhaltstyp und Plattform und die Anwendung relevanter Wachstumsraten und Penetrationsstatistiken.
Bottom-Up-Ansatz: Dieser granulare Ansatz aggregiert Daten aus einzelnen Marktsegmenten. Für den Markt des digitalen Verlagswesens umfassen die wichtigsten Metriken und Variablen für die Bottom-Up-Marktgrößenberechnung:
Anzahl der digitalen Abonnements (nach Inhaltstyp und Plattform)
Durchschnittlicher Umsatz pro Nutzer (ARPU) für digitale Content-Angebote
Volumen der verkauften/vertriebenen digitalen Inhaltseinheiten (z. B. E-Books, digitale Magazinausgaben)
Jährliche Lizenzumsätze für Software und Plattformen für digitales Verlagswesen
Diese unabhängigen Schätzungen werden dann durch mehrstufige Datentriangulation, die Einbeziehung von Erkenntnissen aus Primärinterviews, Sekundärquellen und unseren proprietären Nachfragemodellen, abgeglichen und validiert. Dieser iterative Prozess ermöglicht es uns, Diskrepanzen zu beheben und zu einer robusten Marktgröße und Prognose zu gelangen.
Daten-Genauigkeit & Qualitätsprüfung
Unser Engagement für Datenintegrität hat oberste Priorität. Jeder Marktbericht durchläuft einen strengen, mehrstufigen Prozess zur Überprüfung der Daten-Genauigkeit und Qualität, um die Zuverlässigkeit und Gültigkeit unserer Ergebnisse zu gewährleisten. Wir garantieren eine geschätzte Daten-Genauigkeit von 85-90 % für alle unsere Prognosen.
Wichtige Elemente unseres Qualitätssicherungsprozesses umfassen:
Kreuzvalidierung: Primärdaten werden systematisch mit Sekundärquellen und umgekehrt abgeglichen.
Experten-Panel-Überprüfung: Ergebnisse und Methodiken werden von einem internen Panel aus erfahrenen Analysten und externen Fachexperten geprüft.
Statistische Analyse: Fortschrittliche statistische Werkzeuge werden eingesetzt, um Ausreißer und Korrelationen zu identifizieren und die Datenkonsistenz zu gewährleisten.
Modell-Sensitivitätsanalyse: Unsere Prognosemodelle werden einer Sensitivitätsanalyse unterzogen, um die Auswirkungen unterschiedlicher Annahmen auf die endgültigen Marktschätzungen zu verstehen.
Echtzeit-Aktualisierungen: Um höchste Relevanz zu gewährleisten, wird jeder Bericht bis zum Kaufdatum kontinuierlich aktualisiert und spiegelt die neuesten Marktentwicklungen, Fusionen, Übernahmen, technologischen Veränderungen und regulatorischen Änderungen wider.
Dieser sorgfältige Ansatz stellt sicher, dass unsere Kunden die aktuellsten, genauesten und aufschlussreichsten Marktdaten erhalten, die fundierte strategische Entscheidungen ermöglichen.
Häufig gestellte Fragen
1. Welche Region führt den Markt für digitales Publizieren an und warum?
Der asiatisch-pazifische Raum dominiert den Markt für digitales Publizieren aufgrund riesiger Nutzerbasen in China und Indien, der zunehmenden Internetdurchdringung und der mobil-ersten Content-Konsumstrategien. Die rasante Digitalisierung in verschiedenen Sektoren beschleunigt seinen Marktanteil weiter.
2. Wie entwickeln sich die Konsumgewohnheiten beim digitalen Content-Konsum?
Verbraucher bevorzugen zunehmend Multimedia- und interaktive Inhalte gegenüber traditionellen textbasierten Formaten und tendieren zu Abonnementmodellen für den Zugang. Mobile Plattformen sind die primären Konsumkanäle, die sich auf Content-Bereitstellung und Monetarisierungsstrategien auswirken.
3. Was sind die wichtigsten Segmente, die das Wachstum des digitalen Publizierungsmarktes vorantreiben?
Zu den wichtigsten Segmenten gehören Buchverlagswesen, Zeitungsverlagswesen und Bildungsverlagswesen, die durch den Wandel zu digitalen Plattformen vorangetrieben werden. Auch Inhaltsarten wie Audio- und Video-Inhalte erfahren eine bedeutende Verbreitung.
4. Welche Endverbraucherindustrien zeigen die stärkste Nachfrage nach digitalen Publishing-Lösungen?
Nachrichten-, Buch- und Bildungsverlagsanwendungen sind wichtige Nachfragetreiber, neben dem Unterhaltungsverlagswesen. Die Nachfrage wächst, da Branchen vom Druck auf Cloud-basierte und mobile Bereitstellungsmodi für eine breitere Reichweite und Zugänglichkeit migrieren.
5. Wo befinden sich die am schnellsten wachsenden Chancen auf dem Markt für digitales Publizieren?
Schwellenländer im asiatisch-pazifischen Raum, insbesondere Südostasien und Indien, bieten aufgrund der expandierenden Internetinfrastruktur und einer jungen, digital-affinen Bevölkerung rasantes Wachstum. Nordafrika und Teile Südamerikas zeigen ebenfalls zunehmende digitale Adoptionsraten.
6. Welche wichtigen Überlegungen zur Lieferkette gibt es für digitales Publizieren?
Die Lieferkette für digitales Publizieren konzentriert sich hauptsächlich auf Content-Erstellung, Plattformentwicklung und Distributionsinfrastruktur und weniger auf physische Rohstoffe. Zu den wichtigsten Überlegungen gehören die Skalierung der Cloud-Infrastruktur, das digitale Rechtemanagement und robuste Content-Delivery-Netzwerke für globale Reichweite.