Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Indischer Markt für Monokartons: Wichtige Trends & 8,93 Mrd. USD bis 2029
mono kartons indien 2029
Indischer Markt für Monokartons: Wichtige Trends & 8,93 Mrd. USD bis 2029
mono kartons indien 2029 by Anwendung, by Typen, by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Restlicher Naher Osten und Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 26, 2026|Basisjahr : 2025|Seiten : 122
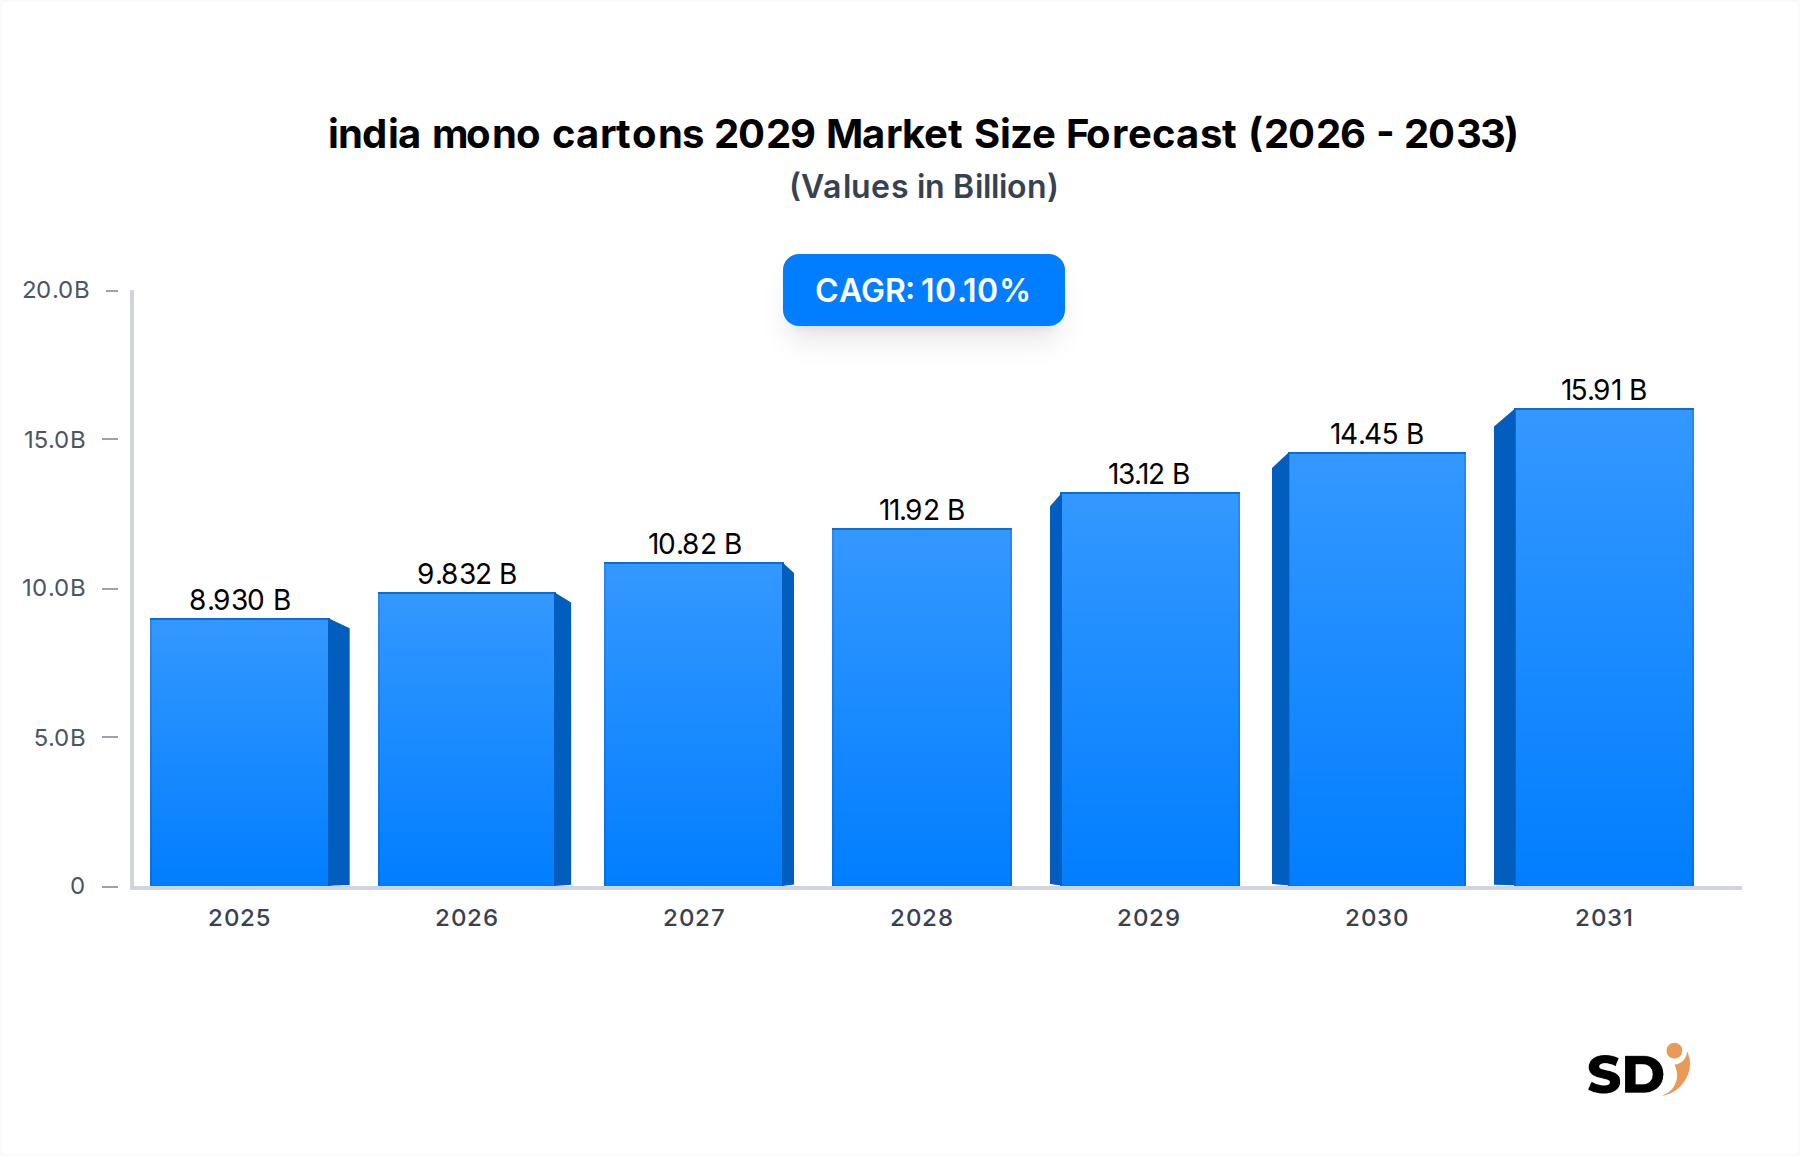
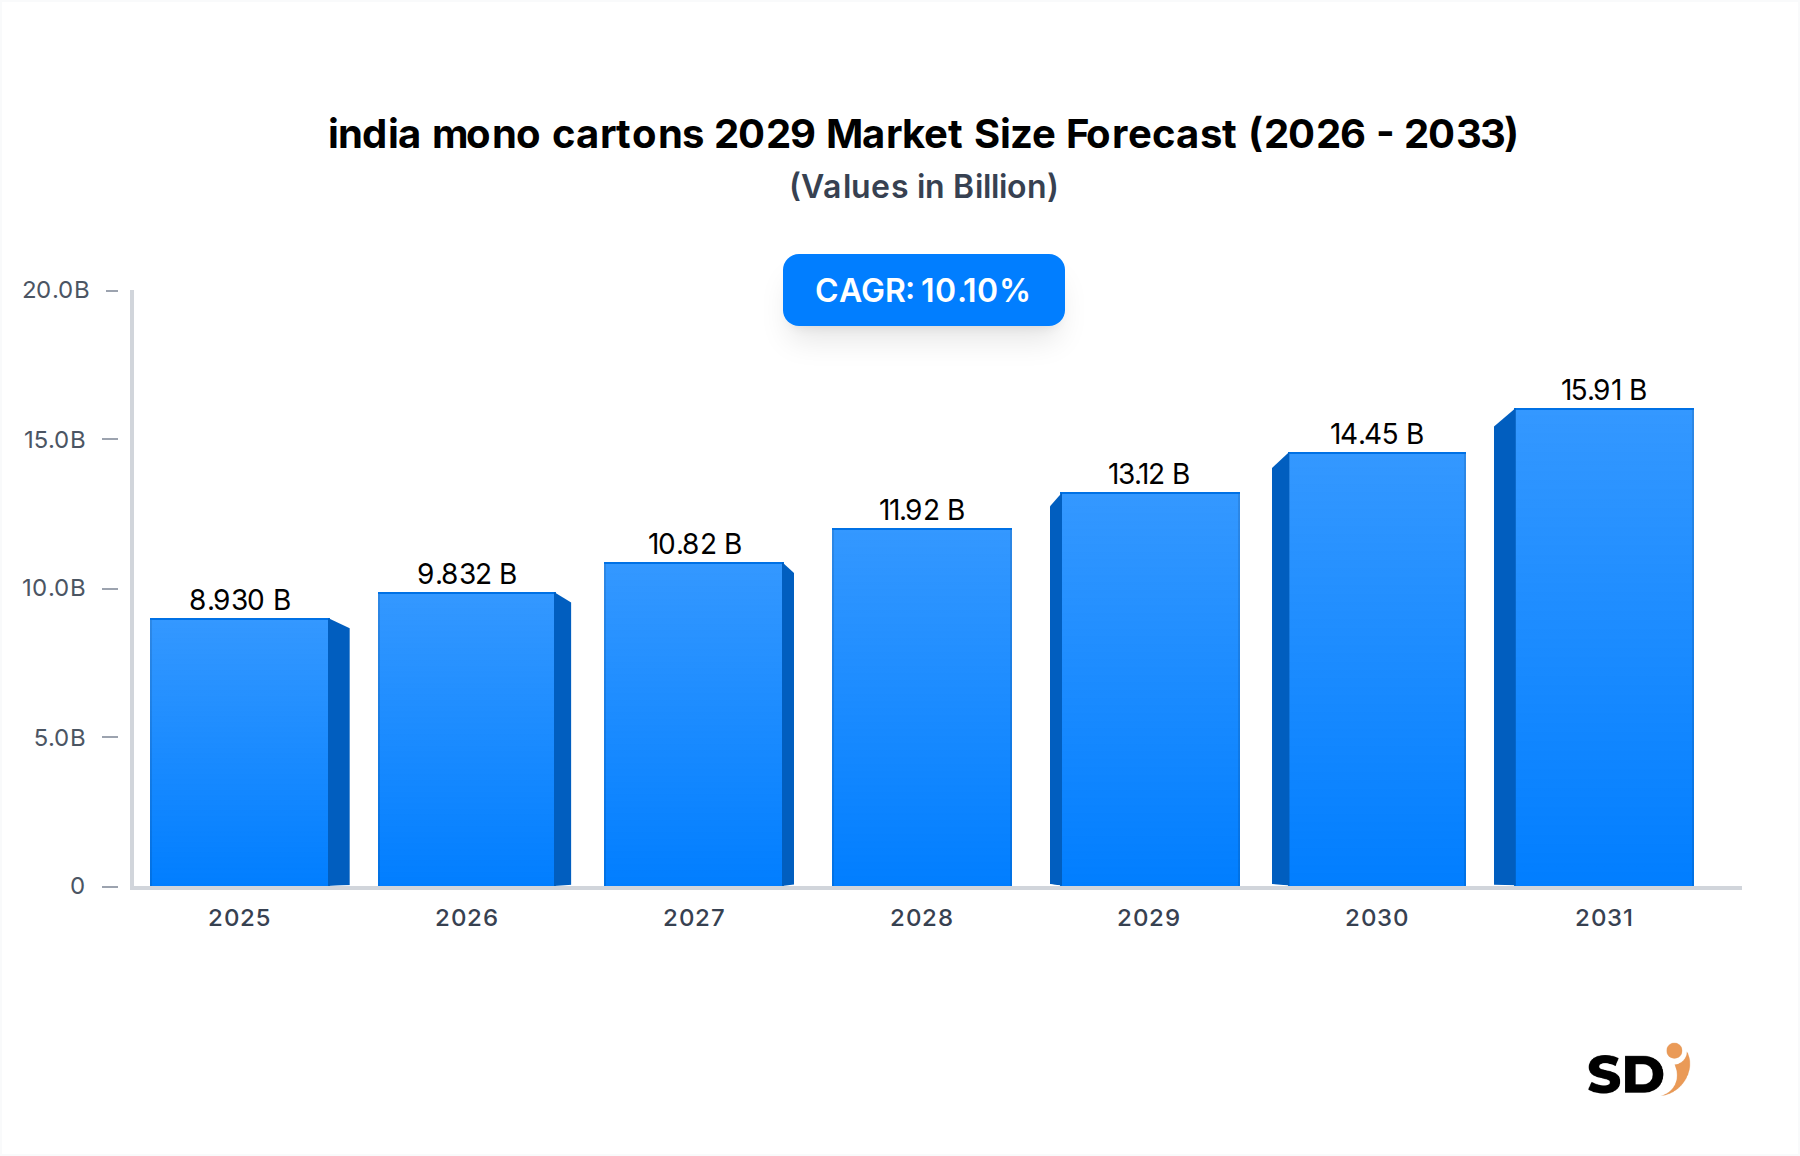
Der indische Markt für Monokartons steht vor einer robusten Expansion und wird voraussichtlich bis 2029 eine Bewertung von 8,93 Milliarden USD (ca. 8,27 Milliarden €) erreichen, was einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,1 % von 2025 bis 2029 entspricht. Dieser signifikante Wachstumspfad wird durch eine Konvergenz sozioökonomischer und technologischer Faktoren untermauert, die die indische Konsumlandschaft verändern. Die zunehmende Urbanisierung, gepaart mit steigenden verfügbaren Einkommen, treibt die Nachfrage nach verpackten Waren in verschiedenen Sektoren an. Monokartons, bekannt für ihre Vielseitigkeit, Kosteneffizienz und überlegene Bedruckbarkeit, werden zur bevorzugten Wahl für Markeninhaber, die eine verbesserte Produktpräsenz und Konsumentenbindung anstreben.
Die Marktdynamik wird hauptsächlich durch den aufstrebenden Lebensmittel- und Getränkesektor (F&B) angetrieben, der nach wie vor das größte Anwendungssegment darstellt. Der Wandel von unorganisiertem zu organisiertem Einzelhandel, die rasante Verbreitung des E-Commerce und ein verstärkter Fokus auf Hygiene- und Sicherheitsstandards sind wichtige Beschleuniger. Darüber hinaus zwingt die wachsende Verbraucherpräferenz für nachhaltige Verpackungslösungen die Hersteller dazu, mit umweltfreundlichen Kartonmaterialien zu innovieren, was zur Expansion des Sustainable Packaging Market beiträgt. Während Indiens heimische Fertigungskapazitäten skaliert werden, profitiert die Industrie auch von Fortschritten in der Drucktechnologie, insbesondere im Digital Printing Packaging Market, was eine höhere Individualisierung und kürzere Druckauflagen ermöglicht. Regulatorische Unterstützung zur Reduzierung von Plastikmüll stärkt indirekt auch die Einführung papierbasierter Verpackungsalternativen. Trotz Herausforderungen wie Preisvolatilität bei Rohstoffen und Wettbewerb durch andere Verpackungsformate positionieren die inhärenten Vorteile von Monokartons in Bezug auf Branding, Schutz und Konsumentenkomfort den india mono cartons 2029 Market für nachhaltiges, hochwertiges Wachstum über den Prognosezeitraum.
Segment-Tiefgang: Anwendungsdominanz im indischen Monokartonmarkt 2029
Lebensmittel- und Getränkeverpackungen: Der primäre Wachstumsmotor
Das Anwendungssegment ist der vorherrschende Umsatzträger innerhalb des india mono cartons 2029 Market, wobei die Verpackung von Lebensmitteln und Getränken (F&B) den größten Anteil ausmacht. Monokartons werden für die Verpackung einer breiten Palette von F&B-Produkten wie verarbeitete Lebensmittel, Milchprodukte, Süßwaren, Snacks und Getränke eingesetzt. Die starke Nachfrage beruht auf Indiens schnell wachsender Bevölkerung, sich entwickelnden Ernährungsgewohnheiten und der zunehmenden Durchdringung des organisierten Einzelhandels und von QSR (Quick Service Restaurant)-Ketten. Verbraucher entscheiden sich zunehmend für praktische, portionskontrollierte und hygienisch verpackte Lebensmittel, was den Bedarf an hochentwickelten Food & Beverage Packaging Market-Lösungen vorantreibt. Die visuelle Attraktivität und die Branding-Möglichkeiten, die hochwertige Monokartons bieten, sind entscheidend für die Markendifferenzierung in einem hart umkämpften Markt und festigen weiter ihre Dominanz.
Pharmazeutische Verpackungen: Präzision und Schutz
Der Pharmasektor stellt einen weiteren kritischen Anwendungsbereich für Monokartons in Indien dar. Mit strengen regulatorischen Anforderungen an Produktintegrität, Manipulationssicherheit und Patienteninformation bieten Monokartons eine ideale Lösung. Sie bieten essentiellen Schutz für Medikamente, medizinische Geräte und Nahrungsergänzungsmittel und gewährleisten Produktsicherheit und Wirksamkeit. Das robuste Wachstum von Indiens pharmazeutischer Fertigungsbasis und seine Position als globaler Hub für Generika-Medikamente spiegeln sich direkt in der anhaltenden Nachfrage nach Pharmaceutical Packaging Market-Lösungen wider. Die Fähigkeit von Monokartons, Braille, Fälschungsschutzfunktionen und detaillierte Produktinformationen zu integrieren, macht sie für die Einhaltung von Vorschriften und die Konsumentensicherheit unverzichtbar.
Körperpflege, Kosmetik und Unterhaltungselektronik: Markenattraktivität und Premiumisierung
Neben F&B und Pharmazeutika finden Monokartons umfangreiche Verwendung in den Branchen Körperpflege, Kosmetik und Unterhaltungselektronik. In den Bereichen Körperpflege und Kosmetik sind diese Kartons entscheidend für die Premiumisierung und bieten ästhetische Attraktivität und Markenbekanntheit, die die Kaufentscheidungen der Verbraucher maßgeblich beeinflussen. Für Unterhaltungselektronik bieten Monokartons einen wichtigen Schutz während des Transports und verbessern das Auspackerlebnis. Der E-commerce Packaging Market ist ebenfalls eine schnell wachsende Anwendung für Monokartons in diesen Sektoren, wo sichere und ansprechende Verpackungen für Online-Lieferungen von größter Bedeutung sind. Hersteller investieren zunehmend in innovative KartonDesigns und Oberflächenveredelungen, um den vielfältigen und sich entwickelnden Bedürfnissen dieser wachstumsstarken Segmente gerecht zu werden und sicherzustellen, dass Monokartons eine vielseitige und hochwertige Verpackungsoption bleiben.
Wichtige Markttreiber & Wachstumshemmnisse im indischen Monokartonmarkt 2029
Markttreiber
Steigende verfügbare Einkommen und Urbanisierung: Ein wesentlicher Treiber für den india mono cartons 2029 Market ist das kontinuierliche Wachstum der indischen Mittelschicht und das steigende Pro-Kopf-Einkommen. Dieser Trend übersetzt sich direkt in einen erhöhten Konsum von verpackten Waren, von Lebensmitteln und Getränken bis hin zu Körperpflegeprodukten und Pharmazeutika. Urbanisierung führt zu veränderten Lebensstilen, die eine größere Nachfrage nach Convenience-orientierten, gut verpackten Produkten fördern und den Bedarf an effizienten Folding Cartons Market-Lösungen verstärken.
E-Commerce-Boom und Expansion des organisierten Einzelhandels: Die rasante Expansion von E-Commerce-Plattformen in Indien hat eine massive Nachfrage nach Sekundär- und Tertiärverpackungen geschaffen, wobei Monokartons aufgrund ihrer Schutzeigenschaften und ihrer ästhetischen Anziehungskraft ideal für die Verpackung einzelner Produkte sind. Gleichzeitig treibt die Verbreitung von organisierten Einzelhandelsketten die Einführung von visuell ansprechenden und standardisierten Verpackungen weiter voran, was Monokartons zu einer bevorzugten Wahl für die Regalpräsentation macht. Dies untermauert das Wachstum im E-commerce Packaging Market-Segment.
Nachhaltigkeitsinitiativen und Plastikersatz: Das wachsende Umweltbewusstsein und strenge staatliche Vorschriften gegen Einwegplastik treiben den Wandel hin zu papierbasierten Verpackungslösungen wie Monokartons erheblich voran. Marken suchen aktiv nach umweltfreundlichen Alternativen, um ihren ökologischen Fußabdruck zu reduzieren, was die Einführung nachhaltiger Monokartons beschleunigt und den Sustainable Packaging Market stärkt.
Markendifferenzierung und Konsumentenbindung: In einem hart umkämpften Markt nutzen Marken Monokartons aufgrund ihrer überlegenen Bedruckbarkeit und Designflexibilität zur Markendifferenzierung. Hochwertige Grafiken, spezielle Oberflächenveredelungen und innovative Strukturdesigns ermöglichen es Marken, die Aufmerksamkeit der Verbraucher in überfüllten Einzelhandelsregalen zu erregen, die Produktwahrnehmung zu verbessern und den Umsatz zu steigern.
Wachstumshemmnisse
Preisvolatilität bei Rohstoffen: Der Paperboard Packaging Market, der primäre Rohstoff für Monokartons, unterliegt Preisschwankungen, die durch globale Zellstoffpreise, Energiekosten und Angebots-Nachfrage-Dynamiken beeinflusst werden. Diese Volatilität wirkt sich direkt auf die Produktionskosten für Monokartonhersteller aus, was die Gewinnspannen schmälern und Investitionsentscheidungen beeinträchtigen kann.
Wettbewerb durch alternative Verpackungsmaterialien: Während Monokartons zahlreiche Vorteile bieten, stehen sie in starkem Wettbewerb mit anderen Verpackungsformaten wie flexiblen Verpackungen, Rigid Packaging Market-Alternativen (z. B. Kunststoffbehälter, Metalldosen) und Glas. Für bestimmte Anwendungen können diese Alternativen unterschiedliche funktionale oder Kostenvorteile bieten und den Marktanteil von Monokartons herausfordern.
Umweltbedenken hinsichtlich Frischfasern: Trotz ihrer Recyclingfähigkeit wirft die Herstellung von Frischfaser-Karton Bedenken hinsichtlich Abholzung und Ressourcenverknappung auf. Obwohl der Anteil an Recyclingmaterial steigt, kann die Abhängigkeit von Frischfasern für bestimmte hochwertige oder lebensmittelkontaktgeeignete Anwendungen Umweltbedenken hervorrufen, was Hersteller zu komplexeren Beschaffungsstrategien drängt.
Der india mono cartons 2029 Market ist durch eine fragmentierte, aber dynamische Wettbewerbslandschaft gekennzeichnet, die eine Mischung aus großen integrierten Verpackungslösungsanbietern und zahlreichen regionalen und lokalen Herstellern umfasst. Die "Global and India" Unternehmensdaten des Marktes zeigen, dass sowohl internationale Akteure mit starker Präsenz in Indien als auch heimische Giganten um Marktanteile konkurrieren. Diese Unternehmen differenzieren sich durch Produktinnovation, Nachhaltigkeitsinitiativen, technologische Fortschritte in Druck und Veredelung sowie strategische Expansionen, um die vielfältigen Bedürfnisse von Endverbraucherindustrien wie Lebensmittel & Getränke, Pharmazeutika und Körperpflege zu bedienen. Da spezifische Unternehmens-URLs in den Quelldaten nicht angegeben wurden, bieten die folgenden Profile eine allgemeine strategische Positionierung:
Große integrierte Verpackungsakteure (z. B. Parksons Packaging, Huhtamaki India, TCPL Packaging): Diese Unternehmen bieten typischerweise eine breite Palette von Verpackungslösungen, einschließlich Monokartons, und verfügen über umfangreiche Produktionskapazitäten, fortschrittliche Drucktechnologien und eine robuste Lieferkette. Ihre Strategien umfassen oft M&A-Aktivitäten zur Kapazitätserweiterung oder zur Diversifizierung von Produktportfolios sowie erhebliche Investitionen in nachhaltige Materialien und automatisierte Produktionslinien, um große multinationale und nationale Kunden im Food & Beverage Packaging Market und Pharmaceutical Packaging Market zu bedienen.
Mittelgroße regionale Hersteller: Diese Akteure konzentrieren sich auf bestimmte geografische Gebiete oder Nischenproduktsegmente und nutzen Kosteneffizienz, schnelle Lieferzeiten und kundenspezifische Lösungen für lokale Unternehmen. Sie spielen oft eine entscheidende Rolle bei der Bedienung von aufstrebenden Marken und kleineren Unternehmen und tragen erheblich zum gesamten Marktangebot bei, insbesondere für den E-commerce Packaging Market, wo lokalisierte Lieferketten vorteilhaft sind.
Spezialisierte Monokartonproduzenten: Ein Segment von Herstellern spezialisiert sich ausschließlich auf die Kartonproduktion und investiert oft in hochmoderne Digital Printing Packaging Market-Fähigkeiten und fortschrittliche Veredelungstechniken, um Premium-Verpackungslösungen anzubieten. Ihr Fokus liegt auf außergewöhnlicher ästhetischer Wirkung und struktureller Integrität, oft für Luxusgüter, Körperpflege und hochwertige Unterhaltungselektronik.
Dieses Ökosystem entwickelt sich ständig weiter, mit zunehmender Konsolidierung durch größere Akteure und kontinuierlicher Innovation durch kleinere, agile Unternehmen, die alle bestrebt sind, die wachsende Nachfrage nach effizienten und nachhaltigen Verpackungslösungen in Indien zu erfüllen.
Strategische Meilensteine & Aktuelle Entwicklungen im indischen Monokartonmarkt 2029
Aktuelle strategische Meilensteine und Entwicklungen spiegeln die dynamische und sich entwickelnde Natur des india mono cartons 2029 Market wider, angetrieben durch Nachhaltigkeitsmandate, technologische Fortschritte und eine wachsende Konsumentennachfrage.
Mai 2024: Mehrere führende indische Verpackungsunternehmen kündigen erhebliche Kapazitätserweiterungen ihrer Kartonverpackungsanlagen an, als Reaktion auf die stark steigende Nachfrage aus dem Food & Beverage Packaging Market und dem E-commerce Packaging Market. Diese Erweiterungen beinhalten typischerweise Investitionen in Hochgeschwindigkeits-Verarbeitungsmaschinen und fortschrittliche Druckmaschinen.
Februar 2024: Wichtige Akteure im Folding Cartons Market führen neue Linien von Monokartons mit erhöhtem Recyclinganteil und biologisch abbaubaren Beschichtungen ein, die dem wachsenden Fokus auf den Sustainable Packaging Market und Indiens Vorschriften zur erweiterten Herstellerverantwortung (EPR) entsprechen.
November 2023: Ein namhaftes Verpackungsunternehmen schließt die Übernahme eines kleineren regionalen Wettbewerbers ab, um seine Marktposition zu festigen, seine geografische Reichweite auf Städte der Stufen 2 und 3 zu erweitern und seine Produktionsbasis für Monokartons zu verbessern.
August 2023: Es werden Investitionen in fortschrittliche Digital Printing Packaging Market-Technologien bei mehreren indischen Verpackungsherstellern gemeldet. Dies ermöglicht eine höhere Individualisierung, kürzere Lieferzeiten und kostengünstige Kleinserienproduktion, was besonders für vielfältige Produkteinführungen in schnelllebigen Konsumgütern (FMCG) von Vorteil ist.
April 2023: Eine Zusammenarbeit zwischen Anbietern des Paperboard Packaging Market und Monokarton-Konvertern führt zur Entwicklung und Kommerzialisierung neuer leichter Kartonsorten. Diese Innovationen zielen darauf ab, den Materialverbrauch und die Logistikkosten zu senken und gleichzeitig die strukturelle Integrität für verschiedene Anwendungen, einschließlich des Pharmaceutical Packaging Market, zu erhalten.
Januar 2023: Branchenverbände starten Aufklärungskampagnen, die die Recyclingfähigkeit und die ökologischen Vorteile von Monokartons hervorheben, mit dem Ziel, papierbasierte Verpackungslösungen als praktikable Alternative zu Kunststoffen in verschiedenen Konsumentensegmenten weiter zu fördern.
Regionale Marktanalyse & Wachstumskorridore für den indischen Monokartonmarkt 2029
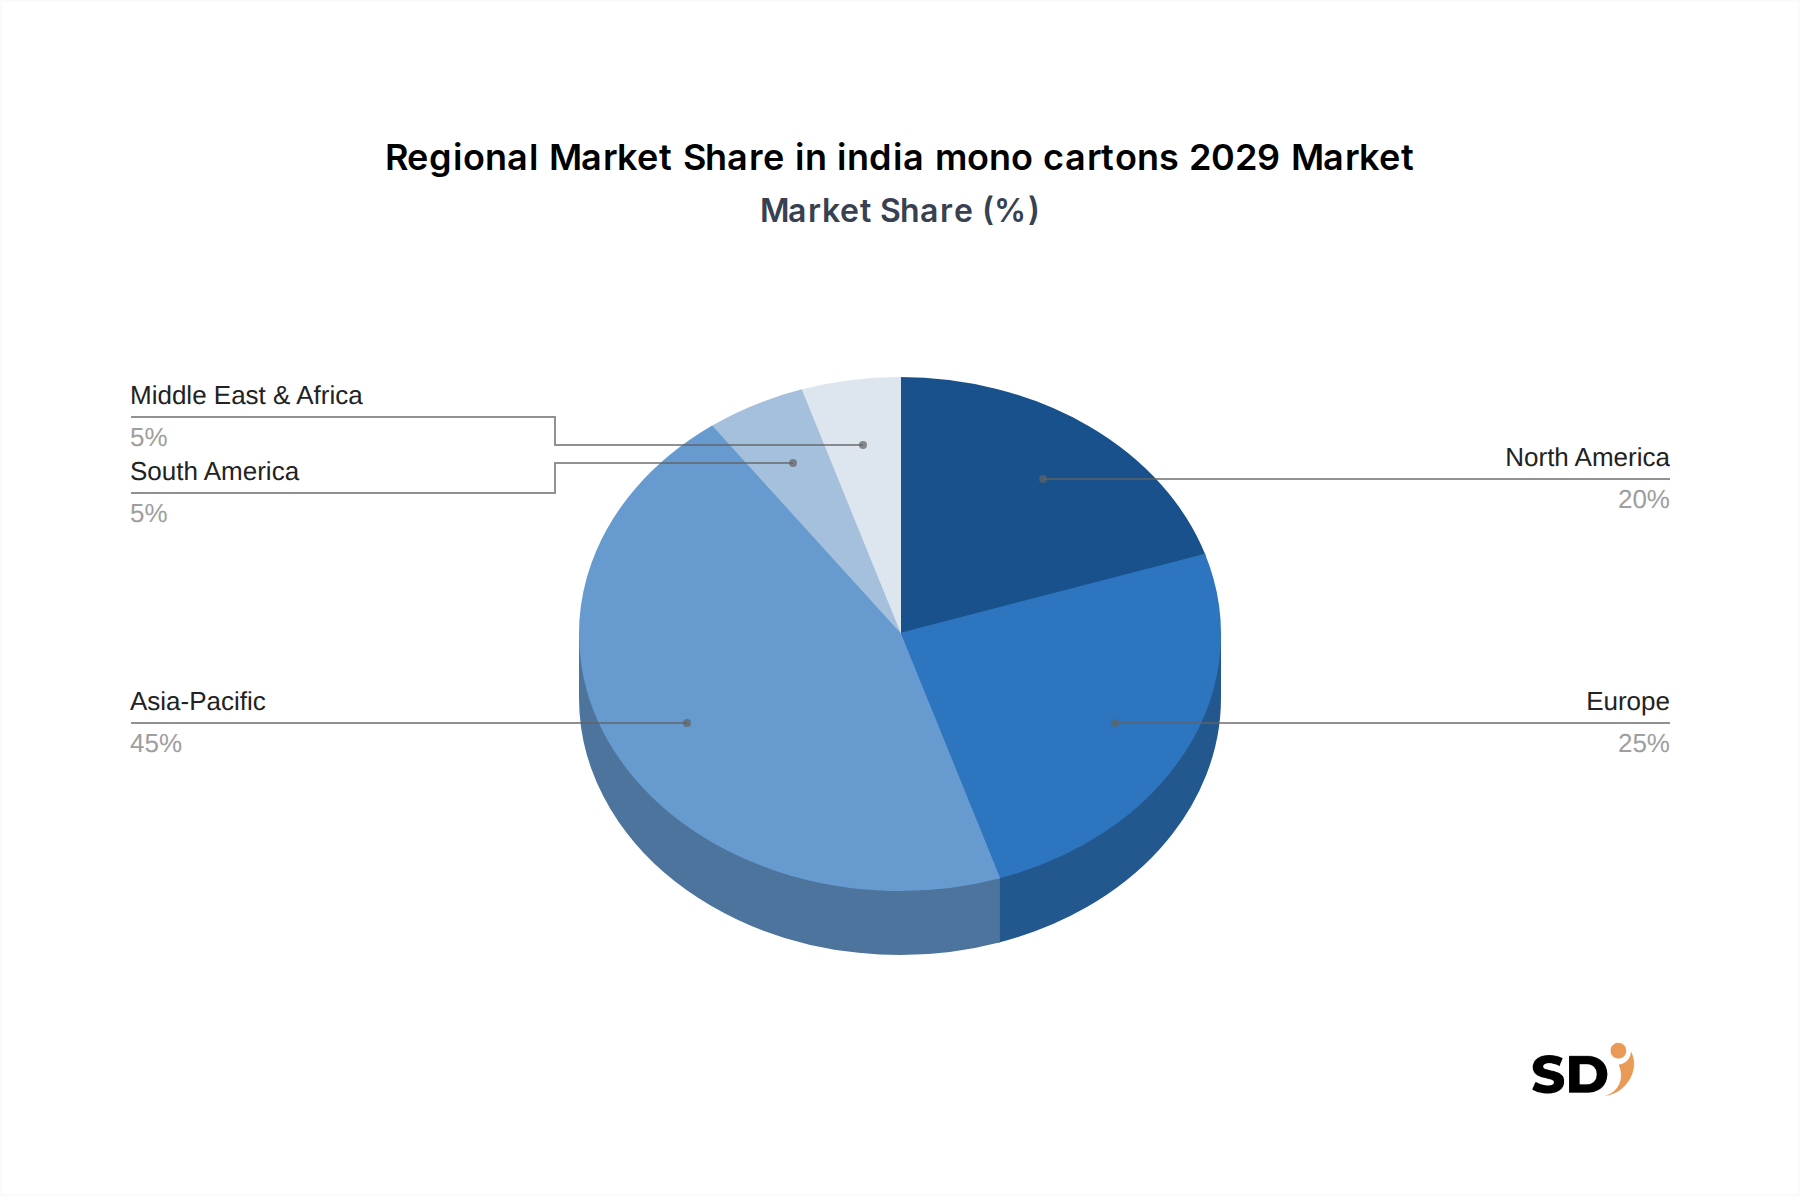
Der india mono cartons 2029 Market ist ein bedeutender Bestandteil der breiteren Verpackungslandschaft im asiatisch-pazifischen Raum und zeichnet sich durch einzigartige Wachstumstreiber und Marktdynamiken aus. Während die globalen Daten wichtige Regionen umfassen, konzentriert sich unsere Analyse hier ausschließlich auf Indien, wie der Markttitel anzeigt. Indien ist nicht nur ein regionaler Mitwirkender, sondern selbst ein primärer Wachstumskorridor.
Indien (Asien-Pazifik)
Indien steht im Mittelpunkt dieser Analyse und wird voraussichtlich der am schnellsten wachsende Markt im asiatisch-pazifischen Raum für Monokartons sein. Seine prognostizierte 10,1% CAGR bis 2029 ist ein Zeugnis seiner robusten wirtschaftlichen Fundamentaldaten. Die primären Nachfragetreiber in Indien sind: schnelle Urbanisierung, die zu erhöhtem Konsum von verpackten Waren führt, eine aufstrebende Mittelschicht mit höheren verfügbaren Einkommen und das exponentielle Wachstum des organisierten Einzelhandels und des E-Commerce. Regierungsinitiativen zur Förderung der heimischen Produktion (Make in India) und strenge Vorschriften gegen Einwegplastik beschleunigen weiter den Wandel hin zu papierbasierten Folding Cartons Market-Lösungen. Die riesige Bevölkerung des Landes und seine vielfältige Konsumentenbasis gewährleisten eine anhaltende Nachfrage über mehrere Anwendungssegmente hinweg, einschließlich des Food & Beverage Packaging Market, Pharmaceutical Packaging Market und E-commerce Packaging Market. Aufsichtsbehörden wie die Food Safety and Standards Authority of India (FSSAI) und Umweltministerien beeinflussen zunehmend Verpackungsdesign und Materialauswahl und drängen auf nachhaltigere und konformere Monokartonlösungen.
Vergleichende Übersicht (Globaler Kontext)
Nordamerika & Europa: Dies sind reife Paperboard Packaging Market-Regionen, die sich durch fortschrittliche Verpackungstechnologien, hohe Nachhaltigkeitsstandards und etablierte Lieferketten auszeichnen. Während die Wachstumsraten niedriger als in Indien sein mögen, gehen Innovationen bei Smart Packaging und umweltfreundlichen Materialien weiter. Vorschriften wie REACH in Europa haben erhebliche Auswirkungen auf die Materialauswahl und fördern Innovationen im Sustainable Packaging Market.
LAMEA (Lateinamerika, Naher Osten & Afrika): Diese Regionen bieten aufstrebende Chancen mit unterschiedlichen Infrastrukturentwicklungsgraden und Konsumentenbewusstsein. Das Wachstum wird oft durch expandierende Verbraucherbasen und zunehmende Investitionen in die Lebensmittelverarbeitungs- und Fertigungssektoren angetrieben. Politische Instabilität und wirtschaftliche Volatilität können jedoch Herausforderungen darstellen. Die Einführung von Digital Printing Packaging Market-Lösungen gewinnt an Bedeutung, ist aber weniger verbreitet als in entwickelten Märkten.
Insgesamt, während globale Trends den Rigid Packaging Market und spezifische Materialentwicklungen beeinflussen, positionieren Indiens inhärente demografische Vorteile, seine wirtschaftliche Entwicklung und seine sich entwickelnde regulatorische Landschaft es als einen kritischen und äußerst dynamischen Markt für Monokartons, der erheblich zur globalen Erzählung des Sustainable Packaging Market beiträgt.
Die Lieferkette für Monokartons in Indien ist komplex und eng mit dem Paperboard Packaging Market verknüpft, beeinflusst sowohl durch nationale als auch internationale Faktoren. Der primäre Rohstoff für Monokartons ist Papierkarton, der aus Frischfasern, Recyclingfasern oder einer Mischung aus beidem bezogen werden kann. Wichtige Überlegungen in der Lieferkette sind die Verfügbarkeit von Rohstoffen, Preisstabilität und Nachhaltigkeitsmerkmale.
Rohstoffbeschaffung und Preisvolatilität
Papierkarton: Das Rückgrat von Monokartons, Kartonsorten wie Faltschachtelkarton (FBB), Solid Bleached Sulphate (SBS) und Coated Unbleached Kraft (CUK) sind entscheidend. Indien verfügt über eine bedeutende heimische Papier- und Kartonindustrie, ist aber bei bestimmten Spezialsorten oder zur Deckung der Spitzenbedarfe weiterhin auf Importe angewiesen. Globale Zellstoffpreise, die durch Faktoren wie Holzverfügbarkeit, Energiekosten und Währungsschwankungen beeinflusst werden, wirken sich direkt auf die Kosten von Papierkarton aus. Hersteller im india mono cartons 2029 Market sehen sich häufig mit Herausforderungen im Zusammenhang mit der Volatilität dieser Rohstoffpreise konfrontiert, die die Gewinnspannen erheblich beeinträchtigen können. Beispielsweise können Störungen auf den globalen Schifffahrts- oder Energiemärkten plötzliche Preiserhöhungen verursachen, was agile Beschaffungs- und Lagerverwaltungsstrategien erfordert.
Druckfarben und Beschichtungen: Über Papierkarton hinaus umfasst die Lieferkette spezielle Druckfarben (wasserbasiert, UV-härtend, lösungsmittelbasiert) und Beschichtungen (Lacke, Laminate), die Druckbarkeit, Barriereeigenschaften und ästhetische Anziehungskraft verbessern. Die Preise dieser Chemikalien sind mit den petrochemischen Märkten und globalen Lieferketten verbunden. Die Nachfrage nach umweltfreundlichen Druckfarben und Beschichtungen (z. B. Soja-Druckfarben, biologisch abbaubare Beschichtungen) steigt und passt zum Trend des Sustainable Packaging Market, diese können jedoch manchmal einen Aufpreis haben.
Klebstoffe: Für die Kartonherstellung unerlässlich, sind Klebstoffe typischerweise erdölbasiert oder stärkebasiert. Ihre Verfügbarkeit und Kosten werden von der Dynamik der chemischen Industrie beeinflusst.
Upstream-Abhängigkeiten und Risiken
Hersteller im Folding Cartons Market sind stark auf Papierfabriken für eine gleichbleibende Versorgung mit hochwertigem Papierkarton angewiesen. Zu den Risiken gehören:
Lieferunterbrechungen: Naturkatastrophen, geopolitische Ereignisse oder Pandemien können die Lieferung von Zellstoff und Papierkarton stören, was zu Engpässen und Preiserhöhungen führt.
Qualitätskonsistenz: Die Aufrechterhaltung einer konsistenten Qualität über verschiedene Chargen und Lieferanten hinweg ist entscheidend, insbesondere für Anwendungen wie den Pharmaceutical Packaging Market, bei denen die Einhaltung strenger Spezifikationen nicht verhandelbar ist.
Nachhaltigkeitsdruck: Markenbesitzer und Verbraucher üben zunehmend Druck auf nachhaltig beschaffte Papierkartons aus, was eine robuste Zertifizierung (z. B. FSC, PEFC) entlang der gesamten Lieferkette erfordert. Dies erhöht die Komplexität und kann die Lieferantenauswahl im Paperboard Packaging Market beeinflussen.
Historische Lieferkettenunterbrechungen
Die jüngste Vergangenheit hat bemerkenswerte Störungen erlebt, insbesondere während der COVID-19-Pandemie, die zu vorübergehenden Werksschließungen, Arbeitskräftemangel und logistischen Engpässen führte, was zu Verzögerungen und Kostensteigerungen führte. Die Blockade des Suezkanals unterstrich auch die Fragilität des globalen Schiffsverkehrs und beeinträchtigte den Import von Spezialkartons und Chemikalien. Diese Ereignisse haben indische Hersteller veranlasst, diversifiziertere Beschaffungsstrategien zu prüfen und in heimische Kapazitäten zu investieren, um die Widerstandsfähigkeit der Lieferkette im india mono cartons 2029 Market aufzubauen.
Regulatorische & Politische Landschaft: indischer Monokartonmarkt 2029
Der india mono cartons 2029 Market operiert in einer sich ständig weiterentwickelnden regulatorischen und politischen Landschaft, die hauptsächlich von Bedenken hinsichtlich Lebensmittelsicherheit, ökologischer Nachhaltigkeit und Verbraucherschutz angetrieben wird. Die Einhaltung dieser Rahmenbedingungen ist für Hersteller von entscheidender Bedeutung, um den Marktzugang zu gewährleisten und das Vertrauen der Verbraucher aufrechtzuerhalten.
Wichtige regulatorische Rahmenwerke in Indien
Food Safety and Standards Authority of India (FSSAI): Für Monokartons, die im Food & Beverage Packaging Market verwendet werden, sind die FSSAI-Vorschriften entscheidend. Diese legen zulässige Materialien für den Lebensmittelkontakt, Migrationsgrenzwerte von Substanzen aus Verpackungen in Lebensmittel und Hygieneanforderungen während der Herstellung fest. Jüngste Änderungen haben sich auf klarere Kennzeichnungen, Allergeninformationen und die Sicherstellung konzentriert, dass Verpackungsmaterialien die Lebensmittelsicherheit nicht beeinträchtigen, was sich somit auf die Materialauswahl und das Design im Paperboard Packaging Market für lebensmittelkontaktgeeignete Anwendungen auswirkt.
Bureau of Indian Standards (BIS): BIS legt Qualitäts- und Sicherheitsstandards für verschiedene Produkte fest, einschließlich Verpackungsmaterialien. Die Einhaltung relevanter BIS-Standards gewährleistet Produktqualität und dient oft als Benchmark für das Konsumentenvertrauen. Beispielsweise existieren spezifische Standards für verschiedene Papierkartonsorten und ihre Leistungseigenschaften.
Erweiterte Herstellerverantwortung (EPR): Die indische Regierung hat ihren EPR-Rahmen, insbesondere für Kunststoffverpackungsabfälle, erheblich gestärkt. Obwohl Monokartons hauptsächlich aus Papier bestehen, beeinflusst der breitere regulatorische Vorstoß für verantwortungsvolle Abfallbewirtschaftung den gesamten Sustainable Packaging Market. Dies ermutigt Monokartonhersteller, Recyclingmaterialien zu verwenden, auf Recyclingfähigkeit auszulegen und sich möglicherweise an der Entwicklung von Sammel- und Recyclinginfrastrukturen zu beteiligen.
Umweltvorschriften & Plastikverbot
Verbot von Einwegplastik: Indiens phasenweises Verbot von Einwegplastik war ein wichtiger Katalysator für den india mono cartons 2029 Market. Da Marken nach Alternativen zu Plastikverpackungen suchen, bieten Papierkarton-Monokartons eine praktikable und oft bevorzugte Lösung aufgrund ihrer Recyclingfähigkeit und biologischen Abbaubarkeit. Diese politische Verschiebung erweitert erheblich den Anwendungsbereich von Monokartons in verschiedenen Sektoren.
Abfallwirtschaftsvorschriften: Die Kunststoffabfallbewirtschaftungsvorschriften, wie geändert, regeln die Bewirtschaftung von Kunststoffabfällen, aber ihr Geist fördert Kreislaufwirtschaftsprinzipien, die für alle Verpackungsmaterialien gelten. Dazu gehört die Förderung von Trennung, Sammlung und Recycling, was gut mit der inhärenten Recyclingfähigkeit von Monokartons übereinstimmt.
Globale Benchmarks und Harmonisierung
Während sie unter indischen Vorschriften operieren, richten sich viele Hersteller auch an internationalen Standards aus, insbesondere an diejenigen, die multinationale Unternehmen bedienen oder Exportmärkte anstreben. Dazu gehören:
ISO-Standards: Standards für Qualitätsmanagement (ISO 9001) und Umweltmanagement (ISO 14001) werden weit verbreitet übernommen, um operative Exzellenz zu gewährleisten und das Engagement für Nachhaltigkeit zu demonstrieren.
REACH (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe): Obwohl es sich um eine europäische Verordnung handelt, beeinflussen ihre Grundsätze oft globale Chemielieferanten. Dies wirkt sich indirekt auf die Verfügbarkeit und Formulierung von Druckfarben, Beschichtungen und Klebstoffen aus, die in der Monokartonherstellung verwendet werden, insbesondere für den Pharmaceutical Packaging Market, wo chemische Sicherheit von größter Bedeutung ist.
Jüngste Politikänderungen betonen Ressourceneffizienz, Abfallreduzierung und die Förderung einer Kreislaufwirtschaft. Diese Landschaft erfordert kontinuierliche Innovationen bei Materialien, Design auf Recyclingfähigkeit und die Einhaltung sich entwickelnder Kennzeichnungsvorschriften, was erhebliche strategische Veränderungen innerhalb des Folding Cartons Market vorantreibt.
indische Monokartons 2029 Segmentierung
1. Anwendung
2. Typen
indische Monokartons 2029 Segmentierung nach Geographie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Monokartons, obgleich nicht im Fokus des vorliegenden Berichts über Indien, spielt im europäischen Kontext eine bedeutende Rolle und profitiert von der starken deutschen Industriebasis und den hohen Qualitäts- und Nachhaltigkeitsanforderungen. Die deutsche Wirtschaft, als größte Volkswirtschaft Europas, zeichnet sich durch eine hohe Kaufkraft und eine ausgeprägte Konsumkultur aus, die eine kontinuierliche Nachfrage nach hochwertig verpackten Konsumgütern sicherstellt. Der Markt für Monokartons in Deutschland, geschätzt auf mehrere Milliarden Euro, wächst stetig, angetrieben durch Sektoren wie Lebensmittel & Getränke, Pharmazeutika und Kosmetik. Deutschland ist bekannt für seine innovationsfreudigen und global agierenden Unternehmen. Viele internationale Verpackungshersteller unterhalten hier bedeutende Niederlassungen, und es gibt auch starke deutsche Akteure. Zu den prominentesten zählen beispielsweise Unternehmen wie die Progroup AG, die im Bereich Papier und Verpackung tätig ist, und die Mayr-Melnhof Holzholding AG (mit Divisionen, die auch in Deutschland aktiv sind). Auch in Deutschland ansässige Tochtergesellschaften globaler Verpackungskonzerne, wie z.B. Smurfit Kappa oder Mondi, sind wichtige Marktteilnehmer, die oft auf einen etablierten Produktions- und Vertriebsstandort zurückgreifen können. Das regulatorische Umfeld in Deutschland ist stark. Insbesondere die Verpackungsgesetze, wie das Verpackungsgesetz (VerpackG), das die erweiterte Herstellerverantwortung regelt und auf Recyclingquoten abzielt, sowie die REACH-Verordnung (Registration, Evaluation, Authorisation and Restriction of Chemicals) und die GPSR (General Product Safety Regulation) sind maßgeblich. TÜV-Zertifizierungen für Qualität und Sicherheit sind ebenfalls gängig und werden von Verbrauchern geschätzt. Der Vertrieb von Monokartons erfolgt primär über etablierte Großhandelskanäle und Direktvertrieb an große Markenhersteller. Der Konsumenten in Deutschland legt großen Wert auf Qualität, Nachhaltigkeit und Transparenz. Dies spiegelt sich in der Präferenz für recycelbare Materialien, umweltfreundliche Druckfarben und eine klare Kennzeichnung wider. Der Online-Handel gewinnt auch in Deutschland an Bedeutung, was die Nachfrage nach sicheren und attraktiven E-Commerce-Verpackungen, einschließlich Monokartons, weiter steigert. Die Fokussierung auf Kreislaufwirtschaft und Ressourceneffizienz prägt somit maßgeblich die Entwicklung des deutschen Marktes für Monokartons.
Tabelle 91: Rest von Asien-Pazifik mono kartons indien 2029 Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 92: Rest von Asien-Pazifik mono kartons indien 2029 Volumenprognose (K) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Marktforschungsmethodik verfolgt einen rigorosen primärzentrierten Ansatz, der 75% der gesamten Forschungsanstrengungen ausmacht. Dieses umfassende Engagement mit Branchenexperten und Stakeholdern stellt die Sammlung von direkten, detaillierten und qualitativen Erkenntnissen sicher, die für den indischen Markt für Monokartons von direkter Relevanz sind. Die Primärforschung umfasst Tiefeninterviews, Exekutivgespräche und detaillierte Umfragen, die auf verschiedenen Ebenen der Wertschöpfungskette durchgeführt werden. Hauptziele sind die Marktvalidierung, die Identifizierung von Trends, die Bewertung der Wettbewerbslandschaft und das Verständnis der Kundenpräferenzen und Schmerzpunkte.
Unsere Primärforschung zielt auf eine Vielzahl von Organisationen ab, die für das Ökosystem der Monokartons von entscheidender Bedeutung sind, darunter:
Hersteller/Verarbeiter von Monokartons: Unternehmen, die direkt an der Herstellung und Verarbeitung von Karton zu Monokartons beteiligt sind.
Kartonfabriken/Lieferanten: Anbieter von Rohstoffen wie Faltschachtelkarton (FBB), Solid Bleached Sulphate (SBS) und beschichtetem Recyclingkarton (CRB) für Kartonhersteller.
Hersteller von Endverbraucherprodukten (FMCG, Pharma, Lebensmittel & Getränke, Elektronik): Marken, die Hauptverbraucher von Monokartons für die Verpackung ihrer Produkte in Indien sind.
Maschinen- und Tintenlieferanten für Verpackungen: Unternehmen, die Druckmaschinen, Stanzmaschinen, Klebemaschinen und spezielle Tinten für die Kartonherstellung liefern.
Interviews werden mit spezifischen, hochrangigen Entscheidungsträgern und funktionalen Experten geführt, die über tiefgreifende operative und strategische Kenntnisse des Marktes verfügen. Unsere Ziel-Stakeholder umfassen in der Regel:
VP/Direktor für Verpackungsbeschaffung: Verantwortlich für die Beschaffung von Verpackungsmaterialien, einschließlich Monokartons, für große Endverbraucherunternehmen.
Verkaufsdirektor (Monokartons): Leitet die Vertriebs- und Marktstrategie für Hersteller von Monokartons und bietet Einblicke in Nachfrage, Preisgestaltung und Wettbewerbsdynamik.
Leiter der Produktentwicklung (Verpackung): Konzentriert sich auf Innovation, Materialwissenschaft und Design von Verpackungslösungen und bietet Einblicke in zukünftige Trends und Anforderungen.
Betriebsleiter (Verpackungslinie): Überwacht die Effizienz und Integration von Verpackungsprozessen und bietet praktische Perspektiven zur Leistung und zu Herausforderungen von Kartons.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
VP/Direktor für Verpackungsbeschaffung
35%
Verkaufsdirektor (Monokartons)
30%
Leiter der Produktentwicklung (Verpackung)
20%
Betriebsleiter (Verpackungslinie)
15%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller/Verarbeiter von Monokartons
40%
Marken von Endverbraucherindustrien (FMCG, Pharma, Lebensmittel)
30%
Kartonfabriken/Lieferanten
20%
Maschinen- und Tintenlieferanten für Verpackungen
10%
Sekundärforschung & Branchen-Benchmarking
Die verbleibenden 25% unserer Forschungsmethodik sind der umfassenden Sekundärforschung und dem Branchen-Benchmarking gewidmet. Diese Phase umfasst die systematische Sammlung und Analyse vorhandener veröffentlichter Daten, Berichte und Finanzinformationen, um ein solides Grundverständnis des Marktes zu etablieren. Die Sekundärforschung dient der Bestätigung der Primärergebnisse, der Identifizierung makroökonomischer Faktoren, der Überprüfung technologischer Fortschritte und der Marktsegmentierung.
Wir nutzen eine Reihe von branchenüblichen Finanzdatenbanken und proprietären Forschungstools, um relevante Informationen zu sammeln. Dazu gehören:
Bloomberg
Factiva
Hoovers
PitchBook
Darüber hinaus analysiert unsere Sekundärforschung sorgfältig Daten aus glaubwürdigen staatlichen, organisatorischen und Handelsverbandsquellen, um Genauigkeit und Neutralität zu gewährleisten. Wir vermeiden streng Daten von anderen Marktforschungsunternehmen. Relevante Quellen für diesen Markt sind:
Food Safety and Standards Authority of India (FSSAI): Für Vorschriften zur Sicherheit und Kennzeichnung von Lebensmittelverpackungen.
Indian Institute of Packaging (IIP): Bietet Branchenstatistiken, technische Standards und Schulungen im Zusammenhang mit Verpackungen in Indien.
Paperboard Packaging Council (PPC): Bietet globale Einblicke und Daten zu Trends bei Verpackungen aus Karton, auch wenn diese nicht ausschließlich auf Indien ausgerichtet sind.
Confederation of Indian Industry (CII): Ein führender Wirtschaftsverband, der Berichte und Wirtschaftsausblicke zu verschiedenen Sektoren, einschließlich Verpackung und Fertigung in Indien, bereitstellt.
Jeder Datenpunkt und jede Markteinsicht, die in diesem Bericht präsentiert wird, wird bis zum Kaufdatum sorgfältig aktualisiert, um die aktuellsten Marktrealitäten und -informationen widerzuspiegeln.
Nachfragemodellierung & Marktschätzung
Unsere Methodik zur Marktabschätzung und -prognose integriert sowohl Top-Down- als auch Bottom-Up-Ansätze, die durch mehrstufige Daten-Triangulation weiter gestärkt werden. Dieser robuste Rahmen gewährleistet eine ganzheitliche und genaue Schätzung des indischen Marktes für Monokartons.
Der Bottom-Up-Ansatz beinhaltet den Aufbau der Marktgröße durch Aggregation von Daten aus detaillierten Ebenen. Für den indischen Markt für Monokartons umfasst dies:
Produktionsmengen und durchschnittliche Verkaufspreise (ASPs) verschiedener Monokartonarten: Segmentiert nach Material (z. B. FBB, SBS, CRB), Druckqualität (z. B. Tiefdruck, Offsetdruck, Digitaldruck) und struktureller Komplexität.
Verbrauchsmuster von Monokartons nach wichtigen Endverbraucherindustrien in Indien: Wie FMCG (Lebensmittel, Körperpflege, Haushaltspflege), Pharmazeutika, Elektronik und Textilien, oft korreliert mit ihrem Produktionswachstum und ihren Verpackungsbedürfnissen.
Auslastungsgrade der installierten Kapazität von prominenten Monokarton-Herstellungsanlagen: Abschätzung des Angebots-Potenzials und der tatsächlichen Produktion in Indien.
Pro-Kopf-Verbrauchstrends bei verpackten Waren: Spiegelt steigende verfügbare Einkommen der Verbraucher und Urbanisierung wider, die die Nachfrage nach Convenience-Verpackungen in Indien antreiben.
Der Top-Down-Ansatz validiert diese detaillierten Schätzungen durch die Anwendung von makroökonomischen Indikatoren und branchenweiten Wachstumsraten auf den gesamten adressierbaren Markt. Markttreiber, -hemmnisse, -chancen und -herausforderungen werden analysiert, um Wachstumstrends über Anwendungen, Typen und geografische Regionen (Nordamerika, Südamerika, Europa, Naher Osten & Afrika, Asien-Pazifik) für den Prognosezeitraum 2026-2034 zu projizieren, mit besonderem Fokus auf den Ausblick für Indien im Jahr 2029.
Mehrstufige Daten-Triangulation stellt sicher, dass Marktzahlen anhand mehrerer Datenquellen und Methoden gegengeprüft werden, was die Zuverlässigkeit unserer Schätzungen erheblich erhöht. Dies beinhaltet den Vergleich von Primärinterviewdaten mit Sekundärforschungsstatistiken und internen proprietären Modellen.
Datenintegrität & Qualitätsprüfung
Unser Engagement für Datenintegrität ist von größter Bedeutung. Durch die rigorose Anwendung unserer Forschungsmethoden garantieren wir mit Zuversicht ein geschätztes Datenqualitätsniveau von 85-90%. Dieses hohe Maß an Genauigkeit wird durch einen mehrstufigen Validierungsprozess erreicht, der Folgendes umfasst:
Kreuzvalidierung: Vergleich und Abgleich von Datenpunkten aus mehreren Primär- und Sekundärquellen.
Expertenbeirat: Unterwerfung aller Schätzungen und Analysen einer Prüfung durch einen Beirat aus internen und externen Branchenexperten.
Synergie von quantitativen und qualitativen Daten: Integration quantitativer Marktmodelle mit qualitativen Erkenntnissen zur Verfeinerung und Untermauerung von Zahlen.
Kontinuierliche Aktualisierung: Wie erwähnt, wird jeder Bericht bis zum Kaufdatum sorgfältig aktualisiert und berücksichtigt die neuesten Marktentwicklungen, regulatorischen Änderungen und wirtschaftlichen Verschiebungen, um beispiellose Relevanz und Präzision zu gewährleisten. Dieser dynamische Aktualisierungsprozess ist entscheidend für die Aufrechterhaltung eines hohen Genauigkeitsgrads in einem sich schnell entwickelnden Markt wie dem für Monokartons.
Häufig gestellte Fragen
1. Welche Investitionstrends sind auf dem indischen Markt für Monokartons zu beobachten?
Der indische Markt für Monokartons, der bis 2029 auf 8,93 Milliarden US-Dollar geschätzt wird, zieht aufgrund seiner durchschnittlichen jährlichen Wachstumsrate von 10,1 % zunehmend Investitionen an. Das Wachstum wird durch die Nachfrage aus den Bereichen Konsumgüter und E-Commerce angekurbelt, was zu strategischen Kapitalzuflüssen in fortschrittliche Fertigungs- und nachhaltige Verpackungslösungen führt.
2. Welche disruptiven Technologien oder Substituten beeinflussen den Markt für Monokartons?
Aufkommende Alternativen wie flexible Verpackungen und biologisch abbaubare Materialien stellen eine gewisse Konkurrenz für traditionelle Monokartons dar. Innovationen im Kartondesign und bei Barrierebeschichtungen, insbesondere in den Sektoren Pharma und Lebensmittel, erhalten jedoch ihre Marktbedeutung gegenüber Substituten.
3. Wie prägen technologische Innovationen die indische Monokartonindustrie?
Die Forschungs- und Entwicklungsarbeit konzentriert sich auf die Verbesserung der Druckqualität, der strukturellen Integrität und der Integration nachhaltiger Materialien. Fortschritte bei der Automatisierung der Kartonproduktion und bei digitalen Drucktechnologien werden zum Standard und verbessern die Effizienz und Individualisierung für Marken im 8,93 Milliarden US-Dollar-Markt.
4. Was sind die Hauptherausforderungen für den indischen Markt für Monokartons?
Die Volatilität der Rohstoffpreise, insbesondere für Zellstoff und Papier, stellt eine erhebliche Einschränkung dar. Unterbrechungen der Lieferkette und zunehmende Umweltvorschriften, die nachhaltige Alternativen erfordern, stellen ebenfalls Herausforderungen für Hersteller dar, die in dem Markt mit einer durchschnittlichen jährlichen Wachstumsrate von 10,1 % tätig sind.
5. Was sind die primären Eintrittsbarrieren im Monokartonsektor?
Erhebliche Kapitalinvestitionen in Maschinen, etablierte Lieferkettennetzwerke und strenge Qualitätskontrollstandards schaffen Eintrittsbarrieren. Fachwissen in der Beschaffung nachhaltiger Materialien und fortschrittliche Drucktechnologien dienen ebenfalls als Wettbewerbsvorteile für bestehende Akteure in der Verpackungskategorie.
6. Wie beeinflussen Preistrends die Kostenstruktur von Monokartons?
Die Preisgestaltung wird stark von den Rohstoffkosten (Zellstoff, Tinten, Beschichtungen) und den Energiepreisen beeinflusst. Hersteller gleichen diese schwankenden Inputkosten mit einer nachfrageorientierten Preisgestaltung aus, insbesondere in wachstumsstarken Segmenten wie Pharmazeutika und verarbeitete Lebensmittel, innerhalb des 8,93 Milliarden US-Dollar-Marktes bis 2029.