1. プラスチックボトルキャップの製造に使用される主な原材料は何ですか?
プラスチックボトルキャップは主にPP(ポリプロピレン)とPE(ポリエチレン)から製造されています。これらのポリマーは、飲料や医薬品などの多様な用途にわたる耐久性、シール性、コスト効率の良さから選ばれています。
+1 2315155523

Sector Data Insights(SDI)は、高品質でデータ駆動型のシンジケート調査レポート、業界分析、競合インテリジェンス、およびアドバイザリーソリューションの提供に注力する、専門的なマーケットインテリジェンスおよび戦略的コンサルティング企業です。Sector Data Insightsは、特にライフサイエンス、分析機器、および関連するハイテク分野における分析の卓越性に強く重点を置いており、メーカー、投資家、サービスプロバイダー、研究者、および意思決定者が、戦略的成長、イノベーション、および市場のリーダーシップのための実用的な洞察を得られるように支援します。
SDIは、ラボおよび分析技術における深いドメインの専門知識と高度な分析を組み合わせて、包括的な市場評価、技術トレンド分析、ベンダーシェアデータ、投資インテリジェンス、サプライチェーンの洞察、および将来を見据えた予測を提供します。私たちの調査は、ライフサイエンス、半導体・電子機器、消費財、材料・化学、建設・製造、飲食料品、エネルギー・電力、自動車・輸送、ICT・メディア、航空宇宙・防衛、BFSIなどの業界にわたる複雑なグローバル市場をナビゲートする組織をサポートしています。
 プラスチックボトルキャップ

Research Analyst
| 指標 | 値 |
|---|---|
| 基準年評価額 | 42億米ドル (2025年) |
| 予測評価額 | 58億米ドル (2034年) |
| 年間複合成長率 (CAGR) | 3.72% |
| 予測期間 | 2026-2034年 |
| 最大の地域市場 | アジア太平洋 |
| 主要セグメント | 飲料産業 (用途) |
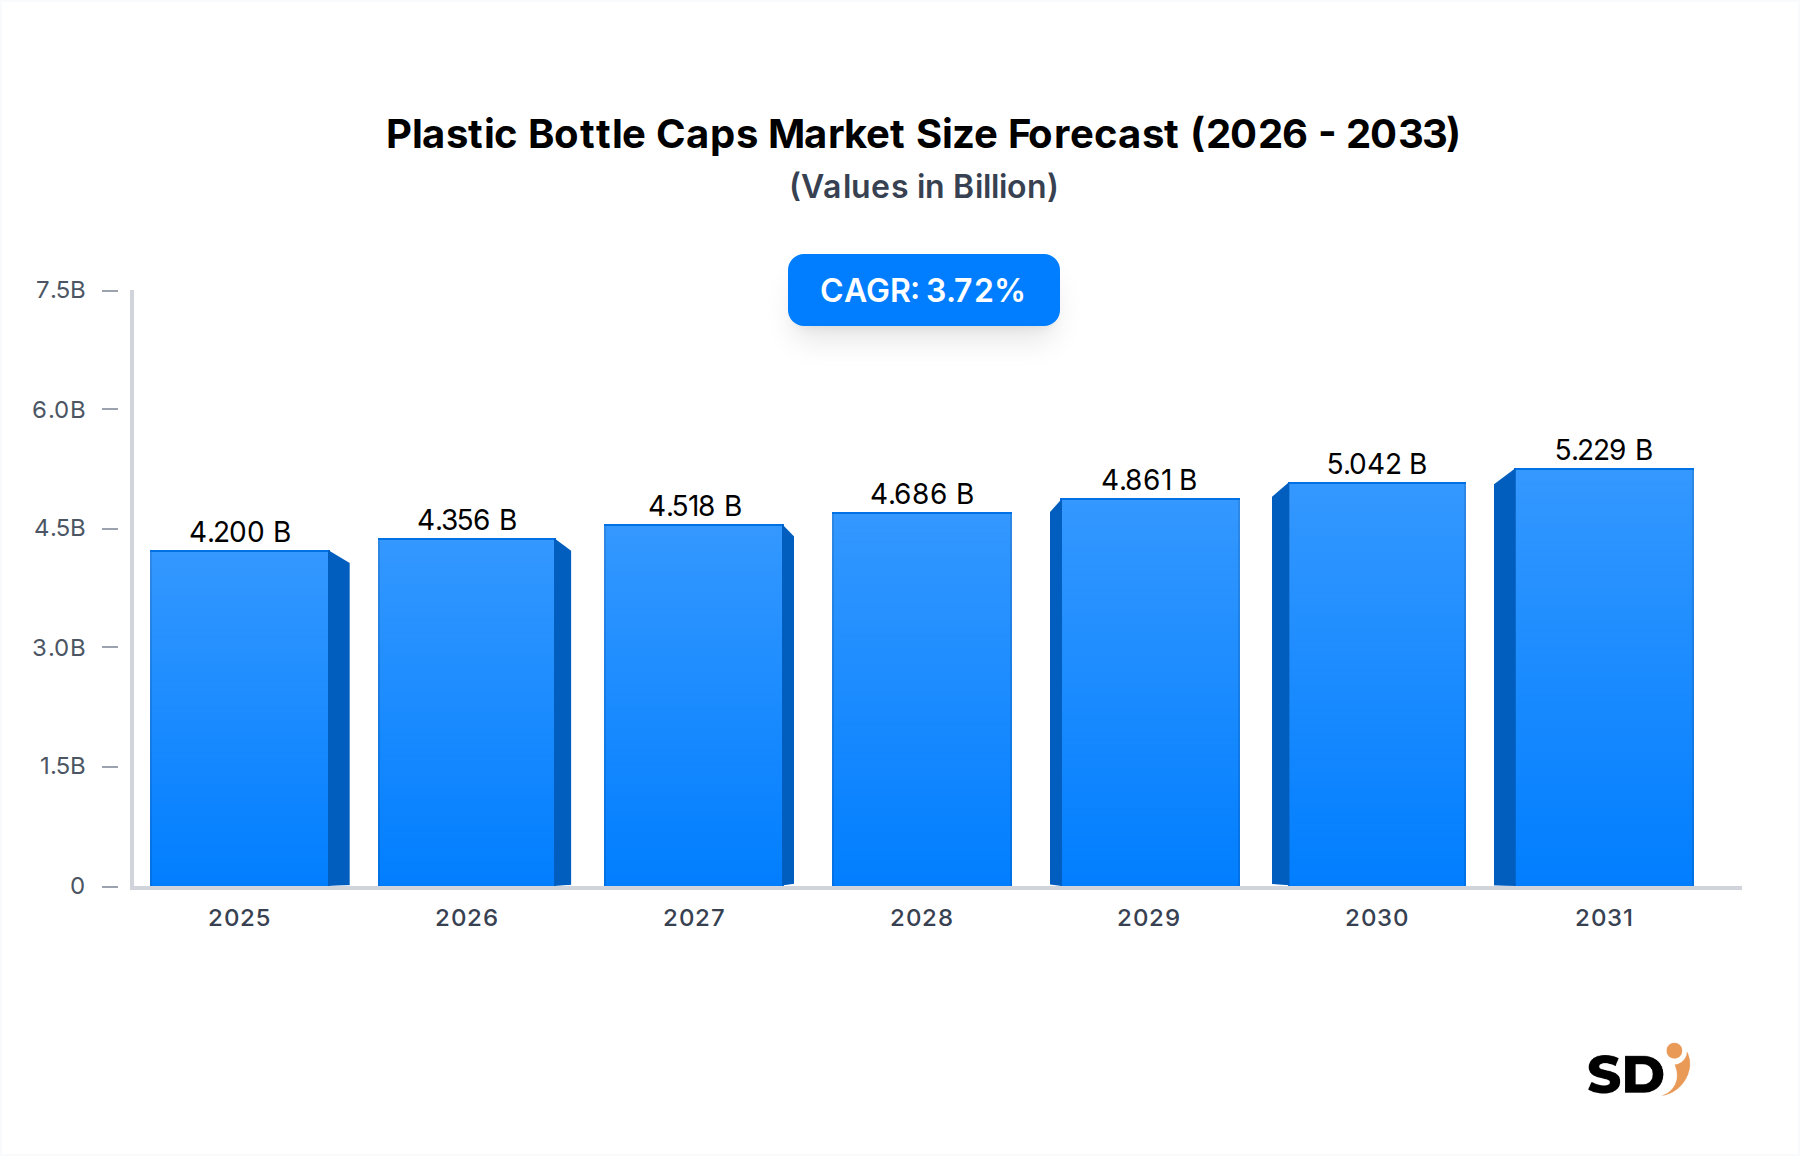
世界のプラスチックボトルキャップ市場は、2025年の推定42億米ドルから2034年には約58億米ドルへと持続的な拡大が見込まれており、年間複合成長率 (CAGR) は3.72%で推移すると予測されています。この成長軌道は、すべての主要地域における包装飲料、医薬品、パーソナルケア製品に対する普遍的な需要に根本的に支えられています。世界人口の増加、急速な都市化、新興国における可処分所得の増加といったマクロ経済要因は、シングルサーブおよびレディ・トゥ・コンシューム製品の消費を継続的に促進し、それに伴い、高度なClosures Marketソリューションの需要を牽引しています。
市場は現在、基本的な機能を超えて、強化されたセキュリティ、便利なディスペンス、そして極めて重要な持続可能性といった高度な機能を受け入れる変革期を迎えています。主要な戦略的ドライバーには、材料消費と輸送コストを削減するための軽量化の必要性、キャップ製造へのリサイクル材の統合、そして進化する環境規制に対応するためのテザードキャップソリューションの開発が含まれます。飲料産業セグメントの優位性は、世界中の液体の消費量の多さを浮き彫りにしており、イノベーションと市場拡大の重要な分野となっています。同時に、Packaging Industry Market全体がプラスチック廃棄物に関する厳格な規制圧力に直面しており、プラスチックボトルキャップ市場のメーカーは、環境に優しいデザインと素材の研究開発に多額の投資を余儀なくされています。北米およびヨーロッパの成熟市場はプレミアム化と持続可能な取り組みを重視していますが、アジア太平洋地域は、急速に拡大する消費者基盤と製造能力に牽引され、数量と価値の両面で成長をリードすると予想されています。これらのドライバーと制約の相互作用が、予測期間全体を通じて、競合環境とステークホルダーの戦略的機会を定義することになります。

飲料産業セグメントは、世界のプラスチックボトルキャップ市場において、世界中の液体の消費量の多さにより、最大のシェアを占める明確な収益源となっています。このセグメントは、ボトル入り飲料水、炭酸飲料、ジュース、乳製品、アルコール飲料を含む、広範な用途を網羅しています。飲料消費における利便性、携帯性、衛生に対する普及した需要は、プラスチックボトルキャップに対する一貫して高い需要に直接つながっています。2025年、このセグメントの堅調な活動は、市場全体の評価額に大きく影響し、その重要な役割を強調しました。
飲料産業用途内では、キャップ用のプラスチック素材の選択は、主に特定の飲料特性と包装要件によって決定されます。PP Caps Marketは、ポリプロピレン (PP) が優れた耐薬品性、剛性、および圧力下でのシール維持能力を提供する炭酸飲料にとって特に著名です。その低い密度は軽量化の努力にも貢献し、持続可能性の目標にアピールします。逆に、PE Caps Marketは、主に高密度ポリエチレン (HDPE) または低密度ポリエチレン (LDPE) で構成されており、無炭酸飲料水、牛乳、ジュースに広く使用されています。ポリエチレン (PE) キャップは、その柔軟性、耐衝撃性、およびコスト効率の良さから、大量生産される日常的な飲料製品に理想的です。これらの素材サブセグメントは、全体的なBeverage Packaging Marketの成長から直接利益を得ています。
主要な市場プレーヤーは、これらのサブセグメントの明確な需要に合わせて生産能力を戦略的に調整しています。例えば、炭酸飲料用クロージャーを専門とするメーカーは、PPキャップの精密成形技術に投資することが多く、ボトル入り飲料水セクターにサービスを提供するメーカーは、PEキャップの高速生産ラインに注力しています。無菌充填の需要増加といった消費者嗜好の進化も、キャップ設計に影響を与え、特殊なバリア特性とシーリングメカニズムを必要とします。
飲料産業セグメントのシェアは、特にアジア太平洋、ラテンアメリカ、アフリカの急速に発展している経済において、拡大を続けると予想されています。都市化の進展、中間層人口の増加、組織化された小売チャネルの普及といった要因は、すべて包装飲料の消費の増加に貢献しています。しかし、数量の成長は依然として堅調ですが、このセグメントのメーカーは深刻な利益率圧力に直面しています。これは、激しい競争、Polypropylene MarketおよびPolyethylene Marketにおける原材料価格の変動、そしてリサイクル材やテザードキャップを義務付ける新しい環境規制への準拠に伴うコストの増加が主な原因です。持続可能で費用対効果の高いソリューションへのイノベーションは、この主要セグメントにおける収益性と市場リーダーシップを維持するために引き続き重要です。
プラスチックボトルキャップ市場の軌道は、需要側の触媒と運用上のボトルネックの融合によって形作られており、業界参加者にはニュアンスのある戦略的アプローチが必要です。
Beverage Packaging Market、ひいてはプラスチックボトルキャップ市場を直接的に牽引しています。シングルサーブ包装と多様な飲料カテゴリにおけるイノベーションは、信頼性の高い衛生的なクロージャーの必要性を継続的に推進しています。Pharmaceutical Packaging Marketおよびパーソナルケアセクターの堅調な拡大は、キャップの需要に大きく貢献しています。医薬品は、製品の完全性と消費者の安全を確保するために、高度に特殊化された、改ざん防止、チャイルドレジスタントキャップを必要とします。同様に、化粧品からトイレタリー用品まで、多様なパーソナルケア製品は、しばしば高度なディスペンスメカニズムを備えた、美的で機能的に多様なプラスチックキャップに依存しています。Sustainable Packaging Marketに大きな影響を与え、メーカーに費用のかかる研究開発と素材移行を強いる可能性があり、利益率に影響を与える可能性があります。Polypropylene MarketおよびPolyethylene Marketの不安定性は、予測不可能な生産経費につながり、キャップメーカーの収益性に影響を与える可能性があります。プラスチックボトルキャップ市場は、グローバル企業と地域スペシャリストの混合による激しい競争が特徴であり、すべてがイノベーション、効率、市場シェアを目指しています。競合環境は、利便性、安全性、そしてますます高まる持続可能性に対する進化する消費者の要求を満たす必要性によって形成されています。
Beverage Packaging Marketにおける品質とイノベーションへの重点で知られています。プラスチックボトルキャップ市場は、持続可能性の向上、生産能力の拡大、革新的なデザインの導入を目的とした一連の戦略的開発を目撃してきました。
Closures Marketの要件に積極的に対処することを目的としていました。Sustainable Packaging Marketへの広範なコミットメントとバージンプラスチック消費の削減の一環でした。Pharmaceutical Packaging Marketで強化し、技術能力を拡大することを目的としていました。Beverage Packaging Marketに特に利益をもたらします。PP Caps MarketおよびPE Caps Marketを生産するための生産施設の認証を取得し、循環経済の原則に向けた significantな一歩を示しました。世界のプラスチックボトルキャップ市場は、異なる規制環境、経済発展レベル、および消費者の好みに牽引され、主要な地理的地域間で多様なダイナミクスを示しています。各地域は独自の成長コリドーと課題を提示します。
アジア太平洋地域は、その巨大な人口、急速な工業化、そして拡大する中間層に牽引され、プラスチックボトルキャップにとって最も急速に成長し、最大の市場になると予想されています。中国、インド、ASEAN諸国などの国々では、包装食品および飲料の消費が急増しており、Beverage Packaging Marketの需要を押し上げています。特定のCAGRデータは異なりますが、この地域は一般的に世界平均を上回っています。ここでの主要な需要ドライバーは、都市化、可処分所得の増加、そして組織化された小売の拡大です。規制状況は進化しており、インドのような一部の国ではプラスチック廃棄物管理規則を実施していますが、西側諸国と比較して執行レベルは異なります。
北米は、イノベーション、プレミアム化、持続可能性に重点を置いた成熟市場です。この地域は、高い消費者支出と洗練された包装需要に支えられ、価値の点で significantな市場シェアを維持しています。アジア太平洋地域と比較して数量の成長は遅いかもしれませんが、焦点は機能的なキャップ、軽量化、リサイクル材の組み込みにあります。特にプラスチック廃棄物の削減とリサイクル義務に関する規制圧力は、ここでのSustainable Packaging Marketにおける製品イノベーションの主要なドライバーです。Pharmaceutical Packaging Marketからの需要は、厳格な安全基準により一貫して堅調です。
ヨーロッパは、プラスチックの循環経済を促進することを目的とした規制フレームワークにおけるリーダーシップによって特徴付けられます。EUの使い捨てプラスチック指令(テザードキャップおよびリサイクル材の義務化)は、市場に significantな影響を与えています。これにより、持続可能でリサイクル可能なキャップデザインの研究開発への considerableな投資が促進されました。全体的な市場成長は中程度ですが、焦点は高価値の準拠ソリューションにあります。この地域の成熟したPackaging Industry Marketは、高度なClosures Marketソリューションの需要を牽引しています。
これらの地域は、人口増加、経済状況の改善、包装製品へのアクセス増加に牽引された、新興の成長コリドーを表しています。市場シェアは現在小さいですが、 significantな拡大の可能性を示しています。都市化と近代的な小売フォーマットの拡大が主要な需要ドライバーです。課題には、堅牢なリサイクルインフラストラクチャの開発と、多様な国々における規制の不一致への対処が含まれます。基本的な費用対効果の高いPP Caps MarketおよびPE Caps Marketの需要は強いですが、経済が発展するにつれて、より高度なソリューションへの傾向が増加しています。
規制および政策環境は、プラスチックボトルキャップ市場を significantlyに形成しており、メーカーは素材の選択、設計プロセス、サプライチェーン管理を適応させることを余儀なくされています。世界中の政府は、プラスチック汚染の緩和と循環経済の推進にますます焦点を当てており、これはPackaging Industry Marketとそのコンポーネントに直接影響を与えています。
EUはプラスチック規制の最前線にいます。使い捨てプラスチック (SUP) 指令 (EU 2019/904) は、重要なフレームワークです。プラスチックボトルキャップについては、主な規定の1つは、2024年7月までに、3リットルまでのすべての飲料容器にテザードキャップを義務付けることです。これにより、キャップは使用期間中ボトルに取り付けられたままで、より良い回収率とリサイクル率を確保します。さらに、この指令は、PETボトルのリサイクル材含有量(2025年までに25%、2030年までに30%)の目標を設定しており、これは関連するキャップの素材調達に暗黙的に影響を与え、Polyethylene MarketおよびPolypropylene Marketの需要をリサイクルグレードへと推進します。拡大生産者責任 (EPR) 制度も広く普及しており、メーカーに製品のライフサイクル終了管理の負担を課し、リサイクル可能な設計を奨励しています。
北米では、規制環境はより断片的であり、州および地方の政策が連邦行動よりも先に変化を推進することがよくあります。カリフォルニア州のプラスチック汚染防止・包装生産者責任法 (SB 54) は、包装に対する積極的なリサイクル材義務とソース削減目標を設定しており、キャップのSustainable Packaging Marketに影響を与えています。他の州も、さまざまな使い捨てプラスチック禁止またはリサイクル材要件を導入しています。FDA (食品医薬品局) は、食品接触材料を規制し、プラスチックキャップが意図された用途に対して厳格な安全および非毒性基準を満たすことを保証しています。これは、特にBeverage Packaging MarketおよびPharmaceutical Packaging Marketにおいて、しばしばバージンプラスチックまたは高度に管理されたリサイクル材を必要とします。
アジア太平洋地域の国々は、規制フレームワークを段階的に強化しています。インドのプラスチック廃棄物管理規則(2016年、定期的に改正)には、特定の使い捨てプラスチック製品の禁止が含まれ、生産者責任を強調しています。中国も、特定のプラスチック製品の制限やリサイクル材の使用促進を含む、プラスチック汚染を対象とした独自の政策を実施しています。日本および韓国も、先進的なリサイクルインフラストラクチャと循環性を促進する政策を持っています。プラスチックボトルキャップ市場への影響は、準拠した、しばしばより持続可能な包装ソリューションへの段階的な移行ですが、広大な地域全体での執行とインフラ開発は依然として異なります。
地域法を超えて、ISO 22000(食品安全管理)およびISO 9001(品質管理)などの国際基準は、キャップの製造プロセスに影響を与え、製品の完全性と消費者の安全を確保します。医薬品用途では、cGMP(current Good Manufacturing Practices)がcriticalであり、Pharmaceutical Packaging Marketで使用されるキャップの厳格な品質管理を規定しています。これらの多様で進化する規制への準拠には、継続的な監視、新しい素材と設計の研究開発への投資、そしてしばしば製品ポートフォリオにおける地理的な差別化が必要となります。
プラスチックボトルキャップ市場におけるイノベーションは、主に機能性の向上と環境持続可能性という二重の必要性によって推進されています。研究開発の取り組みは、材料科学の進歩、循環性への設計最適化、そしてスマートテクノロジーの統合に集中しています。
最も破壊的なイノベーションの1つは、テザードキャップの広範な採用と改良です。主にEUの使い捨てプラスチック指令によって推進され、飲料容器にキャップを接続させたままにすることを義務付け、プラスチックの廃棄物を削減しています。研究開発は、開閉を妨げず、製品の完全性を維持し、既存の高速ボトリングラインと互換性のある、堅牢でありながら消費者に優しいテザリングメカニズムの設計に焦点を当てています。メーカーは、使いやすさと破損防止を確保するために、さまざまなヒンジ設計(例:バタフライ、スナップ、またはツイストヒンジ)を検討しています。この推進力は、キャップ設計と製造プロセスにおける significantな特許活動につながり、主要プレーヤーが生産ラインの再構築に多額の投資を行っています。採用タイムラインはヨーロッパでは即時であり、持続可能性への懸念が高まるにつれて他の地域にも拡大しており、迅速に適応できる既存のキャップメーカーを強化しています。
循環経済への推進は、ポストコンシューマーリサイクル (PCR) プラスチックの統合とバイオベース/生分解性素材の探求における研究開発を推進しています。PP Caps MarketおよびPE Caps Marketでは、構造的完全性、バリア特性、または食品接触安全性を損なうことなく、より高い割合のPCRPolypropylene MarketおよびPolyethylene Marketを統合するためのsignificantな努力が行われています。これには、リサイクル樹脂のための高度な選別、洗浄、および配合技術が含まれます。バイオベースの代替品(例:PLA、PHA)が普及していますが、コスト、性能の限界、そしてBeverage Packaging Marketのような大量用途における終末処理の課題のため、プラスチックボトルキャップ市場での採用は遅くなっています。しかし、比較可能な性能と再生可能な資源に由来するか、堆肥化可能な素材に焦点を当てた、このニッチ分野での研究開発投資が増加しています。特許トレンドは、混合プラスチック廃棄物からバージンライクな高品質樹脂を生成できるケミカルリサイクルプロセスへの関心の高まりを反映しています。
軽量化は、引き続きコアな研究開発の焦点です。高度なシミュレーションツールを使用してキャップ設計と材料分布を最適化することにより、メーカーはキャップあたりのプラスチック消費量を削減することを目指しており、材料コストの削減と輸送排出量の削減につながります。この反復プロセスは過去数十年で significantな削減をもたらしており、持続可能な包装戦略においてcriticalな要素であり続けています。もう1つの新興技術であるスマートキャップは、NFC/RFIDタグまたはQRコードをキャップに統合する機能を含みます。これらの技術は、トレーサビリティの強化、偽造防止対策、および消費者エンゲージメントの機会(例:ロイヤリティプログラム、製品情報、リサイクル指示)を提供します。高価値または特殊製品ではまだ初期段階の採用ですが、特に広範なSmart Packaging Marketトレンドの一部として、この分野での研究開発は増加しています。これらのイノベーションは、脅威と機会の両方をもたらします。それらは、伝統的で差別化されていないキャップモデルを脅かしますが、デジタルソリューションをClosures Marketオファリングに統合できる企業に新しい収益源と競争上の優位性を提供します。
日本のプラスチックボトルキャップ市場は、成熟した経済と環境意識の高い消費者を反映した、独特のダイナミクスを示しています。市場規模としては、全体的な包装市場の一部として、飲料、医薬品、パーソナルケア製品の消費量に比例して着実に成長しています。2023年の日本の包装市場規模は約7兆円(約470億米ドル)と推定されており、そのうちプラスチック包装が大きな割合を占めています。プラスチックボトルキャップ市場も、この巨大な市場の数千億円規模の一部と見られています。日本経済の特徴である高品質志向と技術革新への強いコミットメントは、このセグメントにも反映されています。
国内の主要企業としては、ユニ・チャーム株式会社や花王株式会社などの大手消費財メーカーが自社製品向けにクロージャーを供給していますが、独立したキャップメーカーとしては、特に飲料・食品分野で、旭化成株式会社や三菱ケミカル株式会社などの化学・素材メーカーが、ポリプロピレン(PP)やポリエチレン(PE)などの汎用プラスチックを供給する形で、また、これらの素材を加工してキャップを製造する企業が市場を形成しています。これらの企業は、日本国内での長年の実績と、日本市場の厳しい品質基準への適合性によって、地元での関連性を確立しています。
日本における規制・基準フレームワークは厳格です。食品接触材料に関しては、「食品衛生法」が、キャップが食品と接触する際に安全であることを保証するための基準を定めています。また、プラスチックリサイクルを促進するために、「容器包装リサイクル法」が導入されており、メーカーは使用済み容器包装の回収・リサイクルに責任を負います。近年の環境規制の強化により、テザードキャップの導入やリサイクル材の使用が促進されており、EUの規制動向とも連動しています。ISO認証(ISO 9001、ISO 14001)は、品質管理と環境管理の基盤となっています。
流通チャネルとしては、スーパーマーケット、コンビニエンスストア、ドラッグストアが主要な小売チャネルであり、これらのチャネルを通じて消費者に製品が届けられます。日本の消費者は、製品の品質、安全性、そして近年では環境への配慮を重視する傾向があります。利便性も重要な要素ですが、過剰包装を避ける傾向も強まっています。また、自動販売機は飲料市場において依然として significantな販売チャネルであり、これらのチャネルで提供される製品のキャップの信頼性も重要です。リサイクルへの意識の高さから、空のペットボトルやキャップの分別回収も浸透しており、リサイクル材の利用を促進する要因となっています。
| 項目 | 詳細 |
|---|---|
| 調査期間 | 2020-2034 |
| 基準年 | 2025 |
| 推定年 | 2026 |
| 予測期間 | 2026-2034 |
| 過去の期間 | 2020-2025 |
| 成長率 | 2020年から2034年までのCAGR 3.72% |
| セグメンテーション |
|
当社の厳格な調査手法は、多層的アプローチと包括的な品質保証を組み合わせ、すべての市場分析において正確性、精度、信頼性を確保します。
当社の調査方法論は、一次調査に重点を置いており、データ収集全体の約75%を占めています。この定性的および定量的アプローチには、プラスチックボトルキャップのバリューチェーン全体にわたる主要なステークホルダーとの広範なインタビュー、アンケート、専門家コンサルテーションが含まれます。目的は、市場のダイナミクス、競合環境、技術的進歩、価格動向、および将来の見通しに関する一次情報(ファーストハンドインテリジェンス)を収集することです。
一次調査の主要な参加者は以下の通りです。
一次インタビューの地理的範囲は、レポートで定義されたすべての地域(北米、南米、ヨーロッパ、中東・アフリカ、アジア太平洋)に及び、真にグローバルな視点と地域特有のニュアンスに関する詳細な洞察を保証します。
| Stakeholder Role | Interview Share (%) |
|---|---|
| 調達責任者/サプライチェーンディレクター | 30% |
| 研究開発・イノベーションリーダー(包装) | 25% |
| オペレーション/プラントマネージャー | 25% |
| 市場開発マネージャー(プラスチック部門) | 20% |
| Company Type | Representation (%) |
|---|---|
| プラスチックボトルキャップメーカー | 35% |
| 飲料ボトリング会社 | 25% |
| 医薬品包装会社 | 15% |
| プラスチック樹脂メーカー | 15% |
| ブロー成形・キャッピング機械メーカー | 10% |
当社の調査の残りの25%は、堅牢な二次データ収集と業界ベンチマーキングに充てられています。この段階は、基礎データを提供し、一次調査の結果を検証し、市場のマクロ経済的文脈を確立するのに役立ちます。当社の方法は、市場調査ウェブサイトを厳格に回避し、信頼できる検証可能な情報源に焦点を当てています。
主要な二次データソースには以下が含まれます。
この綿密な二次調査は、当社の市場規模推定と予測の基盤を形成し、市場の歴史的軌跡と現在の状況を包括的に理解できるようにします。
当社の市場推定方法論は、トップダウンアプローチとボトムアップアプローチの両方を組み合わせ、その後、最大限の精度と信頼性を確保するために多段階のデータトライアンギュレーションを行います。この堅牢なプロセスにより、さまざまなセグメンテーションレベルでの市場数値を相互検証できます。
これらの詳細な入力が合計され、地域および世界の市場数値を算出します。この方法は、現在の市場規模を評価し、運用レベルでの成長ドライバーを特定するのに特に効果的です。
トップダウンアプローチ:この方法では、プラスチック市場全体の規模、世界の包装市場のトレンド、またはGDP成長率などのマクロレベルのデータから開始し、用途、タイプ、地域に基づいて特定のプラスチックボトルキャップ市場セグメントに分解します。これにより、より広範な市場コンテキストが提供され、ボトムアップ推定の検証に役立ちます。
データトライアンギュレーション:すべての市場推定は、一次調査、複数の二次情報源、およびトップダウンおよびボトムアップモデルからのデータポイントを相互参照しながら、厳格なトライアンギュレーションを受けます。この反復プロセスは、市場数値を洗練し、食い違いを解消し、指定されたすべての地域とセグメントをカバーする2026年から2034年までの予測全体の堅牢性を高めます。
当社は、このレポートで提示されるすべての市場数値および予測に対して、88%の推定データ精度レベルを保証します。この高い精度レベルは、多段階の検証プロセスを通じて達成されます。
この包括的な方法論により、レポートで提示される洞察とデータは、正確であるだけでなく、プラスチックボトルキャップ市場のステークホルダーにとって非常に有益で実用的なものとなります。
プラスチックボトルキャップは主にPP(ポリプロピレン)とPE(ポリエチレン)から製造されています。これらのポリマーは、飲料や医薬品などの多様な用途にわたる耐久性、シール性、コスト効率の良さから選ばれています。
包装された飲料、医薬品、パーソナルケア製品に対する消費者の需要が、プラスチックボトルキャップ市場を直接牽引しています。利便性の高い包装や製品安全性の向上へのトレンドは、キャップのデザインや素材の選択に影響を与え続け、安定した需要を促進しています。
プラスチックボトルキャップ業界は、消費財のサプライチェーンにおける不可欠な役割を考慮すると、安定性を示しています。パンデミック後も、特に医薬品およびパーソナルケア分野での需要は堅調であり、予測される3.72%のCAGRを支えています。
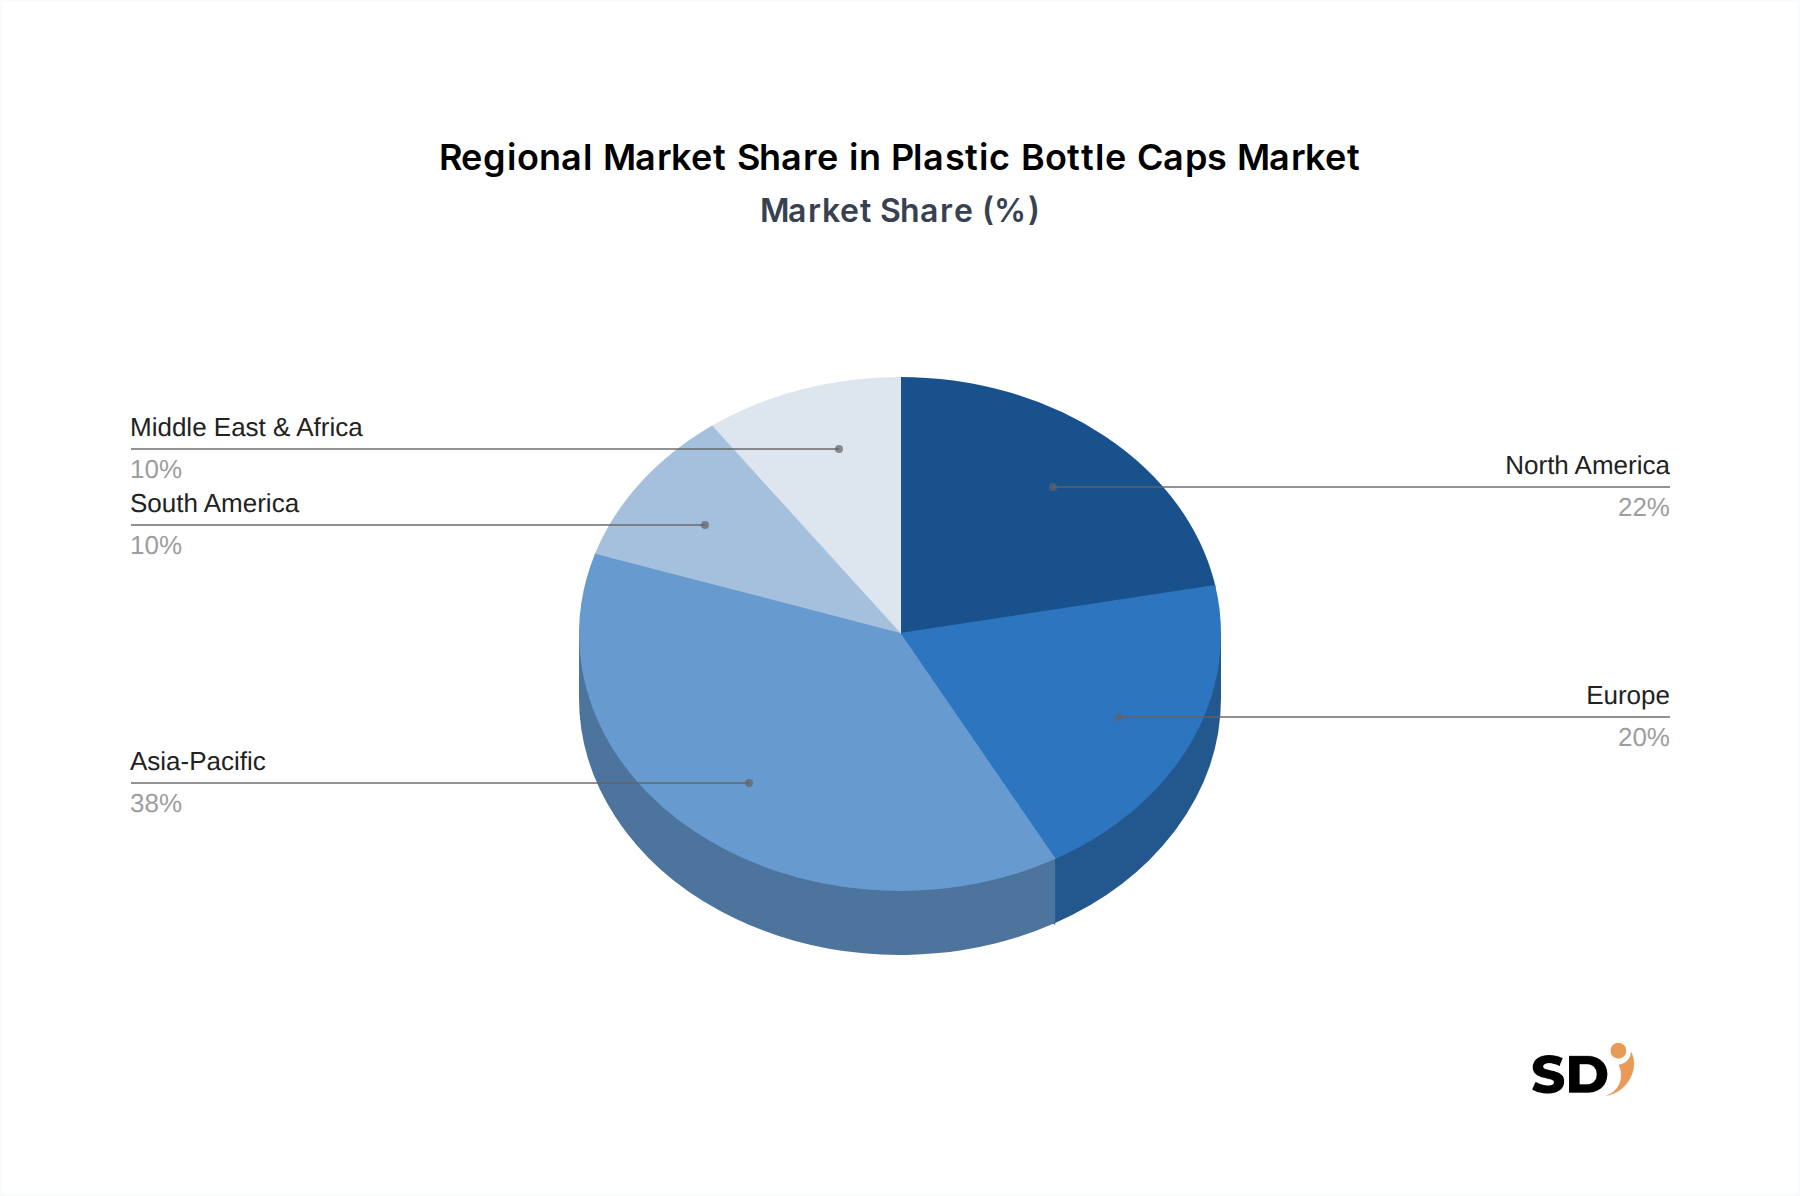
アジア太平洋地域は、世界の市場シェアの約38%を占め、主要な地域と推定されています。このリーダーシップは、主要な製造能力、大きな人口基盤、および様々な産業における包装製品の消費増加によって推進されています。
具体的な開発は詳述されていませんが、CSI、Bericap、Berry Plasticsなどの企業が関わる競争環境は、頻繁にイノベーションを推進しています。軽量化、改ざん防止デザイン、および進化する業界標準を満たすための素材の進歩が、しばしば焦点となっています。
プラスチックボトルキャップ市場を形成する主要企業には、CSI、Bericap、Berry Plastics、Alila、THCが含まれます。その他の重要な競合企業には、Silgan、Aptar Group、Crownがあり、これらは多様なグローバルなプラスチッククロージャー市場に貢献しています。