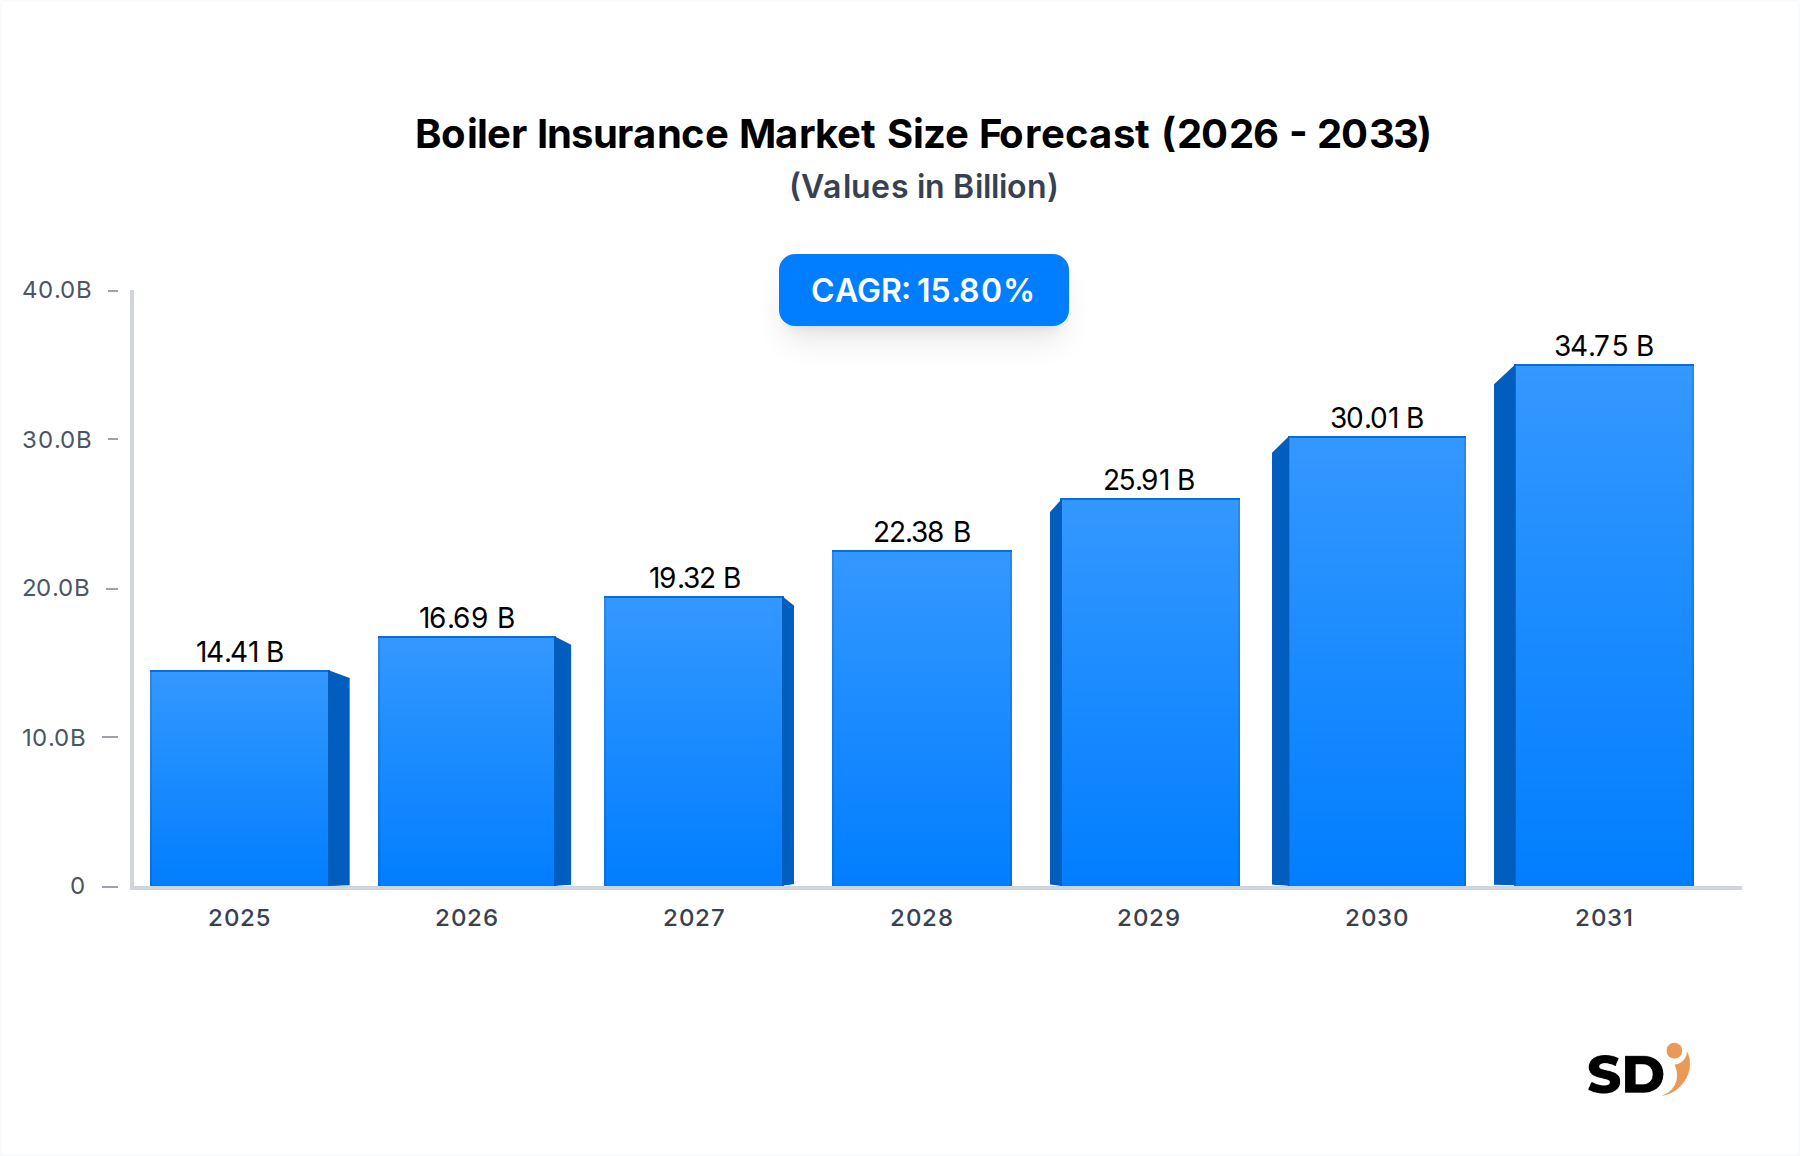
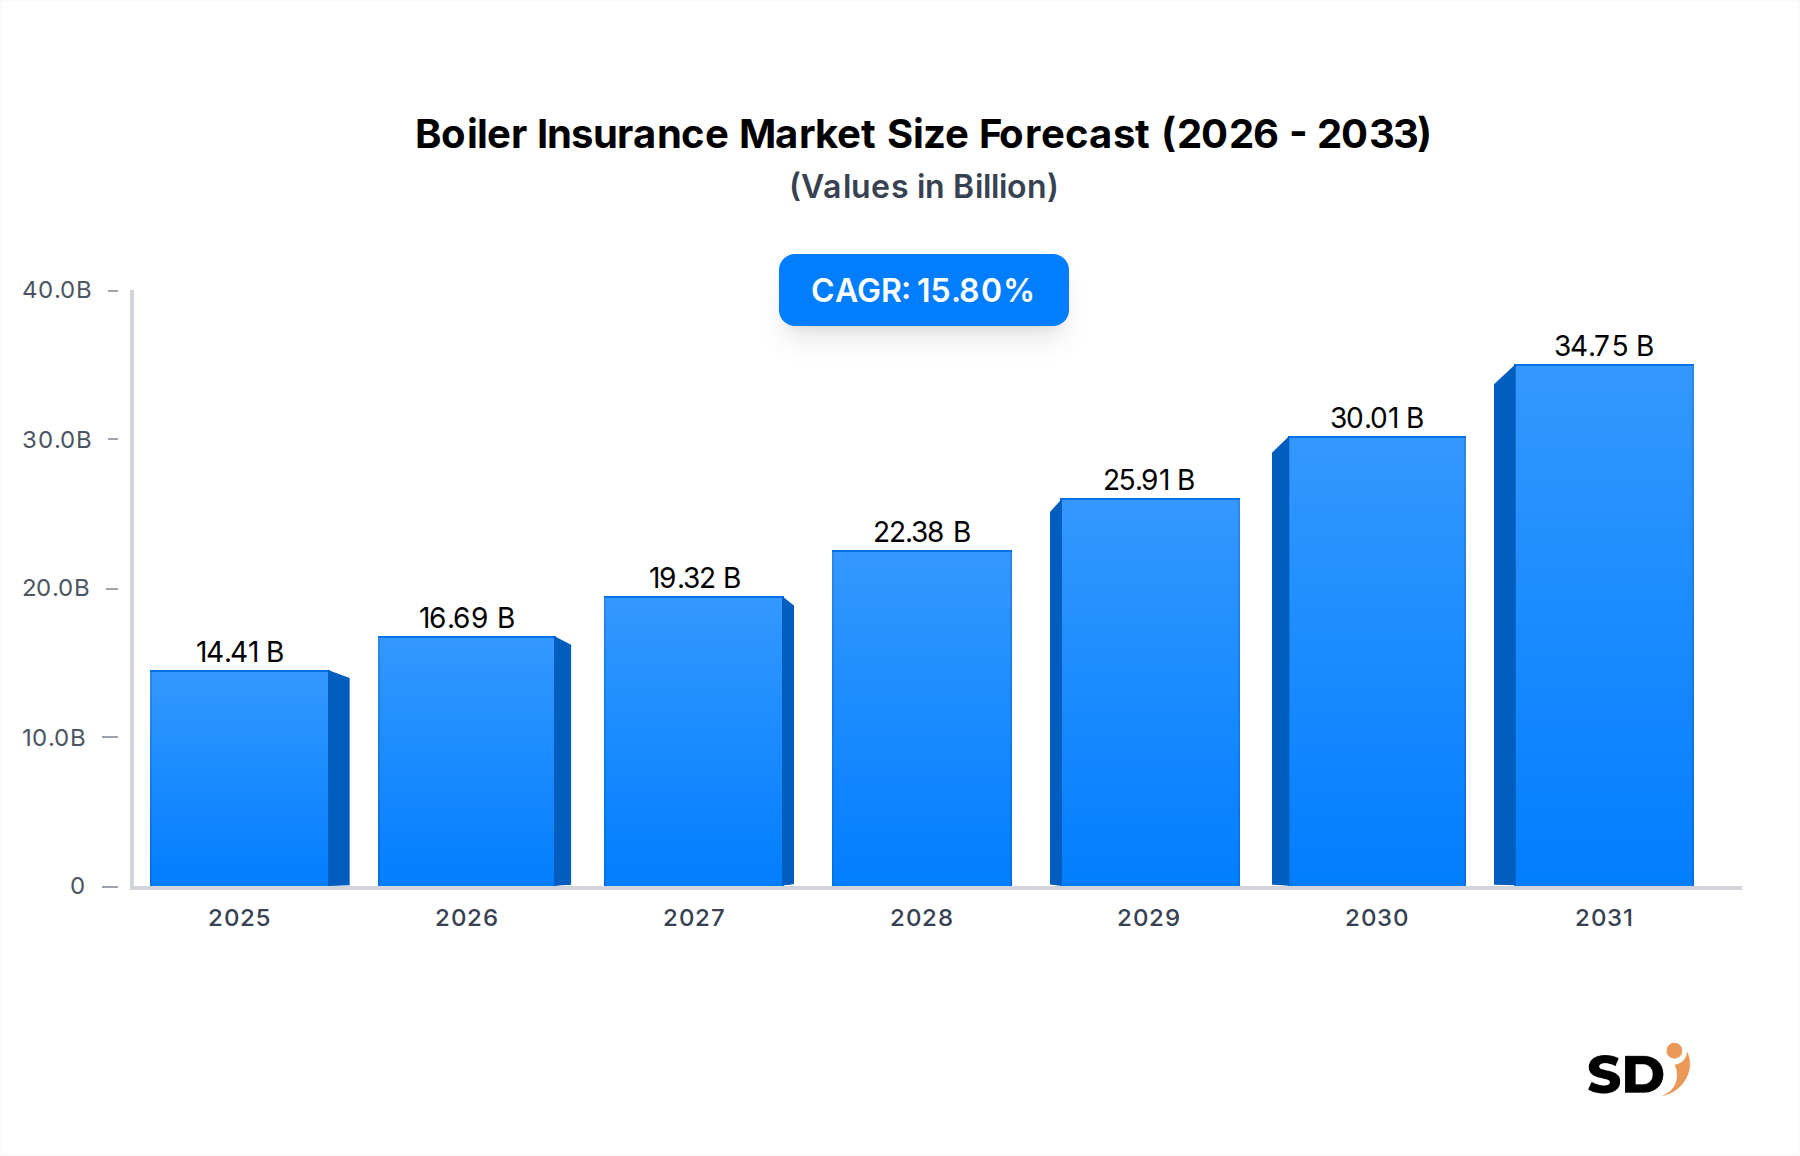
ボイラー保険市場の主要インサイト 世界のボイラー保険市場は2025年 に144.1億米ドル と評価され、2025年から2034年 にかけて15.8% の年平均成長率(CAGR)で大幅な成長が見込まれています。この堅調な拡大により、市場は2034年 までに約537.2億米ドル に達すると予測されています。この成長軌道は、複数のマクロ経済的および技術的追い風が交差することで基本的に推進されています。主な需要ドライバーは、成熟経済における設置済みボイラーシステムの平均年齢の上昇であり、頻繁なメンテナンスと故障保護が必要となっています。さらに、安全基準とエネルギー効率義務に関する規制の監視強化が、包括的なボイラー保険契約への需要に大きく貢献しています。住宅所有者や企業は、特に最新の暖房システムの複雑さが増すにつれて、しばしば相当なものとなる予期せぬ修理費用から身を守ることの経済的な賢明さをますます認識しています。
技術の進歩は、ボイラー保険市場の状況を劇的に形成しています。リモート監視と予知保全能力を提供するスマートホームテクノロジーの普及は、より予防的な保険モデルへの移行を促進しています。この統合により、保険会社はパーソナライズされた契約を提供できるようになり、契約者と引受人の両方のリスクを軽減します。エネルギーコストの上昇と環境意識の高まりも、エネルギー効率の高い暖房ソリューションへの投資を後押ししており、保険によるそれらの保護を優先事項としています。さらに、デジタル保険市場の成長に例えられる金融サービス分野におけるデジタルフットプリントの拡大は、よりアクセスしやすく、カスタマイズされた保険商品を提供しています。地理的には、北米とヨーロッパの確立された市場が引き続きかなりの収益シェアを占めていますが、アジア太平洋地域は、急速な都市化、インフラ開発、可処分所得の増加によって牽引される高成長のフロンティアとして台頭しています。競争環境はダイナミックであり、従来の保険会社と専門サービスプロバイダーの両方が、革新的な製品提供と強化された顧客サービスを通じて市場シェアを争っています。規制枠組みの進化、技術統合、資産保護と事業継続性に対する消費者の評価の高まりに支えられ、ボイラー保険市場の全体的な見通しは依然として非常にポジティブです。
ボイラー保険市場における住宅用エンドユーザーの優位性 住宅セグメントは、ボイラー保険市場における紛れもない主要なエンドユーザーカテゴリーであり、世界的に最大の収益シェアを占めています。この優位性は、暖房ソリューションを必要とする住宅物件の純粋な量と、多様な気候帯で家庭の快適さと安全性におけるボイラーの重要な役割に由来します。住宅用ボイラーの設置ベースは、商業用または産業用ユニットのはるかに超えており、ボイラー保険商品に対する広大で一貫した需要プールを生み出しています。ボイラーの故障と修理の経済的影響をますます意識している住宅所有者は、これらのリスクを軽減する契約を積極的に求めています。住宅用ボイラーの平均寿命は10年から15年であるため、世界の住宅ストックのかなりの部分が老朽化したユニットで稼働しており、予防的な保護プランに対する一貫した需要を牽引しています。
このセグメント内では、ボイラー故障補償市場やボイラー修理市場などのサービスが特に重要です。これらの提供は、突然の故障に対して住宅所有者に安心感を与え、重大な不便と即時の経済的負担につながる可能性があります。住宅物件における組み合わせボイラーとセントラルヒーティングシステムの普及は、1つのコンポーネントの故障が暖房インフラ全体を損なう可能性があるため、包括的な保護の必要性をさらに強固なものにしています。ホームアシスタンスサービスに重点を置くHomeServe PLCのような主要プレーヤーは、この住宅需要を効果的に活用し、迅速な対応のために資格のあるエンジニアの広範なネットワークを構築しています。住宅物件へのスマートホームテクノロジー市場ソリューションの継続的な統合も、このセグメントに影響を与えています。これらのテクノロジーは、予知保全とリモート診断を可能にし、保険会社がよりニュアンスのある、リスク調整された契約を提供し、費用のかかる、事後的な修理の頻度を減らすことができるようにします。この技術的収束は、単純な補償を超えて予防的な資産管理を含む、ボイラー保険の価値提案を強化します。
さらに、特に中間層が拡大し、住宅開発が急速に進む新興経済国における住宅用HVAC市場の成長は、住宅用ボイラー保険セクターの拡大に直接貢献しています。所得が増加すると、住宅所有者が重要な家電製品の保険に投資する傾向も高まります。新しいボイラーの設置には本質的にメーカー保証が付いていますが、長期的な運用コストと摩耗による故障の可能性は、継続的なボイラー保険補償の必要性を固定します。住宅セグメントの安定性は、その巨大な市場規模と継続的な需要サイクルと相まって、ボイラー保険市場全体の軌道とイノベーションを形成する上での継続的な優位性と中心的な役割を保証します。
ボイラー保険市場における主要な市場ドライバーと制約 ボイラー保険市場の成長は、いくつかの重要なドライバーによって推進されていますが、その軌道に影響を与える特定の制約にも直面しています。
老朽化したインフラと交換サイクル :成熟市場、特に成熟市場における老朽化したボイラーインフラの広範な存在が、重要なドライバーです。例えば、英国やドイツのような国では、住宅用および商業用ボイラーの推定60% は10年以上経過しています。この増加した年齢は、故障の可能性とボイラー修理市場の必要性と直接相関しており、それによってこれらのリスクを軽減する保険補償の需要を押し上げています。費用のかかるコンポーネントの故障またはシステム全体の交換の予期が、契約の加入を推進します。
規制遵守と安全基準 :欧州連合や北米全体で施行されているもののような、より厳しい政府規制と安全基準は、ボイラーシステムの定期的な検査と保守を義務付けています。事故を防ぎ、運用効率を確保することを目的としたこの規制上の推進は、ボイラー保守が含まれる契約への需要、または認定修理サービスへのアクセスを保証する契約への需要を直接増加させます。不遵守は、高額な罰金または無効なメーカー保証につながる可能性があり、保険は重要なコンプライアンスツールとなります。
エネルギー効率とコスト削減への焦点 :世界的なエネルギー価格の上昇と環境意識の高まりに伴い、エンドユーザーはよりエネルギー効率の高い暖房システム市場ソリューションに投資しています。保険によるそれらの大幅な投資の損害または機能不全からの保護は、極めて重要になります。住宅消費者にとって、この効率への焦点は住宅用HVAC市場内での需要を牽引し、一方、運用コストの最適化によって駆動される商業エンティティは、商業用HVAC市場内での同様の保護を求めています。
高い初期保険料と認識される価値 :重大な制約は、特に古いまたはより複雑なシステムに対する包括的なボイラー保険に関連する比較的高い初期保険料コストです。これは、価格に敏感な消費者または中小企業を思いとどまらせる可能性があり、それらはより安価でより基本的な補償を選択するか、または保険を完全に省略する可能性があります。ボイラー保守が不動産管理文化に深く根付いていない地域では、保険の認識される価値も低い可能性があります。
標準化の欠如と複雑さ :ボイラー保険市場、特に新興地域では、標準化された契約条件と補償定義の欠如に悩まされる可能性があります。さまざまなボイラータイプと暖房システムの技術的な複雑さは、消費者が契約のニュアンスを理解することを困難にし、混乱につながり、採用を妨げる可能性があります。この明確さの欠如は、より商品化された保険商品と比較して、特に信頼の格差を生み出す可能性があります。
ボイラー保険市場の競争エコシステム ボイラー保険市場は、専門の引受業者、一般的な保険会社、およびサービス中心の企業で構成される多様な競争環境を特徴としています。製品の差別化、サービスネットワークの強度、およびデジタル能力によって駆動される競争は激しいです。
Hartford Steam Boiler (HSB) :設備故障保険におけるグローバルリーダーであるHSBは、広範なエンジニアリング専門知識を活用して、商業および産業セクター全体でボイラー、圧力容器、その他の機械の専門的な補償を提供しています。Chubb Limited :著名なグローバル損害賠償保険会社であるChubbは、包括的な商業および住宅保険ソリューションを提供しており、多くの場合、より広範な財産契約の一部としてボイラーおよび機械の故障補償を含んでいます。AIG :グローバル保険組織であるAIGは、企業および産業顧客のボイラーおよび機械のリスクを補償する商業財産保険を含む、幅広い保険商品を提供しています。HomeServe PLC :住宅緊急修理および保険を専門とするHomeServe PLCは、ボイラー保険市場の住宅セグメントにおける重要なプレーヤーであり、故障、修理、保守プランを住宅所有者に直接提供しています。FM Global :商業および産業財産保険に焦点を当てたFM Globalは、リスク管理に独自のエンジニアリング主導のアプローチを使用し、高度に保護されたアカウントに包括的なボイラーおよび機械補償を提供しています。Travelers Insurance :財産および賠償責任保険商品の最大手プロバイダーの1つであるTravelersは、主に商業エンティティ向けにボイラーおよび機械保険を提供しており、機器の故障および関連する事業中断から保護しています。Zurich Insurance Group :主要な多角保険会社であるZurichは、世界中で広範な商業財産および賠償責任保険を提供しており、さまざまな産業におけるボイラーおよび暖房システムのような重要な機器の補償を含んでいます。その他 :このカテゴリーには、多数の地域および国内の保険プロバイダー、デジタルファースト保険会社、およびボイラー関連の保険商品を提供する専門サービス請負業者が含まれており、市場の断片化に貢献しています。
ボイラー保険市場における最近の開発とマイルストーン ボイラー保険市場は、技術の進歩、戦略的提携、および消費者の期待の変化によって推進され、継続的に進化しています。最近の主要な開発は、補償の強化、効率の向上、および市場リーチの拡大への取り組みを反映しています。
2025年第4四半期 :主要な保険会社が、著名なスマートホームテクノロジー市場プロバイダーとの戦略的パートナーシップを発表しました。この協力は、ボイラーの健康監視センサーを保険プラットフォームに統合し、予知保全アラートと、予防的な契約者向けの潜在的に低い保険料を可能にすることを目的としています。2026年第2四半期 :ボイラー保険市場の主要プレーヤーによる新しいAI搭載デジタルプラットフォームの立ち上げ。このプラットフォームは、即時の見積もり生成、合理化された請求処理、およびパーソナライズされた契約推奨を提供し、デジタル保険市場内での利便性に対する高まる需要に対応します。2027年第1四半期 :配管・排水サービス市場の地域ネットワークの配管請負業者のネットワークをグローバル保険会社による大幅な買収。この動きは、保険会社の専有サービスネットワークを拡大し、請求処理時間を短縮し、契約者に提供されるボイラー修理サービスの質を向上させるために設計されました。2027年第3四半期 :IoT保険市場を活用した商業用ボイラーの従量制保険(UBI)モデルの導入。この革新的なアプローチは、接続されたボイラーからのリアルタイム運用データを使用してリスクを動的に評価し、実際の使用状況と保守遵守状況に基づいて柔軟な保険料を可能にします。2027年第4四半期 :主要な欧州市場における新しい規制枠組みの提案。これは、新しく設置された、または大幅に修理されたすべてのボイラーに対して、エネルギー効率基準の強化を義務付けるものです。この開発は、準拠した高効率暖房システム市場コンポーネントへのアップグレード費用をカバーする保険契約への需要を促進すると予想されています。
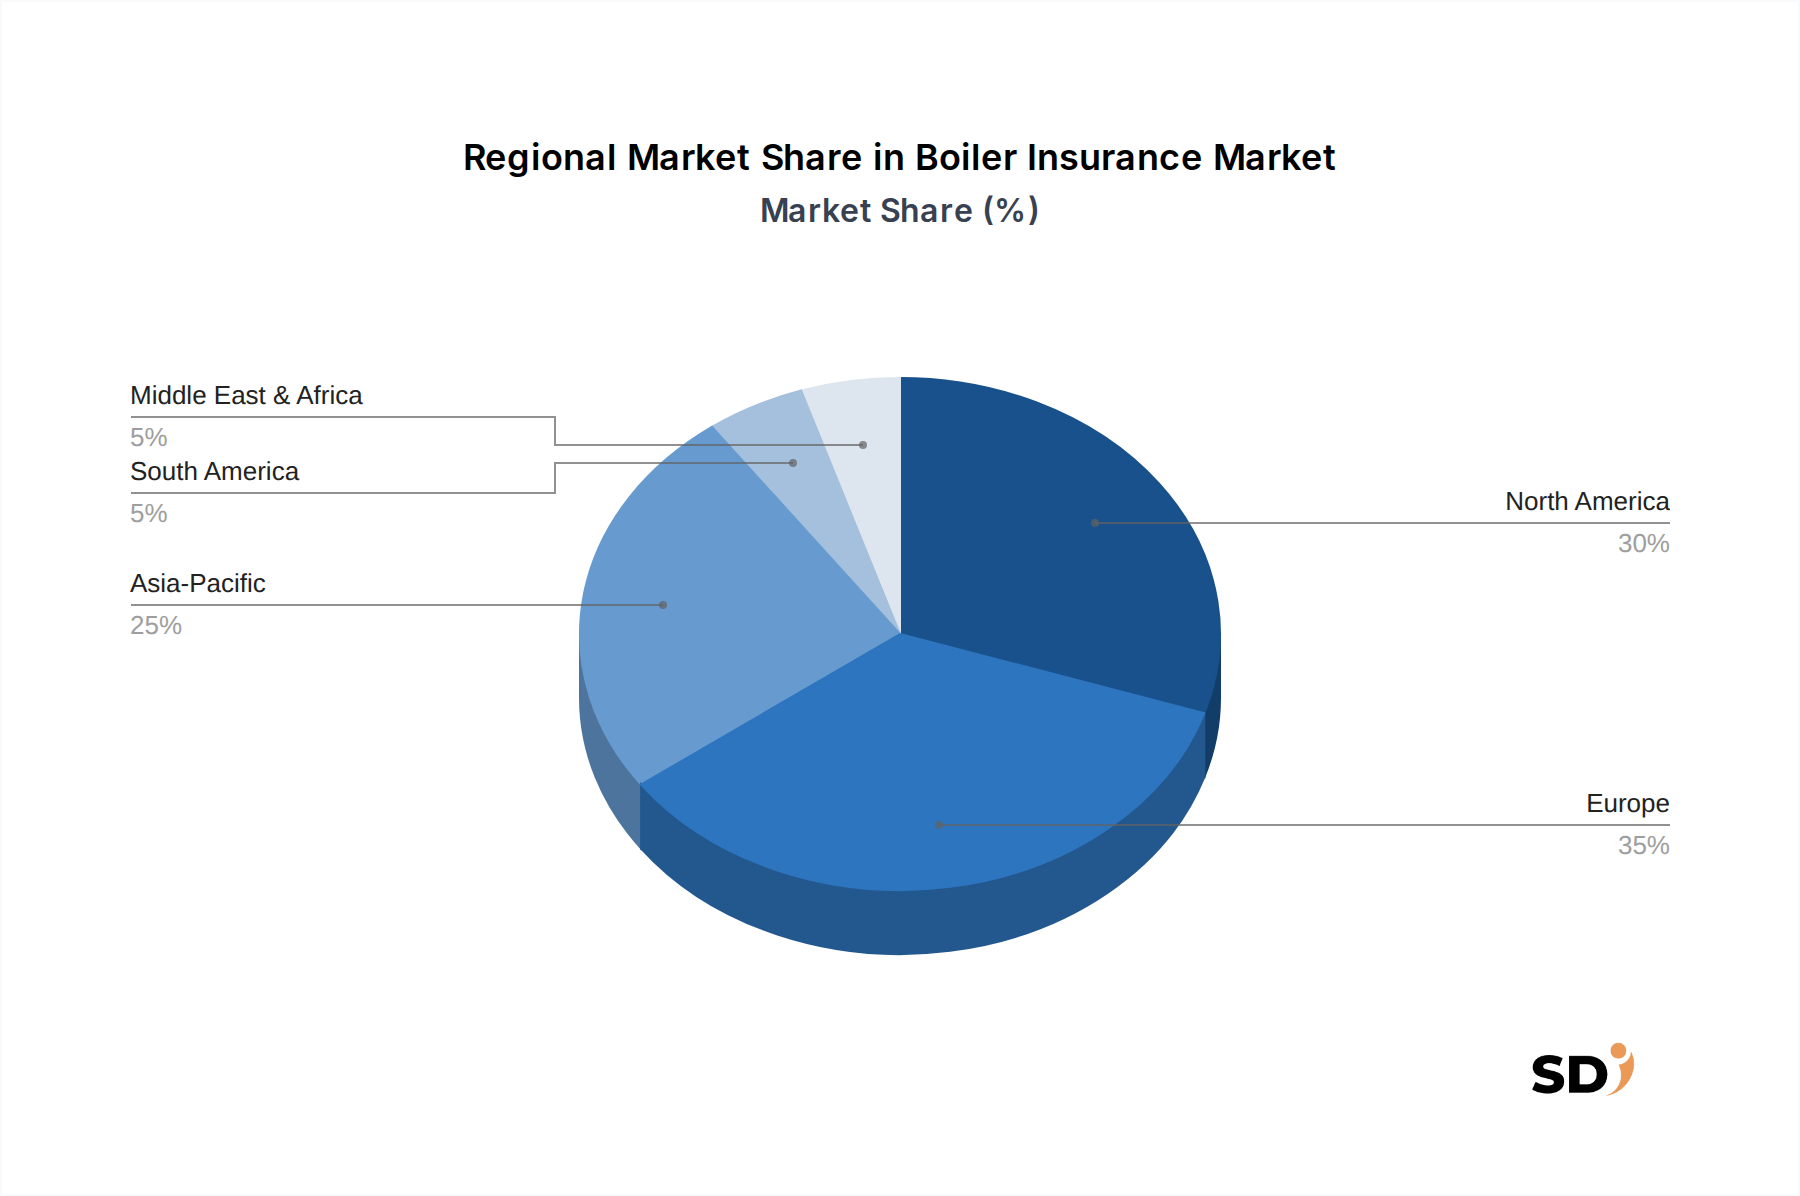
ボイラー保険市場の地域別市場内訳 ボイラー保険市場は、さまざまな気候、規制環境、および経済開発レベルによって影響される、明確な地域ダイナミクスを示しています。市場はグローバルですが、主要な地域全体での成熟度、成長ドライバー、および競争環境には大きな違いがあります。
ヨーロッパ は現在、ボイラー保険市場で最大の収益シェアを占めています。この優位性は、老朽化した暖房インフラの高い設置ベース、ボイラーの安全性と効率(例:英国のボイラー効率指令)に関する厳格な規制要件、および確立された財産保険文化に起因しています。特に英国やドイツのような国では、寒い気候とセントラルヒーティングへの依存により、ボイラー故障補償市場の高い普及率が見られます。ボイラー修理市場とボイラー保守への需要は一貫して高く、安定した、ただし成熟した成長に貢献しています。
北米 は、住宅および商業セクターの両方で高度な暖房システムを特徴とする、かなりの市場を構成しています。この地域は、家庭のメンテナンスと財産保護に関する高い消費者意識の恩恵を受けています。需要は、古いシステムの交換サイクルと、住宅用HVAC市場および商業用HVAC市場における高価なHVAC設置を保護する必要性によって牽引されています。米国とカナダは、ボイラー補償をバンドルすることが多い包括的な財産・賠償責任保険商品によって支えられ、一貫した成長を遂げています。ここの成長は、成熟した市場を反映して、中程度ですが安定しています。
アジア太平洋 は、ボイラー保険市場にとって最も急速に成長している地域として特定されており、予測期間中に高いCAGRが見込まれています。中国、インド、ASEAN諸国全体での急速な都市化、可処分所得の増加、および急成長する建設セクターが主要なドライバーです。近代的な住宅および商業複合施設が建設されるにつれて、高度な暖房ソリューション、ひいてはそれらの保険への需要が対応して増加しています。この地域は保険流通のためのデジタルプラットフォームを急速に採用しており、デジタル保険市場の拡大を推進し、中間層の拡大層への契約へのアクセスを容易にしています。
中東・アフリカ(MEA) および南米 は新興市場です。MEAでは、インフラ開発、工業化、および増加する駐在員人口が市場拡大に貢献しています。GCC諸国における新しい商業および住宅開発での集中暖房システムの採用の増加、および初期の規制枠組みは、需要を促進します。南米も、主に都市化の増加とボイラーのような重要なユーティリティの保護保険の必要性を必要とする近代的な建築技術の採用の増加によって牽引され、有望な成長を示しています。両地域は、低い普及率によって特徴づけられますが、経済状況と保険意識が改善するにつれて高い成長の可能性があります。
ボイラー保険市場における価格設定ダイナミクスと利益率の圧力 ボイラー保険市場内の価格設定ダイナミクスは、ボイラーの種類、年齢、物件の場所、補償範囲、および競争環境を含む多くの要因に影響され、複雑です。ボイラー保険契約の平均販売価格(ASP)は大きく異なり、基本的な故障補償は、年間保守、部品、およびボイラー修理市場の労務、さらには配管および排水修理を含む包括的な契約よりも手頃な価格です。欧州のような成熟市場では、規制要件が厳しく、老朽化したボイラーの設置ベースが高い場合、保険料は高いリスクと頻繁な請求の潜在的なコストを反映する傾向があります。逆に、初期の市場では、低い意識とそれほど厳格ではない規制が、初期の価格感応度につながり、ASPが低くなる可能性があります。
バリューチェーン全体での利益構造は、常に圧力にさらされています。保険会社は、修理サービスのための広範な資格のある技術者のネットワークを維持し、請求を管理し、リスクを引き受けることに関連する高い運営コストに直面しています。部品と熟練した労働力のコストは、経済状況とサプライチェーンの混乱で変動する可能性のある重要なコストレバーです。例えば、特殊なボイラー部品市場の価格は、請求コストに大きく影響する可能性があります。さらに、契約発行、顧客サービス、および規制遵守のための管理オーバーヘッドが、運営負担に追加されます。引受利益率は、予想される請求と運営費用に対して保険料のバランスをとるための洗練された保険数理分析を必要とし、最重要です。
競争の激しさも、価格設定権を形成する上で重要な役割を果たします。オンライン比較サイトの普及と、デジタルファースト保険会社のデジタル保険市場への参入は、価格の透明性を高め、従来の保険会社にオファーを最適化することを強いています。この競争圧力は、予期せぬ出来事(例:極端な天候関連のシステム障害)による悪意のある請求経験の可能性と組み合わされて、引受利益率を圧迫する可能性があります。保険会社は、データ分析とIoT保険市場を活用して、リスクの評価、価格設定のパーソナライズ、および予防保守戦略の実施を改善し、請求の頻度と重大性を削減することを目指しています。この戦略的シフトは、顧客維持が価格とサービスの認識価値の両方に依存する、財産・賠償責任保険市場の非常に競争の激しいセグメントで健全な利益率を維持するために不可欠です。
ボイラー保険市場への輸出、貿易フロー、および関税の影響 ボイラー保険市場は、主に物理的な商品ではなくサービス製品を扱っており、伝統的な輸出や関税ではなく、国境を越えた保険サービス、資本フロー、および規制の調和を通じて「貿易フロー」を経験します。Chubb LimitedやZurich Insurance Groupのような主要な国際保険会社は、複数の管轄区域で事業を展開しており、さまざまな地域で住宅、商業、および産業の顧客にボイラー保険ソリューションを提供するために、さまざまな国の規制枠組みをナビゲートしています。
この文脈における主要な「貿易回廊」とは、国際保険会社がさまざまな国内市場に参入し、運営するための確立された経路を指します。例えば、欧州連合内の堅調な金融統合は、ある加盟国でライセンスを取得した保険会社にとって、比較的スムーズな国境を越えた事業運営を促進します。同様に、北米やヨーロッパのような成熟した市場は、アジア太平洋やラテンアメリカの新興市場への拡大のための専門知識と資本の源として機能することがよくあります。
ボイラー保険に対する直接的な関税は存在しません。保険はサービスであるためです。しかし、非関税障壁(NTB)は、国境を越えたサービス提供に大きく影響します。これらには、異なる国の規制要件(例:異なる自己資本比率規則、ソルベンシー制度)、ライセンスの複雑さ、地域コンテンツ要件(例:現地の鑑定人を義務付ける、または国内資産に投資する)、およびデータローカリゼーション法が含まれます。これらのNTBは、国際保険会社のコンプライアンスコストを増加させ、新規参入者の市場アクセスを制限する可能性があり、財産・賠償責任保険市場のグローバル競争環境に影響を与えます。
最近の貿易政策の影響は、直接関税に関連するものではありませんが、市場に影響を与える可能性があります。例えば、Brexitは、EUの顧客にサービスを提供する英国拠点の保険会社に新たな規制上のハードルをもたらし、かつて統一されていたヨーロッパの保険市場を分断しました。同様に、一部の国での保護主義的な感情の高まりは、国内保険会社を優遇するより厳しい規制につながる可能性があり、国際的なプレーヤーがそのフットプリントを拡大したり、デジタル保険市場プラットフォームが国境を越えてシームレスに運営したりすることをより困難にします。保険規制のグローバル標準化の欠如は、国境を越えたボリュームと国際事業の容易さが、二国間または地域貿易協定および規制調和への努力に大きく依存することを意味します。これらは、ボイラー補償のような専門的な保険商品については、現在限定的です。
ボイラー保険のセグメンテーション
1. タイプ
1.1. ボイラー修理
1.2. ボイラー保守
1.3. 配管・排水修理
1.4. その他
2. 補償タイプ
2.1. ボイラー故障補償
2.2. ボイラー・セントラルヒーティング補償
2.3. ボイラー・配管・電気工事補償
2.4. 包括的ボイラー保険
2.5. 第三者賠償責任補償
2.6. その他
3. エンドユーザー
3.1. 住宅用
3.2. 商業用
3.3. 産業用
4. 販売チャネル
4.1. 保険ブローカー
4.2. エージェント
4.3. バンカシュアランス
4.4. デジタルプラットフォーム
4.5. その他
ボイラー保険の地域別セグメンテーション
1. 北米
1.1. アメリカ合衆国
1.2. カナダ
1.3. メキシコ
2. 南米
2.1. ブラジル
2.2. アルゼンチン
2.3. 南米その他
3. ヨーロッパ
3.1. イギリス
3.2. ドイツ
3.3. フランス
3.4. イタリア
3.5. スペイン
3.6. ロシア
3.7. ベネルクス
3.8. 北欧諸国
3.9. ヨーロッパその他
4. 中東・アフリカ
4.1. トルコ
4.2. イスラエル
4.3. GCC
4.4. 北アフリカ
4.5. 南アフリカ
4.6. 中東・アフリカその他
5. アジア太平洋
5.1. 中国
5.2. インド
5.3. 日本
5.4. 韓国
5.5. ASEAN
5.6. オセアニア
5.7. アジア太平洋その他
日本市場の詳細分析
日本のボイラー保険市場は、成熟した経済でありながらも、そのユニークな特性により、ボイラー保険市場全体の成長に寄与する重要な地域となっています。国内のボイラー設置台数は多く、特に寒冷地域や古い建物では、暖房システムの信頼性と安全性に対する懸念から、ボイラー保険への関心が高い状況です。市場規模は、世界の市場規模(2025年予測で144.1億米ドル)の一部を構成しますが、その安定した需要と、老朽化が進むインフラの更新需要により、着実な成長が見込まれます。日本の経済は、一般的に高齢化社会と成熟した産業構造を特徴としており、これはボイラーの平均寿命が長くなり、メンテナンスや故障のリスクが増加する要因となります。
国内の主要企業としては、HomeServe PLCのような住宅サービスに特化した企業や、AIG、Chubb Limited、Zurich Insurance Groupといったグローバル保険会社が、日本法人を通じて事業を展開しており、市場での存在感を示しています。これらの企業は、地域固有のニーズに対応した保険商品を提供し、日本国内の住宅所有者や企業顧客にサービスを提供しています。日本のボイラー関連の規制や標準としては、一般的に「建築基準法」や「消防法」がボイラーの設置や運用に関わる安全基準を定めており、定期的な点検や保守が義務付けられています。これらの規制遵守を支援する保険商品は、需要を牽引する要因となります。また、省エネルギー化への意識の高まりから、高効率ボイラーの普及が進んでおり、これらの先進的な機器を保護する保険への関心も高まっています。
流通チャネルとしては、保険ブローカーや代理店が依然として重要な役割を果たしていますが、デジタルトランスフォーメーションの進展により、オンラインプラットフォームを通じた直接販売や、住宅設備業者との連携によるバンドル販売も増加傾向にあります。消費者の行動パターンとしては、予期せぬ高額な修理費用への備えとして保険を検討する傾向が強く、特に集合住宅や一戸建て住宅の所有者は、快適な生活環境を維持するためにボイラーの故障リスクを回避したいと考えています。これらの要素が複合的に作用し、日本のボイラー保険市場は、安定した成長と、先進的な保険ソリューションへの適応という特徴を持つ市場となっています。