Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Vertragsbasierte Sicherheitsdienstleistungen: Marktdynamik & Prognose bis 2034
Vertragsbasierte Sicherheitsdienstleistungen
Vertragsbasierte Sicherheitsdienstleistungen: Marktdynamik & Prognose bis 2034
Vertragsbasierte Sicherheitsdienstleistungen by Serviceart (Bewaffnete Sicherheitsdienste, Unbewaffnete Sicherheitsdienste, Veranstaltungssicherheitsdienste, Andere), by Endverbraucher (Gewerblich, Wohnen, Industriell, Regierung und Verteidigung, Gesundheitswesen, Andere), by Bereitstellungsmodus (Vor-Ort-Sicherheitsdienste, Fernüberwachungsdienste, Hybride Sicherheitsdienste), by Unternehmensgröße (Große Unternehmen, Kleine und mittlere Unternehmen (KMU)), by Vertragsart (Kurzfristig, Langfristig, Projektbezogen ), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Restliches Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Restliches Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Restlicher Naher Osten & Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Restliches Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 7, 2026|Basisjahr : 2025|Seiten : 147
Wichtigste Erkenntnisse aus dem Markt für vertragliche Sicherheitsdienste
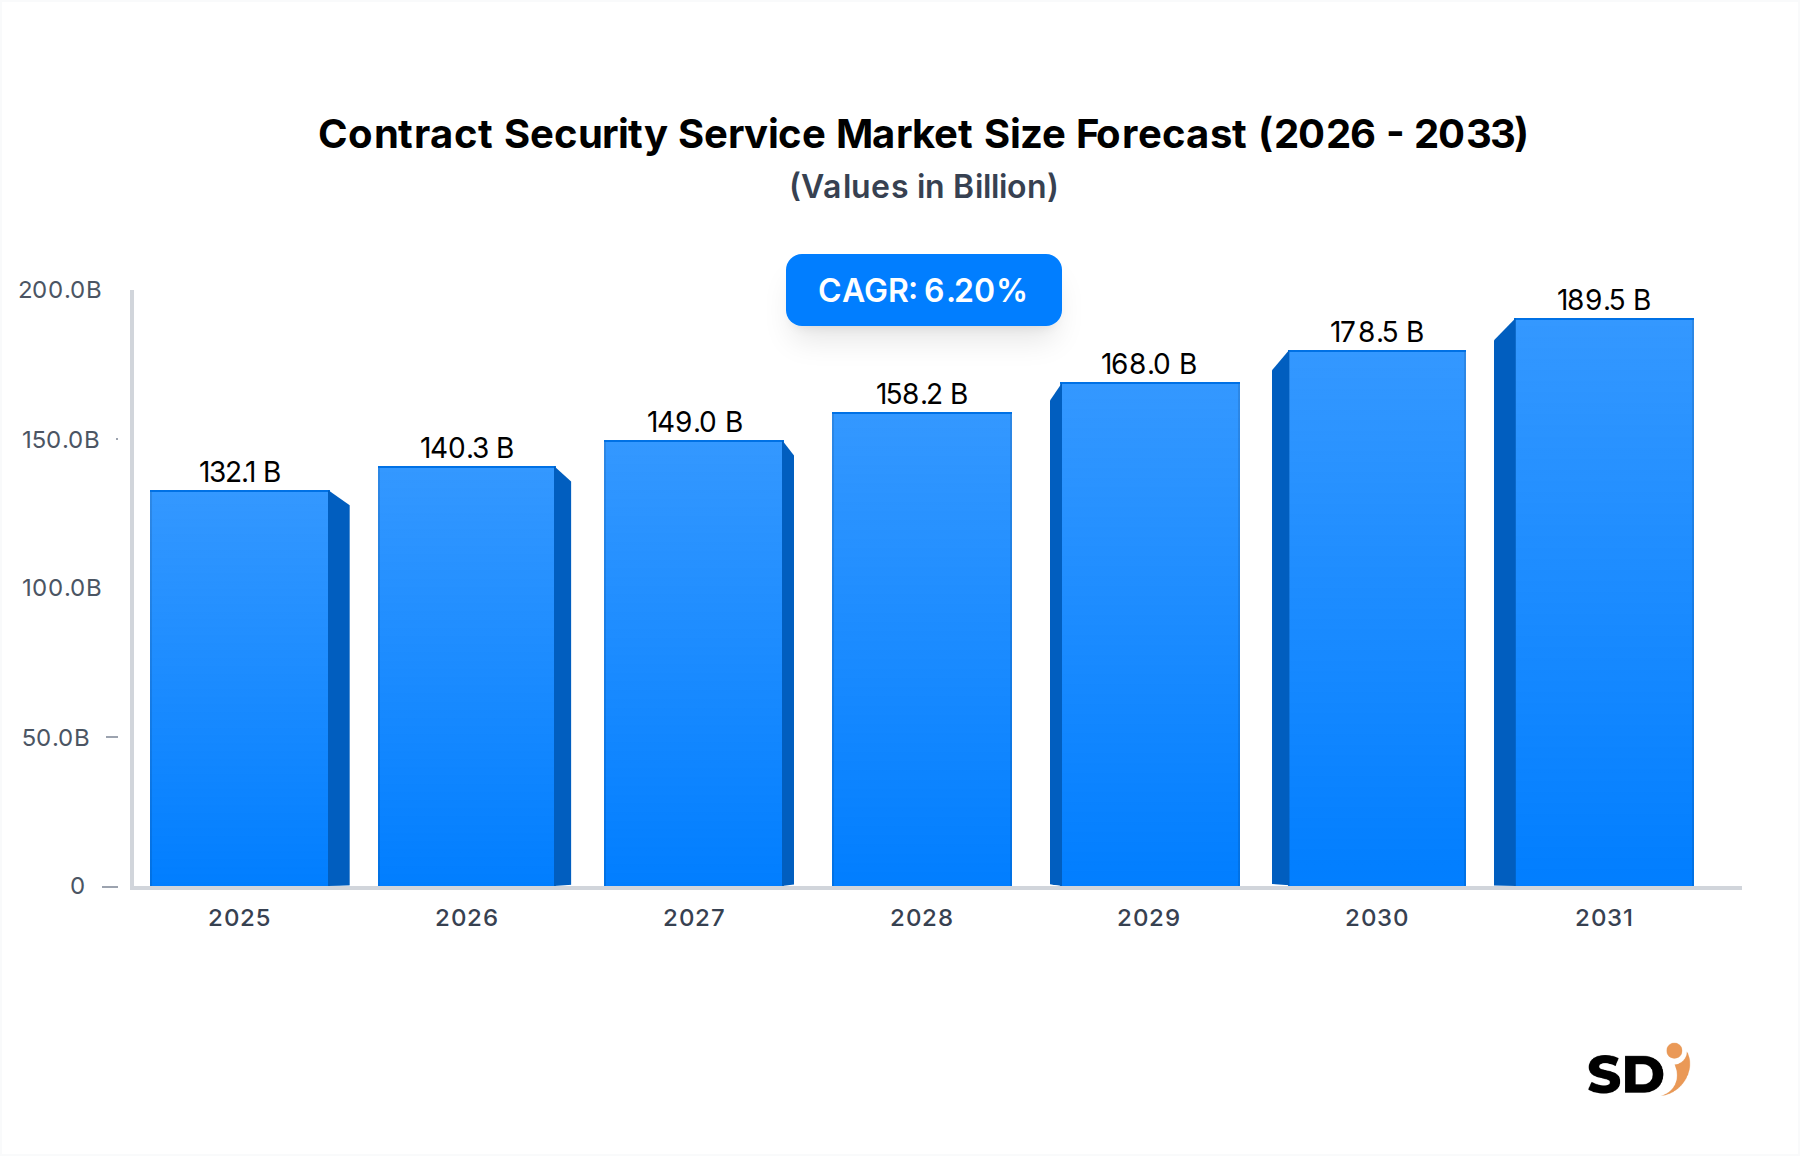
Der globale Markt für vertragliche Sicherheitsdienste, dessen Wert im Jahr 2022 auf geschätzte 132,11 Milliarden USD (ca. 122,5 Milliarden €) geschätzt wurde, steht vor einer erheblichen Expansion und wird voraussichtlich bis 2034 etwa 270,36 Milliarden USD (ca. 251 Milliarden €) erreichen, mit einer robusten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum. Diese Wachstumsdynamik wird durch eskalierende globale Sicherheitsbedrohungen, einschließlich Terrorismus, organisierte Kriminalität und Cyber-physische Konvergenz, untermauert, die spezialisierte und reaktionsschnelle Schutzdienste erfordern. Die zunehmende Komplexität der Bedrohungslandschaften, gepaart mit Budgetbeschränkungen für interne Sicherheitsabteilungen, hat die Nachfrage nach ausgelagerten Sicherheitskompetenzen erheblich verstärkt. Darüber hinaus erfährt der Markt für vertragliche Sicherheitsdienste einen Paradigmenwechsel hin zur Technologieintegration, indem Fortschritte in den Bereichen künstliche Intelligenz, IoT und Datenanalytik genutzt werden, um Überwachungs-, Zugangskontroll- und Vorfallreaktionsfähigkeiten zu verbessern. Der Drang nach operativer Effizienz und Kosteneffektivität zwingt Unternehmen, Regierungen und Betreiber kritischer Infrastrukturen weiterhin dazu, externe Sicherheitsanbieter zu beauftragen. Darüber hinaus sind die Expansion von gewerblicher und industrieller Infrastruktur sowie strenge regulatorische Compliance-Anforderungen in verschiedenen Sektoren ein Hauptkatalysator für die Marktdurchdringung. Anbieter bieten zunehmend umfassende, integrierte Sicherheitslösungen an, die über traditionelle Bewachungsdienste hinausgehen und Risikobewertungen, Cybersicherheitsintegration und Notfallvorsorge umfassen. Der Ausblick bleibt äußerst positiv, mit erheblichen Chancen, die sich aus der Anpassung von Dienstleistungen an spezifische branchenspezifische Bedürfnisse ergeben, insbesondere im Markt für den Schutz kritischer Infrastrukturen und im Markt für Unternehmenssicherheit. Die Konvergenz von physischer und digitaler Sicherheit sowie die Nachfrage nach hochqualifiziertem Personal werden weiterhin die Wettbewerbsstrategien und die Marktentwicklung prägen.
Vertragsbasierte Sicherheitsdienstleistungen Marktgröße (in Billion)
200.0B
150.0B
100.0B
50.0B
0
132.1 B
2025
140.3 B
2026
149.0 B
2027
158.2 B
2028
168.0 B
2029
178.5 B
2030
189.5 B
2031
Dominanz des kommerziellen Endverbrauchers im Markt für vertragliche Sicherheitsdienste
Das Segment der gewerblichen Endverbraucher ist mit einem erheblichen Anteil am globalen Markt der umsatzstärkste Treiber im Markt für vertragliche Sicherheitsdienste. Diese Dominanz ist hauptsächlich auf die vielfältigen und umfangreichen Sicherheitsanforderungen von Gewerbebetrieben zurückzuführen, darunter Firmenbüros, Einzelhandelsflächen, Banken und Finanzinstitute, Bildungseinrichtungen und Gastgewerbesektoren. Diese Einheiten sehen sich einer Vielzahl von Sicherheitsproblemen gegenüber, die von Diebstahl, Vandalismus und internem Betrug bis hin zu Bedrohungen durch aktive Schützen und Bedenken hinsichtlich der öffentlichen Sicherheit reichen. Im Gegensatz zu privaten oder kleineren industriellen Kunden benötigen gewerbliche Unternehmen oft umfassende, skalierbare und anspruchsvolle Sicherheitsprotokolle, die verschiedene Elemente der personellen und technologischen Sicherheit integrieren. Das Wachstum von Stadtzentren und die Verbreitung von Business-Parks und Gewerbegebieten weltweit korrelieren direkt mit einer erhöhten Nachfrage nach robusten Sicherheitsdiensten. Gewerbliche Kunden suchen typischerweise eine Mischung aus physischer Präsenz, wie uniformierte Wachleute – ein Kernangebot des Marktes für personelle Sicherheitsdienste –, kombiniert mit fortschrittlichen elektronischen Überwachungs- und Zugangskontrollsystemen. Die Notwendigkeit, hochwertige Vermögenswerte zu schützen, die Sicherheit der Mitarbeiter zu gewährleisten und eine sichere Umgebung für Kunden und Besucher aufrechtzuerhalten, treibt erhebliche Investitionen in vertragliche Sicherheitsdienste. Darüber hinaus schreiben regulatorische Compliance- und Versicherungsanforderungen häufig die Implementierung professioneller Sicherheitsmaßnahmen vor, was die führende Position des kommerziellen Segments weiter festigt. Wichtige Akteure auf dem Markt für vertragliche Sicherheitsdienste wie Securitas AB, G4S Limited (Allied Universal) und Prosegur Compañía de Seguridad, S.A. konzentrieren sich strategisch auf die Entwicklung maßgeschneiderter Lösungen für den gewerblichen Sektor und bieten alles von unbewaffnetem Sicherheitspersonal und bewaffneten Sicherheitsdiensten bis hin zu integrierter Sicherheitsberatung und Fernüberwachung. Der Trend zu Smart Buildings und integriertem Facility Management trägt ebenfalls zum Wachstum des Segments bei, da vertragliche Sicherheitsanbieter ihre Dienste zunehmend in eine breitere technologische Infrastruktur einbetten. Während andere Segmente wie der Markt für Industriesicherheit und der Markt für staatliche Sicherheit ebenfalls erhebliche Chancen darstellen, sorgt das schiere Volumen und die kontinuierlichen betrieblichen Anforderungen des gewerblichen Sektors für seine anhaltende Führungsposition im Markt für vertragliche Sicherheitsdienste. Dieser Anteil des Segments wird voraussichtlich weiter wachsen, wenn auch mit zunehmender Betonung hybrider Sicherheitsmodelle, die menschliche Intelligenz mit automatisierten Lösungen kombinieren, um Effektivität und Kosten zu optimieren.
Wichtige Markttreiber im Markt für vertragliche Sicherheitsdienste
Der Markt für vertragliche Sicherheitsdienste wird im Wesentlichen durch eine Konvergenz aus eskalierenden Bedrohungslandschaften, technologischer Integration und zunehmenden Outsourcing-Trends angetrieben. Ein Haupttreiber ist die steigende globale Bedrohungswahrnehmung, mit einem geschätzten jährlichen Anstieg von 5–7 % bei gemeldeten Sicherheitsvorfällen, einschließlich Eigentumsdelikten, Cyber-physischen Angriffen und Bedenken hinsichtlich der öffentlichen Sicherheit, die Einheiten dazu zwingen, ihre Schutzmaßnahmen zu verstärken. Beispielsweise hat die wachsende Raffinesse der organisierten Einzelhandelskriminalität zu einer erheblichen Zunahme von vertraglichen Sicherheitsdiensten zur Verlustprävention im Markt für Unternehmenssicherheit geführt. Zweitens spielen die rasanten Fortschritte und die Integration von Sicherheitstechnologie eine entscheidende Rolle. Die Entwicklung intelligenterer Videoüberwachungssysteme, integrierter Zugangskontrollsysteme und IoT-fähiger Sensoren hat nicht nur die Sicherheitseffektivität erhöht, sondern auch eine effizientere Dienstleistungserbringung ermöglicht. Diese technologische Entwicklung ermöglicht es Dienstleistern, ein höheres Wertversprechen anzubieten und über traditionelle Bewachungsdienste hinaus auf Fernüberwachung und prädiktive Analysen zu setzen, was insbesondere für den wachsenden Markt für elektronische Sicherheitssysteme relevant ist. Drittens treibt der anhaltende Trend von Unternehmen und Organisationen des öffentlichen Sektors zur Auslagerung von Nicht-Kernfunktionen den Markt voran. Durch die Beauftragung von Sicherheitsdiensten können Unternehmen spezialisierte Expertise nutzen, Betriebskosten senken und feste Sicherheitskosten in variable umwandeln. Diese Strategie ist besonders attraktiv für kleine und mittlere Unternehmen (KMU), die professionelle Sicherheit suchen, ohne die Belastung durch die Verwaltung einer internen Abteilung. Darüber hinaus befeuert die steigende Nachfrage nach spezialisierter Sicherheit in Sektoren wie dem Markt für den Schutz kritischer Infrastrukturen und dem Markt für Unternehmenssicherheit, angetrieben durch strenge regulatorische Rahmenbedingungen und die Notwendigkeit, lebenswichtige Vermögenswerte zu schützen, die Marktexpansion. Der globale Wandel hin zu einer dienstleistungsorientierten Wirtschaft trägt ebenfalls dazu bei, da Unternehmen sich auf Kernkompetenzen konzentrieren und komplexe Sicherheitsoperationen an fachkundige Drittanbieter delegieren, wodurch der gesamte physische Sicherheitsmarkt gestärkt wird.
Wettbewerbsumfeld des Marktes für vertragliche Sicherheitsdienste
Der Markt für vertragliche Sicherheitsdienste ist durch eine fragmentierte, aber konsolidierende Wettbewerbslandschaft gekennzeichnet, die eine Mischung aus globalen Konglomeraten und spezialisierten regionalen Akteuren aufweist. Der Schwerpunkt liegt auf Technologieintegration, umfassenden Dienstleistungsangeboten und dem Einsatz qualifizierten Personals.
Securitas AB: Ein weltweit führender Anbieter von Schutzdienstleistungen, Securitas AB bietet eine breite Palette von Sicherheitslösungen, darunter Vor-Ort-Bewachung, mobile Sicherheit, Fernüberwachung und elektronische Sicherheit, mit einem starken Fokus auf maßgeschneiderte Dienstleistungen für verschiedene Sektoren.
G4S Limited (Allied Universal): Ein führendes internationales Sicherheitsunternehmen, G4S, nun Teil von Allied Universal, bietet integrierte Sicherheitsdienste, von Risikoberatung und personeller Sicherheit bis hin zu fortschrittlichen Sicherheitstechnologielösungen für Regierungen und Unternehmen weltweit.
Allied Universal: Ein führendes Unternehmen für Sicherheits- und Facility-Dienstleistungen, Allied Universal liefert professionelle Sicherheitsdienste, Systeme und Lösungen mit einer bedeutenden Präsenz in Nordamerika und einer wachsenden internationalen Reichweite durch strategische Akquisitionen.
Secom Co., Ltd.: Ein großer Anbieter von Sicherheitsdienstleistungen hauptsächlich in Japan und Asien, Secom spezialisiert sich auf integrierte Sicherheitssysteme, Notfallüberwachung und physische Wachdienste und nutzt fortschrittliche Technologie für umfassenden Schutz.
Prosegur Compañía de Seguridad, S.A.: Ein globaler Maßstab für private Sicherheit, Prosegur bietet eine breite Palette von Dienstleistungen, einschließlich Wachdienst, Geldtransport und Alarmsysteme, mit einer starken Präsenz in Europa, Lateinamerika und im asiatisch-pazifischen Raum.
ADT Inc.: Bekannt für seine Smart-Home-Sicherheitslösungen, bietet ADT auch kommerzielle Sicherheitsdienste an, darunter integrierte Sicherheitssysteme, professionelle Überwachung und Zugangskontrolle für Unternehmen unterschiedlicher Größe und Branchen.
SIS Group Enterprises: Ein diversifiziertes indisches Konglomerat, SIS Group ist ein führender Anbieter von Sicherheits- und Facility-Management-Diensten in Indien und Australien und bietet umfassende Wachdienste und elektronische Sicherheitslösungen.
TOPSGRUP Security Services Pvt. Ltd.: Ein indisches Unternehmen für Sicherheitsdienstleistungen, TOPSGRUP bietet eine Reihe von Sicherheitslösungen, darunter Wachdienst, Personenschutz und Veranstaltungssicherheit, und bedient eine vielfältige Kundenbasis über Branchen hinweg.
GardaWorld Corporation: Ein privat geführtes globales Sicherheitsunternehmen, GardaWorld bietet ein breites Spektrum an Dienstleistungen, darunter Sicherheitsdienste, Bargeldservices und Luftfahrtdienste, mit einer erheblichen internationalen Präsenz und spezialisierten Fähigkeiten.
Aktuelle Entwicklungen & Meilensteine im Markt für vertragliche Sicherheitsdienste
Januar 2024: Allied Universal kündigte die Übernahme bestimmter Vermögenswerte eines regionalen Sicherheitsanbieters im mittleren Westen der Vereinigten Staaten an, wodurch seine operative Reichweite und sein Kundenportfolio im Markt für Unternehmenssicherheit erweitert wurden.
November 2023: Securitas AB brachte neue KI-gestützte Videoanalyse-Lösungen auf den Markt, die zur Verbesserung der proaktiven Bedrohungserkennung und Fernüberwachungskapazitäten entwickelt wurden, insbesondere für das Marktsegment der elektronischen Sicherheitssysteme.
September 2023: Prosegur Compañía de Seguridad, S.A. ging eine strategische Partnerschaft mit einem Technologieunternehmen ein, um fortschrittliche IoT-Sensoren und Datenanalysen in seine Angebote für personelle Sicherheitsdienste zu integrieren und so die Situationswahrnehmung und Reaktionszeiten zu verbessern.
Juli 2023: GardaWorld Corporation sicherte sich erfolgreich mehrere Großaufträge für Dienstleistungen im Markt für den Schutz kritischer Infrastrukturen in Kanada, was die wachsende Nachfrage nach spezialisierter Sicherheit in lebenswichtigen Sektoren widerspiegelt.
April 2023: Secom Co., Ltd. kündigte Investitionen in F&E für biometrische Zugangskontrollsysteme der nächsten Generation an, um die Sicherheit und den Komfort seiner integrierten Sicherheitslösungen zu verbessern.
Februar 2023: SIS Group Enterprises erweiterte seine Schulungsakademien in ganz Indien und konzentrierte sich auf die Weiterbildung von Mitarbeitern in fortschrittlichen Sicherheitstechniken und der Bedienung von Technologie, um den sich entwickelnden Anforderungen des Marktes für vertragliche Sicherheitsdienste gerecht zu werden.
Regionale Marktaufschlüsselung für den Markt für vertragliche Sicherheitsdienste
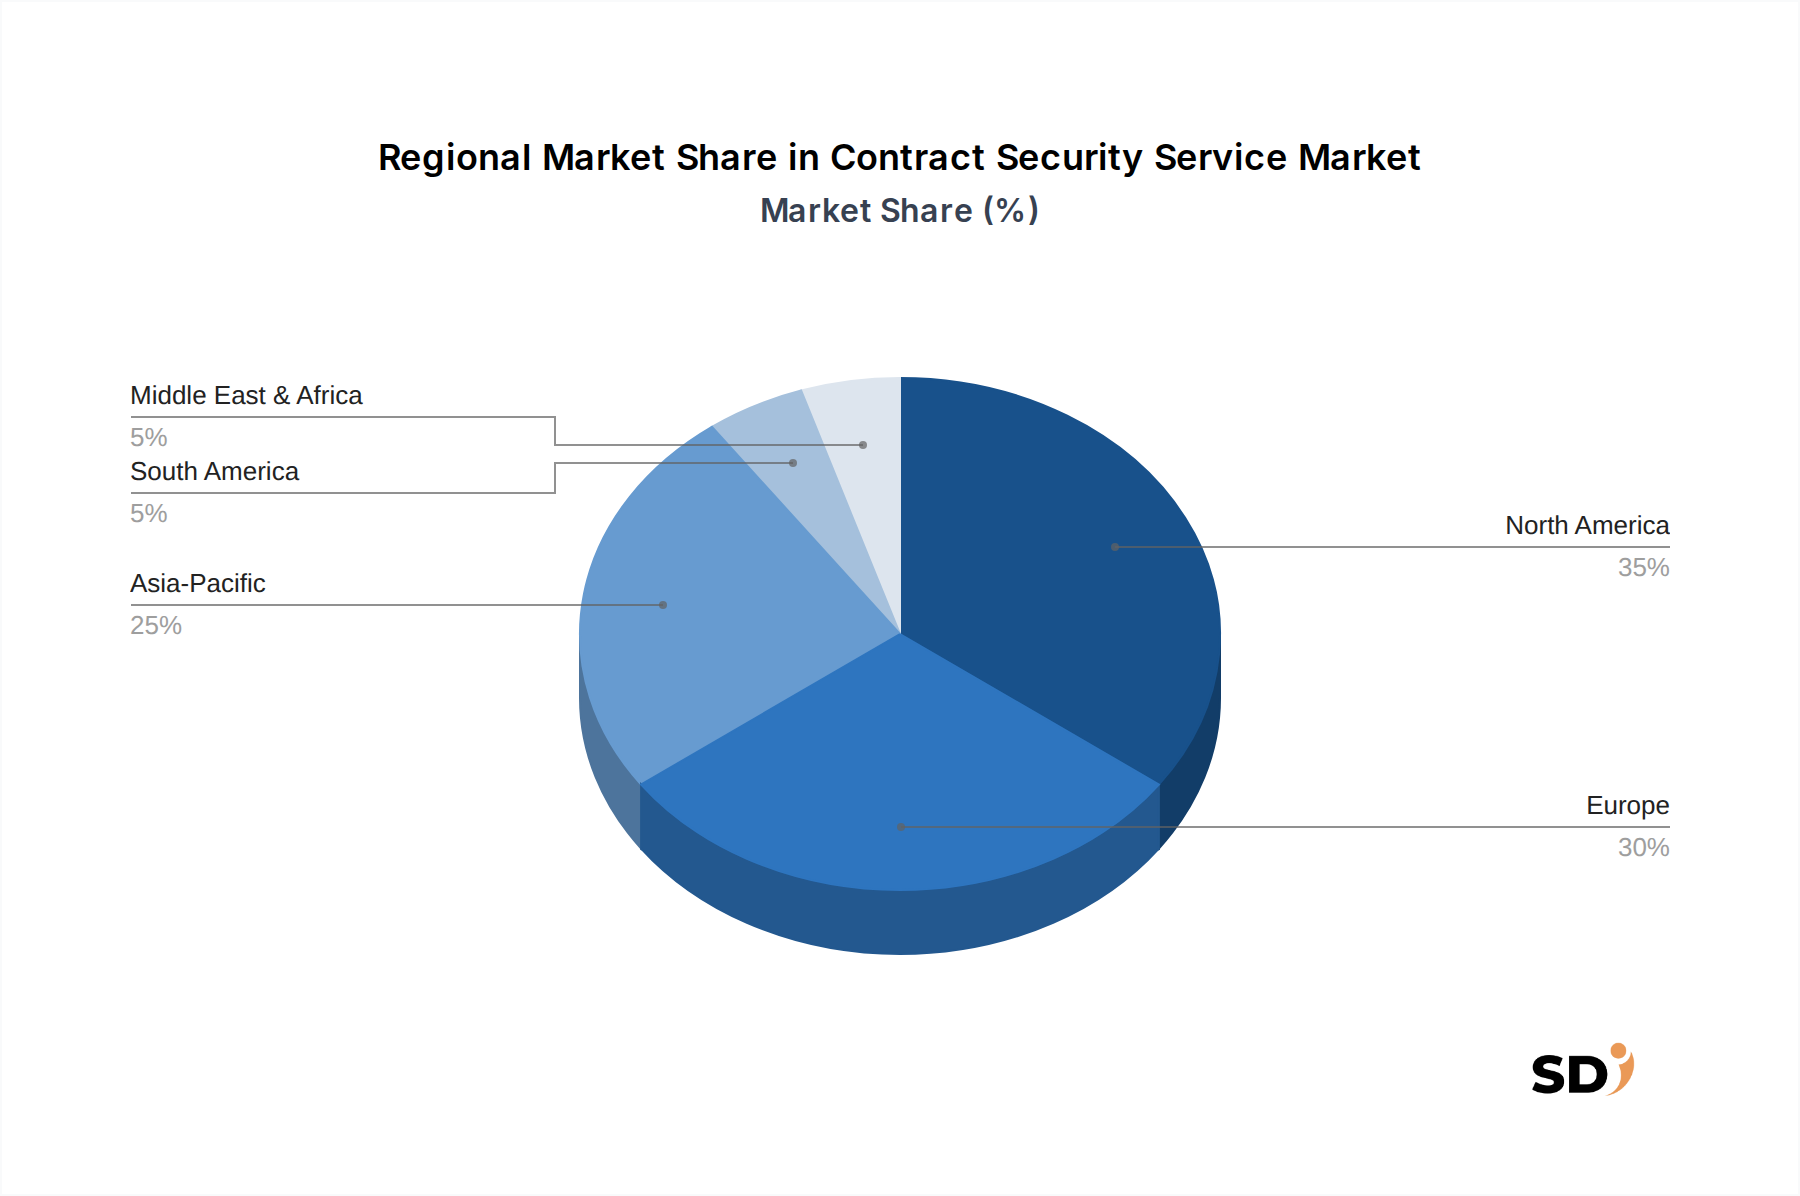
Geografisch weist der Markt für vertragliche Sicherheitsdienste in den wichtigsten Regionen vielfältige Wachstumsmuster und Marktstrukturen auf. Nordamerika hat einen erheblichen Umsatzanteil, der auf über 30 % des globalen Marktes geschätzt wird, angetrieben durch ein hohes Sicherheitsbewusstsein, strenge regulatorische Compliance und eine ausgereifte Outsourcing-Kultur. Die Region, insbesondere die Vereinigten Staaten, verzeichnet eine starke Nachfrage aus dem Markt für Unternehmenssicherheit und dem Regierungssektor, mit einer prognostizierten CAGR von etwa 7 %. Europa stellt einen weiteren bedeutenden Markt dar, der rund 25 % des globalen Umsatzes ausmacht, gekennzeichnet durch einen fragmentierten Markt und einen starken Fokus auf Compliance und fortschrittliche Sicherheitstechnologien. Länder wie das Vereinigte Königreich, Deutschland und Frankreich sind reife Märkte, die ein stetiges Wachstum verzeichnen, mit einer geschätzten CAGR von etwa 5,5 %, angetrieben durch Urbanisierung und die Nachfrage nach personellen Sicherheitsdiensten neben der technologischen Integration. Die Region Asien-Pazifik entwickelt sich rasant zum am schnellsten wachsenden Markt und wird voraussichtlich mit einer CAGR von über 8 % expandieren. Dieses Wachstum wird durch schnelle Industrialisierung, zunehmende ausländische Direktinvestitionen, wachsende städtische Infrastruktur und steigende verfügbare Einkommen angetrieben, was zu höheren Sicherheitsausgaben in Ländern wie China, Indien und den ASEAN-Staaten führt. Die Nachfrage nach Videoüberwachungssystemen und integrierten Lösungen ist in dieser Region besonders hoch. Die Region Naher Osten und Afrika (MEA) zeigt ebenfalls ein signifikantes Potenzial mit einer geschätzten CAGR von rund 7,5 %, angetrieben durch groß angelegte Infrastrukturprojekte, Bemühungen zur wirtschaftlichen Diversifizierung und erhöhte geopolitische Risiken, was zu erheblichen Investitionen in den physischen Sicherheitsmarkt führt, insbesondere für den Schutz kritischer Infrastrukturen und Großveranstaltungen. Lateinamerika wächst ebenfalls, wenn auch etwas langsamer, mit zunehmender Akzeptanz von vertraglichen Sicherheitsdiensten zur Bekämpfung von Kriminalität und zur Gewährleistung der Geschäftskontinuität. Die einzigartige sozioökonomische und geopolitische Landschaft jeder Region bestimmt die spezifische Art und das Ausmaß der Nachfrage auf dem Markt für vertragliche Sicherheitsdienste.
Lieferkette & Rohstoffdynamik für den Markt für vertragliche Sicherheitsdienste
Der Markt für vertragliche Sicherheitsdienste, der hauptsächlich dienstleistungsorientiert ist, ist stark von Humankapital, spezialisierter Ausrüstung und unterstützender Technologie abhängig und nicht von traditionellen Rohstoffen. Die vorgelagerten Abhängigkeiten umfassen einen robusten Arbeitsmarkt für geschultes Sicherheitspersonal, was ein entscheidender Input ist. Beschaffungsrisiken in diesem Bereich betreffen Arbeitskräftemangel, steigenden Lohndruck und die Notwendigkeit kontinuierlicher beruflicher Weiterentwicklung, um den sich entwickelnden Bedrohungslagen und technologischen Anforderungen gerecht zu werden. Die Arbeitskosten, einschließlich Rekrutierung, Schulung, Sozialleistungen und Bindung, machen einen erheblichen Teil der Betriebskosten aus und weisen aufgrund des Mangels an qualifiziertem Personal und der Inflation einen Aufwärtstrend bei den Preisen auf. Über die Personalsuche hinaus umfasst die Lieferkette die Beschaffung von Sicherheitsausrüstung, die Komponenten für den Markt für elektronische Sicherheitssysteme wie Kameras für den Markt für Videoüberwachung, Sensoren, Alarmsysteme und Hardware für den Markt für Zugangskontrollsysteme umfasst. Preisschwankungen bei diesen technologischen Inputs können aus globalen Halbleitermängeln, geopolitischen Handelsspannungen und Schwankungen der Rohstoffkosten für Metalle und elektronische Komponenten entstehen. Softwarelizenzen für Sicherheitsmanagementplattformen und KI-Analysen stellen ebenfalls laufende Kosten dar. Lieferkettenunterbrechungen, wie sie bei jüngsten globalen Ereignissen zu beobachten waren, haben in der Vergangenheit die Verfügbarkeit und Lieferzeiten von Überwachungsgeräten und spezialisierten Kommunikationsgeräten beeinträchtigt, was zu Verzögerungen bei der Projektabwicklung und erhöhten Kosten für Sicherheitsanbieter führte. Logistik und Transport für die Ausrüstungsbereitstellung und die Mobilität des Personals sind ebenfalls kritisch, wobei die Kraftstoffpreise die Betriebskosten direkt beeinflussen. Der Markt hängt auch von der Verfügbarkeit zuverlässiger Kommunikationsnetze für Fernüberwachungsdienste ab, die in den Bereich der breiteren Telekommunikationsinfrastruktur fallen.
Auswirkungen von Export, Handelsströmen & Zöllen auf den Markt für vertragliche Sicherheitsdienste
Der Markt für vertragliche Sicherheitsdienste, obwohl er aufgrund der Vor-Ort-Natur vieler Dienstleistungen von Natur aus lokalisiert ist, umfasst zunehmend grenzüberschreitenden Handel in Form von spezialisiertem Know-how, Technologie und multinationaler Dienstleistungserbringung. Wichtige Handelskorridore für Sicherheitstechnologie, wie fortschrittliche Videoüberwachungssysteme und Zugangskontrollsysteme, fließen typischerweise von Produktionszentren in Asien (z. B. China, Südkorea) und Europa (z. B. Deutschland, Vereinigtes Königreich) zu Verbrauchermärkten in Nordamerika, Europa und dem Nahen Osten. Führende exportierende Nationen für Sicherheitsausrüstung sind China und Deutschland, während die Vereinigten Staaten und verschiedene europäische Länder bedeutende Importeure sind, insbesondere für hochwertige integrierte elektronische Sicherheitssysteme. Zölle, obwohl sie generell weniger Auswirkungen auf die direkte Dienstleistungserbringung haben, können die Kosten für unterstützende Technologien und Ausrüstungen erheblich beeinflussen. Beispielsweise haben jüngste Handelsstreitigkeiten zu Zöllen auf bestimmte elektronische Komponenten und Sicherheits-Hardware geführt, was die Beschaffungskosten für Dienstleister erhöht und sich potenziell auf die Gesamtpreisgestaltung von Angeboten im Markt für vertragliche Sicherheitsdienste auswirkt. Nicht-tarifäre Handelshemmnisse, wie komplexe Lizenzanforderungen, Zertifizierungsstandards und Datenschutzbestimmungen (z. B. DSGVO in Europa), stellen erheblichere Herausforderungen für internationale Akteure auf dem Markt für Cloud-Sicherheitsberatungsdienste oder für diejenigen dar, die Fernüberwachungsdienste anbieten. Diese regulatorischen Hürden können den Markteintritt einschränken oder die betriebliche Belastung für Unternehmen erhöhen, die grenzüberschreitend expandieren. Multinationale vertragliche Sicherheitsunternehmen wie Securitas AB und Allied Universal nutzen jedoch ihre globale Präsenz, um eine konsistente Dienstleistungserbringung über verschiedene Gerichtsbarkeiten hinweg anzubieten und die Compliance durch etablierte lokale Einheiten zu rationalisieren. Die Bewegung hochqualifizierter Sicherheitsberater und spezialisierter technischer Mitarbeiter stellt ebenfalls eine Form des "Dienstleistungshandels" dar, der Einwanderungspolitik und professionelle Akkreditierung unterliegt. Die Quantifizierung der Auswirkungen aktueller Handelspolitiken auf das grenzüberschreitende Dienstleistungsvolumen ist aufgrund der diffusen Natur der Dienstleistungen schwierig, aber erhöhte protektionistische Maßnahmen oder ein Mangel an regulatorischer Harmonisierung können die nahtlose globale Expansion und operative Effizienz großer Sicherheitsanbieter behindern und die Preise und den Marktzugang subtil beeinflussen.
Contract Security Service Segmentation
1. Service Type
1.1. Armed Security Services
1.2. Unarmed Security Services
1.3. Event Security Services
1.4. Others
2. End User
2.1. Commercial
2.2. Residential
2.3. Industrial
2.4. Government and Defense
2.5. Healthcare
2.6. Others
3. Deployment Mode
3.1. On-site Security Services
3.2. Remote Monitoring Services
3.3. Hybrid Security Services
4. Organization Size
4.1. Large Enterprises
4.2. Small and Medium Enterprises (SMEs)
5. Contract Type
5.1. Short-Term
5.2. Long-Term
5.3. Project-Based
Contract Security Service Segmentation By Geography
1. North America
1.1. United States
1.2. Canada
1.3. Mexico
2. South America
2.1. Brazil
2.2. Argentina
2.3. Rest of South America
3. Europe
3.1. United Kingdom
3.2. Germany
3.3. France
3.4. Italy
3.5. Spain
3.6. Russia
3.7. Benelux
3.8. Nordics
3.9. Rest of Europe
4. Middle East & Africa
4.1. Turkey
4.2. Israel
4.3. GCC
4.4. North Africa
4.5. South Africa
4.6. Rest of Middle East & Africa
5. Asia Pacific
5.1. China
5.2. India
5.3. Japan
5.4. South Korea
5.5. ASEAN
5.6. Oceania
5.7. Rest of Asia Pacific
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für vertragliche Sicherheitsdienste repräsentiert einen wesentlichen Teil des europäischen Marktes und spiegelt die allgemeine wirtschaftliche Stärke und das hohe Sicherheitsbewusstsein Deutschlands wider. Mit einer Wirtschaft, die stark auf Industrie, Handel und Export ausgerichtet ist, besteht in Deutschland ein konstant hoher Bedarf an umfassenden Sicherheitslösungen. Der Markt wird durch strenge gesetzliche Vorschriften und hohe Standards in Bezug auf Sicherheit und Datenschutz vorangetrieben. Branchenkenner schätzen die Größe des deutschen Marktes für Sicherheitsdienstleistungen auf mehrere Milliarden Euro, wobei ein stetiges, wenn auch moderates Wachstum von etwa 5-6 % pro Jahr erwartet wird, das von globalen Trends wie zunehmenden Bedrohungen, technologischen Fortschritten und dem Bedarf an Outsourcing unterstützt wird. Insbesondere der kommerzielle Sektor ist ein dominanter Treiber, da Unternehmen aller Größenordnungen – von kleinen und mittleren Unternehmen (KMU) bis hin zu großen Konzernen – auf externe Dienstleister setzen, um ihre physischen und digitalen Vermögenswerte zu schützen. Deutschland beherbergt mehrere global agierende Sicherheitsunternehmen wie Securitas AB und Prosegur, die hier starke Niederlassungen und einen bedeutenden Kundenstamm unterhalten. Auch spezialisierte deutsche Anbieter sind im Markt aktiv und bedienen Nischen, beispielsweise im Bereich des Schutzes kritischer Infrastrukturen, was angesichts der industriellen Bedeutung des Landes von großer Relevanz ist. Auf regulatorischer Ebene sind das Bundesdatenschutzgesetz (BDSG) und die Datenschutz-Grundverordnung (DSGVO) von zentraler Bedeutung, insbesondere bei der Verarbeitung personenbezogener Daten durch Überwachungs- und Zugangskontrollsysteme. Daneben spielen technische Normen des TÜV und anderer anerkannter Prüfinstitute eine wichtige Rolle für die Qualität und Sicherheit von Sicherheitssystemen. Verbraucherverhalten in Deutschland ist durch eine Präferenz für Zuverlässigkeit, Fachkompetenz und Datenschutz gekennzeichnet. Konsumenten und Unternehmen erwarten qualitativ hochwertige Dienstleistungen, die den gesetzlichen Anforderungen entsprechen und einen klaren Mehrwert bieten. Vertriebskanäle umfassen typischerweise Direktvertrieb durch die Dienstleistungsanbieter selbst, Partnernetzwerke und zunehmend auch Online-Plattformen für spezifische Angebote wie Fernüberwachung oder Beratungsdienste. Die Nachfrage konzentriert sich auf eine Kombination aus personellen Sicherheitsdiensten und hochentwickelten elektronischen Lösungen, wobei die Integration beider Aspekte als Schlüssel für effektive Sicherheitskonzepte gilt.
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Primärforschung bildet den Eckpfeiler unserer Marktanalyse und macht etwa 75 % unserer gesamten Forschungsbemühungen aus. Dieser intensive Ansatz stellt sicher, dass die aktuellsten, granularen und proprietären Erkenntnisse direkt von Branchenteilnehmern entlang der Wertschöpfungskette erfasst werden. Unsere Interviews sind so strukturiert, dass qualitative und quantitative Daten gesammelt, sekundäre Ergebnisse validiert und aufkommende Trends sowie Wettbewerbslandschaften aufgedeckt werden. Wir zielen gezielt auf eine vielfältige Gruppe von Stakeholdern im Ökosystem der Vertrags-Sicherheitsdienstleistungen ab.
Zu den wichtigsten Arten von Primärinterviewpartnern gehören:
Große integrierte Sicherheitsdienstleister (z. B. Allied Universal, Securitas)
Regionale und lokale Vertrags-Sicherheitsagenturen
Spezialisierte Event-Sicherheitsfirmen
Anbieter von Sicherheitstechnologie und -lösungen (z. B. Fernüberwachung, Integratoren von Zugangskontrollsystemen)
Abteilungen für Unternehmenssicherheit und Facility Management (Endverbraucher)
Interviews werden mit spezifischen Berufsbezeichnungen geführt, um Expertenperspektiven zu gewährleisten:
VP of Global Security / Chief Security Officer (CSO)
Director of Security Operations / Security Manager
Regional Sales Director / Business Development Manager
Procurement Manager / Facilities Manager
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
VP of Global Security / Chief Security Officer (CSO)
25%
Director of Security Operations / Security Manager
30%
Regional Sales Director / Business Development Manager
Die Sekundärforschung macht die restlichen 25 % unserer Methodik aus und bildet eine solide Grundlage für das Marktverständnis und die Segmentierung. Diese Phase umfasst eine umfangreiche Datenerfassung aus glaubwürdigen öffentlichen und proprietären Quellen, die anschließend abgeglichen und gegengeprüft werden, um die Genauigkeit zu gewährleisten.
Unsere umfassende Sekundärforschung nutzt:
Finanzdatenbanken: Bloomberg [Link zur Quelle], Factiva [Link zur Quelle], Hoovers [Link zur Quelle] und PitchBook [Link zur Quelle] werden zur Analyse von Unternehmensfinanzen, M&A-Aktivitäten, Finanzierungsrunden und Wettbewerbsinformationen herangezogen.
Regierungsveröffentlichungen: Offizielle Berichte, Volkszählungsdaten und Wirtschaftsumfragen von nationalen und internationalen Regierungsbehörden (z. B. U.S. Bureau of Labor Statistics [https://www.bls.gov/, Eurostat [https://ec.europa.eu/eurostat/]) liefern makroökonomische Indikatoren und branchenspezifische Statistiken.
Branchenverbände & Regulierungsbehörden: Daten, Berichte und Whitepaper von weltweit anerkannten Branchenverbänden bieten kritische Einblicke in Industriestandards, bewährte Verfahren und regionale Marktdynamiken. Dazu gehören:
Unternehmensfilings & Investorenpräsentationen: Jahresberichte, 10-K-Einreichungen und Investorenpräsentationen börsennotierter Unternehmen im Sektor der Vertrags-Sicherheitsdienste werden sorgfältig geprüft.
Wissenschaftliche Zeitschriften & angesehene Nachrichtenquellen: Peer-Review-Studien und Artikel aus etablierten Wirtschafts- und Technologie-Nachrichtenagenturen werden konsultiert, um Markttrends und technologische Fortschritte zu identifizieren.
Entscheidend ist, dass wir Daten von anderen Marktforschungswebsites streng ausschließen, um die Unabhängigkeit und Integrität unserer Analyse zu wahren. Unsere Erkenntnisse werden bis zum Kaufdatum aktualisiert, um die aktuellsten Informationen zu gewährleisten.
Nachfragemodellierung & Marktschätzung
Unsere Marktdimensionierung und -prognose verwendet eine strenge Kombination aus Top-Down- und Bottom-Up-Methoden, ergänzt durch mehrstufige Daten-Triangulation, um robuste Schätzungen zu gewährleisten.
Bottom-up-Ansatz: Diese Methode beinhaltet die Segmentierung des Marktes in seine kleinsten Bestandteile und deren Aggregation zur Ermittlung der Gesamtmarktgröße. Für Vertrags-Sicherheitsdienste bedeutet dies:
Berechnung der Gesamtzahl der eingesetzten Sicherheitspersonal (bewaffnet/unbewaffnet), multipliziert mit den durchschnittlichen Kosten pro Personalstunde/-schicht.
Schätzung der Anzahl von Einrichtungen (gewerblich, privat, industriell, staatlich), die Vertrags-Sicherheitsdienste nutzen, multipliziert mit dem durchschnittlichen jährlichen Vertragswert pro Anlagentyp.
Bewertung des Volumens und des durchschnittlichen Umsatzes von Event-Sicherheitsdiensten basierend auf Großveranstaltungen und Veranstaltungsorttypen.
Analyse der Marktdurchdringung von Fernüberwachungsdiensten basierend auf der installierten Basis und den wiederkehrenden Umsätzen.
Top-down-Ansatz: Gleichzeitig verwenden wir einen Top-down-Ansatz, indem wir den gesamten adressierbaren Markt (TAM) aus makroökonomischen Indikatoren oder dem gesamten Markt für Sicherheitsdienstleistungen nehmen und ihn dann nach Dienstleistungstyp, Endverbraucher, Bereitstellungsmodus und Geografie heruntersegmentieren. Dies beinhaltet die Analyse der Umsätze führender globaler und regionaler Anbieter von Vertrags-Sicherheitsdienstleistungen.
Mehrstufige Daten-Triangulation: Alle Marktzahlen werden einem iterativen Validierungsprozess unterzogen, der Datenpunkte aus folgenden Quellen trianguliert:
Primärinterviews mit Branchenexperten.
Quantitative Daten aus Sekundärquellen.
Proprietäre In-House-Marktmodelle und historische Daten.
Dieser Triangulationsprozess stellt sicher, dass Diskrepanzen identifiziert, untersucht und bereinigt werden, was zu hochgradig zuverlässigen Marktschätzungen führt.
Datengenauigkeit & Qualitätsprüfung
Die Aufrechterhaltung höchster Standards an Datengenauigkeit und analytischer Strenge ist von größter Bedeutung. Wir garantieren ein geschätztes Datengenauigkeitsniveau von 85-90 %. Dieses Engagement wird durch mehrere strenge Qualitätskontrollmaßnahmen aufrechterhalten:
Expertenvalidierung: Wichtige Ergebnisse, Marktschätzungen und Prognosen werden kontinuierlich mit einem Gremium von leitenden Branchenexperten und Primärinterviewpartnern validiert.
Statistische Analyse: Robuste statistische Werkzeuge und Techniken werden auf Rohdaten angewendet, um Ausreißer, Korrelationen und Trends zu identifizieren und so die Integrität der quantitativen Analyse zu gewährleisten.
Gegenprüfung: Jeder Datenpunkt und jede Annahme wird sorgfältig mit mehreren unabhängigen Quellen abgeglichen, um Verzerrungen zu eliminieren und die Konsistenz zu gewährleisten.
Iterative Verfeinerung: Unsere Modelle und Analysen durchlaufen einen iterativen Verfeinerungsprozess, bei dem neue Informationen und Expertenfeedback kontinuierlich integriert werden, um die Präzision unserer Schätzungen zu verbessern.
Methodische Transparenz: Alle Annahmen und Methoden sind klar dokumentiert und transparent, was eine gründliche interne und externe Überprüfung ermöglicht.
Dieser umfassende Validierungsrahmen stellt sicher, dass unsere Kunden einen hochgenauen, zuverlässigen und umsetzbaren Marktforschungsbericht erhalten.
Häufig gestellte Fragen
1. Welche Faktoren beeinflussen die Preistrends auf dem Markt für vertragsbasierte Sicherheitsdienstleistungen?
Die Preise für vertragsbasierte Sicherheitsdienstleistungen variieren erheblich je nach Serviceart (bewaffnet vs. unbewaffnet), Bereitstellungsmodus (vor Ort vs. remote) und Vertragsdauer. Die zunehmende Einführung von Fernüberwachungsdiensten kann Kosteneffizienzen bieten, während spezialisierte bewaffnete Dienste aufgrund von Schulung und Risiko höhere Raten erzielen. Wettbewerbsdruck zwischen wichtigen Akteuren wie Securitas AB und Allied Universal prägt ebenfalls die Preisdynamik des Marktes.
2. Wie wirken sich Lieferkettenaspekte auf den Betrieb von vertragsbasierten Sicherheitsdienstleistungen aus?
Bei vertragsbasierten Sicherheitsdienstleistungen umfassen „Rohmaterialien“ hauptsächlich die Beschaffung qualifizierten Personals, fortschrittliche Überwachungstechnologie und spezialisierte Schulungsprogramme. Die Aufrechterhaltung einer robusten Lieferkette erfordert eine konsistente Rekrutierung und Bindung von qualifizierten Sicherheitskräften, die zuverlässige Beschaffung von Ausrüstung für die Fernüberwachung und kontinuierliche Schulungen, um den sich entwickelnden Bedrohungslandschaften gerecht zu werden. Störungen bei der Verfügbarkeit von Personal oder der Technologielieferung können die Dienstleistungserbringung direkt beeinträchtigen.
3. Welche regulatorischen Rahmenbedingungen regeln die Branche der vertragsbasierten Sicherheitsdienstleistungen?
Die Branche der vertragsbasierten Sicherheitsdienstleistungen unterliegt vielfältigen regionalen und nationalen regulatorischen Rahmenbedingungen bezüglich Lizenzen, Personalschulung, Gewaltanwendungspolitik und Datenschutz. Die Einhaltung dieser unterschiedlichen Vorschriften, insbesondere in Märkten wie Nordamerika und Europa, hat erhebliche Auswirkungen auf die Betriebskosten und das Dienstleistungsangebot. Die Einhaltung ist für Unternehmen wie Secom Co., Ltd. und Prosegur Compañía de Seguridad, S.A. von entscheidender Bedeutung.
4. Was sind die wichtigsten Endverbraucherindustrien, die die Nachfrage nach vertragsbasierten Sicherheitsdienstleistungen treiben?
Die Nachfrage nach vertragsbasierten Sicherheitsdienstleistungen wird von verschiedenen Endverbraucherindustrien getragen, darunter Gewerbe, Industrie sowie Regierung und Verteidigung. Auch das Gesundheitswesen und der Wohnsektor tragen maßgeblich dazu bei und suchen Schutz für Vermögenswerte und Personal. Die spezifischen Sicherheitsbedürfnisse dieser Sektoren, die von bewaffneten Diensten für Hochrisiko-Regierungseinrichtungen bis hin zu unbewaffneten Diensten für Gewerbeimmobilien reichen, bestimmen den Einsatz und die Art der benötigten Dienstleistungen.
5. Was sind die aktuellen Investitionsaktivitäten und das Interesse von Venture Capital im Markt für vertragsbasierte Sicherheitsdienstleistungen?
Angesichts der Reife und Konsolidierung des Marktes für vertragsbasierte Sicherheitsdienstleistungen konzentriert sich die primäre Investitionstätigkeit eher auf strategische Fusionen und Übernahmen durch etablierte Akteure als auf Venture Capital in der Frühphase. Große Unternehmen wie G4S Limited (Allied Universal) und Securitas AB übernehmen häufig kleinere, spezialisierte Firmen, um ihre geografische Reichweite oder ihre Dienstleistungsfähigkeiten zu erweitern. Dieser konsolidierende Trend zielt darauf ab, den Marktanteil und die technologische Integration zu verbessern.
6. Warum wird für den Markt für vertragsbasierte Sicherheitsdienstleistungen ein signifikantes Wachstum prognostiziert?
Der Markt für vertragsbasierte Sicherheitsdienstleistungen wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % wachsen, bedingt durch zunehmende globale Sicherheitsbedrohungen, steigende Nachfrage nach spezialisierten Sicherheitslösungen und den Trend zur Auslagerung von Sicherheitsfunktionen. Die Einführung fortschrittlicher Technologien wie Fernüberwachung und hybrider Sicherheitsdienste wirkt ebenfalls als wichtiger Nachfragekatalysator. Dieses Wachstum befeuert einen Markt, der im Jahr 2022 auf 132,11 Milliarden US-Dollar geschätzt wurde.