Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Entwicklung des Marktes für Kunststoff-Flaschenverschlüsse: Trends & Ausblick 2034
Kunststoff-Flaschenverschlüsse
Entwicklung des Marktes für Kunststoff-Flaschenverschlüsse: Trends & Ausblick 2034
Kunststoff-Flaschenverschlüsse by Anwendung (Getränkeindustrie, Pharmaindustrie, Körperpflegeprodukte, Sonstige), by Typen (PP-Verschlüsse, PE-Verschlüsse, Andere Materialien), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Aug 7, 2026|Basisjahr : 2025|Seiten : 115
Schlüsselخصائص & Zusammenfassung: Markt für Kunststoffflaschenverschlüsse
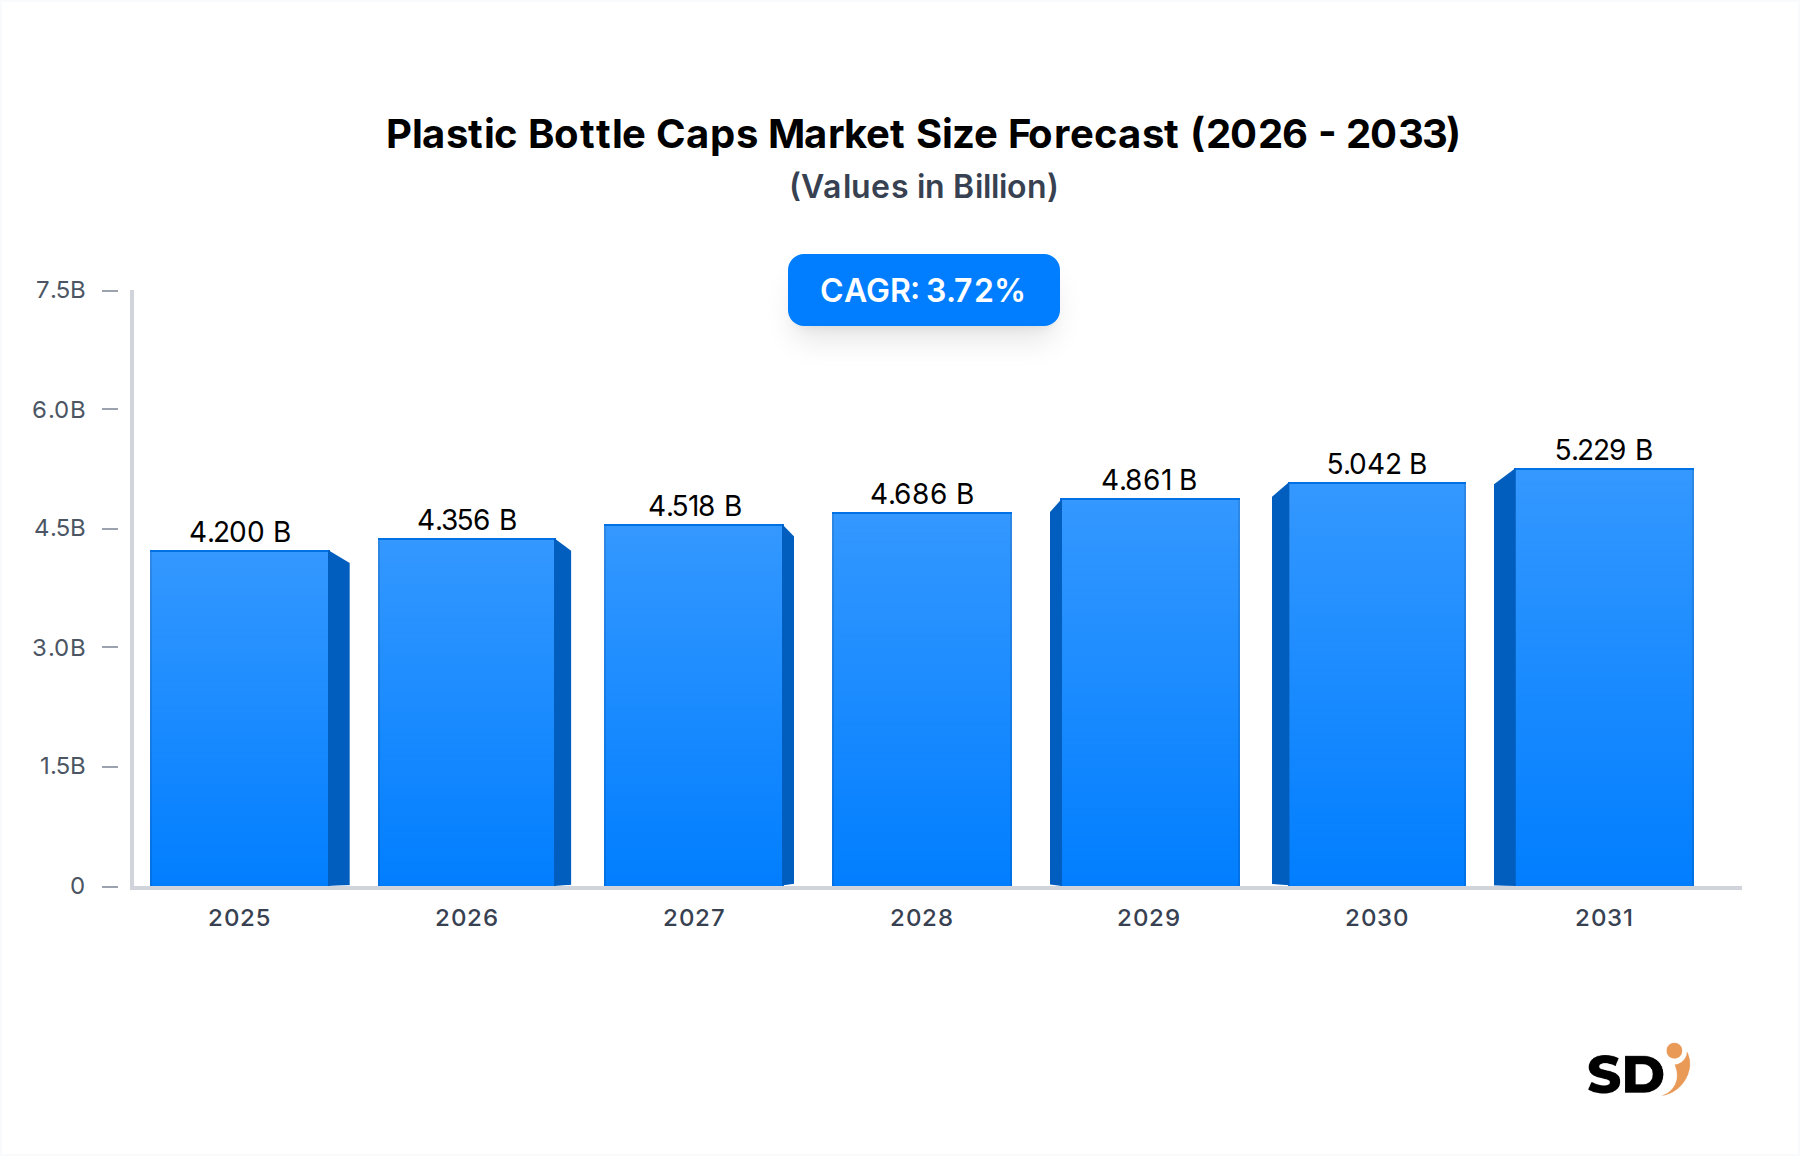
Kunststoff-Flaschenverschlüsse Marktgröße (in Billion)
7.5B
6.0B
4.5B
3.0B
1.5B
0
4.200 B
2025
4.356 B
2026
4.518 B
2027
4.686 B
2028
4.861 B
2029
5.042 B
2030
5.229 B
2031
Markt im Überblick
Der globale Markt für Kunststoffflaschenverschlüsse steht vor einer nachhaltigen Expansion und wird voraussichtlich von geschätzten 4,2 Milliarden USD (ca. 3,90 Milliarden €) im Jahr 2025 auf etwa 5,80 Milliarden USD (ca. 5,35 Milliarden €) bis 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,72% entspricht. Dieser Wachstumspfad wird grundlegend durch die allgegenwärtige Nachfrage nach verpackten Getränken, Pharmazeutika und Körperpflegeprodukten in allen wichtigen geografischen Regionen untermauert. Makroökonomische Faktoren wie die zunehmende Weltbevölkerung, die rasche Urbanisierung und steigende verfügbare Einkommen in Schwellenländern treiben weiterhin den Konsum von Einzelportionen und verzehrfertigen Produkten an, was folglich die Nachfrage nach fortschrittlichen Closures Market-Lösungen steigert.
Der Markt durchläuft derzeit eine transformative Phase, in der über die grundlegende Funktionalität hinausgegangen wird, um fortgeschrittene Funktionen wie verbesserte Sicherheit, Komfort bei der Entnahme und vor allem Nachhaltigkeit zu integrieren. Wichtige strategische Treiber sind die Notwendigkeit der Leichtbauweise zur Reduzierung des Materialverbrauchs und der Transportkosten, die Integration von recyceltem Material in die Herstellung von Verschlüssen und die Entwicklung von verbundenen Verschlusslösungen als Reaktion auf sich entwickelnde Umweltvorschriften. Die Dominanz des Segments Getränkeindustrie unterstreicht das schiere Volumen des weltweiten Flüssigkeitskonsums, was es zu einem entscheidenden Bereich für Innovationen und Marktexpansion macht. Gleichzeitig sieht sich die gesamte Packaging Industry Market strengen regulatorischen Auflagen in Bezug auf Plastikmüll gegenüber, was Hersteller im Markt für Kunststoffflaschenverschlüsse zwingt, stark in Forschung und Entwicklung für umweltfreundliche Designs und Materialien zu investieren. Während reife Märkte in Nordamerika und Europa Premiumisierung und nachhaltige Initiativen betonen, wird erwartet, dass die Region Asien-Pazifik das Wachstum hinsichtlich Volumen und Wert anführen wird, angetrieben durch schnell expandierende Konsumentenbasen und Produktionskapazitäten. Das Zusammenspiel dieser Treiber und Hemmnisse wird die Wettbewerbslandschaft und die strategischen Chancen für Stakeholder während des Prognosezeitraums definieren.
Segment-Tiefenanalyse: Dominanz der Getränkeindustrie im Markt für Kunststoffflaschenverschlüsse
Das Segment Getränkeindustrie ist der unbestreitbare Umsatzträger im globalen Markt für Kunststoffflaschenverschlüsse und beansprucht aufgrund des schieren Volumens des weltweiten Flüssigkeitskonsums den größten Anteil. Dieses Segment umfasst eine breite Palette von Anwendungen, darunter Flaschenwasser, kohlensäurehaltige Erfrischungsgetränke, Säfte, Milchprodukte und alkoholische Getränke. Die allgegenwärtige Nachfrage nach Komfort, Portabilität und Hygiene beim Getränkekonsum übersetzt sich direkt in eine konstant hohe Nachfrage nach Kunststoffflaschenverschlüssen. Im Jahr 2025 beeinflusste die robuste Aktivität dieses Segments maßgeblich die Gesamtmarktbewertung und unterstrich seine zentrale Rolle.
Sub-Segment-Dynamik: Material und Anwendung
Innerhalb der Anwendung Getränkeindustrie wird die Wahl des Kunststoffmaterials für Verschlüsse hauptsächlich von den spezifischen Getränkeeigenschaften und Verpackungsanforderungen bestimmt. Der PP Caps Market ist besonders prominent für kohlensäurehaltige Erfrischungsgetränke, da Polypropylen (PP) eine ausgezeichnete chemische Beständigkeit, Steifigkeit und die Fähigkeit bietet, die Dichtheit unter Druck aufrechtzuerhalten. Seine geringere Dichte trägt auch zu Leichtbauanstrengungen bei und spricht Nachhaltigkeitsziele an. Umgekehrt wird der PE Caps Market, der größtenteils aus Polyethylen hoher Dichte (HDPE) oder Polyethylen niedriger Dichte (LDPE) besteht, ausgiebig für stilles Wasser, Milch und Säfte verwendet. Polyethylen (PE)-Verschlüsse werden wegen ihrer Flexibilität, Schlagfestigkeit und Kosteneffizienz bevorzugt, was sie ideal für volumenstarke, alltägliche Getränkeprodukte macht. Diese Material-Sub-Segmente profitieren direkt vom Wachstum des gesamten Beverage Packaging Market.
Wichtige Marktteilnehmer richten ihre Produktionskapazitäten strategisch an den unterschiedlichen Anforderungen dieser Sub-Segmente aus. Hersteller, die sich auf Verschlüsse für kohlensäurehaltige Getränke spezialisieren, investieren beispielsweise in Präzisionsformtechnologien für PP-Verschlüsse, während diejenigen, die den Markt für Flaschenwasser bedienen, auf Hochgeschwindigkeitsproduktionslinien für PE-Verschlüsse setzen. Die sich entwickelnde Landschaft der Konsumpräferenzen, wie die wachsende Nachfrage nach aseptischer Abfüllung, beeinflusst auch das Verschlussdesign und erfordert spezielle Barriereeigenschaften und Dichtungsmechanismen.
Wachstumskurve und Margendruck
Der Anteil des Segments Getränkeindustrie wird voraussichtlich weiter wachsen, insbesondere in sich schnell entwickelnden Volkswirtschaften in Asien-Pazifik, Lateinamerika und Afrika. Faktoren wie zunehmende Urbanisierung, wachsende Mittelschichten und die Verbreitung organisierter Einzelhandelskanäle tragen alle zu einem gesteigerten Konsum von verpackten Getränken bei. Während das Volumenwachstum stark bleibt, sehen sich die Hersteller in diesem Segment jedoch erheblichem Margendruck gegenüber. Dies ist hauptsächlich auf intensiven Wettbewerb, Schwankungen der Rohstoffpreise im Polypropylene Market und Polyethylene Market sowie auf die steigenden Kosten für die Einhaltung neuer Umweltvorschriften, wie z. B. solche, die recyceltes Material und verbundene Verschlüsse vorschreiben, zurückzuführen. Innovationen bei nachhaltigen und kostengünstigen Lösungen bleiben entscheidend für die Aufrechterhaltung der Rentabilität und Marktführerschaft in diesem dominanten Segment.
Primäre Markttreiber & Wachstumshemmnisse im Markt für Kunststoffflaschenverschlüsse
Die Entwicklung des Marktes für Kunststoffflaschenverschlüsse wird durch eine Konvergenz von Nachfragekatalysatoren und operativen Engpässen geprägt, die einen nuancierten strategischen Ansatz von Branchenteilnehmern erfordern.
Markttreiber
Steigende Nachfrage nach verpackten Getränken und Lebensmitteln: Globale Konsummuster deuten auf einen anhaltenden Anstieg der Nachfrage nach bequemen, verzehrfertigen Getränken und Lebensmitteln hin. Dieser Trend, der sich insbesondere in Schwellenländern abzeichnet, treibt direkt den Beverage Packaging Market und damit den Markt für Kunststoffflaschenverschlüsse an. Innovationen bei Einzelportionenverpackungen und vielfältige Getränkekategorien treiben kontinuierlich den Bedarf an zuverlässigen, hygienischen Verschlüssen voran.
Wachstum in der Pharma- und Körperpflegeindustrie: Die robuste Expansion des Pharmaceutical Packaging Market und des Sektors Körperpflege trägt erheblich zur Nachfrage nach Verschlüssen bei. Pharmazeutika erfordern hochspezialisierte, manipulationssichere und kindersichere Verschlüsse, um die Produktintegrität und Verbrauchersicherheit zu gewährleisten. Ebenso verlassen sich die vielfältigen Körperpflegeprodukte, von Kosmetika bis hin zu Toilettenartikeln, auf ästhetisch ansprechende und funktional vielfältige Kunststoffverschlüsse, oft mit fortschrittlichen Entnahmesystemen.
Bequemlichkeit und Portabilität: Moderne Lebensstile legen Wert auf Komfort und treiben die Nachfrage nach Produkten an, die einfach zu verwenden, zu lagern und zu transportieren sind. Kunststoffflaschenverschlüsse erleichtern dies durch sichere Abdichtung, einfaches Öffnen und Wiederverschließbarkeit, wodurch abgefüllte Produkte sehr portabel und für den Verzehr unterwegs geeignet sind.
Technologische Fortschritte bei Verschlussdesign und -herstellung: Kontinuierliche Innovationen bei Formtechniken, Materialwissenschaften und Automatisierung ermöglichen die Herstellung leichterer, stärkerer und funktionalerer Verschlüsse. Dazu gehören Designs, die die Manipulationssicherheit verbessern, die Entnahmeentnahme verbessern und integrierte Funktionen wie Messgeräte oder Kindersicherungsverschlüsse bieten und so Mehrwert schaffen und die Akzeptanz fördern.
Wachstumshemmnisse
Strenge Umweltvorschriften und Anti-Plastik-Stimmung: Ein primäres Hemmnis ist der globale legislative Druck gegen Einwegkunststoffe, wie er sich in Richtlinien wie der EU-Einwegkunststoffrichtlinie widerspiegelt. Diese Vorschriften sowie das wachsende Umweltbewusstsein der Verbraucher führen zu Verboten für bestimmte Kunststoffartikel und zu Vorschriften für recyceltes Material und Recyclingfähigkeit. Dies wirkt sich erheblich auf den Sustainable Packaging Market aus und zwingt die Hersteller zu kostspieliger Forschung und Entwicklung sowie zu Materialumstellungen, was die Margen beeinträchtigen kann.
Volatile Rohstoffpreise: Der Markt für Kunststoffflaschenverschlüsse ist stark von Polymerharzen abhängig, hauptsächlich Polypropylen und Polyethylen. Schwankungen bei den Preisen von Rohöl und Erdgas, den Rohstoffen für diese Polymere, beeinflussen direkt die Herstellungskosten. Die Instabilität im Polypropylene Market und Polyethylene Market kann zu unvorhersehbaren Produktionskosten und Beeinträchtigungen der Rentabilität von Verschlussherstellern führen.
Wettbewerb durch alternative Verpackungslösungen: Während Kunststoffverschlüsse dominieren, gibt es einen wachsenden Wettbewerb durch alternative Verpackungsformate, einschließlich Aluminiumdosen, Glasflaschen mit Metallverschlüssen und Kartonverpackungen. Fortschritte bei diesen Alternativen, insbesondere solchen, die Nachhaltigkeit und Recyclingfähigkeit hervorheben, stellen eine Bedrohung für den Marktanteil von Kunststoffflaschenverschlüssen dar, insbesondere in bestimmten Getränke- und Lebensmittelsegmenten.
Wettbewerbsumfeld & Hauptanbieterprofile: Markt für Kunststoffflaschenverschlüsse
Der Markt für Kunststoffflaschenverschlüsse ist durch intensiven Wettbewerb zwischen globalen Giganten und regionalen Spezialisten gekennzeichnet, die alle um Innovation, Effizienz und Marktanteile kämpfen. Die Wettbewerbslandschaft wird durch die Notwendigkeit geprägt, die sich entwickelnden Konsumentenbedürfnisse nach Komfort, Sicherheit und zunehmend Nachhaltigkeit zu erfüllen.
CSI (Closure Systems International): Ein führender globaler Hersteller, CSI ist spezialisiert auf Hochleistungsverschlüsse für eine breite Palette von Märkten, insbesondere für Getränke. Bekannt für Leichtbauinnovationen und nachhaltige Verschlusslösungen, verfügen sie über eine bedeutende Marktpräsenz.
Bericap: Mit starkem Fokus auf technisches Know-how und Innovation bietet Bericap ein umfassendes Portfolio an Kunststoffverschlüssen für Lebensmittel-, Getränke- und Nicht-Lebensmittelanwendungen. Sie sind bekannt für ihr Engagement für Kreislaufwirtschaftsprinzipien und fortschrittliche verbundene Verschlussdesigns.
Berry Plastics Group: Ein diversifizierter globaler Hersteller von Kunststoffverpackungsprodukten, Berry Plastics bietet eine breite Palette von Verschlüssen und Deckeln, die umfangreiche Expertise in der Materialwissenschaft nutzen, um verschiedene Endverbrauchermärkte zu bedienen.
Alila: Ein regionaler Akteur, der sich oft auf kundenspezifische Kunststoffverpackungslösungen, einschließlich Verschlüssen, spezialisiert, um spezifische Marktanforderungen zu erfüllen und Flexibilität bei Design und Produktion zu bieten.
THC (The Honsel Group): Bekannt für seine starke Präsenz in bestimmten europäischen Märkten, liefert THC innovative Verschlusslösungen, die sich insbesondere auf Lebensmittel- und Getränkeanwendungen konzentrieren, mit Schwerpunkt auf Qualität und Leistung.
Silgan Holdings Inc.: Ein wichtiger Lieferant von starren Verpackungslösungen, Silgan bietet eine breite Palette von Verschlüssen und Deckeln neben Metall- und Kunststoffbehältern und behält eine starke Position in verschiedenen Konsumgütersektoren.
Crown Holdings Inc.: Obwohl Crown hauptsächlich für Metallverpackungen bekannt ist, ist Crown auch im Verschlusssegment tätig und bietet spezialisierte Lösungen, insbesondere für Getränke- und Lebensmittelverpackungen, die ihr breiteres Verpackungsportfolio ergänzen.
GCS (Global Closure Systems): Ein bedeutender Akteur, der eine breite Palette von Kunststoff- und Metallverschlüssen für verschiedene Industrien anbietet, GCS ist bekannt für seine globale Präsenz und seinen Fokus auf Produktentwicklung.
Aptar Group: Ein weltweit führendes Unternehmen für Dosierlösungen, Aptar bietet innovative Verschlüsse, Pumpen und Ventile für die Märkte Kosmetik, Körperpflege, Haushaltspflege, Pharmazie sowie Lebensmittel und Getränke, mit starkem Fokus auf das Verbrauchererlebnis.
Oriental Containers Ltd. (Indien): Ein bedeutender Hersteller auf dem indischen Subkontinent, Oriental Containers spezialisiert sich auf Verschlüsse für Getränke, Pharmazeutika und Lebensmittel und bedient die spezifischen Anforderungen des schnell wachsenden regionalen Marktes.
Mold Rite Plastics: Dieses Unternehmen konzentriert sich auf eine breite Palette von Standard- und kundenspezifischen Kunststoffverschlüssen, einschließlich Gewindeverlängerungen, Entnahmeverschlüssen und kindersicheren Optionen, und bedient verschiedene Märkte wie Lebensmittel, Pharma und Körperpflege.
Blackhawk Molding Co., Inc.: Spezialisiert auf Verschlüsse für Wasserflaschen und andere Getränke, bekannt für seinen Fokus auf Qualität und Innovation im Beverage Packaging Market.
Mocap: Ein globaler Hersteller, der Schutzdeckel, Stopfen, Griffe und kundenspezifisch geformte Komponenten anbietet und industrielle, automobil- und Konsumgütersektoren bedient.
Zijiang (Shanghai Zijiang Enterprise Group Co., Ltd.): Ein großes chinesisches Verpackungsunternehmen, Zijiang hat eine bedeutende Präsenz bei Kunststoffverschlüssen und -deckeln und unterstützt nationale und internationale Getränke- und Lebensmittelmarken.
Jinfu (Guangdong Jinfu Plastic Co., Ltd.): Ein chinesischer Hersteller, bekannt für seine Palette von Kunststoffverschlüssen und -flaschen, die oft den Lebensmittel-, Getränke- und Chemiesektor in Asien bedienen.
ZhongFu (ZhongFu Enterprise Co., Ltd.): Ein weiterer bedeutender chinesischer Akteur im Verpackungssektor, ZhongFu liefert verschiedene Kunststoffverpackungslösungen, einschließlich Verschlüssen und Deckeln, an eine breite Kundenbasis.
Strategische Meilensteine & Aktuelle Entwicklungen im Markt für Kunststoffflaschenverschlüsse
Der Markt für Kunststoffflaschenverschlüsse hat eine Reihe von strategischen Entwicklungen erlebt, die auf die Verbesserung der Nachhaltigkeit, die Erweiterung der Kapazitäten und die Einführung innovativer Designs abzielen.
Frühjahr 2023: Mehrere führende Hersteller kündigten bedeutende Investitionen in die Erweiterung der Produktionskapazitäten für leichte und verbundene Verschlüsse an, hauptsächlich als Reaktion auf erwartete regulatorische Änderungen in Europa und die wachsende globale Nachfrage nach nachhaltigen Verpackungen. Dieser Schritt zielte darauf ab, die Anforderungen des Closures Market proaktiv zu erfüllen.
Mitte 2023: Ein großer Kunststoffverschlusshersteller stellte eine neue Produktlinie von Verschlüssen vor, die mindestens 30% recyceltes Post-Consumer-Material (PCR) enthalten, und zielte damit auf die Bereiche Flaschenwasser und Säfte ab. Diese Initiative war Teil eines umfassenderen Engagements für den Sustainable Packaging Market und die Reduzierung des Verbrauchs von Neukunststoff.
Ende 2023: Eine strategische Partnerschaft wurde zwischen einer namhaften Getränkemarke und einem Verschlusshersteller geschlossen, um vollständig recycelbare und biobasierte Verschlüsse für eine bestimmte Produktlinie gemeinsam zu entwickeln. Diese Zusammenarbeit konzentrierte sich auf Pilotprogramme zur Prüfung der Marktakzeptanz und der Materialleistung.
Frühjahr 2024: Die Akquisitionstätigkeit nahm zu, als ein globaler Verpackungskonglomerat einen spezialisierten regionalen Hersteller von kindersicheren und manipulationssicheren Verschlüssen erwarb. Diese Übernahme zielte darauf ab, das Portfolio des Käufers im Pharmaceutical Packaging Market zu stärken und seine technologischen Fähigkeiten zu erweitern.
Mitte 2024: Einführung von nächsten Generationen von verbundenen Verschlüssen, die auf erhöhten Verbraucherkomfort ausgelegt sind und verbesserte Scharniermechanismen und ergonomische Designs aufweisen, die den bevorstehenden EU-Richtlinienanforderungen entsprechen, ohne die Benutzererfahrung zu beeinträchtigen.
Ende 2024: Ankündigung von Durchbrüchen in Forschung und Entwicklung bei fortschrittlichen Barriere-Technologien für Kunststoffverschlüsse, die eine verlängerte Haltbarkeit für empfindliche Lebensmittel- und Getränkeprodukte ohne zusätzliche Verpackungsschichten ermöglichen. Diese Innovation kommt insbesondere dem Beverage Packaging Market zugute.
Frühjahr 2025: Mehrere Hersteller erhielten Zertifizierungen für ihre Produktionsanlagen zur Herstellung von lebensmittelechten PP Caps Market und PE Caps Market aus mechanisch recycelten Kunststoffen, was einen bedeutenden Schritt in Richtung Kreislaufwirtschaftsprinzipien darstellt.
Regionale Marktanalyse & Wachstumskorridore für den Markt für Kunststoffflaschenverschlüsse
Der globale Markt für Kunststoffflaschenverschlüsse zeigt in den wichtigsten geografischen Regionen unterschiedliche Dynamiken, die von unterschiedlichen regulatorischen Umfeldern, wirtschaftlichen Entwicklungsstufen und Konsumentenpräferenzen geprägt sind. Jede Region birgt einzigartige Wachstumskorridore und Herausforderungen.
Asien-Pazifik: Der Wachstumsmotor
Die Region Asien-Pazifik wird voraussichtlich der am schnellsten wachsende und größte Markt für Kunststoffflaschenverschlüsse sein, angetrieben durch ihre riesige Bevölkerung, die rasche Industrialisierung und die aufstrebende Mittelschicht. Länder wie China, Indien und die ASEAN-Staaten verzeichnen einen Anstieg des Konsums von verpackten Lebensmitteln und Getränken, was die Nachfrage im Beverage Packaging Market antreibt. Während spezifische CAGR-Daten variieren, übertrifft die Region im Allgemeinen den globalen Durchschnitt. Die wichtigsten Nachfragetreiber hier sind Urbanisierung, steigende verfügbare Einkommen und die Expansion des organisierten Einzelhandels. Regulatorische Bedingungen entwickeln sich weiter, wobei einige Länder wie Indien Regeln zur Bewirtschaftung von Plastikabfällen umsetzen, wenn auch mit unterschiedlicher Durchsetzung im Vergleich zu westlichen Gegenstücken.
Nordamerika: Fokus auf Innovation und Nachhaltigkeit
Nordamerika stellt einen reifen Markt dar, mit starkem Fokus auf Innovation, Premiumisierung und Nachhaltigkeit. Die Region behält einen erheblichen Marktanteil in Bezug auf den Wert bei, angetrieben von hohen Konsumausgaben und anspruchsvollen Verpackungsanforderungen. Während das Volumenwachstum im Vergleich zum asiatisch-pazifischen Raum langsamer sein mag, liegt der Schwerpunkt auf funktionalen Verschlüssen, Leichtbauweise und der Integration von recyceltem Material. Regulatorischer Druck, insbesondere in Bezug auf die Reduzierung von Plastikabfällen und Recyclingvorgaben, ist ein Schlüsseltreiber für Produktinnovationen im Sustainable Packaging Market hier. Die Nachfrage aus dem Pharmaceutical Packaging Market ist aufgrund strenger Sicherheitsstandards durchweg stark.
Europa: Regulatorische Führerschaft und Kreislaufwirtschaft
Europa zeichnet sich durch seine führende Rolle bei regulatorischen Rahmenbedingungen aus, die auf die Förderung einer Kreislaufwirtschaft für Kunststoffe abzielen. Die EU-Richtlinie über Einwegkunststoffe, die verbundene Verschlüsse und recyceltes Material vorschreibt, hat einen erheblichen Einfluss auf den Markt. Dies hat beträchtliche Investitionen in Forschung und Entwicklung für nachhaltige und recycelbare Verschlussdesigns angestoßen. Während das allgemeine Marktwachstum moderat ist, liegt der Schwerpunkt auf hochwertigen, konformen Lösungen. Der reife Packaging Industry Market der Region treibt die Nachfrage nach fortschrittlichen Closures Market-Lösungen an.
Naher Osten & Afrika (MEA) und Südamerika: Entstehende Chancen
Diese Regionen stellen aufstrebende Wachstumskorridore dar, angetrieben durch Bevölkerungswachstum, verbesserte wirtschaftliche Bedingungen und einen zunehmenden Zugang zu verpackten Gütern. Während die Marktanteile derzeit kleiner sind, weisen sie ein erhebliches Expansionspotenzial auf. Urbanisierung und die Ausweitung moderner Einzelhandelsformate sind primäre Nachfragetreiber. Herausforderungen sind die Entwicklung robuster Recyclinginfrastrukturen und die Bewältigung regulatorischer Inkonsistenzen in verschiedenen Ländern. Die Nachfrage nach einfachen, kostengünstigen PP Caps Market und PE Caps Market ist stark, aber es gibt eine wachsende Neigung zu fortschrittlicheren Lösungen, wenn die Volkswirtschaften sich entwickeln.
Regulatorischer & politischer Rahmen: Markt für Kunststoffflaschenverschlüsse
Der regulatorische und politische Rahmen gestaltet den Markt für Kunststoffflaschenverschlüsse maßgeblich und zwingt die Hersteller, Materialauswahl, Designprozesse und Lieferkettenmanagement anzupassen. Regierungen weltweit konzentrieren sich zunehmend auf die Eindämmung der Plastikverschmutzung und die Förderung einer Kreislaufwirtschaft, was sich direkt auf den Packaging Industry Market und seine Komponenten auswirkt.
Europäische Union: Pionierarbeit für die Kreislaufwirtschaft
Die EU steht an vorderster Front bei der Regulierung von Kunststoffen. Die Einwegkunststoffrichtlinie (EU 2019/904) ist ein entscheidender Rahmen. Für Kunststoffflaschenverschlüsse ist eine Schlüsselbestimmung die Vorschrift für verbundene Verschlüsse an allen Getränkebehältern bis zu drei Litern ab Juli 2024. Dies erfordert, dass Verschlüsse während des gesamten Gebrauchs am Flaschenhals befestigt bleiben, was eine bessere Erfassung und höhere Recyclingraten gewährleistet. Darüber hinaus legt die Richtlinie Ziele für den Gehalt an recyceltem Material in PET-Flaschen fest (25% bis 2025, 30% bis 2030), was implizit die Materialbeschaffung für zugehörige Verschlüsse beeinflusst und die Nachfrage im Polyethylene Market und Polypropylene Market hin zu recycelten Qualitäten treibt. Auch erweiterte Herstellerverantwortung (EPR)-Systeme sind weit verbreitet und legen die Verantwortung für die End-of-Life-Bewirtschaftung ihrer Produkte bei den Herstellern, was das Design für Recyclingfähigkeit fördert.
Nordamerika: Fragmentierte, aber sich entwickelnde Vorschriften
In Nordamerika ist das regulatorische Umfeld fragmentierter, wobei staatliche und provinzielle Politiken oft den Wandel vor der Bundesaktion vorantreiben. Kaliforniens Plastic Pollution Prevention and Packaging Producer Responsibility Act (SB 54) legt aggressive Vorgaben für recyceltes Material und Quoten zur Quellreduzierung für Verpackungen fest, was den Sustainable Packaging Market für Verschlüsse beeinflusst. Andere Staaten führen unterschiedliche Einwegkunststoffverbote oder Vorschriften für recyceltes Material ein. Die FDA (Food and Drug Administration) reguliert Lebensmittelkontaktmaterialien und stellt sicher, dass Kunststoffverschlüsse strenge Sicherheits- und Nicht-Toxizitätsstandards für ihren Verwendungszweck erfüllen. Dies erfordert oft Neukunststoffe oder stark kontrolliertes recyceltes Material, insbesondere für den Beverage Packaging Market und Pharmaceutical Packaging Market.
Asien-Pazifik: Wachsendes Bewusstsein und Umsetzung
Länder in der Region Asien-Pazifik stärken ihre regulatorischen Rahmenbedingungen schrittweise. Indiens Plastic Waste Management Rules (2016, mit regelmäßigen Änderungen) beinhalten Verbote für bestimmte Einwegkunststoffartikel und betonen die Herstellerverantwortung. China hat eigene Politiken zur Bekämpfung der Plastikverschmutzung umgesetzt, darunter Beschränkungen für bestimmte Kunststoffprodukte und die Förderung der Verwendung von recycelten Materialien. Japan und Südkorea verfügen ebenfalls über fortgeschrittene Recyclinginfrastrukturen und Politiken zur Förderung der Kreislaufwirtschaft. Die Auswirkungen auf den Markt für Kunststoffflaschenverschlüsse sind ein allmählicher Übergang zu konformen, oft nachhaltigeren Verpackungslösungen, obwohl die Durchsetzung und die Infrastrukturentwicklung in der riesigen Region noch variieren.
Globale Sicherheitsstandards und Konformität
Über regionale Gesetze hinaus beeinflussen internationale Standards wie ISO 22000 (Lebensmittelsicherheitsmanagementsysteme) und ISO 9001 (Qualitätsmanagementsysteme) die Herstellungsprozesse für Verschlüsse und gewährleisten Produktintegrität und Verbrauchersicherheit. Für pharmazeutische Anwendungen sind cGMP (current Good Manufacturing Practices) von entscheidender Bedeutung und diktieren strenge Qualitätskontrollen für Verschlüsse im Pharmaceutical Packaging Market. Die Einhaltung dieser vielfältigen und sich entwickelnden Vorschriften erfordert kontinuierliche Überwachung, Investitionen in F&E für neue Materialien und Designs und oft geografische Differenzierung der Produktportfolios.
Technologische Innovation & F&E-Trajektorie im Markt für Kunststoffflaschenverschlüsse
Innovationen im Markt für Kunststoffflaschenverschlüsse werden hauptsächlich durch die beiden Notwendigkeiten von verbesserter Funktionalität und Umweltschutz vorangetrieben. F&E-Bemühungen konzentrieren sich auf Fortschritte in der Materialwissenschaft, Designoptimierung für Kreislauffähigkeit und Integration von intelligenten Technologien.
1. Verbundene Verschlüsse: Ein regulatorischer Katalysator für Redesign
Eine der disruptivsten Innovationen ist die breite Akzeptanz und Verfeinerung von verbundenen Verschlüssen. Hauptsächlich angetrieben durch die EU-Richtlinie über Einwegkunststoffe, die vorschreibt, dass Verschlüsse an Getränkebehältern befestigt bleiben müssen, adressiert diese Technologie die Vermüllung durch Plastik. Die F&E konzentriert sich auf die Entwicklung robuster, aber verbraucherfreundlicher Befestigungsmechanismen, die das Öffnen oder Schließen nicht behindern, die Produktintegrität gewährleisten und mit bestehenden Hochgeschwindigkeits-Abfüllanlagen kompatibel sind. Hersteller erforschen verschiedene Scharnierdesigns (z. B. Schmetterlings-, Schnapp- oder Drehscharniere), um Benutzerfreundlichkeit zu gewährleisten und Brüche zu vermeiden. Dieser Druck hat zu einer erheblichen Patentaktivität bei Verschlussdesigns und Herstellungsverfahren geführt, wobei große Akteure stark in die Umrüstung von Produktionslinien investieren. Der Akzeptanzzeitplan ist in Europa unmittelbar und erstreckt sich auf andere Regionen, da die Bedenken hinsichtlich der Nachhaltigkeit wachsen, was etablierte Verschlusshersteller stärkt, die sich schnell anpassen können.
2. Integration von recyceltem Material & biobasierten Materialien
Der Drang hin zu einer Kreislaufwirtschaft treibt die F&E zur Integration von Post-Consumer Recycled (PCR)-Kunststoffen und zur Erforschung von biobasierten/biologisch abbaubaren Materialien an. Für den PP Caps Market und PE Caps Market werden erhebliche Anstrengungen unternommen, um höhere Anteile an recyceltem Polypropylene Market und Polyethylene Market zu integrieren, ohne die strukturelle Integrität, die Barriereeigenschaften oder die Lebensmittelsicherheit zu beeinträchtigen. Dies erfordert fortschrittliche Sortier-, Reinigungs- und Compoundiertechnologien für recycelte Harze. Während biobasierte Alternativen (z. B. PLA, PHA) an Bedeutung gewinnen, ist ihre Akzeptanz im Markt für Kunststoffflaschenverschlüsse aufgrund von Kosten, Leistungseinschränkungen und Herausforderungen bei der End-of-Life-Entsorgung für volumenstarke Anwendungen wie den Beverage Packaging Market langsamer. Die Investitionen in F&E in dieser Nische nehmen jedoch zu, mit Schwerpunkt auf Materialien, die eine vergleichbare Leistung wie herkömmliche Kunststoffe bieten und entweder kompostierbar sind oder aus erneuerbaren Ressourcen stammen. Patente spiegeln ein wachsendes Interesse an chemischen Recyclingverfahren wider, die hochwertige, jungfräuliche Harze aus gemischten Kunststoffabfällen liefern können.
3. Leichtbauweise und intelligente Verschlüsse
Leichtbauweise bleibt ein zentraler F&E-Schwerpunkt. Durch die Optimierung von Verschlussdesigns und Materialverteilung mit Hilfe fortschrittlicher Simulationstools zielen die Hersteller darauf ab, den Kunststoffverbrauch pro Verschluss zu reduzieren, was zu geringeren Materialkosten und reduzierten Transportemissionen führt. Dieser iterative Prozess hat in den letzten Jahrzehnten erhebliche Einsparungen erzielt und bleibt ein entscheidendes Element nachhaltiger Verpackungsstrategien. Eine weitere aufkommende Technologie, Smart Caps, beinhaltet die Integration von Funktionen wie NFC/RFID-Tags oder QR-Codes in Verschlüsse. Diese Technologien bieten verbesserte Rückverfolgbarkeit, Fälschungsschutz und Möglichkeiten zur Einbindung der Verbraucher (z. B. Treueprogramme, Produktinformationen, Recyclinganweisungen). Obwohl diese für hochwertige oder Spezialprodukte noch in den frühen Phasen der Akzeptanz sind, wächst die F&E in diesem Bereich, insbesondere als Teil des breiteren Trends im Smart Packaging Market. Diese Innovationen stellen sowohl eine Bedrohung als auch eine Chance dar: Sie bedrohen traditionelle, undifferenzierte Verschlussmodelle, bieten aber neue Umsatzströme und Wettbewerbsvorteile für Unternehmen, die digitale Lösungen in ihre Closures Market-Angebote integrieren können.
Kunststoffflaschenverschlüsse Segmentierung
1. Anwendung
1.1. Getränkeindustrie
1.2. Pharmazeutische Industrie
1.3. Körperpflegeprodukte
1.4. Sonstige
2. Typen
2.1. PP-Verschlüsse
2.2. PE-Verschlüsse
2.3. Andere Materialien
Kunststoffflaschenverschlüsse Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Kunststoffflaschenverschlüsse ist ein wesentlicher Bestandteil des europäischen Sektors und steht im Kontext einer starken Industriebasis und strenger Umweltauflagen. Basierend auf den globalen Markttrends wird der deutsche Markt voraussichtlich ein moderates, aber stetiges Wachstum verzeichnen, getrieben von der Nachfrage aus der etablierten Getränke-, Pharma- und Kosmetikindustrie. Deutschland ist bekannt für seine hohe Kaufkraft und seinen Fokus auf Qualität, was sich in der Nachfrage nach fortschrittlichen Verschlusslösungen widerspiegelt, die Funktionalität, Sicherheit und Nachhaltigkeit vereinen. Die geschätzte Marktgröße für Kunststoffflaschenverschlüsse in Deutschland liegt im Einklang mit dem europäischen Durchschnitt, der einen signifikanten Anteil am globalen Markt ausmacht. Industriebeobachter schätzen den Wert dieses Segments in Deutschland auf mehrere hundert Millionen Euro, mit einer stabilen Wachstumsrate, die von der allgemeinen Wirtschaftslage und dem Konsumverhalten abhängt.
Zu den dominierenden Akteuren auf dem deutschen Markt zählen sowohl international agierende Unternehmen mit starken deutschen Niederlassungen als auch spezialisierte lokale Hersteller. Unternehmen wie Bericap und Krones (obwohl Krones eher für Abfüllanlagen bekannt ist, haben sie auch Komponenten für den Verpackungsbereich) sind Beispiele für Akteure, die entweder hier ansässig sind oder eine starke Präsenz haben und einen wichtigen Beitrag zur lokalen Wertschöpfung leisten. Sie bedienen die anspruchsvollen Anforderungen der deutschen Lebensmittel- und Getränkeindustrie, die auf Präzision und Zuverlässigkeit Wert legt. Der regulatorische Rahmen in Deutschland ist besonders prägend. Die EU-Einwegkunststoffrichtlinie, die durch nationale Gesetze wie das Verpackungsgesetz (VerpackG) umgesetzt wird, spielt eine entscheidende Rolle. Dies beinhaltet die Verpflichtung zu verbundenen Verschlüssen ab Juli 2024, die den Einsatz von Neukunststoff reduzieren und die Sammlung für das Recycling verbessern soll. Auch die REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) und die GPSR (General Product Safety Regulation) sind relevant und stellen sicher, dass die verwendeten Materialien sicher sind und strenge Standards erfüllen. TÜV-Zertifizierungen sind ebenfalls ein Indikator für die hohe Qualitäts- und Sicherheitsorientierung.
Die Vertriebskanäle in Deutschland sind typischerweise mehrstufig, wobei Hersteller über Großhändler oder direkt an große Abfüllanlagen und Verpackungsunternehmen verkaufen. Verbraucherverhalten in Deutschland ist stark von Umweltbewusstsein geprägt. Konsumenten bevorzugen zunehmend Produkte mit nachhaltiger Verpackung, was den Druck auf Hersteller erhöht, recycelte Materialien zu verwenden und Designs zu entwickeln, die vollständig recycelbar sind. Dies hat zu einer wachsenden Nachfrage nach höherem PCR-Anteil in Verschlüssen geführt, auch wenn dies eine Herausforderung für die Materialqualität und die Kosten darstellt. Die Bereitschaft, für nachhaltigere Optionen mehr zu bezahlen, ist bei einem erheblichen Teil der deutschen Verbraucher vorhanden.
Tabelle 46: Rest von Asien-Pazifik Kunststoff-Flaschenverschlüsse Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Forschungsmethodik legt einen erheblichen Schwerpunkt auf Primärforschung, die etwa 75 % unserer gesamten Datenerfassungsbemühungen ausmacht. Dieser qualitative und quantitative Ansatz umfasst umfassende Interviews, Umfragen und Expertenkonsultationen mit wichtigen Stakeholdern entlang der Wertschöpfungskette für Kunststoffflaschenverschlüsse. Ziel ist es, direkte Erkenntnisse über Marktdynamiken, die Wettbewerbslandschaft, technologische Fortschritte, Preistrends und Zukunftsaussichten zu gewinnen.
Zu den wichtigsten Teilnehmern unserer Primärforschung gehören:
Unternehmensarten:
Hersteller von Kunststoffflaschenverschlüssen
Getränkeabfüllende Unternehmen
Pharmazeutische Verpackungsunternehmen
Hersteller von Kunststoffharzen
Hersteller von Blasform- und Verschließmaschinen
Stakeholder-Positionen:
Leiter Beschaffung / Leiter Lieferkette
Leiter F&E und Innovation (Verpackung)
Betriebs-/Werksleiter
Manager für Marktentwicklung (Kunststoffsparte)
Die geografische Abdeckung für Primärinterviews erstreckt sich über alle im Bericht definierten Regionen: Nordamerika, Südamerika, Europa, Naher Osten & Afrika und Asien-Pazifik, um eine wirklich globale Perspektive und detaillierte Einblicke in regionale Besonderheiten zu gewährleisten.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter Beschaffung / Leiter Lieferkette
30%
Leiter F&E und Innovation (Verpackung)
25%
Betriebs-/Werksleiter
25%
Manager für Marktentwicklung (Kunststoffsparte)
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von Kunststoffflaschenverschlüssen
35%
Getränkeabfüllende Unternehmen
25%
Pharmazeutische Verpackungsunternehmen
15%
Hersteller von Kunststoffharzen
15%
Hersteller von Blasform- und Verschließmaschinen
10%
Sekundärforschung & Branchen-Benchmarking
Die restlichen 25 % unserer Forschung widmen wir der robusten Sekundärdatenerfassung und dem Branchen-Benchmarking. Diese Phase liefert grundlegende Daten, validiert primäre Erkenntnisse und hilft bei der Festlegung des makroökonomischen Kontexts des Marktes. Unser Ansatz vermeidet rigoros Marktforschungswebseiten und konzentriert sich auf glaubwürdige, überprüfbare Quellen.
Zu den wichtigsten Sekundärdatenquellen gehören:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook für Unternehmensfinanzen, strategische Entwicklungen und Wettbewerbsinformationen.
Regierungs- und Regulierungsbehörden: Veröffentlichungen und Statistiken nationaler Regierungsbehörden (.gov-Domains), die Daten zu Produktion, Verbrauch, Handel und Wirtschaftsindikatoren liefern.
Branchenverbände & Organisationen: Berichte, Whitepaper und Statistiken relevanter Branchenverbände (.org-Domains), die branchenspezifische Einblicke und Trends bieten. Einige spezifische Beispiele sind:
Diese sorgfältige Sekundärforschung bildet das Fundament für unsere Marktschätzung und -prognose und bietet ein umfassendes Verständnis der historischen Entwicklung und der aktuellen Landschaft des Marktes.
Nachfragemodellierung & Marktschätzung
Unsere Methodik zur Marktschätzung kombiniert sowohl Top-Down- als auch Bottom-Up-Ansätze, gefolgt von mehrstufiger Datendreiecksbildung, um maximale Genauigkeit und Zuverlässigkeit zu gewährleisten. Dieser robuste Prozess ermöglicht eine Kreuzvalidierung von Marktzahlen auf verschiedenen Segmentierungsebenen.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Schätzung der Marktgröße durch Aggregation von Daten von der granularsten Ebene nach oben. Für den Markt für Kunststoffflaschenverschlüsse umfasst dies:
Jährliches Produktionsvolumen von Flaschenprodukten (nach Anwendung, z. B. Getränke in Litern/Einheiten, pharmazeutische Einheiten)
Durchschnittlicher Verkaufspreis (ASP) von Kunststoffverschlüssen (pro Einheit, nach Materialtyp und Anwendungssegment)
Installierte Kapazität und Auslastungsraten von Verschließanlagen
Pro-Kopf-Konsumtrends für Flaschenprodukte in Schlüsselregionen
Diese detaillierten Eingaben werden dann summiert, um regionale und globale Marktzahlen zu ermitteln. Diese Methode ist besonders effektiv für die Bewertung der aktuellen Marktgröße und die Identifizierung von Wachstumstreibern auf operativer Ebene.
Top-Down-Ansatz: Diese Methode beginnt mit Makro-Daten, wie der Gesamtgröße des Kunststoffmarktes, globalen Verpackungstrends oder BIP-Wachstumsraten, und zerlegt diese dann bis zu den spezifischen Marktsegmenten für Kunststoffflaschenverschlüsse basierend auf Anwendung, Typ und Geografie. Dies bietet einen breiteren Marktkontext und hilft bei der Validierung von Bottom-Up-Schätzungen.
Datendreiecksbildung: Alle Marktschätzungen werden einer rigorosen Dreiecksbildung unterzogen, bei der Datenpunkte aus Primärforschung, mehreren Sekundärquellen sowie Top-Down- und Bottom-Up-Modellen abgeglichen werden. Dieser iterative Prozess verfeinert die Marktzahlen, löst Diskrepanzen und erhöht die allgemeine Robustheit unserer Prognosen für 2026-2034, wobei alle angegebenen Regionen und Segmente abgedeckt werden.
Datengenauigkeit & Qualitätsprüfung
Wir garantieren ein geschätztes Datengenauigkeitsniveau von 88 % für alle in diesem Bericht dargestellten Marktzahlen und Prognosen. Dieses hohe Maß an Genauigkeit wird durch einen mehrstufigen Validierungsprozess erreicht:
Expertenpanel-Review: Finale Marktzahlen und strategische Einblicke werden von einem unabhängigen Gremium von Branchenexperten und Beratern geprüft.
Statistische Analyse: Hochentwickelte statistische Werkzeuge und Regressionsmodelle werden eingesetzt, um historische Trends zu analysieren, zukünftiges Wachstum zu prognostizieren und Korrelationen zwischen verschiedenen Marktvariablen zu identifizieren.
Kontinuierliche Updates: Unser Engagement stellt sicher, dass jeder Bericht bis zum Kaufdatum aktualisiert wird und die neuesten Marktentwicklungen, regulatorischen Änderungen und wirtschaftlichen Verschiebungen widerspiegelt, was unseren Kunden die aktuellsten und relevantesten Informationen für strategische Entscheidungen liefert.
Diese umfassende Methodik stellt sicher, dass die im Bericht präsentierten Einblicke und Daten nicht nur genau, sondern auch hochrelevant und umsetzbar für Stakeholder im Markt für Kunststoffflaschenverschlüsse sind.
Häufig gestellte Fragen
1. Welche primären Rohstoffe werden bei der Herstellung von Kunststoff-Flaschenverschlüssen verwendet?
Kunststoff-Flaschenverschlüsse werden überwiegend aus PP (Polypropylen) und PE (Polyethylen) hergestellt. Diese Polymere werden wegen ihrer Haltbarkeit, Dichtigkeit und Kosteneffizienz für verschiedene Anwendungen wie Getränke und Pharmazeutika ausgewählt.
2. Wie wirken sich Verbrauchertrends auf den Markt für Kunststoff-Flaschenverschlüsse aus?
Die Verbrauchernachfrage nach verpackten Getränken, Pharmazeutika und Körperpflegeprodukten treibt den Markt für Kunststoff-Flaschenverschlüsse direkt an. Trends hin zu Convenience-Verpackungen und erhöhter Produktsicherheit beeinflussen weiterhin das Design und die Materialwahl der Verschlüsse und fördern eine konstante Nachfrage.
3. Welche langfristigen Verschiebungen sind in der Branche der Kunststoff-Flaschenverschlüsse nach der Pandemie zu beobachten?
Die Branche der Kunststoff-Flaschenverschlüsse zeigt Stabilität, da sie eine wesentliche Rolle in den Lieferketten der Konsumgüter spielt. Nach der Pandemie ist die Nachfrage weiterhin robust, insbesondere in den Sektoren Pharma und Körperpflege, was die prognostizierte CAGR von 3,72 % unterstützt.
4. Welche Region führt den globalen Markt für Kunststoff-Flaschenverschlüsse an und warum?
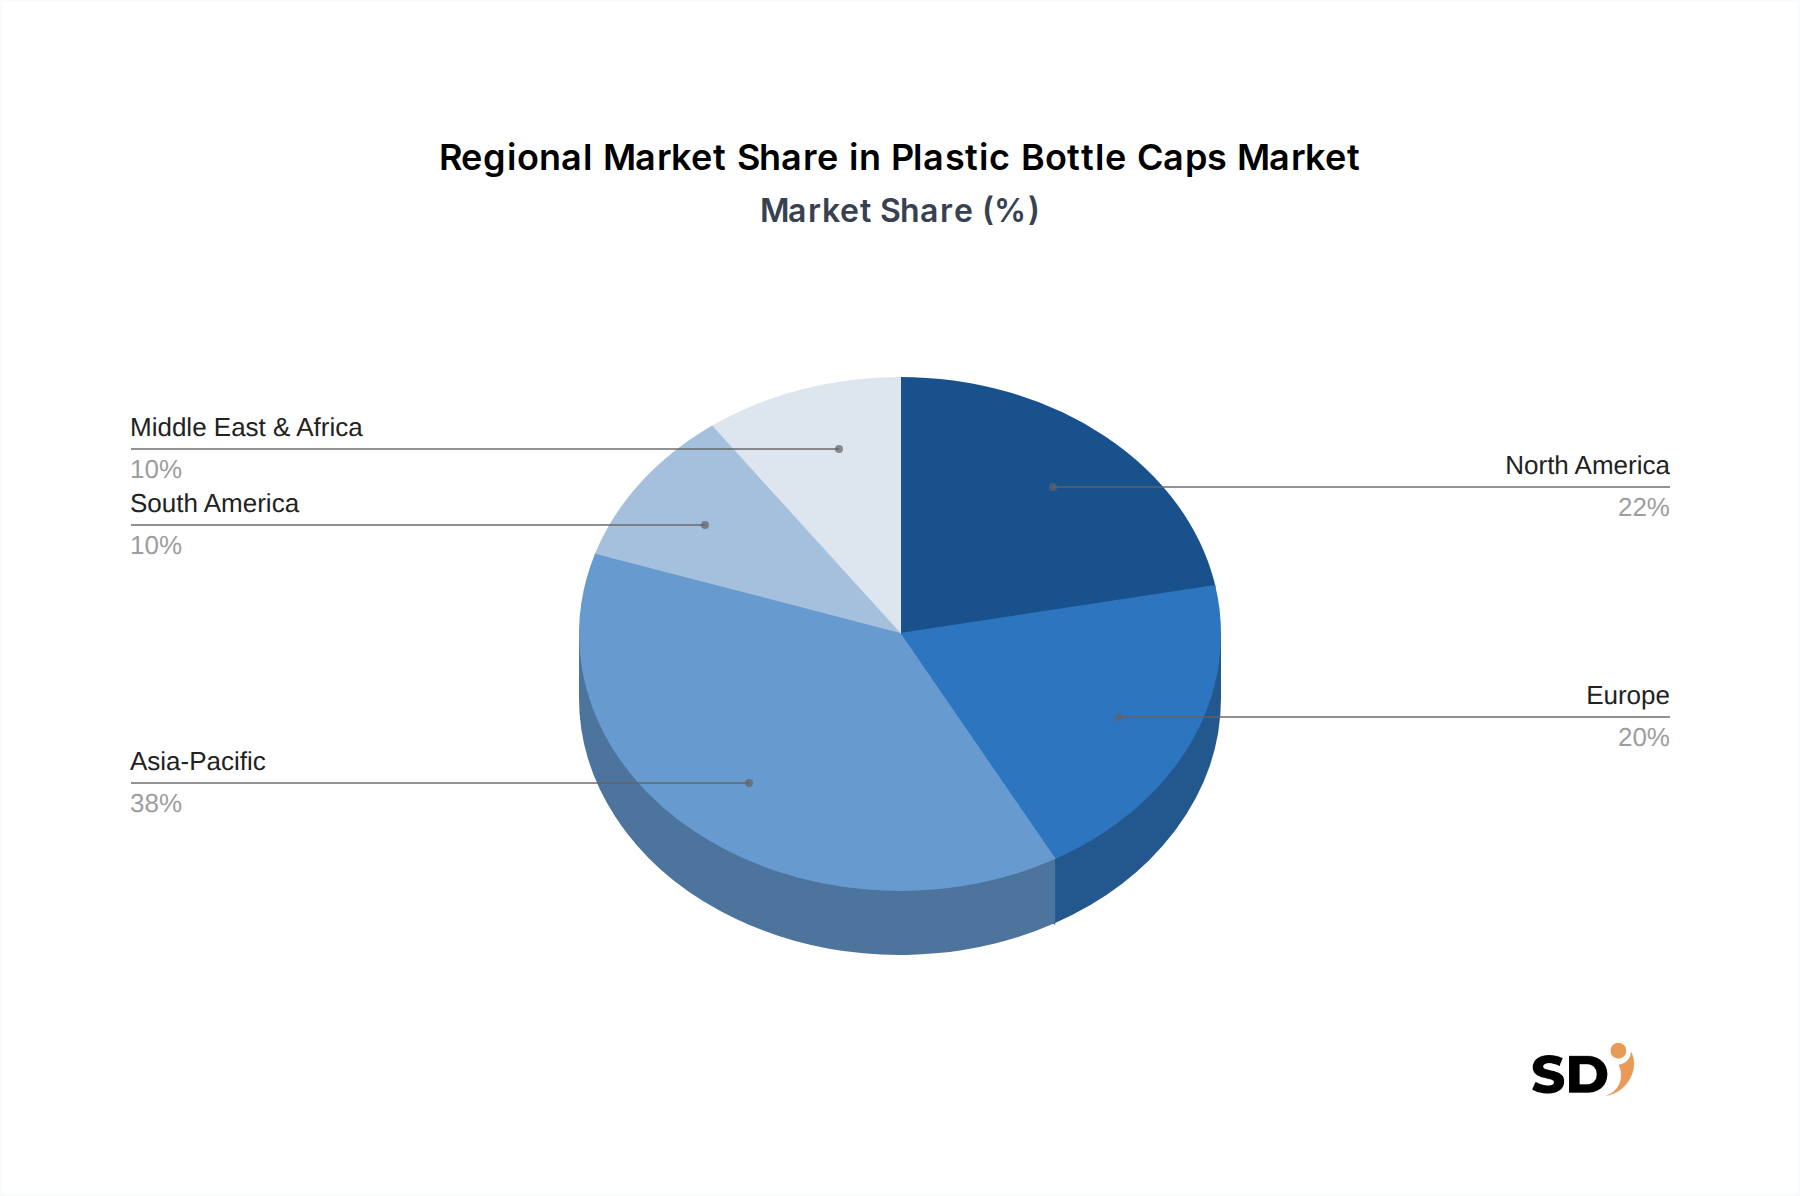
Der asiatisch-pazifische Raum wird als die dominante Region geschätzt und macht etwa 38 % des globalen Marktanteils aus. Diese Führung wird durch erhebliche Fertigungskapazitäten, große Bevölkerungsbasen und den steigenden Konsum von verpackten Waren in verschiedenen Branchen angetrieben.
5. Gab es in letzter Zeit bemerkenswerte Produkteinführungen oder M&A-Aktivitäten im Sektor der Kunststoff-Flaschenverschlüsse?
Obwohl spezifische Entwicklungen nicht detailliert sind, treibt die Wettbewerbslandschaft mit Unternehmen wie CSI, Bericap und Berry Plastics häufig Innovationen voran. Schwerpunkte sind oft Gewichtsreduzierung, manipulationssichere Designs und Materialverbesserungen, um den sich entwickelnden Industriestandards gerecht zu werden.
6. Wer sind die führenden Unternehmen in der Wettbewerbslandschaft für Kunststoff-Flaschenverschlüsse?
Zu den wichtigsten Akteuren, die den Markt für Kunststoff-Flaschenverschlüsse prägen, gehören CSI, Bericap, Berry Plastics, Alila und THC. Weitere bedeutende Wettbewerber sind Silgan, Aptar Group und Crown, die zu einem vielfältigen globalen Markt für Kunststoffverschlüsse beitragen.