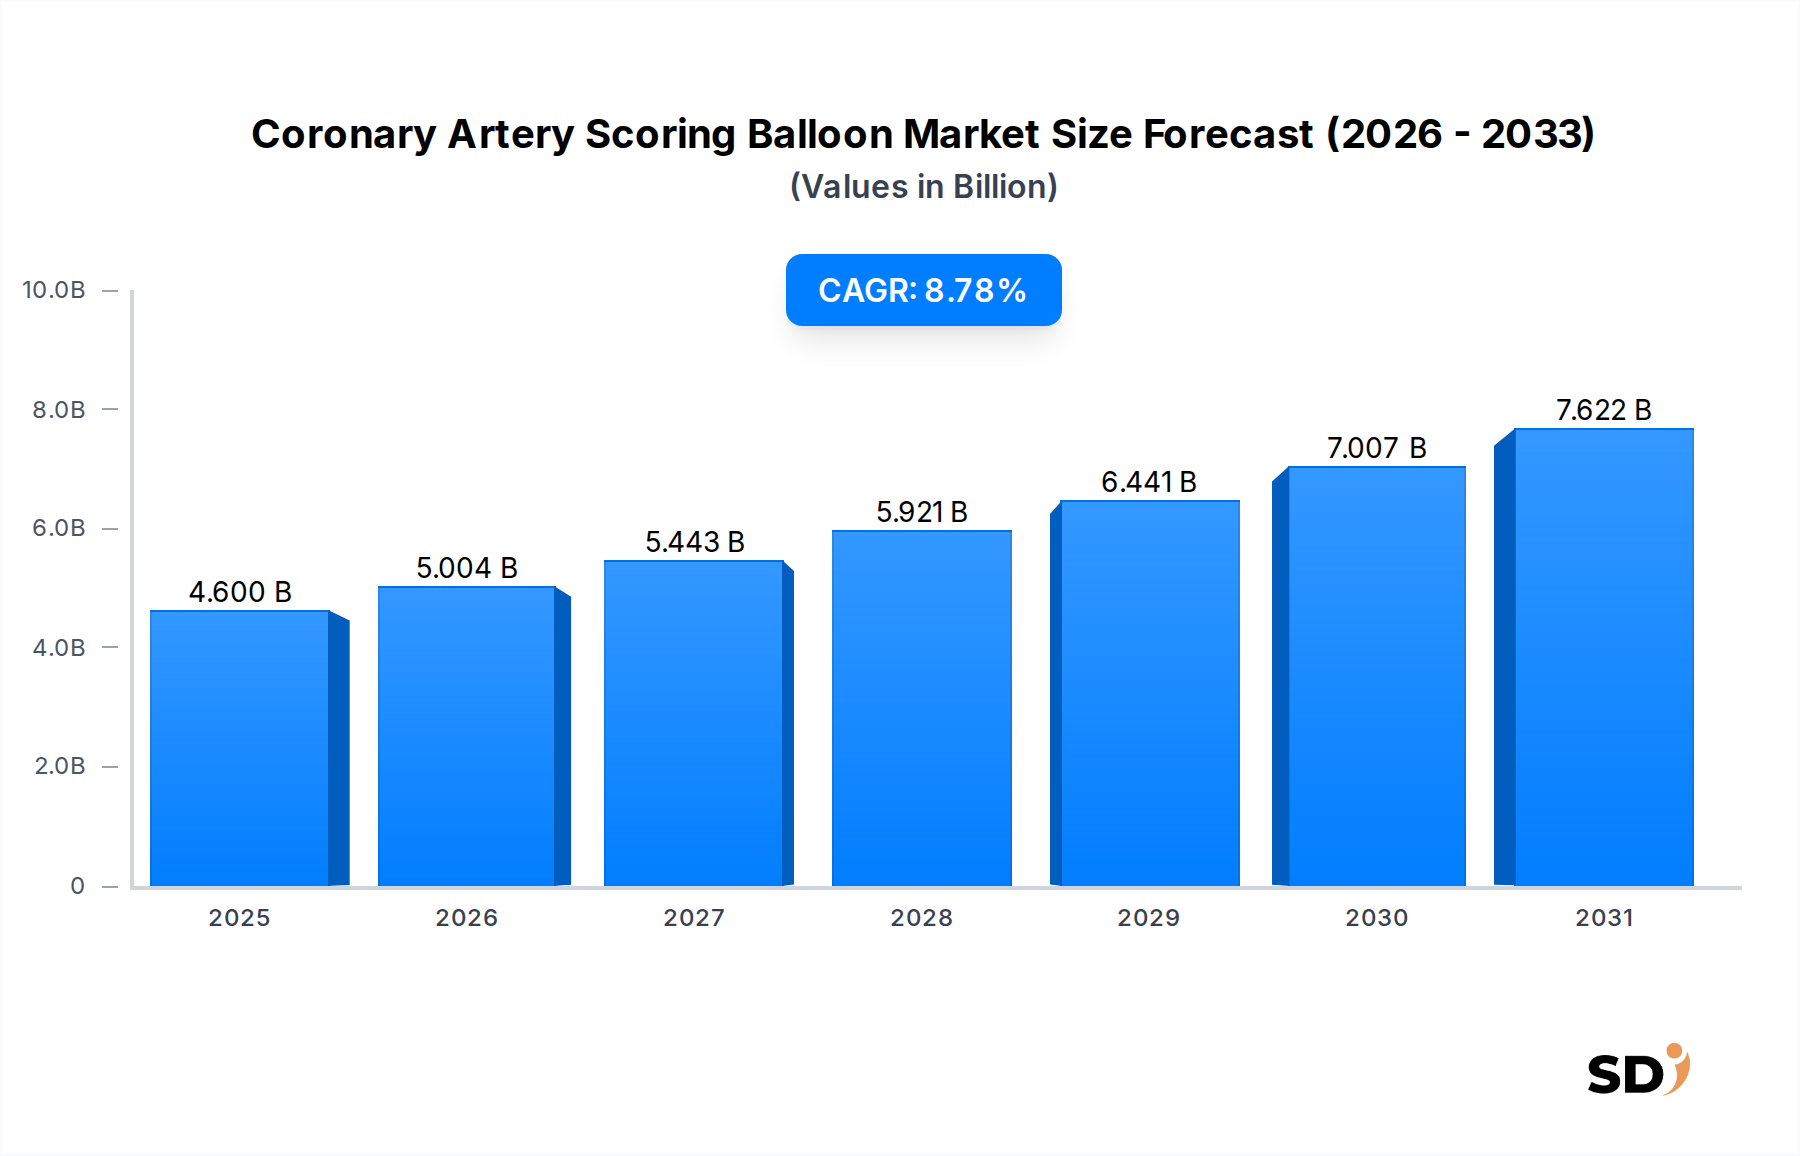
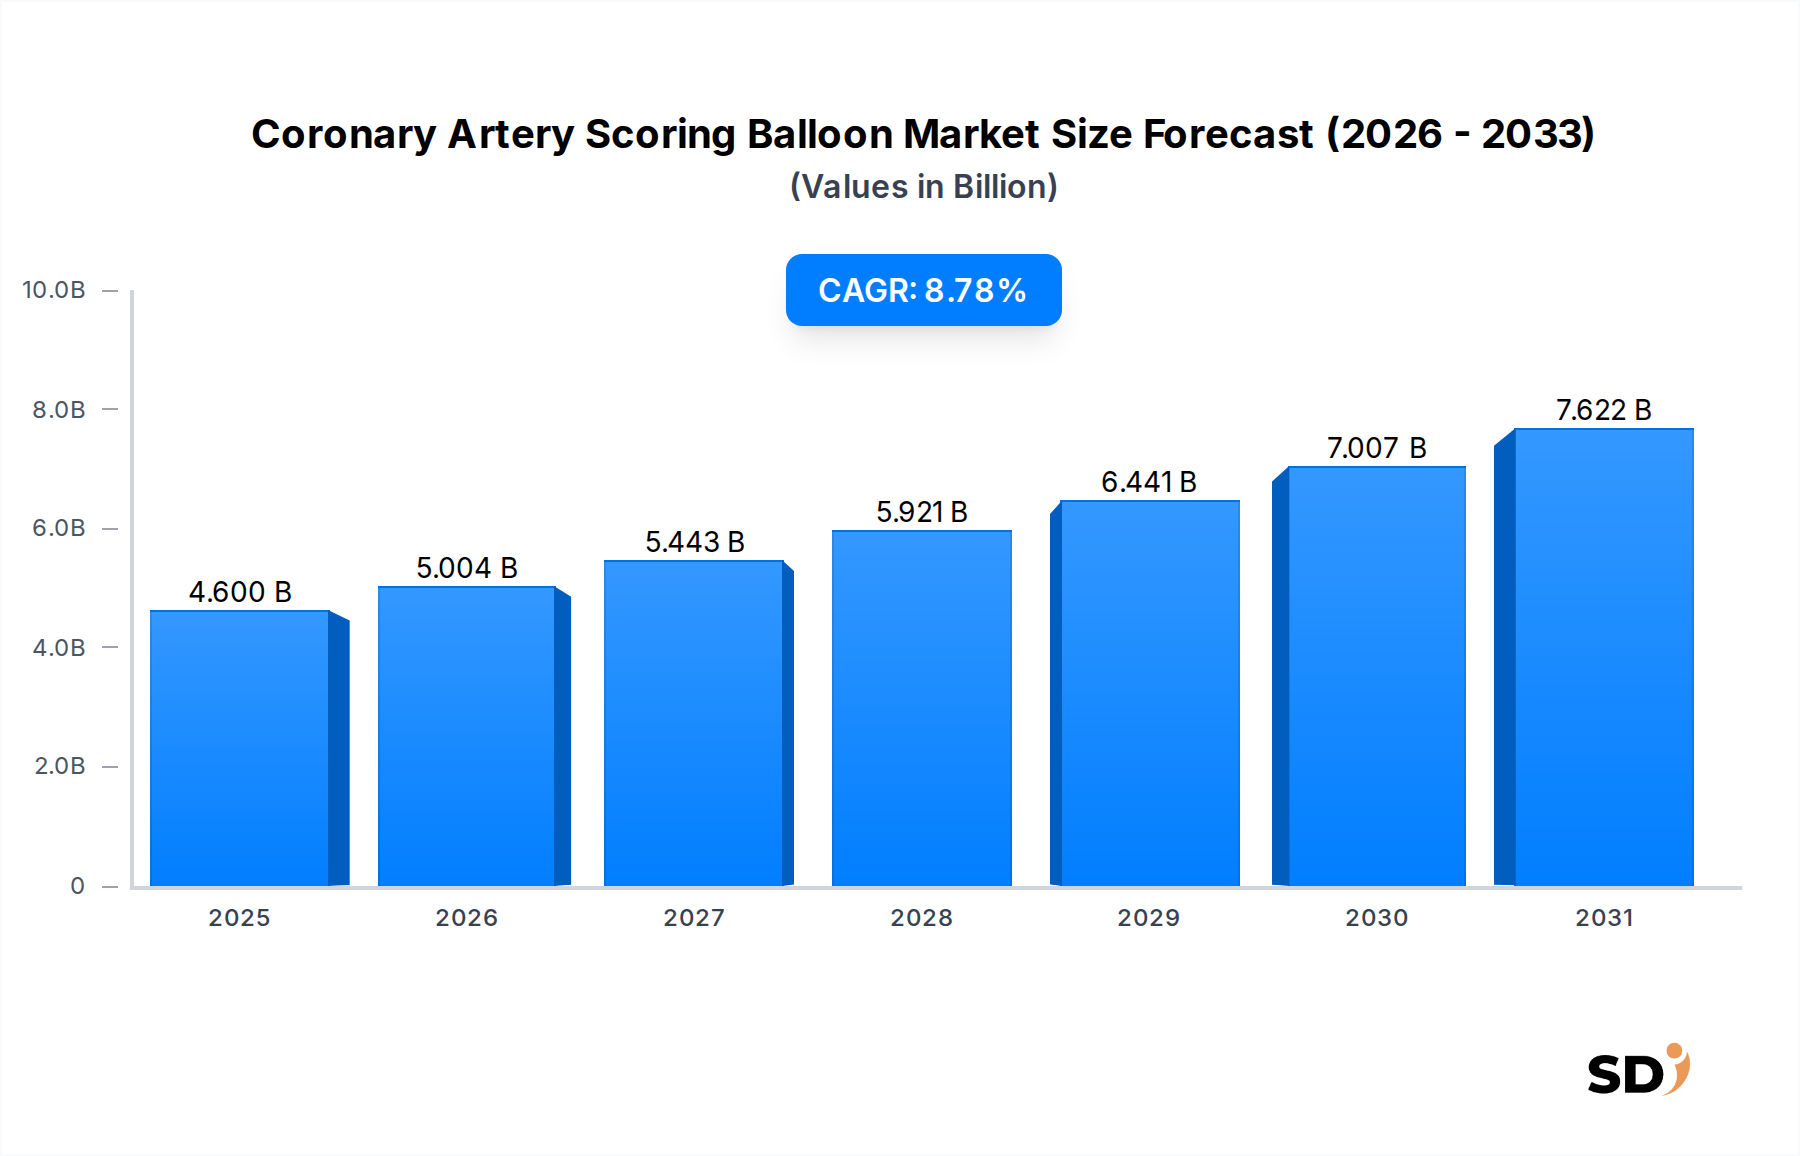
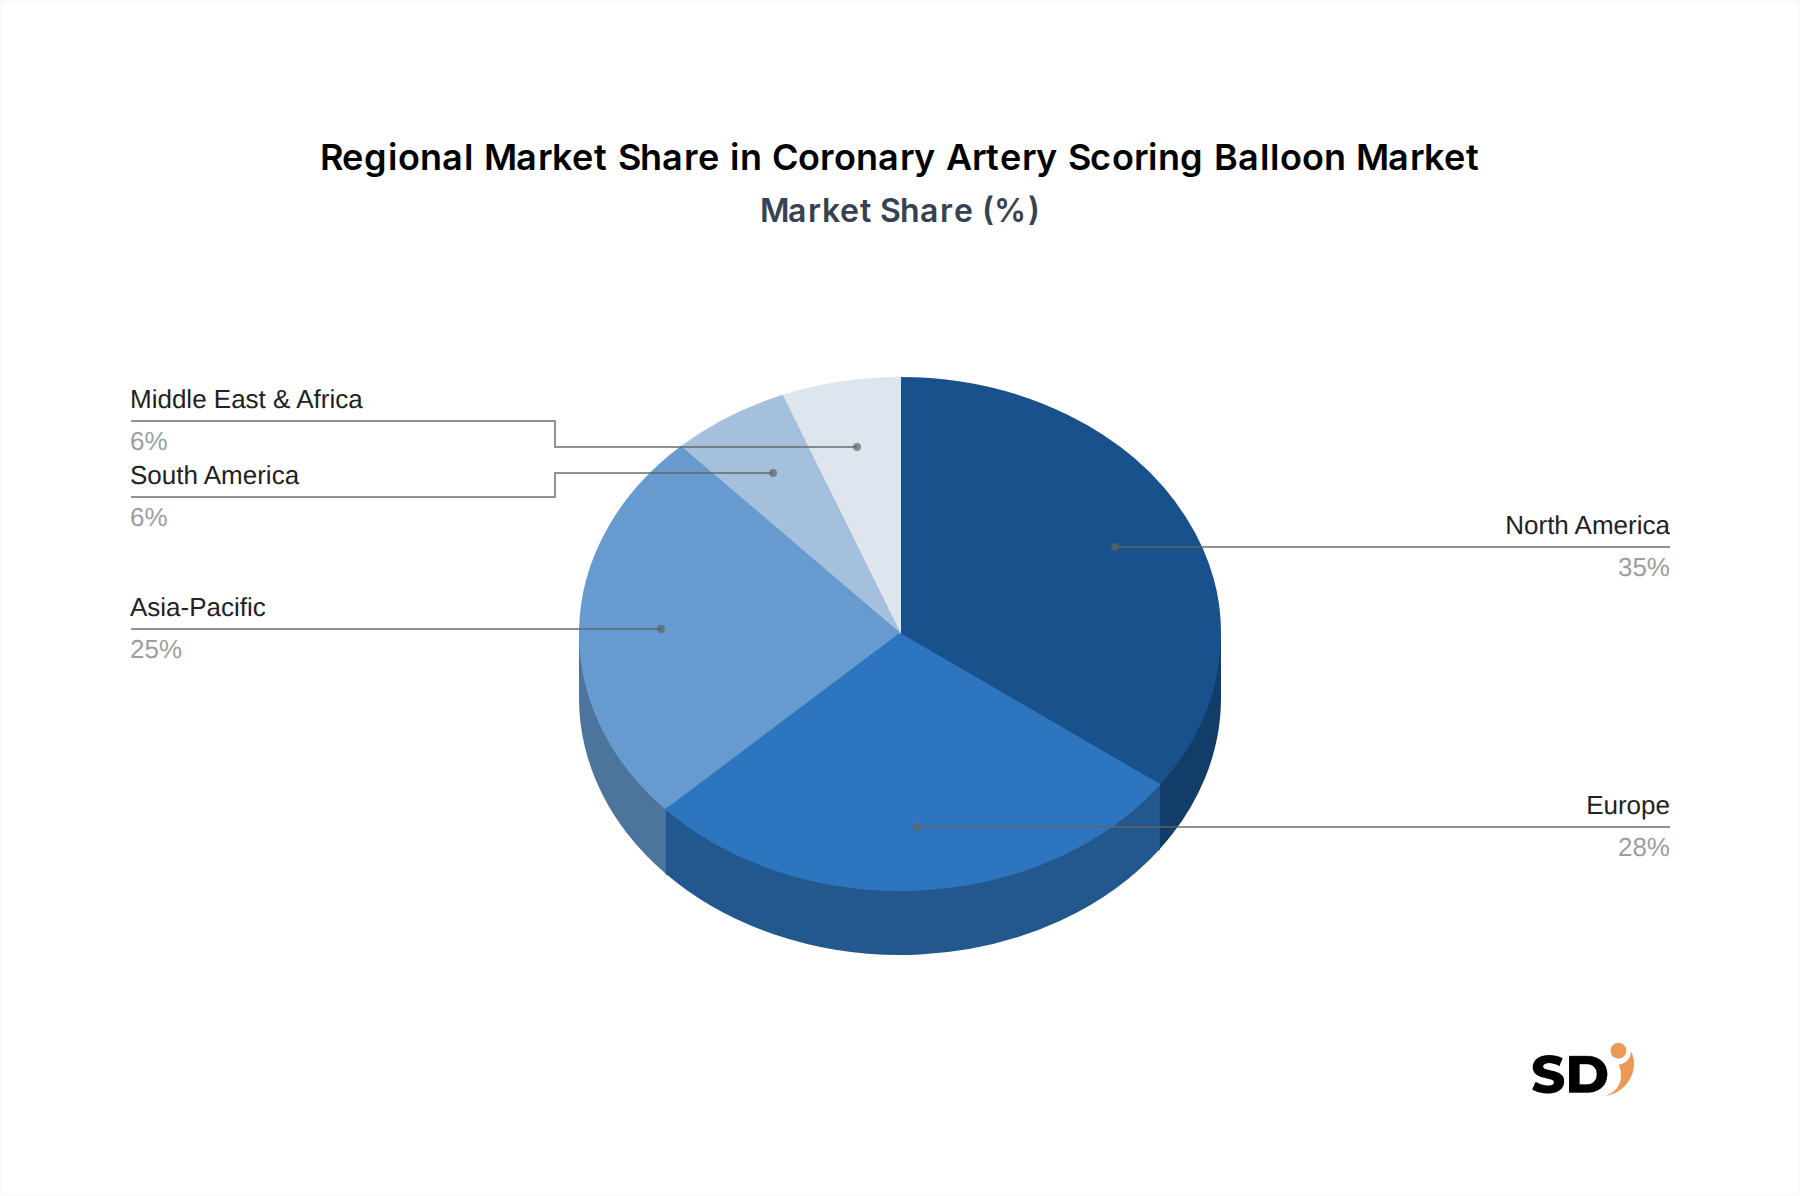
Der deutsche Markt für Scoring-Ballons für Koronararterien ist ein integraler Bestandteil des europäischen Sektors und weist Merkmale auf, die sowohl mit der Stärke der deutschen Wirtschaft als auch mit den spezifischen Anforderungen des Gesundheitswesens übereinstimmen. Die Größe und das Wachstum des deutschen Marktes spiegeln die allgemeine steigende Inzidenz von Herz-Kreislauf-Erkrankungen wider, die in vielen entwickelten Volkswirtschaften aufgrund einer alternden Bevölkerung und einer Zunahme von Risikofaktoren wie Diabetes und Fettleibigkeit zu verzeichnen ist. Deutschland hat, als größte Volkswirtschaft Europas, eine fortschrittliche Gesundheitsinfrastruktur, die bedeutende Investitionen in hochmoderne medizinische Geräte, einschließlich interventioneller Kardiologie-Tools, ermöglicht. Die Größe des Marktes für Scoring-Ballons für Koronararterien in Deutschland wird auf mehrere hundert Millionen Euro geschätzt, mit einer stetigen Wachstumsrate, die durch die Einführung neuer Technologien und eine steigende Akzeptanz minimalinvasiver Verfahren angetrieben wird.
Die dominanten Akteure auf dem deutschen Markt sind häufig die deutschen Niederlassungen oder langjährigen Vertriebspartner multinationaler Unternehmen, die im globalen Markt führend sind. Unternehmen wie Boston Scientific, dessen deutsche Niederlassung einen signifikanten Beitrag leistet, Medtronic (ebenfalls mit starker lokaler Präsenz) und Abbott sind in diesem Segment stark vertreten. Darüber hinaus spielen deutsche Unternehmen im breiteren Medizintechniksektor eine Rolle, auch wenn sie möglicherweise nicht direkt auf Scoring-Ballons spezialisiert sind, sondern Komponenten oder verwandte Technologien liefern. Die Relevanz von deutschen Unternehmen auf dem Markt wird durch ihre etablierten Vertriebskanäle und ihren Ruf für Qualität und Zuverlässigkeit gestärkt.
Das regulatorische Umfeld in Deutschland ist streng, aber auch ein Treiber für Qualität und Sicherheit. Die CE-Kennzeichnung ist für Medizinprodukte unerlässlich, und zusätzliche nationale Anforderungen oder Empfehlungen durch Organisationen wie den TÜV (Technischer Überwachungsverein) stellen sicher, dass Produkte höchsten Standards entsprechen. Die Richtlinien für die Datensicherheit und die Zulassung von Medizinprodukten, wie die EU-Verordnung über Medizinprodukte (MDR), sind für alle auf dem Markt befindlichen Produkte relevant und gewährleisten, dass sie sicher und wirksam sind. Die Standards für die kardiovaskuläre Versorgung in Deutschland sind hoch und erfordern Produkte, die strenge klinische Prüfungen und Leistungskriterien erfüllen.
Die Vertriebskanäle in Deutschland sind gut etabliert und umfassen sowohl direkte Verkäufe der Hersteller an Krankenhäuser als auch die Zusammenarbeit mit spezialisierten medizinischen Großhändlern. Das Konsumverhalten, oder besser gesagt das Nutzerverhalten im klinischen Kontext, ist von einem starken Fokus auf klinische Evidenz, Sicherheit und Kosteneffizienz geprägt. Ärzte und Kliniken bevorzugen Geräte, die nachweislich die Patientenergebnisse verbessern und die Verfahren effizient gestalten. Da das deutsche Gesundheitssystem primär über ein öffentlich finanziertes Krankenversicherungssystem (GKV) mit privaten Zusatzversicherungen operiert, sind Kostentransparenz und das Preis-Leistungs-Verhältnis entscheidend. Die öffentliche Wahrnehmung von Medizintechnik ist positiv, wobei der Zugang zu fortschrittlicher Behandlung als selbstverständlich angesehen wird. Innovationen werden begrüßt, solange sie durch solide klinische Daten und eine klare Kosten-Nutzen-Analyse gestützt werden.