Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Computer Hardware Reparatur: Analyse von $12,76 Milliarden Marktwachstum?
Computer Hardware Reparatur Service
Computer Hardware Reparatur: Analyse von $12,76 Milliarden Marktwachstum?
Computer Hardware Reparatur Service by Anwendung (Einzelperson, Familie, Unternehmen), by Typen (Desktop, Laptop, Tablet), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens und Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 7, 2026|Basisjahr : 2025|Seiten : 105
Wichtige Erkenntnisse für den Markt für Reparaturdienste für Computerhardware
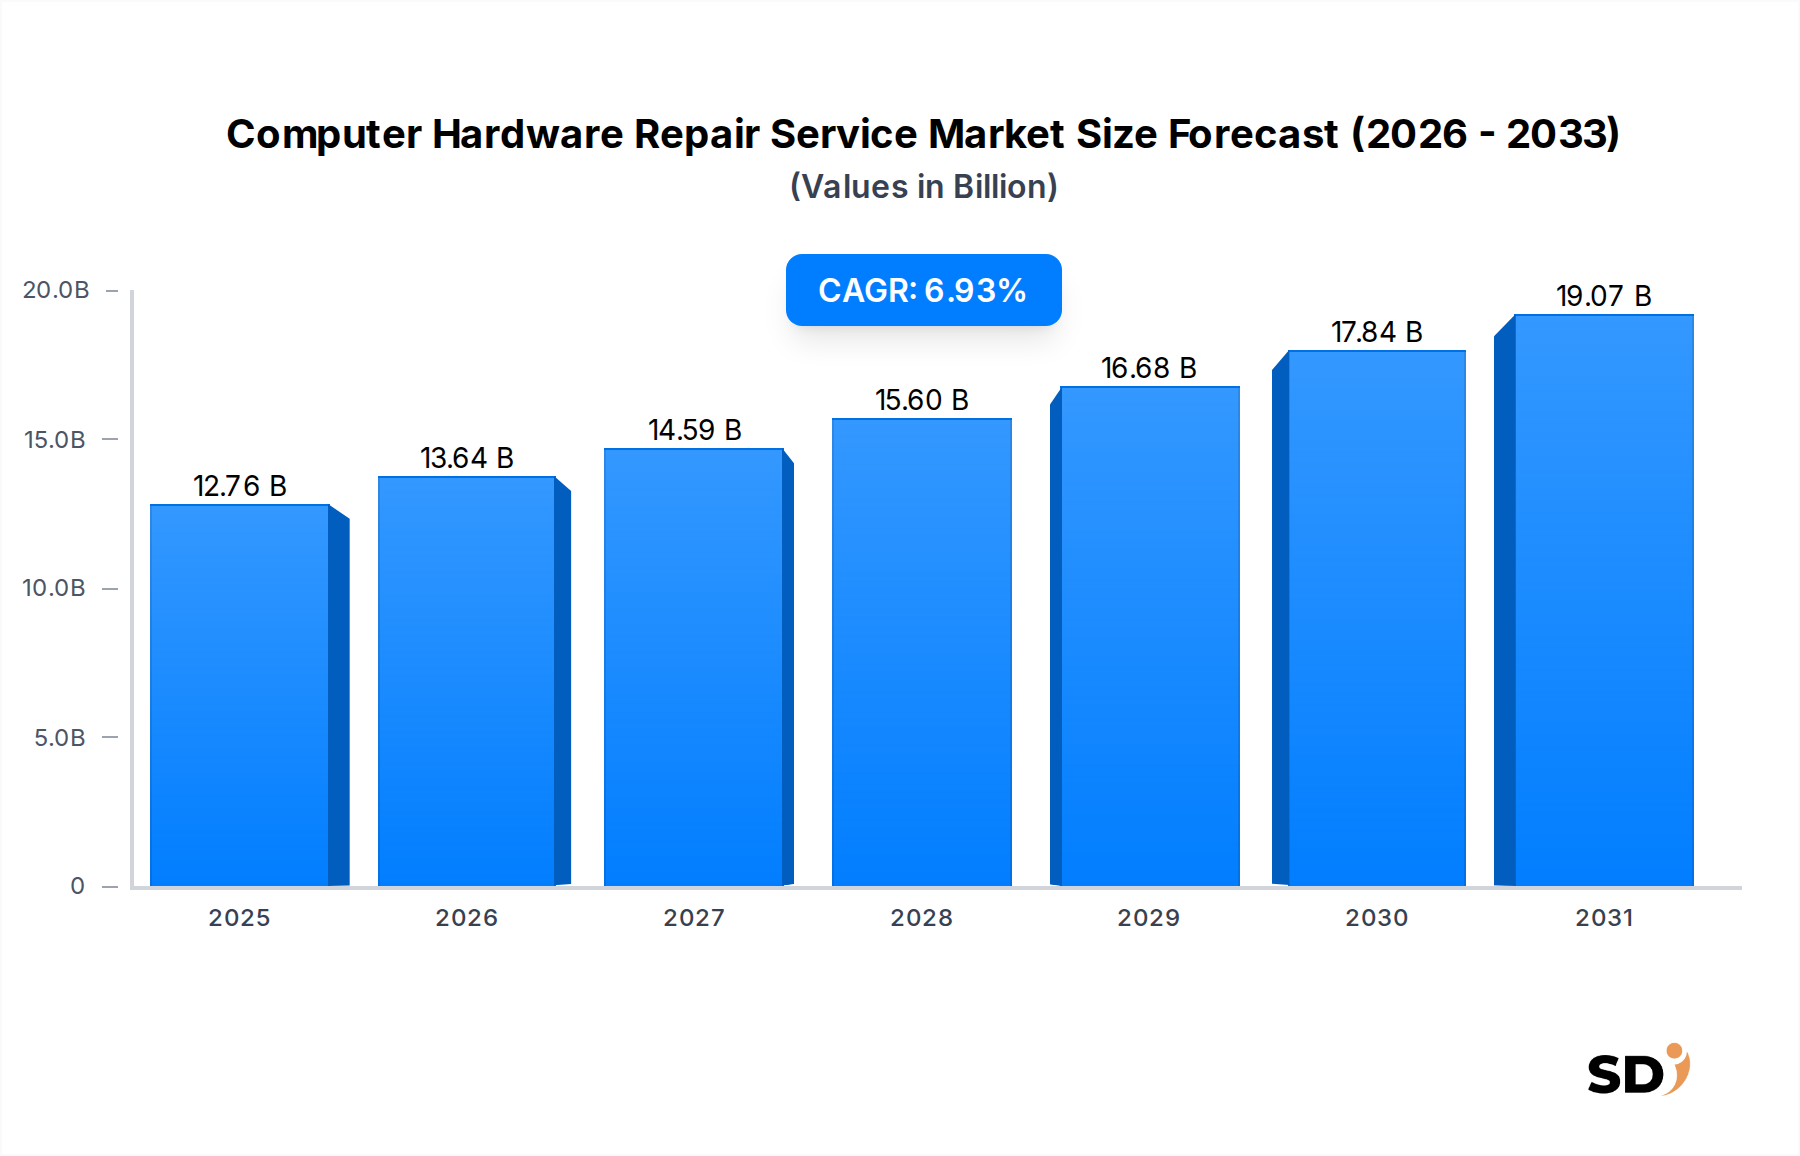
Der Markt für Reparaturdienste für Computerhardware steht vor einer robusten Expansion, angetrieben durch die eskalierende Komplexität der digitalen Infrastruktur und eine globale Betonung der Nachhaltigkeit. Der Markt, der im Jahr 2025 mit 12,76 Milliarden US-Dollar bewertet wird, wird voraussichtlich bis 2030 rund 17,85 Milliarden US-Dollar erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,93 % entspricht. Dieser Wachstumskurs wird durch mehrere kritische Nachfragetreiber untermauert, darunter die Notwendigkeit der operativen Kontinuität in Unternehmen, die steigenden Lebensdauererwartungen von Verbrauchergeräten und die Kosteneffizienz der Reparatur gegenüber dem vollständigen Ersatz. Makroökonomische Rückenwinde, wie inflationärer Druck, der die Beschaffung neuer Hardware beeinträchtigt, und ein wachsendes Umweltbewusstsein, das sich für die Reduzierung von Elektroschrott einsetzt, stärken die Marktexpansion weiter.
Computer Hardware Reparatur Service Marktgröße (in Billion)
20.0B
15.0B
10.0B
5.0B
0
12.76 B
2025
13.64 B
2026
14.59 B
2027
15.60 B
2028
16.68 B
2029
17.84 B
2030
19.07 B
2031
Insbesondere Unternehmen verlassen sich zunehmend auf hochentwickelte IT-Ökosysteme, was zuverlässige und schnelle Reparaturdienste für Computerhardware unerlässlich macht. Ausfallzeiten können zu erheblichen finanziellen Verlusten und operativen Störungen führen, was Unternehmen dazu veranlasst, in robuste Reparatur- und Wartungsverträge zu investieren. Gleichzeitig entscheiden sich Verbraucher, die mit höheren Preisen für neue Elektronik konfrontiert sind, für Reparaturdienste, um die Nutzung bestehender Geräte zu verlängern. Die Zunahme von Remote- und Hybrid-Arbeitsmodellen hat auch die Gerätenutzung intensiviert, was zu Verschleiß und einem entsprechenden Anstieg der Nachfrage nach Reparaturdiensten geführt hat. Der breitere IT-Dienstleistungsmarkt zeigt diese grundlegende Abhängigkeit, wobei die Hardware-Reparatur einen kritischen Bestandteil des gesamten IT-Infrastrukturmanagements darstellt. Mit der Weiterentwicklung der Technologie entwickelt sich auch die Komplexität der Hardware weiter, was spezialisierte Diagnosewerkzeuge und qualifizierte Techniker erfordert. Der Ausblick für den Markt für Reparaturdienste für Computerhardware bleibt positiv, gekennzeichnet durch eine konstante Nachfrage sowohl von Einzel- als auch von institutionellen Kunden, was seine Rolle als wesentlicher Wegbereiter der digitalen Wirtschaft festigt.
Dominante Segmentanalyse im Markt für Reparaturdienste für Computerhardware
Innerhalb des vielschichtigen Marktes für Reparaturdienste für Computerhardware sticht das Anwendungssegment 'Unternehmen' als dominante Kraft hervor und beansprucht einen erheblichen Umsatzanteil. Dieses Segment umfasst Reparatur- und Wartungsdienste für Unternehmen, Konzerne und Regierungsbehörden, von kleinen und mittleren Unternehmen (KMU) bis hin zu großen multinationalen Konzernen. Die Vormachtstellung des Unternehmenssegments ist hauptsächlich auf die geschäftskritische Natur der IT-Hardware für den Geschäftsbetrieb zurückzuführen. Im Gegensatz zu einzelnen Verbrauchern arbeiten Unternehmen mit strengen Service Level Agreements (SLAs), die minimale Ausfallzeiten und maximale Systemverfügbarkeit erfordern. Dies erfordert nicht nur reaktive Reparaturen, sondern auch proaktive Wartung, die oft in umfassenden Managed-Service-Verträgen gebündelt ist, was zu höheren durchschnittlichen Vertragswerten und wiederkehrenden Einnahmeströmen beiträgt.
Schlüsselakteure in diesem Segment, darunter etablierte IT-Dienstleister und spezialisierte Reparaturfirmen, nutzen Skaleneffekte und Fachwissen, um vielfältige Hardwareumgebungen zu verwalten. Unternehmen wie Dell, die umfangreiche Supportdienste für ihre Enterprise-Hardware anbieten, sowie Drittanbieter wie Team Dynamix und C-Net Systems, verkörpern das Ökosystem, das auf die Bedürfnisse von Unternehmen zugeschnitten ist. Die Komplexität von Unternehmensnetzwerken, Servern, Workstations und Peripheriegeräten erfordert oft hochspezialisierte Reparaturtechniken, Datenrettungsfähigkeiten und die Einhaltung strenger Datensicherheitsprotokolle, die einzelne Benutzer typischerweise nicht verlangen. Diese Spezialisierung führt zu höheren Servicegebühren und einer geringeren Preissensibilität im Vergleich zum Verbrauchersegment. Das Wachstum des Marktes für Managed IT Services kommt diesem Segment direkt zugute, da die Hardware-Reparatur oft in breitere IT-Infrastrukturmanagementangebote integriert ist. Die Nachfrage aus dem Unternehmenssegment wächst nachweislich, angetrieben durch laufende digitale Transformationsinitiativen, die Einführung komplexer Cloud-Hybrid-Umgebungen und die Notwendigkeit robuster Cybersicherheitspraktiken, die nicht nur Daten, sondern auch die zugrunde liegende Hardware-Infrastruktur schützen. Diese kontinuierlichen Investitionen in Technologie sichern die anhaltende Dominanz und Expansion von auf Unternehmen ausgerichteten Reparaturdiensten für Computerhardware und unterstreichen einen Konsolidierungstrend hin zu Anbietern, die umfassende und zuverlässige Lösungen anbieten.
Schlüsselmarkttreiber & Einschränkungen im Markt für Reparaturdienste für Computerhardware
Die Entwicklung des Marktes für Reparaturdienste für Computerhardware wird durch ein Zusammentreffen einflussreicher Treiber und anhaltender Einschränkungen geprägt, die jeweils eine datengesteuerte Analyse erfordern. Ein Haupttreiber ist die nachweisliche Kosteneffizienz der Reparatur im Vergleich zum Ersatz. Angesichts der steigenden Kosten für neue Computerhardware kann die Reparatur eines defekten Geräts erhebliche Einsparungen bieten, oft zwischen 20 % und 40 % im Vergleich zum Kauf eines neuen Äquivalents, was es zu einer überzeugenden Option sowohl für preisbewusste Verbraucher als auch für Unternehmen macht. Dieser wirtschaftliche Anreiz ist besonders wirksam in Zeiten wirtschaftlicher Unsicherheit oder inflationären Drucks, in denen die Verlängerung der Lebensdauer von Anlagen zu einer strategischen Priorität wird.
Ein weiterer wichtiger Treiber ist der zunehmende Fokus auf Nachhaltigkeit und Abfallreduzierung. Globale Initiativen und Verbraucherkampagnen betonen die Umweltauswirkungen von Elektroschrott und fördern die Verlängerung der Lebensdauer von Geräten. Dieser kulturelle Wandel, der oft durch regulatorische Rahmenbedingungen zur Förderung von "Right to Repair"-Bestimmungen unterstützt wird, zielt darauf ab, die geschätzten 50 Millionen Tonnen Elektroschrott zu reduzieren, die weltweit jährlich anfallen, und kurbelt damit direkt den Markt für Reparaturen von Unterhaltungselektronik an. Darüber hinaus haben die allgegenwärtige Einführung von Remote- und Hybrid-Arbeitsmodellen zu einer geschätzten 30%igen Steigerung der Gerätenutzung und des Verschleißes geführt, was zu einer erhöhten Häufigkeit von Hardwareausfällen und einer erhöhten Nachfrage nach zügigen Reparaturdiensten zur Aufrechterhaltung der Produktivität führt. Die Notwendigkeit sicherer Datensicherungsdienste treibt ebenfalls die Nachfrage an, da Unternehmen und Einzelpersonen die Wiederherstellung wertvoller Informationen von ausfallenden Speichergeräten priorisieren.
Umgekehrt sieht sich der Markt mehreren Einschränkungen gegenüber. Unterbrechungen der Lieferkette, insbesondere im Markt für elektronische Komponenten, können zu Verzögerungen und erhöhten Kosten für Ersatzteile führen, was sich auf die Service-Durchlaufzeiten und die Rentabilität auswirkt. Der Trend zur geplanten Obsoleszenz, bei dem Hersteller Geräte mit kurzer Lebensdauer entwerfen oder Reparaturen erschweren, stellt eine strukturelle Herausforderung dar. Darüber hinaus erfordern die zunehmende Komplexität und Miniaturisierung von Hardware, insbesondere bei Geräten wie Laptops und Tablets, oft spezialisierte Werkzeuge und hochqualifizierte Techniker, was die Eintrittsbarrieren für kleinere Reparaturwerkstätten erhöht und die Lohnkosten steigert. Schließlich können Herstellergarantien, die neue Geräte typischerweise für einen bestimmten Zeitraum abdecken, Drittherstellerreparaturen während des Garantiezeitraums manchmal unattraktiv machen und Kunden bei anfänglichen Ausfällen zu OEM-autorisierten Servicezentren leiten.
Wettbewerbslandschaft des Marktes für Reparaturdienste für Computerhardware
Der Markt für Reparaturdienste für Computerhardware zeichnet sich durch eine vielfältige Wettbewerbslandschaft aus, die globale Hersteller, spezialisierte regionale Anbieter und unabhängige Reparaturwerkstätten umfasst. Dieses Ökosystem bedient eine breite Palette von Serviceanforderungen, von der grundlegenden Komponentenersetzung bis hin zu komplexen Diagnosen und Datenwiederherstellung.
Micro Electronics: Ein führender Einzelhändler und Dienstleister, der für seine Reparaturangebote in Filialen und online für verschiedene Elektronikgeräte bekannt ist und sowohl Verbraucher als auch Kleinunternehmen bedient.
Geeks Callout: Spezialisiert auf Computerreparaturen vor Ort und IT-Supportdienste und bietet bequeme und schnelle Lösungen für Einzelpersonen und Unternehmen in lokalen Märkten.
Innovative Computers: Konzentriert sich auf umfassende IT-Lösungen und Reparaturdienste für Unternehmenskunden, die sich oft mit Netzwerkinfrastruktur und High-End-Hardware befassen.
Dell: Ein globaler Technologieriese, der umfangreiche Garantie- und Nachgarantiereparaturdienste für seine eigenen Marken von Desktops, Laptops und Servern anbietet und ein riesiges Supportnetzwerk nutzt.
PC Repair: Ein unabhängiger Reparaturservice, der sich auf Personal Computer konzentriert und Diagnosen, den Austausch von Komponenten und die Fehlersuche bei Software für eine breite Kundenbasis anbietet.
Star Shield: Bietet erweiterte Garantie- und Reparaturdienste hauptsächlich für Laptops und andere Personal-Computing-Geräte, oft in Partnerschaft mit Einzelhändlern.
Fynd: Eine Technologie-Reparaturplattform, die Benutzer mit lokalen Reparaturwerkstätten verbindet und darauf abzielt, den Prozess der Suche und Buchung von Reparaturdiensten zu optimieren.
RM Computer Services: Bietet eine Reihe von IT-Support- und Reparaturdiensten, die oft lokale Unternehmen und einzelne Kunden mit maßgeschneiderten Servicepaketen bedienen.
Itcare: Spezialisiert auf IT-Support-, Wartungs- und Reparaturdienste für Unternehmen und konzentriert sich auf die Gewährleistung von Systemverfügbarkeit und Datenintegrität.
Manila Computer Services: Ein regionaler Anbieter auf den Philippinen, der Computerreparaturen, Netzwerkeinrichtungen und IT-Beratungsdienste für einen wachsenden lokalen Markt anbietet.
Computer Repair UK: Ein nationaler Dienstleister im Vereinigten Königreich, der Reparaturdienste vor Ort und in Werkstätten für eine Vielzahl von Computerhardwareproblemen anbietet.
Secure2pc Computing Services: Legt Wert auf sichere und zuverlässige Computerreparaturen und IT-Support, insbesondere für datensensitive Kunden.
Computer Repair Centre: Fungiert als zentraler Knotenpunkt für verschiedene Computer- und Laptop-Reparaturanforderungen und dient oft als Annahmestelle für Diagnose- und Reparaturarbeiten.
Team Dynamix: Bietet Plattformen für IT-Service- und Betriebsmanagement, die oft Komponenten für die Hardware-Asset-Verwfolgung und die Koordination von Reparaturen umfassen, insbesondere für größere Unternehmen.
C-Net Systems: Bietet umfassende IT-Infrastruktur- und Supportdienste, einschließlich Hardware-Reparatur und -Wartung, um eine robuste Netzwerkleistung für Unternehmen zu gewährleisten.
Geeks2U: Ein in Australien ansässiger Dienst, der Computerreparaturen und IT-Support vor Ort anbietet und für seine Bequemlichkeit und schnellen Reaktionszeiten für Privat- und Geschäftskunden bekannt ist.
Global Tech Solutions: Bietet eine breite Palette von Technologiediensten, einschließlich Hardware-Reparatur, IT-Beratung und Managed Services für diverse Kundenportfolios.
Million Tech: Ein in Hongkong ansässiges Unternehmen, das IT-Lösungen und -Dienste anbietet, mit einem Schwerpunkt auf Enterprise-Hardware-Support und Wartungsverträgen.
Tener Technologies: Spezialisiert auf IT-Support auf Unternehmensebene und Hardwarelösungen, einschließlich Reparaturen komplexer Server- und Netzwerkausrüstung.
Far Out Solutions: Bietet Managed IT Services und Support und integriert Hardware-Reparaturen in umfassendere Pläne zur operativen Kontinuität für Unternehmen.
Aktuelle Entwicklungen & Meilensteine im Markt für Reparaturdienste für Computerhardware
Der Markt für Reparaturdienste für Computerhardware hat in den letzten Jahren mehrere strategische Fortschritte und operative Meilensteine erlebt, die seine Dynamik und Reaktionsfähigkeit auf technologische Verschiebungen und Kundenanforderungen widerspiegeln.
März 2024: Ein großes IT-Dienstleistungsunternehmen kündigte eine Partnerschaft mit einem führenden Lieferanten im Markt für elektronische Komponenten an, um eine stabile und diversifizierte Lieferkette für kritische Ersatzteile zu sichern, Risiken im Zusammenhang mit globalen Engpässen zu mindern und eine schnellere Servicebereitstellung zu ermöglichen.
November 2023: Mehrere regionale Reparaturketten führten KI-gestützte Diagnosetools ein, die die anfänglichen Beurteilungszeiten für gängige Hardwareprobleme erheblich verkürzten und die Serviceeffizienz für Verbraucher im Markt für Reparaturen von Unterhaltungselektronik verbesserten.
August 2023: Ein führender Anbieter im Markt für Managed IT Services erwarb ein kleineres, spezialisiertes Unternehmen im Markt für Datensicherungsdienste, wodurch sein umfassendes Serviceportfolio erweitert und integrierte Lösungen für kritische Datenverlustszenarien angeboten wurden.
Juni 2023: Die Erweiterung der Fern diagnóstico- und Supportfähigkeiten wurde zu einem wichtigen Trend, wobei viele Dienstleister in fortschrittliche Softwarelösungen investierten, um kleinere softwarebezogene Hardwareprobleme zu lösen, ohne dass ein Vor-Ort-Besuch erforderlich ist, was den Kundenkomfort erhöht und die Betriebskosten senkt.
Februar 2023: Mehrere Reparaturanbieter starteten Pilotprogramme für umweltfreundliche Reparaturpraktiken, einschließlich der Verwendung von generalüberholten Komponenten und spezialisierten Recyclingprogrammen für nicht reparierbare Teile, was den wachsenden Nachhaltigkeitsmandaten entspricht und umweltbewusste Verbraucher anspricht.
Regionale Marktaufschlüsselung für den Markt für Reparaturdienste für Computerhardware
Der Markt für Reparaturdienste für Computerhardware weist deutliche regionale Dynamiken auf, die durch unterschiedliche Grade der technologischen Durchdringung, der wirtschaftlichen Entwicklung und der Reife der digitalen Infrastruktur beeinflusst werden. Die Analyse wichtiger Regionen liefert Einblicke in Nachfragetreiber und Wachstumschancen.
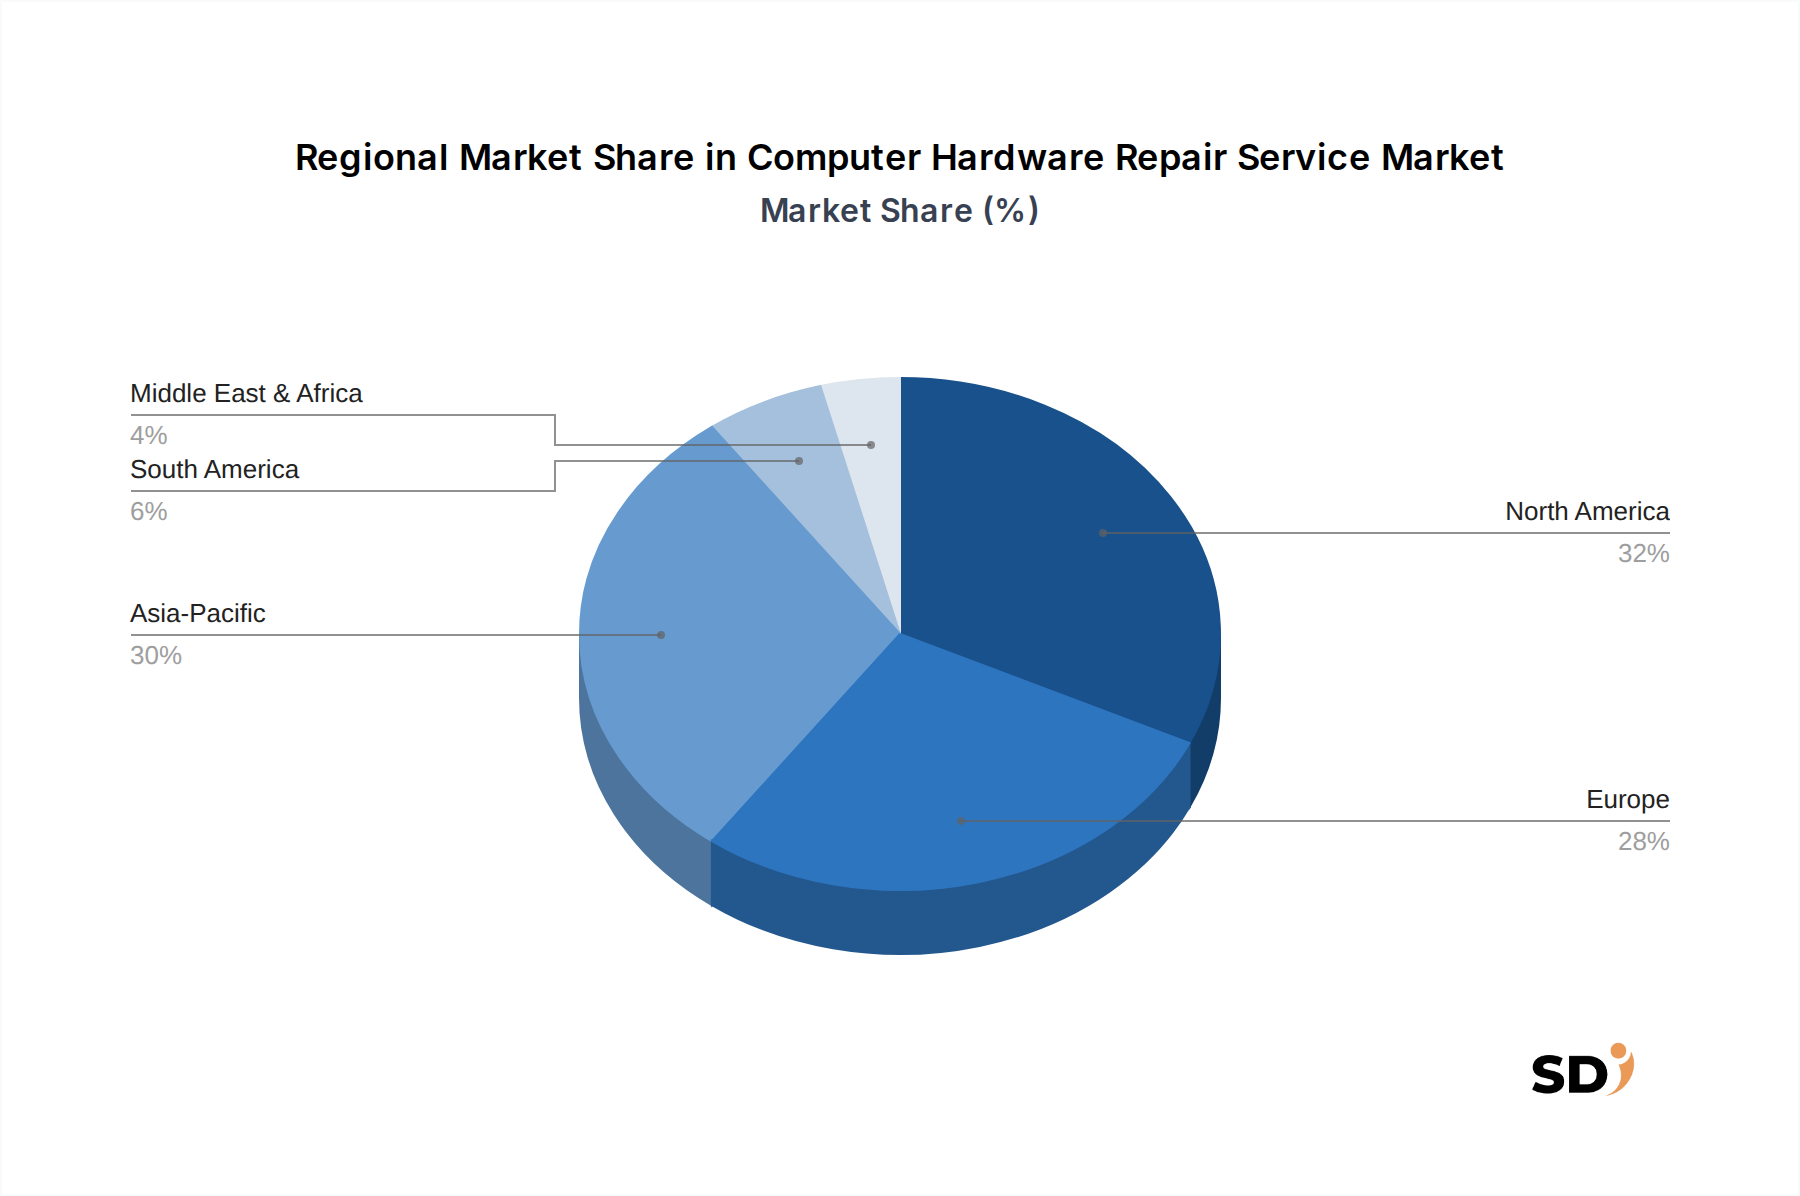
Nordamerika hält einen erheblichen Marktanteil, der hauptsächlich durch eine hohe installierte Basis an Computerhardware, fortschrittliche Enterprise-IT-Umgebungen und eine robuste Kultur der Auslagerung spezialisierter IT-Aufgaben angetrieben wird. Die ausgereifte Wirtschaftslandschaft der Region und die starke Betonung von Datensicherheit und Verfügbarkeit, insbesondere im Markt für IT-Support für Unternehmen, treiben die Nachfrage nach zuverlässigen und beschleunigten Reparaturdiensten an. Unternehmen in den Vereinigten Staaten und Kanada sind bereit, in Premium-Reparatur- und Wartungsverträge zu investieren, um die Geschäftskontinuität zu gewährleisten.
Europa stellt einen weiteren bedeutenden Markt dar, der durch ein wachsendes Bewusstsein für Nachhaltigkeit und die "Right to Repair"-Bewegung gekennzeichnet ist. Vorschriften und Verbraucherpräferenzen begünstigen oft die Verlängerung der Lebensdauer von elektronischen Geräten, was eine starke zugrunde liegende Nachfrage nach Reparaturdiensten bietet. Länder wie Deutschland und das Vereinigte Königreich tragen mit ihren beträchtlichen industriellen und kommerziellen Sektoren erheblich zum IT-Dienstleistungsmarkt bei, wo die Hardware-Reparatur ein integraler Bestandteil ist. Die Region zeigt ein stetiges Wachstum, beeinflusst durch Hybrid-Arbeitsmodelle und die fortlaufende digitale Transformation.
Asien-Pazifik wird als die am schnellsten wachsende Region im Markt für Reparaturdienste für Computerhardware identifiziert. Dieses Wachstum wird durch rasante Urbanisierung, steigende verfügbare Einkommen und die aufstrebende Einführung digitaler Technologien in Ländern wie China, Indien und den ASEAN-Staaten vorangetrieben. Die riesige und wachsende Verbraucherbasis, gepaart mit der rasanten Verbreitung neuer Unternehmen, schafft eine immense Nachfrage nach Reparaturdiensten für Verbraucher und Unternehmen. Die dynamische Technologielandschaft der Region bedeutet auch ein höheres Volumen an Geräten, die gewartet werden müssen. Darüber hinaus bedeutet der aufstrebende Markt für Cloud-Computing-Dienste in APAC mehr lokale Rechenzentren und Infrastrukturen, die spezialisierte Hardwarewartung erfordern.
Naher Osten & Afrika und Südamerika stellen gemeinsam aufstrebende Märkte mit erheblichem Wachstumspotenzial dar. Obwohl sie von einer kleineren Basis ausgehen, erleben diese Regionen eine schnelle Digitalisierung, eine wachsende Internetdurchdringung und steigende Investitionen in die IT-Infrastruktur. Da mehr Einzelpersonen und Unternehmen Computergeräte einführen, steigt der Bedarf an zuverlässigen und erschwinglichen Reparaturdiensten. Diese Regionen priorisieren oft kostengünstige Lösungen, wodurch die Reparatur zu einer attraktiven Alternative zu teurer neuer Hardware wird. Die laufenden Initiativen im Markt für digitale Transformationsdienste in diesen Regionen sind Schlüsselfaktoren für die zugrunde liegende Nachfrage nach robuster Hardware-Unterstützung.
Preisdynamik & Margendruck im Markt für Reparaturdienste für Computerhardware
Die Preisdynamik im Markt für Reparaturdienste für Computerhardware ist komplex und wird von der Serviceart, der Verfügbarkeit von Komponenten, den Arbeitskosten und der Wettbewerbsintensität beeinflusst. Die Durchschnittspreise (ASPs) für routinemäßige Reparaturen, wie z. B. Bildschirmaustausch oder Akkuwechsel, tendieren dazu, relativ stabil zu sein, können aber je nach Kosten der Teile im Markt für elektronische Komponenten schwanken. Umgekehrt sind die ASPs für spezialisierte Dienste wie Reparatur von Motherboards, Wiederherstellung von Flüssigkeitsschäden oder fortschrittliche Datensicherungsdienste deutlich höher, was die größere technische Expertise, die spezialisierte Ausrüstung und das Risiko widerspiegelt.
Margenstrukturen variieren erheblich über die Wertschöpfungskette hinweg. Unabhängige Reparaturwerkstätten arbeiten typischerweise mit dünneren Margen für einfache Reparaturen aufgrund intensiven lokalen Wettbewerbs und sind auf das Volumen angewiesen. Auf Unternehmen ausgerichtete Anbieter, insbesondere diejenigen, die Managed-Service-Verträge anbieten, erzielen oft höhere Margen durch langfristige Vereinbarungen, gebündelte Dienstleistungen und Mehrwertangebote wie proaktive Wartung und erweiterte SLAs. OEM-autorisierte Servicezentren erzielen ebenfalls bessere Margen und profitieren oft von direkter Herstellerunterstützung und bevorzugtem Zugang zu proprietären Teilen. Wichtige Kostenfaktoren sind Arbeitskosten, die angesichts des Bedarfs an qualifizierten Technikern erheblich sind, sowie die Kosten für Ersatzteile. Schwankungen in den Rohstoffzyklen können die Kosten für Komponenten direkt beeinflussen und die Margen schmälern, wenn diese Erhöhungen nicht an den Kunden weitergegeben werden können. Die Wettbewerbsintensität, insbesondere im Verbrauchersegment, kann zu Preiskämpfen führen, die Anbieter zwingen, die betriebliche Effizienz zu optimieren, um die Rentabilität aufrechtzuerhalten. Die steigende Nachfrage nach nachhaltigen und ethisch einwandfreien Komponenten stellt ebenfalls einen potenziellen Kostendruck dar, der Preisentscheidungen auf dem gesamten Markt beeinflusst.
Kundensegmentierung & Kaufverhalten im Markt für Reparaturdienste für Computerhardware
Der Markt für Reparaturdienste für Computerhardware bedient eine vielfältige Kundenbasis, die sich hauptsächlich in einzelne Verbraucher, Familien, kleine und mittlere Unternehmen (KMU) und große Unternehmen gliedert, die jeweils unterschiedliche Kaufkriterien und Kaufverhalten aufweisen. Einzelverbraucher sind oft sehr preissensibel und von Bequemlichkeit getrieben und bevorzugen schnelle, lokale und erschwingliche Reparaturoptionen für persönliche Laptops und Desktops. Ihr Beschaffungskanal umfasst typischerweise Walk-in-Services oder einfache Online-Buchungsplattformen. Familien, die mehrere Geräte verwalten, suchen oft nach einem guten Preis-Leistungs-Verhältnis, Zuverlässigkeit und manchmal nach gebündelten Reparaturservices für verschiedene Haushaltsgeräte, die oft nach Anbietern im Markt für Reparaturen von Unterhaltungselektronik suchen.
KMUs stellen ein kritisches Segment dar, das Kostenbewusstsein mit der Notwendigkeit einer zuverlässigen Betriebszeit abwägt. Sie priorisieren oft schnelle Durchlaufzeiten, Datenintegrität und lokalen Support und entscheiden sich häufig für Retainer-basierte Services oder werden als kleinere Akteure Teil eines Marktes für IT-Support für Unternehmen. Ihre Beschaffungsentscheidungen werden stark von Reputation, Fachkenntnissen der Techniker und der Fähigkeit, Geschäftsunterbrechungen zu minimieren, beeinflusst. Große Unternehmen hingegen sind weniger preissensibel und priorisieren Betriebszeit, Datensicherheit, Einhaltung strenger Service Level Agreements (SLAs) und umfassende Servicepakete, die oft proaktive Wartung und Asset-Management umfassen. Sie schließen typischerweise formelle Verträge ab und integrieren Reparaturen häufig in breitere Managed IT Services Vereinbarungen.
Bemerkenswerte Verschiebungen bei den Käuferpräferenzen umfassen eine erhöhte Nachfrage nach Fern diagnóstico-Fähigkeiten, angetrieben durch den Komfortfaktor und den Wunsch nach schnelleren Erstbeurteilungen. Es gibt auch ein wachsendes Bewusstsein für Reparierbarkeit und Nachhaltigkeit, was Verbraucher dazu veranlasst, wenn möglich die Reparatur der Ersetzung vorzuziehen. Darüber hinaus hat die Verbreitung spezialisierter Geräte und komplexer IT-Umgebungen, insbesondere in Unternehmen, zu einer größeren Präferenz für Anbieter geführt, die Fachkräfte und umfassende Lösungen anbieten können, oft über den IT-Dienstleistungsmarkt und nicht über allgemeine Reparaturwerkstätten.
Segmentierung von Reparaturdiensten für Computerhardware
1. Anwendung
1.1. Einzelperson
1.2. Familie
1.3. Unternehmen
2. Typen
2.1. Desktop
2.2. Laptop
2.3. Tablet
Segmentierung von Reparaturdiensten für Computerhardware nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest von Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Reparaturdienste für Computerhardware ist ein wichtiger Bestandteil des europäischen Sektors, geprägt von einer starken Industriebasis und einem wachsenden Umweltbewusstsein. Angesichts der Größe des deutschen IT-Marktes, der zu den größten in Europa zählt, und der hohen Dichte an Unternehmen, die auf zuverlässige IT-Infrastruktur angewiesen sind, ist die Nachfrage nach professionellen Reparaturdiensten konstant hoch. Während genaue Marktgrößenangaben für 2025 und 2030 im vorliegenden Bericht nicht spezifisch für Deutschland aufgeführt sind, lässt sich der europäische Kontext auf eine erwartete Wachstumsrate von 6,93 % für den globalen Markt ableiten, was eine solide Expansion auch in Deutschland impliziert. Dieser Trend wird durch die starke Präsenz deutscher Technologieunternehmen wie Siemens und SAP sowie durch zahlreiche Mittelständler, die auf IT-Dienstleistungen angewiesen sind, unterstützt.
Dominante lokale Unternehmen oder deutsche Niederlassungen multinationaler Konzerne, die in diesem Segment aktiv sind, umfassen typischerweise etablierte IT-Dienstleister und spezialisierte Reparaturzentren. Obwohl die Liste der im Bericht genannten Unternehmen global ist, sind deutsche Akteure wie Dell (mit einer starken Präsenz in Deutschland) sowie spezialisierte IT-Dienstleister wie die deutschen Zweigniederlassungen von Team Dynamix und C-Net Systems relevant. Diese Unternehmen bedienen sowohl den Unternehmenssektor als auch zunehmend Privatkunden, die Wert auf Qualität und Zuverlässigkeit legen. Im regulatory Rahmen spielen in Deutschland insbesondere die Vorgaben des Bundesamtes für Sicherheit in der Informationstechnik (BSI) für IT-Sicherheit, sowie die EU-weiten Verordnungen wie REACH (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) und die geplante EU-Ökodesign-Verordnung, die Reparaturfreundlichkeit und Langlebigkeit von Elektronikprodukten fördern, eine wichtige Rolle. Der Fokus auf das "Recht auf Reparatur" wird durch nationale Initiativen ergänzt.
Die Vertriebskanäle in Deutschland umfassen sowohl den Direktvertrieb durch Serviceanbieter als auch indirekte Kanäle über Handelspartner und Online-Plattformen. Verbraucher suchen oft nach lokalen Anbietern mit guten Bewertungen und schnellen Reaktionszeiten, während Unternehmen eher auf langfristige Serviceverträge und Managed-Services-Anbieter setzen. Das deutsche Verbraucherverhalten ist durch eine hohe Qualitätserwartung und ein zunehmendes Bewusstsein für Nachhaltigkeit gekennzeichnet. Dies führt dazu, dass Reparaturen als umweltfreundlichere und kostengünstigere Alternative zum Neukauf immer beliebter werden. Für spezifische finanzielle Kennzahlen im deutschen Markt wären detailliertere Analysen erforderlich, aber die allgemeine positive Marktentwicklung in Europa, gepaart mit Deutschlands starker Wirtschaft und technologischen Ausrichtung, lässt auf einen gesunden und wachsenden Markt für Reparaturdienste für Computerhardware schließen.
Computer Hardware Reparatur Service BERICHTSHIGHLIGHTS
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
5.1.1. Einzelperson
5.1.2. Familie
5.1.3. Unternehmen
5.2. Marktanalyse, Einblicke und Prognose – Nach Typen
5.2.1. Desktop
5.2.2. Laptop
5.2.3. Tablet
5.3. Marktanalyse, Einblicke und Prognose – Nach Region
5.3.1. Nordamerika
5.3.2. Südamerika
5.3.3. Europa
5.3.4. Naher Osten und Afrika
5.3.5. Asien-Pazifik
6. Nordamerika Marktanalyse, Einblicke und Prognose, 2020-2034
6.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
6.1.1. Einzelperson
6.1.2. Familie
6.1.3. Unternehmen
6.2. Marktanalyse, Einblicke und Prognose – Nach Typen
6.2.1. Desktop
6.2.2. Laptop
6.2.3. Tablet
7. Südamerika Marktanalyse, Einblicke und Prognose, 2020-2034
7.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
7.1.1. Einzelperson
7.1.2. Familie
7.1.3. Unternehmen
7.2. Marktanalyse, Einblicke und Prognose – Nach Typen
7.2.1. Desktop
7.2.2. Laptop
7.2.3. Tablet
8. Europa Marktanalyse, Einblicke und Prognose, 2020-2034
8.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
8.1.1. Einzelperson
8.1.2. Familie
8.1.3. Unternehmen
8.2. Marktanalyse, Einblicke und Prognose – Nach Typen
8.2.1. Desktop
8.2.2. Laptop
8.2.3. Tablet
9. Naher Osten und Afrika Marktanalyse, Einblicke und Prognose, 2020-2034
9.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
9.1.1. Einzelperson
9.1.2. Familie
9.1.3. Unternehmen
9.2. Marktanalyse, Einblicke und Prognose – Nach Typen
9.2.1. Desktop
9.2.2. Laptop
9.2.3. Tablet
10. Asien-Pazifik Marktanalyse, Einblicke und Prognose, 2020-2034
10.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
10.1.1. Einzelperson
10.1.2. Familie
10.1.3. Unternehmen
10.2. Marktanalyse, Einblicke und Prognose – Nach Typen
10.2.1. Desktop
10.2.2. Laptop
10.2.3. Tablet
11. Wettbewerbsanalyse
11.1. Unternehmensprofile
11.1.1. Micro Electronics
11.1.1.1. Unternehmensübersicht
11.1.1.2. Produkte
11.1.1.3. Finanzdaten des Unternehmens
11.1.1.4. SWOT-Analyse
11.1.2. Geeks Callout
11.1.2.1. Unternehmensübersicht
11.1.2.2. Produkte
11.1.2.3. Finanzdaten des Unternehmens
11.1.2.4. SWOT-Analyse
11.1.3. Innovative Computers
11.1.3.1. Unternehmensübersicht
11.1.3.2. Produkte
11.1.3.3. Finanzdaten des Unternehmens
11.1.3.4. SWOT-Analyse
11.1.4. Dell
11.1.4.1. Unternehmensübersicht
11.1.4.2. Produkte
11.1.4.3. Finanzdaten des Unternehmens
11.1.4.4. SWOT-Analyse
11.1.5. PC Repair
11.1.5.1. Unternehmensübersicht
11.1.5.2. Produkte
11.1.5.3. Finanzdaten des Unternehmens
11.1.5.4. SWOT-Analyse
11.1.6. Star Shield
11.1.6.1. Unternehmensübersicht
11.1.6.2. Produkte
11.1.6.3. Finanzdaten des Unternehmens
11.1.6.4. SWOT-Analyse
11.1.7. Fynd
11.1.7.1. Unternehmensübersicht
11.1.7.2. Produkte
11.1.7.3. Finanzdaten des Unternehmens
11.1.7.4. SWOT-Analyse
11.1.8. RM Computer Services
11.1.8.1. Unternehmensübersicht
11.1.8.2. Produkte
11.1.8.3. Finanzdaten des Unternehmens
11.1.8.4. SWOT-Analyse
11.1.9. Itcare
11.1.9.1. Unternehmensübersicht
11.1.9.2. Produkte
11.1.9.3. Finanzdaten des Unternehmens
11.1.9.4. SWOT-Analyse
11.1.10. Manila Computer Services
11.1.10.1. Unternehmensübersicht
11.1.10.2. Produkte
11.1.10.3. Finanzdaten des Unternehmens
11.1.10.4. SWOT-Analyse
11.1.11. Computer Repair UK
11.1.11.1. Unternehmensübersicht
11.1.11.2. Produkte
11.1.11.3. Finanzdaten des Unternehmens
11.1.11.4. SWOT-Analyse
11.1.12. Secure2pc Computing Services
11.1.12.1. Unternehmensübersicht
11.1.12.2. Produkte
11.1.12.3. Finanzdaten des Unternehmens
11.1.12.4. SWOT-Analyse
11.1.13. Computer Repair Centre
11.1.13.1. Unternehmensübersicht
11.1.13.2. Produkte
11.1.13.3. Finanzdaten des Unternehmens
11.1.13.4. SWOT-Analyse
11.1.14. Team Dynamix
11.1.14.1. Unternehmensübersicht
11.1.14.2. Produkte
11.1.14.3. Finanzdaten des Unternehmens
11.1.14.4. SWOT-Analyse
11.1.15. C-Net Systems
11.1.15.1. Unternehmensübersicht
11.1.15.2. Produkte
11.1.15.3. Finanzdaten des Unternehmens
11.1.15.4. SWOT-Analyse
11.1.16. Geeks2U
11.1.16.1. Unternehmensübersicht
11.1.16.2. Produkte
11.1.16.3. Finanzdaten des Unternehmens
11.1.16.4. SWOT-Analyse
11.1.17. Global Tech Solutions
11.1.17.1. Unternehmensübersicht
11.1.17.2. Produkte
11.1.17.3. Finanzdaten des Unternehmens
11.1.17.4. SWOT-Analyse
11.1.18. Million Tech
11.1.18.1. Unternehmensübersicht
11.1.18.2. Produkte
11.1.18.3. Finanzdaten des Unternehmens
11.1.18.4. SWOT-Analyse
11.1.19. Tener Technologies
11.1.19.1. Unternehmensübersicht
11.1.19.2. Produkte
11.1.19.3. Finanzdaten des Unternehmens
11.1.19.4. SWOT-Analyse
11.1.20. Far Out Solutions
11.1.20.1. Unternehmensübersicht
11.1.20.2. Produkte
11.1.20.3. Finanzdaten des Unternehmens
11.1.20.4. SWOT-Analyse
11.2. Marktentropie
11.2.1. Wichtigste bediente Bereiche
11.2.2. Aktuelle Entwicklungen
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Computer Hardware Reparatur Service Umsatzaufschlüsselung (billion, %) nach Region 2026 & 2034
Abbildung 2: Nordamerika Computer Hardware Reparatur Service Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 3: Nordamerika Computer Hardware Reparatur Service Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 4: Nordamerika Computer Hardware Reparatur Service Umsatz (billion) nach Typen 2026 & 2034
Abbildung 5: Nordamerika Computer Hardware Reparatur Service Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 6: Nordamerika Computer Hardware Reparatur Service Umsatz (billion) nach Land 2026 & 2034
Abbildung 7: Nordamerika Computer Hardware Reparatur Service Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 8: Südamerika Computer Hardware Reparatur Service Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 9: Südamerika Computer Hardware Reparatur Service Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 10: Südamerika Computer Hardware Reparatur Service Umsatz (billion) nach Typen 2026 & 2034
Abbildung 11: Südamerika Computer Hardware Reparatur Service Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 12: Südamerika Computer Hardware Reparatur Service Umsatz (billion) nach Land 2026 & 2034
Abbildung 13: Südamerika Computer Hardware Reparatur Service Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 14: Europa Computer Hardware Reparatur Service Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 15: Europa Computer Hardware Reparatur Service Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 16: Europa Computer Hardware Reparatur Service Umsatz (billion) nach Typen 2026 & 2034
Abbildung 17: Europa Computer Hardware Reparatur Service Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 18: Europa Computer Hardware Reparatur Service Umsatz (billion) nach Land 2026 & 2034
Abbildung 19: Europa Computer Hardware Reparatur Service Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 20: Naher Osten und Afrika Computer Hardware Reparatur Service Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 21: Naher Osten und Afrika Computer Hardware Reparatur Service Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 22: Naher Osten und Afrika Computer Hardware Reparatur Service Umsatz (billion) nach Typen 2026 & 2034
Abbildung 23: Naher Osten und Afrika Computer Hardware Reparatur Service Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 24: Naher Osten und Afrika Computer Hardware Reparatur Service Umsatz (billion) nach Land 2026 & 2034
Abbildung 25: Naher Osten und Afrika Computer Hardware Reparatur Service Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 26: Asien-Pazifik Computer Hardware Reparatur Service Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 27: Asien-Pazifik Computer Hardware Reparatur Service Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 28: Asien-Pazifik Computer Hardware Reparatur Service Umsatz (billion) nach Typen 2026 & 2034
Abbildung 29: Asien-Pazifik Computer Hardware Reparatur Service Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 30: Asien-Pazifik Computer Hardware Reparatur Service Umsatz (billion) nach Land 2026 & 2034
Abbildung 31: Asien-Pazifik Computer Hardware Reparatur Service Umsatzanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 2: Computer Hardware Reparatur Service Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 3: Computer Hardware Reparatur Service Umsatzprognose (billion) nach Region 2020 & 2034
Tabelle 4: NordamerikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 5: NordamerikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 6: NordamerikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 7: Vereinigte Staaten Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 8: Kanada Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 9: Mexiko Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 10: SüdamerikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 11: SüdamerikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 12: SüdamerikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 13: Brasilien Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 14: Argentinien Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 15: Rest von Südamerika Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 16: EuropaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 17: EuropaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 18: EuropaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 19: Vereinigtes Königreich Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 20: Deutschland Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 21: Frankreich Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 22: Italien Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 23: Spanien Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 24: Russland Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 25: Benelux Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 26: Nordische Länder Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 27: Rest von Europa Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 28: Naher Osten und AfrikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 29: Naher Osten und AfrikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 30: Naher Osten und AfrikaComputer Hardware Reparatur Service Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 31: Türkei Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 32: Israel Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 33: GCC Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 34: Nordafrika Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 35: Südafrika Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 36: Rest des Nahen Ostens und Afrikas Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 37: Asien-PazifikComputer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 38: Asien-PazifikComputer Hardware Reparatur Service Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 39: Asien-PazifikComputer Hardware Reparatur Service Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 40: China Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 41: Indien Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 42: Japan Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 43: Südkorea Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 44: ASEAN Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 45: Ozeanien Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 46: Rest von Asien-Pazifik Computer Hardware Reparatur Service Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Marktforschungsmethodik legt einen erheblichen Schwerpunkt auf Primärforschung, die etwa 75 % unserer gesamten Datenerfassung ausmacht. Dieser robuste Ansatz gewährleistet die Einbeziehung von Marktdynamiken in Echtzeit, nuancierten qualitativen Einblicken und validierten quantitativen Daten direkt von wichtigen Branchenteilnehmern. Wir wenden einen strukturierten Interviewprozess an und sprechen mit einer Vielzahl von Stakeholdern entlang der Wertschöpfungskette, um umfassende Perspektiven auf den Markt für 'Computer-Hardware-Reparaturservices' zu erfassen.
Zu den wichtigsten interviewten Stakeholdern für diese Studie gehören:
Service Center Manager / leitender Techniker: Fachleute, die Reparaturvorgänge und technische Teams sowohl in unabhängigen als auch in autorisierten Servicezentren direkt beaufsichtigen.
IT-Direktor / Leiter der Infrastruktur: Entscheidungsträger in Unternehmen, die für die Verwaltung des Hardware-Lebenszyklus, Serviceverträge und die Beschaffung von Reparaturen zuständig sind.
Inhaber / geschäftsführender Gesellschafter: Unternehmer und Wirtschaftsführer, die unabhängige Computer-Hardware-Reparaturwerkstätten betreiben und Einblicke in operative Herausforderungen, Kundennachfrage und Wettbewerbslandschaften geben.
Direktor für Kundenservice / After-Sales-Leiter: Führungskräfte von Erstausrüstern (OEMs) oder großen Elektronikhändlern, die für den After-Sales-Support, Garantieleistungen und autorisierte Reparatur-Netzwerke zuständig sind.
Die Unternehmen, die typischerweise in unserer Primärforschung vertreten sind, umfassen das gesamte Ökosystem der Computer-Hardware-Reparaturdienste:
Unabhängige IT-Reparaturwerkstätten: Lokale und regionale Unternehmen, die das Rückgrat der Reparaturdienste für Verbraucher und kleine Unternehmen bilden.
Von OEMs autorisierte Servicezentren: Dedizierte Reparaturabteilungen oder Partner großer Hardwaremarken (z. B. Apple, Dell, HP, Lenovo).
Managed IT Service Provider (MSPs) mit Hardware-Support: Unternehmen, die umfassende IT-Lösungen anbieten, einschließlich Hardware-Reparatur und -Wartung, hauptsächlich für Unternehmenskunden.
Elektronikhandelsketten mit Reparaturdiensten im Geschäft: Große Handelsgruppen, die integrierte Verkaufs- und Reparaturlösungen anbieten (z. B. Best Buy Geek Squad).
Externe Garantie- und Versicherungsadministratoren: Unternehmen, die Hardware-Reparaturdienste im Rahmen von erweiterten Garantien oder Versicherungsplänen verwalten und oft auslagern.
Externe Garantie- und Versicherungsadministratoren
10%
Sekundärforschung und Branchen-Benchmarking
Die Sekundärforschung macht die verbleibenden 25 % unserer Methodik aus und liefert grundlegende Daten, validiert Primäreinblicke und etabliert Branchen-Benchmarks. Diese Phase sammelt sorgfältig Informationen aus hochgradig glaubwürdigen öffentlichen und proprietären Quellen, wobei Daten von anderen Marktforschungswebsites strikt vermieden werden, um Originalität und Integrität zu gewährleisten. Unser strenger Ansatz gewährleistet eine robuste faktische Grundlage für die Marktanalyse.
Wichtige Datenquellen sind:
Finanzdatenbanken: Nutzung von Plattformen wie Bloomberg, Factiva, Hoovers und PitchBook für Unternehmensfinanzen, Marktaktivitäten und strategische Investitionen.
Regierungs- und Regulierungsveröffentlichungen: Offizielle Statistiken und Berichte von nationalen und internationalen Regierungsorganen (.gov-Quellen), die makroökonomische Indikatoren, Technologieakzeptanzraten und relevante Gesetzgebung bereitstellen. Beispiele hierfür sind nationale Statistikämter und Handelsministerien.
Fachverbände und Branchenorganisationen: Daten, Berichte und Whitepapers von seriösen Branchenverbänden (.org-Quellen), die Technologietrends, Standards und Marktdynamiken verfolgen. Zu den relevanten Verbänden gehören:
The Repair Association: Verfechtung von Gesetzgebungen zum Recht auf Reparatur und bewährten Branchenpraktiken.
Internationale Fernmeldeunion (ITU): Eine Sonderorganisation der Vereinten Nationen für Informations- und Kommunikationstechnologien, die Geräte-Standards und Lebenszyklusmanagement beeinflusst.
Jahresberichte und Investorenpräsentationen von Unternehmen: Öffentlich zugängliche Offenlegungen von wichtigen Marktteilnehmern, die Einblicke in ihre Serviceumsätze, strategischen Prioritäten und geografische Präsenz bieten.
Akademische Forschung und wissenschaftliche Zeitschriften: Peer-Review-Publikationen, die eine eingehende Analyse von technologischen Fortschritten, Verbraucherverhalten und Reparatur-Nachhaltigkeit bieten.
Nachfragemodellierung und Marktschätzung
Unsere Marktschätzung basiert auf einem zweigleisigen Ansatz, der sowohl Top-Down- als auch Bottom-Up-Methoden sowie eine mehrstufige Daten-Triangulation integriert, um eine umfassende und genaue Marktgröße zu gewährleisten. Jeder Bericht wird bis zum Kaufdatum aktualisiert und spiegelt die neuesten Marktbedingungen und Erkenntnisse wider.
Top-Down-Ansatz: Dieser beinhaltet die Analyse makroökonomischer Indikatoren (z. B. BIP, verfügbares Einkommen, Internetdurchdringung), der gesamten IT-Ausgaben und globalen Gerätesendungsdaten, um den adressierbaren Gesamtmarkt für Computer-Hardware-Reparaturservices auf hoher Ebene abzuleiten. Wir segmentieren diesen Markt dann nach Anwendung, Typ und Geografie.
Bottom-Up-Ansatz: Diese granulare Methodik baut die Marktgröße von Grund auf auf, indem spezifische Datenpunkte aggregiert werden. Wichtige Kennzahlen und Variablen, die für die Bottom-Up-Berechnung verwendet werden, sind:
Aktiver installierter Gerätebestand: Schätzung der Gesamtzahl der derzeit in verschiedenen Regionen und Anwendungssegmenten (Einzelpersonen, Familie, Unternehmen) verwendeten Desktops, Laptops und Tablets.
Durchschnittliche jährliche Ausfall-/Reparaturrate: Ermittlung der typischen Häufigkeit, mit der jeder Gerätetyp pro Jahr professionelle Reparaturservices benötigt.
Durchschnittliche Kosten pro Reparaturvorgang: Berechnung der durchschnittlichen Ausgaben für verschiedene Reparaturarten (z. B. Bildschirmersatz, Akkuersatz, Mainboard-Reparatur) über Gerätekategorien und Regionen hinweg.
Anteil der Serviceverträge/Garantien: Bewertung des Prozentsatzes der Geräte, die durch Serviceverträge oder erweiterte Garantien abgedeckt sind, was sich auf den Servicekanal und die Einnahmequellen auswirkt.
Daten-Triangulation: Alle Marktdaten werden einer mehrstufigen Daten-Triangulation unterzogen, bei der Einblicke aus Primärinterviews mit Sekundärdaten und internen Analysem modellen abgeglichen werden. Dieser Prozess minimiert Verzerrungen und stärkt die Gültigkeit unserer Schätzungen und liefert eine robuste und zuverlässige Marktprognose von 2026 bis 2034.
Datenintegrität und Qualitätsprüfung
Unser Engagement für Datenintegrität ist von größter Bedeutung. Wir setzen während des gesamten Forschungszyklus einen strengen Qualitätskontrollrahmen ein, um die höchstmögliche Zuverlässigkeit unserer Ergebnisse zu gewährleisten. Dazu gehören umfassende Validierungsverfahren, der Abgleich von Datenpunkten und die Durchführung von Plausibilitätsprüfungen anhand etablierter Branchennormen.
Wir sind bestrebt, hochpräzise Daten zu liefern, und unsere Forschungsmethodik ist darauf ausgelegt, eine geschätzte Datenintegrität von 85-90 % zu erreichen. Durch strenge Primär- und Sekundärvalidierung werden unsere Marktschätzungen gründlich abgeglichen, um durchweg eine durchschnittliche Genauigkeit von 88 % zu erzielen. Dieser strenge Qualitätssicherungsprozess garantiert, dass Kunden umsetzbare, vertrauenswürdige und präzise Marktinformationen erhalten, um ihre strategischen Entscheidungen zu informieren.
Häufig gestellte Fragen
1. Was sind die aktuellen Preistrends bei der Reparatur von Computerhardware?
Die Preise für Reparaturdienste variieren je nach Komplexität der Hardware und den Kosten der Komponenten. Der 12,76 Milliarden US-Dollar schwere Markt unterliegt Schwankungen bei der Teileverfügbarkeit und den Arbeitskosten, was die Gesamtausgaben für Dienstleistungen beeinflusst.
2. Gab es in letzter Zeit Übernahmen oder Produkteinführungen im Sektor der Computerhardware-Reparatur?
Die bereitgestellten Daten spezifizieren keine aktuellen Übernahmen oder Produkteinführungen im Markt für Computerhardware-Reparaturdienste. Unternehmen wie Dell verfeinern jedoch kontinuierlich ihre Serviceangebote.
3. Wie hat sich die Pandemie auf die Reparaturdienste für Computerhardware ausgewirkt?
Die Eingabedaten detaillieren keine spezifischen Erholungsmuster nach der Pandemie. Jedoch haben die zunehmende Fernarbeit und die Abhängigkeit von persönlichen Geräten wahrscheinlich die Nachfrage nach Reparaturdiensten angetrieben und zum CAGR von 6,93 % des Marktes beigetragen.
4. Welche Hauptsegmente treiben die Nachfrage nach Computerhardware-Reparaturen an?
Die Nachfrage nach Computerhardware-Reparaturdiensten ist nach Anwendungen in Einzelpersonen, Familien und Unternehmen unterteilt. Nach Typ bedienen die Dienste Desktop-, Laptop- und Tablet-Geräte und decken eine breite Nutzerbasis ab.
5. Welche Aspekte der Lieferkette sind für Computerhardware-Reparaturkomponenten zu berücksichtigen?
Der Markt ist auf eine robuste Lieferkette für Ersatzteile angewiesen, die Störungen erleiden kann, welche die Reparaturzeiten und Kosten beeinträchtigen. Eine effiziente Beschaffung von Komponenten für die Reparatur von Desktops, Laptops und Tablets ist für Anbieter wie Micro Electronics entscheidend.
6. Wer sind die führenden Unternehmen auf dem Markt für Computerhardware-Reparaturdienste?
Zu den wichtigsten Unternehmen, die in diesem Markt tätig sind, gehören Dell, Micro Electronics, Geeks Callout, PC Repair und Innovative Computers. Obwohl keine spezifischen Marktanteile angegeben sind, leisten diese Unternehmen einen erheblichen Beitrag zum 12,76 Milliarden US-Dollar schweren Markt.