Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Markt für Koagulans: Trends, Wachstumstreiber & Prognosen bis 2033
Koagulans
Markt für Koagulans: Trends, Wachstumstreiber & Prognosen bis 2033
Koagulans by Produkttyp (Anorganische Koagulans, Organische Koagulans, Natürliche/Bio-basierte Koagulans), by Form (Flüssige Koagulans, Pulverkoagulans, Granulierte Koagulans), by Anwendung (Kommunale Wasseraufbereitung, Abwasseraufbereitung, Trinkwasseraufbereitung, Industrielle Wasseraufbereitung, Schlammentwässerung, Papier- und Zellstoffverarbeitung, Textilverarbeitung, Bergbau- und Mineralienverarbeitung, Öl- und Gasaufbereitung, Lebensmittel- und Getränkeverarbeitung, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordics, Rest von Europa), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens und Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 6, 2026|Basisjahr : 2025|Seiten : 99
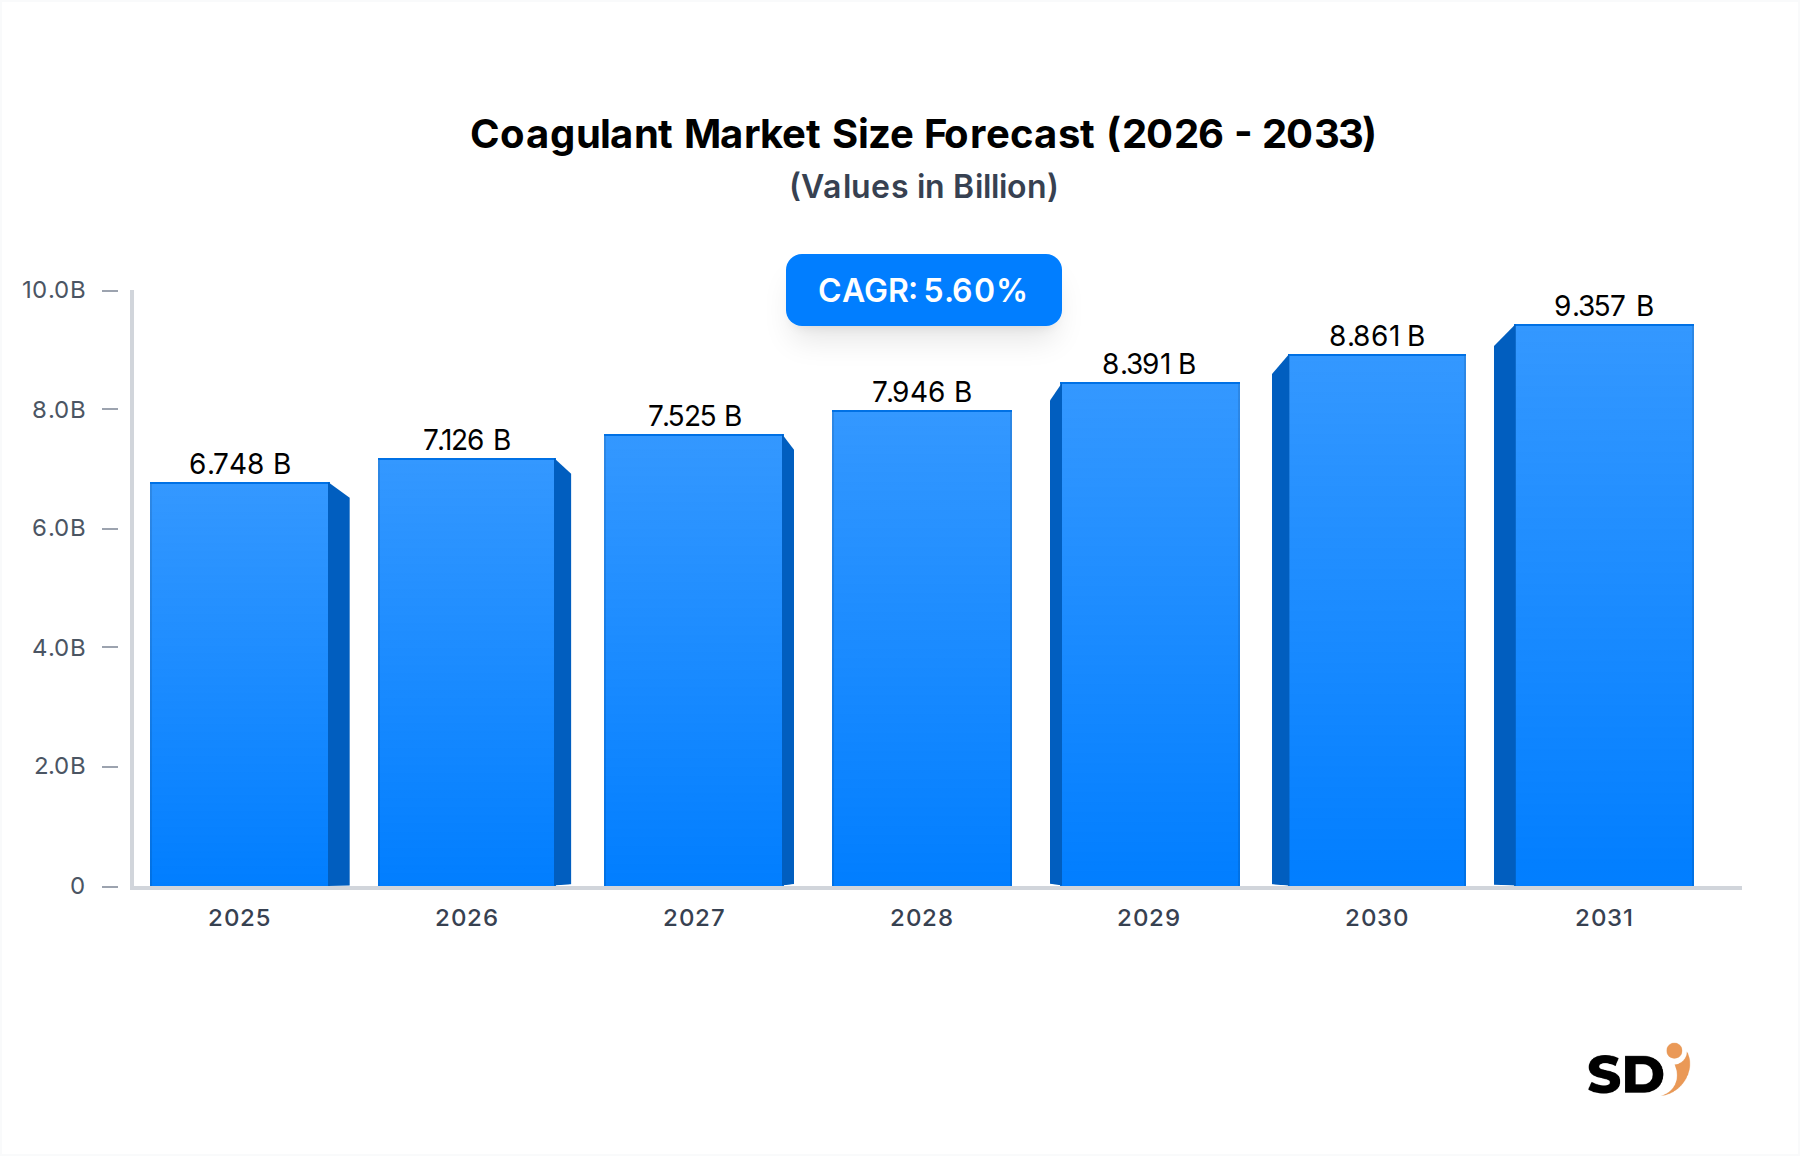
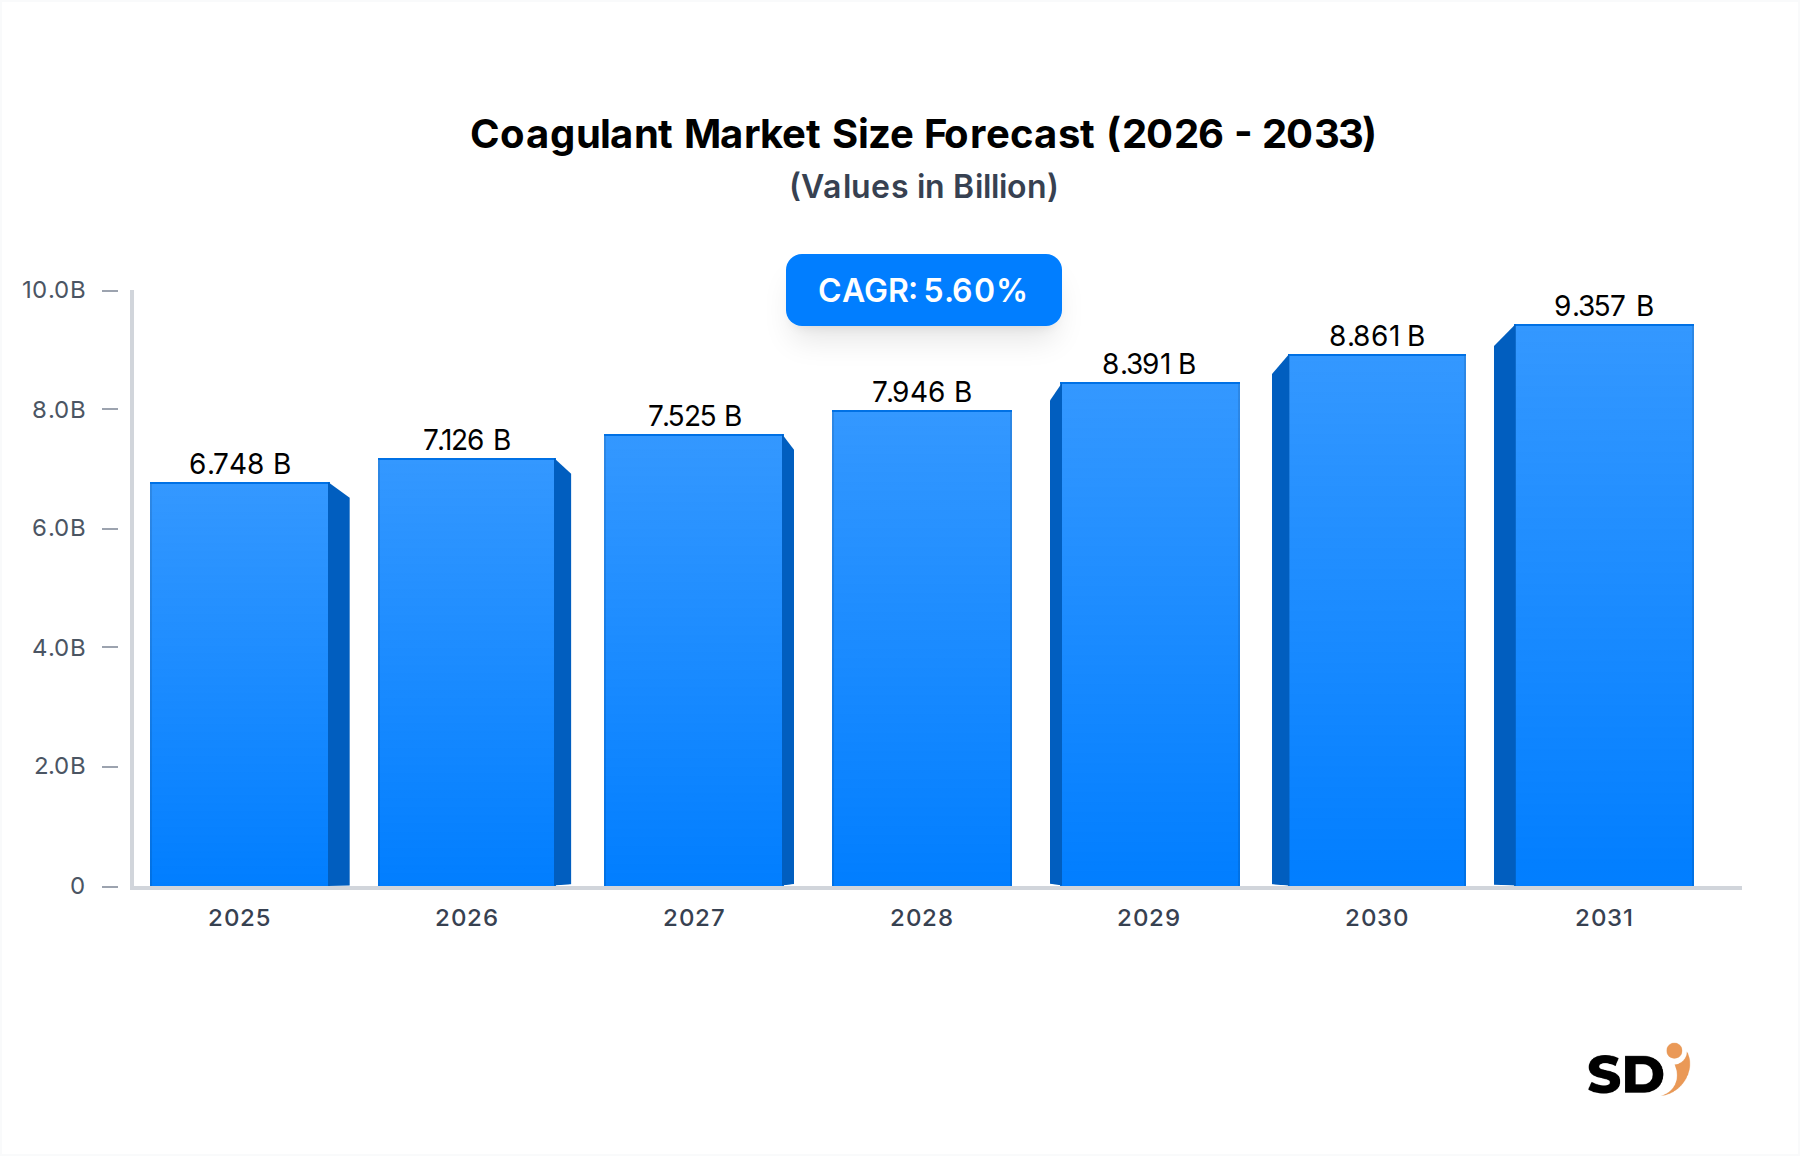
Der globale Markt für Gerinnungsmittel steht vor einer erheblichen Expansion, die hauptsächlich durch die steigende Nachfrage nach Wasseraufbereitungslösungen in kommunalen und industriellen Sektoren angetrieben wird. Mit einem Wert von 6.748 Millionen USD (ca. 6,3 Milliarden €) im Jahr 2025 wird prognostiziert, dass der Markt bis 2033 rund 10.192 Millionen USD (ca. 9,5 Milliarden €) erreichen wird, was einer robusten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6 % im Prognosezeitraum entspricht. Diese Wachstumskurve wird durch mehrere makroökonomische Faktoren untermauert, darunter rasche Urbanisierung, Industrialisierung und zunehmend strenge Umweltvorschriften bezüglich Wasserqualität und Einleitungsstandards.
Koagulans Marktgröße (in Billion)
10.0B
8.0B
6.0B
4.0B
2.0B
0
6.748 B
2025
7.126 B
2026
7.525 B
2027
7.946 B
2028
8.391 B
2029
8.861 B
2030
9.357 B
2031
Wichtige Nachfragetreiber sind die Notwendigkeit einer sicheren Trinkwasseraufbereitung, ein effizientes Abwassermanagement und die Behandlung von Prozesswasser in verschiedenen Industrien. Anorganische Gerinnungsmittel wie Aluminiumsulfat und Polyaluminiumchlorid dominieren derzeit den Markt aufgrund ihrer Kosteneffizienz und nachgewiesenen Wirksamkeit. Der aufkommende Fokus auf Nachhaltigkeit und umweltfreundliche Lösungen treibt jedoch die Expansion des Marktes für organische Gerinnungsmittel und den aufkommenden Markt für natürliche Gerinnungsmittel voran. Diese biobasierten Alternativen bieten vielversprechende Möglichkeiten zur Reduzierung von chemischem Schlamm und Umweltauswirkungen und stehen im Einklang mit globalen grünen Initiativen.
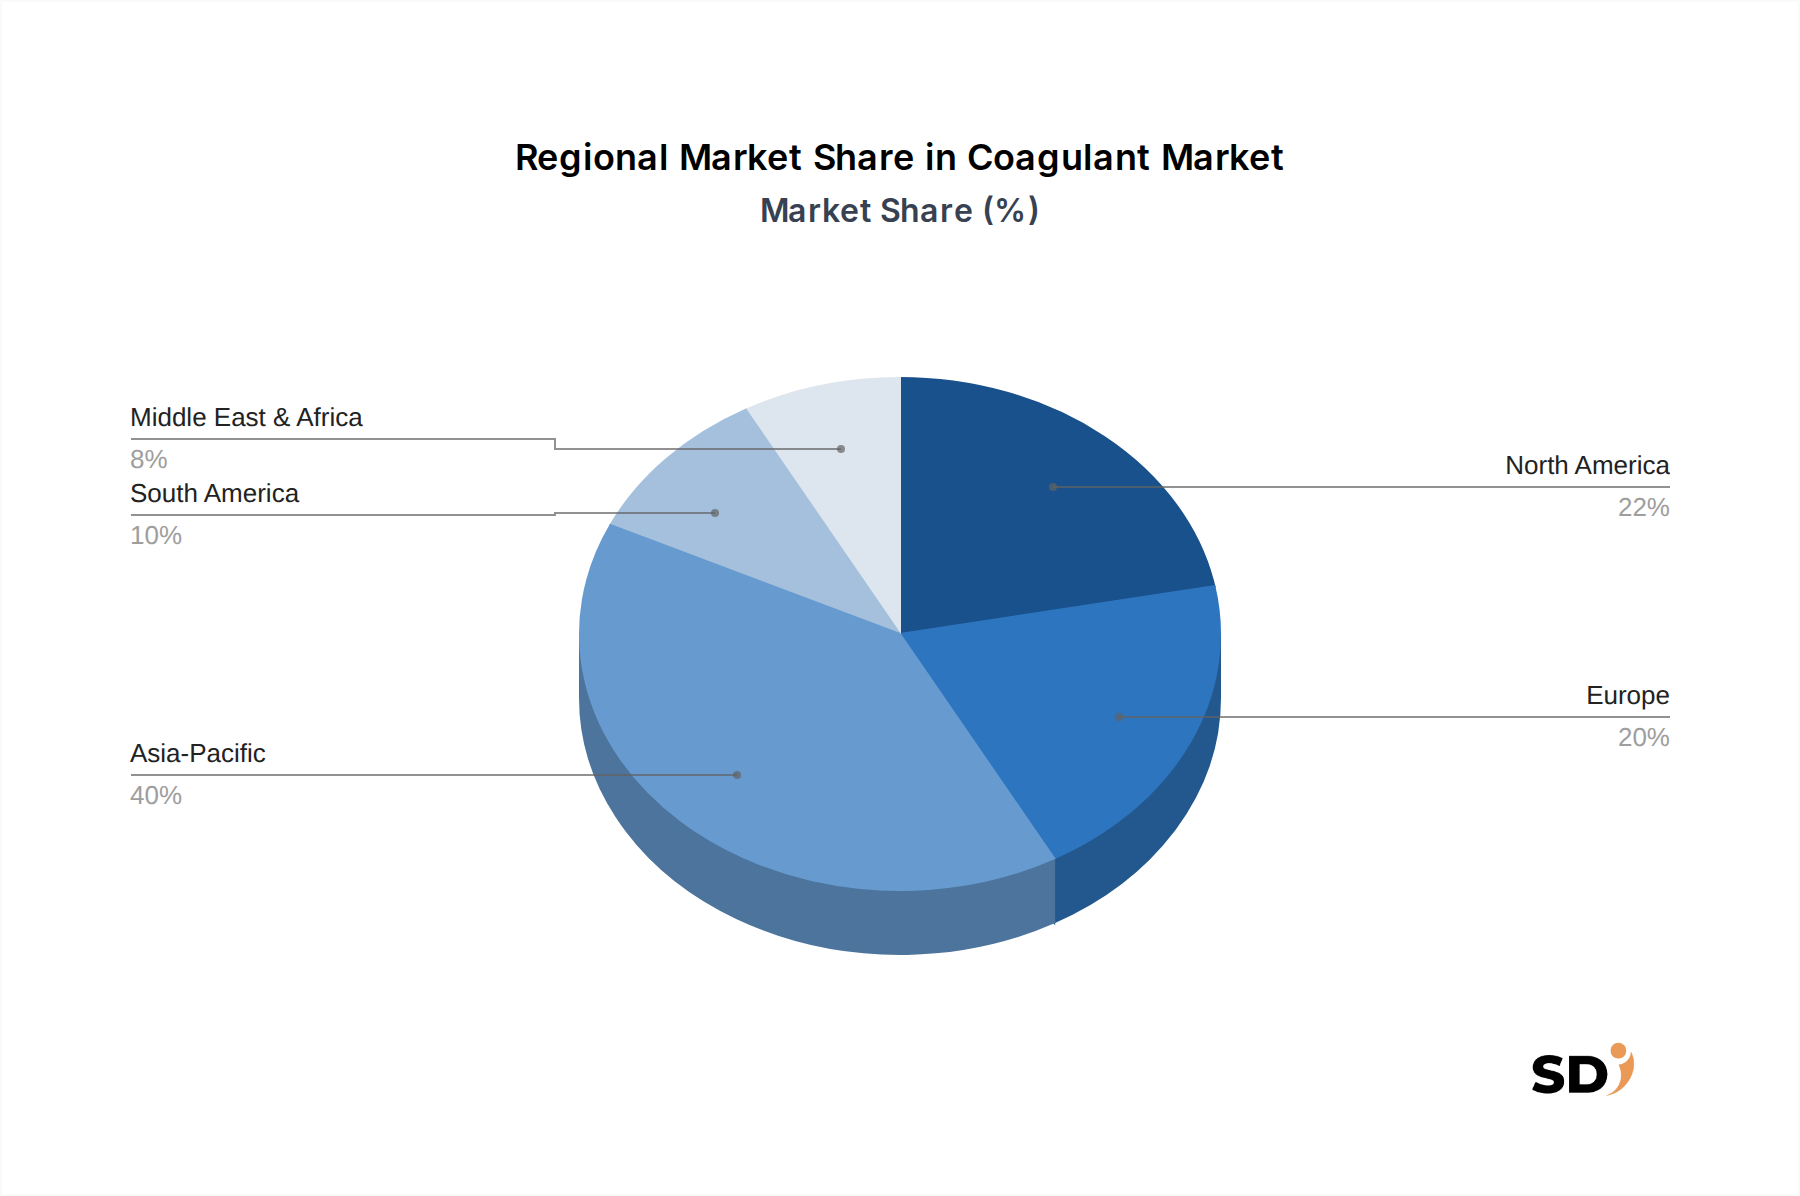
Geografisch wird erwartet, dass die Region Asien-Pazifik weiterhin ein bedeutender Wachstumsmotor bleiben wird, angetrieben durch die florierende industrielle Produktion, wachsende städtische Bevölkerungen und erhebliche Investitionen in Wasserinfrastrukturprojekte, insbesondere in Entwicklungsländern wie China und Indien. Nordamerika und Europa sind zwar reife Märkte, zeichnen sich jedoch durch strenge regulatorische Rahmenbedingungen aus, die hohe Wasseraufbereitungsstandards vorschreiben und die Nachfrage nach fortschrittlichen Gerinnungsmitteltechnologien aufrechterhalten. Die Aussichten für den Gerinnungsmittelmarkt bleiben sehr positiv, wobei kontinuierliche Innovationen bei Produktformulierungen und Anwendungsmethoden die Effizienz steigern und sich entwickelnden Umweltherausforderungen Rechnung tragen werden. Darüber hinaus ist die zunehmende Einführung von Wasserkreislauf- und Wiederverwendungspraktiken weltweit ein entscheidender Faktor, der die anhaltende Marktnachfrage beeinflusst, insbesondere für leistungsstarke Gerinnungsmittel, die komplexe Wasserqualitäten behandeln können."
"
Dominante Abwasserbehandlungsanwendung im Gerinnungsmittelmarkt
Der Markt für Abwasserbehandlung ist das größte und wichtigste Anwendungssegment des gesamten Gerinnungsmittelmarktes und trägt einen erheblichen Anteil am globalen Umsatz bei. Seine Dominanz ist eine direkte Folge der unaufhaltsamen Urbanisierung, der industriellen Expansion und des steigenden Bedarfs an Umweltschutz und öffentlicher Gesundheit. Gerinnungsmittel spielen eine unverzichtbare Rolle in den primären und sekundären Behandlungsstufen von Abwasser und erleichtern die Entfernung von suspendierten Feststoffen, kolloidalen Partikeln, organischem Material und verschiedenen Schadstoffen. Ohne effektive Gerinnung wären nachfolgende Behandlungsverfahren wie Flockung, Sedimentation und Filtration erheblich weniger effizient oder wirtschaftlich rentabel. Die inhärente Komplexität und Variabilität von Abwasserströmen, von kommunalen Abwässern bis hin zu stark kontaminierten industriellen Abflüssen, erfordert eine Vielzahl von Gerinnungsmitteltypen.
Anorganische Gerinnungsmittel, insbesondere Aluminiumsulfat (Alaun) und Polyaluminiumchlorid (PAC), werden aufgrund ihrer hohen Ladungsneutralisationskapazität, breiten pH-Anwendbarkeit und Kosteneffizienz im Abwasserbehandlungsmarkt weit verbreitet eingesetzt. Eisen(III)-chlorid und Eisen(III)-sulfat sind ebenfalls bedeutend, insbesondere für die Behandlung industrieller Abwässer mit hohem organischem Gehalt oder zur Verbesserung der Phosphor-Entfernung. Das Wachstum des Marktes für industrielle Wasseraufbereitung ist untrennbar mit der Nachfrage nach Gerinnungsmitteln für die Abwasserbehandlung verbunden, da Industrieanlagen zunehmend verpflichtet sind, ihre Abflüsse vor der Einleitung oder zur internen Wiederverwendung zu behandeln. Wichtige Akteure wie Kemira, SNF Group und Ecolab (Nalco Water) sind führend in der Lieferung spezialisierter Gerinnungsmittellösungen, die auf vielfältige industrielle Bedürfnisse zugeschnitten sind, einschließlich der Papier- und Zellstoff-, Textil-, Bergbau- und Öl- und Gasindustrie. Die ständige Weiterentwicklung industrieller Prozesse erzeugt neue Arten von Schadstoffen und treibt die Nachfrage nach fortschrittlicheren und kundenspezifischeren Gerinnungsmittelformulierungen an.
Die Abhängigkeit des kommunalen Sektors von Gerinnungsmitteln für die Abwasserbehandlung ist ebenso tiefgreifend. Wachsende städtische Bevölkerungen erzeugen täglich riesige Mengen an Abwasser, was große, effiziente Kläranlagen erfordert. Aufsichtsbehörden weltweit verschärfen kontinuierlich die Einleitgrenzwerte für Schadstoffe und zwingen Kommunen, in robuste Behandlungstechnologien zu investieren, wodurch die Nachfrage nach Gerinnungsmitteln aufrechterhalten und erweitert wird. Darüber hinaus verstärkt das zunehmende Interesse an Initiativen zur Wasserrückgewinnung und -wiederverwendung, insbesondere in wasserarmen Regionen, die Bedeutung einer effektiven Abwasserbehandlung. Die Fähigkeit von Gerinnungsmitteln, feine Partikel zu aggregieren, was zu effizienteren Schlammentwässerungsprozessen führt, trägt ebenfalls zu ihrer unverzichtbaren Rolle bei, da die Schlammbehandlung eine erhebliche betriebliche und ökologische Herausforderung in Kläranlagen darstellt. Die laufende Entwicklung des Marktes für organische Gerinnungsmittel und natürliche Gerinnungsmittel bietet Potenzial für umweltfreundlichere und nachhaltigere Optionen innerhalb dieser dominanten Anwendung, auch wenn sie derzeit einen geringeren Anteil im Vergleich zu traditionellen anorganischen Gegenstücken ausmachen."
"
Wichtige regulatorische Treiber & Knappheitstreiber im Gerinnungsmittelmarkt
Der Gerinnungsmittelmarkt wird maßgeblich von einem Zusammentreffen regulatorischer Anforderungen und der globalen Herausforderung der Wasserknappheit beeinflusst, die als primäre Nachfragetreiber fungieren. Strenge Umweltvorschriften, insbesondere solche, die die Einleitung von Abwasser und die Trinkwasserqualität betreffen, zwingen Industrie und Kommunen zur Einführung fortschrittlicher Behandlungstechnologien, wodurch der Verbrauch von Gerinnungsmitteln gesteigert wird. So legen beispielsweise Richtlinien von Organisationen wie der U.S. Environmental Protection Agency (EPA) oder der Europäischen Wasserrahmenrichtlinie maximale Schadstoffgrenzwerte fest, die effektive Entfernungsstrategien erfordern. Diese Vorschriften schreiben oft die Entfernung von suspendierten Feststoffen, Phosphor und Schwermetallen vor, die alle durch Gerinnungsmittelanwendungen in der Abwasserbehandlung und Trinkwasseraufbereitung effizient bekämpft werden. Nichteinhaltung kann zu empfindlichen Geldstrafen und Reputationsschäden führen und somit als starker Anreiz für die konsequente Nutzung von Gerinnungsmitteln dienen.
Gleichzeitig beschleunigt das eskalierende globale Problem der Wasserknappheit und des Wasserstresses die Nachfrage nach Gerinnungsmitteln weiter. Da Süßwasserressourcen aufgrund des Klimawandels, des Bevölkerungswachstums und der industriellen Expansion schwinden, liegt ein verstärkter Fokus auf der Wiederverwendung und dem Recycling von Wasser. Dieser Trend erfordert hochentwickelte Behandlungsprozesse für diverse Wasserquellen, darunter Brackwasser, industrielles Prozesswasser und kommunales Abwasser, bevor es für landwirtschaftliche, industrielle oder sogar Trinkwasserzwecke wiederverwendet werden kann. Gerinnungsmittel sind in diesen fortschrittlichen Behandlungslinien von grundlegender Bedeutung und ermöglichen die effiziente Entfernung von Verunreinigungen, um die Wiederverwendungsstandards zu erfüllen. Die Notwendigkeit, die Wassernutzung in der industriellen Wasseraufbereitung und für die Trinkwasserversorgung zu optimieren, gewährleistet nachhaltige Investitionen in den gesamten Markt für Wasseraufbereitungschemikalien, wobei Gerinnungsmittel eine Eckpfeiler bilden.
Ein weiterer Treiber ergibt sich aus den weltweit expandierenden Produktions- und Verarbeitungssektoren. Industrien wie Papier und Zellstoff, Textilien, Bergbau sowie Öl und Gas erzeugen erhebliche Mengen an Prozesswasser und Abwasser. Vorschriften für diese Industrien schreiben oft eine Vorbehandlung oder vollständige Behandlung vor der Einleitung vor, was zu einer direkten Nachfrage nach spezialisierten Gerinnungsmitteln führt. Darüber hinaus erhöht der Wunsch nach einer verbesserten Effizienz bei der Schlammentwässerung, die sich direkt auf die Entsorgungskosten und den ökologischen Fußabdruck auswirkt, ebenfalls die Nachfrage nach Gerinnungsmitteln, die für die Optimierung der Flockenbildung und der Entwässerungseigenschaften entwickelt wurden. Diese miteinander verbundenen Faktoren gewährleisten eine robuste und wachsende Nachfrage nach Gerinnungsmitteln, unabhängig von spezifischen Wirtschaftszyklen."
"
Wettbewerbslandschaft des Gerinnungsmittelmarktes
Der Gerinnungsmittelmarkt ist durch die Präsenz einiger großer, diversifizierter Chemiehersteller neben zahlreichen regionalen und spezialisierten Anbietern gekennzeichnet. Innovationen bei Produkteffizienz, Nachhaltigkeit und anwendungsspezifischen Lösungen bleiben ein wichtiges Unterscheidungsmerkmal. Die Wettbewerbslandschaft wird durch die Fähigkeit geprägt, ein breites Portfolio an anorganischen, organischen und zunehmend auch natürlichen Gerinnungsmitteln sowie integrierte Wasseraufbereitungslösungen anzubieten.
BASF: Ein weltweit agierender Chemiekonzern, der eine breite Palette von Spezialchemikalien, einschließlich Gerinnungs- und Flockungsmitteln für verschiedene Wasser- und Abwasseraufbereitungsanwendungen, unter Einsatz umfangreicher F&E-Kapazitäten anbietet.
Kemira: Ein weltweit führendes Chemieunternehmen, das wasserintensive Industrien bedient und auf innovative Lösungen für das Wasserqualitäts- und Wassermengenmanagement spezialisiert ist, mit einem starken Fokus auf Papier- und Zellstoff, Öl und Gas sowie kommunale und industrielle Wasseraufbereitung.
SNF Group: Der weltweit größte Hersteller von Polyacrylamiden, der eine riesige Palette organischer Gerinnungs- und Flockungsmittel für kommunale, industrielle und landwirtschaftliche Anwendungen mit einer starken globalen Präsenz anbietet.
Sanfeng Chem: Ein bedeutender chinesischer Hersteller, der für sein Angebot an Wasseraufbereitungschemikalien, einschließlich verschiedener Arten von anorganischen und organischen Gerinnungsmitteln, bekannt ist und hauptsächlich den asiatischen Markt bedient.
GE Water: Jetzt Teil von SUEZ Water Technologies & Solutions, früher ein wichtiger Anbieter von fortschrittlichen Wasseraufbereitungslösungen, -technologien und -dienstleistungen weltweit, einschließlich eines Portfolios von Gerinnungsmitteln.
Changlong Tech: Ein führender Akteur im chinesischen Markt für Wasseraufbereitungschemikalien, der eine Reihe von Gerinnungs- und Flockungsmitteln für den Umweltschutz und die industrielle Prozesswasseraufbereitung herstellt.
Aditya Birla: Ein diversifizierter indischer Mischkonzern mit Interessen im Chemiesektor, einschließlich Gerinnungsmitteln für verschiedene industrielle Zwecke, der erheblich zum regionalen Markt beiträgt.
Yide Chem: Ein chinesisches Chemieunternehmen, das sich auf Wasseraufbereitungsmittel, einschließlich Polyaluminiumchlorid (PAC) und anderer Gerinnungsmittel, konzentriert und sowohl nationale als auch internationale Kunden bedient.
Jianheng Ind: Ein wichtiger chinesischer Hersteller, der auf Wasseraufbereitungschemikalien spezialisiert ist und eine Vielzahl von Gerinnungsmitteln für die kommunale und industrielle Wasseraufbereitung anbietet.
Feralco Group: Ein führender europäischer Hersteller von Wasseraufbereitungschemikalien, insbesondere von Aluminium- und Eisensalzen, der sich auf nachhaltige Lösungen für kommunale und industrielle Wasser- und Abwasserprobleme konzentriert.
Akferal: Ein europäischer Hersteller von anorganischen Gerinnungsmitteln, hauptsächlich Eisen(III)-chlorid und Polyaluminiumchlorid, der die Wasser- und Abwasseraufbereitungssektoren mit Fokus auf Produktqualität und Zuverlässigkeit bedient.
Rising Group: Ein aufstrebender Akteur in der Wasseraufbereitungschemikalienindustrie, der innovative Gerinnungsmittellösungen und -dienstleistungen anbietet, insbesondere in der asiatisch-pazifischen Region.
Ecolab (Nalco Water): Ein weltweit führender Anbieter von Wasseraufbereitungs- und Prozessverbesserungslösungen, der umfassende Programme, einschließlich fortschrittlicher Gerinnungs- und Flockungsmittelchemie, zur Optimierung der Wassernutzung und Leistung anbietet.
SUEZ Water Technologies & Solutions: Ein bedeutender globaler Anbieter von Wasser- und Abwasseraufbereitungslösungen, der ein breites Spektrum an chemischen und technologischen Ausrüstungslösungen anbietet, einschließlich verschiedener Gerinnungsmittelprodukte.
"
Aktuelle Entwicklungen & Meilensteine im Gerinnungsmittelmarkt
März 2024: Kemira kündigte den Ausbau seiner Produktionskapazität für Polyaluminiumchlorid (PAC)-Gerinnungsmittel in Finnland an, um der steigenden Nachfrage nach leistungsstarken Wasseraufbereitungslösungen in ganz Europa gerecht zu werden. Dieser Schritt bekräftigt sein Engagement auf dem Markt für anorganische Gerinnungsmittel.
Januar 2024: Forscher einer führenden Universität veröffentlichten Ergebnisse zu fortschrittlichen Hybrid-Gerinnungsmittelformulierungen, die anorganische Salze mit natürlichen Polymeren kombinieren und eine überlegene Leistung bei der Entfernung von Mikroplastik aus Abwasser zeigen. Dies unterstreicht den wachsenden Trend zu nachhaltigen Lösungen im Abwasserbehandlungsmarkt.
November 2023: SNF Group stellte eine neue Linie biobasierter organischer Gerinnungsmittel für die Papier- und Zellstoffindustrie vor, die einen reduzierten chemischen Fußabdruck und eine verbesserte Schlammentwässerung bieten und mit den Nachhaltigkeitszielen der Branche übereinstimmen.
August 2023: Ein Konsortium von Wasserversorgern in Nordamerika startete ein Pilotprogramm zur Bewertung der Wirksamkeit von Moringa-basierten natürlichen Gerinnungsmitteln für die Trinkwasseraufbereitung und untersuchte Alternativen zu herkömmlichen chemischen Behandlungen.
Juni 2023: BASF investierte in ein Startup, das sich auf KI-gestützte Dosierungsoptimierung für Gerinnungsmittel spezialisiert hat, mit dem Ziel, die Effizienz zu verbessern und den Chemikalienverbrauch in industriellen Wasseraufbereitungsanlagen weltweit zu senken. Diese Weiterentwicklung wird voraussichtlich den Markt für industrielle Wasseraufbereitung durch die Optimierung der Nutzung von Polyaluminiumchlorid-Produkten beeinflussen.
"
Regionale Marktaufschlüsselung für den Gerinnungsmittelmarkt
Der Gerinnungsmittelmarkt weist erhebliche regionale Unterschiede in Bezug auf Nachfrage, regulatorische Rahmenbedingungen und Wachstumstreiber auf. Jede Region präsentiert eine einzigartige Landschaft, die durch Industrialisierung, Urbanisierungsraten, Wasserverfügbarkeit und Umweltbewusstsein geprägt ist.
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region auf dem Gerinnungsmittelmarkt sein. Länder wie China, Indien und südostasiatische Nationen durchlaufen eine rasche Industrialisierung und Urbanisierung, was zu massiven Infrastrukturentwicklungen sowohl im kommunalen als auch im industriellen Wasseraufbereitungssektor führt. Zunehmende Bevölkerungsdichte und Wirtschaftswachstum üben immensen Druck auf bestehende Wasserressourcen aus und treiben erhebliche Investitionen in die Abwasserbehandlung und Trinkwasseraufbereitung an. Das Wachstum der Region wird auch durch das steigende Bewusstsein für Wasserverschmutzung und die Umsetzung strengerer Umweltvorschriften, insbesondere in wichtigen Industriestandorten, vorangetrieben. Chinas aggressive Umweltschutzpolitik beispielsweise fördert die Nachfrage nach einer breiten Palette von Wasseraufbereitungschemikalien, einschließlich anorganischer und organischer Gerinnungsmittel.
Nordamerika stellt einen reifen, aber stabilen Markt für Gerinnungsmittel dar, der hauptsächlich durch strenge Umweltvorschriften und die Notwendigkeit der Modernisierung veralteter Wasserinfrastrukturen angetrieben wird. Die Nachfrage hier ist durch einen Fokus auf fortschrittliche Gerinnungsmittelformulierungen gekennzeichnet, die höhere Effizienz, geringeres Schlammvolumen und die Einhaltung immer strengerer Einleitgrenzwerte bieten. Innovationen im Markt für natürliche Gerinnungsmittel und nachhaltigere Lösungen gewinnen ebenfalls an Bedeutung, insbesondere für kommunale Anwendungen. Der Schwerpunkt auf Wasserkreislauf und Wiederverwendung in von Dürre betroffenen Staaten untermauert zusätzlich die Nachfrage.
Europa spiegelt Nordamerika in Bezug auf Reife und regulatorische Stringenz eng wider. Der europäische Markt für Gerinnungsmittel zeichnet sich durch einen starken Fokus auf Nachhaltigkeit, Kreislaufwirtschaftsprinzipien und fortschrittliche Behandlungstechnologien aus. Strenge EU-Richtlinien zur Wasserqualität und Abwassereinleitung sind die primären Nachfragetreiber und fördern Innovationen bei der chemischen Effizienz und der Schlammbehandlung im Markt für Wasseraufbereitungschemikalien. Länder wie Deutschland und das Vereinigte Königreich investieren weiterhin in die Optimierung bestehender Wasseraufbereitungsanlagen und die Erforschung neuartiger Gerinnungsmittelanwendungen.
Naher Osten & Afrika (MEA) entwickelt sich zu einer Hochwachstumsregion, insbesondere in den Golfkooperationsrat-Staaten (GCC). Extreme Wasserknappheit erfordert umfangreiche Entsalzungs- und hochentwickelte Abwasserwiederverwendungsprojekte, was zu einer erheblichen Nachfrage nach Gerinnungsmitteln führt. Die industrielle Entwicklung, insbesondere in den Bereichen Öl und Gas sowie Petrochemie, trägt ebenfalls erheblich zum Markt für industrielle Wasseraufbereitung in dieser Region bei. Es wird erwartet, dass die Wachstumsraten robust sein werden, da die Investitionen in die Wasserinfrastruktur weiter steigen.
"
Investitions- & Finanzierungsaktivitäten im Gerinnungsmittelmarkt
Investitionen und Finanzierungsaktivitäten auf dem Gerinnungsmittelmarkt haben sich in den letzten Jahren hauptsächlich auf Kapazitätserweiterungen, die Entwicklung nachhaltiger Alternativen und strategische Partnerschaften zur Erzielung integrierter Lösungen konzentriert. Fusionen und Übernahmen (M&A) wurden als Weg für größere Akteure angesehen, Marktanteile zu konsolidieren, Technologieportfolios zu verbessern oder die geografische Reichweite zu erweitern, insbesondere in wachstumsstarken Regionen.
So gab es beispielsweise bemerkenswerte M&A-Aktivitäten mit kleineren, spezialisierten Chemieherstellern mit innovativen Formulierungen, insbesondere solchen, die sich auf den Markt für natürliche Gerinnungsmittel oder den Markt für verbesserte organische Gerinnungsmittel konzentrieren. Unternehmen suchen zunehmend nach Expertise oder proprietären Technologien, die die Effizienz verbessern, das Schlammvolumen reduzieren oder umweltfreundlichere Optionen für die Abwasserbehandlung bieten. Risikokapitalfinanzierungsrunden zeigten ein aufkeimendes Interesse an Start-ups, die biobasierte Gerinnungsmittel oder intelligente Dosierungssysteme entwickeln, die IoT und KI für eine optimierte Chemikaliennutzung nutzen, was auf eine Verlagerung hin zu Digitalisierung und Nachhaltigkeit im breiteren Markt für Wasseraufbereitungschemikalien hindeutet.
Strategische Partnerschaften zwischen Gerinnungsmittelherstellern und Ingenieurbüros oder Wasserversorgungsunternehmen werden immer häufiger. Diese Kooperationen zielen oft darauf ab, maßgeschneiderte Lösungen für spezifische industrielle Prozesse oder kommunale Herausforderungen zu entwickeln, wie z. B. die Verbesserung der Effizienz der Schlammentwässerung oder die Bekämpfung neu auftretender Verunreinigungen in der Trinkwasseraufbereitung. Investitionen flossen auch in den Ausbau von Produktionskapazitäten für wichtige anorganische Gerinnungsmittel wie Polyaluminiumchlorid, insbesondere in Asien-Pazifik, um die wachsende Nachfrage aus der raschen Industrialisierung und Urbanisierung zu decken. Diese kontinuierlichen Investitionen in Produktentwicklung, Fertigung und Anwendungsinnovationen unterstreichen die fundamentale Bedeutung des Marktes für das globale Wassermanagement.
"
Preisgestaltung und Margendruck im Gerinnungsmittelmarkt
Die Preisgestaltung auf dem Gerinnungsmittelmarkt reagiert sehr empfindlich auf Rohstoffkosten, Energiepreise und die intensive Wettbewerbslandschaft. Die durchschnittlichen Verkaufspreise (ASPs) für herkömmliche anorganische Gerinnungsmittel wie Aluminiumsulfat und Eisen(III)-chlorid sind eng mit den globalen Rohstoffzyklen ihrer Vorprodukte (z. B. Bauxit für Aluminiumsulfat, Eisenerz für Eisensalze, Chlor) verbunden. Schwankungen auf diesen Rohstoffmärkten können die Produktionskosten und damit die Preisstrategien der Hersteller direkt beeinflussen. Energiekosten, insbesondere für die Herstellung von Polyaluminiumchlorid und anderen energieintensiven Chemikalien, spielen ebenfalls eine wichtige Rolle und erhöhen den Margendruck, insbesondere in Zeiten hoher Rohöl- oder Erdgaspreise.
Die Margenstrukturen entlang der Wertschöpfungskette von Gerinnungsmitteln variieren: Upstream-Produzenten sind direkten Rohstoffschwankungen ausgesetzt, während Formulierer und Distributoren durch Mehrwertdienste oder spezialisierte Produktangebote möglicherweise etwas mehr Flexibilität haben. Stark kommoditisierte Segmente des Marktes für Wasseraufbereitungschemikalien stehen unter ständigem Druck, die operative Effizienz zu optimieren, um die Rentabilität aufrechtzuerhalten. Die Präsenz zahlreicher regionaler und globaler Akteure verschärft den Preiswettbewerb, insbesondere in den margenschwachen Kategorien mit hohem Volumen und Standardprodukten, was oft zu wettbewerbsorientierten Angeboten und begrenzten Margen führt. Hersteller, die differenzierte Produkte anbieten, wie z. B. hochreine Gerinnungsmittel oder spezialisierte organische Gerinnungsmittel, die für bestimmte industrielle Anwendungen maßgeschneidert sind, können jedoch höhere Preise erzielen und bessere Margen aufrechterhalten.
Der aufkommende Markt für natürliche Gerinnungsmittel bietet zwar aufgrund seiner Nachhaltigkeitsvorteile Potenzial für Premium-Preise, steht aber derzeit vor Herausforderungen hinsichtlich Skalierbarkeit, Versorgungssicherheit und höheren Produktionskosten, was die breite Akzeptanz einschränken und einen Abwärtsdruck auf seine ASPs ausüben kann, wenn die Produktionsmengen steigen. Darüber hinaus fördert der Trend zu grüner Chemie und reduzierter Chemikaliennutzung in der Abwasserbehandlung und industriellen Wasseraufbereitung die Entwicklung effizienterer Dosiersysteme, die zwar für Endverbraucher von Vorteil sind, aber den gesamten Chemikalienverbrauch reduzieren und den Umsatz und die Preise für Lieferanten weiter unter Druck setzen könnten. Daher bleibt die Ausgewogenheit von Kosteneffizienz, Leistung und Einhaltung von Umweltvorschriften ein entscheidender Faktor für die Preis- und Margenlandschaft des Gerinnungsmittelmarktes.
Gerinnungsmittel-Segmentierung
1. Produkttyp
1.1. Anorganische Gerinnungsmittel
1.1.1. Aluminiumsulfat (Alaun)
1.1.2. Polyaluminiumchlorid (PAC)
1.1.3. Eisen(III)-chlorid
1.1.4. Eisen(III)-sulfat
1.1.5. Eisen(II)-sulfat
1.1.6. Sonstige
1.2. Organische Gerinnungsmittel
1.2.1. Polyamide
1.2.2. PolyDADMAC
1.2.3. Melaminbasierte Gerinnungsmittel
1.3. Natürliche/Biobasierte Gerinnungsmittel
1.3.1. Moringa-basierte Gerinnungsmittel
1.3.2. Chitosan-basierte Gerinnungsmittel
1.3.3. Pflanzenbasierte Gerinnungsmittel
2. Form
2.1. Flüssige Gerinnungsmittel
2.2. Pulverförmige Gerinnungsmittel
2.3. Granulierte Gerinnungsmittel
3. Anwendung
3.1. Kommunale Wasseraufbereitung
3.2. Abwasserbehandlung
3.3. Trinkwasserreinigung
3.4. Industrielle Wasseraufbereitung
3.5. Schlammentwässerung
3.6. Papier- und Zellstoffverarbeitung
3.7. Textilverarbeitung
3.8. Bergbau- und Mineralienverarbeitung
3.9. Öl- und Gasaufbereitung
3.10. Lebensmittel- und Getränkeverarbeitung
3.11. Sonstige
Gerinnungsmittel-Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest Südamerikas
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest Europas
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Gerinnungsmittel, als Teil der bedeutenden europäischen Wasseraufbereitungsindustrie, wird durch eine Kombination aus strengen Umweltvorschriften, einem hohen Bewusstsein für Wasserqualität und einer robusten industriellen Basis geprägt. Deutschland ist eine führende Industrienation, was eine kontinuierliche Nachfrage nach effizienten Wasser- und Abwasserbehandlungslösungen mit sich bringt, insbesondere aus Sektoren wie der chemischen Industrie, der Automobilproduktion und der Lebensmittelverarbeitung. Der Markt ist durch eine starke Präsenz von etablierten europäischen Akteuren wie der Feralco Group gekennzeichnet, die eine wichtige Rolle bei der Bereitstellung von Aluminium- und Eisensalzen spielt. Auch die deutsche Niederlassung von Kemira, einem globalen Anbieter von Chemikalien für wasserintensive Industrien, dürfte eine signifikante Marktposition einnehmen.
Die regulatorischen Rahmenbedingungen sind hier besonders streng. Ähnlich wie die EU-Wasserrahmenrichtlinie, die allgemeine Standards setzt, unterliegt die Wasseraufbereitung in Deutschland nationalen Gesetzen wie dem Wasserhaushaltsgesetz (WHG) und der Abwasserverordnung (AbwV). Diese Vorschriften legen Grenzwerte für Schadstoffe fest und fördern die Anwendung von Technologien, die eine hohe Reinigungsleistung ermöglichen. Darüber hinaus sind Normen und Zertifizierungen durch Organisationen wie den TÜV für die Gewährleistung von Qualität und Sicherheit von großer Bedeutung. Der Fokus liegt auf der Effizienzsteigerung, der Reduzierung von Schlamm und der Nutzung nachhaltigerer Chemikalien. Dies treibt die Nachfrage nach hochentwickelten Gerinnungsmitteln, einschließlich organischer und zunehmend auch natürlicher Alternativen, voran.
Typische Vertriebskanäle in Deutschland umfassen Direktvertrieb von Herstellern an Großverbraucher, spezialisierte Chemikalienhändler und Distributoren, die kleinere und mittlere Unternehmen bedienen. Konsumentenverhalten ist stark von Umweltbewusstsein, Effizienz und langfristiger Kosteneffektivität geprägt. Es besteht eine Bereitschaft, in qualitativ hochwertige und umweltfreundliche Lösungen zu investieren, auch wenn diese anfangs teurer sein mögen. Die Marktgröße für Gerinnungsmittel in Deutschland, als Teil des europäischen Marktes, der voraussichtlich Hunderte von Millionen Euro umfasst, ist erheblich. Während genaue Zahlen für Deutschland allein schwer zu ermitteln sind, deuten die Wachstumsraten des europäischen Marktes auf eine stabile bis moderate Expansion hin, angetrieben durch die Notwendigkeit der Modernisierung von Infrastrukturen und die Bewältigung neuer Umweltherausforderungen.
Tabelle 52: Rest von Asien-Pazifik Koagulans Umsatzprognose (million) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsmethodik ist sorgfältig strukturiert, um direkte, umsetzbare Informationen von wichtigen Branchenteilnehmern zu sammeln. Dies macht den Hauptteil unserer Forschung aus und macht typischerweise 70-80 % der gesamten Forschungsanstrengungen aus. Wir führen umfangreiche qualitative und quantitative Interviews mit einer vielfältigen Gruppe von Stakeholdern entlang der Wertschöpfungskette von Koagulantien durch. Diese Interaktionen sind entscheidend für die Validierung von Sekundärbefunden, die Gewinnung nuancierter Perspektiven auf Marktdynamiken, die Identifizierung aufkommender Trends, die Bewertung von Wettbewerbsstrategien und die Verfeinerung von Marktgrößenmodellen.
Zu den wichtigsten befragten Stakeholdern gehören unter anderem:
Diese Interviews liefern unschätzbare Einblicke in die Produktadoptionsraten, Preisentwicklungen, regionale Nachfragetreiber, technologische Fortschritte, regulatorische Auswirkungen und Wettbewerbslandschaftsanalysen, die speziell für anorganische, organische und natürliche/biobasierte Koagulantien in verschiedenen Anwendungen wie kommunaler Wasseraufbereitung, industrieller Abwasserbehandlung und Schlammentwässerung relevant sind.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter Betrieb/Anlagenleiter
30%
Beschaffungs-/Sourcing-Manager
25%
F&E-/Technischer Manager
25%
Umweltbeauftragter
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Koagulantienhersteller
30%
Anbieter/Integratoren von Wasseraufbereitungslösungen
25%
Industrielle Endverbraucher (z. B. Zellstoff & Papier, Bergbau)
20%
Kommunale Wasserversorger
15%
Chemiedistributoren/-lieferanten
10%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung bildet die grundlegende Schicht unserer Analyse und trägt die verbleibenden 20-30 % unserer Forschungsbemühungen bei. Diese Phase umfasst eine umfassende Überprüfung bestehender Literatur, Branchenberichte, Unternehmensunterlagen und statistischer Datenbanken, um ein solides Verständnis der historischen Entwicklung, des aktuellen Status und der prognostizierten Aussichten des Marktes aufzubauen. Wir nutzen eine breite Palette glaubwürdiger Quellen, um die Datenintegrität und -breite zu gewährleisten.
Unsere Sekundärforschung nutzt hauptsächlich:
Standard-Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook für Unternehmensprofile, finanzielle Leistung und M&A-Aktivitäten.
Dieses sorgfältige Benchmarking hilft bei der Festlegung von Marktdadefinitionen, Segmentierungen, der Identifizierung wichtiger Marktteilnehmer, dem Verständnis technologischer Fortschritte und der Analyse der makroökonomischen Faktoren, die den Koagulantienmarkt beeinflussen.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktschätzung und Prognose verwenden eine robuste Kombination aus Top-Down- und Bottom-Up-Ansätzen, ergänzt durch mehrstufige Daten-Triangulation, um Präzision und Zuverlässigkeit zu gewährleisten. Diese integrierte Methode ermöglicht eine umfassende Bewertung aus verschiedenen Blickwinkeln.
Bottom-Up-Ansatz: Diese Methode beginnt mit der Schätzung der Marktgröße auf granularer Ebene und aggregiert Datenpunkte, die sich auf Produkttypen, Formen und Anwendungen in jeder geografischen Region beziehen. Zu den wichtigsten Kennzahlen und Variablen, die für die Bottom-Up-Berechnung im Koagulantienmarkt verwendet werden, gehören:
Volumen an jährlich behandeltem Wasser/Abwasser nach Segment (kommunal, industriell usw.)
Durchschnittliche Koagulantienverbraucheraten (kg/ML oder lb/MG) nach Anwendungstyp und Wasserqualitätseigenschaften.
Anzahl der betriebenen Wasser-/Abwasseraufbereitungsanlagen, segmentiert nach Kapazität und Technologieeinführung.
Ausgaben für Wasseraufbereitungschemikalien nach großen Industriesektoren (z. B. Zellstoff & Papier, Bergbau, Lebensmittel & Getränke).
Top-Down-Ansatz: Dieser Ansatz beginnt mit breiteren Industrie- oder Wirtschaftsindikatoren und zerlegt den Markt schrittweise in spezifische Segmente. Daten aus Finanzberichten führender Koagulantienhersteller, Marktanteile und Wachstumsraten der chemischen Gesamtwirtschaft werden verwendet, um Bottom-Up-Schätzungen gegenzuprüfen.
Mehrstufige Daten-Triangulation: Dieser Prozess beinhaltet den Abgleich von Datenpunkten, die aus Primärinterviews, Sekundärquellen und unseren quantitativen Modellen stammen. Alle Diskrepanzen werden durch weitere Expertenkonsultationen oder tiefergehende Datenanalysen untersucht und abgeglichen, um sicherzustellen, dass unsere Marktschätzungen über alle Dimensionen (Produkt, Form, Anwendung und Region) hinweg robust und konsistent sind. Prognosen werden dann mithilfe einer Kombination aus historischen CAGR-Analysen, Regressionsmodellierung und qualitativen Anpassungen auf der Grundlage identifizierter Markttreiber, -beschränkungen und -chancen entwickelt.
Datengenauigkeit & Qualitätsprüfung
Die Gewährleistung des höchsten Standards an Datengenauigkeit und Zuverlässigkeit ist für unsere Forschung von größter Bedeutung. Wir garantieren eine geschätzte Datengenauigkeit von 85-90 % für unsere Marktberichte. Dieser strenge Standard wird durch mehrere strenge Qualitätskontrollmaßnahmen aufrechterhalten:
Kontinuierliche Triangulation: Alle Datenpunkte, Marktschätzungen und Prognosen werden kontinuierlich anhand mehrerer unabhängiger Quellen und Methoden (primär, sekundär und interne Modellierung) abgeglichen und validiert.
Überprüfung durch Expertenpanel: Wichtige Ergebnisse und Marktschätzungen werden von einem internen Gremium erfahrener Marktforschungsanalysten und externer Branchenexperten überprüft, um analytische Strenge und Branchenrelevanz zu gewährleisten.
Verifizierung von Datenquellen: Jeder aus Sekundärforschung gewonnene Datenpunkt wird kritisch auf Glaubwürdigkeit, Aktualität und Methodik der Quelle geprüft. Wir priorisieren offizielle Regierungsstatistiken, renommierte Branchenverbände und geprüfte Unternehmensfinanzberichte.
Regelmäßige Updates: Ein Kernprinzip unseres Unternehmens ist die Bereitstellung der aktuellsten Marktinformationen. Daher wird jeder Bericht bis zum Kaufdatum sorgfältig aktualisiert, wobei die neuesten Branchenentwicklungen, regulatorischen Änderungen und wirtschaftlichen Verschiebungen eingearbeitet werden, um die genaueste Marktlandschaft zu jedem Zeitpunkt widerzuspiegeln.
Häufig gestellte Fragen
1. Was sind die primären Wachstumstreiber für den Markt für Koagulans?
Der Markt für Koagulans, der 2025 einen Wert von 6748 Millionen US-Dollar hat, wird durch die zunehmende globale Wasserknappheit und strenge Vorschriften für die Abwassereinleitung angetrieben. Die Nachfrage wird weiter durch das Wachstum in den Anwendungen für kommunale Wasseraufbereitung, industrielle Wasseraufbereitung und Abwasseraufbereitung angekurbelt.
2. Wie wirken sich Vorschriften auf den globalen Markt für Koagulans aus?
Umweltvorschriften, insbesondere solche, die die Wasserqualität und die Einleitung industrieller Abwässer regeln, beeinflussen den Markt für Koagulans erheblich. Die Einhaltung schreibt die Verwendung wirksamer Aufbereitungslösungen vor, was Innovationen und die Einführung von Produkten in Sektoren wie der Papier- und Zellstoffverarbeitung und dem Bergbau vorantreibt.
3. Welche Region hält den größten Anteil am Markt für Koagulans und warum?
Der asiatisch-pazifische Raum wird voraussichtlich den größten Marktanteil für Koagulans halten, angetrieben durch die rasante Industrialisierung, die wachsende städtische Bevölkerung und die bedeutende Infrastrukturentwicklung in Ländern wie China und Indien. Die umfangreiche Fertigung und die Abwassererzeugung in der Region tragen erheblich zur Nachfrage bei.
4. Welche disruptiven Technologien oder Substitutionsgüter entstehen bei Koagulans-Anwendungen?
Zu den aufkommenden Trends gehören eine Verlagerung hin zu natürlichen/bio-basierten Koagulans wie Moringa-basierten und Chitosan-basierten Optionen, die nachhaltigere Alternativen bieten. Innovationen bei Hybridkoagulans und fortschrittlichen Trennverfahren stellen ebenfalls potenzielle Störungen traditioneller chemischer Behandlungen dar.
5. Gab es in der Koagulans-Industrie bemerkenswerte jüngste Entwicklungen oder M&A-Aktivitäten?
Obwohl keine spezifischen M&A-Details angegeben werden, zeichnet sich der Markt für Koagulans durch wichtige Akteure wie BASF, Kemira und Ecolab (Nalco Water) aus, die kontinuierlich innovieren. Branchenentwicklungen konzentrieren sich auf die Optimierung der Produkteffizienz, Nachhaltigkeit und anwendungsspezifischen Formulierungen, um vielfältige industrielle Anforderungen zu erfüllen.
6. Welches sind die größten Herausforderungen, die den Markt für Koagulans beeinträchtigen?
Zu den wichtigsten Herausforderungen gehören schwankende Rohstoffpreise, die die Produktionskosten für anorganische Koagulans wie Aluminiumsulfat beeinflussen. Umweltbedenken hinsichtlich chemischer Rückstände und die Notwendigkeit kostengünstigerer, nachhaltigerer Lösungen stellen ebenfalls eine Einschränkung für die Marktexpansion dar.