Der deutsche Markt für Kaltstrom (Cold Ironing) profitiert stark von der starken Ausrichtung des Landes auf Nachhaltigkeit und den ambitionierten Klimazielen der Europäischen Union. Deutschland, als eine der größten Volkswirtschaften Europas und eine bedeutende Seefahrtsnation, investiert erheblich in die Dekarbonisierung seines maritimen Sektors. Der Markt wird maßgeblich durch das „Fit for 55“-Paket der EU vorangetrieben, das eine breite Einführung von Landstromlösungen in wichtigen Häfen bis 2030 vorsieht. Dies korreliert mit Deutschlands eigener Verpflichtung zur Reduzierung von Treibhausgasemissionen und zur Verbesserung der Luftqualität in urbanen Zentren wie Hamburg und Bremerhaven, die über bedeutende maritime Umschlagsplätze verfügen.
Zu den dominanten Akteuren auf dem deutschen Markt zählen international agierende Konzerne, die auch in Deutschland stark vertreten sind oder hier eigene Tochtergesellschaften betreiben. Unternehmen wie Siemens und ABB Group sind hierbei von zentraler Bedeutung, da sie umfassende Lösungen für die Elektrifizierung und Automatisierung anbieten, die für die Installation von Landstrominfrastrukturen unerlässlich sind. GE Vernova und Schneider Electric sind ebenfalls wichtige Anbieter von Netzwerklösungen und Energiemanagementsystemen, die für die Integration erneuerbarer Energien in die Häfen entscheidend sind. Diese deutschen und international agierenden Unternehmen mit starker Präsenz in Deutschland sind führend in der Bereitstellung der kritischen Komponenten für den Markt für Hochspannungs-Landanschlüsse (High Voltage Shore Connection Market) und die damit verbundene Infrastruktur.
Der regulatorische Rahmen in Deutschland orientiert sich stark an EU-Vorschriften. Zusätzlich zu den EU-weiten Gesetzen sind nationale Standards und Prüfverfahren von Organisationen wie dem TÜV entscheidend für die Gewährleistung der Sicherheit und Konformität von elektrischen Installationen. Die DIN-Normen (Deutsches Institut für Normung) für elektrische Anlagen und die entsprechenden technischen Anschlussbedingungen der Netzbetreiber sind hierbei relevant. Die Einführung von Landstrom ist auch eng mit der Energiewende und dem Ausbau erneuerbarer Energien verbunden, was die Bedeutung von Smart-Grid-Technologien unterstreicht.
Die Vertriebskanäle für Kaltstromlösungen in Deutschland umfassen in der Regel direkte Verhandlungen zwischen den Anbietern und den Hafenbetreibern, oft im Rahmen von Ausschreibungen für große Infrastrukturprojekte. Konsortien aus Technologieanbietern, Bauunternehmen und Energieversorgern sind gängige Modelle für die Umsetzung. Das Konsumverhalten von Hafenbetreibern ist stark von wirtschaftlichen Überlegungen (Betriebskosten, Einsparungen bei Treibstoffkosten, Einhaltung von Umweltauflagen zur Vermeidung von Strafen) und der langfristigen strategischen Ausrichtung auf nachhaltige Logistik geprägt. Die Bereitschaft, in fortschrittliche, aber teure Landstrominfrastruktur zu investieren, wird durch staatliche Förderprogramme und die Gewissheit zukünftiger strengerer Umweltauflagen gestärkt.
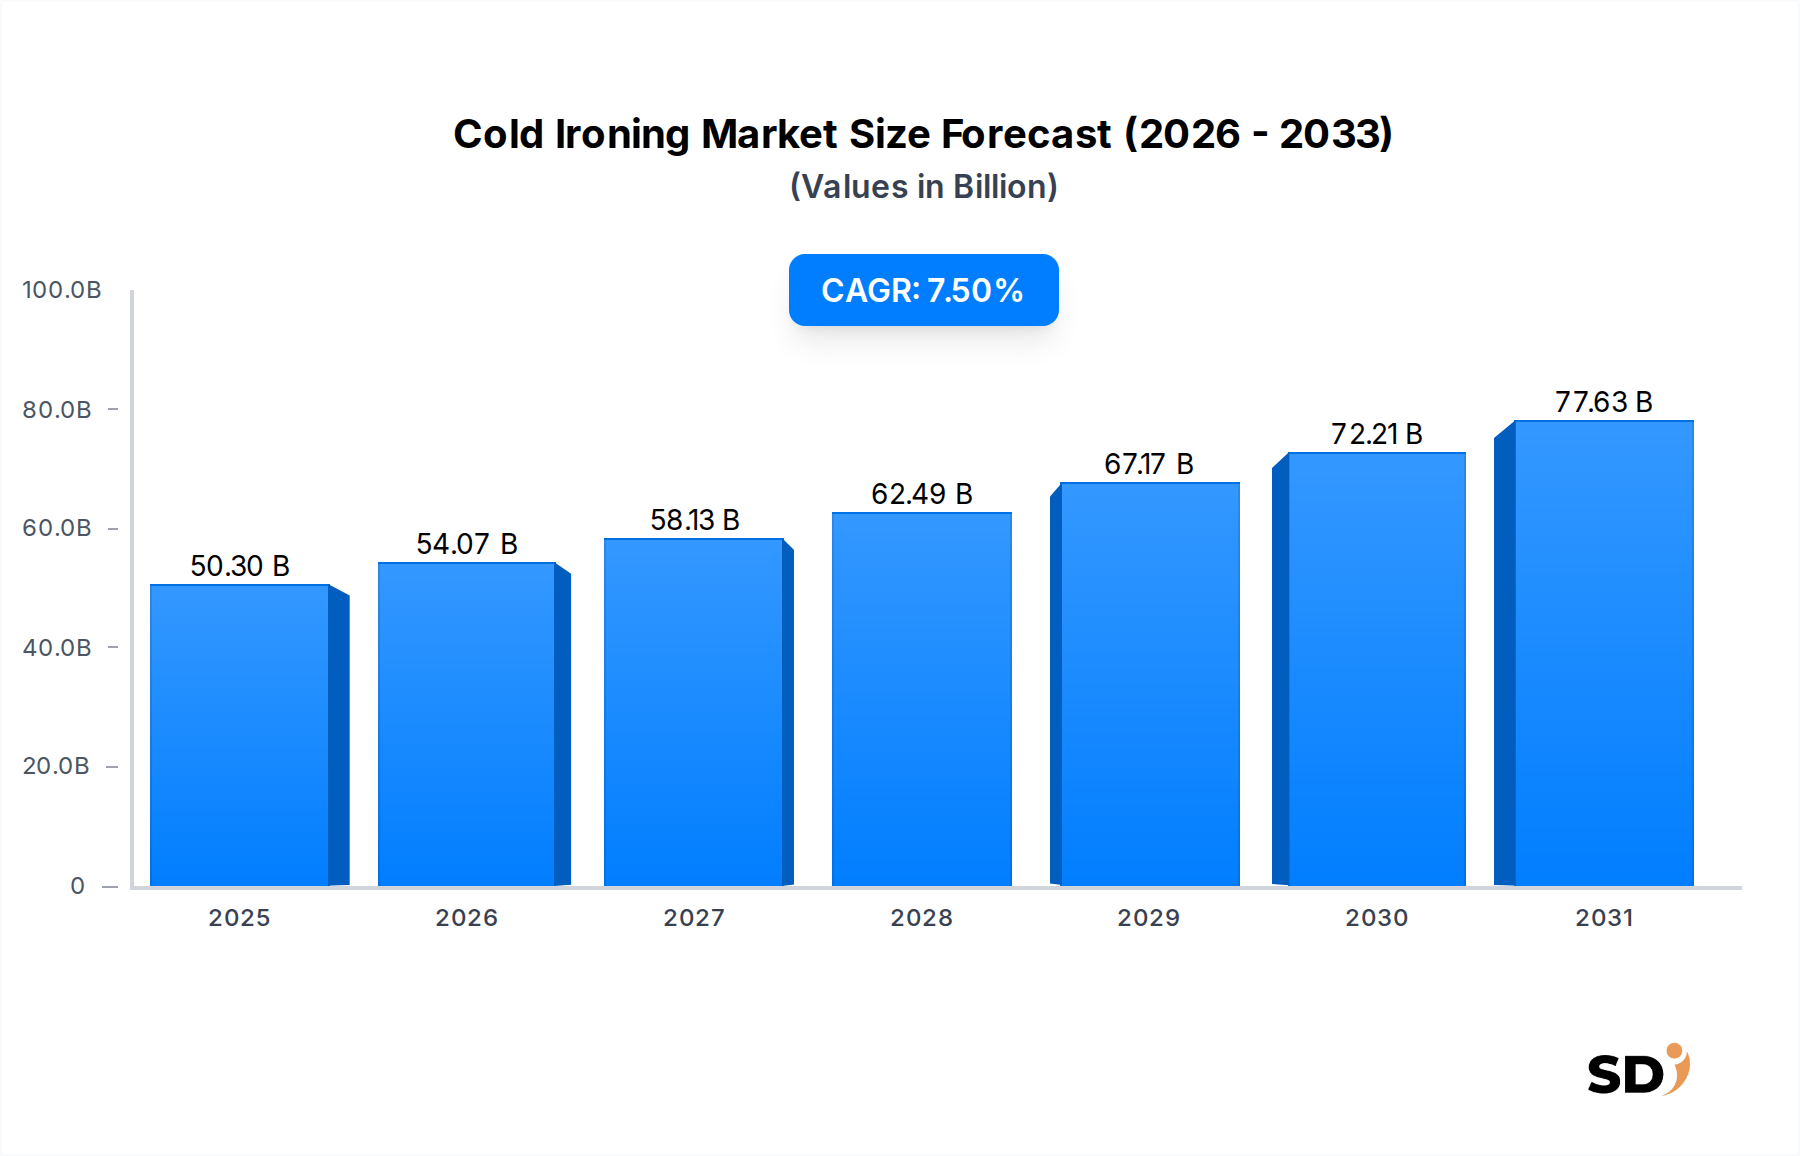
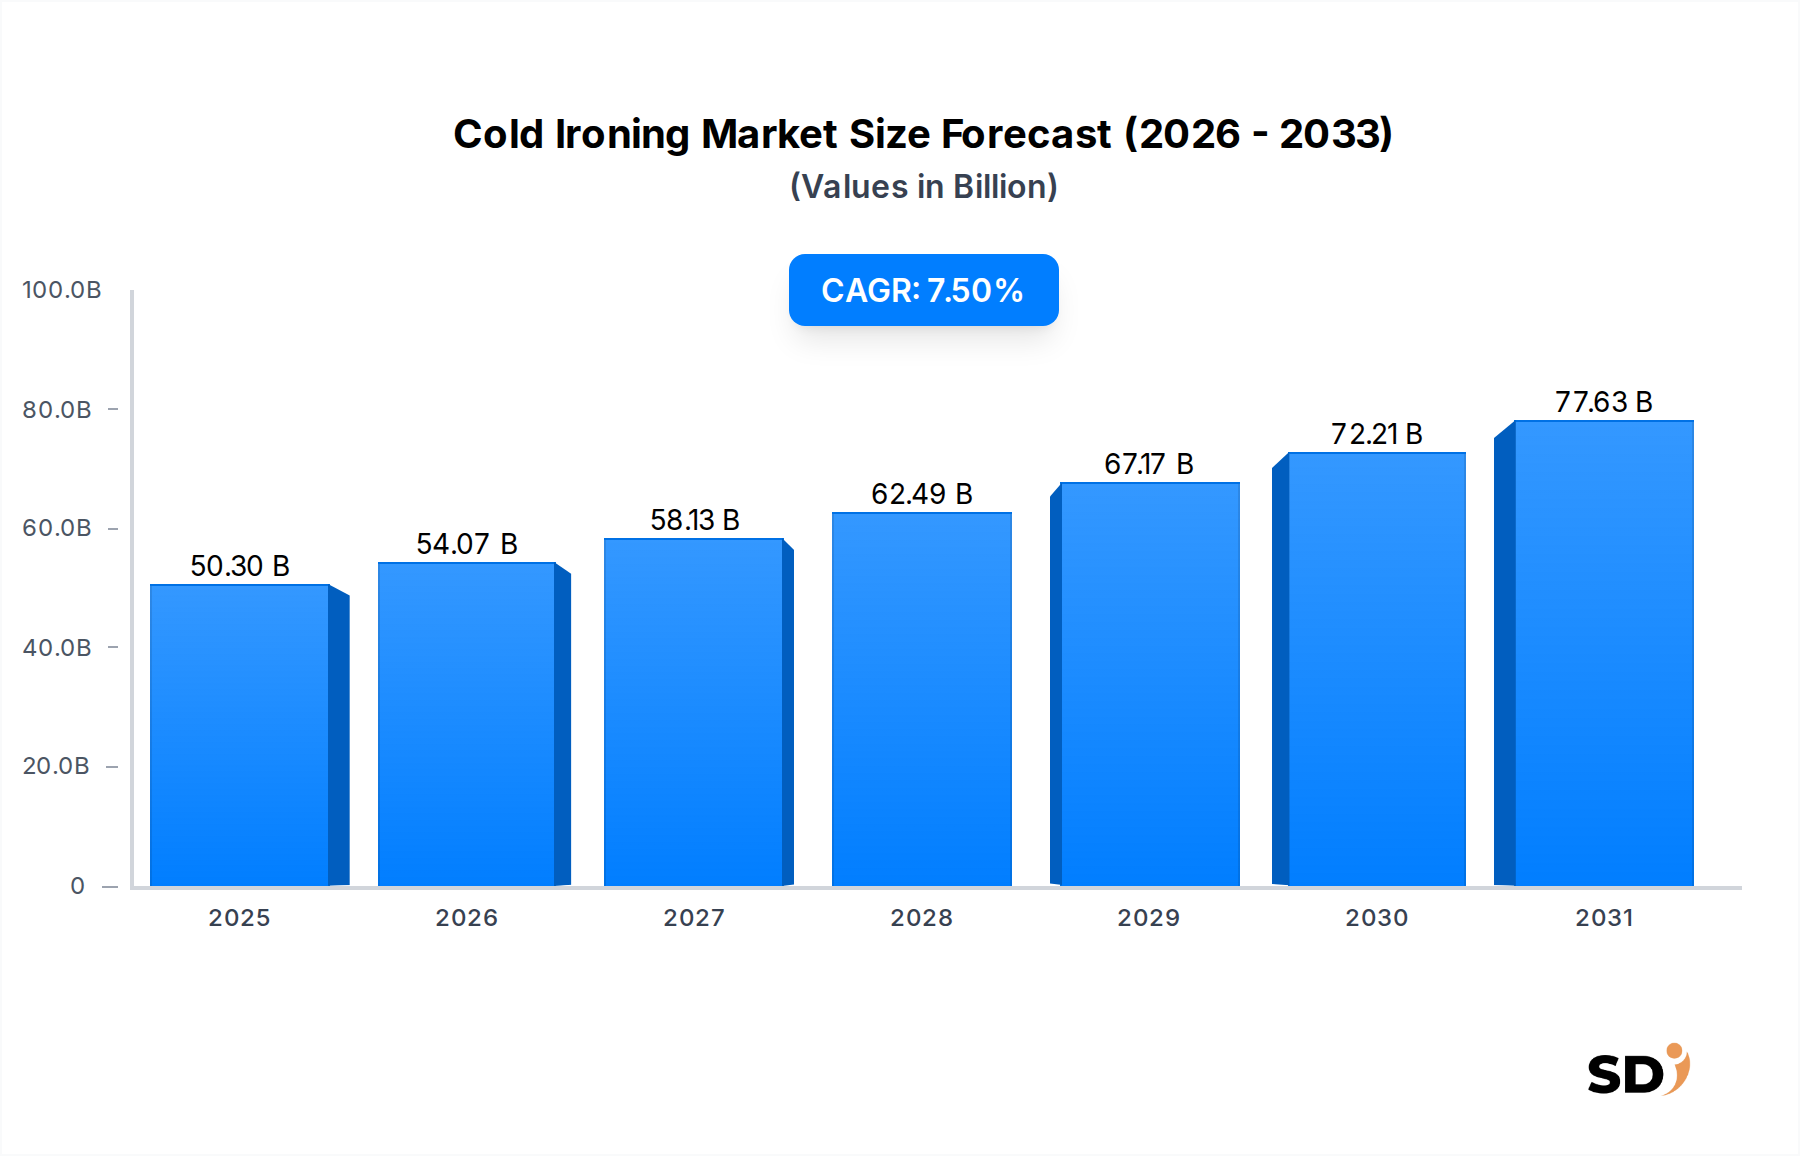
Für Deutschland wird erwartet, dass die Marktgröße für Kaltstrom im Einklang mit dem europäischen Trend wächst, wobei Schätzungen auf einen signifikanten Anteil an den globalen Investitionen in Landstrominfrastruktur hindeuten. Die genauen Zahlen für die Marktgröße werden regelmäßig in Branchenberichten aktualisiert, aber die Investitionen in Häfen wie Hamburg, die kontinuierlich modernisiert werden, signalisieren einen stetigen Aufwärtstrend. Die Kosten für eine vollständige Landstrominfrastruktur in einem großen Hafen können im Bereich von mehreren zehn bis zu über hundert Millionen Euro liegen, abhängig von der Größe des Hafens, der Anzahl der Liegeplätze und der erforderlichen Leistungskapazität. Die Einführung von Kaltstrom ist somit eine strategische Investition in die Zukunftsfähigkeit des deutschen Logistikstandorts.