Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Industrielle Automatisierung in den Biowissenschaften: 8,39 Mrd. $ bis 2025, 6,67 % CAGR
Industrielle Automatisierung in den Biowissenschaften
Industrielle Automatisierung in den Biowissenschaften: 8,39 Mrd. $ bis 2025, 6,67 % CAGR
Industrielle Automatisierung in den Biowissenschaften by Anwendung (Biotechnologie, Medizintechnik, Pharmazeutika, Sonstige), by Typen (DCS, SPS, SCADA, MES), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Mittlerer Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest von Mittlerer Osten und Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 26, 2026|Basisjahr : 2025|Seiten : 111
Schlüsselخصائص & Executive Summary: Industrielle Automatisierung im Life Sciences Markt
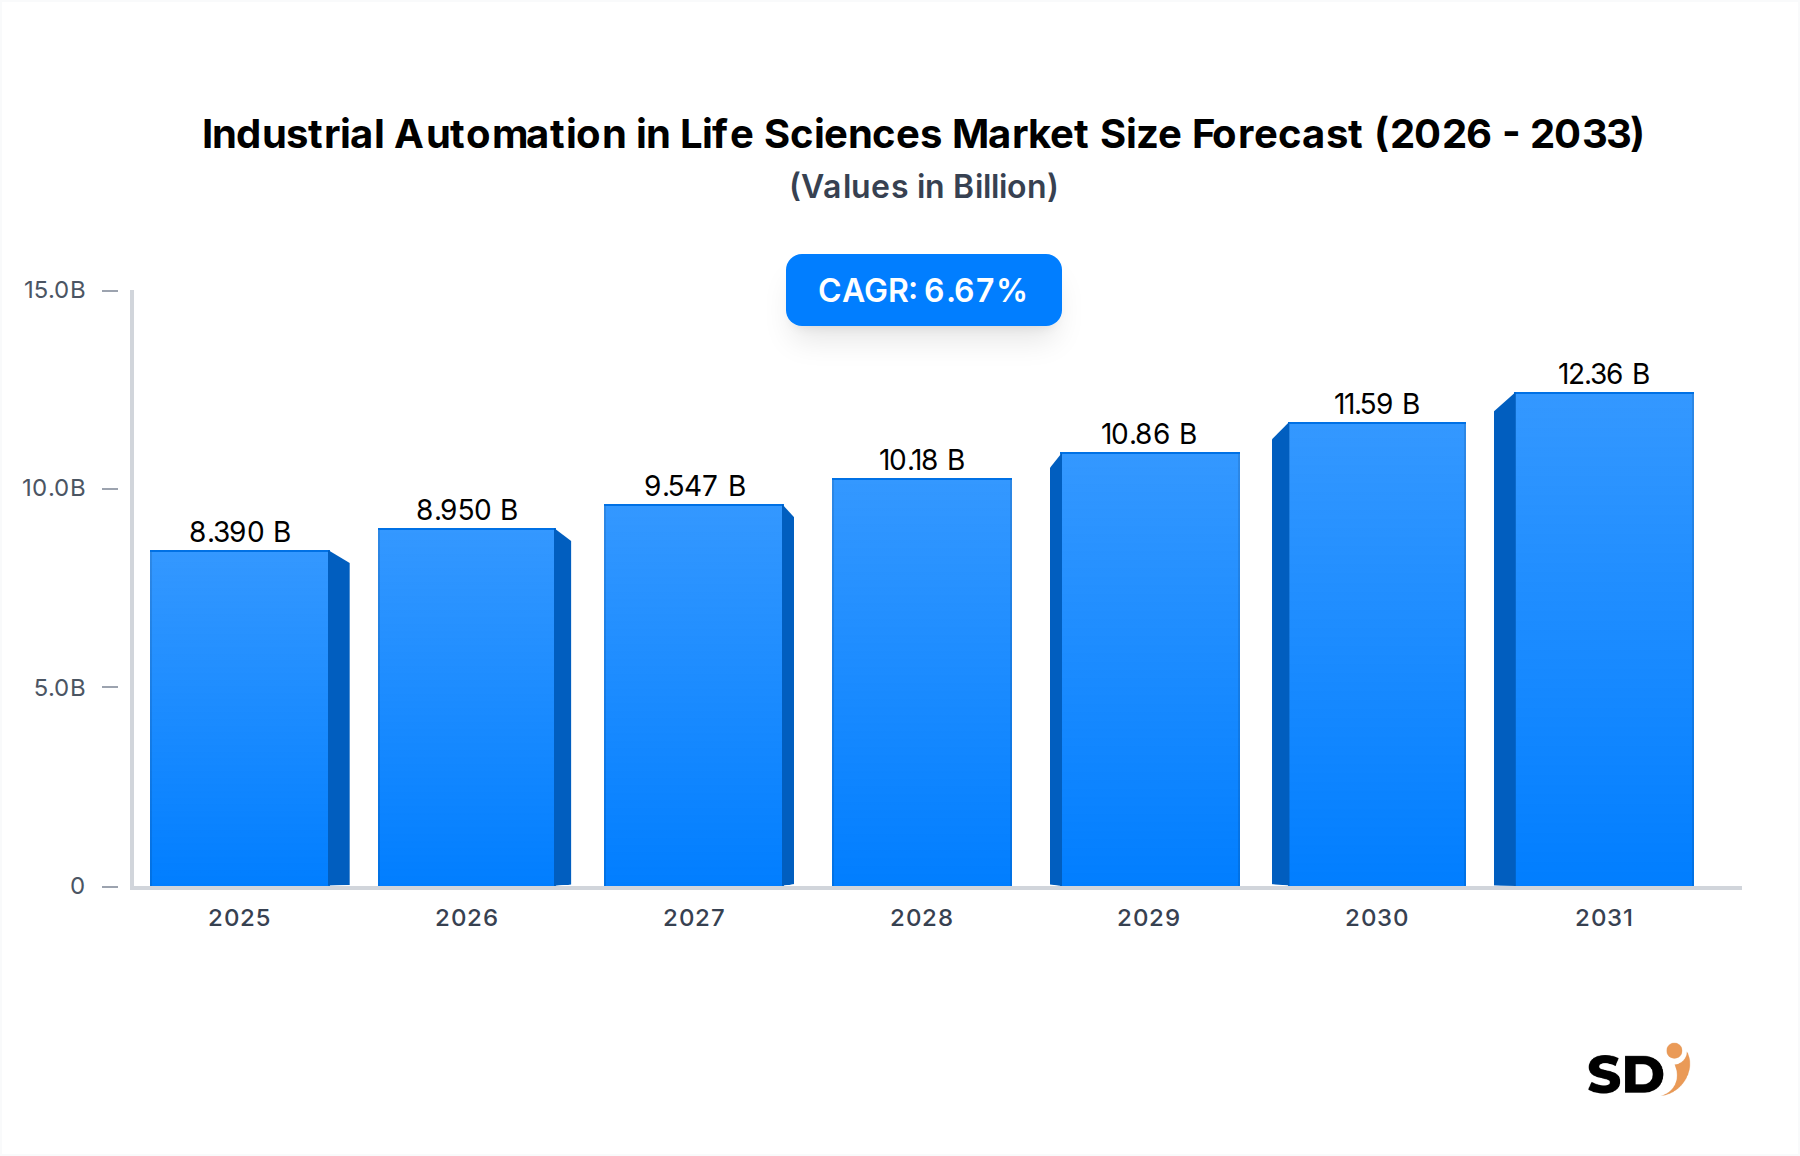
Der globale Markt für industrielle Automatisierung in den Life Sciences wird voraussichtlich ein robustes Wachstum erfahren und von geschätzten 8,39 Milliarden USD im Jahr 2025 auf 13,26 Milliarden USD bis 2032 ansteigen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,67% im Prognosezeitraum. Dieser signifikante Wachstumspfad wird hauptsächlich durch die steigende Nachfrage nach hochwertigen, hochproduktiven und kosteneffizienten Produktionsprozessen in der Pharma-, Biotechnologie- und Medizingeräteherstellung angetrieben. Die Notwendigkeit der Einhaltung von Vorschriften, insbesondere der strengen Standards für Gute Herstellungspraxis (GMP), treibt die Life-Sciences-Unternehmen zu fortschrittlichen Automatisierungslösungen, um menschliche Fehler zu minimieren, die Chargenkonsistenz zu gewährleisten und die Datenintegrität zu verbessern. Die Integration von Technologien wie Distributed Control Systems (DCS), speicherprogrammierbare Steuerungen (SPS), Supervisory Control and Data Acquisition (SCADA) und Manufacturing Execution Systems (MES) wird im Sektor zur Standardpraxis und ermöglicht eine anspruchsvolle Prozesssteuerung und Datenverwaltung.
Industrielle Automatisierung in den Biowissenschaften Marktgröße (in Billion)
15.0B
10.0B
5.0B
0
8.390 B
2025
8.950 B
2026
9.547 B
2027
10.18 B
2028
10.86 B
2029
11.59 B
2030
12.36 B
2031
Makrotreiber für diese Marktexpansion sind schnelle Fortschritte in der biopharmazeutischen Forschung und Entwicklung, die flexible und skalierbare automatisierte Plattformen für neuartige Therapien, Impfstoffe und Biologika erfordern. Darüber hinaus verlangt der globale Trend zur personalisierten Medizin und Präzisionsfertigung ein höheres Maß an Prozessagilität und Rückverfolgbarkeit, Fähigkeiten, die von fortschrittlicher Automatisierung inhärent geboten werden. Der zunehmende Druck auf die Hersteller, die Markteinführungszeit für kritische Medikamente und Geräte zu verkürzen, kombiniert mit steigenden Arbeitskosten und einem Mangel an qualifiziertem Personal, beschleunigt weiter die Einführung von Automatisierung. Nordamerika führt derzeit den Markt für industrielle Automatisierung in den Life Sciences an, was auf erhebliche F&E-Investitionen, eine robuste Pharma- und Biotechnologieindustrie und eine frühe Übernahme fortschrittlicher Fertigungstechnologien zurückzuführen ist. Die Region Asien-Pazifik wird jedoch aufgrund wachsender Produktionsstandorte, steigender Gesundheitsausgaben und unterstützender Regierungsinitiativen voraussichtlich erheblich wachsen. Das Segment des Marktes für pharmazeutische Herstellung ist insbesondere weiterhin ein wichtiger Umsatzgenerator, angetrieben durch den Bedarf an sterilen, validierten Prozessen und groß angelegter Produktionseffizienz. Hersteller suchen zunehmend nach dem Industrial IoT Market und dem Industrial Robotics Market, um ihre bestehende Automatisierungsinfrastruktur zu ergänzen und suchen nach vorausschauender Wartung, Echtzeit-Analysen und verbesserter Betriebssicherheit. Dieser strategische Wandel gestaltet die Wettbewerbslandschaft neu und zwingt Lösungsanbieter, integrierte End-to-End-Automatisierungsökosysteme anzubieten. Der übergreifende Bedarf an validierten und konformen Automatisierungslösungen wird weiterhin ein bestimmendes Merkmal dieses dynamischen und kritischen Marktes sein.
Segment-Einblick: Dominanz von Pharmazeutika im Markt für industrielle Automatisierung in den Life Sciences
Das Segment Pharmazeutika ist der umsatzstärkste Anwendungsbereich innerhalb des Marktes für industrielle Automatisierung in den Life Sciences und wird diese Position voraussichtlich im gesamten Prognosezeitraum beibehalten und schrittweise ausbauen. Diese Dominanz ergibt sich aus mehreren inhärenten Merkmalen der pharmazeutischen Produktion, darunter strenge regulatorische Anforderungen, die kritische Notwendigkeit von Produktqualität und Patientensicherheit sowie die inhärente Komplexität der Arzneimittelherstellungsprozesse. Automatisierung ist in der Pharmazie nicht nur ein Effizienzinstrument, sondern eine grundlegende Voraussetzung für die Einhaltung der Guten Herstellungspraxis (GMP), die Gewährleistung der Chargenkonsistenz und die Aufrechterhaltung der Datenintegrität über den gesamten Produktionslebenszyklus, von der Synthese des aktiven pharmazeutischen Wirkstoffs (API) bis zur Verpackung der endgültigen Darreichungsform.
Treiber der Automatisierung in der pharmazeutischen Herstellung
Die Pharmaindustrie steht unter ständigem Druck, die Arzneimittelentdeckung und -entwicklung zu beschleunigen, die Herstellungskosten zu senken und die Widerstandsfähigkeit der Lieferkette zu verbessern. Automatisierung adressiert diese Herausforderungen durch Ermöglichung höherer Durchsätze, Reduzierung von Zykluszeiten und Minimierung menschlicher Eingriffe in sterilen Umgebungen, wodurch Kontaminationsrisiken verringert werden. Die Nachfrage nach fortschrittlichen Automatisierungslösungen wie Distributed Control Systems Market und Manufacturing Execution Systems Market in pharmazeutischen Anlagen ist besonders hoch. DCS sind entscheidend für die Verwaltung komplexer, kontinuierlicher Prozesse, die häufig in der API-Produktion vorkommen, und bieten zentralisierte Steuerung und robuste Datenprotokollierungsfunktionen. MES hingegen bietet Echtzeitüberwachung, Produktionsplanung und elektronische Chargenprotokollverwaltung, wodurch papierbasierte Systeme eliminiert und nahtlose Audits ermöglicht werden.
Schlüsseltechnologien und Akteure in der pharmazeutischen Automatisierung
Innerhalb des Anwendungssegments Pharmazeutika bleibt die Einführung von speicherprogrammierbaren Steuerungen (SPS) Markt-Lösungen grundlegend für diskrete Steuerungsaufgaben, wie z. B. Tablettenpressen, Abfüllen und Verpackungslinien. Große Automatisierungsakteure wie Siemens, Rockwell Automation und ABB bieten umfassende Portfolios an, die speziell für pharmazeutische Anwendungen maßgeschneidert sind und SPS mit fortschrittlichen Human-Machine-Interfaces (HMIs) und SCADA Systems Market-Funktionen für Visualisierung und Überwachungssteuerung integrieren. Über die traditionelle Automatisierung hinaus nutzt die Industrie zunehmend spezialisierte Industrial Robotics Market für sterile Abfüll- und Endfertigungsvorgänge, aseptische Handhabung und Laborautomatisierung, wodurch Präzision verbessert und Expositionsrisiken für Personal und Produkt reduziert werden. Der strategische Wandel hin zu fortgeschrittenen therapeutischen Arzneimitteln (ATMPs) und Biologika, die oft kleinere Chargengrößen und hochsensible Prozesse beinhalten, erfordert zusätzlich flexible und modulare Automatisierungslösungen. Dieser Wandel bedeutet, dass Automatisierungsplattformen leicht neu konfiguriert und skaliert werden müssen, um Mehrproduktanlagen und personalisierte Medizinansätze zu unterstützen.
Erweiterung des Anteils und Zukunftsaussichten
Der Anteil des Segments Pharmazeutika am Markt für industrielle Automatisierung in den Life Sciences wird voraussichtlich durch laufende Kapitalinvestitionen in neue Produktionsanlagen, insbesondere in Schwellenländern, und die kontinuierliche Modernisierung bestehender Anlagen in reifen Volkswirtschaften erweitert. Darüber hinaus schreibt die zunehmende behördliche Überwachung der Datenintegrität (z. B. FDA 21 CFR Part 11) die Einführung validierter Automatisierungssysteme vor, die umfassende Audit-Trails und sicheres Datenmanagement bieten. Dieser regulatorische Anreiz ist ein bedeutender, nicht verhandelbarer Treiber für fortlaufende Automatisierungsinvestitionen. Die wachsende Komplexität neuer Arzneimittelmodalitäten, gepaart mit dem Streben nach schnellerer Markteinführung und Kostenoptimierung, stellt sicher, dass der Pharmaceutical Manufacturing Market an der Spitze der Automatisierungseinführung bleiben wird und stets anspruchsvollere, integriertere und datengesteuerte Lösungen verlangt. Die Konvergenz dieser Faktoren sichert seine anhaltende Dominanz und sein Wachstum innerhalb der breiteren industriellen Automatisierungslandschaft für Life Sciences.
Primäre Markttreiber & Wachstumsbremsen im Markt für industrielle Automatisierung in den Life Sciences
Der Markt für industrielle Automatisierung in den Life Sciences wird von einer Konvergenz starker Nachfragekatalysatoren angetrieben und gleichzeitig durch spezifische operative Engpässe gebremst. Ein primärer Treiber ist die steigende Nachfrage nach fortschrittlichen Therapien und Biologika, die hochpräzise, sterile und oft kleinvolumige Produktionskapazitäten erfordern. Diese komplexen Prozesse sind manuell praktisch nicht skalierbar, was zu erheblichen Investitionen in automatisierte Bioreaktoren, aseptische Abfülllinien und Qualitätskontrollsysteme führt. Dieser Trend treibt direkt die Nachfrage nach hochentwickelten Manufacturing Execution Systems Market zur Verwaltung komplexer Rezepturen, zur Materialverfolgung und zur Gewährleistung der Chargenintegrität. Die globale Pipeline an Pharmazeutika, die voller neuartiger Zell- und Gentherapien steckt, erfordert von Natur aus flexible und modulare Automatisierungslösungen.
Ein weiterer kritischer Treiber ist der unaufhaltsame regulatorische Druck auf Konformität und Datenintegrität. Behörden wie die FDA und die EMA schreiben strenge Richtlinien für die Gute Herstellungspraxis (GMP) vor, die am besten durch validierte Automatisierungssysteme erfüllt werden, die menschliche Fehler minimieren, Prozesskonsistenz gewährleisten und robuste elektronische Chargenprotokolle und Audit-Trails liefern. Diese regulatorische Notwendigkeit bedeutet, dass Automatisierung nicht nur eine Option, sondern eine Notwendigkeit für die Betriebslizenz und den Marktzugang ist. Der Fokus auf die Reduzierung von Rückrufen und die Gewährleistung der Patientensicherheit beschleunigt weiter die Einführung fortschrittlicher Steuerungssysteme und automatisierter Inspektionstechnologien, was zum Wachstum des Industrial Sensors Market beiträgt.
Umgekehrt sieht sich der Markt erheblichen Einschränkungen gegenüber. Eine Hauptherausforderung sind die hohen anfänglichen Kapitalinvestitionen und die Gesamtkosten des Besitzes (TCO) bei der Implementierung fortschrittlicher Automatisierungssysteme. Kleine bis mittelständische Unternehmen (KMU) in den Life Sciences, die die Vorteile erkennen, haben jedoch oft Schwierigkeiten mit den erheblichen Vorabkosten für Technologien wie integrierte DCS oder ausgeklügelte Robotersysteme. Diese finanzielle Hürde kann die Adoptionsraten verlangsamen, insbesondere in Regionen mit weniger robusten Finanzierungsökosystemen.
Darüber hinaus stellt der Mangel an qualifiziertem Personal, das in der Lage ist, komplexe Automatisierungssysteme zu implementieren, zu bedienen und zu warten, eine erhebliche Einschränkung dar. Die Konvergenz von IT und Betriebstechnologie (OT) in intelligenten Fabriken erfordert eine neue Generation von Ingenieuren und Technikern mit interdisziplinärem Fachwissen. Die Knappheit solcher Talente kann zu Projektverzögerungen, ineffizienter Systemnutzung und erhöhten Betriebskosten führen und das potenzielle Wachstum des Manufacturing Automation Market dämpfen. Die Integration von Altsystemen mit neuen, fortschrittlichen Automatisierungsplattformen birgt ebenfalls erhebliche technische und finanzielle Herausforderungen, die oft zu langwierigen Validierungsprozessen und betrieblichen Störungen führen und somit schnelle Modernisierungsbemühungen in der gesamten Branche einschränken.
Wettbewerbsökosystem & Wichtige Anbieterprofile: Markt für industrielle Automatisierung in den Life Sciences
Der Markt für industrielle Automatisierung in den Life Sciences ist durch intensiven Wettbewerb zwischen globalen, diversifizierten Industriekonglomeraten und spezialisierten Automatisierungsanbietern gekennzeichnet. Wichtige Akteure innovieren kontinuierlich, um integrierte Hard- und Softwaresysteme anzubieten, die auf den anspruchsvollen Life-Sciences-Sektor zugeschnitten sind.
ABB: Ein führendes Technologieunternehmen in den Bereichen Elektroprodukte, Robotik und Antriebstechnik, industrielle Automatisierung und Stromnetze. ABB bietet eine umfassende Palette von Automatisierungslösungen, darunter Robotik, SPS, DCS und fortschrittliche Digitalisierungsplattformen, die für die intelligente Fertigung in den Life Sciences entscheidend sind und sich auf die Steigerung von Produktivität und Konformität konzentrieren.
Emerson Electric: Bekannt für seine Prozessautomatisierungslösungen, bietet Emerson eine breite Palette von Technologien, darunter Steuerungssysteme (DCS, SPS), Messtechnik und Software, die speziell auf komplexe Batch-Prozesse und kontinuierliche Fertigung in der Pharma- und Biotechindustrie zugeschnitten sind und Zuverlässigkeit und regulatorische Einhaltung betonen.
Rockwell Automation: Ein führender globaler Anbieter von industrieller Automatisierung und digitalen Transformationen. Rockwell Automation liefert integrierte Steuerungssysteme, intelligente Motorsteuerungen und Informationslösungen mit starkem Fokus auf Manufacturing Execution Systems (MES) und Konnektivität auf Unternehmensebene für Life-Sciences-Unternehmen, die operative Exzellenz und Datenintegrität anstreben.
Siemens: Ein globales Schwergewicht in den Bereichen Digitalisierung, Automatisierung und Elektrifizierung. Siemens bietet ein umfassendes Portfolio an Automatisierungsprodukten, von SPS und Industrie-PCs bis hin zu SCADA und MES, sowie umfassende Software-Suiten für Prozesssimulation und Datenmanagement, die End-to-End-Automatisierungsstrategien für Pharma- und Medizingerätehersteller ermöglichen.
Beckhoff: Spezialisiert auf PC-basierte Steuerungstechnik und bietet leistungsstarke Automatisierungssysteme, die SPS-, Motion-Control- und Robotikfunktionen auf einer einzigen Plattform integrieren. Beckhoffs modulare und skalierbare Lösungen werden zunehmend in den Life Sciences für flexible und hochpräzise Maschinen eingesetzt.
Bosch Rexroth: Ein Spezialist für Antriebs- und Steuerungstechnik, der kundenspezifische Lösungen für die Fabrikautomatisierung liefert, einschließlich Linearbewegungstechnik, Montagetechnik und Hydrauliksystemen. Ihre Angebote unterstützen Präzision und Effizienz bei verschiedenen Fertigungsprozessen in den Life Sciences.
GE: Durch seine verschiedenen Geschäftsbereiche bietet GE relevante Lösungen für die Life-Sciences-Automatisierung, insbesondere in Bereichen wie Bioprozessanlagen und digitale Industrieflotten, wobei Daten und Analysen zur Optimierung von Fertigungsabläufen und Anlagenleistung genutzt werden.
Honeywell International: Bietet eine breite Palette von industriellen Automatisierungs- und Steuerungslösungen, darunter Prozessleitsysteme (DCS), Feldinstrumentierung und fortschrittliche Software für operative Intelligenz. Honeywell konzentriert sich auf die Verbesserung von Effizienz, Sicherheit und Zuverlässigkeit kritischer Life-Sciences-Betriebe.
IDEC: Ein globaler Hersteller von Produkten für industrielle Steuerungs- und Automatisierungstechnik, einschließlich SPS, HMIs und Sicherheitskomponenten. IDEC liefert robuste und zuverlässige Lösungen für Maschinensteuerung und Mensch-Maschinen-Interaktion in der Pharma- und Medizingeräteproduktion.
Hitachi: Ein diversifiziertes globales Konglomerat, Hitachi bietet industrielle Automatisierungslösungen, die seine Expertise in IT, Betriebstechnologie und Steuerungssystemen nutzen, einschließlich fortschrittlicher Analytik- und IoT-Plattformen zur Optimierung von Fertigungsprozessen im Life-Sciences-Sektor.
Omron: Ein führendes Unternehmen im Bereich industrielle Automatisierung, Omron bietet ein umfassendes Spektrum an Steuerkomponenten, Sensorik- und Sicherheitsausrüstungen sowie Robotik. Ihre integrierten Automatisierungsplattformen sind entscheidend für Präzision und Qualitätskontrolle in der Medizingeräte- und Pharmaproduktion.
Yokogawa Electric: Spezialisiert auf industrielle Automatisierung und Steuerung, Test und Messung sowie Luftfahrt. Yokogawas VigilantPlant-Lösungen, einschließlich DCS, SCADA und Prozessanalysentechnik (PAT), werden in den Life Sciences häufig für stabilen Betrieb, regulatorische Konformität und Effizienz eingesetzt.
Strategische Meilensteine & Aktuelle Entwicklungen im Markt für industrielle Automatisierung in den Life Sciences
Der Markt für industrielle Automatisierung in den Life Sciences wird kontinuierlich durch strategische Allianzen, Produktinnovationen und Kapazitätserweiterungen geprägt, die darauf abzielen, den sich entwickelnden Branchenbedürfnissen gerecht zu werden.
Q4 2024: Siemens kündigte die Erweiterung seines Xcelerator-Portfolios um neue Funktionen an, die speziell für die pharmazeutische Herstellung entwickelt wurden. Diese integrieren fortschrittliche Simulations- und Digital-Twin-Technologien zur Optimierung der Prozessentwicklung und Beschleunigung der Validierungszeitpläne. Dies stärkt ihr Angebot im Manufacturing Automation Market.
Q3 2024: Rockwell Automation schloss die Übernahme eines spezialisierten Softwareunternehmens ab, das sich auf künstliche Intelligenz (KI) und maschinelles Lernen (ML) zur Prozessoptimierung in der Biotechnologie konzentriert. Dieser Schritt zielt darauf ab, die vorausschauende Wartung und die Echtzeit-Prozesssteuerung in komplexen Bioprocessumgebungen zu verbessern.
Q2 2024: ABB führte eine neue Generation kollaborativer Roboter (Cobots) ein, die mit verbesserten sterilen Merkmalen und präziser Bewegungssteuerung für aseptische Abfüll- und Verpackungsanwendungen im Medical Device Manufacturing Market und in der Pharmabranche entwickelt wurden und eine engere Mensch-Roboter-Kollaboration in Reinräumen ermöglichen.
Q1 2024: Emerson Electric ging eine Partnerschaft mit einem führenden Auftragsentwicklungs- und Fertigungsunternehmen (CDMO) ein, um seine DeltaV Distributed Control Systems Market über mehrere neue Biomanufacturing-Standorte hinweg einzusetzen, wobei skalierbare und flexible Automatisierungsarchitekturen für die Produktion neuartiger Medikamente hervorgehoben werden.
Q4 2023: Beckhoff Automation stellte eine neue Reihe von TwinCAT-Softwaremodulen für die GxP-konforme Maschinensteuerung vor, die speziell auf die erhöhten Anforderungen an Datenintegrität und Validierung für Pharma- und Medizingeräteproduktionslinien zugeschnitten sind und die wachsende Nachfrage nach PC-basierter Steuerung unterstützen.
Q3 2023: Omron erweiterte sein Portfolio an Sichtprüfsystemen um KI-gestützte Funktionen zur Erkennung mikroskopischer Defekte in Durchstechflaschen und Spritzen und adressierte damit kritische Qualitätskontrollherausforderungen bei der Herstellung von Injektionsarzneimitteln in großen Mengen. Dies trägt zur Präzision im Pharmaceutical Manufacturing Market bei.
Q2 2023: Honeywell International stellte eine neue Cybersicherheitslösung speziell für industrielle Steuerungssysteme in den Life Sciences vor, die darauf abzielt, empfindliches geistiges Eigentum und Betriebsdaten vor zunehmenden Cyberbedrohungen in hochgradig vernetzten automatisierten Anlagen zu schützen.
Regionale Marktanalyse & Wachstumskorridore für den Markt für industrielle Automatisierung in den Life Sciences
Der Markt für industrielle Automatisierung in den Life Sciences weist aufgrund unterschiedlicher industrieller Reifegrade, Gesundheitsinvestitionen und regulatorischer Rahmenbedingungen vielfältige Wachstumsmuster in wichtigen globalen Regionen auf.
Nordamerika: Der etablierte Marktführer
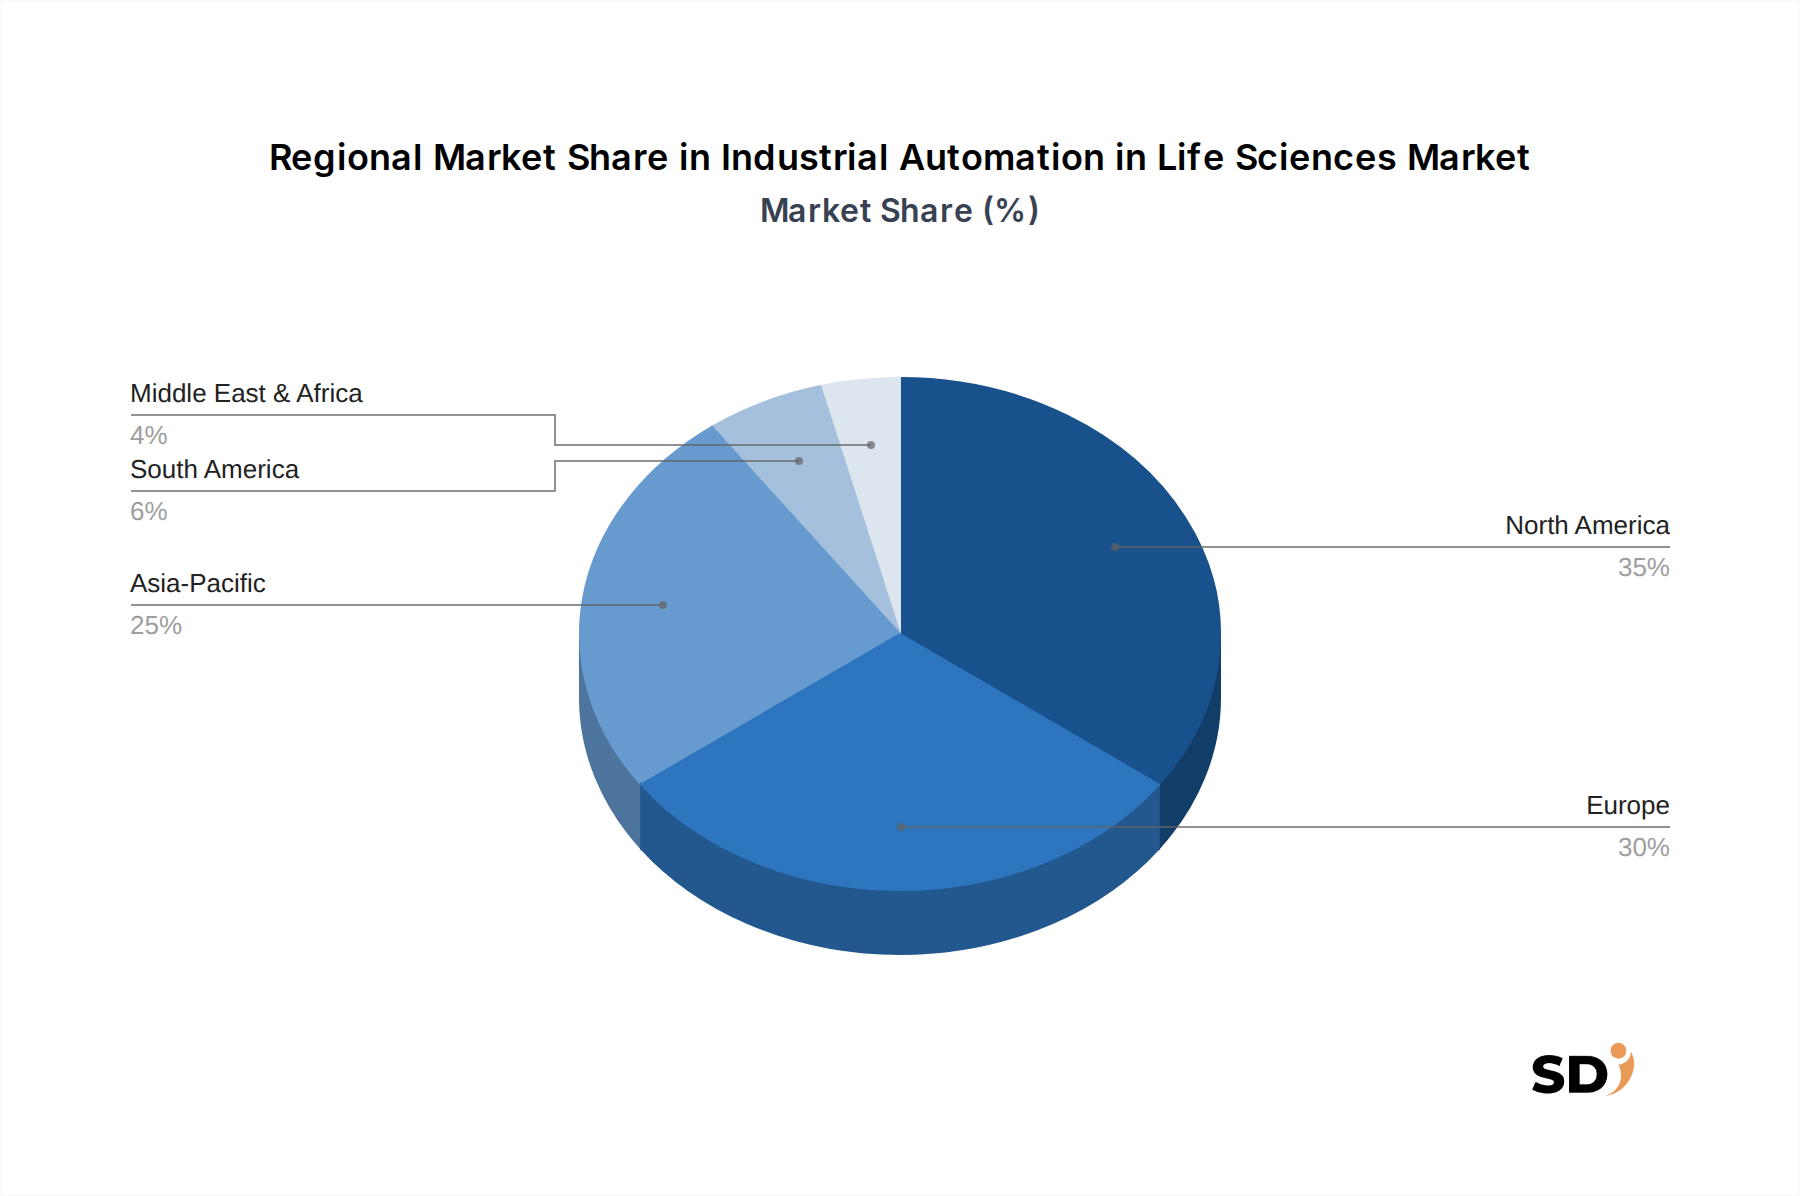
Nordamerika hält den größten Anteil am Markt für industrielle Automatisierung in den Life Sciences, hauptsächlich aufgrund der Präsenz einer robusten Pharma- und Biotechnologieindustrie, erheblicher F&E-Ausgaben und der frühen Einführung fortschrittlicher Fertigungstechnologien. Insbesondere die Vereinigten Staaten treiben diese Dominanz mit ihrer großen installierten Basis von Produktionsanlagen, hohen Gesundheitsausgaben und einem strengen regulatorischen Umfeld (FDA) voran, das qualitativ hochwertige, automatisierte Prozesse vorschreibt. Die regionale CAGR wird voraussichtlich leicht unter dem globalen Durchschnitt liegen, was einen ausgereifteren Markt widerspiegelt. Dennoch wird die kontinuierliche Modernisierung und Erweiterung der biopharmazeutischen Produktion ein stetiges Wachstum aufrechterhalten. Die Nachfrage ist besonders stark nach speicherprogrammierbaren Steuerungen (SPS) Markt und SCADA Systems Market bei Anlagen-Upgrades und neuen Kapazitätsaufbauten, zusammen mit zunehmenden Investitionen in den Industrial IoT Market für vorausschauende Wartung und operative Intelligenz.
Europa: Regulierungsgetriebene Modernisierung
Europa stellt einen bedeutenden und wachsenden Markt dar, der durch einen starken Fokus auf die Einhaltung von Vorschriften (EMA) und einen proaktiven Ansatz bei der Industrie 4.0-Einführung angetrieben wird. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind führend in der Pharma- und Medizintechnikinnovation und investieren kontinuierlich in fortschrittliche Automatisierung zur Steigerung von Effizienz und Produktqualität. Die CAGR der Region wird voraussichtlich wettbewerbsfähig sein, angetrieben durch die Modernisierung veralteter Infrastrukturen und die Einrichtung neuer, digital integrierter intelligenter Fabriken. Die Betonung nachhaltiger und effizienter Produktionsprozesse fördert weiter die Einführung energieeffizienter Automatisierungslösungen und spezialisierter Industrial Robotics Market für komplexe Handhabungsaufgaben.
Asien-Pazifik: Der am schnellsten wachsende Korridor
Die Region Asien-Pazifik wird voraussichtlich der am schnellsten wachsende Korridor im Markt für industrielle Automatisierung in den Life Sciences sein. Diese schnelle Expansion ist auf mehrere Faktoren zurückzuführen: eine aufstrebende Pharmaproduktionsbasis, steigende Gesundheitsausgaben, eine wachsende ältere Bevölkerung und unterstützende Regierungsinitiativen zur Förderung lokaler Produktion und technologischer Einführung. Länder wie China, Indien und Japan investieren stark in neue Produktionsanlagen und modernisieren bestehende, um sowohl die heimische als auch die internationale Nachfrage zu bedienen. Obwohl die Region von einer niedrigeren Basis ausgeht, wird erwartet, dass sie eine signifikant höhere CAGR als der globale Durchschnitt aufweisen wird. Wichtige Treiber sind die massive Expansion des Pharmaceutical Manufacturing Market und des Medical Device Manufacturing Market, wo Automatisierung für die Skalierung der Produktion bei gleichzeitiger Qualitätssicherung unerlässlich ist.
Naher Osten & Afrika (MEA) und Lateinamerika (LAMEA): Anfänglich, aber aufstrebend
Die Regionen MEA und LAMEA stellen derzeit zwar kleinere Anteile dar, sind aber aufstrebende Märkte mit erheblichem langfristigem Potenzial. Das Wachstum wird hauptsächlich durch den zunehmenden Zugang zur Gesundheitsversorgung, Investitionen in lokale pharmazeutische Produktionskapazitäten zur Reduzierung der Importabhängigkeit und Bemühungen zur Modernisierung der industriellen Infrastruktur angetrieben. Obwohl die Automatisierungseinführung im Vergleich zu Nordamerika und Europa noch in einem frühen Stadium ist, gibt es eine steigende Nachfrage nach grundlegenden Automatisierungstechnologien, einschließlich einfacher Distributed Control Systems Market und robuster Industrial Sensors Market. Herausforderungen wie begrenzte Kapitalverfügbarkeit, ein aufstrebender qualifizierter Arbeitskräftemarkt und politische Instabilität in einigen Gebieten können jedoch ein schnelleres Wachstum einschränken. Strategische Partnerschaften und Technologietransfers von globalen Akteuren sind für diese Regionen unerlässlich, um ihre Automatisierungsreise zu beschleunigen.
Technologische Innovation & F&E-Trajektorie im Markt für industrielle Automatisierung in den Life Sciences
Der Markt für industrielle Automatisierung in den Life Sciences steht an der Schwelle zu einer bedeutenden technologischen Transformation, angetrieben durch Fortschritte, die größere Präzision, Flexibilität und Datenintelligenz versprechen. Zwei der disruptivsten aufkommenden Technologien sind fortschrittliche Robotik & kollaborative Roboter (Cobots) sowie die allgegenwärtige Integration von künstlicher Intelligenz (KI) und maschinellem Lernen (ML).
Fortschrittliche Robotik und kollaborative Roboter (Cobots)
Traditionelle Industrieroboter sind seit langem ein fester Bestandteil bei Aufgaben mit hohem Volumen und hoher Wiederholung. Die F&E-Trajektorie konzentriert sich nun fest auf die Entwicklung fortschrittlicher Robotik mit verbesserter Geschicklichkeit, Sichtsystemen und der Fähigkeit, in hochgradig aseptischen Umgebungen zu arbeiten. Kollaborative Roboter, oder Cobots, sind besonders disruptiv. Entwickelt, um sicher neben menschlichen Bedienern ohne Käfige zu arbeiten, sind Cobots ideal für kleinere Chargengrößen, personalisierte Medizin und empfindliche Handhabungsaufgaben in Reinräumen und Labors. Ihre einfache Programmierung und Flexibilität ermöglichen schnelle Umrüstungen, was für Mehrproduktanlagen entscheidend ist. Patenntrends deuten auf einen Anstieg der Innovationen im Zusammenhang mit sterilen Roboterendeffektoren, Sicherheitsprotokollen für die Mensch-Roboter-Interaktion und KI-gesteuerter Pfadplanung für komplexe Pick-and-Place-Vorgänge hin. Die F&E-Investitionen sind hoch, insbesondere von Unternehmen wie ABB und Omron, die darauf abzielen, die Nutzlastkapazität, Geschwindigkeit und Präzision im Industrial Robotics Market zu verbessern. Diese Technologie bedroht traditionelle manuelle Arbeitsmodelle, indem sie überlegene Konsistenz und Durchsatz bietet, während sie gleichzeitig etablierte Automatisierungsanbieter stärkt, die diese fortschrittlichen Systeme integrieren können.
Integration von künstlicher Intelligenz (KI) und maschinellem Lernen (ML)
Die Integration von KI und ML revolutioniert die Nutzung von Daten entlang der Wertschöpfungskette der Life Sciences, von der F&E bis zur Herstellung und Qualitätskontrolle. In der industriellen Automatisierung verbessern KI/ML-Algorithmen die vorausschauende Wartung, indem sie Sensordaten analysieren, um Geräteausfälle vorherzusagen, wodurch Ausfallzeiten minimiert und die Anlagennutzung optimiert werden. Dies ist besonders wertvoll im Industrial IoT Market, wo riesige Datenmengen generiert werden. Darüber hinaus wird KI zur fortschrittlichen Prozessoptimierung eingesetzt, was Echtzeit-Anpassungen von Steuerparametern in komplexen Bioreaktoren oder Fermentationsprozessen ermöglicht, was zu höheren Ausbeuten und geringerer Abfallproduktion führt. In der Qualitätskontrolle können maschinelle Sichtsysteme, die auf Deep Learning basieren, subtile Defekte in Produkten oder Verpackungen mit beispielloser Genauigkeit erkennen und menschliche Fähigkeiten übertreffen. Die F&E konzentriert sich stark auf die Entwicklung erklärbarer KI-Modelle, um die regulatorischen Validierungsanforderungen zu erfüllen. Frühe Anwender erzielen signifikante operative Effizienzen, was die Geschäftsmodelle von Automatisierungsunternehmen stärkt, die hochentwickelte KI-gesteuerte Analyseplattformen anbieten können. Diese Technologie stellt jedoch eine Herausforderung für traditionelle regelbasierte Automatisierungssysteme dar, indem sie adaptive Intelligenz einführt und die Entscheidungsfindung am Fließband grundlegend verändert.
Kundensegmentierung & Kaufverhalten im Markt für industrielle Automatisierung in den Life Sciences
Das Verständnis der Kundensegmentierung und des sich entwickelnden Kaufverhaltens ist entscheidend für die strategische Positionierung im Markt für industrielle Automatisierung in den Life Sciences. Die primären Kundensegmente umfassen Pharmaunternehmen, Biotechnologiefirmen und Medizingerätehersteller, die jeweils unterschiedliche Prioritäten und Beschaffungsdynamiken aufweisen.
Pharmaunternehmen
Pharmaunternehmen, von großen multinationalen Konzernen bis hin zu spezialisierten Auftragsfertigungsorganisationen (CMOs), priorisieren die Einhaltung von Vorschriften (GMP, FDA 21 CFR Part 11), Produktqualität und operative Effizienz. Ihre Entscheidungsfindung wird stark von der Erfolgsbilanz des Anbieters, den Systemvalidierungsfähigkeiten und der Fähigkeit, umfassende Dokumentation und Unterstützung für Audits bereitzustellen, beeinflusst. Die Preiselastizität ist tendenziell geringer für die Kernprozessautomatisierung (z. B. Distributed Control Systems Market, Manufacturing Execution Systems Market), wo die Kosten bei Nichteinhaltung astronomisch sind. Beschaffungskanäle beinhalten in der Regel langfristige strategische Partnerschaften mit etablierten Automatisierungsanbietern, oft über Rahmenverträge, und direkte Vertriebsabschlüsse, die umfangreiche technische Bewertungen und Validierungsunterstützung umfassen. Es gibt eine wachsende Verlagerung hin zur Suche nach integrierten, unternehmensweiten Lösungen anstelle von einzelnen, isolierten Lösungen.
Biotechnologiefirmen
Biotechnologiefirmen, insbesondere solche, die sich auf neuartige Biologika und Zell- und Gentherapien konzentrieren, legen Wert auf Flexibilität, Skalierbarkeit und schnelle Markteinführung. Ihre Prozesse sind in der frühen Entwicklungsphase oft im Fluss, was modulare und rekonfigurierbare Automatisierungssysteme erfordert. Obwohl die Konformität von entscheidender Bedeutung ist, liegt der Fokus zunächst auf schnellem Prototyping und Scale-up. Die Entscheidungsfindung wird durch die Fähigkeit des Systems, sich an neue Prozesse anzupassen, die Chargenvariabilität zu minimieren und sich mit Laborinformationsmanagementsystemen (LIMS) zu integrieren, bestimmt. Die Preiselastizität kann variieren; frühe Biotechnologieunternehmen sind möglicherweise preissensibler, während etablierte Akteure in hochmoderne, spezialisierte Automatisierung investieren. Die Beschaffung umfasst häufig spezialisierte Integratoren und Anbieter, die maßgeschneiderte Lösungen für die Bioprozessierung anbieten, mit einer starken Präferenz für Plattformen, die schnelle Rezepturänderungen und Datenakquisitionen für die Prozessanalysentechnik (PAT) ermöglichen. Der wachsende Biotechnology Market ist hier ein wichtiger Treiber.
Medizingerätehersteller
Medizingerätehersteller, von der Diagnostik bis zu Implantaten, priorisieren Präzision, Miniaturisierungsfähigkeit, Kosteneffizienz und die Einhaltung von Medizinproduktevorschriften (z. B. ISO 13485, FDA Quality System Regulation). Automatisierung ist entscheidend für die Massenmontage, Qualitätsinspektion und sterile Verpackung. Ihr Kaufverhalten zeichnet sich durch einen starken Fokus auf Automatisierungslösungen aus, die eine fehlerfreie Produktion, die Rückverfolgbarkeit von Komponenten und eine robuste Qualitätskontrolle gewährleisten. Der Medical Device Manufacturing Market erfordert Präzision in jedem Aspekt. Die Preiselastizität ist moderat und gleicht anfängliche Investitionen mit langfristigen operativen Einsparungen und der Reduzierung regulatorischer Risiken ab. Die Beschaffung umfasst häufig eine Mischung aus Direktkäufen von Automatisierungskomponentenlieferanten (z. B. Industrial Sensors Market, Präzisionsbewegungssteuerung) und Partnerschaften mit Systemintegratoren, die auf Reinraummontage und Validierung spezialisiert sind. Digitale Einkaufsgewohnheiten wachsen, mit zunehmender Abhängigkeit von Online-Katalogen und Vergleichen technischer Spezifikationen während der anfänglichen Anbieterauswahlphase.
Industrielle Automatisierung in Life Sciences Segmentierung
1. Anwendung
1.1. Biotechnologie
1.2. Medizingeräte
1.3. Pharmazeutika
1.4. Sonstige
2. Typen
2.1. DCS
2.2. SPS
2.3. SCADA
2.4. MES
Industrielle Automatisierung in Life Sciences Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordländer
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest von Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für industrielle Automatisierung in den Life Sciences ist ein wichtiger Teil des europäischen Sektors und profitiert von der starken industriellen Basis Deutschlands, seiner hohen Innovationskraft und seinem Engagement für Qualität und Präzision. Obwohl keine exakten Marktdaten für Deutschland im Bericht aufgeführt sind, ist es vernünftig anzunehmen, dass der Markt dem globalen Trend folgt und ein stetiges Wachstum von rund 6-7% pro Jahr verzeichnet, was sich im Prognosezeitraum 2025-2032 fortsetzen dürfte. Dies wird durch die starke Präsenz der deutschen Pharma- und Medizintechnikindustrie angetrieben, die einen hohen Bedarf an fortschrittlichen Automatisierungslösungen für sterile Umgebungen, präzise Fertigungsprozesse und die Einhaltung strenger regulatorischer Standards wie GMP und ISO 13485 hat.
Deutschland beherbergt einige der weltweit führenden Automatisierungsanbieter wie Siemens, die eine breite Palette von Automatisierungsprodukten und -systemen anbieten, die für die Life-Sciences-Industrie unerlässlich sind, darunter SPS, DCS und MES. Auch Bosch Rexroth, mit seinem starken Fokus auf Antriebs- und Steuerungstechnik, spielt eine wichtige Rolle bei der Bereitstellung von präzisen und effizienten Automatisierungslösungen. Viele globale Akteure wie ABB, Rockwell Automation und Emerson Electric unterhalten zudem starke Niederlassungen oder Tochtergesellschaften in Deutschland, um den lokalen Markt zu bedienen und enge Beziehungen zu den dortigen Unternehmen aufzubauen. Die deutsche Industrie ist bekannt für ihre hohen Qualitäts- und Sicherheitsstandards. Entsprechend relevante regulatorische Rahmenwerke für die Automatisierung in den Life Sciences umfassen die Richtlinien der Europäischen Arzneimittel-Agentur (EMA) und des deutschen Bundesinstituts für Arzneimittel und Medizinprodukte (BfArM), die alle mit den globalen GMP-Anforderungen konform sind. Darüber hinaus sind die REACH-Verordnung zur Chemikaliensicherheit und die Maschinenrichtlinie für die sichere Integration von Automatisierungskomponenten zu beachten.
Die Vertriebskanäle in Deutschland sind typischerweise vielschichtig und umfassen Direktverkäufe durch die Hersteller, spezialisierte Systemintegratoren und ein gut etabliertes Händlernetz für Automatisierungskomponenten. Das Kaufverhalten deutscher Unternehmen ist geprägt von einer hohen Wertschätzung für Zuverlässigkeit, Langlebigkeit, technische Unterstützung und Gesamtbetriebskosten (TCO). Die Entscheidungsprozesse sind oft datengesteuert und beinhalten umfassende technische Bewertungen. Es besteht eine zunehmende Nachfrage nach integrierten Lösungen, die eine nahtlose Konnektivität und Datenverwaltung ermöglichen, unterstützt durch die deutsche Ausrichtung auf Industrie 4.0 und das Internet der Dinge (IoT).
Industrielle Automatisierung in den Biowissenschaften BERICHTSHIGHLIGHTS
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
5.1.1. Biotechnologie
5.1.2. Medizintechnik
5.1.3. Pharmazeutika
5.1.4. Sonstige
5.2. Marktanalyse, Einblicke und Prognose – Nach Typen
5.2.1. DCS
5.2.2. SPS
5.2.3. SCADA
5.2.4. MES
5.3. Marktanalyse, Einblicke und Prognose – Nach Region
5.3.1. Nordamerika
5.3.2. Südamerika
5.3.3. Europa
5.3.4. Mittlerer Osten und Afrika
5.3.5. Asien-Pazifik
6. Nordamerika Marktanalyse, Einblicke und Prognose, 2020-2034
6.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
6.1.1. Biotechnologie
6.1.2. Medizintechnik
6.1.3. Pharmazeutika
6.1.4. Sonstige
6.2. Marktanalyse, Einblicke und Prognose – Nach Typen
6.2.1. DCS
6.2.2. SPS
6.2.3. SCADA
6.2.4. MES
7. Südamerika Marktanalyse, Einblicke und Prognose, 2020-2034
7.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
7.1.1. Biotechnologie
7.1.2. Medizintechnik
7.1.3. Pharmazeutika
7.1.4. Sonstige
7.2. Marktanalyse, Einblicke und Prognose – Nach Typen
7.2.1. DCS
7.2.2. SPS
7.2.3. SCADA
7.2.4. MES
8. Europa Marktanalyse, Einblicke und Prognose, 2020-2034
8.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
8.1.1. Biotechnologie
8.1.2. Medizintechnik
8.1.3. Pharmazeutika
8.1.4. Sonstige
8.2. Marktanalyse, Einblicke und Prognose – Nach Typen
8.2.1. DCS
8.2.2. SPS
8.2.3. SCADA
8.2.4. MES
9. Mittlerer Osten und Afrika Marktanalyse, Einblicke und Prognose, 2020-2034
9.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
9.1.1. Biotechnologie
9.1.2. Medizintechnik
9.1.3. Pharmazeutika
9.1.4. Sonstige
9.2. Marktanalyse, Einblicke und Prognose – Nach Typen
9.2.1. DCS
9.2.2. SPS
9.2.3. SCADA
9.2.4. MES
10. Asien-Pazifik Marktanalyse, Einblicke und Prognose, 2020-2034
10.1. Marktanalyse, Einblicke und Prognose – Nach Anwendung
10.1.1. Biotechnologie
10.1.2. Medizintechnik
10.1.3. Pharmazeutika
10.1.4. Sonstige
10.2. Marktanalyse, Einblicke und Prognose – Nach Typen
10.2.1. DCS
10.2.2. SPS
10.2.3. SCADA
10.2.4. MES
11. Wettbewerbsanalyse
11.1. Unternehmensprofile
11.1.1. ABB
11.1.1.1. Unternehmensübersicht
11.1.1.2. Produkte
11.1.1.3. Finanzdaten des Unternehmens
11.1.1.4. SWOT-Analyse
11.1.2. Emerson Electric
11.1.2.1. Unternehmensübersicht
11.1.2.2. Produkte
11.1.2.3. Finanzdaten des Unternehmens
11.1.2.4. SWOT-Analyse
11.1.3. Rockwell Automation
11.1.3.1. Unternehmensübersicht
11.1.3.2. Produkte
11.1.3.3. Finanzdaten des Unternehmens
11.1.3.4. SWOT-Analyse
11.1.4. Siemens
11.1.4.1. Unternehmensübersicht
11.1.4.2. Produkte
11.1.4.3. Finanzdaten des Unternehmens
11.1.4.4. SWOT-Analyse
11.1.5. Beckhoff
11.1.5.1. Unternehmensübersicht
11.1.5.2. Produkte
11.1.5.3. Finanzdaten des Unternehmens
11.1.5.4. SWOT-Analyse
11.1.6. Bosch Rexroth
11.1.6.1. Unternehmensübersicht
11.1.6.2. Produkte
11.1.6.3. Finanzdaten des Unternehmens
11.1.6.4. SWOT-Analyse
11.1.7. GE
11.1.7.1. Unternehmensübersicht
11.1.7.2. Produkte
11.1.7.3. Finanzdaten des Unternehmens
11.1.7.4. SWOT-Analyse
11.1.8. Honeywell International
11.1.8.1. Unternehmensübersicht
11.1.8.2. Produkte
11.1.8.3. Finanzdaten des Unternehmens
11.1.8.4. SWOT-Analyse
11.1.9. IDEC
11.1.9.1. Unternehmensübersicht
11.1.9.2. Produkte
11.1.9.3. Finanzdaten des Unternehmens
11.1.9.4. SWOT-Analyse
11.1.10. Hitachi
11.1.10.1. Unternehmensübersicht
11.1.10.2. Produkte
11.1.10.3. Finanzdaten des Unternehmens
11.1.10.4. SWOT-Analyse
11.1.11. Omron
11.1.11.1. Unternehmensübersicht
11.1.11.2. Produkte
11.1.11.3. Finanzdaten des Unternehmens
11.1.11.4. SWOT-Analyse
11.1.12. Yokogawa Electric
11.1.12.1. Unternehmensübersicht
11.1.12.2. Produkte
11.1.12.3. Finanzdaten des Unternehmens
11.1.12.4. SWOT-Analyse
11.2. Marktentropie
11.2.1. Wichtigste bediente Bereiche
11.2.2. Aktuelle Entwicklungen
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Industrielle Automatisierung in den Biowissenschaften Umsatzaufschlüsselung (billion, %) nach Region 2026 & 2034
Abbildung 2: Nordamerika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 3: Nordamerika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 4: Nordamerika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Typen 2026 & 2034
Abbildung 5: Nordamerika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 6: Nordamerika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Land 2026 & 2034
Abbildung 7: Nordamerika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 8: Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 9: Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 10: Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Typen 2026 & 2034
Abbildung 11: Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 12: Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Land 2026 & 2034
Abbildung 13: Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 14: Europa Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 15: Europa Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 16: Europa Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Typen 2026 & 2034
Abbildung 17: Europa Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 18: Europa Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Land 2026 & 2034
Abbildung 19: Europa Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 20: Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 21: Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 22: Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Typen 2026 & 2034
Abbildung 23: Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 24: Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Land 2026 & 2034
Abbildung 25: Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 26: Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 27: Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 28: Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Typen 2026 & 2034
Abbildung 29: Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Typen 2026 & 2034
Abbildung 30: Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatz (billion) nach Land 2026 & 2034
Abbildung 31: Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatzanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 2: Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 3: Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Region 2020 & 2034
Tabelle 4: NordamerikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 5: NordamerikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 6: NordamerikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 7: Vereinigte Staaten Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 8: Kanada Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 9: Mexiko Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 10: SüdamerikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 11: SüdamerikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 12: SüdamerikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 13: Brasilien Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 14: Argentinien Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 15: Rest von Südamerika Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 16: EuropaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 17: EuropaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 18: EuropaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 19: Vereinigtes Königreich Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 20: Deutschland Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 21: Frankreich Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 22: Italien Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 23: Spanien Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 24: Russland Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 25: Benelux Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 26: Nordische Länder Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 27: Rest von Europa Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 28: Mittlerer Osten und AfrikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 29: Mittlerer Osten und AfrikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 30: Mittlerer Osten und AfrikaIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 31: Türkei Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 32: Israel Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 33: GCC Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 34: Nordafrika Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 35: Südafrika Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 36: Rest von Mittlerer Osten und Afrika Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 37: Asien-PazifikIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 38: Asien-PazifikIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Typen 2020 & 2034
Tabelle 39: Asien-PazifikIndustrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 40: China Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 41: Indien Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 42: Japan Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 43: Südkorea Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 44: ASEAN Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 45: Ozeanien Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 46: Rest von Asien-Pazifik Industrielle Automatisierung in den Biowissenschaften Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Primärforschung bildet den Eckpfeiler unserer Marktintelligenz und macht etwa 75 % unserer gesamten Forschungsbemühungen aus. Dieser robuste Ansatz gewährleistet die Sammlung hochspezifischer, qualitativer und quantitativer Daten direkt von wichtigen Branchenteilnehmern. Unsere strenge Methodik der Primärforschung umfasst ausführliche Interviews und Diskussionen mit einer Vielzahl von Stakeholdern entlang der Wertschöpfungskette der industriellen Automatisierung im Bereich Biowissenschaften.
Zu den wichtigsten befragten Stakeholdern für diesen Bericht gehören:
Direktor/VP of Manufacturing Operations (Biotechnologie, Pharmazeutika, Medizinprodukte)
Diese Diskussionen konzentrierten sich auf aktuelle Markttrends, Technologienutzungsraten, die Wettbewerbslandschaft, regulatorische Auswirkungen, Investitionsmuster und Zukunftsaussichten in verschiedenen Anwendungen und Arten von Automatisierung. Die für Primärinterviews ausgewählten Unternehmen umfassen das gesamte Ökosystem:
Industrielle Automatisierungssystemintegratoren (spezialisiert auf Biowissenschaften)
Hersteller von Bioprozessanlagen für Biowissenschaften
Anbieter von industriellen Steuerungssystemen & Software (DCS-, SPS-, SCADA-, MES-Anbieter)
Auftragsentwicklungs- und Fertigungsorganisationen (CDMOs)
Spezialanbieter von Robotik & Vision-Systemen für Biowissenschaften
Unser Interviewprozess verwendet einen strukturierten Fragebogen, um umsetzbare Erkenntnisse zu sammeln, ergänzt durch offene Diskussionen, um nuancierte Perspektiven und aufkommende Trends zu erfassen. Dieses direkte Engagement liefert unschätzbare, aus erster Hand gewonnene Informationen, die für die Validierung von Sekundärdaten und die Verfeinerung von Marktprognosen von entscheidender Bedeutung sind.
Hersteller von Bioprozessanlagen für Biowissenschaften
20%
Anbieter von industriellen Steuerungssystemen & Software
25%
Auftragsentwicklungs- und Fertigungsorganisationen (CDMOs)
15%
Spezialanbieter von Robotik & Vision-Systemen
15%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung macht etwa 25 % unserer Methodik aus und dient dazu, ein grundlegendes Verständnis des Marktes zu schaffen, Schlüsselakteure zu identifizieren und Erkenntnisse aus Primärinterviews zu validieren. Diese Phase umfasst eine umfassende Überprüfung verschiedener glaubwürdiger Quellen, um die Zuverlässigkeit der Daten und die Abdeckung zu gewährleisten.
Unsere Sekundärforschung nutzt eine umfassende Palette von Standard-Finanzdatenbanken und branchenspezifischen Ressourcen, darunter:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook für Unternehmensfinanzen, Investitionstrends und strategische Entwicklungen.
Regierungs- & Regulierungsbehörden: Daten und Berichte von relevanten Regierungsstellen wie der US-amerikanischen Food and Drug Administration (FDA) [https://www.fda.gov/], der Europäischen Arzneimittel-Agentur (EMA) und anderen nationalen Gesundheitsbehörden. Diese liefern wichtige Einblicke in regulatorische Rahmenbedingungen, Zulassungen und Compliance-Anforderungen, die die industrielle Automatisierung im Bereich Biowissenschaften beeinflussen.
Branchenverbände & Handelsorganisationen: Publikationen, Whitepapers und Konferenzberichte von weltweit anerkannten Organisationen wie der International Society for Pharmaceutical Engineering (ISPE) [https://ispe.org/], der Parenteral Drug Association (PDA) [https://www.pda.org/], und der OPC Foundation [https://opcfoundation.org/] für Standards zur Interoperabilität von Automatisierungslösungen. Diese Quellen bieten Einblicke in Best Practices, technologische Fortschritte und branchenspezifische Herausforderungen.
Jahresberichte & Investorenpräsentationen von Unternehmen: Detaillierte Analyse von Finanzberichten, Produktportfolios und strategischen Initiativen führender Marktteilnehmer.
Fachzeitschriften & Whitepapers: Überprüfung von akademischen Forschungen, technischen Spezifikationen und Expertenanalysen zur industriellen Automatisierung in den Biowissenschaften.
Entscheidend ist, dass Daten von anderen Marktforschungs-Websites strikt vermieden werden, um die Unabhängigkeit und Integrität unserer Ergebnisse zu wahren. Diese Phase gewährleistet ein ganzheitliches Verständnis der Marktdynamik, der Wettbewerbslandschaft und der technologischen Fortschritte.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktdimensionierung und -prognose basieren auf einer robusten Kombination aus Top-Down- und Bottom-Up-Ansätzen, gepaart mit mehrstufiger Daten-Triangulation, um umfassende und genaue Schätzungen für den Prognosezeitraum 2026-2034 zu gewährleisten.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Segmentierung des Marktes nach Anwendung (Biotechnologie, Medizinprodukte, Pharmazeutika, Sonstige), Typen (DCS, SPS, SCADA, MES) und geografischen Regionen. Schlüsselmetriken und Variablen für die Bottom-Up-Marktgrößenberechnung umfassen:
Anzahl neuer Biopharma-Produktionsstätten und -erweiterungen, kategorisiert nach Region und eingesetzter Automatisierungsart.
Durchschnittliche Investitionsausgaben (CAPEX) für Automatisierungssysteme pro Produktionslinie oder Anlagentyp in den Biowissenschaften.
Installierte Basis spezifischer Automatisierungskomponenten (DCS-, SPS-, SCADA-, MES-Lizenzen) in Biowissenschaftsanlagen und deren typische Upgrade-/Austauschzyklen.
Produktionsvolumen oder Durchsatzkapazität automatisierter Prozesse innerhalb spezifischer Biowissenschaftsanwendungen, korreliert mit den Investitionshöhen in die Automatisierung.
Diese granularen Datenpunkte werden aggregiert, um regionale und globale Marktschätzungen abzuleiten.
Top-Down-Ansatz: Dieser Ansatz beginnt mit makroökonomischen Indikatoren, allgemeinen Trends auf dem Markt für industrielle Automatisierung und Wachstumsprognosen für die Biowissenschaftsbranche. Anschließend wird geschätzt, wie sich diese auf den spezifischen Markt für industrielle Automatisierung in den Biowissenschaften auswirken, und mit den Bottom-Up-Zahlen abgeglichen.
Mehrstufige Daten-Triangulation: Alle gesammelten Daten – aus Primärinterviews, Sekundärquellen und sowohl Top-Down- als auch Bottom-Up-Schätzungen – werden sorgfältig trianguliert. Dies beinhaltet den Abgleich von Informationen aus mehreren Quellen, um Diskrepanzen zu identifizieren, konsistente Trends zu validieren und Annahmen zu verfeinern, wodurch die Zuverlässigkeit unserer Marktdaten erhöht wird.
Datenhaltigkeit & Qualitätsprüfung
Die Gewährleistung des höchsten Niveaus an Datenhaltigkeit und Zuverlässigkeit ist für die Integrität unserer Forschung von größter Bedeutung. Wir garantieren ein geschätztes Datenhaltigkeitsniveau von 85-90 % für alle in diesem Bericht dargestellten Marktdaten.
Kreuzvalidierung: Alle quantitativen Datenpunkte werden rigoros anhand mehrerer primärer und sekundärer Quellen kreuzvalidiert. Bei Diskrepanzen werden weitere Untersuchungen und Expertenkonsultationen durchgeführt, bis ein Konsens oder eine überprüfbare Erklärung erzielt ist.
Expertenprüfung: Der gesamte Forschungsbericht, einschließlich Methodik, Ergebnisse und Prognosen, wird umfassend von erfahrenen Marktforschungsanalysten und Fachexperten mit tiefgreifendem Wissen über die Sektoren industrielle Automatisierung und Biowissenschaften geprüft.
Iterative Verfeinerung: Unser Forschungsprozess ist iterativ und ermöglicht die kontinuierliche Verfeinerung von Marktmodellen und Annahmen auf der Grundlage neuer Informationen oder sich entwickelnder Marktdynamiken.
Berichtsaktualität: Ein entscheidender Aspekt unseres Engagements für Genauigkeit ist die Sicherstellung, dass jeder Bericht mit den neuesten verfügbaren Daten und Marktinformationen bis zum Kaufdatum aktualisiert wird. Dies garantiert, dass die Kunden die aktuellsten und relevantesten Erkenntnisse erhalten, die die dynamische Natur des Marktes für industrielle Automatisierung in den Biowissenschaften widerspiegeln.
Durch diese rigorosen Schritte stellen wir sicher, dass die bereitgestellten Marktdimensionierungen, Prognosen und strategischen Erkenntnisse robust, zuverlässig und umsetzbar sind.
Häufig gestellte Fragen
1. Wie entwickeln sich die Kauf-Trends für industrielle Automatisierung in den Biowissenschaften?
Biowissenschaftliche Unternehmen priorisieren zunehmend integrierte Automatisierungssysteme für verbesserte Datenintegrität, Einhaltung von Vorschriften und schnellere F&E-Zyklen. Dieser Wandel unterstützt die Nachfrage nach fortschrittlichen Lösungen in der Biotechnologie- und Pharmaproduktion.
2. Was sind die Haupthindernisse für den Eintritt in den Markt für industrielle Automatisierung in den Biowissenschaften?
Erhebliche Hindernisse sind hohe Anfangsinvestitionen, der Bedarf an spezialisiertem Ingenieurwissen und strenge regulatorische Compliance-Standards. Die Integration mit bestehender Legacy-Infrastruktur stellt ebenfalls eine erhebliche Herausforderung dar.
3. Welche Faktoren treiben das Wachstum im Markt für industrielle Automatisierung in den Biowissenschaften an?
Das Wachstum wird hauptsächlich durch die Notwendigkeit einer beschleunigten Medikamentenentdeckung, die steigende Nachfrage nach Biologika und die Einführung von Industrie 4.0-Prinzipien angetrieben. Automatisierung adressiert Arbeitskräftemangel und verbessert die Präzision bei kritischen Prozessen, wie z. B. bei medizinischen Geräten.
4. Was ist die prognostizierte Marktgröße und CAGR für industrielle Automatisierung in den Biowissenschaften bis 2033?
Der Markt wurde 2025 auf 8,39 Milliarden US-Dollar geschätzt. Es wird erwartet, dass er bis 2033 mit einer jährlichen Wachstumsrate (CAGR) von 6,67 % wächst und einen geschätzten Wert von etwa 14,16 Milliarden US-Dollar erreicht.
5. Wo sind die wichtigsten aufkommenden Chancen für industrielle Automatisierung in den Biowissenschaften auf regionaler Ebene?
Der asiatisch-pazifische Raum, insbesondere China und Indien, bietet aufgrund der expandierenden pharmazeutischen Produktionskapazitäten und der zunehmenden Investitionen in F&E-Infrastruktur erhebliche aufkommende Chancen. Nordamerika und Europa behaupten ebenfalls starke, etablierte Marktpositionen.
6. Welche disruptiven Technologien beeinflussen die industrielle Automatisierung in den Biowissenschaften?
KI und maschinelles Lernen werden zunehmend für Prozessoptimierung und vorausschauende Wartung integriert. Fortschrittliche Robotik, IoT-Sensoren und Digital-Twin-Technologien verbessern die Effizienz in der Biotechnologie-, Pharma- und Medizintechnikherstellung.