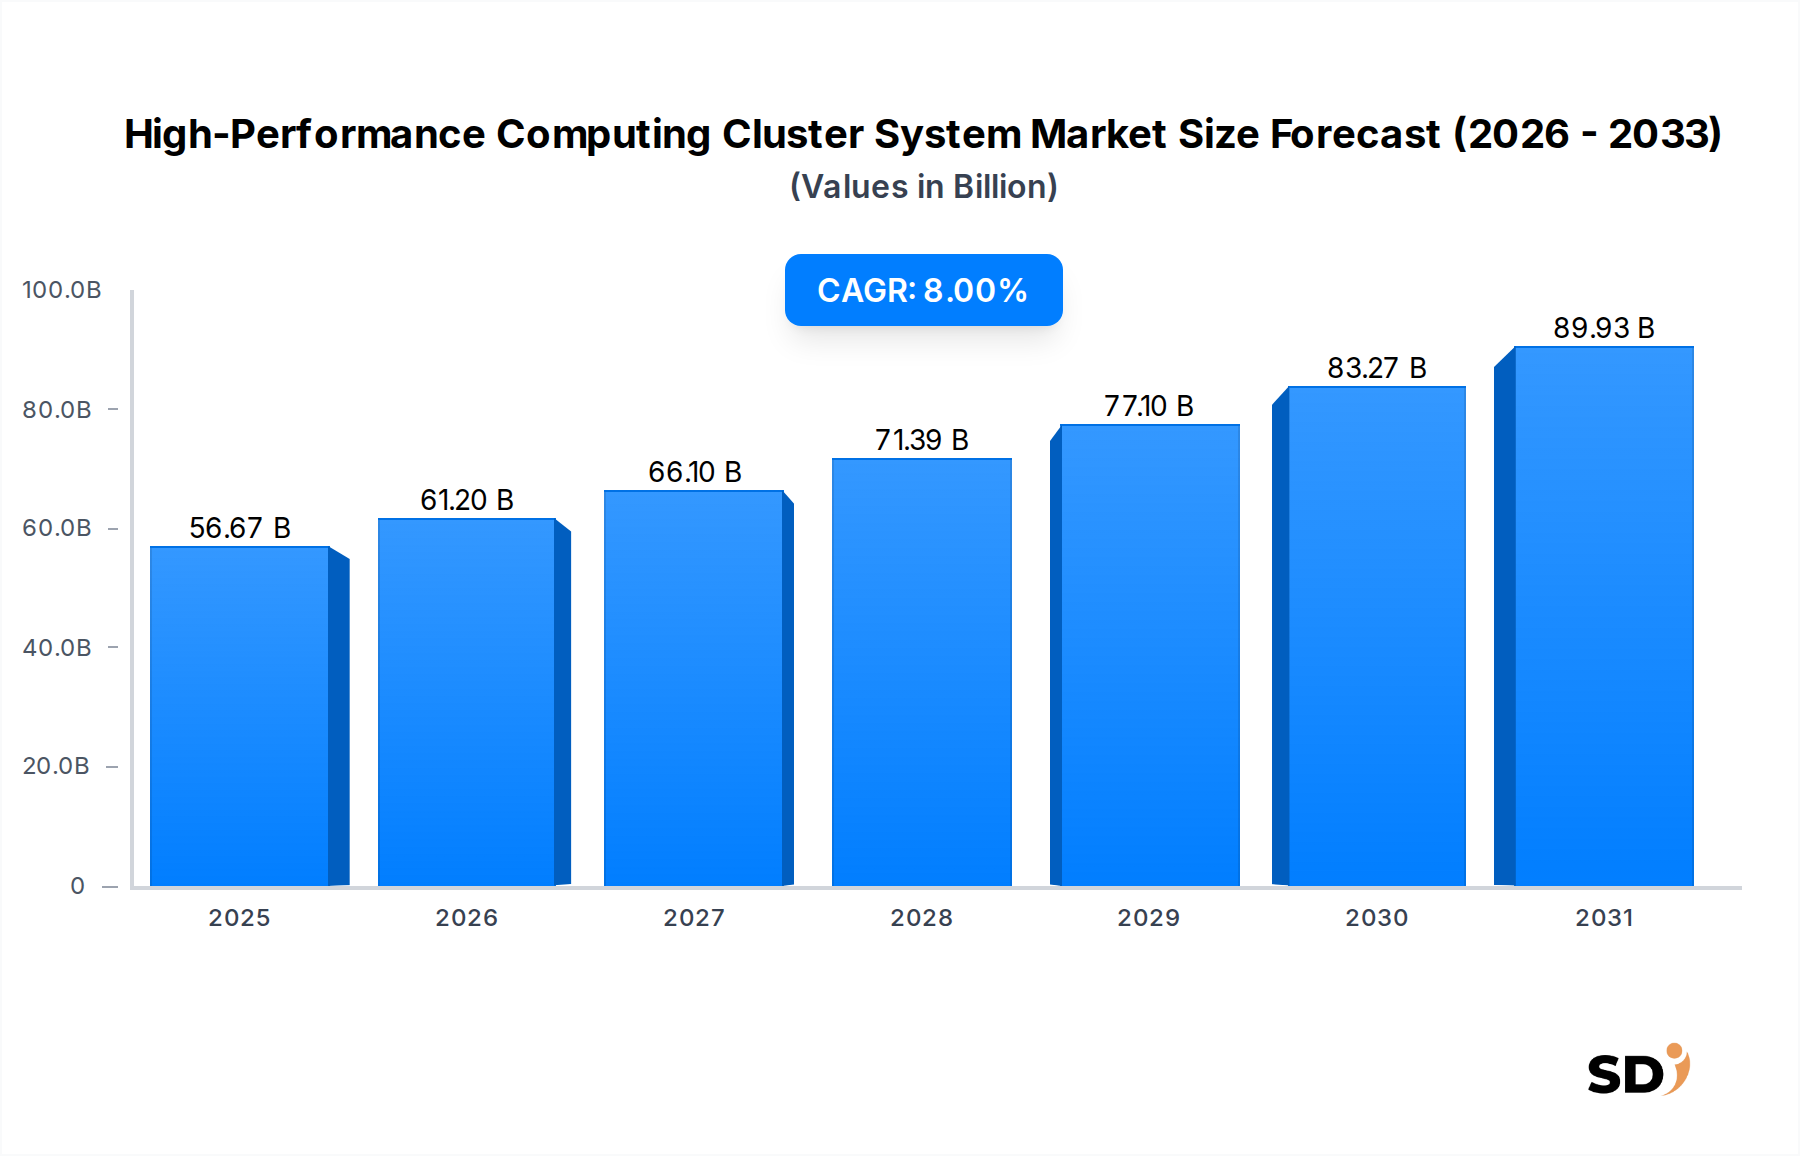
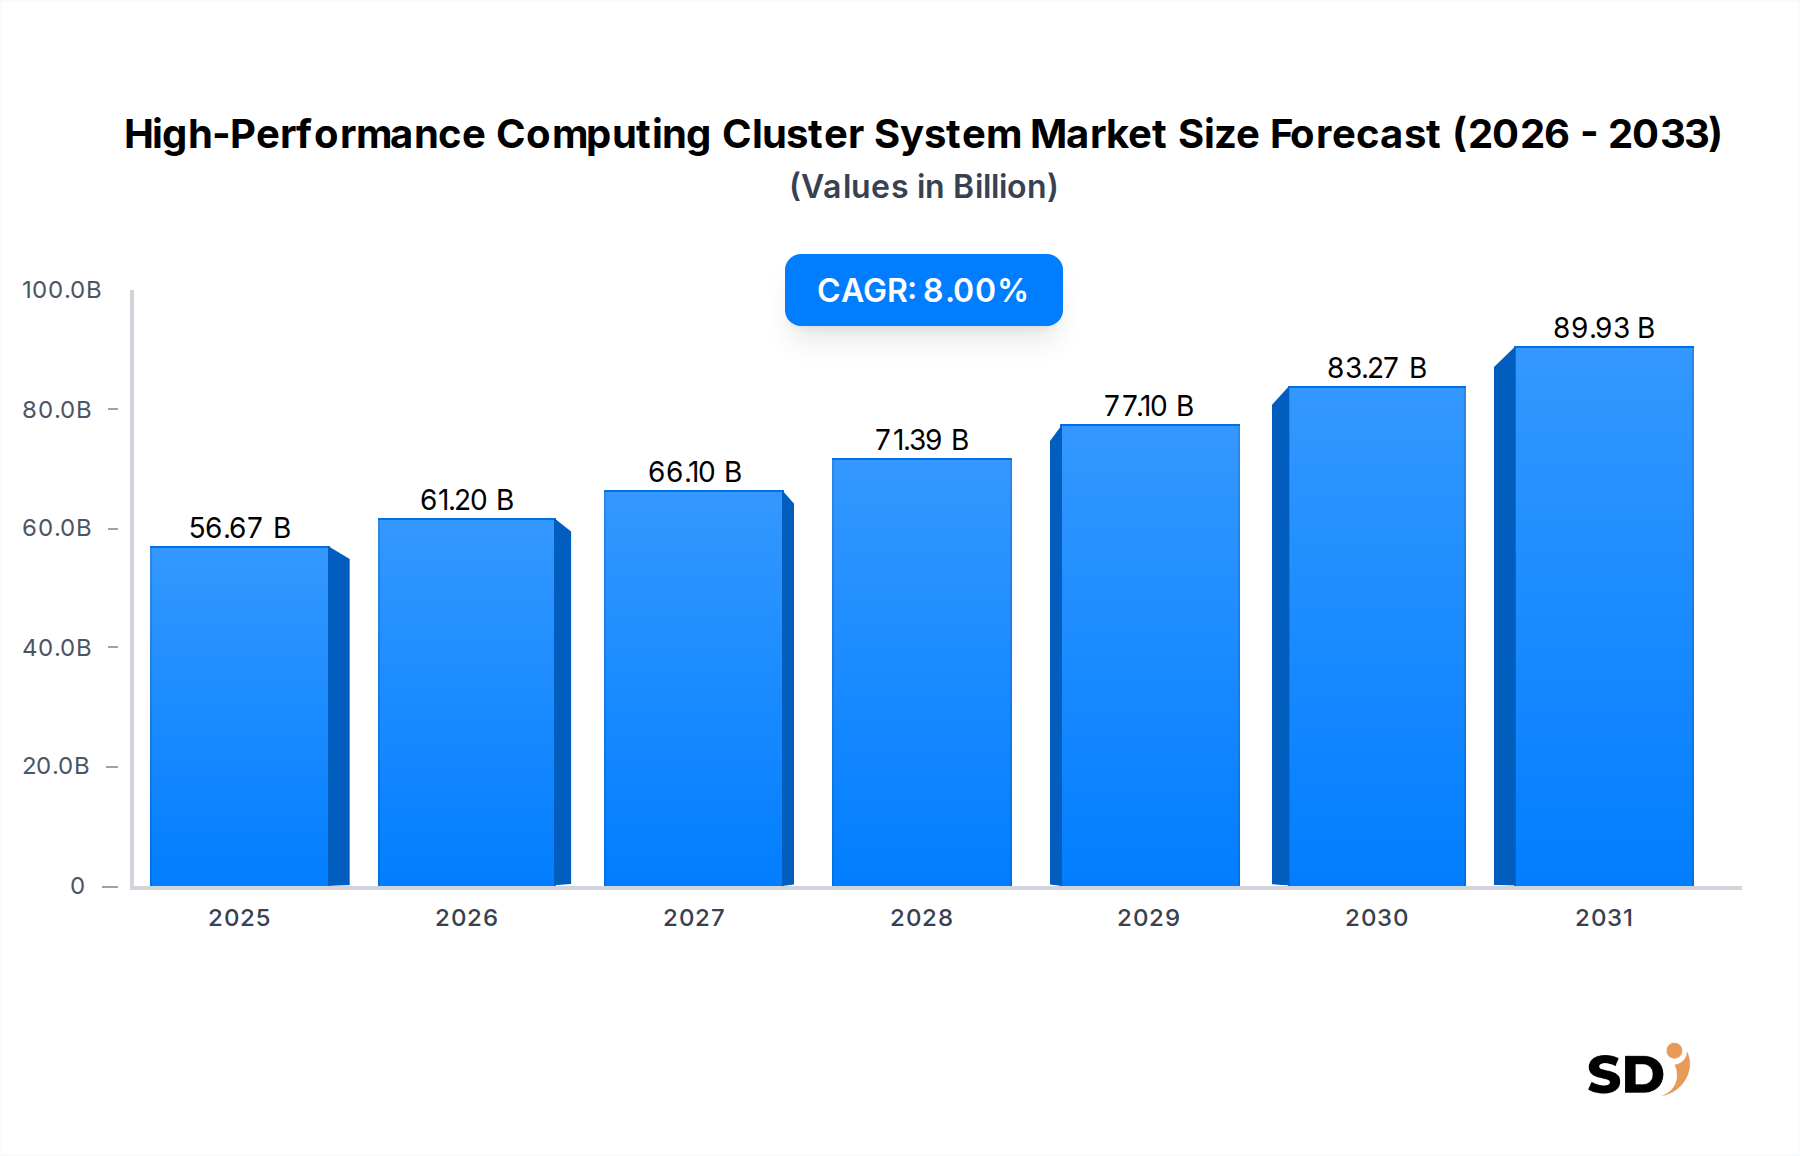
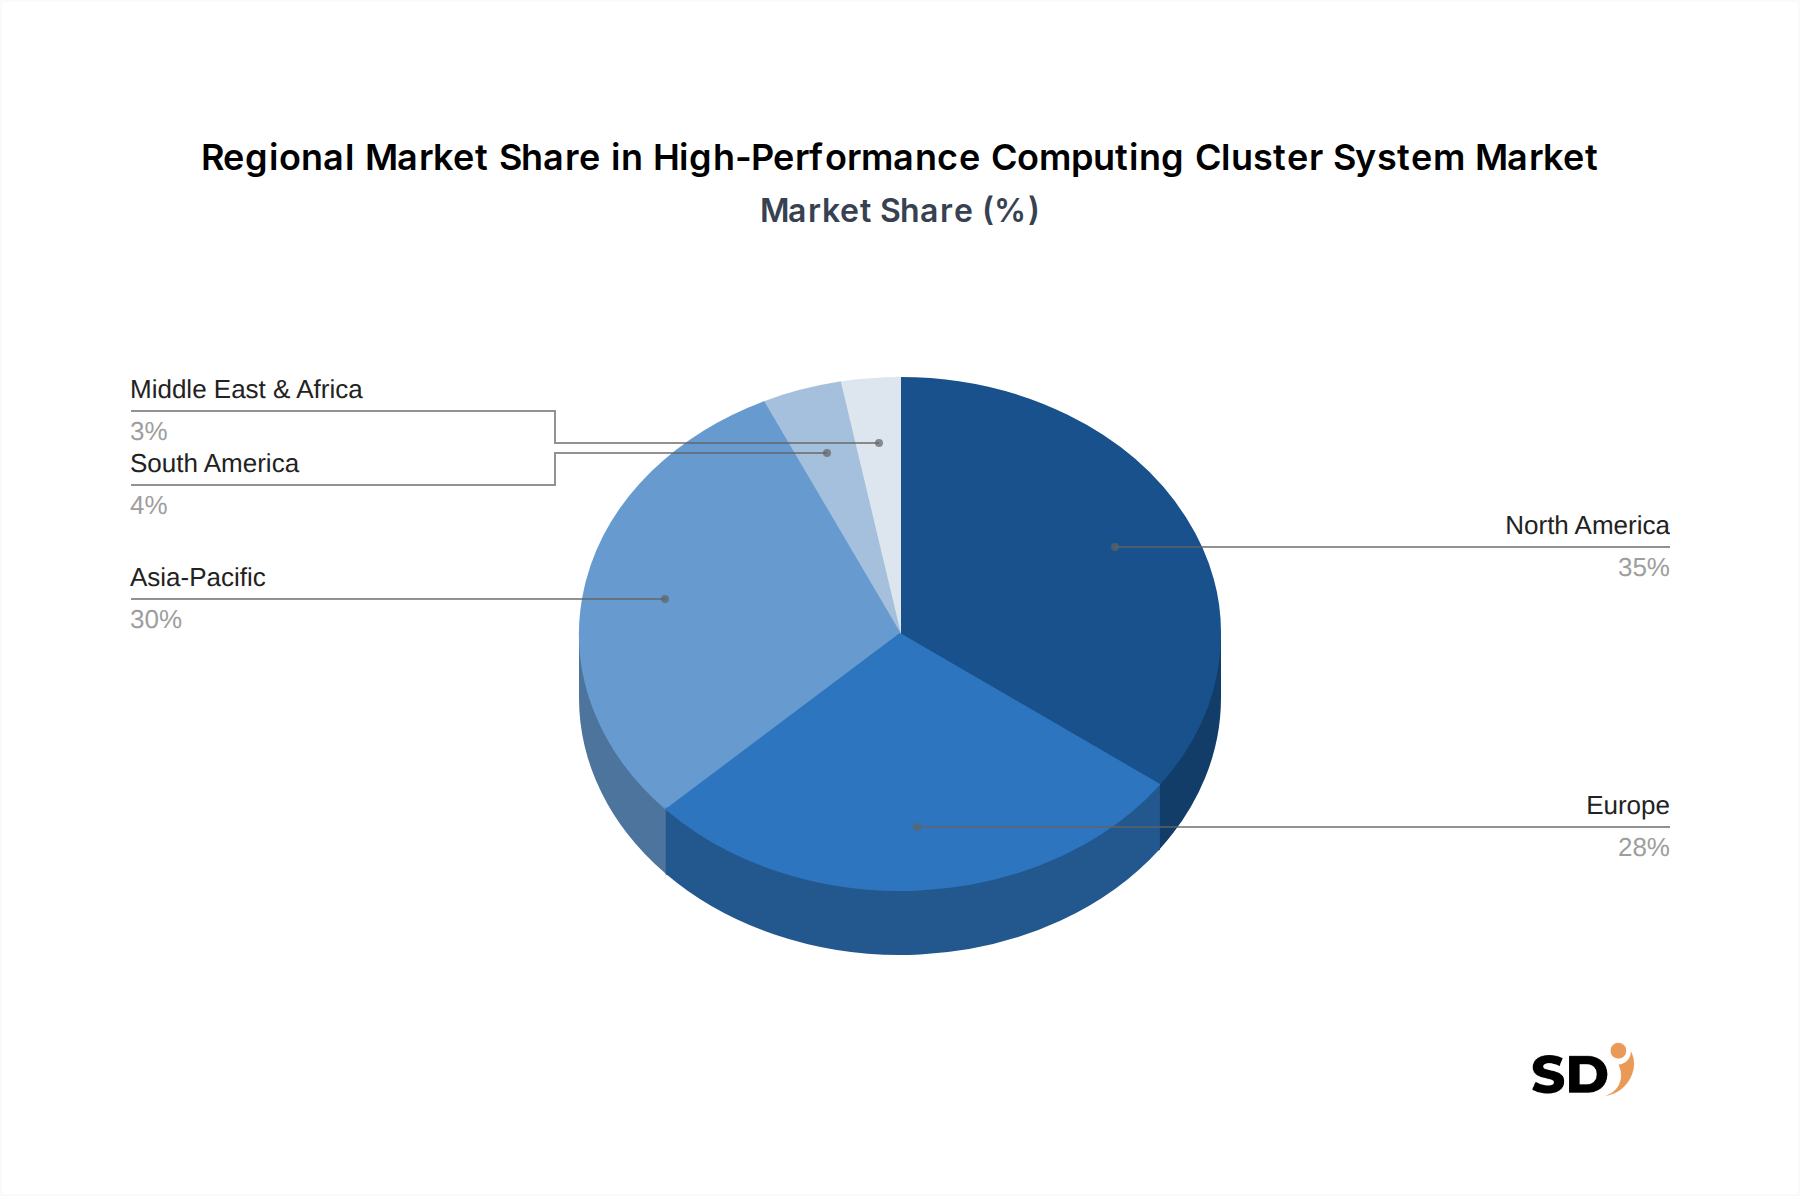
Der deutsche Markt für High-Performance-Computing (HPC)-Cluster-Systeme ist ein integraler Bestandteil der starken technologischen und industriellen Basis des Landes. Deutschland ist eine der größten Volkswirtschaften Europas und zeichnet sich durch eine starke Fertigungsindustrie, einen ausgedehnten Automobilsektor, florierende Forschungs- und Entwicklungseinrichtungen sowie eine wachsende digitale Wirtschaft aus. Diese Faktoren treiben die Nachfrage nach HPC-Lösungen maßgeblich an. Die Marktgröße wird auf einen erheblichen Anteil des europäischen Marktes geschätzt, und es wird erwartet, dass sie mit einer gesunden CAGR von etwa 7 % im Einklang mit dem europäischen Trend wächst. Deutschland profitiert von seinen großen und gut ausgestatteten Forschungsinstituten wie dem Helmholtz-Zentrum oder dem Max-Planck-Institut sowie von Universitäten, die HPC-Ressourcen für wissenschaftliche Entdeckungen und anspruchsvolle Simulationen nutzen. Die Automobil-, Luft- und Raumfahrtindustrie sowie der Energiesektor sind ebenfalls wichtige Abnehmer von HPC für Design, Simulation und Datenanalyse. Die Nachfrage nach HPC-Lösungen in Deutschland wird auch durch die zunehmende Bedeutung von künstlicher Intelligenz (KI) und maschinellem Lernen (ML) in der Industrie und Forschung verstärkt, was die Notwendigkeit leistungsstarker Rechenkapazitäten für das Training komplexer Modelle erhöht.
Zu den dominierenden Akteuren auf dem deutschen Markt gehören nicht nur globale Anbieter mit starken lokalen Niederlassungen, sondern auch deutsche Unternehmen selbst. Dell und Atos sind beispielsweise durch ihre HPC-Angebote stark vertreten. Atos hat eine lange Geschichte in Europa und bietet ein breites Spektrum an HPC-Lösungen an. Fujitsu, ein weiteres bedeutendes Technologieunternehmen mit starken Wurzeln in Deutschland, bietet ebenfalls HPC-Systeme und -Dienstleistungen an. Darüber hinaus agieren Tochtergesellschaften internationaler Tech-Unternehmen wie Intel und AMD als wichtige Zulieferer von Komponenten. Die Präsenz von starken deutschen Anbietern oder aktiven Akteuren im HPC-Segment ist ein wesentlicher Faktor für die Marktdynamik.
Der regulatorische Rahmen in Deutschland und der EU ist streng und spielt eine wichtige Rolle für den HPC-Markt. Dies umfasst vor allem die Datenschutzgrundverordnung (DSGVO) für den Umgang mit sensiblen Daten, die sich auf datenintensive HPC-Anwendungen auswirken kann. REACH (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) ist relevant für die in der Hardware verwendeten Materialien. Darüber hinaus ist die Einhaltung von Normen und Standards, die von Organisationen wie dem TÜV (Technischer Überwachungsverein) zertifiziert werden, für die Sicherheit und Zuverlässigkeit von IT-Infrastrukturen unerlässlich. Die Konformität mit den Umweltstandards der EU und Deutschlands, insbesondere im Hinblick auf Energieeffizienz und Abfallmanagement, gewinnt ebenfalls an Bedeutung.
Die Vertriebskanäle für HPC-Systeme in Deutschland sind typischerweise ein Mix aus Direktvertrieb durch die Hersteller und indirekten Kanälen über Systemintegratoren und spezialisierte Value-Added Reseller (VARs). Endkunden agieren oft auf Basis von Ausschreibungen und langfristigen Verträgen, besonders im öffentlichen Sektor und bei großen Industrieunternehmen. Das Kaufverhalten deutscher Kunden zeichnet sich durch eine hohe Wertschätzung von Zuverlässigkeit, Leistung, Langlebigkeit und einem exzellenten technischen Support aus. Preis ist zwar wichtig, aber nicht immer der allein entscheidende Faktor. Es gibt eine starke Präferenz für Lösungen, die eine klare Investitionsrendite (ROI) und langfristige Wartungsoptionen bieten. Die zunehmende Verlagerung hin zu Cloud-basierten HPC-Lösungen ist auch in Deutschland spürbar, was Flexibilität und Skalierbarkeit für Unternehmen ermöglicht, die nicht in eigene Infrastruktur investieren möchten.