Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Markt für Halbleiter der 4. Generation: 15,8% CAGR, 80 Mio. $ Wachstum bis 2033
Halbleiter der 4. Generation
Markt für Halbleiter der 4. Generation: 15,8% CAGR, 80 Mio. $ Wachstum bis 2033
Halbleiter der 4. Generation by Typ (Galliumoxid-Substrat, Diamant-Substrat, Andere), by Material (Galliumoxid, Aluminiumnitrid, Bornitrid, Aluminiumgalliumnitrid, Andere), by Gerätetyp (Leistungsbauelemente, HF- & Mikrowellen-Bauelemente, Optoelektronische Bauelemente, Andere), by Spannung (Unter 650 V, 650-1200 V, 1200-3300 V, Über 3300 V), by Endverbraucherindustrie (Automobil, Luft- und Raumfahrt & Verteidigung, Telekommunikation, Energie & Versorgungsunternehmen, Unterhaltungselektronik, Gesundheitswesen & Medizinprodukte, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Mittlerer Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Restlicher Naher Osten & Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 2, 2026|Basisjahr : 2025|Seiten : 190
Wichtige Erkenntnisse über den Halbleitermarkt der 4. Generation
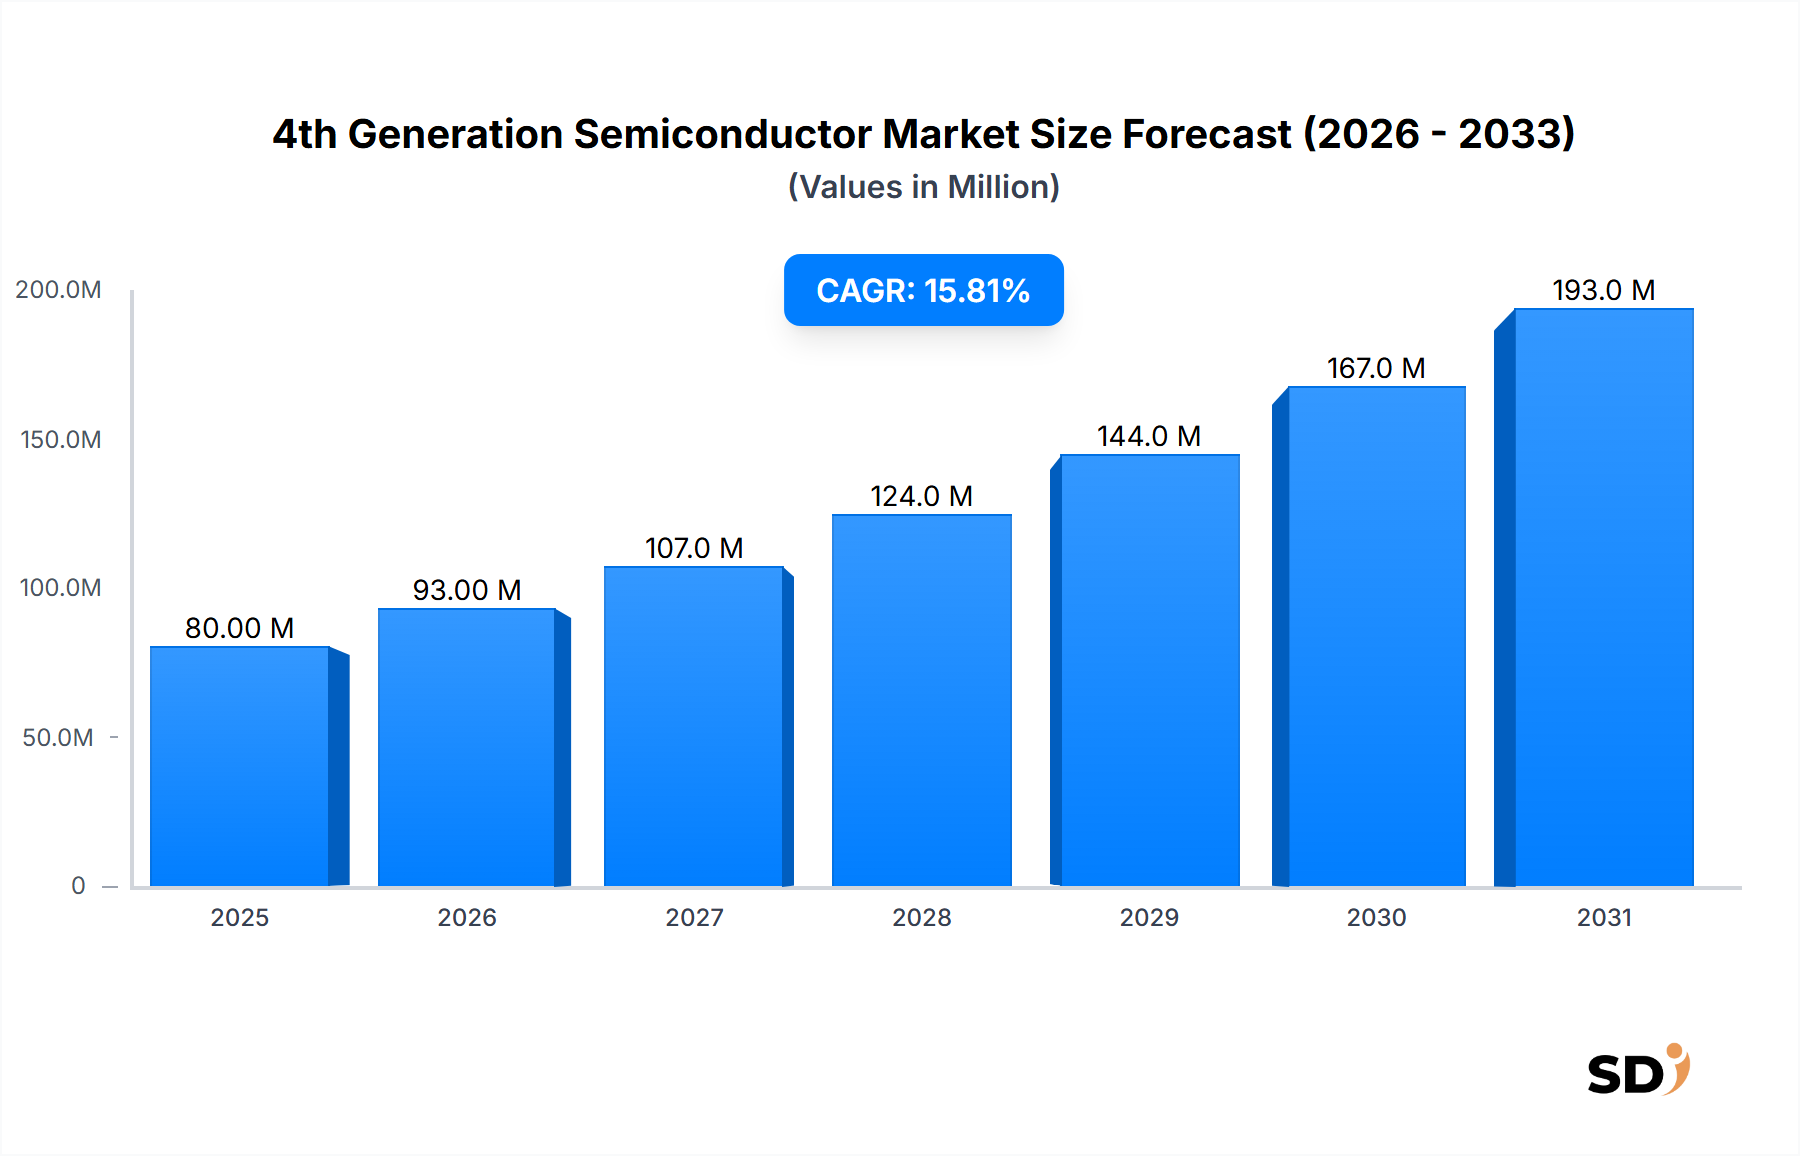
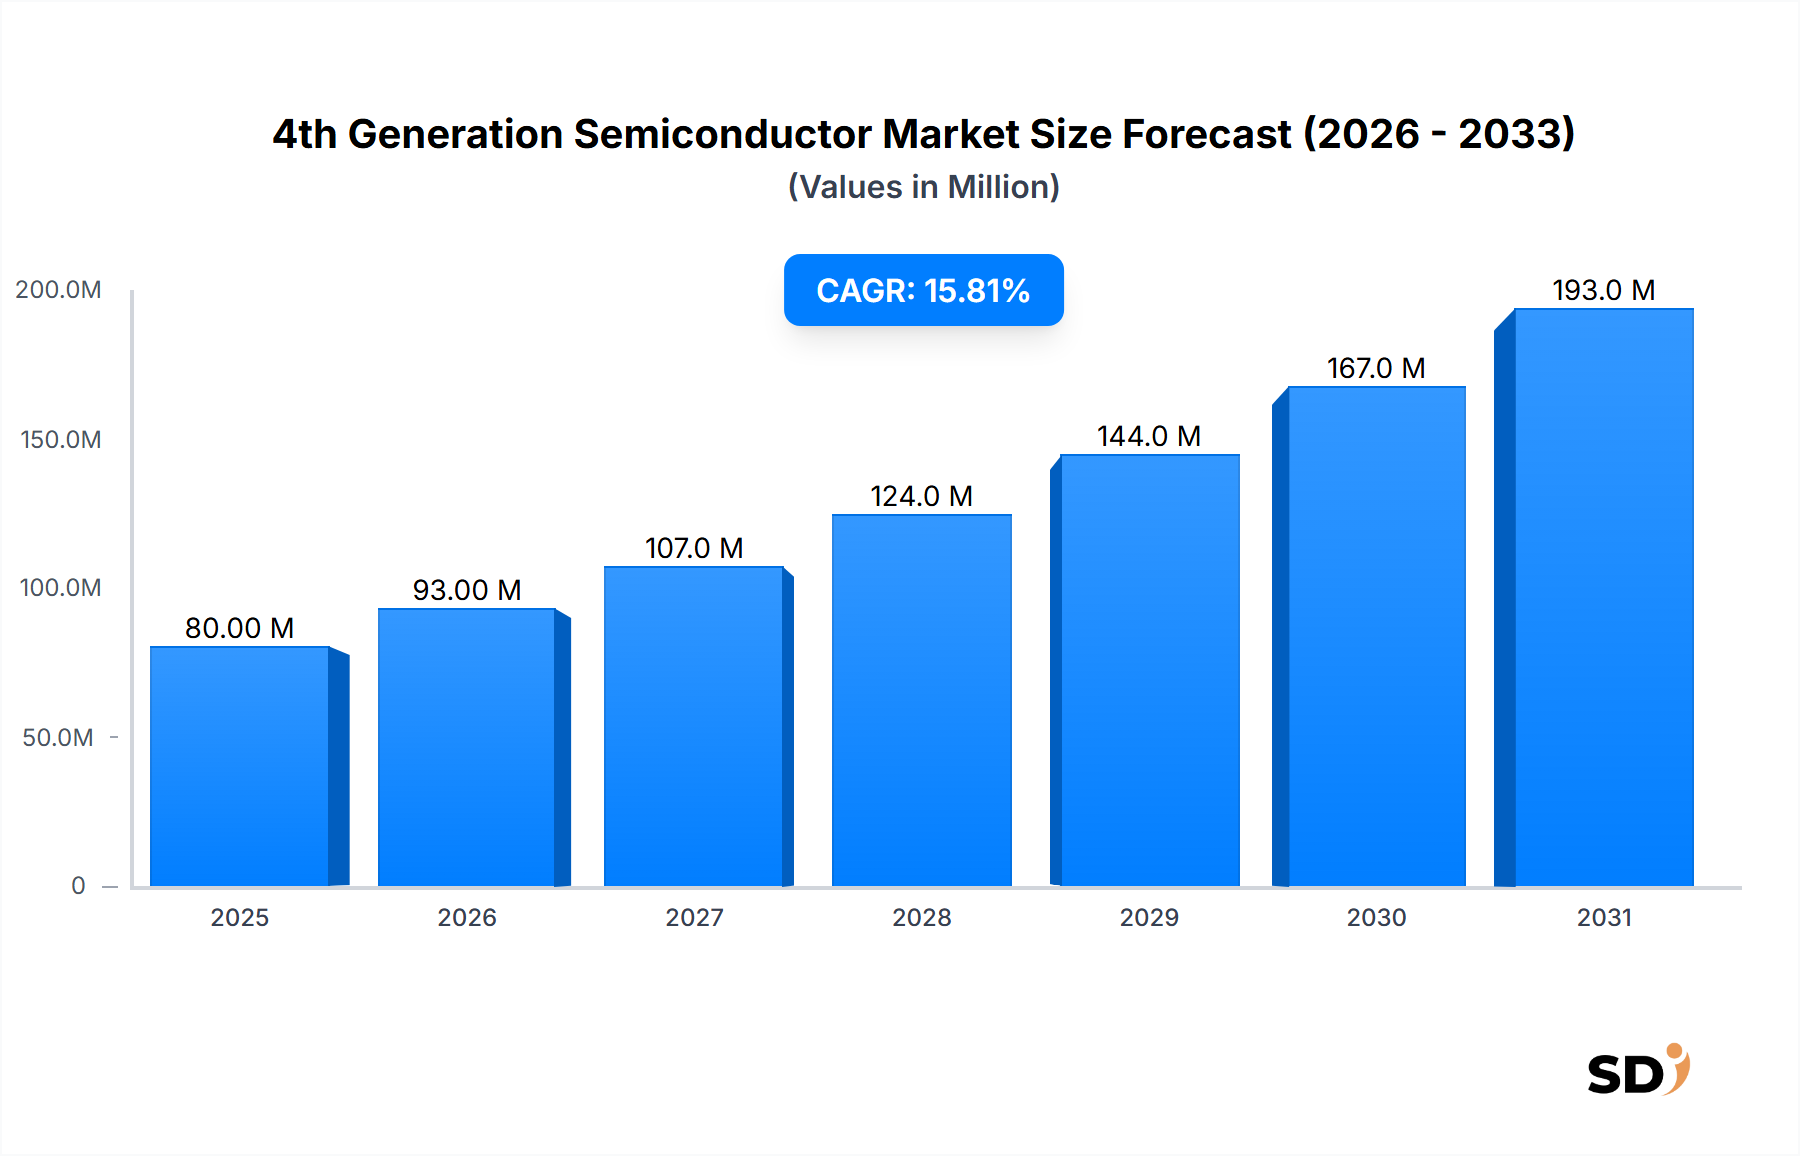
Der Markt für Halbleiter der 4. Generation durchläuft eine transformative Phase, angetrieben von der Suche nach überlegener Energieeffizienz, Wärmemanagement und Betriebsfrequenzen, die über das hinausgehen, was 3.-Generation-Halbleitermaterialien mit großer Bandlücke (Wide Bandgap) konstant liefern können. Der Wert dieses aufstrebenden, aber sich schnell entwickelnden Marktes belief sich im Jahr 2023 auf rund 80 Millionen US-Dollar (ca. 73 Millionen €) und wird voraussichtlich bis 2033 auf geschätzte 335,5 Millionen US-Dollar (ca. 307 Millionen €) anwachsen. Diese Wachstumskurve repräsentiert eine robuste jährliche Wachstumsrate (CAGR) von 15,8% im Prognosezeitraum, was die kritische Nachfrage nach Halbleiterlösungen der nächsten Generation für diverse Hochleistungsanwendungen unterstreicht.
Halbleiter der 4. Generation Marktgröße (in Million)
200.0M
150.0M
100.0M
50.0M
0
80.00 M
2025
93.00 M
2026
107.0 M
2027
124.0 M
2028
144.0 M
2029
167.0 M
2030
193.0 M
2031
Die Hauptkatalysatoren für diese bemerkenswerte Expansion sind die beschleunigte Elektrifizierung des Automobilsektors, die effizientere Stromwandlung für Elektrofahrzeuge erfordert; der unermüdliche Ausbau der 5G- und zukünftigen 6G-Telekommunikationsinfrastruktur, die HF-Komponenten mit höherer Frequenz und Leistungsdichte benötigt; sowie die zunehmende Integration erneuerbarer Energiequellen in nationale Stromnetze, die fortschrittliche Energiemanagementsysteme erfordern. Materialien wie Galliumoxid und Diamant, die das Fundament der Halbleiter der 4. Generation bilden, bieten unübertroffene Bandlückenenergien und Elektronenmobilitäten, was Geräte mit drastisch reduzierten Energieverlusten und verbesserter thermischer Stabilität verspricht. Diese inhärente Überlegenheit adressiert kritische Einschränkungen, denen Siliziumkarbid (SiC) und Galliumnitrid (GaN)-Technologien in extremen Spannungs- oder Temperaturbereichen gegenüberstehen.
Makroökonomische Rückenwinde, einschließlich globaler Dekarbonisierungsinitiativen und strategischer nationaler Investitionen in fortschrittliche Materialien und Elektronikfertigung, stärken die Marktaussichten weiter. Geopolitische Überlegungen, die auf die Resilienz heimischer Lieferketten für kritische Technologien abzielen, spielen ebenfalls eine entscheidende Rolle. Die zukunftsgerichtete Perspektive deutet auf einen starken Schwerpunkt auf Forschung und Entwicklung hin, insbesondere bei der Verbesserung von Substratwachstumstechniken, der Reduzierung von Defektdichten und der Skalierung von Fertigungsprozessen. Eine frühe Adaption in Nischenanwendungen mit hohem Mehrwert wie Luft- und Raumfahrt & Verteidigung, spezialisierte Industrieanlagen und fortschrittliche Leistungskonditionierung wird voraussichtlich den Weg für eine breitere Marktdurchdringung ebnen. Da die Herstellungskosten mit technologischer Reife und Skaleneffekten sinken, werden Halbleiter der 4. Generation zu unverzichtbaren Komponenten in der Zukunft der Hochleistungs- und Hochfrequenzelektronik.
Dominanz des Segments Leistungshalbleiter im Markt für Halbleiter der 4. Generation
Innerhalb des sich rasant entwickelnden Marktes für Halbleiter der 4. Generation ist das Segment der Leistungshalbleiter (Power Devices) der größte Umsatzträger, der ein erhebliches Wachstumspotenzial aufweist und beträchtliche Investitionen anzieht. Diese Dominanz ist hauptsächlich auf die überlegenen intrinsischen Eigenschaften von Materialien der 4. Generation wie Galliumoxid und Diamant zurückzuführen, die die Herstellung von Geräten ermöglichen, die deutlich höhere Spannungen, Ströme und Temperaturen mit minimalen Energieverlusten im Vergleich zu herkömmlichem Silizium oder sogar 3.-Generation-Breitbandhalbleitern verarbeiten können. Die Fähigkeit dieser Materialien, Geräte mit höheren Durchbruchspannungen, geringeren Einschaltwiderständen und verbesserter Wärmeleitfähigkeit zu erzeugen, führt direkt zu effizienteren, kompakteren und zuverlässigeren Stromwandlungs- und Steuerungssystemen.
Wichtige Treiber für die Dominanz des Marktsegments Leistungshalbleiter sind der globale Vorstoß bei Elektrofahrzeugen (EVs), wo hoch effiziente Leistungselektronik für Batterieladegeräte, Wechselrichter und Motorantriebssysteme entscheidend ist. Der Automobil-Elektronikmarkt vollzieht rasant den Übergang zur Elektrifizierung, was einen immensen Bedarf an Leistungshalbleitern schafft, die die Reichweite von Fahrzeugen verbessern, Ladezeiten verkürzen und die Gesamtsystemeffizienz steigern können. Ebenso erfordert der expandierende Sektor Energie & Versorgung, insbesondere in der Erzeugung erneuerbarer Energien (Solarwechselrichter, Windkraftanlagen-Umrichter) und in der Netzinfrastruktur, Leistungshalbleiter, die unter extremen Bedingungen robust arbeiten und Energieverluste bei Übertragung und Verteilung minimieren können. Der Industriesektor, der Motorantriebe, Netzteile und unterbrechungsfreie Stromversorgungen (USV) umfasst, profitiert ebenfalls immens von den verbesserten Leistungsmerkmalen der Leistungshalbleiter der 4. Generation, was zu Energieeinsparungen und verbesserter Betriebs stabilität führt.
Unternehmen, die in der Entwicklung von Leistungshalbleitern auf Basis von Materialien der 4. Generation aktiv sind, konzentrieren sich auf die Optimierung von Substratqualität, Epitaxie und Geräteherstellungsprozessen, um kommerzielle Rentabilität zu erzielen. Obwohl der Galliumoxid-Markt und der Diamant-Substrat-Markt noch jung sind, wirken sich Fortschritte bei diesen grundlegenden Materialien direkt auf die Leistung und Kosteneffizienz nachfolgender Leistungshalbleiter aus. Die steigenden Effizienzanforderungen in verschiedenen Anwendungen bedeuten, dass der Anteil des Marktsegments Leistungshalbleiter voraussichtlich weiter wachsen wird, da die Entwickler die Leistungsdichte und das Wärmemanagement in ihren Systemen der nächsten Generation priorisieren. Obwohl derzeit durch höhere Herstellungskosten und begrenzte Produktionsmengen im Vergleich zu etablierten Halbleitertechnologien gekennzeichnet, positionieren die langfristigen Vorteile in Bezug auf Energieeinsparungen und Systemzuverlässigkeit den Markt für Leistungshalbleiter als eine kritische und expandierende Grenze innerhalb des breiteren Marktes für Halbleiter der 4. Generation. Sein Anteil konsolidiert sich, da Schlüsselakteure stark investieren, um Fertigungsherausforderungen zu überwinden und die Produktion zu skalieren, um die zukünftige Nachfrage zu decken, was möglicherweise die gesamte Entwicklung des Marktes für Breitbandhalbleiter beeinflusst.
Wichtige Markttreiber und technologische Hürden im Markt für Halbleiter der 4. Generation
Der Markt für Halbleiter der 4. Generation wird von mehreren überzeugenden makroökonomischen Trends vorangetrieben, kämpft aber gleichzeitig mit erheblichen technologischen und wirtschaftlichen Hürden. Ein Haupttreiber ist die eskalierende Nachfrage nach Energieeffizienz und Leistungsdichte in kritischen Industrien. Beispielsweise treibt der Übergang zu Elektrofahrzeugen (EVs) den Automobil-Elektronikmarkt an, wo jeder Prozentpunkt Effizienzsteigerung bei der Leistungselektronik die Batteriereichweite erheblich verlängern oder die Ladezeiten verkürzen kann. Materialien der 4. Generation bieten elektrische Durchschlagsfelder, die bis zu 2-3 Mal höher sind als bei Siliziumkarbid (SiC), und versprechen kleinere, leichtere und effizientere Leistungseinheiten, was ein entscheidender Vorteil für die Akzeptanzraten von EVs ist.
Ein weiterer wesentlicher Treiber ist der Ausbau von Hochfrequenz-Kommunikationsnetzen, insbesondere 5G und das kommende 6G. Der Markt für Telekommunikationsausrüstungen benötigt Komponenten, die mit höheren Frequenzen, größerer Leistung und geringeren Signalverlusten arbeiten können. Halbleiter der 4. Generation, insbesondere solche auf Galliumoxidbasis, weisen intrinsische Eigenschaften auf, die für solche Hochfrequenzanwendungen geeignet sind, und ermöglichen potenziell kompaktere und robustere Lösungen für den Markt für HF- und Mikrowellengeräte, die die Fähigkeiten aktueller GaN-Technologien übertreffen.
Der Markt steht jedoch erheblichen Einschränkungen gegenüber. Die prominenteste Hürde sind die hohen Herstellungskosten und die technologische Unreife von Substraten. Beispielsweise ist das Wachstum von großflächigen, hochwertigen Galliumoxid- oder Diamant-Substraten mit geringen Defektdichten nach wie vor ein komplexes und teures Unterfangen. Aktuelle Defektdichten in kommerziell erhältlichen Galliumoxid-Substraten sind oft 10-100 Mal höher als die von ausgereiftem Silizium, was die Geräteausbeute und Zuverlässigkeit erheblich beeinträchtigt. Dies macht die anfängliche Investition für Unternehmen im Galliumoxid-Markt oder Diamant-Substrat-Markt beträchtlich. Darüber hinaus begrenzt der Mangel an einem ausgereiften Ökosystem und einer Lieferkette für Materialien der 4. Generation, im Gegensatz zur etablierten Infrastruktur für Silizium und sogar SiC/GaN, die Skalierbarkeit der Produktion und verlängert die Markteinführungszeit für neue Produkte. Dies führt auch zu höheren Durchschnittspreisen für Geräte, was eine Herausforderung für die breite kommerzielle Akzeptanz darstellt und den Margendruck über die gesamte Wertschöpfungskette erhöht, was eine Schlüsselüberlegung für den Markt für fortschrittliche Materialien insgesamt ist.
Wettbewerbslandschaft des Halbleitermarktes der 4. Generation
Die Wettbewerbslandschaft des Marktes für Halbleiter der 4. Generation ist geprägt von einer Mischung aus spezialisierten Materialwissenschaftsunternehmen, innovativen Geräteentwicklern und akademischen Ausgründungen, die alle bestrebt sind, diese aufstrebenden Technologien zu kommerzialisieren. Das Ökosystem befindet sich noch in den Anfangsstadien, mit einem starken Fokus auf Forschung und Entwicklung:
Diamond Foundry, Inc.: Dieses Unternehmen ist ein Pionier bei im Labor gezüchteten Diamanten und nutzt seine Expertise, um diamantbasierte Halbleitermaterialien für Hochleistungs- und Hochfrequenzanwendungen zu entwickeln und zielt darauf ab, die außergewöhnlichen thermischen und elektrischen Eigenschaften von Diamant zu nutzen.
Orbray Co., Ltd.: Ein führendes japanisches Materialwissenschaftsunternehmen, Orbray, ist an der Entwicklung und Herstellung fortschrittlicher Kristallmaterialien beteiligt, einschließlich solcher, die für Halbleiter der nächsten Generation relevant sind, mit Schwerpunkt auf hochwertigen Substraten für verschiedene elektronische Anwendungen.
AKHAN Semiconductor, Inc.: AKHAN ist auf Diamant-Halbleitertechnologie spezialisiert und konzentriert sich insbesondere auf Miraj Diamond®-Plattformen für Hochleistungs-, Hochfrequenz- und Hochtemperaturanwendungen in den Bereichen Unterhaltungselektronik, Verteidigung und Automobil.
Diamond Materials GmbH: Mit Sitz in Deutschland widmet sich dieses Unternehmen der Produktion von hochwertigen Diamantmaterialien für verschiedene industrielle und Forschungsanwendungen, einschließlich des Potenzials für fortschrittliche Halbleitersubstrate.
Diamfab SAS: Ein französisches Deep-Tech-Unternehmen, Diamfab, innoviert bei diamantbasierten Materialien für Leistungselektronik und Quantenanwendungen und zielt darauf ab, die Grenzen der Energieeffizienz und Leistung von Halbleitergeräten zu verschieben.
Kyma Technologies, Inc.: Kyma ist ein führender Anbieter von fortschrittlichen Materialien, insbesondere von Galliumnitrid (GaN)- und Aluminiumnitrid (AlN)-Substraten, die für die Entwicklung von Breitband- und potenziell 4.-Generation-Halbleitern entscheidend sind.
Gallium Future Semiconductor Technology (Jinjiang) Co., Ltd.: Dieses chinesische Unternehmen konzentriert sich auf Galliumoxid (Ga2O3)-Halbleitermaterialien und -geräte, was regionale Anstrengungen zur Entwicklung und Kommerzialisierung von Halbleitertechnologien der 4. Generation für den heimischen und internationalen Markt widerspiegelt.
Hangzhou Fujia Gallium Technology Co., Ltd.: Ein weiterer bedeutender Akteur aus China, der sich auf Galliumoxid-Einkristallsubstrate und Epitaxie-Wafer spezialisiert hat, die für die grundlegende Materiallieferkette von Leistung und HF-Geräten der 4. Generation unerlässlich sind.
Novel Crystal Technology, Inc.: Ein japanisches Unternehmen an der Spitze des Galliumoxid (Ga2O3)-Kristallwachstums und der Epitaxie, das hochwertige Substrate für die Entwicklung hocheffizienter Leistungshalbleiter der 4. Generation liefert.
FLOSFIA, Inc.: Dieses japanische Startup konzentriert sich auf die Entwicklung von Galliumoxid (Ga2O3)-Leistungshalbleitern, insbesondere im Bereich von Ga2O3 mit Korundstruktur, mit dem Ziel, ultra-niedrige Verluste für verschiedene Leistungselektronikanwendungen zu erreichen.
Aktuelle Entwicklungen & Meilensteine im Halbleitermarkt der 4. Generation
Innovation und strategische Fortschritte sind im aufstrebenden Markt für Halbleiter der 4. Generation entscheidend. Die jüngsten Aktivitäten konzentrieren sich auf Durchbrüche in der Materialwissenschaft und Prototypenentwicklung im Frühstadium:
Mai 2024: Forscher einer führenden europäischen Einrichtung kündigten einen bedeutenden Durchbruch beim Wachstum von großflächigen, hochwertigen β-Ga2O3 (Galliumoxid)-Substraten mittels einer neuartigen Schmelzwachstechnik an, die verspricht, die Herstellungskosten und Defektdichten für den Galliumoxid-Markt zu senken.
Februar 2024: Ein Konsortium aus japanischen Universitäten und privaten Firmen demonstrierte ein Konzept eines 1,2 kV Galliumoxid-Leistungshalbleiters mit einem extrem niedrigen spezifischen Einschaltwiderstand, was Fortschritte in Richtung kommerziell rentabler Lösungen für den Markt für Leistungshalbleiter für Hochspannungsanwendungen zeigt.
November 2023: Diamond Materials GmbH zeigte in Zusammenarbeit mit einem Industriepartner Fortschritte beim Diamant-Epitaxie-Wachstum für Hochfrequenzanwendungen und zielte auf verbesserte Leistung für Komponenten im Markt für HF- und Mikrowellengeräte sowie im breiteren Diamant-Substrat-Markt ab.
September 2023: AKHAN Semiconductor, Inc. berichtete über die erfolgreiche Integration seiner Miraj Diamond®-Plattform in einen Prototyp eines Hochleistungs-Schaltgeräts, was das Potenzial von Diamant-Halbleitern für extreme Umgebungsanwendungen, insbesondere für den Markt für fortschrittliche Materialien, unterstreicht.
Juli 2023: Novel Crystal Technology, Inc. sicherte sich eine neue Finanzierungsrunde zur Skalierung seiner Galliumoxid-Substratproduktion, als Reaktion auf die erwartete Nachfrage von Entwicklern von Leistungselektronik der nächsten Generation und dem Markt für optoelektronische Geräte.
April 2023: Ein Joint Venture zwischen einem südkoreanischen Elektronikgiganten und einem Materialunternehmen initiierte die Pilotproduktion von Aluminiumgalliumnitrid (AlGaN)-Wafern auf neuartigen Substraten, mit dem Ziel, Leistungseigenschaften der 4. Generation zu erzielen, die für den Markt für Telekommunikationsausrüstungen geeignet sind.
Regionale Marktaufschlüsselung für den Halbleitermarkt der 4. Generation
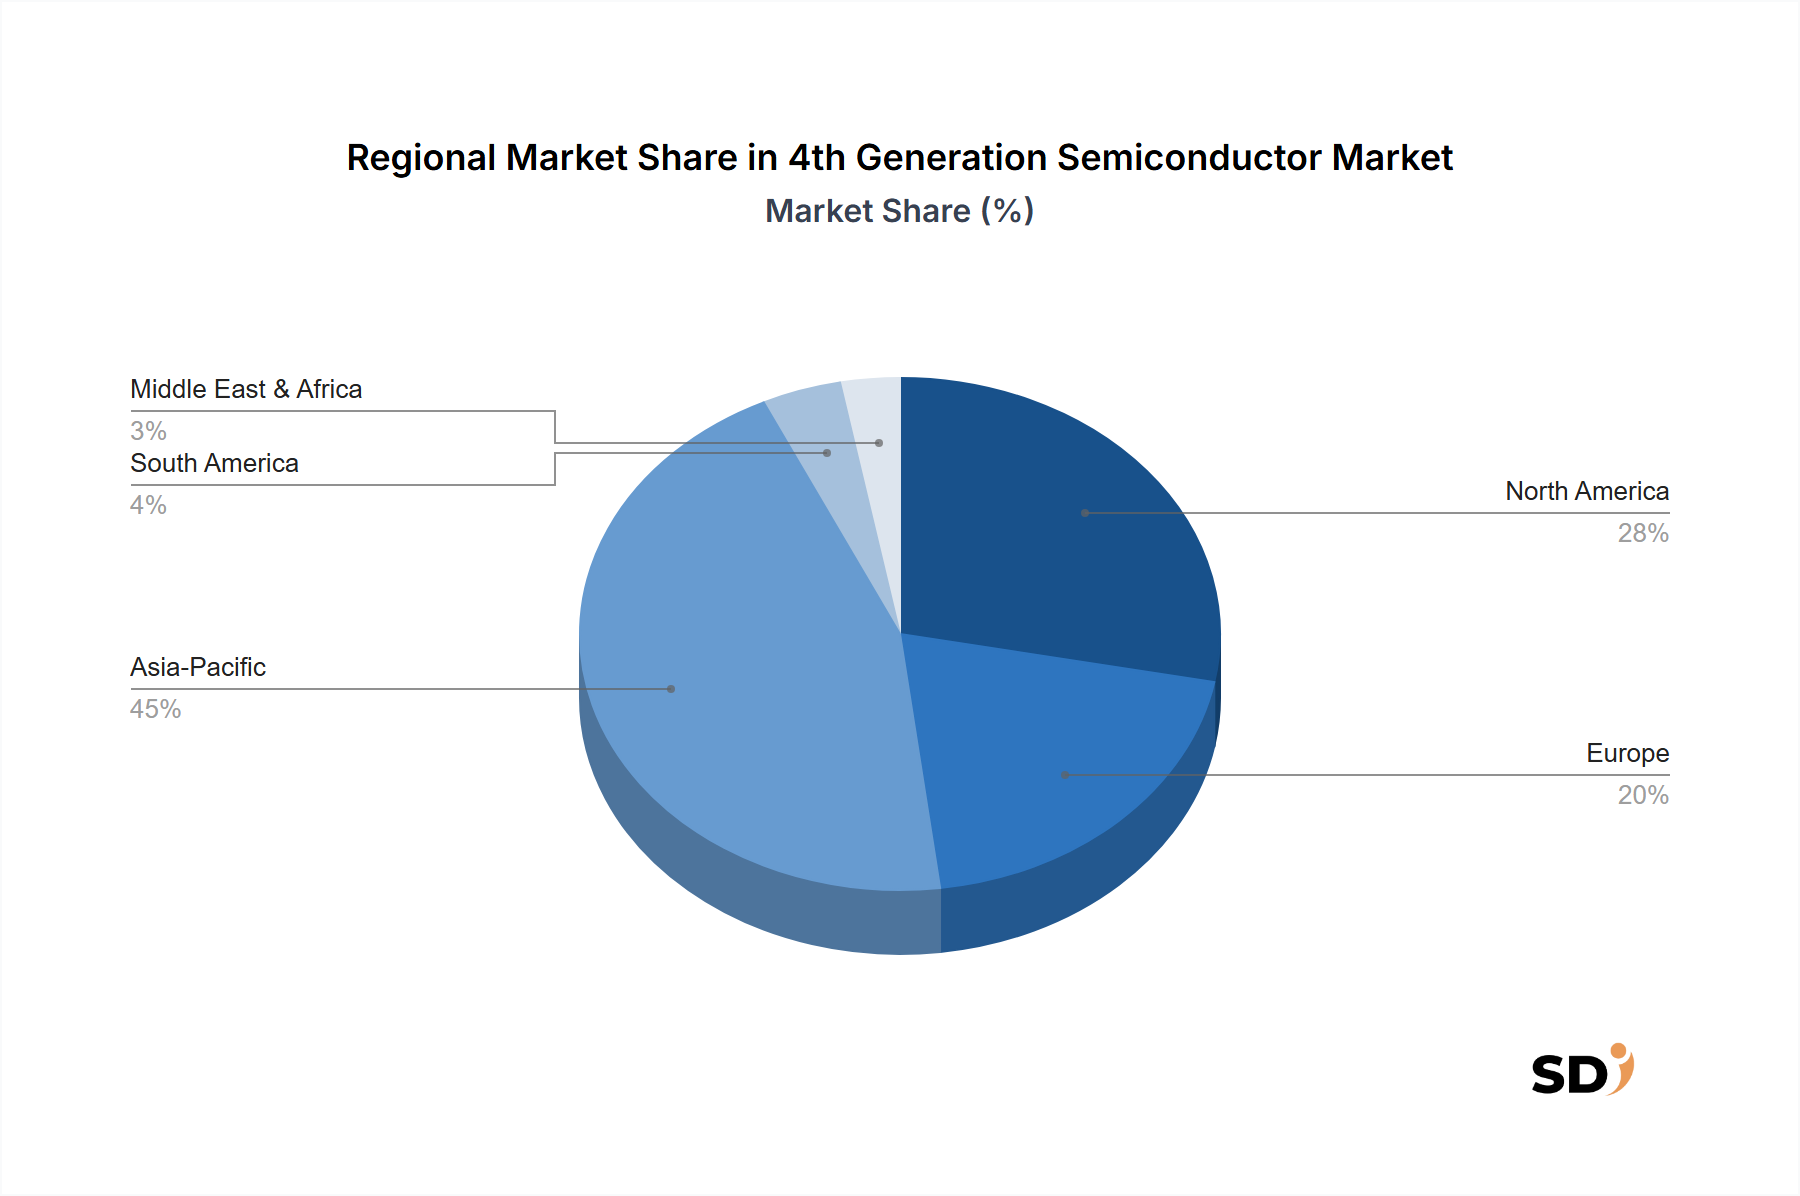
Der globale Markt für Halbleiter der 4. Generation weist unterschiedliche Akzeptanzraten und Entwicklungsschwerpunkte in seinen Schlüsselregionen auf, angetrieben durch unterschiedliche industrielle Prioritäten, Forschungskapazitäten und staatliche Unterstützung. Unter diesen wird erwartet, dass Asien-Pazifik den größten Umsatzanteil halten und die am schnellsten wachsende Region sein wird. Länder wie China, Japan und Südkorea investieren stark in die Forschung an fortschrittlichen Materialien und die Infrastruktur für die Halbleiterfertigung. Die robuste Automobilproduktionsbasis der Region, gepaart mit einer umfassenden Elektronikfertigung und dem aggressiven Ausbau von 5G/6G-Netzen, treibt die Nachfrage nach Hochleistungs-Leistungs- und HF-Geräten an. Chinas strategische Initiativen bei Fahrzeugen mit neuer Energie und fortschrittlicher IT-Infrastruktur beschleunigen beispielsweise direkt die Einführung von Halbleitern der 4. Generation.
Nordamerika hat einen erheblichen Anteil, der hauptsächlich durch beträchtliche F&E-Investitionen, eine starke Präsenz innovativer Technologieunternehmen und die Nachfrage aus Hochzuverlässigkeitssektoren wie Luft- und Raumfahrt, Verteidigung und spezialisierte Industrieanlagen angetrieben wird. Die Vereinigten Staaten profitieren insbesondere von starker Risikokapitalfinanzierung für Halbleiter-Start-ups und einem klaren Fokus auf technologische Führerschaft im Markt für Breitbandhalbleiter. Diese Region zeichnet sich durch frühe Adoptionen in Nischenanwendungen mit hohem Wert aus, bei denen die Leistung die anfänglichen Kosten überwiegt.
Europa stellt einen reifen, aber dynamisch wachsenden Markt dar, mit einem starken Schwerpunkt auf der Elektrifizierung des Automobils und der Integration erneuerbarer Energien. Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze der Entwicklung fortschrittlicher Leistungselektronik für Elektrofahrzeuge und industrielle Motorantriebe. Europäische Forschungseinrichtungen und Industriekollaborationen sind entscheidend für die Weiterentwicklung von Galliumoxid- und diamantenbasierten Gerätetechnologien, mit einer klaren Nachfrage nach effizienteren und robusteren Stromwandlungssystemen zur Erfüllung strenger Umweltvorschriften. Der strategische Fokus der Region auf Energieunabhängigkeit und Kohlenstoffneutralität ist ein wichtiger Nachfragetreiber.
Der Rest der Welt (einschließlich Südamerika, Naher Osten und Afrika) hält derzeit einen kleineren Anteil, wobei die Akzeptanz hauptsächlich auf spezifische Industrie- und Infrastrukturprojekte konzentriert ist. Während diese Regionen ihre Investitionen in erneuerbare Energien und Telekommunikation schrittweise erhöhen, bedeuten die fortgeschrittene Natur und die höheren Kosten von Halbleitern der 4. Generation, dass eine breite Akzeptanz wahrscheinlich der Reife und Kostenreduzierung folgen wird, die in den führenden Regionen erzielt werden. Insgesamt ist der Markt durch intensiven regionalen Wettbewerb um technologische Führerschaft und Lieferkettenresilienz gekennzeichnet.
Preisdynamik & Margendruck im Halbleitermarkt der 4. Generation
Der Markt für Halbleiter der 4. Generation ist derzeit durch hohe Durchschnittsverkaufspreise (ASPs) gekennzeichnet, die auf mehrere Faktoren zurückzuführen sind und erheblichen Margendruck in der gesamten Wertschöpfungskette verursachen. Das frühe Stadium der Materialwissenschaft und Fertigungsverfahren bedeutet, dass die Rohmaterialkosten, insbesondere für hochwertige Galliumoxid- und Diamant-Substrate, außergewöhnlich hoch sind. Zum Beispiel können die Kosten eines Galliumoxid-Substrats in Forschungsqualität um Größenordnungen höher sein als die eines Siliziumwafers, was die Materialstückliste für Gerätehersteller direkt beeinflusst. Die begrenzte Verfügbarkeit von großflächigen, defektarmen Substraten für den Galliumoxid-Markt und Diamant-Substrat-Markt schränkt das Angebot weiter ein, wodurch Materialanbieter Premium-Preise beibehalten können.
Darüber hinaus erfordern die Fertigungsprozesse für Geräte der 4. Generation spezielle Ausrüstung und Fachwissen, was zu höheren Investitionsausgaben und Betriebskosten führt. Epitaxie-Wachstum, Geräte-Patterning und Verpackung erfordern oft fortschrittliche Techniken, die noch nicht für die Massenproduktion vollständig optimiert sind, was zu geringeren Ausbeuten im Vergleich zur etablierten Silizium-basierten Halbleiterfertigung führt. Dies wirkt sich auf die Kostenstruktur des Marktes für Leistungshalbleiter, des Marktes für HF- und Mikrowellengeräte und des Marktes für optoelektronische Geräte aus, die aus diesen Materialien stammen.
Die Margenstrukturen sind für Gerätehersteller eng, die die Hauptlast hoher Material- und Fertigungskosten tragen und gleichzeitig versuchen, wettbewerbsfähige Lösungen anzubieten. Die Preismacht liegt weitgehend bei den wenigen Unternehmen, die in der Lage sind, hochwertige Substrate zu produzieren, und nicht bei den Geräteintegratoren. Mit zunehmender Reife des Marktes wird die Wettbewerbsintensität zunehmen, insbesondere angesichts der kontinuierlichen Fortschritte bei Breitbandhalbleitern der 3. Generation, die für viele Anwendungen eine Alternative bieten. Dieser Druck wird die Akteure der 4. Generation zwingen, sich auf Kostensenkungen durch Prozessoptimierung, Skalierung der Produktionsvolumen und Rationalisierung der Lieferketten zu konzentrieren. Letztendlich wird eine erhebliche Reduzierung der Substrat-Herstellungskosten und verbesserte Geräteausbeuten entscheidend sein, um den Margendruck zu lindern und eine breitere Kommerzialisierung zu ermöglichen, was den gesamten Markt für fortschrittliche Materialien beeinflusst.
Nachhaltigkeits- & ESG-Druck auf den Halbleitermarkt der 4. Generation
Der Markt für Halbleiter der 4. Generation, trotz seines aufstrebenden Stadiums, unterliegt zunehmend Nachhaltigkeits- und ESG-Druck (Umwelt, Soziales und Unternehmensführung), der Produktentwicklungs- und Beschaffungsstrategien neu gestaltet. Die inhärenten Effizienzvorteile dieser fortschrittlichen Materialien, wie Galliumoxid und Diamant, sind ein primärer Nachhaltigkeitstreiber. Durch die Ermöglichung von Geräten mit extrem geringen Energieverlusten tragen Halbleiter der 4. Generation direkt zur Reduzierung des Energieverbrauchs in Endverbraucheranwendungen über den Automobil-Elektronikmarkt, den Markt für Telekommunikationsausrüstungen und die Energieinfrastruktur bei. Dies steht im Einklang mit globalen Kohlenstoffreduktionszielen und der steigenden Nachfrage nach energieeffizienter Elektronik.
Die Umweltauswirkungen der Produktion dieser Materialien stehen jedoch ebenfalls unter Beobachtung. Die energieintensiven Prozesse, die bei der Züchtung von hochreinen Einkristallen für den Galliumoxid-Markt und Diamant-Substrat-Markt erforderlich sind, erfordern einen Fokus auf die Reduzierung von Emissionen und Abfall bei der Herstellung. Unternehmen erforschen nachhaltigere Wachstumstechniken, nutzen erneuerbare Energiequellen in ihren Produktionsstätten und implementieren geschlossene Kreislaufsysteme zur Minimierung der Ressourcenerschöpfung. Lebenszyklusanalysen (LCAs) werden entscheidend, um die Umweltauswirkungen von Geräten der 4. Generation von der Wiege bis zur Bahre zu bewerten und sicherzustellen, dass ihre betrieblichen Effizienzvorteile nicht durch nicht nachhaltige Produktionspraktiken aufgewogen werden.
Aus ESG-Sicht sind die verantwortungsvolle Beschaffung von Rohstoffen, die Gewährleistung ethischer Arbeitsbedingungen in der gesamten Lieferkette und die Förderung von Vielfalt und Inklusion in F&E-Teams von größter Bedeutung. ESG-Investoren prüfen zunehmend Unternehmen hinsichtlich ihrer Umweltleistung, sozialen Verantwortung und transparenten Governance. Dieser Druck ermutigt Unternehmen im Markt für Breitbandhalbleiter, nicht nur technologische Fortschritte, sondern auch Unternehmensbürgerschaft zu priorisieren. Kreislaufwirtschaftsvorschriften, obwohl für diese hochspezialisierten Materialien noch am Anfang, werden schließlich die Gestaltung für Recyclingfähigkeit und Materialrückgewinnung aus Altprodukten beeinflussen und die Industrie zu einer nachhaltigeren Materialnutzung im breiteren Markt für fortschrittliche Materialien drängen.
Segmentierung des Halbleitermarktes der 4. Generation
1. Typ
1.1. Galliumoxid-Substrat
1.2. Diamant-Substrat
1.3. Andere
2. Material
2.1. Galliumoxid
2.2. Aluminiumnitrid
2.3. Bornitrid
2.4. Aluminiumgalliumnitrid
2.5. Andere
3. Gerätetyp
3.1. Leistungshalbleiter
3.2. HF- und Mikrowellengeräte
3.3. Optoelektronische Geräte
3.4. Andere
4. Spannung
4.1. Unter 650 V
4.2. 650-1200 V
4.3. 1200-3300 V
4.4. Über 3300 V
5. Endnutzerbranche
5.1. Automobil
5.2. Luft- und Raumfahrt & Verteidigung
5.3. Telekommunikation
5.4. Energie & Versorgung
5.5. Unterhaltungselektronik
5.6. Gesundheitswesen & Medizingeräte
5.7. Andere
Segmentierung des Halbleitermarktes der 4. Generation nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Restliches Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordics
3.9. Restliches Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restliches Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Restliches Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Halbleiter der 4. Generation befindet sich im Aufwind, angetrieben von der starken industriellen Basis und dem Fokus des Landes auf Automobiltechnologie und Energieeffizienz. Deutschland ist ein wichtiger Akteur in der europäischen Automobilindustrie, was einen erheblichen Bedarf an fortschrittlichen Leistungshalbleitern für Elektrofahrzeuge (EVs) schafft. Die Automobilbranche ist ein Hauptabnehmer von 4.-Generation-Materialien aufgrund ihres Potenzials, die Effizienz von Stromrichtern und Ladegeräten zu verbessern, was zu einer größeren Reichweite und schnelleren Ladezeiten führt. Dies korreliert mit den globalen Dekarbonisierungszielen, die Deutschland aktiv verfolgt. Neben der Automobilindustrie sind auch die Energie- und Versorgungsbranche sowie der Industriesektor treibende Kräfte. Der Ausbau erneuerbarer Energien, der in Deutschland stark vorangetrieben wird, erfordert robuste und effiziente Leistungselektronik für Wechselrichter und Netzintegration, wo Halbleiter der 4. Generation ihre Vorteile ausspielen können. Der Industriesektor profitiert von der erhöhten Energieeffizienz und Zuverlässigkeit, die diese neuen Materialien bieten, was zu Kosteneinsparungen und verbesserter Produktivität führt.
Obwohl spezifische deutsche Unternehmen, die ausschließlich auf 4.-Generation-Materialien spezialisiert sind, noch in den Kinderschuhen stecken oder Teil globaler Konzerne sind, sind deutsche Institute und Unternehmen führend in der Forschung und Entwicklung von Leistungselektronik und fortschrittlichen Materialien. Die Diamond Materials GmbH ist ein Beispiel für ein in Deutschland ansässiges Unternehmen, das sich mit hochwertigen Diamantmaterialien für potenzielle Halbleiteranwendungen beschäftigt. Deutsche Universitäten und Forschungseinrichtungen, wie das Fraunhofer-Institut, spielen eine entscheidende Rolle bei der Weiterentwicklung von Materialien wie Galliumoxid und Diamant sowie bei der Entwicklung von Geräten, die die Leistungsgrenzen verschieben. Deutschland unterliegt einem strengen regulatorischen Rahmen, der die Sicherheit und Leistung von Elektronikkomponenten regelt. Insbesondere die REACH-Verordnung (Registration, Evaluation, Authorisation and Restriction of Chemicals) ist relevant für die Materialzusammensetzung und -sicherheit. Darüber hinaus sind die CE-Kennzeichnung und die Normen des Technischen Überwachungsvereins (TÜV) für die Marktzulassung von elektronischen Produkten in Deutschland und der EU entscheidend. Konsumentenverhalten in Deutschland ist geprägt von einem Bewusstsein für Qualität, Langlebigkeit und Energieeffizienz. Es besteht eine hohe Akzeptanz für innovative Technologien, solange sie nachweislich Vorteile in Bezug auf Leistung und Nachhaltigkeit bieten.
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Halbleiter der 4. Generation Umsatzaufschlüsselung (million, %) nach Region 2026 & 2034
Abbildung 2: Halbleiter der 4. Generation Volumenaufschlüsselung (K, %) nach Region 2026 & 2034
Abbildung 3: Nordamerika Halbleiter der 4. Generation Umsatz (million) nach Typ 2026 & 2034
Abbildung 4: Nordamerika Halbleiter der 4. Generation Volumen (K) nach Typ 2026 & 2034
Abbildung 5: Nordamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Typ 2026 & 2034
Abbildung 6: Nordamerika Halbleiter der 4. Generation Volumenanteil (%), nach Typ 2026 & 2034
Abbildung 7: Nordamerika Halbleiter der 4. Generation Umsatz (million) nach Material 2026 & 2034
Abbildung 8: Nordamerika Halbleiter der 4. Generation Volumen (K) nach Material 2026 & 2034
Abbildung 9: Nordamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Material 2026 & 2034
Abbildung 10: Nordamerika Halbleiter der 4. Generation Volumenanteil (%), nach Material 2026 & 2034
Abbildung 11: Nordamerika Halbleiter der 4. Generation Umsatz (million) nach Gerätetyp 2026 & 2034
Abbildung 12: Nordamerika Halbleiter der 4. Generation Volumen (K) nach Gerätetyp 2026 & 2034
Abbildung 13: Nordamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 14: Nordamerika Halbleiter der 4. Generation Volumenanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 15: Nordamerika Halbleiter der 4. Generation Umsatz (million) nach Spannung 2026 & 2034
Abbildung 16: Nordamerika Halbleiter der 4. Generation Volumen (K) nach Spannung 2026 & 2034
Abbildung 17: Nordamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Spannung 2026 & 2034
Abbildung 18: Nordamerika Halbleiter der 4. Generation Volumenanteil (%), nach Spannung 2026 & 2034
Abbildung 19: Nordamerika Halbleiter der 4. Generation Umsatz (million) nach Endverbraucherindustrie 2026 & 2034
Abbildung 20: Nordamerika Halbleiter der 4. Generation Volumen (K) nach Endverbraucherindustrie 2026 & 2034
Abbildung 21: Nordamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 22: Nordamerika Halbleiter der 4. Generation Volumenanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 23: Nordamerika Halbleiter der 4. Generation Umsatz (million) nach Land 2026 & 2034
Abbildung 24: Nordamerika Halbleiter der 4. Generation Volumen (K) nach Land 2026 & 2034
Abbildung 25: Nordamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 26: Nordamerika Halbleiter der 4. Generation Volumenanteil (%), nach Land 2026 & 2034
Abbildung 27: Südamerika Halbleiter der 4. Generation Umsatz (million) nach Typ 2026 & 2034
Abbildung 28: Südamerika Halbleiter der 4. Generation Volumen (K) nach Typ 2026 & 2034
Abbildung 29: Südamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Typ 2026 & 2034
Abbildung 30: Südamerika Halbleiter der 4. Generation Volumenanteil (%), nach Typ 2026 & 2034
Abbildung 31: Südamerika Halbleiter der 4. Generation Umsatz (million) nach Material 2026 & 2034
Abbildung 32: Südamerika Halbleiter der 4. Generation Volumen (K) nach Material 2026 & 2034
Abbildung 33: Südamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Material 2026 & 2034
Abbildung 34: Südamerika Halbleiter der 4. Generation Volumenanteil (%), nach Material 2026 & 2034
Abbildung 35: Südamerika Halbleiter der 4. Generation Umsatz (million) nach Gerätetyp 2026 & 2034
Abbildung 36: Südamerika Halbleiter der 4. Generation Volumen (K) nach Gerätetyp 2026 & 2034
Abbildung 37: Südamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 38: Südamerika Halbleiter der 4. Generation Volumenanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 39: Südamerika Halbleiter der 4. Generation Umsatz (million) nach Spannung 2026 & 2034
Abbildung 40: Südamerika Halbleiter der 4. Generation Volumen (K) nach Spannung 2026 & 2034
Abbildung 41: Südamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Spannung 2026 & 2034
Abbildung 42: Südamerika Halbleiter der 4. Generation Volumenanteil (%), nach Spannung 2026 & 2034
Abbildung 43: Südamerika Halbleiter der 4. Generation Umsatz (million) nach Endverbraucherindustrie 2026 & 2034
Abbildung 44: Südamerika Halbleiter der 4. Generation Volumen (K) nach Endverbraucherindustrie 2026 & 2034
Abbildung 45: Südamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 46: Südamerika Halbleiter der 4. Generation Volumenanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 47: Südamerika Halbleiter der 4. Generation Umsatz (million) nach Land 2026 & 2034
Abbildung 48: Südamerika Halbleiter der 4. Generation Volumen (K) nach Land 2026 & 2034
Abbildung 49: Südamerika Halbleiter der 4. Generation Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 50: Südamerika Halbleiter der 4. Generation Volumenanteil (%), nach Land 2026 & 2034
Abbildung 51: Europa Halbleiter der 4. Generation Umsatz (million) nach Typ 2026 & 2034
Abbildung 52: Europa Halbleiter der 4. Generation Volumen (K) nach Typ 2026 & 2034
Abbildung 53: Europa Halbleiter der 4. Generation Umsatzanteil (%), nach Typ 2026 & 2034
Abbildung 54: Europa Halbleiter der 4. Generation Volumenanteil (%), nach Typ 2026 & 2034
Abbildung 55: Europa Halbleiter der 4. Generation Umsatz (million) nach Material 2026 & 2034
Abbildung 56: Europa Halbleiter der 4. Generation Volumen (K) nach Material 2026 & 2034
Abbildung 57: Europa Halbleiter der 4. Generation Umsatzanteil (%), nach Material 2026 & 2034
Abbildung 58: Europa Halbleiter der 4. Generation Volumenanteil (%), nach Material 2026 & 2034
Abbildung 59: Europa Halbleiter der 4. Generation Umsatz (million) nach Gerätetyp 2026 & 2034
Abbildung 60: Europa Halbleiter der 4. Generation Volumen (K) nach Gerätetyp 2026 & 2034
Abbildung 61: Europa Halbleiter der 4. Generation Umsatzanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 62: Europa Halbleiter der 4. Generation Volumenanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 63: Europa Halbleiter der 4. Generation Umsatz (million) nach Spannung 2026 & 2034
Abbildung 64: Europa Halbleiter der 4. Generation Volumen (K) nach Spannung 2026 & 2034
Abbildung 65: Europa Halbleiter der 4. Generation Umsatzanteil (%), nach Spannung 2026 & 2034
Abbildung 66: Europa Halbleiter der 4. Generation Volumenanteil (%), nach Spannung 2026 & 2034
Abbildung 67: Europa Halbleiter der 4. Generation Umsatz (million) nach Endverbraucherindustrie 2026 & 2034
Abbildung 68: Europa Halbleiter der 4. Generation Volumen (K) nach Endverbraucherindustrie 2026 & 2034
Abbildung 69: Europa Halbleiter der 4. Generation Umsatzanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 70: Europa Halbleiter der 4. Generation Volumenanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 71: Europa Halbleiter der 4. Generation Umsatz (million) nach Land 2026 & 2034
Abbildung 72: Europa Halbleiter der 4. Generation Volumen (K) nach Land 2026 & 2034
Abbildung 73: Europa Halbleiter der 4. Generation Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 74: Europa Halbleiter der 4. Generation Volumenanteil (%), nach Land 2026 & 2034
Abbildung 75: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatz (million) nach Typ 2026 & 2034
Abbildung 76: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumen (K) nach Typ 2026 & 2034
Abbildung 77: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatzanteil (%), nach Typ 2026 & 2034
Abbildung 78: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumenanteil (%), nach Typ 2026 & 2034
Abbildung 79: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatz (million) nach Material 2026 & 2034
Abbildung 80: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumen (K) nach Material 2026 & 2034
Abbildung 81: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatzanteil (%), nach Material 2026 & 2034
Abbildung 82: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumenanteil (%), nach Material 2026 & 2034
Abbildung 83: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatz (million) nach Gerätetyp 2026 & 2034
Abbildung 84: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumen (K) nach Gerätetyp 2026 & 2034
Abbildung 85: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatzanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 86: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumenanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 87: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatz (million) nach Spannung 2026 & 2034
Abbildung 88: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumen (K) nach Spannung 2026 & 2034
Abbildung 89: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatzanteil (%), nach Spannung 2026 & 2034
Abbildung 90: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumenanteil (%), nach Spannung 2026 & 2034
Abbildung 91: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatz (million) nach Endverbraucherindustrie 2026 & 2034
Abbildung 92: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumen (K) nach Endverbraucherindustrie 2026 & 2034
Abbildung 93: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatzanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 94: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumenanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 95: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatz (million) nach Land 2026 & 2034
Abbildung 96: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumen (K) nach Land 2026 & 2034
Abbildung 97: Mittlerer Osten & Afrika Halbleiter der 4. Generation Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 98: Mittlerer Osten & Afrika Halbleiter der 4. Generation Volumenanteil (%), nach Land 2026 & 2034
Abbildung 99: Asien-Pazifik Halbleiter der 4. Generation Umsatz (million) nach Typ 2026 & 2034
Abbildung 100: Asien-Pazifik Halbleiter der 4. Generation Volumen (K) nach Typ 2026 & 2034
Abbildung 101: Asien-Pazifik Halbleiter der 4. Generation Umsatzanteil (%), nach Typ 2026 & 2034
Abbildung 102: Asien-Pazifik Halbleiter der 4. Generation Volumenanteil (%), nach Typ 2026 & 2034
Abbildung 103: Asien-Pazifik Halbleiter der 4. Generation Umsatz (million) nach Material 2026 & 2034
Abbildung 104: Asien-Pazifik Halbleiter der 4. Generation Volumen (K) nach Material 2026 & 2034
Abbildung 105: Asien-Pazifik Halbleiter der 4. Generation Umsatzanteil (%), nach Material 2026 & 2034
Abbildung 106: Asien-Pazifik Halbleiter der 4. Generation Volumenanteil (%), nach Material 2026 & 2034
Abbildung 107: Asien-Pazifik Halbleiter der 4. Generation Umsatz (million) nach Gerätetyp 2026 & 2034
Abbildung 108: Asien-Pazifik Halbleiter der 4. Generation Volumen (K) nach Gerätetyp 2026 & 2034
Abbildung 109: Asien-Pazifik Halbleiter der 4. Generation Umsatzanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 110: Asien-Pazifik Halbleiter der 4. Generation Volumenanteil (%), nach Gerätetyp 2026 & 2034
Abbildung 111: Asien-Pazifik Halbleiter der 4. Generation Umsatz (million) nach Spannung 2026 & 2034
Abbildung 112: Asien-Pazifik Halbleiter der 4. Generation Volumen (K) nach Spannung 2026 & 2034
Abbildung 113: Asien-Pazifik Halbleiter der 4. Generation Umsatzanteil (%), nach Spannung 2026 & 2034
Abbildung 114: Asien-Pazifik Halbleiter der 4. Generation Volumenanteil (%), nach Spannung 2026 & 2034
Abbildung 115: Asien-Pazifik Halbleiter der 4. Generation Umsatz (million) nach Endverbraucherindustrie 2026 & 2034
Abbildung 116: Asien-Pazifik Halbleiter der 4. Generation Volumen (K) nach Endverbraucherindustrie 2026 & 2034
Abbildung 117: Asien-Pazifik Halbleiter der 4. Generation Umsatzanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 118: Asien-Pazifik Halbleiter der 4. Generation Volumenanteil (%), nach Endverbraucherindustrie 2026 & 2034
Abbildung 119: Asien-Pazifik Halbleiter der 4. Generation Umsatz (million) nach Land 2026 & 2034
Abbildung 120: Asien-Pazifik Halbleiter der 4. Generation Volumen (K) nach Land 2026 & 2034
Abbildung 121: Asien-Pazifik Halbleiter der 4. Generation Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 122: Asien-Pazifik Halbleiter der 4. Generation Volumenanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Halbleiter der 4. Generation Umsatzprognose (million) nach Typ 2020 & 2034
Tabelle 2: Halbleiter der 4. Generation Volumenprognose (K) nach Typ 2020 & 2034
Tabelle 3: Halbleiter der 4. Generation Umsatzprognose (million) nach Material 2020 & 2034
Tabelle 4: Halbleiter der 4. Generation Volumenprognose (K) nach Material 2020 & 2034
Tabelle 5: Halbleiter der 4. Generation Umsatzprognose (million) nach Gerätetyp 2020 & 2034
Tabelle 6: Halbleiter der 4. Generation Volumenprognose (K) nach Gerätetyp 2020 & 2034
Tabelle 7: Halbleiter der 4. Generation Umsatzprognose (million) nach Spannung 2020 & 2034
Tabelle 8: Halbleiter der 4. Generation Volumenprognose (K) nach Spannung 2020 & 2034
Tabelle 9: Halbleiter der 4. Generation Umsatzprognose (million) nach Endverbraucherindustrie 2020 & 2034
Tabelle 10: Halbleiter der 4. Generation Volumenprognose (K) nach Endverbraucherindustrie 2020 & 2034
Tabelle 11: Halbleiter der 4. Generation Umsatzprognose (million) nach Region 2020 & 2034
Tabelle 12: Halbleiter der 4. Generation Volumenprognose (K) nach Region 2020 & 2034
Tabelle 13: NordamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Typ 2020 & 2034
Tabelle 14: NordamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Typ 2020 & 2034
Tabelle 15: NordamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Material 2020 & 2034
Tabelle 16: NordamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Material 2020 & 2034
Tabelle 17: NordamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Gerätetyp 2020 & 2034
Tabelle 18: NordamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Gerätetyp 2020 & 2034
Tabelle 19: NordamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Spannung 2020 & 2034
Tabelle 20: NordamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Spannung 2020 & 2034
Tabelle 21: NordamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Endverbraucherindustrie 2020 & 2034
Tabelle 22: NordamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Endverbraucherindustrie 2020 & 2034
Tabelle 23: NordamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 24: NordamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Land 2020 & 2034
Tabelle 25: Vereinigte Staaten Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 26: Vereinigte Staaten Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 27: Kanada Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 28: Kanada Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 29: Mexiko Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 30: Mexiko Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 31: SüdamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Typ 2020 & 2034
Tabelle 32: SüdamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Typ 2020 & 2034
Tabelle 33: SüdamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Material 2020 & 2034
Tabelle 34: SüdamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Material 2020 & 2034
Tabelle 35: SüdamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Gerätetyp 2020 & 2034
Tabelle 36: SüdamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Gerätetyp 2020 & 2034
Tabelle 37: SüdamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Spannung 2020 & 2034
Tabelle 38: SüdamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Spannung 2020 & 2034
Tabelle 39: SüdamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Endverbraucherindustrie 2020 & 2034
Tabelle 40: SüdamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Endverbraucherindustrie 2020 & 2034
Tabelle 41: SüdamerikaHalbleiter der 4. Generation Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 42: SüdamerikaHalbleiter der 4. Generation Volumenprognose (K) nach Land 2020 & 2034
Tabelle 43: Brasilien Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 44: Brasilien Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 45: Argentinien Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 46: Argentinien Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 47: Rest von Südamerika Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 48: Rest von Südamerika Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 49: EuropaHalbleiter der 4. Generation Umsatzprognose (million) nach Typ 2020 & 2034
Tabelle 50: EuropaHalbleiter der 4. Generation Volumenprognose (K) nach Typ 2020 & 2034
Tabelle 51: EuropaHalbleiter der 4. Generation Umsatzprognose (million) nach Material 2020 & 2034
Tabelle 52: EuropaHalbleiter der 4. Generation Volumenprognose (K) nach Material 2020 & 2034
Tabelle 53: EuropaHalbleiter der 4. Generation Umsatzprognose (million) nach Gerätetyp 2020 & 2034
Tabelle 54: EuropaHalbleiter der 4. Generation Volumenprognose (K) nach Gerätetyp 2020 & 2034
Tabelle 55: EuropaHalbleiter der 4. Generation Umsatzprognose (million) nach Spannung 2020 & 2034
Tabelle 56: EuropaHalbleiter der 4. Generation Volumenprognose (K) nach Spannung 2020 & 2034
Tabelle 57: EuropaHalbleiter der 4. Generation Umsatzprognose (million) nach Endverbraucherindustrie 2020 & 2034
Tabelle 58: EuropaHalbleiter der 4. Generation Volumenprognose (K) nach Endverbraucherindustrie 2020 & 2034
Tabelle 59: EuropaHalbleiter der 4. Generation Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 60: EuropaHalbleiter der 4. Generation Volumenprognose (K) nach Land 2020 & 2034
Tabelle 61: Vereinigtes Königreich Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 62: Vereinigtes Königreich Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 63: Deutschland Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 64: Deutschland Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 65: Frankreich Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 66: Frankreich Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 67: Italien Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 68: Italien Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 69: Spanien Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 70: Spanien Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 71: Russland Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 72: Russland Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 73: Benelux Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 74: Benelux Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 75: Nordische Länder Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 76: Nordische Länder Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 77: Rest von Europa Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 78: Rest von Europa Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 79: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Umsatzprognose (million) nach Typ 2020 & 2034
Tabelle 80: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Volumenprognose (K) nach Typ 2020 & 2034
Tabelle 81: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Umsatzprognose (million) nach Material 2020 & 2034
Tabelle 82: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Volumenprognose (K) nach Material 2020 & 2034
Tabelle 83: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Umsatzprognose (million) nach Gerätetyp 2020 & 2034
Tabelle 84: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Volumenprognose (K) nach Gerätetyp 2020 & 2034
Tabelle 85: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Umsatzprognose (million) nach Spannung 2020 & 2034
Tabelle 86: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Volumenprognose (K) nach Spannung 2020 & 2034
Tabelle 87: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Umsatzprognose (million) nach Endverbraucherindustrie 2020 & 2034
Tabelle 88: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Volumenprognose (K) nach Endverbraucherindustrie 2020 & 2034
Tabelle 89: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 90: Mittlerer Osten & AfrikaHalbleiter der 4. Generation Volumenprognose (K) nach Land 2020 & 2034
Tabelle 91: Türkei Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 92: Türkei Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 93: Israel Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 94: Israel Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 95: GCC Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 96: GCC Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 97: Nordafrika Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 98: Nordafrika Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 99: Südafrika Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 100: Südafrika Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 101: Restlicher Naher Osten & Afrika Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 102: Restlicher Naher Osten & Afrika Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 103: Asien-PazifikHalbleiter der 4. Generation Umsatzprognose (million) nach Typ 2020 & 2034
Tabelle 104: Asien-PazifikHalbleiter der 4. Generation Volumenprognose (K) nach Typ 2020 & 2034
Tabelle 105: Asien-PazifikHalbleiter der 4. Generation Umsatzprognose (million) nach Material 2020 & 2034
Tabelle 106: Asien-PazifikHalbleiter der 4. Generation Volumenprognose (K) nach Material 2020 & 2034
Tabelle 107: Asien-PazifikHalbleiter der 4. Generation Umsatzprognose (million) nach Gerätetyp 2020 & 2034
Tabelle 108: Asien-PazifikHalbleiter der 4. Generation Volumenprognose (K) nach Gerätetyp 2020 & 2034
Tabelle 109: Asien-PazifikHalbleiter der 4. Generation Umsatzprognose (million) nach Spannung 2020 & 2034
Tabelle 110: Asien-PazifikHalbleiter der 4. Generation Volumenprognose (K) nach Spannung 2020 & 2034
Tabelle 111: Asien-PazifikHalbleiter der 4. Generation Umsatzprognose (million) nach Endverbraucherindustrie 2020 & 2034
Tabelle 112: Asien-PazifikHalbleiter der 4. Generation Volumenprognose (K) nach Endverbraucherindustrie 2020 & 2034
Tabelle 113: Asien-PazifikHalbleiter der 4. Generation Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 114: Asien-PazifikHalbleiter der 4. Generation Volumenprognose (K) nach Land 2020 & 2034
Tabelle 115: China Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 116: China Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 117: Indien Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 118: Indien Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 119: Japan Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 120: Japan Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 121: Südkorea Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 122: Südkorea Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 123: ASEAN Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 124: ASEAN Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 125: Ozeanien Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 126: Ozeanien Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 127: Rest von Asien-Pazifik Halbleiter der 4. Generation Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 128: Rest von Asien-Pazifik Halbleiter der 4. Generation Volumenprognose (K) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsmethodik bildet den Eckpfeiler unserer Marktanalyse und macht etwa 75 % des gesamten Forschungsaufwands aus. Dieser robuste Ansatz umfasst umfangreiche qualitative und quantitative Interviews mit Meinungsführern (KOLs), Branchenexperten und Stakeholdern entlang der Wertschöpfungskette für Halbleiter der 4. Generation. Ziel ist es, Einblicke aus erster Hand in den Markt zu gewinnen, Sekundärdaten zu validieren, aufkommende Trends zu verstehen und nuancierte Perspektiven auf Marktdynamiken, technologische Fortschritte und Wettbewerbslandschaften zu erfassen.
Unser Interviewprozess ist darauf ausgelegt, Erkenntnisse von einer Vielzahl von Teilnehmern zu gewinnen und so eine umfassende Abdeckung zu gewährleisten und Verzerrungen zu minimieren. Zu den spezifischen Stakeholdern, die für Interviews angesprochen werden, gehören:
VP F&E, Advanced Materials: Bietet Einblicke in die Entwicklung neuartiger Substrate, Durchbrüche in der Materialwissenschaft und zukünftige Technologie-Roadmaps für Materialien wie Galliumoxid und Diamant.
Direktor Produktmanagement, Power & RF Devices: Bietet Perspektiven zur Produktkommerzialisierung, anwendungsspezifischen Anforderungen über verschiedene Spannungsniveaus hinweg und zur Wettbewerbspositionierung innerhalb der Segmente für Leistungs- und HF-Bauteile.
Chief Technology Officer (CTO), Halbleiterdivision: Erläutert strategische Technologieinvestitionen, geistiges Eigentum und die langfristige Vision für die Integration von Halbleitern der 4. Generation.
Leiter Lieferkette, Automotive Electronics: Detailliert Annäherungsraten, Widerstandsfähigkeit der Lieferkette und Integrationsherausforderungen von Halbleitern der 4. Generation in kritischen Endanwendungen wie Elektrofahrzeugen.
Die befragten Unternehmen repräsentieren wichtige Segmente der Wertschöpfungskette für Halbleiter der 4. Generation und gewährleisten eine ganzheitliche Sicht:
Hersteller von fortschrittlichen Substraten: Unternehmen, die sich auf das Wachstum und die Herstellung von Galliumoxid- und Diamantsubstraten spezialisiert haben.
Anbieter von Epitaxie-Equipment & Materialien: Anbieter von Werkzeugen und Vorläufermaterialien, die für die Abscheidung aktiver Halbleiterschichten unerlässlich sind.
Hersteller von Halbleiterbauteilen der 4. Generation: Unternehmen, die sich mit dem Design, der Herstellung und der Verpackung von Leistungs-, HF- und optoelektronischen Bauteilen unter Verwendung dieser fortschrittlichen Materialien befassen.
Modul- & Systemintegratoren: Unternehmen, die Halbleiterbauteile der 4. Generation in größere Module oder Systeme für verschiedene Endanwendungen integrieren.
Tier-1-Lieferanten für die Automobil- & Telekommunikationsbranche: Wichtige Endverbraucher, die diese Bauteile in kritische Komponenten für wachstumsstarke Sektoren integrieren.
Interviews werden per Telefon, Videokonferenz und, wo praktikabel, persönlich geführt und verwenden einen proprietären Fragebogen, der darauf ausgelegt ist, detaillierte, umsetzbare Erkenntnisse zu gewinnen. Die Ergebnisse aus Primärinterviews werden rigoros abgeglichen und in unseren Analyserahmen integriert, um Marktprognosen zu verfeinern und strategische Empfehlungen zu validieren.
Hersteller von Halbleiterbauteilen der 4. Generation
30%
Modul- & Systemintegratoren
15%
Tier-1-Lieferanten für die Automobil- & Telekommunikationsbranche
20%
Sekundärforschung & Branchen-Benchmarking
Die Phase der Sekundärforschung ergänzt unsere Primärbemühungen und macht etwa 25 % der Gesamtforschung aus, indem sie grundlegende Daten liefert, Markttrends validiert und wichtige Branchenakteure identifiziert. Diese umfangreiche Phase umfasst eine systematische Überprüfung einer breiten Palette glaubwürdiger Quellen, um die Robustheit der Daten und ein umfassendes Marktverständnis zu gewährleisten.
Zu unseren Quellen für die Sekundärforschung gehören:
Finanz- & Wirtschaftsdatenbanken: Nutzung von Plattformen wie Bloomberg, Factiva, Hoovers und PitchBook zur Erfassung von Unternehmensfinanzen, Marktdaten, Investitionstrends und Wettbewerbsinformationen.
Regierungsveröffentlichungen: Offizielle Berichte und Statistiken von nationalen und internationalen Regierungsstellen, die Daten zu Handel, Technologiepolitik und Wirtschaftsindikatoren liefern. Zum Beispiel Daten des National Institute of Standards and Technology (NIST) https://www.nist.gov/ oder des Department of Energy (DOE) https://www.energy.gov/ in Bezug auf fortschrittliche Materialien und Leistungselektronik.
Branchenverbände & Regulierungsbehörden: Veröffentlichungen, Whitepapers und statistische Daten von weltweit anerkannten Organisationen, die für die Halbleiterindustrie von zentraler Bedeutung sind. Wichtige Gremien sind:
SEMI (Semiconductor Equipment and Materials International)https://www.semi.org/: Für Einblicke in Fertigungsanlagen, Materialien und Lieferkettendynamiken.
JEDEC Solid State Technology Association (JEDEC)https://www.jedec.org/: Für Standardisierungsbemühungen, Gerätespezifikationen und Branchenrichtlinien, die für Gerätetypen von entscheidender Bedeutung sind.
IEEE (Institute of Electrical and Electronics Engineers)https://www.ieee.org/: Für Forschungsarbeiten, technische Standards und Konferenzberichte im Zusammenhang mit Leistungselektronik, HF und fortschrittlichen Materialien.
Jahresberichte & Investorenpräsentationen von Unternehmen: Öffentlich zugängliche Finanzberichte, Jahresberichte und Investorentelefonkonferenzen, die Einblicke in unternehmensspezifische Strategien, Segmentleistung und F&E-Ausgaben geben.
Akademische & technische Fachzeitschriften: Peer-Review-Publikationen, die eingehende Analysen technologischer Fortschritte, Durchbrüche in der Materialwissenschaft und zukünftige Forschungsrichtungen im Zusammenhang mit Galliumoxid- und Diamantsubstraten und -bauteilen bieten.
Pressemitteilungen & Nachrichtenartikel: Aktuelle Ereignisse und strategische Ankündigungen von Unternehmen und Branchenakteuren.
Wir vermeiden streng Daten von anderen Marktforschungswebsites, um die Integrität und Originalität unserer Ergebnisse zu wahren.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktgröße und Prognose basieren auf einer robusten Kombination aus Top-Down- und Bottom-Up-Ansätzen, die über mehrere Datenpunkte trianguliert werden, um Genauigkeit und Konsistenz zu gewährleisten.
Der Top-Down-Ansatz beinhaltet die Schätzung der gesamten Marktgröße durch Analyse von Makroökonomiefaktoren, branchenspezifischen Wachstumstreibern, allgemeinen Markttrends für Halbleiter und den Penetrationsraten von Halbleitern der 4. Generation in relevanten Endverbraucherindustrien (z. B. Elektrifizierung des Automobilsektors, Einführung von 5G). Dies liefert eine breite, richtungsweisende Sicht auf das Marktpotenzial.
Der Bottom-Up-Ansatz beinhaltet eine granulare Aggregation von Marktdaten. Diese Methode umfasst:
Schätzung der Marktgröße für spezifische Produktsegmente (z. B. Galliumoxid-Leistungsbauteile, Diamant-HF-Bauteile) auf der Grundlage ihrer Anwendung in verschiedenen Endverbraucherindustrien.
Aggregierung von Verkaufsvolumen, Kapazitäten und Umsatzzahlen einzelner Marktteilnehmer.
Verwendung spezifischer Metriken oder Variablen wie:
Durchschnittlicher Verkaufspreis (ASP) pro Bauteil: Berechnet für spezifische Arten von Halbleitern der 4. Generation (z. B. pro Ga2O3 MOSFET, pro Diamant-HF-HEMT) über verschiedene Spannungswerte und Anwendungen hinweg.
Jährliches Produktionsvolumen in Einheiten: Für Halbleiterbauteile der 4. Generation innerhalb wichtiger Anwendungssegmente (z. B. Anzahl der Wechselrichter, die Ga2O3 in EVs verwenden, Anzahl der HF-Frontends, die AlGaN in 5G-Basisstationen verwenden).
Marktdurchdringungsraten: Von Halbleitern der 4. Generation in spezifischen Endverbraucheranwendungen (z. B. Prozentsatz neuer EVs, die 4. Generation-Leistungsmodule verwenden, Anteil neuer Telekommunikationsinfrastrukturen, die fortschrittliche HF-Bauteile verwenden).
Auslastung der Produktionskapazitäten: Für neuartige Substratmaterialien und Gerätefertigung, die das Wachstumspotenzial auf der Angebotsseite anzeigen.
Diese Bottom-Up-Schätzungen werden dann über verschiedene Typen, Materialien, Gerätetypen, Spannungen und Endverbraucherindustrien aggregiert, um die Gesamtmarktgröße zu ermitteln.
Schließlich wird eine mehrstufige Datentriangulation angewendet. Dies beinhaltet die Abgleichung und Validierung von Marktschätzungen, die sowohl aus Top-Down- als auch aus Bottom-Up-Analysen stammen, mit den Erkenntnissen aus Primärinterviews und validierten Sekundärdaten. Abweichungen werden rigoros untersucht und abgeglichen, um die zuverlässigsten und kohärentesten Marktzahlen zu ermitteln. Regionale und länderspezifische Marktgrößen werden durch eine Kombination aus lokalen Primär-Expertenwissen und regionalen Wirtschaftsindikatoren abgeleitet, um Granularität und regionale Spezifität zu gewährleisten.
Datengenauigkeit & Qualitätsprüfung
Die Gewährleistung höchster Datenqualität und Zuverlässigkeit ist für die Integrität unserer Forschung von größter Bedeutung. Wir garantieren eine geschätzte Daten-Genauigkeit von 85-90 % für unsere Marktdaten und Prognosen. Dieses hohe Genauigkeitsniveau wird durch einen mehrstufigen Qualitätssicherungsprozess erreicht:
Kontinuierliche Validierung: Alle Datenpunkte, Annahmen und Marktmodelle werden während des gesamten Forschungszyklus, insbesondere während der Primärinterviews, kontinuierlich validiert und verfeinert.
Experten-Review-Panels: Ergebnisse und Prognosen werden von internen leitenden Analysten und externen Branchenexperten überprüft, um Annahmen zu hinterfragen und die logische Konsistenz zu gewährleisten.
Abgleich von quantitativen & qualitativen Daten: Ein systematischer Prozess zur Abstimmung quantitativer Marktdaten mit qualitativen Erkenntnissen aus Primärinterviews stellt sicher, dass die numerischen Schätzungen die tatsächliche Marktdynamik und die Experteneinschätzungen widerspiegeln.
Proprietäre Analysetools: Wir verwenden fortschrittliche statistische und ökonometrische Modelle zur Datenanalyse, Trendidentifizierung und Prognose zukünftiger Marktszenarien, wodurch menschliche Fehler und Verzerrungen minimiert werden.
Echtzeit-Updates: Unsere Marktkenntnisse sind dynamisch. Jeder Bericht wird bis zum Kaufdatum sorgfältig aktualisiert, wobei die neuesten Marktentwicklungen, technologischen Durchbrüche und Veränderungen in der Wettbewerbslandschaft berücksichtigt werden, um den Kunden die aktuellsten und relevantesten Einblicke zu bieten.
Häufig gestellte Fragen
1. Wie wirken sich Preistrends auf den Markt für Halbleiter der 4. Generation aus?
Die Preisgestaltung auf dem Markt für Halbleiter der 4. Generation wird durch die hohen Kosten für fortschrittliche Materialien wie Galliumoxid und Diamant-Substrate beeinflusst. Fortlaufende Innovationen und Skaleneffekte in der Fertigung sind entscheidend für die Kostenoptimierung, da der Markt mit 15,8 % CAGR wächst.
2. Was sind die Haupteintrittsbarrieren für den Markt für Halbleiter der 4. Generation?
Erhebliche Eintrittsbarrieren sind beträchtliche F&E-Investitionen für Materialwissenschaft und Geräteherstellung sowie die komplexe Landschaft des geistigen Eigentums. Etablierte Unternehmen wie Diamond Foundry, Inc. und Kyma Technologies, Inc. halten starke Wettbewerbspositionen.
3. Welche disruptiven Technologien beeinflussen Halbleiter der 4. Generation?
Innovationen in den Technologien für Galliumoxid und Diamant-Substrate sind entscheidende disruptive Kräfte, die eine überlegene Leistung für Leistungs- und HF-Geräte ermöglichen. Diese Fortschritte sind entscheidend, um die Grenzen früherer Halbleitergenerationen in verschiedenen Anwendungen zu überwinden.
4. Welche Herausforderungen bei der Beschaffung von Rohstoffen bestehen für Halbleiter der 4. Generation?
Der Markt ist auf spezielle Rohstoffe wie Galliumoxid, Aluminiumnitrid und Bornitrid angewiesen. Die Sicherstellung einer konsistenten und hochreinen Lieferkette für diese Nischenmaterialien ist eine kritische Herausforderung für Hersteller weltweit.
5. Wie beeinflussen Nachhaltigkeitsfaktoren die Halbleiterindustrie der 4. Generation?
Nachhaltigkeitsfaktoren treiben die Nachfrage nach energieeffizienten Produktionsmethoden für Halbleiter der 4. Generation voran. Unternehmen wie FLOSFIA, Inc. und Novel Crystal Technology, Inc. konzentrieren sich auf die Reduzierung des ökologischen Fußabdrucks der Materialsynthese und Geräteherstellung, um den sich entwickelnden ESG-Kriterien gerecht zu werden.
6. Welche Region bietet die bedeutendsten Wachstumschancen für Halbleiter der 4. Generation?
Der asiatisch-pazifische Raum bietet die größten Wachstumschancen für Halbleiter der 4. Generation, insbesondere in China, Japan und Südkorea. Dieses Wachstum wird durch robuste Investitionen in die fortschrittliche Fertigung und eine hohe Nachfrage aus Branchen wie Unterhaltungselektronik und Telekommunikation vorangetrieben.