Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Markt für Consumer WLAN-Router: Trends und Prognosen bis 2033
Consumer WLAN-Router
Markt für Consumer WLAN-Router: Trends und Prognosen bis 2033
Consumer WLAN-Router by Produkttyp (Single-Band Router, Dual-Band Router, Tri-Band Router), by Wi-Fi-Standard (Wi-Fi 5 (802.11ac), Wi-Fi 6 (802.11ax), Wi-Fi 6E, Wi-Fi 7), by Vertriebskanal (Online, Offline), by Preisklasse (Economy, Mittelklasse, Premium), by Technologie (Standalone-Router, Mesh-WLAN-Systeme), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 7, 2026|Basisjahr : 2025|Seiten : 104
Wichtige Einblicke in den Markt für Consumer-WLAN-Router
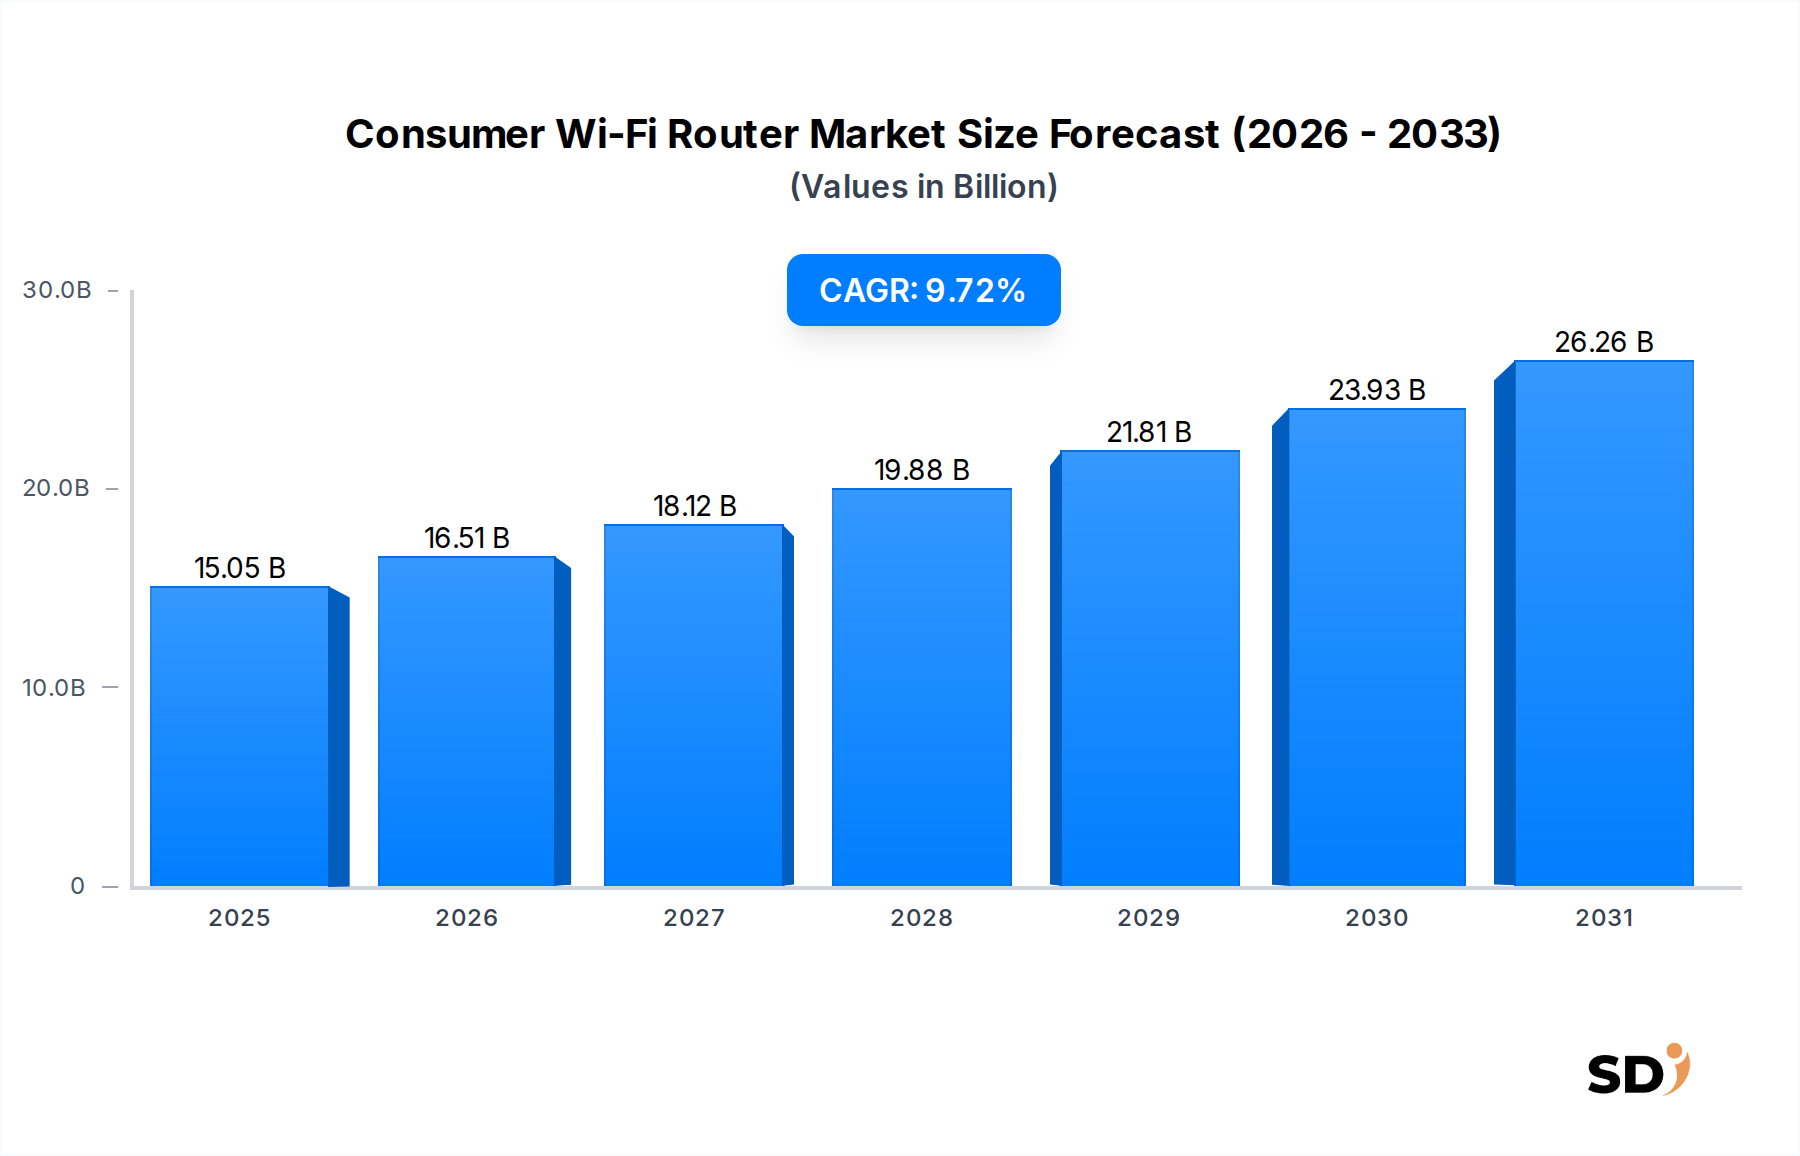
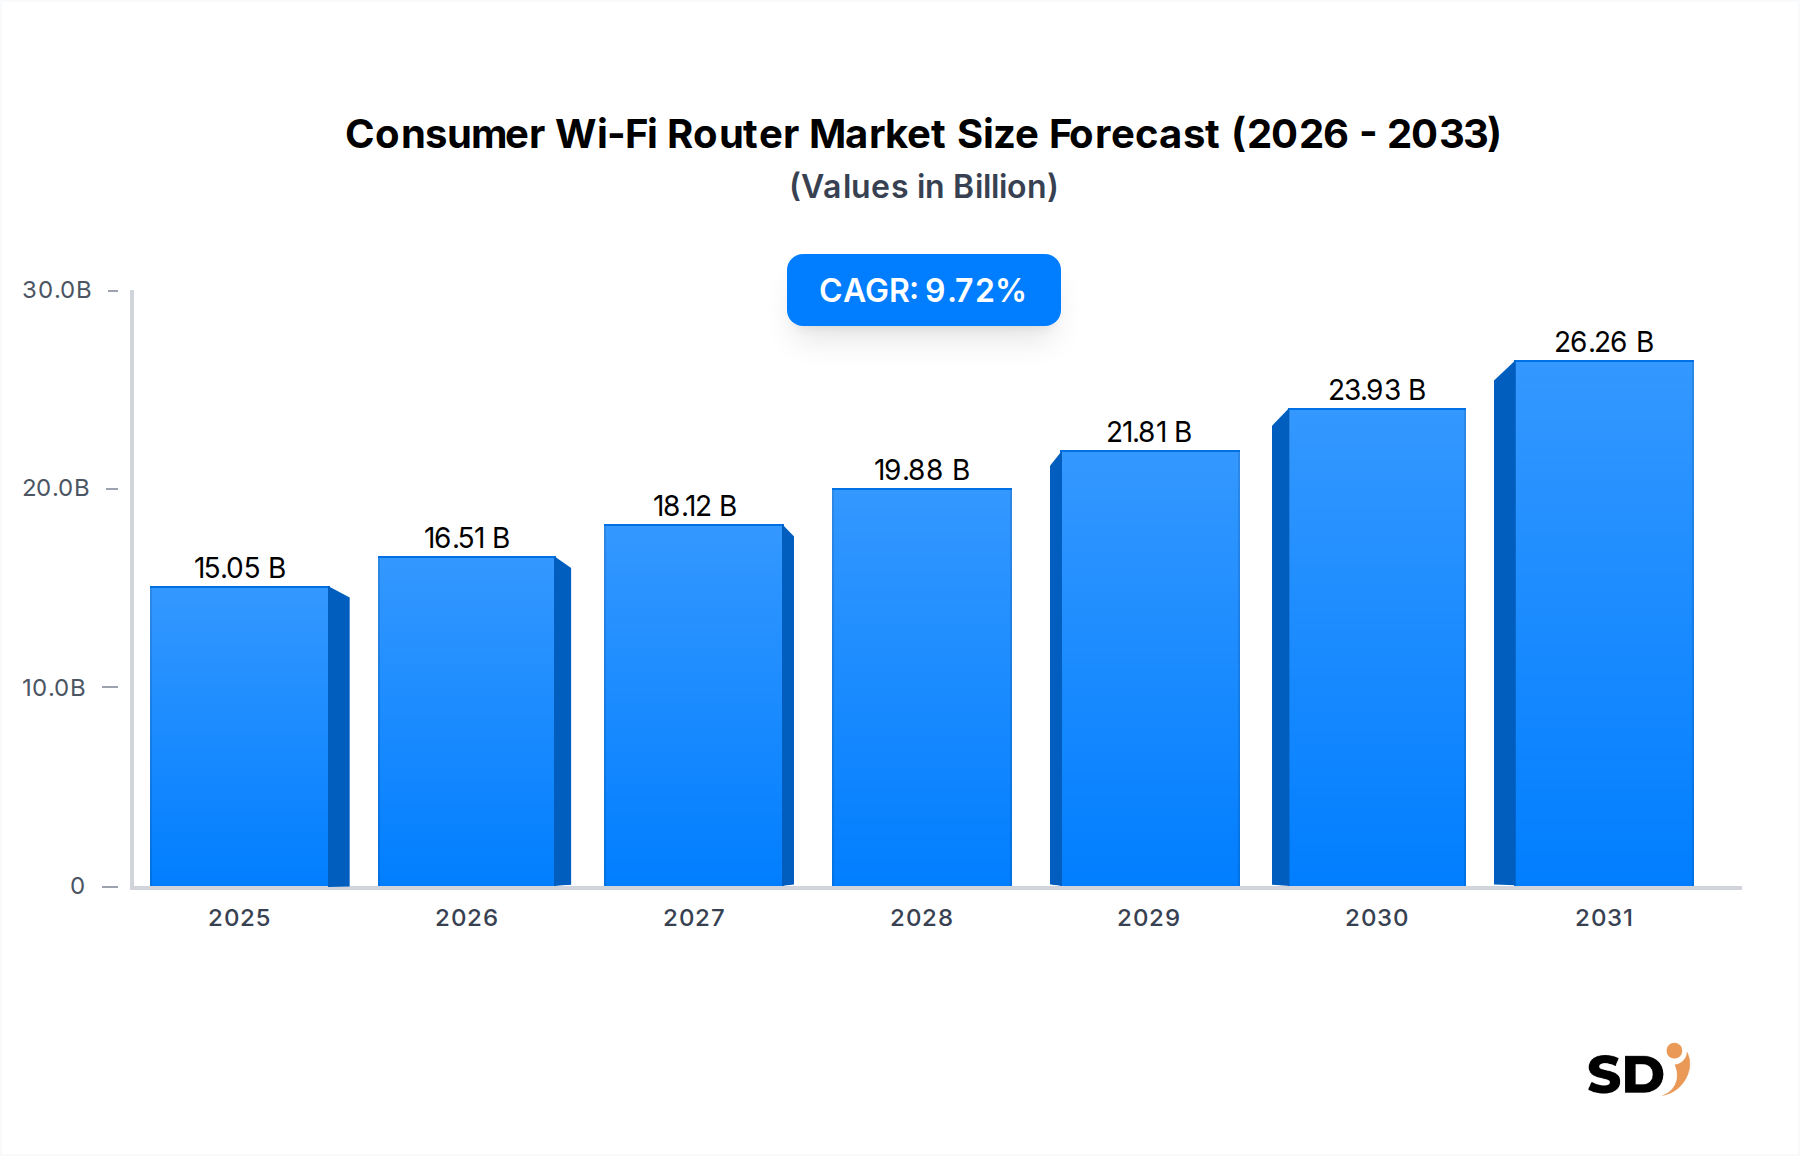
Der Markt für Consumer-WLAN-Router verzeichnet ein robustes Wachstum, angetrieben durch die steigende Nachfrage nach schnellen, zuverlässigen Internetverbindungen in Wohnbereichen. Der Markt, der im Jahr 2025 auf geschätzte 15,05 Milliarden US-Dollar (ca. 14,0 Milliarden €) bewertet wurde, wird voraussichtlich bis 2033 rund 31,62 Milliarden US-Dollar (ca. 29,3 Milliarden €) erreichen, was eine überzeugende durchschnittliche jährliche Wachstumsrate (CAGR) von 9,72% über den Prognosezeitraum zeigt. Diese signifikante Wachstumskurve wird durch mehrere allgegenwärtige Makro-Trends gestützt, darunter die rasante Verbreitung von Smart-Home-Geräten, der exponentielle Anstieg bandbreitenintensiver Anwendungen wie 4K/8K-Video-Streaming und Online-Gaming sowie der anhaltende globale Wandel hin zu Remote-Arbeit und E-Learning-Paradigmen. Die Einführung und schnelle Adaption fortschrittlicher WLAN-Standards, insbesondere Wi-Fi 6 (802.11ax), Wi-Fi 6E und das aufkommende Wi-Fi 7, sind entscheidende technologische Treiber, die Upgrades und Neukäufe über alle Preissegmente hinweg vorantreiben. Diese Standards bieten überlegene Geschwindigkeiten, reduzierte Latenzzeiten und eine verbesserte Kapazität, was direkt auf die wachsende Komplexität und Dichte vernetzter Geräte in modernen Haushalten eingeht. Darüber hinaus verändern das zunehmende Verbraucherbewusstsein und die Akzeptanz hochentwickelter Netzwerklösungen wie Mesh-WLAN-Systeme die Kaufgewohnheiten und begünstigen eine nahtlose, flächendeckende Abdeckung im gesamten Haus gegenüber traditionellen Einzelrouter-Setups. Die Wettbewerbslandschaft bleibt dynamisch, geprägt von kontinuierlicher Innovation in Hardwaredesign, Softwarefunktionen und Sicherheitsprotokollen. Schwellenländer, insbesondere in Asien-Pazifik und Lateinamerika, bieten erhebliche Wachstumschancen aufgrund steigender Internetdurchdringungsraten und zunehmender verfügbaren Einkommen, was zu einer signifikanten Expansion des Marktes für Consumer-WLAN-Router führt. Regulatorische Bemühungen zur Zuweisung neuer Spektren für Wi-Fi 6E und Wi-Fi 7 bieten ebenfalls einen fruchtbaren Boden für Innovation und Marktdurchdringung. Der zukunftsgerichtete Ausblick deutet auf ein anhaltendes Wachstum hin, mit einem strategischen Schwerpunkt auf der Verbesserung des Benutzererlebnisses durch vereinfachte Einrichtung, robuste Sicherheit und intelligentes Netzwerkmanagement, während gleichzeitig die Integration in das breitere digitale Ökosystem des modernen Hauses erfolgt. Diese fortlaufende Entwicklung stellt sicher, dass der Markt für Consumer-WLAN-Router ein entscheidendes Segment innerhalb der breiteren digitalen Infrastruktur bleibt.
Consumer WLAN-Router Marktgröße (in Billion)
30.0B
20.0B
10.0B
0
15.05 B
2025
16.51 B
2026
18.12 B
2027
19.88 B
2028
21.81 B
2029
23.93 B
2030
26.26 B
2031
Dominanz des Segments WLAN-Standards im Markt für Consumer-WLAN-Router
Innerhalb des Marktes für Consumer-WLAN-Router ist das Segment WLAN-Standards, insbesondere Wi-Fi 6 (802.11ax), das dominanteste Untersegment und trägt maßgeblich zum Gesamtumsatz des Marktes bei. Diese Vormachtstellung ist kein Zufall, sondern eine direkte Folge der inhärenten technologischen Vorteile von Wi-Fi 6 und seiner rechtzeitigen Einführung, um den steigenden Anforderungen moderner digitaler Haushalte gerecht zu werden. Wi-Fi 6 wurde entwickelt, um der Ära der Geräteproliferation gerecht zu werden, und bietet erhebliche Verbesserungen gegenüber seinen Vorgängern wie Wi-Fi 5 (802.11ac). Schlüsselfunktionen wie Orthogonal Frequency-Division Multiple Access (OFDMA) und Multi-User Multiple-Input Multiple-Output (MU-MIMO) ermöglichen es Routern, gleichzeitig und effizienter mit mehreren Geräten zu kommunizieren, was die Netzwerkkapazität drastisch verbessert und die Latenz reduziert. Dies ist entscheidend für die Unterstützung einer Vielzahl von verbundenen Geräten innerhalb des Smart-Home-Gerätemarktes. Dies führt zu einem überlegenen Benutzererlebnis, insbesondere in dichten Netzwerkumgebungen, in denen zahlreiche Smartphones, Tablets, Smart-TVs, Spielekonsolen und IoT-Geräte um Bandbreite konkurrieren. Die zunehmende Nutzung von Glasfaser-Internetdiensten und höherwertigen Breitband-Dienstleistungspaketen verstärkt die Notwendigkeit von Wi-Fi 6-Routern, die in der Lage sind, diese schnelleren kabelgebundenen Verbindungen drahtlos zu nutzen. Führende Akteure wie TP-Link Technologies Co., Ltd., Netgear, Inc. und ASUSTeK Computer Inc. haben stark in die Entwicklung und Vermarktung umfangreicher Portfolios von Wi-Fi 6-Routern investiert, die von preisgünstigen Optionen bis hin zu Hochleistungs-Gaming-Routern und hochentwickelten Mesh-WLAN-Systemen reichen. Ihre strategischen Marketing- und Produktentwicklungsbemühungen waren entscheidend für die Verbraucherakzeptanz und die Etablierung von Wi-Fi 6 als De-facto-Standard für Neukäufe von Routern. Obwohl Wi-Fi 5 (802.11ac)-Geräte immer noch eine erhebliche installierte Basis darstellen, konsolidiert sich ihr Umsatzanteil stetig, da Verbraucher naturgemäß auf Wi-Fi 6 oder neuere Standards aufrüsten. Das Aufkommen von Wi-Fi 6E, das das 6-GHz-Band für noch mehr Kapazität und geringere Interferenzen nutzt, und die bevorstehende Einführung des Wi-Fi 7-Equipment-Marktes deuten auf einen kontinuierlichen Innovationszyklus hin, der sicherstellt, dass das Segment WLAN-Standards ein primärer Treiber für Wachstum und Entwicklung des Marktes für Consumer-WLAN-Router bleibt. Dieser ständige technologische Sprung unterstreicht die Notwendigkeit für Verbraucher, ihre Netzwerkhardware regelmäßig zu aktualisieren, um die Geschwindigkeits- und Effizienzgewinne der neuesten drahtlosen Protokolle voll auszuschöpfen.
Wichtige Markttreiber für den Markt für Consumer-WLAN-Router
Der Markt für Consumer-WLAN-Router wird maßgeblich von mehreren Schlüsseltreibern beeinflusst, die seine Wachstumskurve und Innovationszyklen bestimmen. Ein Haupttreiber ist die allgegenwärtige Nachfrage nach schnellen und zuverlässigen Internetverbindungen, die direkt mit der zunehmenden Einführung hochwertigerer Breitband-Dienstleistungspakete weltweit korreliert. Beispielsweise steigt die durchschnittliche globale Breitbandgeschwindigkeit weiter an, was Router-Upgrades erfordert, die diese erhöhte Bandbreite effektiv drahtlos verwalten und verteilen können. Verbraucher nutzen zunehmend bandbreitenintensive Aktivitäten wie 4K/8K-Video-Streaming, Online-Gaming und High-Fidelity-Videokonferenzen, die robuste WLAN-Fähigkeiten erfordern. Die unaufhaltsame Verbreitung von Internet-of-Things (IoT)-Geräten treibt die Nachfrage nach einer verbesserten WLAN-Infrastruktur weiter an. Der florierende IoT-Konnektivitätsmarkt bedeutet, dass Haushalte zahlreiche Smart-Geräte integrieren, von intelligenten Thermostaten und Beleuchtungen bis hin zu Überwachungskameras und Haushaltsgeräten. Dies erfordert eine Wireless Local Area Network Market-Infrastruktur, die eine hohe Dichte von Verbindungen effizient verwalten kann, ohne die Leistung zu beeinträchtigen. Ein typisches Smart Home kann beispielsweise über 20-30 verbundene Geräte verfügen, was Router mit fortschrittlicher Verarbeitungsleistung und Funktionen wie MU-MIMO und OFDMA erfordert, die in Wi-Fi 6 und neueren Standards verbreitet sind. Der anhaltende globale Trend zur Fernarbeit und zum Online-Lernen hat die Internetnutzungsmuster in Privathaushalten erheblich verändert. Häuser sind jetzt hybride Umgebungen, die als Büros, Schulen und Unterhaltungszentren dienen, und setzen bestehende WLAN-Netzwerke unter beispiellosen Stress. Diese funktionale Verlagerung erfordert eine stabile, leistungsstarke WLAN-Verbindung, die mehrere gleichzeitige anspruchsvolle Anwendungen unterstützen kann, was die Verbraucher dazu veranlasst, in neuere, leistungsfähigere Router zu investieren, was oft zur Einführung fortschrittlicher Lösungen wie Tri-Band-Router-Angeboten führt. Schließlich wirken kontinuierliche technologische Fortschritte bei den WLAN-Standards, insbesondere die Einführung von Wi-Fi 6, Wi-Fi 6E und dem erwarteten Wi-Fi 7-Equipment-Markt, als starke Anreize für Upgrades. Jeder neue Standard bietet erhebliche Leistungsverbesserungen, wie z. B. geringere Latenzzeiten, höheren Durchsatz und bessere Effizienz, was Early Adopters und technikaffine Verbraucher dazu zwingt, ihre älteren Geräte zu ersetzen, um diese Vorteile voll auszuschöpfen. Diese miteinander verknüpften Faktoren unterstreichen kollektiv die dynamische und wachstumsorientierte Natur des Marktes für Consumer-WLAN-Router.
Wettbewerbsökosystem des Marktes für Consumer-WLAN-Router
Die Wettbewerbslandschaft des Marktes für Consumer-WLAN-Router ist gekennzeichnet durch intensive Innovation, strategische Allianzen und eine vielfältige Palette von Produktangeboten etablierter Technologiegiganten und agiler spezialisierter Unternehmen. Diese Unternehmen streben kontinuierlich danach, sich durch Leistung, Funktionen, Preis und Ökosystemintegration zu differenzieren:
TP-Link Technologies Co., Ltd.: Ein dominierender Akteur auf dem Markt, bekannt für sein umfangreiches Portfolio, das von Einsteiger- bis zu High-End-Routern reicht, einschließlich einer starken Präsenz auf dem Markt für Mesh-WLAN-Systeme und bei Wi-Fi 6/6E-Lösungen. Das Unternehmen legt Wert auf Erschwinglichkeit, Leistung und benutzerfreundliche Schnittstellen.
Netgear, Inc.: Bekannt für seine Premium-Serien Nighthawk und Orbi, zielt Netgear auf Gamer, Power-User und diejenigen ab, die fortschrittliche Mesh-Netzwerkfunktionen suchen. Sie integrieren oft frühzeitig die neuesten WLAN-Standards und legen Wert auf robuste Sicherheitsfunktionen.
ASUSTeK Computer Inc.: Bekannt für seine Republic of Gamers (ROG)-Serie, ist ASUS auf Hochleistungs-Gaming-Router und Enthusiasten-Lösungen spezialisiert. Sie expandieren auch in den Markt für professionelle und Mesh-WLAN-Systeme und konzentrieren sich auf fortschrittliche Firmware und robuste Hardware.
D-Link Corporation: Ein langjähriger Anbieter einer breiten Palette von Netzwerkprodukten, D-Link bietet Lösungen für verschiedene Verbrauchersegmente und konzentriert sich auf Wert, Zuverlässigkeit und zunehmend auf Smart-Home-Integration.
Huawei Technologies Co., Ltd.: Trotz geopolitischer Herausforderungen bietet Huawei weiterhin eine Reihe von Consumer-Routern an, die besonders in seinem Heimatmarkt und ausgewählten internationalen Regionen stark vertreten sind und oft von seiner umfassenden Telekommunikationsexpertise profitieren.
Xiaomi Corporation: Bekannt für seine aggressiven Preise und sein Ökosystem-Engagement bietet Xiaomi Smart-Router an, die sich gut in seine riesige Palette von IoT-Geräten integrieren lassen und preisbewusste Verbraucher sowie diejenigen innerhalb seines Smart-Home-Ökosystems ansprechen.
Tenda Technology Inc.: Ein globaler Anbieter von Netzwerkgeräten, Tenda konzentriert sich auf die Bereitstellung kostengünstiger und einfach zu bedienender Router, die sich besonders in Schwellenländern und im Budgetsegment wettbewerbsfähig sind.
Cisco Systems, Inc.: Cisco ist in erster Linie ein B2B-Netzwerkgigant, dessen Präsenz im Verbraucherbereich, oft über seine Marke Linksys, sich auf robuste, unternehmensweite Sicherheit und Zuverlässigkeit für Home-Office-Umgebungen konzentriert.
Linksys Holdings, Inc.: Eine historisch starke Marke, die jetzt zu Fortinet gehört, ist Linksys für seine zuverlässigen Router und innovativen Velop Mesh-WLAN-Systeme bekannt. Die Marke konzentriert sich weiterhin auf Leistung und Benutzerfreundlichkeit.
Belkin International, Inc.: Belkin bietet Netzwerk-Lösungen hauptsächlich unter seiner Marke Linksys an und bietet auch Zubehör und Smart-Home-Produkte an, die zu einer Strategie für vernetzte Haushalts-Ökosysteme beitragen.
Andere: Diese Kategorie umfasst verschiedene regionale Anbieter und spezialisierte Marken, die Nischensegmente bedienen und ein vielfältiges und wettbewerbsintensives Umfeld fördern.
Aktuelle Entwicklungen & Meilensteine im Markt für Consumer-WLAN-Router
Der Markt für Consumer-WLAN-Router hat eine Flut von Aktivitäten erlebt, die das rasante Tempo technologischer Innovationen und sich wandelnde Verbraucherwünsche widerspiegeln:
März 2026: Mehrere führende Hersteller, darunter TP-Link und ASUS, stellten ihre erste Welle kommerziell erhältlicher Wi-Fi 7-Router vor, die Multi-Link-Operation (MLO) und breitere 320-MHz-Kanalbreiten der Öffentlichkeit präsentierten und neue Leistungsmaßstäbe setzten.
Januar 2026: Netgear kündigte verbesserte Cybersicherheitsfunktionen für seine Nighthawk- und Orbi-Serien an und integrierte fortschrittliche Bedrohungserkennung und Kindersicherungsfunktionen als Standardangebote, als Reaktion auf wachsende Bedenken hinsichtlich der Online-Sicherheit.
November 2025: Xiaomi Corporation brachte eine neue Serie von preisgünstigen Wi-Fi 6E-Routern auf den Markt, mit dem Ziel, den Zugang zum 6-GHz-Band in wichtigen asiatischen Märkten zu demokratisieren und die Integration mit seinem Smart-Home-Geräte-Ökosystem weiter zu vertiefen.
August 2025: D-Link ging eine Partnerschaft mit einem großen Cloud-Dienstanbieter ein, um integrierte cloudbasierte Netzwerkverwaltung und Kindersicherungslösungen anzubieten, die eine Fernverwaltung von Routern und verbesserten Benutzerkomfort ermöglichen.
Juni 2025: Linksys führte neue Mesh-WLAN-Knoten mit KI-gestützter Netzwerkoptimierung ein, die dynamische Kanalauswahl und Verkehrsoptimierung versprechen, um sich an Echtzeit-Heimnetzwerkbedingungen anzupassen.
April 2025: Die Branche verzeichnete einen Vorstoß hin zu nachhaltigeren Verpackungen und Materialien, wobei mehrere Unternehmen Initiativen zur Verwendung von recyceltem Kunststoff in Routergehäusen und zur Minimierung von Verpackungsabfällen bekannt gaben, was auf wachsende ESG-Drucke im Markt für Netzwerk-Hardware hinweist.
Februar 2025: Regulierungsbehörden in Schlüsselregionen, einschließlich der Europäischen Union, leiteten Konsultationen zur Ausweitung der Spektrumszuweisung für zukünftige WLAN-Standards ein, was den Weg für eine breitere Einführung von Wi-Fi 7-Technologien ebnete.
Regionale Marktaufschlüsselung für den Markt für Consumer-WLAN-Router
Der Markt für Consumer-WLAN-Router weist erhebliche regionale Unterschiede in Bezug auf Wachstum, treibende Kräfte und Marktreife auf.
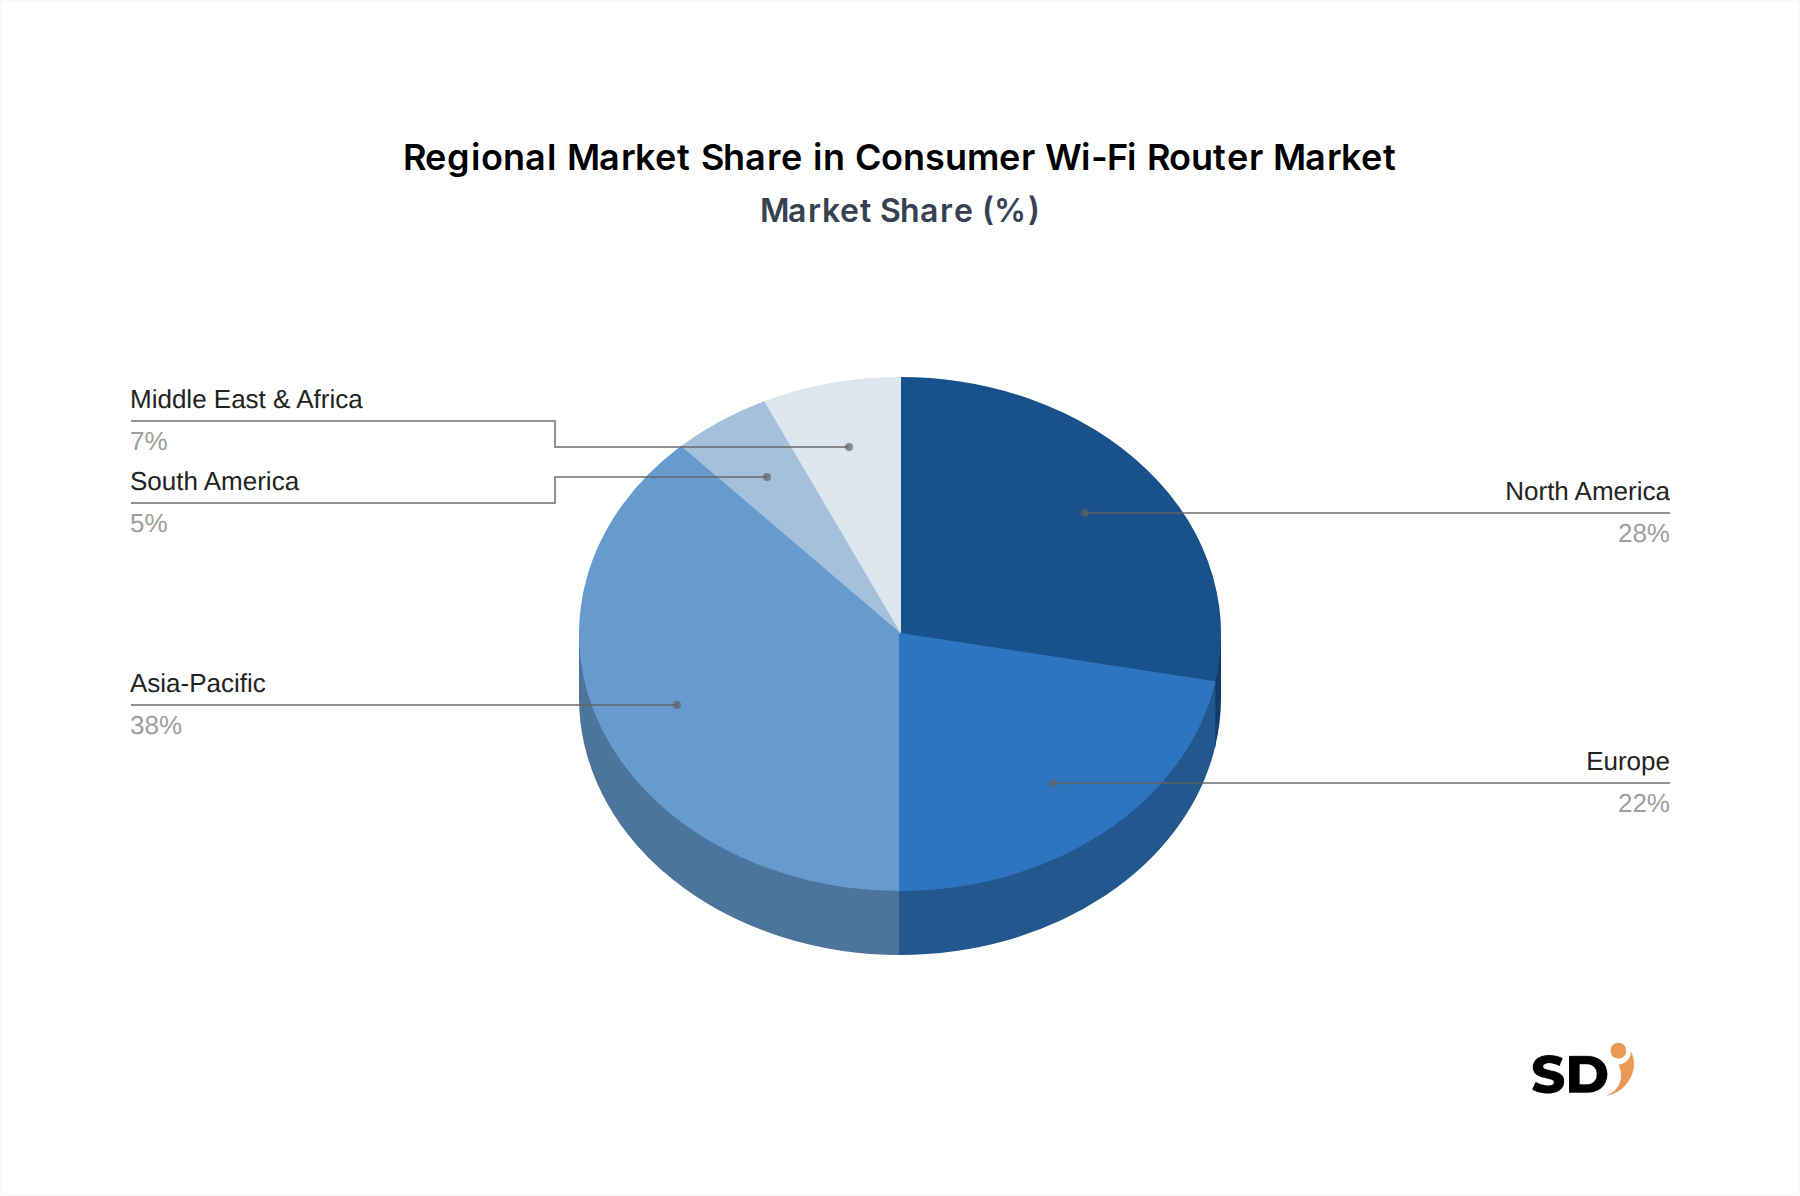
Asien-Pazifik hält derzeit den größten Umsatzanteil und wird voraussichtlich die am schnellsten wachsende Region im Markt für Consumer-WLAN-Router sein. Dieses Wachstum wird hauptsächlich durch die zunehmende Internetdurchdringung, die rasante Urbanisierung, steigende verfügbare Einkommen und die weit verbreitete Einführung von Smartphones und Smart-Geräten in Ländern wie China, Indien und den ASEAN-Staaten angetrieben. Die große Bevölkerungsbasis der Region, gepaart mit Regierungsinitiativen zur Ausweitung der digitalen Infrastruktur, treibt die Nachfrage nach Einsteiger- und fortschrittlichen Routern an. Die steigende Nachfrage nach Halbleiterchips aus dieser Region ist ebenfalls ein wichtiger Indikator für ihr robustes Wachstum in der Elektronikfertigung.
Nordamerika stellt einen reifen, aber äußerst lukrativen Markt dar. Obwohl die Penetrationsraten hoch sind, wird das Wachstum durch kontinuierliche Upgrades auf neuere WLAN-Standards (Wi-Fi 6, 6E und bald Wi-Fi 7), eine starke Nachfrage nach Mesh-WLAN-Systemen aufgrund größerer Häuser und zahlreicher verbundener Geräte sowie einen starken Fokus auf Premium-Funktionen wie verbesserte Sicherheit und Kindersicherung vorangetrieben. Hohe durchschnittliche verfügbare Einkommen und eine Kultur der frühen Technologieakzeptanz treiben kontinuierliche Investitionen in fortschrittliche Netzwerklösungen an.
Europa spiegelt Nordamerika in Bezug auf die Reife wider, mit einem starken Fokus auf die Aufrüstung auf leistungsstarke und energieeffiziente Router. Die Nachfrage wird durch die weit verbreitete Verfügbarkeit von Hochgeschwindigkeits-Breitbanddiensten, eine wachsende Anzahl von Smart Homes und strenge regulatorische Standards für Datenschutz und Produktqualität angetrieben. Länder wie Deutschland, Großbritannien und Frankreich sind wichtige Beitragszahler und legen Wert auf sichere und zuverlässige Konnektivität für Fernarbeit und Unterhaltung.
Naher Osten und Afrika (MEA) und Südamerika sind aufstrebende Märkte, die ein erhebliches Wachstum verzeichnen. Im Nahen Osten treibt die zunehmende Internetzugänglichkeit, insbesondere in den GCC-Staaten und Südafrika, gepaart mit einer jungen, technikaffinen Bevölkerung, die Nachfrage an. Ähnliche Trends sind in Südamerika zu beobachten, insbesondere in Brasilien und Argentinien, wo der Ausbau der digitalen Infrastruktur und eine wachsende Mittelschicht Erstkäufe und Upgrades fördern. Der primäre Nachfragetreiber in diesen Regionen konzentriert sich oft auf die Erhöhung des grundlegenden Internetzugangs und anschließend auf die Verbesserung der Heimnetzwerkkapazitäten zur Unterstützung des florierenden IoT-Konnektivitätsmarktes.
Lieferkette & Rohstoffdynamik für den Markt für Consumer-WLAN-Router
Der Markt für Consumer-WLAN-Router ist grundlegend auf eine komplexe globale Lieferkette angewiesen, mit erheblichen vorgelagerten Abhängigkeiten, die sich direkt auf die Produktverfügbarkeit und Preisgestaltung auswirken. Zu den wichtigsten Rohstoffen und Komponenten gehören verschiedene spezialisierte Halbleiterchips wie System-on-Chips (SoCs) für die Verarbeitung, WLAN-Funkmodule, Speicher (DRAM und NAND-Flash) und Power-Management-ICs. Weitere kritische Komponenten sind Leiterplatten (PCBs), passive Komponenten wie Widerstände und Kondensatoren sowie Kunststoffgehäuse für das Router-Chassis. Die Lieferung dieser Komponenten ist global und oft auf wenige große Hersteller konzentriert, insbesondere bei High-End-Halbleitern. Beschaffungsrisiken sind ausgeprägt, hauptsächlich aufgrund geopolitischer Spannungen und Naturkatastrophen, die Produktionszentren stören können. Historisch gesehen hat die COVID-19-Pandemie erhebliche Schwachstellen aufgedeckt, was zu einem weit verbreiteten Halbleitermangel führte, der die Produktionspläne stark beeinträchtigte und die Komponentenpreise in die Höhe trieb. Dies schlug sich direkt in höheren Einzelhandelspreisen und verzögerten Produkteinführungen für Consumer-Router nieder. Die Preisschwankungen wichtiger Inputs sind ebenfalls ein Anliegen; beispielsweise unterliegen Kupfer, ein wichtiger Werkstoff in Leiterplatten und Verkabelungen, schwankenden Rohstoffpreisen. Ebenso können Seltene Erden, die in bestimmten elektronischen Komponenten verwendet werden, aufgrund von Lieferkettenengpässen oder erhöhter Nachfrage aus anderen High-Tech-Industrien Preissprünge verzeichnen. Die Preisentwicklung von Halbleitern war im Allgemeinen stabil, obwohl spezifische fortschrittliche Fertigungsprozesse, die für Wi-Fi 6E- und Wi-Fi 7-Router erforderlich sind, oft höhere Anfangskosten mit sich bringen. Hersteller auf dem Markt für Consumer-WLAN-Router versuchen zunehmend, ihre Lieferantenbasis zu diversifizieren und Pufferbestände aufzubauen, um zukünftige Störungen zu mildern, während sie auch vertikale Integration oder strategische Partnerschaften zur Sicherung kritischer Komponenten untersuchen. Dieses komplexe Zusammenspiel von Rohstoffverfügbarkeit und Komponentenbeschaffung prägt maßgeblich die Produktionskapazität und Kostenstruktur des Marktes für Netzwerk-Hardware.
Nachhaltigkeit & ESG-Druck auf den Markt für Consumer-WLAN-Router
Nachhaltigkeits- und Umwelt-, Sozial- und Governance-Druck (ESG) gestalten den Markt für Consumer-WLAN-Router zunehmend mit und beeinflussen Produktentwicklung, Herstellungsprozesse und Lieferkettenmanagement. Regulatorische Rahmenbedingungen wie die Richtlinie über Elektro- und Elektronikaltgeräte (WEEE) in Europa und verschiedene nationale Energieeffizienzstandards (z. B. Standards der California Energy Commission) schreiben eine verantwortungsvolle Entsorgung am Ende des Lebenszyklus und Mindesteffizienzanforderungen vor. Unternehmen sind gezwungen, Router zu entwickeln, die energieeffizienter im Betrieb sind, den Stromverbrauch während der aktiven Nutzung und im Standby-Modus reduzieren, was den Verbrauchern direkt durch niedrigere Stromrechnungen zugutekommt und zu breiteren CO2-Reduktionszielen beiträgt. Der Trend zur Kreislaufwirtschaft veranlasst Hersteller, den gesamten Lebenszyklus ihrer Produkte zu berücksichtigen. Dies beinhaltet Design für Langlebigkeit, Reparierbarkeit und Aufrüstbarkeit, wodurch die Produktlebensdauer verlängert wird. Es gibt einen wachsenden Schwerpunkt auf die Verwendung von recycelten und nachhaltig gewonnenen Materialien bei der Herstellung von Routergehäusen und internen Komponenten. Beispielsweise verwenden einige Hersteller nun recycelte Kunststoffe aus Nachkonsummaterialien (PCR), um ihren ökologischen Fußabdruck zu minimieren und die Abhängigkeit von Primärrohstoffen zu verringern. Darüber hinaus beeinflussen ESG-Investorenkriterien die Unternehmensstrategien und drängen Unternehmen dazu, ihre CO2-Emissionen, ethischen Standards in der Lieferkette und Arbeitsbedingungen transparent zu berichten. Dieser Druck erstreckt sich auf die Beschaffung von Komponenten aus den Märkten für Halbleiterchips und Leiterplatten, was eine sorgfältige Prüfung erfordert, um ethische Arbeitsnormen und verantwortungsvolle Rohstoffgewinnung sicherzustellen. Unternehmen auf dem Markt für Consumer-WLAN-Router reagieren, indem sie ehrgeizige Ziele zur Kohlenstoffneutralität festlegen, die Logistik optimieren, um Transportemissionen zu reduzieren, und in erneuerbare Energien für ihre Produktionsanlagen investieren. Dieser ganzheitliche Ansatz zur Nachhaltigkeit wird zu einem Wettbewerbsvorteil, der umweltbewusste Verbraucher und ESG-orientierte Investoren anzieht und letztendlich die Entwicklung hin zu einem verantwortungsvolleren und nachhaltigeren Markt für Netzwerk-Hardware vorantreibt.
Consumer Wi-Fi Router Segmentierung
1. Produkttyp
1.1. Single-Band-Router
1.2. Dual-Band-Router
1.3. Tri-Band-Router
2. WLAN-Standard
2.1. Wi-Fi 5 (802.11ac)
2.2. Wi-Fi 6 (802.11ax)
2.3. Wi-Fi 6E
2.4. Wi-Fi 7
3. Vertriebskanal
3.1. Online
3.2. Offline
4. Preisspanne
4.1. Economy
4.2. Mid-Range
4.3. Premium
5. Technologie
5.1. Standalone-Router
5.2. Mesh-WLAN-Systeme
Consumer Wi-Fi Router Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Skandinavien
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Consumer-WLAN-Router ist ein integraler Bestandteil des größeren europäischen Marktes und wird von der robusten Nachfrage nach zuverlässiger und schneller Internetkonnektivität angetrieben, die durch eine hohe Dichte an Breitbandanschlüssen und eine technikaffine Bevölkerung gekennzeichnet ist. Obwohl spezifische Marktdaten für Deutschland oft in die europäischen Zahlen einfließen, ist die Wachstumsdynamik mit der des europäischen Durchschnitts vergleichbar. Deutschland, als größte Volkswirtschaft Europas, verzeichnet eine kontinuierliche Nachfrage nach neuen WLAN-Standards wie Wi-Fi 6 und Wi-Fi 6E, da immer mehr Haushalte Smart-Home-Geräte integrieren und bandbreitenintensive Anwendungen wie 4K-Streaming und Online-Gaming nutzen. Lokale und Deutschland-aktive Unternehmen wie AVM (mit seiner Fritz!Box-Reihe), ein führender deutscher Anbieter von Heimnetzwerkprodukten, spielen eine dominante Rolle. AVM ist bekannt für seine hochwertigen, in Deutschland entwickelten und produzierten Router, die oft als All-in-One-Lösungen mit integrierter Telefonie und Smart-Home-Funktionen konzipiert sind. Weitere global agierende Unternehmen wie TP-Link, Netgear und ASUS sind ebenfalls stark vertreten und bieten eine breite Palette von Produkten an, die auf die Bedürfnisse deutscher Verbraucher zugeschnitten sind.
Der regulatorische Rahmen in Deutschland ist im Vergleich zu anderen Regionen, wie z. B. Japan mit seinen spezifischen Zertifizierungsanforderungen, tendenziell weniger restriktiv für WLAN-Router, solange die Produkte den allgemeinen EU-Normen und nationalen Funkfrequenzvorschriften entsprechen. Die Einhaltung von Standards wie CE-Kennzeichnung und die relevanten EU-Richtlinien (z. B. RED – Radio Equipment Directive) sind obligatorisch. Die Bundesnetzagentur (BNetzA) ist für die Frequenzzuteilung und die Einhaltung der Vorschriften zuständig. Die Verbraucher in Deutschland legen Wert auf Qualität, Zuverlässigkeit und Sicherheit. Sie greifen zunehmend über Online-Kanäle wie Amazon und spezialisierte Elektronikhändler auf Produkte zu, sind aber auch bei Elektronikfachmärkten wie MediaMarkt und Saturn präsent. Das Kaufverhalten ist oft durch einen Fokus auf Leistung und Langlebigkeit geprägt, wobei Mesh-Systeme aufgrund der Größe vieler deutscher Haushalte an Beliebtheit gewinnen. Die Umstellung auf Glasfaser und höhere DSL-Geschwindigkeiten treibt ebenfalls die Nachfrage nach Routern, die diese Geschwindigkeiten drahtlos effektiv verteilen können. Mit Blick auf die Zukunft wird erwartet, dass die fortschreitende Digitalisierung und die weitere Einführung von IoT-Geräten den deutschen Markt für Consumer-WLAN-Router weiterhin stimulieren werden, wobei AVM voraussichtlich seine starke Marktposition durch kontinuierliche Innovation und Produktentwicklung behaupten wird.
Tabelle 64: Rest von Asien-Pazifik Consumer WLAN-Router Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsstrategie bildet den Grundstein dieses Berichts und macht etwa 75 % unserer gesamten Datenerfassung aus. Dieser robuste Ansatz beinhaltet die direkte Zusammenarbeit mit wichtigen Interessengruppen entlang der Wertschöpfungskette von Consumer-WLAN-Routern, um proprietäre, aus erster Hand gewonnene Einblicke in Marktdynamiken, aufkommende Trends, Wettbewerbslandschaften und zukünftige Wachstumstrends zu gewinnen.
Gezielte Interviews: Wir führen eingehende Interviews, hauptsächlich telefonisch und virtuell, mit Branchenexperten, Meinungsführern und Entscheidungsträgern durch. Diese Interviews sind so strukturiert, dass qualitative und quantitative Informationen gewonnen, Sekundärergebnisse validiert und nuancierte Perspektiven aufgedeckt werden.
Befragte Unternehmenstypen: Unsere Ansprache erstreckt sich über eine Vielzahl von Unternehmen, die für das Ökosystem der WLAN-Router von entscheidender Bedeutung sind. Zu den befragten Unternehmenstypen gehören:
WLAN-Router Original Equipment Manufacturers (OEMs)
Entwickler von Wireless-Chipsätzen und -Modulen
Große E-Commerce-Händler und Consumer-Electronics-Ketten
Internet Service Provider (ISPs), die gebündelte Lösungen anbieten
Managed-WLAN-Dienstanbieter für den Privatkundensektor
Positionen der Stakeholder: Interviews werden mit Personen geführt, die spezifische, einflussreiche Rollen in diesen Organisationen innehaben, um ein hohes Maß an Fachwissen und Marktkenntnis zu gewährleisten. Beispielhafte Positionen sind:
Produktmanager/Direktor, Home Networking
Leiter für Funktechnologie und F&E
Kategorie-Manager, Networking & Connectivity
VP Produktentwicklung Breitband
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Produktmanager/Direktor, Home Networking
35%
Leiter für Funktechnologie und F&E
30%
Kategorie-Manager, Networking & Connectivity
20%
VP Produktentwicklung Breitband
15%
Industry Ecosystem Breakdown
Company Type
Representation (%)
WLAN-Router Original Equipment Manufacturers (OEMs)
40%
Entwickler von Wireless-Chipsätzen und -Modulen
20%
Große E-Commerce-Händler und Consumer-Electronics-Ketten
20%
Internet Service Provider (ISPs)
15%
Managed-WLAN-Dienstanbieter für den Privatkundensektor
5%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung ergänzt unsere Primärbefunde und trägt etwa 25 % zu unserer gesamten Datenbeschaffung bei. Diese Phase beinhaltet eine gründliche Überprüfung veröffentlichter Daten, Branchenberichte, Unternehmensanmeldungen und regulatorischer Dokumentation, um ein grundlegendes Marktverständnis zu etablieren. Unser Engagement für Datenintegrität stellt sicher, dass wir keine Daten von anderen Marktforschungswebsites verwenden.
Zu den genutzten Quellen gehören:
Finanz- und Unternehmensdatenbanken: Umfangreiche Nutzung von Plattformen wie Bloomberg, Factiva, Hoovers und PitchBook zur Erfassung von Finanzdaten, Wettbewerbsinformationen und strategischen Entwicklungen.
Regierungs- und Regulierungsbehörden: Daten und Berichte von Regierungsbehörden liefern Einblicke in die Breitbanddurchdringung, Frequenzzuteilung und die Akzeptanz von Verbrauchertechnologie. Beispiele hierfür sind die FCC (Federal Communications Commission) und nationale Telekommunikationsregulierungsbehörden.
Branchenverbände und Handelsorganisationen: Veröffentlichungen und Statistiken von renommierten Branchenverbänden bieten wertvolle Marktinformationen, Informationen zu Standardisierungsbemühungen und Technologie-Roadmaps. Zu den konsultierten Schlüsselstellen gehören:
Unternehmenspublikationen: Jahresberichte, Investorenpräsentationen, Produkt-Whitepapers und Pressemitteilungen von wichtigen Marktteilnehmern.
Akademische und technische Fachzeitschriften: Peer-Review-Artikel und Forschungsarbeiten über drahtlose Kommunikations- und Netzwerktechnologien.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktdimensionierung und Prognose verwenden eine robuste Kombination aus Top-Down- und Bottom-Up-Ansätzen, die über mehrere Datenpunkte trianguliert werden, um Genauigkeit und Zuverlässigkeit zu gewährleisten.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Segmentierung des Marktes nach Kernvariablen und die Aggregation geschätzter Umsätze/Einheiten. Spezifische Metriken und Variablen, die für die Bottom-Up-Berechnung verwendet werden, sind:
Durchschnittlicher Verkaufspreis (ASP) pro Router-Einheit (segmentiert nach Produkttyp, WLAN-Standard, Vertriebskanal und Preisklasse).
Gesamtzahl der Breitband- Haushalte (regional und nach Land).
Router-Austauschzyklen und Upgrade-Raten (beeinflusst durch neue WLAN-Standards wie Wi-Fi 6E/7 und Technologieakzeptanz wie Mesh-WLAN-Systeme).
Neubildung von Haushalten und Durchdringungsraten von Breitbanddiensten.
Top-Down-Ansatz: Dies beinhaltet den Start vom gesamten adressierbaren Markt (TAM) für Unterhaltungselektronik oder Netzwerkgeräte und die schrittweise Eingrenzung auf den spezifischen Markt für Consumer-WLAN-Router basierend auf Marktdurchdringung, Anteil und Wachstumsfaktoren.
Mehrstufige Datentriangulation: Alle gesammelten Daten, ob primär oder sekundär, werden einer strengen Querverifizierung unterzogen. Dies beinhaltet den Vergleich von Erkenntnissen aus verschiedenen Quellen, die Verifizierung quantitativer Daten mit qualitativen Erkenntnissen und die Klärung von Diskrepanzen, um zu den genauesten Marktschätzungen zu gelangen.
Marktsegmentierung: Der Markt wird sorgfältig segmentiert nach Produkttyp (Single-Band, Dual-Band, Tri-Band), WLAN-Standard (Wi-Fi 5, Wi-Fi 6, Wi-Fi 6E, Wi-Fi 7), Vertriebskanal (Online, Offline), Preisklasse (Economy, Mid-Range, Premium), Technologie (Standalone Router, Mesh-WLAN-Systeme) und über fünf Hauptregionen und ihre jeweiligen Schlüsselstaaten, wie im Titel des Berichts angegeben.
Prognosemodell: Unser proprietäres Prognosemodell integriert historische Daten, makroökonomische Indikatoren, technologische Fortschritte (z. B. Akzeptanz von Wi-Fi 7), regulatorische Änderungen und sich entwickelnde Verbraucherpräferenzen, um Markttrends von 2026 bis 2034 zu projizieren.
Datengenauigkeit & Qualitätsprüfung
Wir sind bestrebt, hochpräzise und zuverlässige Marktinformationen zu liefern. Unsere strengen Datenvalidierungsprozesse gewährleisten eine geschätzte Datengenauigkeit von 85-90 %.
Validierung von Primärdaten: Interviewtranskripte und Notizen werden auf Konsistenz, potenzielle Verzerrungen und faktische Genauigkeit geprüft. Alle widersprüchlichen Informationen werden durch Folgegespräche oder zusätzliche Sekundärforschung weiter untersucht.
Querverifizierung von Sekundärdaten: Datenpunkte aus verschiedenen sekundären Quellen werden abgeglichen. Diskrepanzen werden identifiziert und durch tiefere Analysen oder die Konsultation von Fachexperten gelöst.
Analystenprüfung & Peer-Validierung: Alle Marktzahlen, Prognosen und qualitativen Analysen durchlaufen mehrere Prüfungsrunden durch leitende Analysten und Fachexperten in unserem Unternehmen.
Echtzeit-Updates: Unsere Forschungsmethodik stellt sicher, dass der Bericht die aktuellsten Marktbedingungen und Entwicklungen widerspiegelt, wobei alle Daten und Analysen bis zum Kaufdatum aktualisiert werden, um den Kunden zeitnahe und umsetzbare Erkenntnisse zu liefern.
Häufig gestellte Fragen
1. Was sind die primären Wachstumstreiber für den Markt für Consumer WLAN-Router?
Der Markt wird durch die zunehmende Einführung fortschrittlicher WLAN-Standards wie Wi-Fi 6, Wi-Fi 6E und Wi-Fi 7 angetrieben. Die wachsende Nachfrage nach Mesh-WLAN-Systemen und eine höhere Internetdurchdringung stimulieren ebenfalls die Expansion.
2. Welche Faktoren stellen Eintrittsbarrieren im Sektor der Consumer WLAN-Router dar?
Erhebliche Barrieren sind die etablierte Markentreue von Unternehmen wie TP-Link und Netgear, hohe F&E-Kosten für neue WLAN-Standards und ein komplexes Lieferkettenmanagement. Skaleneffekte bei der Beschaffung von Komponenten begünstigen ebenfalls bestehende Akteure.
3. Wie beeinflussen die Konsumnachfragemuster den Markt für WLAN-Router?
Die Nachfrage kommt hauptsächlich von Haushalten, die eine robuste Konnektivität für mehrere Smart-Geräte, Streaming und Fernarbeit/Lernen benötigen. Der Trend zu Anwendungen mit höherer Bandbreite und vernetzten Haushalten treibt Upgrades von älteren Wi-Fi 5-Standards auf Wi-Fi 6 oder 7 an.
4. Wie groß ist die prognostizierte Marktgröße und Wachstumsrate für Consumer WLAN-Router?
Der globale Markt für Consumer WLAN-Router wurde 2025 auf 15,05 Milliarden US-Dollar geschätzt. Es wird erwartet, dass er bis 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,72 % wächst.
5. Wer sind die führenden Unternehmen auf dem Markt für Consumer WLAN-Router?
Zu den wichtigsten Akteuren gehören TP-Link Technologies Co., Ltd., Netgear, Inc., ASUSTeK Computer Inc. und D-Link Corporation. Diese Unternehmen sind oft führend bei Produktinnovationen und Marktpenetration in verschiedenen Segmenten.
6. Warum greifen Verbraucher zunehmend zu bestimmten WLAN-Router-Technologien?
Verbraucher legen zunehmend Wert auf Hochgeschwindigkeitsinternet, verbesserte Abdeckung und nahtlose Konnektivität für mehrere Geräte, was zu einer höheren Nachfrage nach Dual- und Tri-Band-Routern führt. Der Aufstieg von Mesh-WLAN-Systemen deutet auf eine Präferenz für erweiterte, stabile Heimnetzwerkabdeckung gegenüber einzelnen Geräten hin.