Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Bauhaftpflichtversicherung by Arten (Allgemeine Haftpflicht, Berufshaftpflicht, Öffentliche Haftpflicht, Arbeitgeberhaftpflicht, Andere), by Deckungsart (Deckung für Personenschäden, Deckung für Sachschäden, Deckung für Personen- und Werbeschäden, Deckung für Rechtsverteidigung, Andere), by Endverbraucher (Wohnungsbau, Gewerbebau, Industriebau, Infrastrukturprojekte), by Vertriebskanal (Versicherungsmakler, Direktvertrieb, Agenten, Banken & Finanzinstitute, Online-Plattformen), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest Südamerikas), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest Europas), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens und Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest des asiatisch-pazifischen Raums) Forecast 2026-2034
Aktualisiert am : Jul 7, 2026|Basisjahr : 2025|Seiten : 113
Wichtige Einblicke für Bauhaftpflichtversicherungen
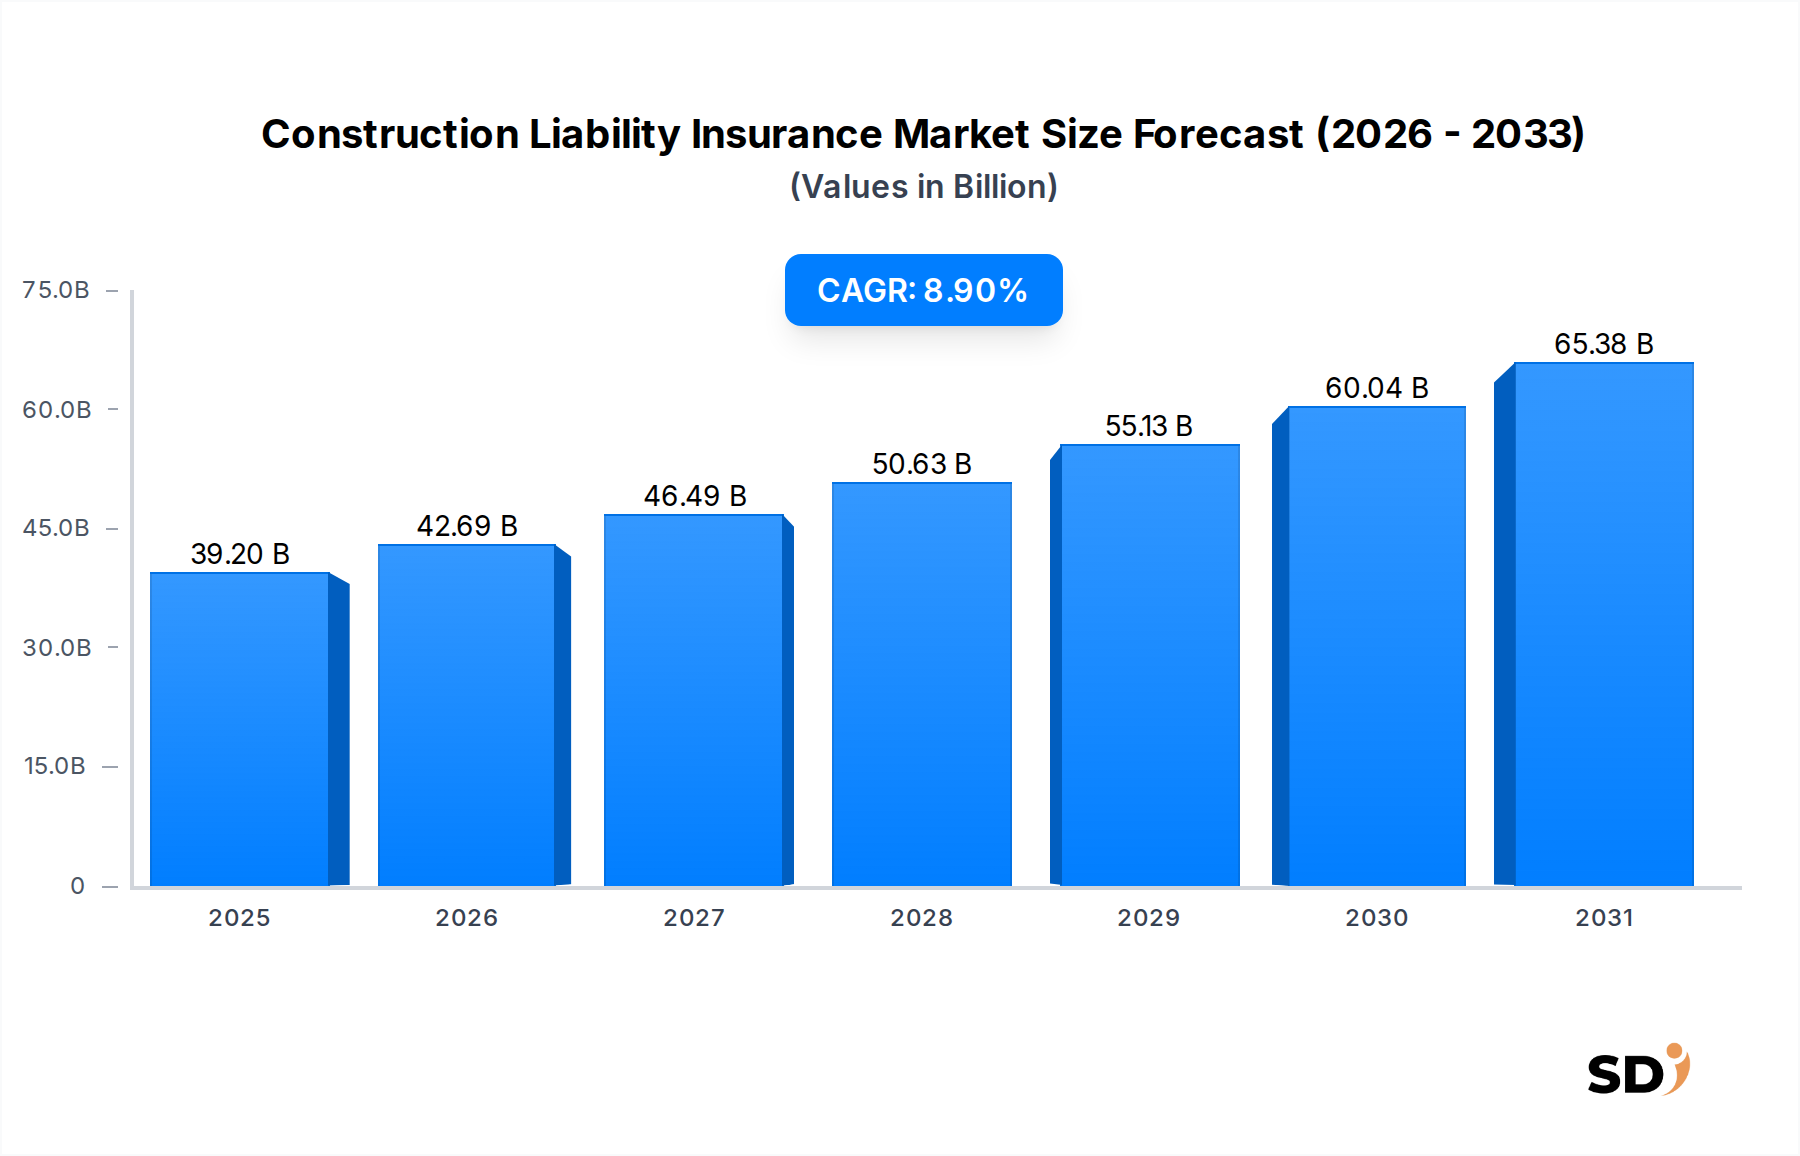
Der globale Markt für Bauhaftpflichtversicherungen hat derzeit einen beeindruckenden Wert von 39,2 Milliarden USD (ca. 36,2 Milliarden €) im Jahr 2024 und unterstreicht damit seine entscheidende Rolle bei der Minderung vielfältiger Risiken im Bausektor. Dieser Markt wird voraussichtlich ein robustes Wachstum verzeichnen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9 % von 2024 bis 2032, und wird bis 2032 voraussichtlich 78,4 Milliarden USD (ca. 72,5 Milliarden €) erreichen. Dieses erhebliche Wachstum wird hauptsächlich durch die eskalierende globale Bautätigkeit vorangetrieben, insbesondere in sich schnell urbanisierenden Regionen und bei umfangreichen Infrastructure Development Market-Projekten (Markt für Infrastrukturentwicklung). Wichtige Nachfragetreiber sind die inhärente Komplexität moderner Baumethoden, die fortschrittliche Materialien und Technologien integrieren, sowie die zunehmende Strenge der regulatorischen Compliance und der Arbeitsschutzstandards weltweit. Diese Faktoren erhöhen das Potenzial für Fehler, Unfälle und Streitigkeiten, was eine umfassende Haftpflichtversicherung unerlässlich macht.
Bauhaftpflichtversicherung Marktgröße (in Billion)
75.0B
60.0B
45.0B
30.0B
15.0B
0
39.20 B
2025
42.69 B
2026
46.49 B
2027
50.63 B
2028
55.13 B
2029
60.04 B
2030
65.38 B
2031
Makroökonomische Rückenwinde, wie anhaltende Staatsausgaben für Stadterneuerung und groß angelegte öffentliche Bauvorhaben, gepaart mit einer Erholung der privaten Investitionen in Residential Construction Market- (Markt für den Wohnungsbau) und Commercial Construction Market-Projekte (Markt für den Gewerbebau), befeuern die Marktexpansion weiter. Die sich entwickelnde Rechtslandschaft, die durch steigende Prozesskosten und ein wachsendes öffentliches Bewusstsein für die Rechenschaftspflicht von Bauunternehmern gekennzeichnet ist, zwingt Bauunternehmen, einen robusten Haftpflichtschutz zu sichern. Darüber hinaus führen klimabedingte Risiken, die sich auf Projektzeitpläne und Materialintegrität auswirken, neue Haftungsdimensionen ein, die spezialisierte Versicherungsprodukte abdecken sollen. Technologische Fortschritte im Insurtech Market (Markt für Insurtech), einschließlich der Anwendung von Predictive Analytics Market (Markt für prädiktive Analysen) und fortschrittlichen Risk Management Software Market (Markt für Risikomanagement-Software), verändern ebenfalls den Underwriting-Prozess, machen Policen maßgeschneiderter und effizienter und erhöhen dadurch die Attraktivität des Marktes. Der Ausblick für den Markt für Bauhaftpflichtversicherungen bleibt außerordentlich positiv, gekennzeichnet durch kontinuierliche Innovationen bei Produktangeboten, einen breiteren Geltungsbereich und strategische Konsolidierungen führender Versicherer, um von dem dynamischen Risikoumfeld zu profitieren.
General Liability Coverage: Das dominante Segment im Bauhaftpflichtversicherungsmarkt
Innerhalb der vielschichtigen Landschaft des Bauhaftpflichtversicherungsmarktes sticht die Allgemeine Haftpflichtversicherung (General Liability Coverage) als das vorherrschende Segment nach Umsatzanteil hervor und bildet die grundlegende Schutzschicht für nahezu alle Bauprojekte weltweit. Diese Dominanz ist auf ihren umfassenden Geltungsbereich zurückzuführen, der primär Personenschäden und Sachschäden Dritter abdeckt, die beiden häufigsten und bedeutendsten Schadenskategorien im Bauwesen. Allgemeine Haftpflichtversicherungen schützen Bauunternehmer vor Ansprüchen, die sich aus Unfällen auf Baustellen ergeben und Passanten, Arbeiter (ausgenommen diejenigen, die unter die Arbeitnehmerentschädigung fallen) verletzen oder angrenzende Grundstücke beschädigen. Angesichts der inhärenten Risiken im Zusammenhang mit schweren Maschinen, gefährlichen Materialien und groß angelegten Operationen ist die Notwendigkeit einer robusten Deckung des General Liability Insurance Market (Markt für allgemeine Haftpflichtversicherung) im Wohnungs-, Gewerbe- und Industriebau Sektor universell.
Die weit verbreitete Annahme der Allgemeinen Haftpflichtversicherung wird auch von den meisten Verträgen und Aufsichtsbehörden vorgeschrieben und macht sie zu einer Voraussetzung für den Erhalt von Lizenzen und die Vergabe von Projektverträgen. Ihre kritische Natur bedeutet, dass, obwohl spezialisierte Deckungen wie die Berufshaftpflichtversicherung (Professional Liability Insurance) oder die Arbeitgeberhaftpflichtversicherung (Employer's Liability) für spezifische Risiken entscheidend sind, der General Liability Insurance Market (Markt für allgemeine Haftpflichtversicherung) das wesentliche Sicherheitsnetz für den täglichen Betrieb darstellt. Wichtige Akteure im breiteren Commercial Insurance Market (Markt für gewerbliche Versicherungen), darunter Allianz SE, AXA S.A. und Zurich Insurance Group Ltd, bieten konsequent umfangreiche Produkte für die allgemeine Haftpflichtversicherung an und passen diese kontinuierlich an die sich entwickelnden Projektkomplexitäten und Rechtspräzedenzfälle an. Es wird erwartet, dass der Marktanteil des Segments stabil bleibt oder sogar leicht wächst, da die Bautätigkeit stärker reguliert wird und das allgemeine Bewusstsein der Öffentlichkeit für potenzielle Haftungsfälle zunimmt. Darüber hinaus hilft die Integration neuer Technologien, wie IoT-gestützte Baustellenüberwachung und fortschrittliche Risk Management Software Market (Markt für Risikomanagement-Software), bei der Reduzierung allgemeiner Risiken, erfordert aber auch hochentwickelte allgemeine Haftpflichtangebote, die sich an technologisch getriebene Ansprüche anpassen können, wodurch ihre dominante Position weiter gefestigt wird.
Sich entwickelnde Risikolandschaft & Einhaltung von Vorschriften: Wichtige Markttreiber für Bauhaftpflichtversicherungen
Das Wachstum des Bauhaftpflichtversicherungsmarktes wird überwiegend durch eine Konvergenz sich entwickelnder Risikofaktoren und zunehmend strenger regulatorischer Rahmenbedingungen vorangetrieben. Erstens erlebt die globale Bauindustrie einen erheblichen Aufschwung, wobei die Gesamtleistung bis 2030 voraussichtlich 15 Billionen USD (ca. 13,9 Billionen €) jährlich überschreiten wird. Diese erhebliche Expansion in den Segmenten Residential Construction Market (Markt für den Wohnungsbau), Commercial Construction Market (Markt für den Gewerbebau) und Infrastructure Development Market (Markt für Infrastrukturentwicklung) erhöht naturgemäß die Exposition gegenüber Haftungsrisiken und verstärkt direkt die Nachfrage nach Versicherungen. Große Infrastructure Development Market-Projekte (Markt für Infrastrukturentwicklung), wie Hochgeschwindigkeitszüge oder große öffentliche Versorgungsnetze, führen beispielsweise komplexe Abhängigkeiten und Umweltrisiken ein, die eine umfassende und hochwertige Haftpflichtversicherung erfordern.
Zweitens sind der unaufhaltsame Anstieg der Prozesskosten und die zunehmende Häufigkeit von Ansprüchen wegen Baumängeln oder Verzögerungen kritische Treiber. Laut Branchenberichten sind die durchschnittlichen Kosten für die Beilegung von Baumängelansprüchen in den letzten fünf Jahren um über 20 % gestiegen, was Bauunternehmen dazu veranlasst, höhere Deckungssummen und umfassendere Policen zu suchen. Dieses eskalierende Kostenumfeld wirkt sich direkt auf die Nachfrage nach Professional Liability Insurance Market (Markt für Berufshaftpflichtversicherungen) und General Liability Insurance Market (Markt für allgemeine Haftpflichtversicherung) aus. Drittens führen Regierungen weltweit strengere Bauvorschriften, Umweltschutzgesetze und Arbeitsschutzstandards ein. Nichteinhaltung kann zu erheblichen Strafen und erheblichen rechtlichen Haftungen führen, was Bauunternehmer dazu zwingt, in robuste Versicherungslösungen zu investieren. Beispielsweise führen neue Vorschriften für nachhaltiges Bauen oft neuartige Materialien und Bautechniken ein, deren langfristige Leistung und potenzielle Haftung noch bewertet werden, wodurch der Bedarf an spezialisierten Deckungen steigt. Die Integration von Technologie führt zwar zu Risikominderungen, birgt aber auch neue Cyber- und Datenschutzrisiken, wodurch der Umfang des erforderlichen Schutzes weiter zunimmt. Schließlich ermöglichen die wachsende Raffinesse des Insurtech Market (Markt für Insurtech) und die Anwendung von Predictive Analytics Market (Markt für prädiktive Analysen) den Versicherern, diese komplexen Risiken besser zu bewerten und zu bepreisen, wodurch maßgeschneiderte Haftungsprodukte für Bauunternehmen zugänglicher und attraktiver werden und somit als indirekter Wachstumstreiber des Marktes durch Steigerung von Effizienz und Deckungsoptionen wirken.
Technologische Innovationsbahn im Bauhaftpflichtversicherungsmarkt
Der Markt für Bauhaftpflichtversicherungen erfährt durch technologische Innovationen einen bedeutenden Wandel, der hauptsächlich darauf abzielt, Risikobewertung, Schadensverhütung und Schadenmanagement zu verbessern. Eine der disruptivsten aufkommenden Technologien ist die Anwendung von Internet der Dinge (IoT)-Sensoren und Telematik auf Baustellen. Diese Geräte liefern Echtzeitdaten über Maschinenbetrieb, strukturelle Integrität, Umweltbedingungen und Arbeitssicherheit und bieten beispiellose Einblicke in potenzielle Gefahren. Die Einführungszeiträume beschleunigen sich mit sinkenden Hardwarekosten, wobei sich F&E-Investitionen auf Datenanalysetools konzentrieren, die diese Informationen interpretieren können, um Risiken proaktiv zu mindern. Diese Innovation stärkt die bestehenden Geschäftsmodelle durch genaueres Underwriting und potenziell geringere Schäden, erfordert aber auch, dass Versicherer neue Expertise in der Datenwissenschaft entwickeln und sich mit Anbietern von Risk Management Software Market (Markt für Risikomanagement-Software) integrieren.
Ein weiterer wichtiger Innovationsbereich ist die zunehmende Raffinesse von Künstlicher Intelligenz (KI) und Maschinellem Lernen (ML), insbesondere im Bereich Predictive Analytics Market (Markt für prädiktive Analysen). KI-gesteuerte Algorithmen analysieren riesige Datensätze – einschließlich historischer Ansprüche, Wetterbedingungen, Projektspezifikationen und regulatorischer Änderungen –, um potenzielle Haftpflichten mit größerer Genauigkeit vorherzusagen. Dies ermöglicht dynamische Preismodelle und personalisierte Policenangebote, die vom statischen Underwriting abweichen. Die Einführung ist bereits im Gange, wobei erhebliche F&E-Ausgaben auf die Verfeinerung dieser Modelle für spezifische Baurisiken ausgerichtet sind. Während die Kernfunktion der Versicherung gestärkt wird, birgt KI auch eine Bedrohung für traditionelle Broker-Modelle, indem sie Teile des Risikobewertungsprozesses automatisiert und direktere Interaktionskanäle schafft, die oft von Insurtech Market (Markt für Insurtech)-Plattformen betrieben werden. Darüber hinaus wird Building Information Modeling (BIM) Software Market (Markt für BIM-Software) kritisch, da er virtuelles Bauen, Kollisionserkennung und Lebenszyklusmanagement ermöglicht, wodurch Fehler und potenzielle Haftungsrisiken bereits in der Entwurfsphase erheblich reduziert werden. Dieser proaktive Mechanismus zur Risikominderung wird voraussichtlich zu einem wesentlichen Werkzeug zur Nachweisführung von Sorgfaltspflichten und zur Optimierung von Versicherungsprämien.
Investitions- & Finanzierungsaktivitäten im Bauhaftpflichtversicherungsmarkt
Investitions- und Finanzierungsaktivitäten im Bauhaftpflichtversicherungsmarkt spiegeln einen breiteren Trend der Modernisierung und Spezialisierung im gesamten Commercial Insurance Market (Markt für gewerbliche Versicherungen) wider. In den letzten zwei bis drei Jahren hat der Sektor eine spürbare Zunahme strategischer Partnerschaften und Venture-Finanzierungsrunden verzeichnet, die sich insbesondere an Insurtech Market (Markt für Insurtech)-Start-ups richten, die auf Baurisiken spezialisiert sind. Diese Investitionen werden größtenteils durch den Wunsch getrieben, Technologie für effizienteres Underwriting, Schadenmanagement und ausgefeilte Risikomodelle zu nutzen. Beispielsweise floss Kapital in Plattformen, die KI-gestützte Predictive Analytics Market (Markt für prädiktive Analysen)-Lösungen anbieten, die projektspezifische Risiken bewerten und Versicherern helfen, Professional Liability Insurance Market (Markt für Berufshaftpflichtversicherungen) und General Liability Insurance Market (Markt für allgemeine Haftpflichtversicherung)-Policen genauer anzupassen.
Auch die M&A-Aktivitäten waren konstant, wobei größere, etablierte Versicherer kleinere, agile Technologieunternehmen oder spezialisierte Makler übernahmen, um ihre digitalen Fähigkeiten zu verbessern und ihre Marktreichweite zu erweitern. Dieser Trend zeigt sich besonders in Segmenten, die neuartige Risiken abdecken, wie Cyberhaftpflicht für Bauunternehmen oder parametrische Versicherungen für wetterbedingte Projektverzögerungen. Zu den Segmenten, die das meiste Kapital anziehen, gehören diejenigen, die in Telematik und IoT-Integration für die Baustellenüberwachung innovieren, was durch die Bereitstellung von Echtzeit-Risikodaten auf eine Reduzierung der Schadenhäufigkeit hoffen lässt. Darüber hinaus erhalten Unternehmen, die fortschrittliche Risk Management Software Market (Markt für Risikomanagement-Software) für komplexe Infrastructure Development Market (Markt für Infrastrukturentwicklung) oder Commercial Construction Market (Markt für den Gewerbebau)-Projekte entwickeln, erhebliche Aufmerksamkeit. Diese Investitionen unterstreichen eine klare Branchenverschiebung hin zu proaktivem Risikomanagement und datengesteuerten Entscheidungen, mit dem Ziel, präzisere, kostengünstigere und umfassendere Haftungslösungen für den Bausektor zu schaffen.
Wettbewerbsumfeld im Bauhaftpflichtversicherungsmarkt
Der Markt für Bauhaftpflichtversicherungen ist geprägt von einer Mischung aus globalen Versicherungsgiganten, spezialisierten regionalen Anbietern und einer wachsenden Zahl von Insurtech-Innovatoren. Die Wettbewerbslandschaft ist dynamisch, wobei die Unternehmen ihre Angebote ständig anpassen, um die sich entwickelnde Komplexität und die inhärenten Risiken von Bauprojekten zu bewältigen.
Allianz SE: Ein globaler Finanzdienstleister mit starker Präsenz in der Sach- und Haftpflichtversicherung, der umfassende Bauhaftungslösungen für vielfältige Projekttypen anbietet und Risikoberatung sowie maßgeschneiderte Deckungen für komplexe globale Unternehmungen hervorhebt.
AXA S.A.: Ein multinationales Versicherungsunternehmen, das ein breites Portfolio an gewerblichen Versicherungsprodukten anbietet, einschließlich robuster allgemeiner Haftpflicht- und Berufshaftpflichtdeckungen, die auf die spezifischen Anforderungen der Bauindustrie weltweit zugeschnitten sind.
Zurich Insurance Group Ltd: Bekannt für sein breites Angebot an gewerblichen Versicherungen, bietet Zurich spezialisierte Bauhaftpflichtversicherungen an und konzentriert sich auf Risikobewertungsdienste und kundenspezifische Lösungen für große Infrastructure Development Market (Markt für Infrastrukturentwicklung) und Commercial Construction Market (Markt für den Gewerbebau)-Projekte weltweit.
The Travelers Companies, Inc.: Ein führender Anbieter von gewerblichen Sach- und Haftpflichtversicherungen, bietet Travelers umfassende Haftpflichtversicherungen für Bauunternehmen an, unterstützt durch tiefgreifende Branchenkenntnisse und einen Fokus auf Schadenverhütungsdienste.
American International Group (AIG): Eine globale Versicherungsorganisation, die umfangreiche bauspezifische Haftpflichtversicherungen, einschließlich Bauherrenrisiken und Berufshaftpflicht, für große und internationale Projekte anbietet und dabei ihr globales Netzwerk und ihre Underwriting-Expertise nutzt.
Chubb Limited: Ein bekanntes Sach- und Haftpflichtversicherungsunternehmen, bietet Chubb anspruchsvolle Bauhaftpflichtversicherungen an, spezialisiert auf hochwertige Projekte und komplexe Risiken mit maßgeschneiderten Lösungen für Generalunternehmer, Subunternehmer und Bauherren.
Liberty Mutual Insurance: Ein diversifizierter Versicherer, der eine breite Palette von gewerblichen Versicherungsprodukten anbietet, bietet Liberty Mutual Bauhaftungslösungen mit Schwerpunkt auf kundenorientierten Dienstleistungen und anpassungsfähigen Deckungen für verschiedene Projektgrößen.
Hiscox Ltd: Ein globaler Spezialversicherer, bietet Hiscox gezielte Produkte für den Professional Liability Insurance Market (Markt für Berufshaftpflichtversicherungen) für Baufachleute, einschließlich Architekten und Ingenieuren, an und konzentriert sich auf Nischenrisiken und kundenspezifische Deckungen.
Berkshire Hathaway Inc.: Durch seine verschiedenen Versicherungstochtergesellschaften bietet Berkshire Hathaway erhebliche Kapazitäten für große und komplexe Bauhaftpflichtrisiken, bekannt für seine finanzielle Stärke und breiten Underwriting-Fähigkeiten.
Andere: Diese Kategorie umfasst regionale Spezialisten, kleinere Nischenversicherer und aufstrebende Insurtech-Unternehmen, die innovative digitale Lösungen und spezialisierte Deckungsoptionen für den Construction Liability Insurance Market (Markt für Bauhaftpflichtversicherungen) einführen.
Aktuelle Entwicklungen & Meilensteine im Bauhaftpflichtversicherungsmarkt
Der Markt für Bauhaftpflichtversicherungen hat mehrere Schlüsselentwicklungen erlebt, die die laufende Anpassung an neue Risiken, technologische Integration und sich entwickelnde Kundenbedürfnisse widerspiegeln:
Q4 2023: Ein führender globaler Versicherer hat ein neues parametrisches Versicherungsprodukt auf den Markt gebracht, das speziell zur Deckung von finanziellen Verlusten von Bauunternehmen aufgrund extremer Wetterereignisse entwickelt wurde, was besonders relevant für Infrastructure Development Market (Markt für Infrastrukturentwicklung)-Projekte ist, die klimabedingten Auswirkungen ausgesetzt sind.
Q3 2023: Mehrere große Versicherer kündigten strategische Partnerschaften mit Entwicklern von Risk Management Software Market (Markt für Risikomanagement-Software) an, um KI-gesteuerte Risikobewertungstools in ihre Underwriting-Prozesse zu integrieren und so die Genauigkeit und Geschwindigkeit der Policenausstellung für Commercial Construction Market (Markt für den Gewerbebau)-Projekte zu verbessern.
Q2 2024: Aufsichtsbehörden in wichtigen europäischen Märkten führten aktualisierte Richtlinien ein, die höhere Mindestdeckungssummen für General Liability Insurance Market (Markt für allgemeine Haftpflichtversicherung) für groß angelegte Stadtentwicklungsprojekte vorschreiben, als Reaktion auf steigende Sachschadenansprüche und Bedenken hinsichtlich der öffentlichen Sicherheit.
Q1 2024: Eine wachsende Zahl von Insurtech Market (Markt für Insurtech)-Start-ups sicherte sich erhebliche Wagniskapitalfinanzierungen zur Entwicklung spezialisierter Plattformen, die Professional Liability Insurance Market (Markt für Berufshaftpflichtversicherung) auf Abruf für unabhängige Auftragnehmer und kleine bis mittlere Bauunternehmen anbieten und damit den Antrags- und Schadenprozess optimieren.
Q4 2023: Ein Industriekonsortium aus Versicherern und Bauverbänden veröffentlichte BestPractice-Richtlinien für die Integration von Building Information Modeling (BIM) in Risikomanagementstrategien, wobei hervorgehoben wird, wie digitale Zwillinge das Haftungsrisiko reduzieren und potenziell die Prämien senken können.
Q3 2024: Mehrere Versicherer erweiterten ihre Deckung auf neue Risiken im Zusammenhang mit modularen und vorgefertigten Bautechniken, was die einzigartigen Haftungsprofile dieser innovativen Baumethoden im Residential Construction Market (Markt für den Wohnungsbau) anerkennt.
Regionale Marktaufschlüsselung für Bauhaftpflichtversicherungen
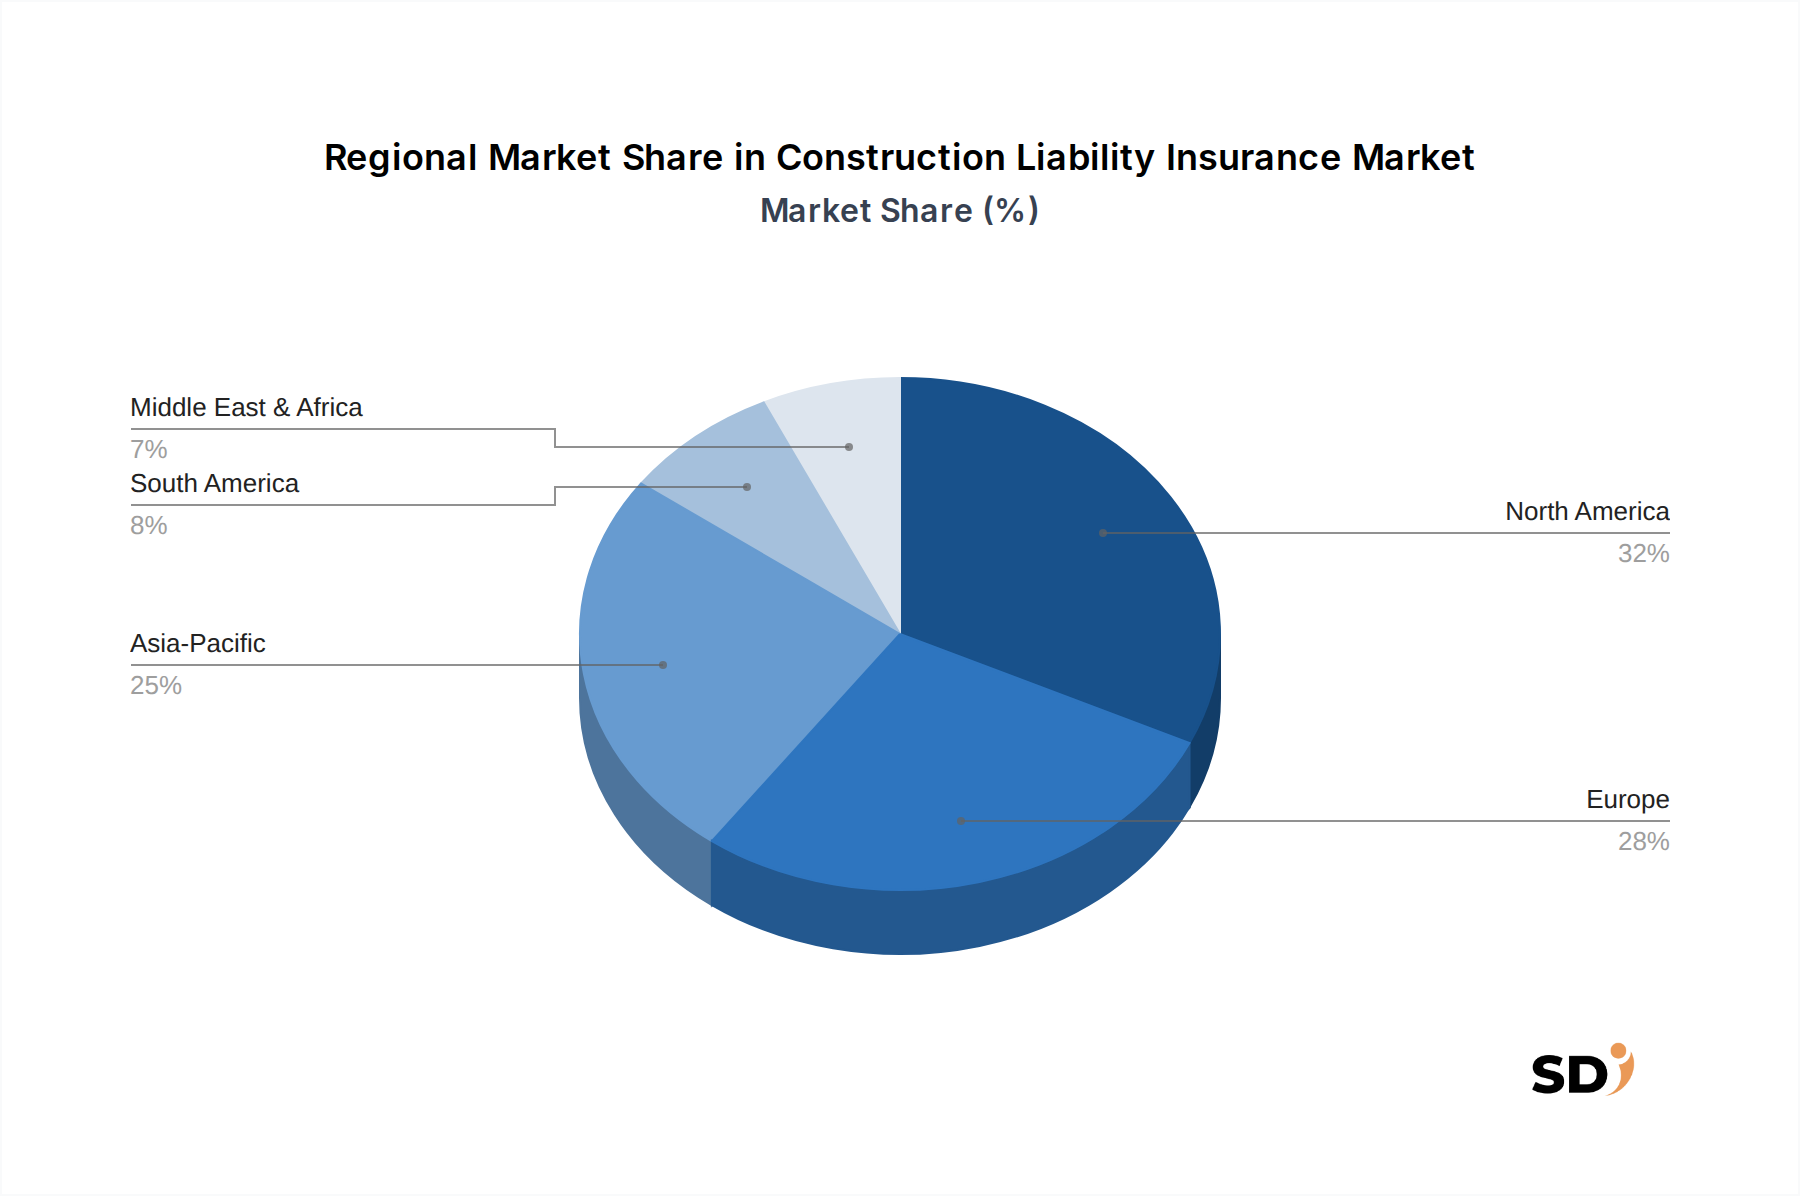
Der Markt für Bauhaftpflichtversicherungen weist deutliche regionale Dynamiken auf, die durch unterschiedliche Bauvolumina, regulatorische Umgebungen und Risikowahrnehmungen bedingt sind. Nordamerika hält den größten Umsatzanteil am globalen Markt, was hauptsächlich auf seinen hochentwickelten Bausektor, strenge rechtliche Rahmenbedingungen und eine verbreitete Klagekultur zurückzuführen ist, die eine umfangreiche Haftpflichtdeckung erfordert. Insbesondere die Vereinigten Staaten treiben eine erhebliche Nachfrage in den Segmenten Residential Construction Market (Markt für den Wohnungsbau), Commercial Construction Market (Markt für den Gewerbebau) und Infrastructure Development Market (Markt für Infrastrukturentwicklung) an, die durch hochwertige Projekte und komplexe vertragliche Verpflichtungen gekennzeichnet sind. Die Region steht auch an der Spitze der Insurtech Market (Markt für Insurtech)-Adaption für fortschrittliche Risikobewertungen.
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein und eine erheblich höhere CAGR als der globale Durchschnitt verzeichnen. Dieses Wachstum wird durch rasche Urbanisierung, massive Infrastrukturentwicklungsinitiativen und zunehmende ausländische Direktinvestitionen in Ländern wie China, Indien und den ASEAN-Staaten angetrieben. Obwohl die aktuelle Versicherungspenetration pro Projekt möglicherweise geringer ist, schaffen das schiere Volumen und die Größe neuer Bauprojekte, von Hochhäusern bis hin zu riesigen Transportnetzen, eine immense Nachfrage nach General Liability Insurance Market (Markt für allgemeine Haftpflichtversicherung) und Professional Liability Insurance Market (Markt für Berufshaftpflichtversicherung). Strengere regulatorische Durchsetzung und ein reifendes Rechtssystem tragen ebenfalls zu diesem Aufwärtstrend bei.
Europa stellt einen reifen Markt mit einem bedeutenden Anteil dar, der durch robuste Bautätigkeit, insbesondere in Deutschland, Frankreich und dem Vereinigten Königreich, und ein stark reguliertes Umfeld vorangetrieben wird, das eine umfassende Haftpflichtdeckung vorschreibt. Der Schwerpunkt auf nachhaltige Baupraktiken und Arbeitsschutzstandards beeinflusst weiterhin die Nachfrage nach anspruchsvollen Versicherungsprodukten. Der Markt ist hier auch durch eine starke Präsenz globaler Versicherungsanbieter und eine hohe Akzeptanz von Risk Management Software Market (Markt für Risikomanagement-Software) gekennzeichnet.
Naher Osten & Afrika ist ein aufstrebender Markt, der ein erhebliches Wachstum verzeichnet, angetrieben durch Megaprojekte in den GCC-Ländern (z. B. NEOM in Saudi-Arabien) zur wirtschaftlichen Diversifizierung und Modernisierung der Infrastruktur. Diese Projekte, an denen oft internationale Bauunternehmer beteiligt sind, erfordern ein hohes Maß an spezialisierten Commercial Insurance Market (Markt für gewerbliche Versicherungen)-Deckungen. Südamerika zeigt ein stetiges Wachstum, beeinflusst durch regionale wirtschaftliche Stabilität und Investitionen in die ressourcenbezogene Infrastruktur, obwohl die Marktreife und die regulatorische Konsistenz zwischen Ländern wie Brasilien und Argentinien variieren.
Bauhaftpflichtversicherung nach Segmenten
1. Arten
1.1. Allgemeine Haftpflicht
1.2. Berufshaftpflicht
1.3. Öffentliche Haftpflicht
1.4. Arbeitgeberhaftpflicht
1.5. Sonstige
2. Deckungsart
2.1. Deckung von Personenschäden
2.2. Deckung von Sachschäden
2.3. Deckung von Personen- und Reputationsschäden
2.4. Deckung von Rechtsverteidigungskosten
2.5. Sonstige
3. Endverbraucher
3.1. Wohnungsbau
3.2. Gewerbebau
3.3. Industriebau
3.4. Infrastrukturprojekte
4. Vertriebskanal
4.1. Versicherungsmakler
4.2. Direktvertrieb
4.3. Vermittler
4.4. Banken & Finanzinstitute
4.5. Online-Plattformen
Bauhaftpflichtversicherung nach Geografie segmentiert
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Restliches Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Restliches Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Restlicher Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Bauhaftpflichtversicherungen ist ein integraler Bestandteil eines der größten und robustesten Bausektoren Europas. Deutschland verzeichnet konstant hohe Ausgaben für Bauprojekte, sowohl im öffentlichen als auch im privaten Sektor, was sich in einem Marktvolumen für Bauhaftpflichtversicherungen widerspiegelt, das mit dem anderer großer europäischer Märkte vergleichbar ist. Das deutsche Wirtschaftswachstum und die starken industriellen Kapazitäten treiben kontinuierlich die Nachfrage nach Infrastruktur-, Wohnungs- und Gewerbebauprojekten an. Unternehmen wie die Allianz SE, die in Deutschland stark vertreten sind und eine bedeutende Rolle im deutschen Versicherungsmarkt spielen, sind wichtige Anbieter von Bauhaftpflichtversicherungen. Ebenso ist die AXA Deutschland ein wichtiger Akteur, der ein breites Spektrum an Gewerbeversicherungen, einschließlich Bauhaftpflicht, anbietet. Der Markt zeichnet sich durch eine hohe Professionalität und ein ausgeprägtes Bewusstsein für Risikomanagement aus.
In Deutschland unterliegen Bauprojekte strengen regulatorischen Rahmenbedingungen. Dies umfasst die Einhaltung von EU-Richtlinien sowie nationale Gesetze und Normen, wie beispielsweise die Bauordnung (BauO) und verschiedene technische Baubestimmungen. Die DIN-Normen spielen eine entscheidende Rolle für die technische Qualität und Sicherheit von Bauwerken. Für Bauhaftpflichtversicherungen sind insbesondere die Vorschriften zur Produkthaftung und die allgemeinen Verkehrssicherungspflichten relevant. Zunehmend gewinnen auch Umweltauflagen und Nachhaltigkeitsstandards an Bedeutung, die neue Haftungsrisiken mit sich bringen können. Der deutsche Verbraucher ist preissensibel, legt aber gleichzeitig großen Wert auf Qualität und Zuverlässigkeit, was sich auch im Versicherungsverhalten niederschlägt.
Die Vertriebskanäle für Bauhaftpflichtversicherungen in Deutschland sind vielfältig. Versicherungsmakler spielen eine zentrale Rolle, da sie spezialisierte Beratung für komplexe Bauprojekte anbieten können. Direktvertrieb durch Versicherer und die Vermittlung durch Agenten sind ebenfalls üblich. Einige Banken und Finanzinstitute bieten im Rahmen von Baufinanzierungen auch Versicherungsprodukte an. Online-Plattformen gewinnen an Bedeutung, insbesondere für standardisierte Produkte oder kleinere Bauvorhaben. Die Nachfrage nach digitalen Lösungen für die Antragsstellung und Schadenregulierung steigt. Die Branche profitiert von der starken industriellen Basis Deutschlands, aber auch von der wachsenden Bedeutung von Insurtech Market (Markt für Insurtech)-Lösungen, die auf die spezifischen Bedürfnisse des deutschen Baumarktes zugeschnitten sind.
Tabelle 58: Rest des asiatisch-pazifischen Raums Bauhaftpflichtversicherung Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unser proprietäres Forschungsmodell betont einen robusten Primärforschungsrahmen, der etwa 70-80 % unserer gesamten Forschungsanstrengungen ausmacht. Diese kritische Phase umfasst umfangreiche qualitative und quantitative Interviews mit wichtigen Stakeholdern aus der gesamten Wertschöpfungskette der Bauhaftpflichtversicherung. Ziel ist es, erste Markteinblicke zu gewinnen, Sekundärbefunde zu validieren und aktuelle Markttrends, Wettbewerbslandschaften und Zukunftsaussichten direkt von Branchenteilnehmern zu bewerten.
Zu den befragten Schlüsselpersonen gehören:
Chief Underwriting Officers oder Leiter der Sparte Gewerbliche Sachversicherungen/Bauversicherungen von führenden Versicherungsgesellschaften.
Direktoren für Risiko & Versicherung oder Finanzcontroller von großen Generalunternehmern und Bauunternehmen.
Senior Broker, Account Manager oder Vizepräsidenten, die auf Bauversicherungen spezialisiert sind, von namhaften Maklerhäusern.
Rechtsberater, die auf Baurecht und Versicherungsansprüche spezialisiert sind, von erstklassigen Anwaltskanzleien, die den Bausektor beraten.
Teilnehmerprofil nach Unternehmenstyp:
Spezialversicherer/Underwriter für das Bauwesen
Große Generalunternehmer & Bauträger
Versicherungsmakler mit Expertise im Baugewerbe
Beratungsunternehmen für Risikomanagement im Bauwesen
Dieser iterative Prozess der Einbindung von Branchenexperten gewährleistet ein umfassendes und differenziertes Verständnis der Marktdynamik und liefert Einblicke, die allein durch Sekundärquellen oft nicht verfügbar sind. Die Interviews werden in der Regel telefonisch, per Videokonferenz oder persönlich geführt und verwenden einen strukturierten Fragebogen, der darauf zugeschnitten ist, spezifische Datenpunkte und Perspektiven zu erfassen.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Chief Underwriting Officer (Gewerbliche Sparte)
35%
Direktor für Risiko & Versicherung (Baufirmen)
30%
Senior Broker - Bauversicherungen
25%
Rechtsberater (Bauwesen & Versicherungsansprüche)
10%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Spezialversicherer/Underwriter für das Bauwesen
40%
Große Generalunternehmer & Bauträger
30%
Versicherungsmakler (Spezialisierung Bauwesen)
20%
Beratungsunternehmen für Risikomanagement im Bauwesen
10%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung bildet das Fundament und macht 20-30 % unserer Forschungsmethodik aus. In dieser Phase wird eine sorgfältige und systematische Überprüfung vorhandener Literatur, Branchenberichte, Unternehmensberichte und behördlicher Dokumente durchgeführt, um ein anfängliches Verständnis der Marktlandschaft zu schaffen. Unser Ansatz konzentriert sich auf die Nutzung glaubwürdiger und maßgeblicher Quellen, um die Datenintegrität und Relevanz zu gewährleisten.
Zu den wichtigsten verwendeten Datenquellen gehören:
Standard-Finanzdatenbanken: Bloomberg, Factiva, Hoovers und PitchBook für Unternehmensfinanzen, Investitionstrends und Wettbewerbsanalysen.
Regierungs- und Regulierungsbehörden: Daten von nationalen statistischen Ämtern (z. B. US Census Bureau, Statistics Canada), Arbeitsministerien und Finanzaufsichtsbehörden.
National Association of Insurance Commissioners (NAIC) www.naic.org
Branchenverbände und Handelsorganisationen: Veröffentlichungen, White Papers und Statistiken von weltweit anerkannten Organisationen, die tiefgreifende branchenspezifische Einblicke bieten.
Associated General Contractors of America (AGC) www.agc.org
International Underwriting Association of London (IUA) www.iua.co.uk
FIDIC (Fédération Internationale des Ingénieurs-Conseils) www.fidic.org
Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen: Für detaillierte Finanzkennzahlen, strategische Initiativen und operative Details von Marktteilnehmern.
Akademische Forschung & Fachzeitschriften: Peer-Review-Publikationen, die theoretische Rahmenwerke und empirische Studien zu Versicherung, Risiko und Bauwesen anbieten.
Alle erhaltenen Daten werden strengen Querverweisen und Normalisierungen unterzogen, um Konsistenz und Vergleichbarkeit zu gewährleisten. Wir vermeiden strikt Daten von anderen Marktforschungswebsites, um die Unabhängigkeit und Originalität unserer Ergebnisse zu wahren. Diese umfassende Sekundärforschung bildet eine starke Grundlage für die anschließende primäre Validierung und Marktschätzung.
Nachfragemodellierung & Marktschätzung
Unser Marktschätzungsrahmen verwendet eine ausgeklügelte Mischung aus Top-Down- und Bottom-Up-Ansätzen, kombiniert mit mehrstufiger Daten-Triangulation, um die höchstmögliche Genauigkeit zu gewährleisten. Diese zweigleisige Methodik bietet einen robusten Mechanismus zur Bemessung des Marktes und zur Prognose seines Wachstums in verschiedenen Segmenten.
Bottom-Up-Ansatz: Diese Methode umfasst die Aggregation granularer Datenpunkte, um die Gesamtmarktgröße zu ermitteln. Für den Markt der Bauhaftpflichtversicherungen umfasst dies:
Gesamtausgaben für Bauvorhaben nach Endverbrauchersegment (Wohnungsbau, Gewerbe, Industrie, Infrastrukturprojekte) in den wichtigsten geografischen Regionen.
Durchschnittliche Haftpflichtversicherungsprämie als Prozentsatz des Projektwerts oder des Umsatzes des Bauunternehmers.
Anzahl der aktiven Baufirmen nach Region und Umsatzklasse unter Berücksichtigung unterschiedlicher Versicherungsanforderungen.
Historische Daten zur Häufigkeit und Schwere von Bauansprüchen, um zugrunde liegende Risiken und Prämienkalkulationen zu verstehen.
Top-Down-Ansatz: Hierbei beginnt man mit breiteren Wirtschaftsindikatoren und makroökonomischen Marktdaten und zerlegt diese dann in spezifische Marktsegmente. Dies beinhaltet die Analyse von BIP-Wachstum, Wachstumsraten im Bausektor, allgemeinen Versicherungstrends und regulatorischen Änderungen, die die Haftpflichtversicherung betreffen.
Mehrstufige Daten-Triangulation: Dieser entscheidende Schritt beinhaltet den Vergleich und die Abstimmung von Daten aus verschiedenen primären und sekundären Quellen (z. B. Berichte von Versicherern, Umfragen von Bauunternehmern, Regierungsstatistiken, Experteninterviews). Unstimmigkeiten werden untersucht und die Ergebnisse verfeinert, bis ein kohärentes und konsistentes Marktbild entsteht. Dieser iterative Validierungsprozess stellt sicher, dass die endgültigen Marktzahlen gut gestützt und robust sind. Alle Berichte werden bis zum Kaufdatum aktualisiert, um die neuesten Marktdynamiken widerzuspiegeln und die Relevanz zu gewährleisten.
Datengenauigkeit & Qualitätsprüfung
Wir sind bestrebt, hochzuverlässige und umsetzbare Marktinformationen zu liefern. Unsere strengen Maßnahmen zur Datenqualität und -genauigkeit sind darauf ausgelegt, eine geschätzte Datengenauigkeit von 85-90 % zu gewährleisten. Jeder Datenpunkt, Trend und jede Prognose durchläuft mehrere Validierungsschichten durch erfahrene Analysten und Branchenexperten.
Unser Qualitätssicherungs-Protokoll umfasst:
Quellenüberprüfung: Bestätigung der Glaubwürdigkeit und Autorität aller Datenquellen.
Datenkonsistenzprüfungen: Sicherstellung der logischen Kohärenz über verschiedene Datensätze und Zeiträume hinweg.
Statistische Analyse: Anwendung geeigneter statistischer Modelle zur Identifizierung von Ausreißern, Trends und Korrelationen.
Expertenprüfung: Leitende Analysten und Fachexperten prüfen die Ergebnisse, Methoden und Schlussfolgerungen sorgfältig.
Szenarioanalyse: Entwicklung verschiedener Marktszenarien, um potenzielle Auswirkungen unterschiedlicher Variablen zu verstehen und Prognosen zu stresstesten.
Peer Review: Interner Peer-Review-Prozess zur Infragestellung von Annahmen und zur Stärkung der analytischen Strenge.
Dieser umfassende Validierungsprozess, der robuste Methoden mit fachlicher Aufsicht kombiniert, untermauert die Zuverlässigkeit unserer Marktprognosen und strategischen Empfehlungen und bietet unseren Kunden eine sichere Grundlage für ihre Entscheidungsfindung.
Häufig gestellte Fragen
1. Welche primären Herausforderungen beeinflussen den Markt für Bauhaftpflichtversicherungen?
Der Markt steht vor Herausforderungen durch zunehmende bauliche Komplexität und steigende Schadenhöhen. Regulatorische Änderungen und schwankende Materialkosten erschweren zudem die Risikobewertung für Versicherer wie Chubb Limited und beeinträchtigen die Preisgestaltung und Genauigkeit der Underwriting-Prozesse.
2. Wie entwickeln sich die Preisgestaltungstrends bei Bauhaftpflichtversicherungen?
Die Preise für Bauhaftpflichtversicherungen werden durch historische Schadendaten und Risikoprofile beeinflusst. Zunehmende Rechtsstreitigkeiten und steigende Kosten für Sachschäden oder Personenschäden treiben die Prämien oft in die Höhe, was sich auf gewerbliche Bauprojekte auswirkt. Versicherer analysieren Risiken für Endverbraucher wie Wohnungsbau und Infrastrukturprojekte.
3. Welche Nachhaltigkeitsfaktoren beeinflussen die Bauhaftpflichtversicherung?
ESG-Faktoren werden zunehmend relevant, da Bauprojekte umweltfreundlichere Praktiken anwenden und neuen Umweltrisiken ausgesetzt sind. Versicherer wie AXA S.A. und Allianz SE entwickeln Policen, die sich mit Nachhaltigkeitsrisiken befassen, wie z. B. denen, die sich aus Fehlschlägen grüner Gebäude oder Anpassungsmängel an den Klimawandel ergeben.
4. Welche jüngsten Entwicklungen oder M&A-Aktivitäten betreffen die Bauhaftpflichtversicherung?
Obwohl keine spezifischen aktuellen Entwicklungen aufgeführt sind, gibt es in diesem Sektor häufig M&A-Aktivitäten unter wichtigen Akteuren wie American International Group (AIG), um die regionale Reichweite oder spezialisierte Angebote zu erweitern. Produktinnovationen konzentrieren sich in der Regel auf maßgeschneiderte Deckungen für neue Bautechnologien oder sich entwickelnde regulatorische Landschaften, um Marktanteile in Bereichen wie der Berufshaftpflicht zu gewinnen.
5. Wie wirken sich disruptive Technologien auf die Bauhaftpflichtversicherung aus?
Technologien wie IoT-Sensoren für die Baustellenüberwachung und KI für die Risikobewertung verbessern die Präzision des Underwritings. Obwohl direkte Ersatzmittel für Haftpflichtversicherungen ungewöhnlich sind, ermöglichen diese Technologien eine bessere Risikominderung, was die Versicherungsbedingungen beeinflussen und die Schadenhäufigkeit in Segmenten wie dem Industriebau potenziell reduzieren kann.
6. Welche Investitionstrends sind im Bereich der Bauhaftpflichtversicherung zu beobachten?
Investitionen in den Markt für Bauhaftpflichtversicherungen sind generell an das Gesamtwachstum des Bausektors gebunden, das mit einer jährlichen Wachstumsrate von 8,9 % prognostiziert wird. Die Kapitalallokation konzentriert sich auf die digitale Transformation von Vertriebskanälen, wie z. B. Online-Plattformen, und auf die Verbesserung der Datenanalysefähigkeiten für große Versicherer, um das Underwriting zu optimieren.