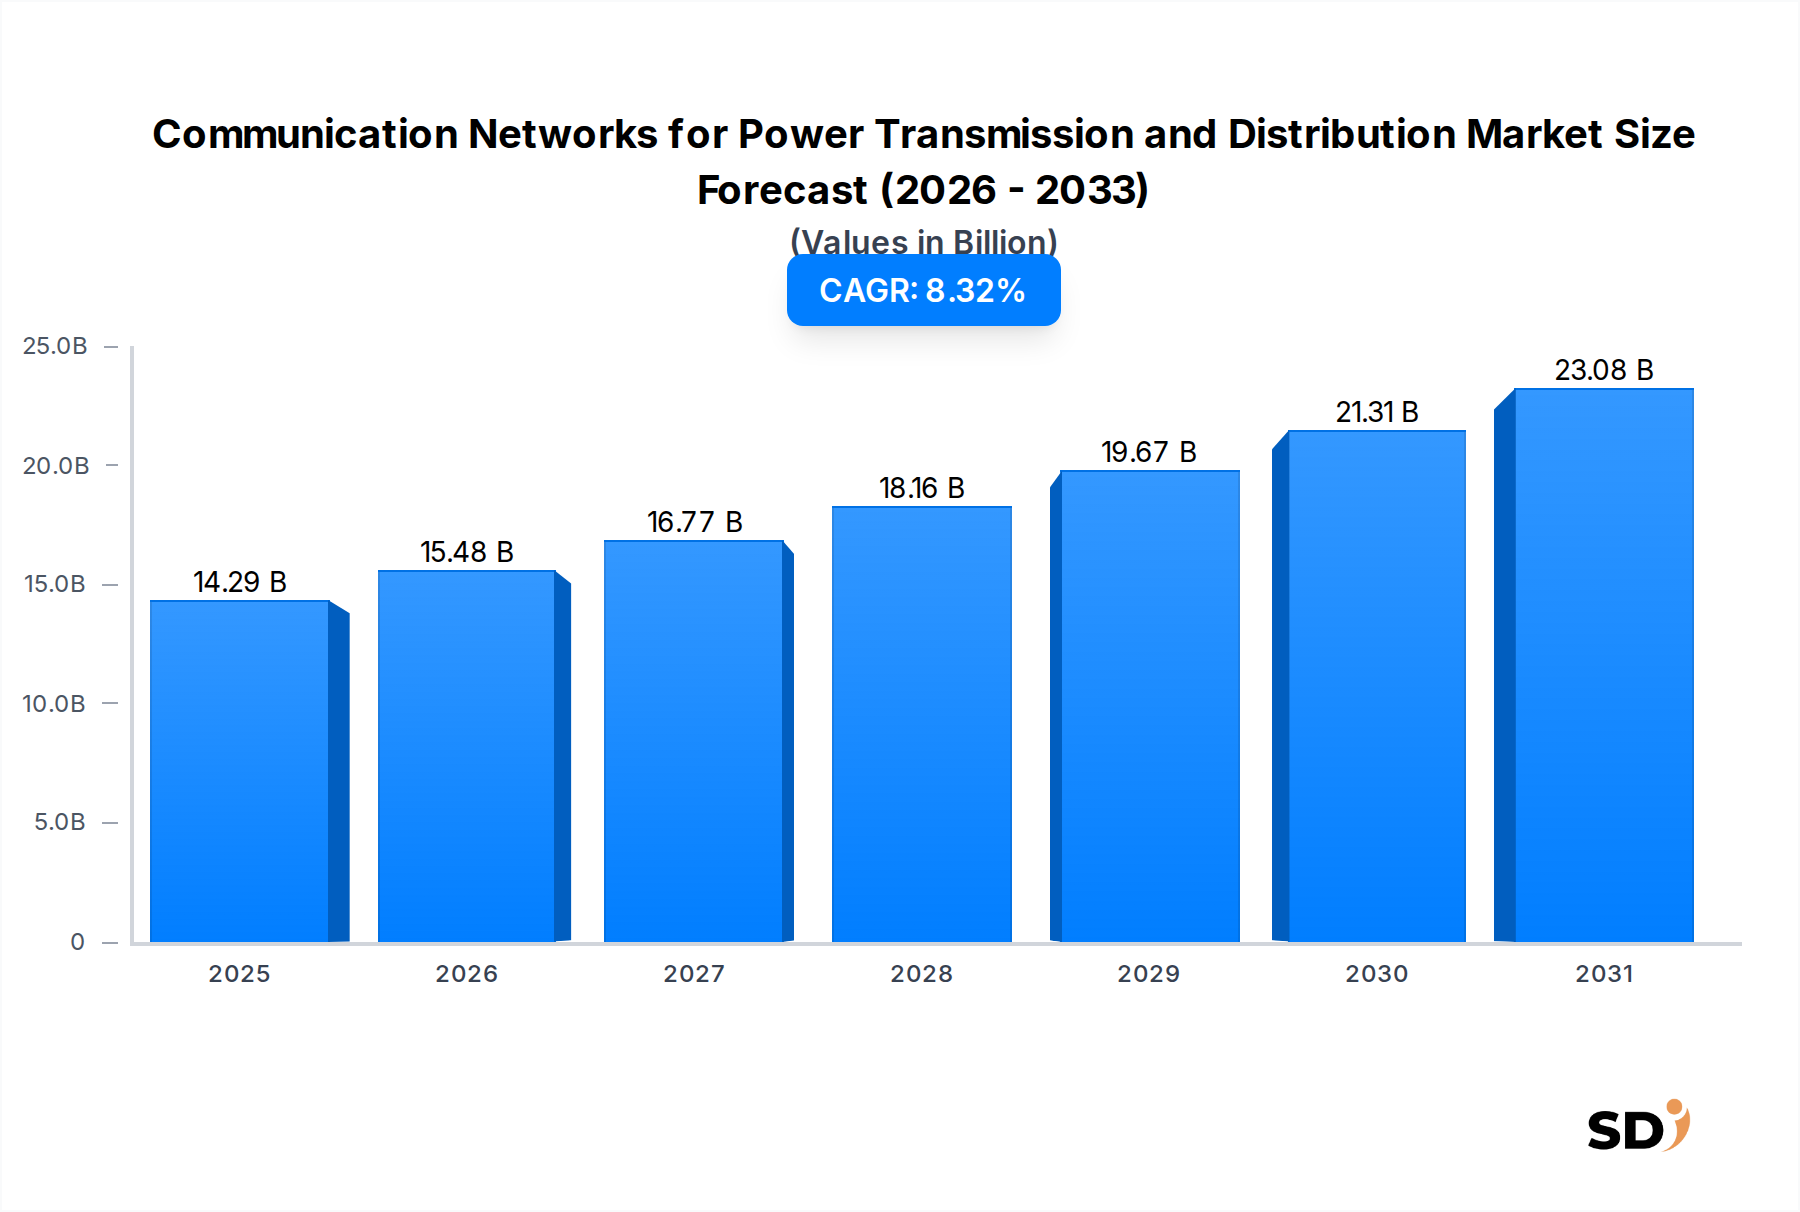
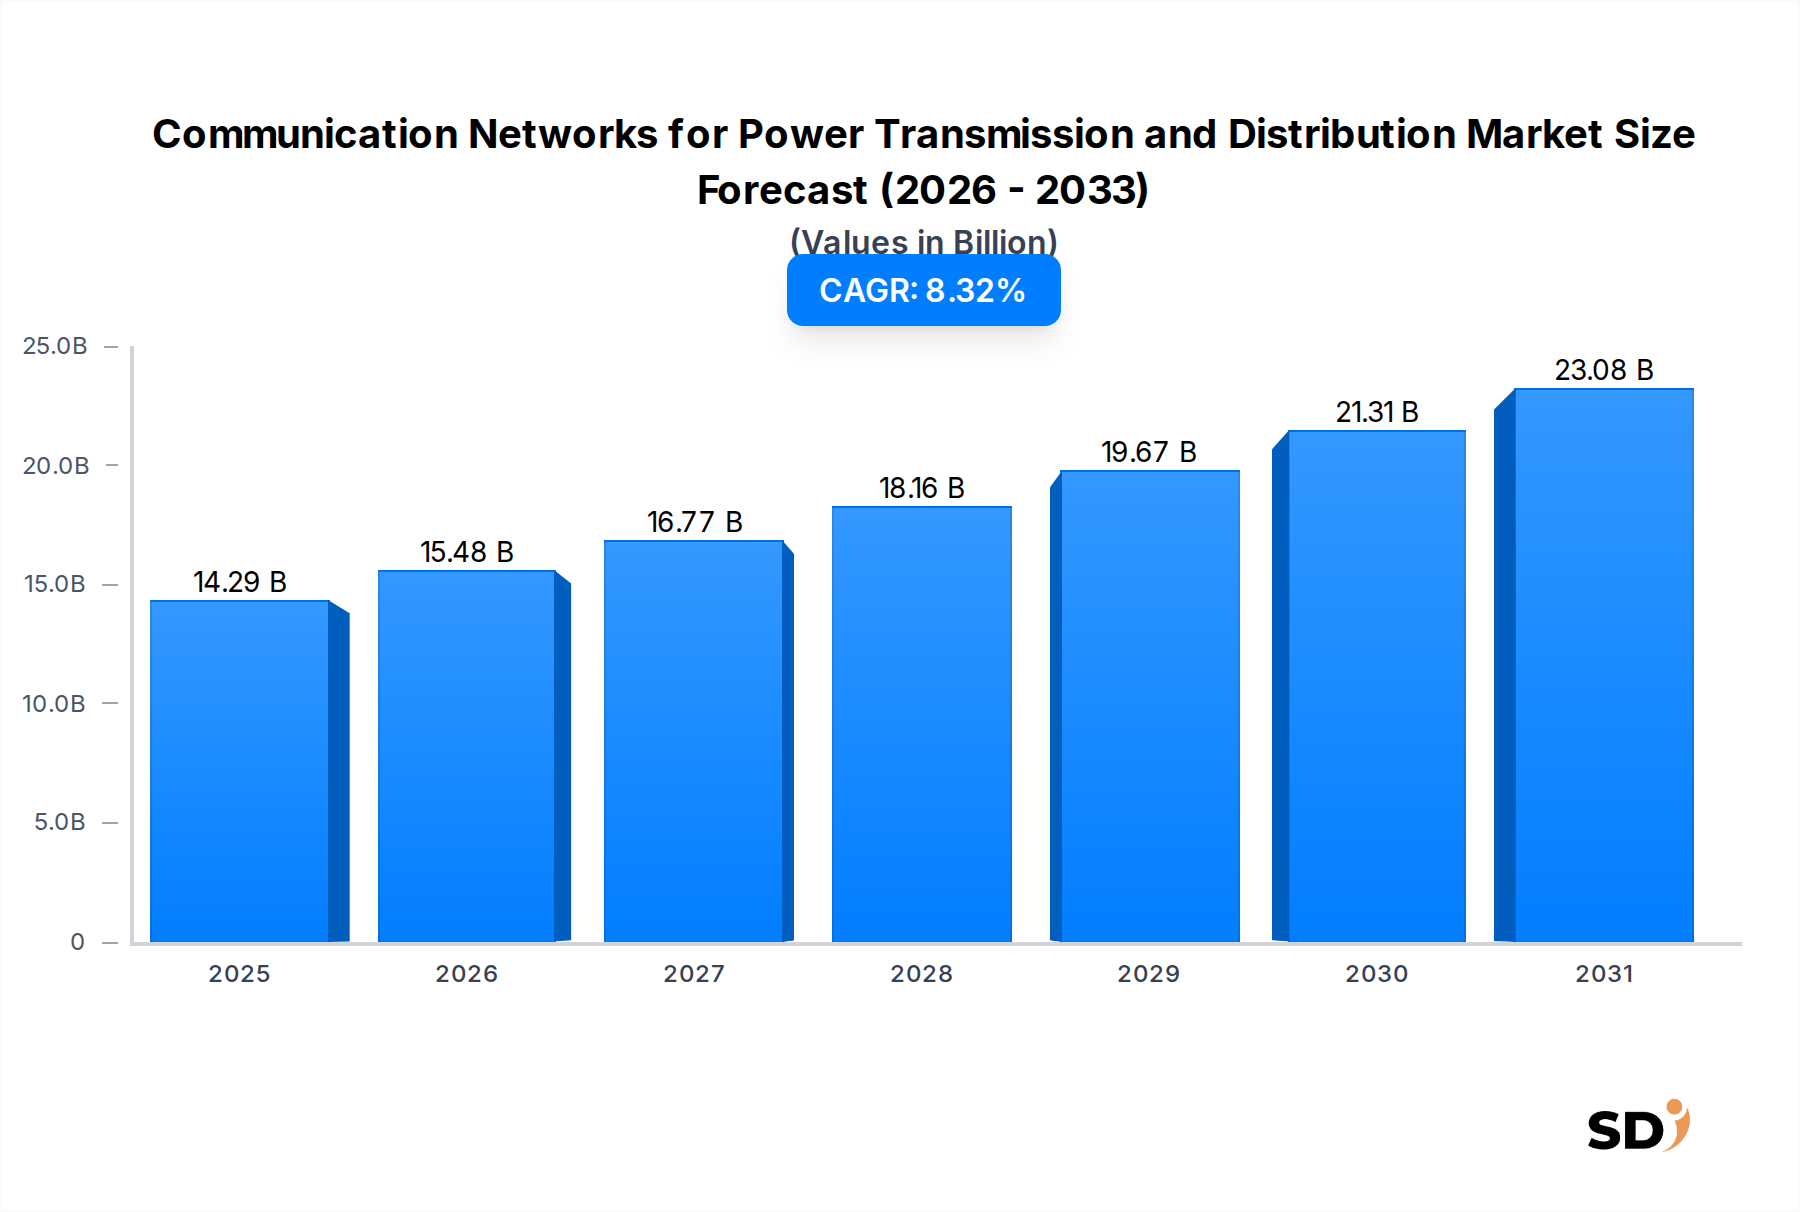
Der deutsche Markt für Kommunikationsnetze für Stromübertragung und -verteilung ist ein integraler Bestandteil der robusten deutschen Energiewirtschaft und profitiert von der starken Ausrichtung des Landes auf erneuerbare Energien und die digitale Transformation. Die Größe des Marktes lässt sich von globalen Trends ableiten, die auf einen geschätzten Wert von 14,29 Milliarden US-Dollar (ca. 13,17 Milliarden €) im Jahr 2025 hindeuten, mit einer jährlichen Wachstumsrate von 8,32 %. Deutschland, als größte Volkswirtschaft Europas, investiert erheblich in die Modernisierung seiner Energieinfrastruktur, um seine ehrgeizigen Klimaziele zu erreichen, was eine solide Grundlage für die Nachfrage nach fortschrittlichen Kommunikationslösungen schafft.
Dominante Akteure auf dem deutschen Markt sind etablierte deutsche und international tätige Unternehmen mit starker lokaler Präsenz. Dazu gehören Siemens AG und ABB Ltd., die umfassende Lösungen für Netzautomatisierung und digitale Umspannwerke anbieten und deren Kompetenz in der Entwicklung und Implementierung von Kommunikationsinfrastrukturen für Stromnetze unverzichtbar ist. Auch Schneider Electric SE mit seinem Fokus auf Energiemanagement und Automatisierung sowie Ericsson AB und Nokia Corporation, die mit ihren drahtlosen Kommunikationslösungen für kritische Infrastrukturen eine bedeutende Rolle spielen, sind wichtige Akteure. Diese Unternehmen sind oft tief in die deutsche industrielle Landschaft integriert und bedienen die spezifischen Bedürfnisse deutscher Energieversorger.
Der deutsche Markt wird von einer Reihe relevanter regulatorischer Rahmenbedingungen beeinflusst. Insbesondere sind die strengen deutschen und europäischen Normen für Cybersicherheit und Netzresilienz von entscheidender Bedeutung. Dies schließt die Anforderungen der Bundesnetzagentur (BNetzA) zur Gewährleistung der Versorgungssicherheit sowie EU-weite Verordnungen wie die NIS2-Richtlinie ein, die die Cybersicherheitsanforderungen für kritische Infrastrukturen erhöht. Standards wie IEC 61850 für die Umspannwerksautomatisierung sind ebenfalls relevant. Darüber hinaus ist die deutsche Energiewirtschaft stark von den EU-Richtlinien zur Förderung erneuerbarer Energien und zur Energieeffizienz geprägt, was die Nachfrage nach entsprechenden Kommunikationslösungen vorantreibt.
Die Verbreitung erfolgt über etablierte Vertriebskanäle, die sich an Netzbetreiber und größere Industrieunternehmen richten. Dies umfasst direkte Verkaufsbeziehungen, Systemintegratoren und spezialisierte Distributoren für industrielle Kommunikationshardware und -software. Das Konsumverhalten im deutschen Markt für Energie ist durch eine hohe Sensibilität für Zuverlässigkeit, Sicherheit und Effizienz gekennzeichnet. Versorger legen Wert auf langfristige, robuste Lösungen, die nachweislich den strengen Anforderungen des deutschen Stromnetzes gerecht werden und die Einhaltung von Vorschriften gewährleisten.
Wichtige wirtschaftliche Kenngrößen für den deutschen Markt werden aus globalen Schätzungen abgeleitet, wobei spezifische Zahlen oft als Teil größerer europäischer oder globaler Pakete erfasst werden. Es ist davon auszugehen, dass die Investitionen in Deutschland, wie in ganz Europa, im Einklang mit den globalen Prognosen stehen und sich auf Milliardenhöhe in Euro belaufen werden, insbesondere für die Digitalisierung und den Ausbau von Kommunikationsnetzen zur Integration erneuerbarer Energien und zur Erhöhung der Netzresilienz.