Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Markt für kollaborative Dokumentation: Wachstumsanalyse & Ausblick bis 2034
Kollaborative Dokumentation
Markt für kollaborative Dokumentation: Wachstumsanalyse & Ausblick bis 2034
Kollaborative Dokumentation by Anwendung (Unternehmen, Privat), by Typen (SaaS-Modell, PaaS-Modell), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Mittlerer Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest von Mittlerer Osten und Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 6, 2026|Basisjahr : 2025|Seiten : 105
Wichtige Einblicke in den Markt für kollaborative Dokumentation
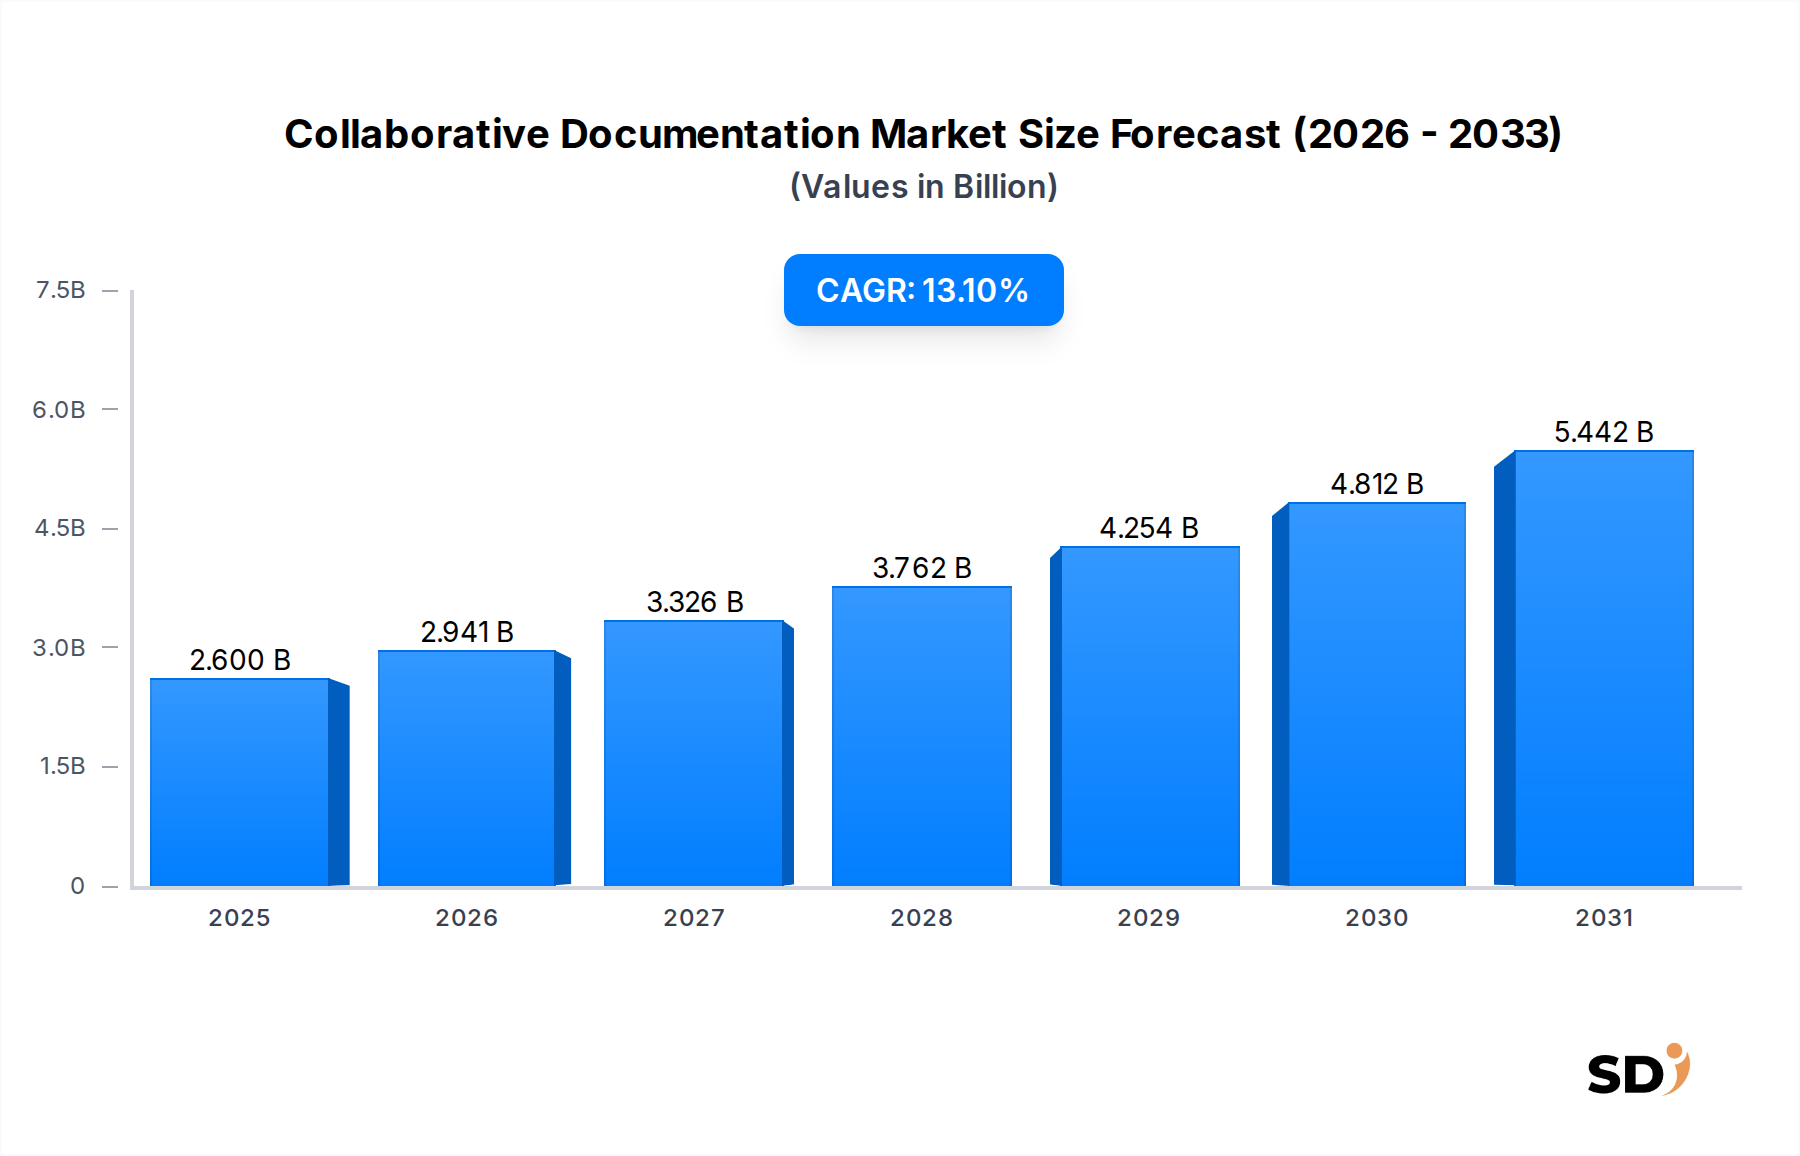
Der globale Markt für kollaborative Dokumentation verzeichnet derzeit ein robustes Wachstum, das vor allem durch die eskalierende Nachfrage nach optimierten Teamarbeiten, Initiativen zur digitalen Transformation und den allgegenwärtigen Wandel hin zu Remote- und Hybridarbeitsmodellen angetrieben wird. Mit einem geschätzten Wert von 2,6 Milliarden USD (ca. 2,4 Milliarden €) im Jahr 2025 steht der Markt vor einer signifikanten Expansion und prognostiziert eine jährliche Wachstumsrate (CAGR) von 13,1 % bis 2034. Diese Wachstumskurve deutet auf einen erheblichen Anstieg der Marktbewertung hin, obwohl keine spezifische prognostizierte Bewertung für 2034 in den aktuellen Daten enthalten ist. Die Marktexpansion ist untrennbar mit der zunehmenden Komplexität von Unternehmensdatenumgebungen und dem Bedarf an synchroner Inhaltserstellung, -bearbeitung und -freigabe über verteilte Teams hinweg verbunden.
Kollaborative Dokumentation Marktgröße (in Billion)
7.5B
6.0B
4.5B
3.0B
1.5B
0
2.600 B
2025
2.941 B
2026
3.326 B
2027
3.762 B
2028
4.254 B
2029
4.812 B
2030
5.442 B
2031
Wichtige Nachfragetreiber sind die Notwendigkeit für Organisationen, die operative Effizienz zu steigern, die Gemeinkosten im Zusammenhang mit traditionellen Dokumentationsprozessen zu senken und die Echtzeit-Kollaboration zu fördern. Makro-Wachstumstreiber wie die beschleunigte Einführung von Cloud-Computing, Fortschritte im UI- und UX-Design sowie die Integration von KI-Funktionalitäten treiben das Marktwachstum weiter voran. Der Digital Workplace Market ist insbesondere ein bedeutender Nutznießer des Aufschwungs bei kollaborativen Dokumentationswerkzeugen, da Unternehmen integrierte Plattformen suchen, die vielfältige Arbeitsstile und geografische Verteilungen unterstützen. Darüber hinaus treibt der zunehmende regulatorische Druck hinsichtlich Data Governance und Audit Trails Unternehmen dazu, in anspruchsvolle Lösungen zu investieren, die Versionskontrolle, Zugriffsmanagement und Compliance-Funktionen bieten, und befeuert somit den Enterprise Content Management Market. Der zukunftsorientierte Ausblick deutet auf kontinuierliche Innovationen in Bereichen wie KI-gestützte Inhaltserstellung, verbesserte Sicherheitsprotokolle und nahtlose Integration mit breiteren ERP- und CRM-Systemen hin. Trotz seines schnellen Wachstums steht der Markt für kollaborative Dokumentation vor Herausforderungen im Zusammenhang mit Bedenken hinsichtlich der Datensicherheit, Interoperabilitätsproblemen mit Altsystemen und der Lernkurve bei der Einführung neuer Software. Dennoch wird erwartet, dass der intrinsische Wertbeitrag verbesserter Produktivität und agiler Arbeitsabläufe diese Einschränkungen abmildert und die starke Aufwärtsdynamik des Marktes aufrechterhält.
Dominanz des SaaS-Modells im Markt für kollaborative Dokumentation
Der Markt für kollaborative Dokumentation wird weitgehend vom Segment des Software-as-a-Service (SaaS)-Modells dominiert, das den Löwenanteil der Einnahmen im breiteren Markt ausmacht. Diese Dominanz ergibt sich aus mehreren intrinsischen Vorteilen, die SaaS gegenüber traditionellen On-Premise- oder PaaS-Bereitstellungen bietet. Erstens eliminiert das SaaS-Modell die Notwendigkeit erheblicher Vorabinvestitionen in Infrastruktur und Softwarelizenzen, was es zu einer attraktiven Option für Unternehmen jeder Größe macht, von Start-ups bis hin zu großen Konzernen. Diese Kosteneffizienz ist ein kritischer Faktor, insbesondere für kleinere Einheiten, denen die Ressourcen für ein umfassendes IT-Infrastrukturmanagement fehlen. Folglich expandiert der SaaS Collaboration Market weiterhin schnell und erfasst neue Nutzer und Anwendungen.
Zweitens sind SaaS-Lösungen naturgemäß cloudbasiert und bieten unübertroffene Zugänglichkeit und Skalierbarkeit. Benutzer können von überall und jederzeit über verschiedene Geräte auf ihre kollaborativen Dokumentationswerkzeuge zugreifen, was für die Unterstützung des modernen Remote Work Technologies Market von grundlegender Bedeutung ist. Diese Flexibilität ist in einer Welt, in der verteilte Teams zur Norm werden, von entscheidender Bedeutung. Die Skalierbarkeit von SaaS-Plattformen ermöglicht es Unternehmen, ihre Nutzung bei schwankenden Teamgrößen oder Projektanforderungen einfach anzupassen, ohne die Komplexität von Hardware-Upgrades oder Software-Neukonfigurationen. Diese Agilität macht SaaS zu einer bevorzugten Wahl für dynamische Geschäftsumgebungen.
Schlüsselakteure wie Microsoft (mit Microsoft 365), Google (mit Google Workspace), Atlassian (mit Confluence) und Notion haben stark in das SaaS-Modell investiert und davon profitiert, indem sie kontinuierlich Updates, neue Funktionen und verbesserte Integrationen ausrollen. Diese Unternehmen bieten umfassende Suiten an, die Textverarbeitung, Tabellenkalkulationen, Präsentationen und Kommunikationswerkzeuge kombinieren, die alle als Dienstleistung bereitgestellt werden. Dieser integrierte Ansatz vereinfacht nicht nur die Bereitstellung, sondern verbessert auch das gesamte Benutzererlebnis und treibt höhere Akzeptanzraten an. Das abonnementbasierte Umsatzmodell von SaaS bietet den Anbietern auch eine vorhersehbare Einkommensquelle, die kontinuierliche Investitionen in Forschung und Entwicklung fördert.
Während PaaS-Modelle mehr Anpassungsmöglichkeiten und Kontrolle für Entwickler bieten, schränken ihre inhärente Komplexität und die Anforderung von In-House-Entwicklungskompetenz ihre breitere Marktanziehungskraft für standardmäßige kollaborative Dokumentationsbedürfnisse ein. Der Wandel hin zu sofort einsatzbereiten, funktionsreichen Anwendungen hat das SaaS-Modell fest als führendes Segment etabliert. Sein Anteil wächst nicht nur, sondern konsolidiert sich auch, da Marktführer weiterhin innovativ sind und ihre Ökosysteme erweitern, oft durch strategische Akquisitionen und Partnerschaften. Dieser Trend deutet darauf hin, dass das SaaS-Modell seine dominante Position behaupten und das Gesamtwachstum und die technologische Entwicklung des Marktes für kollaborative Dokumentation auf absehbare Zeit vorantreiben wird. Die anhaltende Akzeptanz des Cloud Document Management Market unterstreicht den allgegenwärtigen Einfluss des SaaS-Paradigmas.
Schlüssel-Markttreiber & Einschränkungen im Markt für kollaborative Dokumentation
Der Markt für kollaborative Dokumentation wird maßgeblich von mehreren Schlüsseltreibern vorangetrieben, während er gleichzeitig mit bemerkenswerten Einschränkungen konfrontiert ist. Ein primärer Treiber ist die globale Verbreitung von Remote- und Hybridarbeitsmodellen. Vor der Pandemie arbeiteten etwa 15-20 % der weltweiten Belegschaft remote; diese Zahl stieg während des Höhepunkts der Pandemie auf geschätzte 60-70 % und wird voraussichtlich bis 2030 bei etwa 30-40 % stabilisieren. Dieser grundlegende Wandel erfordert robuste kollaborative Dokumentationstools, um die Produktivität aufrechtzuerhalten und den Teamzusammenhalt über geografische Grenzen hinweg zu fördern. Unternehmen investieren in diese Lösungen, um die Geschäftskontinuität zu gewährleisten und die betriebliche Widerstandsfähigkeit zu verbessern, was den Remote Work Technologies Market direkt befeuert.
Ein weiterer kritischer Treiber ist das beschleunigte Tempo der digitalen Transformationsinitiativen in allen Branchen. Die Ausgaben von Unternehmen für digitale Transformation werden bis 2027 voraussichtlich jährlich 3,4 Billionen USD (ca. 3,1 Billionen €) übersteigen, wobei ein erheblicher Teil für Kollaborations- und Content-Management-Plattformen vorgesehen ist. Diese Investition spiegelt eine strategische Notwendigkeit für Organisationen wider, ihre Arbeitsabläufe zu modernisieren, Aufzeichnungen zu digitalisieren und den Informationsaustausch zu optimieren, wodurch die Nachfrage nach anspruchsvollen kollaborativen Dokumentationsplattformen gestärkt wird. Dies beeinflusst auch direkt die Expansion des Content Workflow Automation Market.
Umgekehrt ist eine signifikante Einschränkung, die das volle Potenzial des Marktes für kollaborative Dokumentation beeinträchtigt, die anhaltende Besorgnis hinsichtlich Datensicherheit und regulatorischer Konformität. Aufsehenerregende Datenpannen, die Unternehmen im Jahr 2023 durchschnittlich 4,45 Millionen USD (ca. 4,1 Millionen €) pro Vorfall kosteten, lassen Organisationen zögern, sensible Informationen ohne robuste, nachweisbare Sicherheitsprotokolle vollständig cloudbasierten oder Drittanbieter-Dokumentationslösungen anzuvertrauen. Dies erfordert erhebliche Investitionen der Anbieter in Verschlüsselung, Zugriffskontrollen und Compliance-Zertifizierungen (z. B. GDPR, HIPAA, ISO 27001), was die Kosten erhöhen und die Bereitstellung von Funktionen verlangsamen kann. Darüber hinaus stellt die Integration dieser neuen Systeme mit bestehender Legacy-Infrastruktur oft technische Herausforderungen dar und kann erhebliche Implementierungskosten verursachen, was für einige Unternehmen eine Eintrittsbarriere darstellt.
Wettbewerbslandschaft des Marktes für kollaborative Dokumentation
Notion: Eine vielseitige Workspace-Plattform, die Notizen, Projektmanagement und Wikis kombiniert und eine hochgradig anpassbare und integrierte Umgebung für Teams bietet. Seine Flexibilität und der All-in-One-Ansatz sprechen eine breite Nutzerbasis an, die ihre digitalen Werkzeuge konsolidieren möchte.
Dozuki: Spezialisiert auf die Erstellung und Verteilung visueller, schrittweiser Arbeitsanweisungen, bekannt für die Verbesserung von Schulung, Fehlerbehebung und Compliance in verschiedenen Branchen.
PDFTron: Bietet eine leistungsstarke Dokumententechnologieplattform für Entwickler, die fortschrittliche PDF- und Office-Dokumentenanzeige-, Annotations-, Bearbeitungs- und Konvertierungsfunktionen über verschiedene Anwendungen und Geräte hinweg ermöglicht.
Atlassian: Ein dominierender Akteur mit Produkten wie Confluence für Teamkollaboration und Dokumentation, Jira für Projektverfolgung und Trello für Workflow-Management, die Softwareentwicklungs- und IT-Teams umfassend bedienen.
Microsoft: Bietet Microsoft 365, eine umfassende Suite, die Word, Excel, PowerPoint und SharePoint umfasst, tief integriert mit Teams für Echtzeit-Kollaboration und Kommunikation, die einen riesigen Unternehmensmarkt bedienen.
Google: Mit Google Workspace (ehemals G Suite) bietet cloudbasierte Anwendungen wie Docs, Sheets, Slides und Drive an, die Echtzeit-Kollaboration und Zugänglichkeit für Unternehmen und Einzelpersonen betonen.
Tencent Holdings: Ein großer chinesischer Technologiekonzern, der Unternehmens-Kollaborationstools wie Tencent Docs und WeChat Work anbietet, die hauptsächlich den riesigen chinesischen Markt bedienen und international expandieren.
ByteDance: Bekannt für seine Consumer-Apps, bietet ByteDance auch Unternehmens-Kollaborationslösungen wie Lark (Feishu in China) an, die Messaging, Kalender, Dokumentenkollaboration und Videokonferenzen integriert.
Alibaba Group: Über seine DingTalk-Plattform bietet Alibaba eine umfassende Suite von Unternehmenskommunikations- und Kollaborationstools an, einschließlich Dokumentenfreigabe und -bearbeitung, hauptsächlich im chinesischen Markt.
Wuhan Chuxin Technology: Entwickler von WPS Office, einer beliebten Office-Suite, die mit Microsoft Office und Google Workspace konkurriert und cloudbasierte kollaborative Dokumentenbearbeitungs- und Speicherlösungen anbietet, die besonders in Asien stark sind.
Aktuelle Entwicklungen & Meilensteine im Markt für kollaborative Dokumentation
Januar 2026: Microsoft kündigte neue KI-gestützte Funktionen für Microsoft 365 Copilot an, die die Zusammenfassung von Dokumenten, die Inhaltserstellung und die kollaborative Bearbeitungsfähigkeiten direkt in Word und SharePoint verbessern und Innovationen aus dem Artificial Intelligence in Documentation Market weiter integrieren.
November 2025: Atlassian startete eine erweiterte Palette von Integrationen für Confluence, die einen nahtlosen Datenfluss mit beliebten CRM- und Projektmanagement-Tools ermöglichen und darauf abzielen, ein einheitlicheres Erlebnis im Digital Workplace Market zu schaffen.
August 2025: Google Workspace führte erweiterte Sicherheitsfunktionen ein, darunter fortschrittlichen Data Loss Prevention (DLP) für Google Docs und Sheets, um kritische Unternehmensbedenken hinsichtlich Data Governance und Compliance anzugehen.
Mai 2025: Notion erwarb ein kleines KI-Startup, das sich auf Natural Language Processing (NLP) spezialisiert hat, um seine Fähigkeiten in der intelligenten Suche und der automatisierten Inhaltkategorisierung innerhalb seines kollaborativen Workspace weiter zu verbessern und seine Position im SaaS Collaboration Market zu stärken.
März 2025: Dozuki schloss eine Partnerschaft mit einem führenden Unternehmen für industrielle Automatisierung, um maßgeschneiderte kollaborative Arbeitsanweisungen bereitzustellen, die auf die Verbesserung der betrieblichen Effizienz und des Wissenstransfers in Fertigungsumgebungen abzielen.
Januar 2025: PDFTron kündigte bedeutende Updates für sein WebViewer SDK an, die die Leistung verbessern und neue Funktionen für die Echtzeit-Kollaboration bei der Annotation komplexer technischer Diagramme und Baupläne hinzufügen.
Regionale Marktaufschlüsselung für den Markt für kollaborative Dokumentation
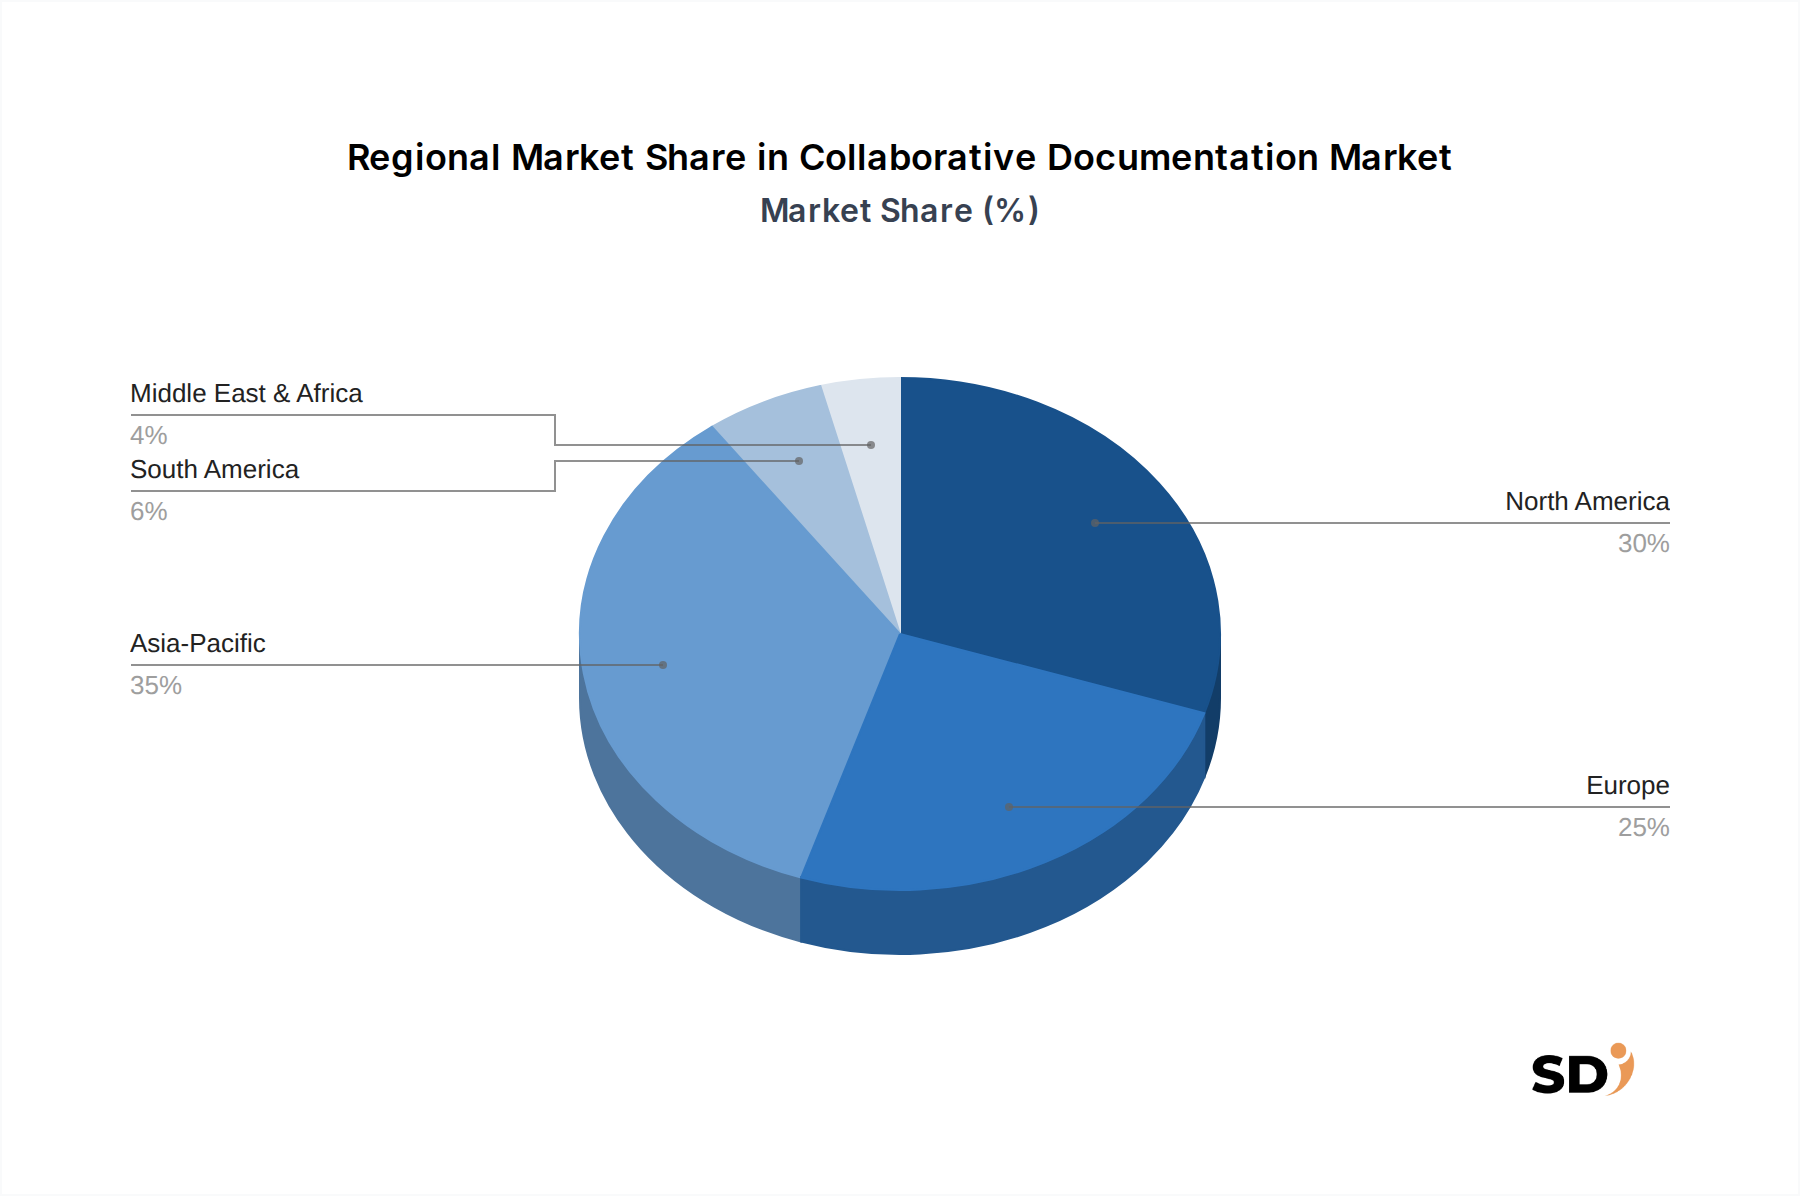
Der globale Markt für kollaborative Dokumentation weist deutliche regionale Dynamiken auf, die durch unterschiedliche Grade der digitalen Akzeptanz, wirtschaftliche Entwicklung und kulturelle Präferenzen für Zusammenarbeit beeinflusst werden. Nordamerika, bestehend aus den Vereinigten Staaten, Kanada und Mexiko, hält derzeit den größten Umsatzanteil am Markt, geschätzt auf etwa 35-40 %. Diese Dominanz wird auf die frühe und weit verbreitete Einführung von Cloud-Technologien, eine große Präsenz technikaffiner Unternehmen und erhebliche Investitionen in die digitale Transformation zurückgeführt. Die Region profitiert von einem robusten Ökosystem des Software as a Service Market und einer hohen Durchdringung von Remote-Arbeitstechnologien, die die anhaltende Nachfrage treiben.
Europa, einschließlich des Vereinigten Königreichs, Deutschlands, Frankreichs und Italiens, stellt den zweitgrößten Markt dar und trägt geschätzte 25-30 % zum globalen Umsatz bei. Obwohl ein reifer Markt, verzeichnet Europa ein stetiges Wachstum, das durch strenge Datenschutzbestimmungen wie die DSGVO angetrieben wird, die Unternehmen zur Suche nach konformen kollaborativen Dokumentationslösungen zwingen. Der Schwerpunkt auf Datensicherheit und Interoperabilität treibt die Nachfrage nach fortschrittlichen Funktionen innerhalb des Enterprise Content Management Market an.
Asien-Pazifik, einschließlich China, Indien, Japan und Südkorea, wird voraussichtlich die am schnellsten wachsende Region sein, mit einer erwarteten CAGR von über 15 % im Prognosezeitraum. Dieses beschleunigte Wachstum wird hauptsächlich durch rasche Urbanisierung, zunehmende Internetdurchdringung, ein aufstrebendes Startup-Ökosystem und staatliche Initiativen zur Förderung der digitalen Kompetenz und Unternehmensdigitalisierung angetrieben. Länder wie China und Indien verzeichnen eine massive Akzeptanz von mobilen kollaborativen Tools, was die Reichweite des SaaS Collaboration Market erweitert. Die riesige und vielfältige Arbeitskraft, gepaart mit einer wachsenden Anzahl von multinationalen Unternehmen, die sich in der Region niederlassen, machen den asiatisch-pazifischen Raum zu einem entscheidenden Wachstumsmotor.
Die Regionen Naher Osten & Afrika (MEA) und Südamerika, obwohl derzeit kleiner in Bezug auf den Marktanteil (jeweils etwa 5-10 % beitragend), entwickeln sich zu Märkten mit hohem Potenzial. Das Wachstum der MEA wird durch ehrgeizige nationale Visionen für digitale Wirtschaften und Smart Cities, insbesondere in den GCC-Ländern, vorangetrieben. Das Wachstum Südamerikas wird durch zunehmende ausländische Investitionen und eine wachsende Anerkennung der Effizienzgewinne durch kollaborative Plattformen unterstützt. Beide Regionen verzeichnen eine Zunahme der Akzeptanz von Cloud Document Management Market, wenn auch von einer niedrigeren Basis aus, da Unternehmen ihre IT-Infrastruktur modernisieren.
Kundensegmentierung & Kaufverhalten im Markt für kollaborative Dokumentation
Die Kundensegmentierung im Markt für kollaborative Dokumentation kann grob in Unternehmen (große Konzerne), kleine und mittlere Unternehmen (KMU) und Einzel-/Privatanwender unterteilt werden. Unternehmen priorisieren typischerweise Sicherheit, Skalierbarkeit, Integrationsfähigkeiten mit bestehenden ERP/CRM-Systemen und robuste administrative Kontrollen. Ihre Kaufkriterien umfassen oft eine umfangreiche Anbieterevaluierung, Proof-of-Concept-Tests und einen Fokus auf Compliance (z. B. ISO 27001, HIPAA, GDPR). Die Preissensibilität für große Unternehmen mag für Premium-Lösungen, die umfassende Funktionen und Support bieten, geringer sein, aber sie verlangen transparente Lizenzierungsmodelle und starke SLAs. Beschaffungskanäle für Unternehmen sind in der Regel Direktvertrieb, Key Account Manager oder spezialisierte IT-Beratungsunternehmen, was einen Wandel hin zu strategischen Partnerschaften für Lösungen im Enterprise Content Management Market widerspiegelt.
KMU hingegen sind sehr preissensibel und suchen oft nach agilen, kostengünstigen Lösungen. Ihre Kaufkriterien konzentrieren sich auf Benutzerfreundlichkeit, schnelle Bereitstellung und wesentliche Kollaborationsfunktionen ohne übermäßige Komplexität. Sie beschaffen Lösungen überwiegend über Online-Abonnements, App-Marktplätze oder über Value-Added Reseller (VARs). Der boomende Digital Workplace Market hat dazu geführt, dass viele KMU integrierte Plattformen bevorzugen, die die Abhängigkeit von mehreren getrennten Werkzeugen reduzieren. Einzel- und Privatanwender priorisieren Einfachheit, kostenlose Tarife und geräteübergreifende Synchronisierung und entscheiden sich oft für Lösungen, die von großen Konsumtechnologieunternehmen angeboten werden. Eine bemerkenswerte Verschiebung der Käuferpräferenzen über alle Segmente hinweg in den letzten Zyklen ist die steigende Nachfrage nach KI-gestützten Funktionen, wie z. B. automatisierter Inhaltsetikettierung, intelligenter Suche und generativer KI für die Dokumentenerstellung, die den Artificial Intelligence in Documentation Market beeinflussen.
Preisgestaltung & Margendruck im Markt für kollaborative Dokumentation
Die Preisgestaltung im Markt für kollaborative Dokumentation wird hauptsächlich durch ein gestaffeltes Abonnementmodell vorangetrieben, das charakteristisch für den Software as a Service Market ist. Die durchschnittlichen Verkaufspreise (ASPs) variieren erheblich je nach Benutzeranzahl, Funktionsumfang, Speicherkapazität und Support-Stufen. Basis-Tarife beginnen oft mit kostenlosen oder kostengünstigen Optionen für Einzelbenutzer oder kleine Teams, während Unternehmenslösungen mit erweiterten Sicherheits-, Integrations- und Verwaltungsfunktionen Premium-Preise erzielen, die von 10 USD bis über 50 USD pro Benutzer und Monat reichen. Es gibt erheblichen Margendruck entlang der Wertschöpfungskette, insbesondere für mittelgroße Anbieter, aufgrund des intensiven Wettbewerbs und der schnellen Kommodifizierung grundlegender Funktionen.
Die wichtigsten Kostenfaktoren für Anbieter sind Cloud-Infrastrukturkosten (z. B. AWS, Azure, Google Cloud), die einen erheblichen Teil der Betriebsausgaben ausmachen, gefolgt von Forschung und Entwicklung (F&E) für Funktionsinnovationen und Kundensupport. Marketing- und Vertriebskosten sind ebenfalls erheblich, da Anbieter im überfüllten SaaS Collaboration Market um Marktanteile kämpfen. Die Wettbewerbsintensität ist extrem hoch, wobei etablierte Giganten wie Microsoft und Google umfassende Suiten anbieten, die kollaborative Dokumentation mit anderen Tools bündeln, was einen Abwärtsdruck auf die ASPs für eigenständige Lösungen ausübt. Dies zwingt spezialisierte Anbieter, sich durch Nischenfunktionalitäten, überlegene Benutzererfahrung oder branchenspezifische Lösungen zu differenzieren. Die Integration fortschrittlicher Funktionen, wie sie dem Artificial Intelligence in Documentation Market betreffen, kann höhere Preispunkte rechtfertigen, aber nur, wenn der Wertbeitrag klar demonstriert und ein greifbarer ROI nachweisbar ist. Die Margenstrukturen sind für Marktführer mit starker Skaleneffizienz und hoher Kundenbindung im Allgemeinen gesund, aber kleinere Akteure oder diejenigen in stark umkämpften Segmenten stehen unter ständigem Druck, Kosten zu optimieren und Innovationen zu tätigen, um die Rentabilität zu erhalten.
Segmentierung der kollaborativen Dokumentation
1. Anwendung
1.1. Enterprise
1.2. Persönlich
2. Typen
2.1. SaaS-Modell
2.2. PaaS-Modell
Segmentierung der kollaborativen Dokumentation nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest von Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für kollaborative Dokumentationslösungen ist ein wichtiger Bestandteil des europäischen Marktes und profitiert von einer hochentwickelten digitalen Infrastruktur und einer starken industriellen Basis. Die Marktgröße in Deutschland lässt sich zwar nicht exakt beziffern, sie trägt jedoch signifikant zum europäischen Anteil von 25-30 % bei. Das Wachstum wird durch die fortlaufende digitale Transformation in Schlüsselindustrien wie Automobil, Maschinenbau und Pharma angetrieben, die zunehmend auf effiziente und sichere Kollaborationswerkzeuge angewiesen sind, um globale Lieferketten und verteilte Entwicklungsteams zu managen. Deutschland als wirtschaftliches Kraftzentrum legt besonderen Wert auf Datensicherheit und Compliance, was die Nachfrage nach robusten Lösungen im Bereich Enterprise Content Management (ECM) und strengen Datenschutzfunktionen, wie sie die DSGVO vorschreibt, weiter erhöht.
In Deutschland ansässige oder aktive Unternehmen, die im globalen Kontext der kollaborativen Dokumentation relevant sind, umfassen deutsche Niederlassungen globaler Anbieter sowie spezialisierte lokale Akteure. Während viele der globalen Hauptakteure wie Microsoft (Microsoft 365) und Google (Google Workspace) eine starke Präsenz haben, ist der Markt auch für deutsche Softwareunternehmen offen, die sich auf spezifische Nischen konzentrieren könnten, wie z. B. datenschutzkonforme Lösungen oder branchenspezifische ECM-Plattformen. Die regulatorische Landschaft in Deutschland und der EU ist durch strenge Standards wie die Datenschutz-Grundverordnung (DSGVO) und die Anforderungen des Bundesamtes für Sicherheit in der Informationstechnik (BSI) geprägt. Unternehmen müssen sicherstellen, dass ihre kollaborativen Dokumentationslösungen diese Vorschriften erfüllen, insbesondere in Bezug auf Datenspeicherung, Zugriffsbeschränkungen und Audit-Trails.
Typische Distributionskanäle in Deutschland umfassen Direktvertrieb für Großkunden, Partnerschaften mit IT-Systemintegratoren und Value-Added Resellern (VARs) für KMU sowie Online-Vertriebskanäle. Das Konsumverhalten zeichnet sich durch eine hohe Präferenz für Zuverlässigkeit, Sicherheit und nachweisbaren Return on Investment (ROI) aus. Deutsche Unternehmen neigen dazu, bei der Einführung neuer Technologien sorgfältig abzuwägen und legen Wert auf langfristige Stabilität und guten Kundenservice. Die Akzeptanz von Cloud-basierten SaaS-Lösungen ist hoch, jedoch mit einer klaren Betonung der Datensouveränität und der Einhaltung deutscher und europäischer Vorschriften. Der Markt wächst stetig, wobei die Nachfrage nach integrierten Lösungen, die KI-gestützte Funktionen zur Effizienzsteigerung bieten, zunimmt, solange die Sicherheit und Datenschutz gewährleistet sind.
Tabelle 46: Rest von Asien-Pazifik Kollaborative Dokumentation Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Forschungsmethodik
Der Marktforschungsbericht über "Kollaborative Dokumentation" verwendet eine robuste und facettenreiche Forschungsmethodik, die darauf ausgelegt ist, hochpräzise, umsetzbare und granulare Markteinblicke zu liefern. Unser Ansatz integriert sowohl primäre als auch sekundäre Forschungstechniken, um eine umfassende Datenvalidierung und ein differenziertes Verständnis der Marktdynamik über verschiedene Anwendungen, Typen und geografische Regionen hinweg zu gewährleisten.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
VP Produktmanagement
30%
Leiter IT-Infrastruktur
25%
Digital Workplace Stratege
25%
Leiter Softwareentwicklung / CTO
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Anbieter kollaborativer Software
35%
Endverbraucher in Unternehmen
30%
Cloud-Infrastrukturanbieter
15%
Systemintegratoren & IT-Beratungsunternehmen
10%
SaaS/PaaS-Plattformentwickler
10%
Primärforschung
Die Primärforschung bildet den Eckpfeiler unserer Marktschätzung und macht etwa 75 % unserer gesamten Forschungsbemühungen aus. Dies beinhaltet umfangreiche qualitative und quantitative Interviews mit wichtigen Meinungsbildnern, Branchenexperten und Stakeholdern entlang der Wertschöpfungskette. Unser Interviewprozess ist darauf ausgerichtet, direkt erste Informationen über Markttrends, die Wettbewerbslandschaft, technologische Fortschritte, Adoptionsraten, Preisstrategien und Zukunftsprognosen zu sammeln.
Zu den befragten wichtigen Stakeholdern gehören:
VP Produktmanagement (30 % der Primärinterviews)
Leiter IT-Infrastruktur (25 % der Primärinterviews)
Digital Workplace Stratege (25 % der Primärinterviews)
Leiter Softwareentwicklung / CTO (20 % der Primärinterviews)
Diese Interviews umfassen eine Vielzahl von Unternehmenstypen, die für das Ökosystem der kollaborativen Dokumentation von entscheidender Bedeutung sind:
Anbieter kollaborativer Software (z. B. SaaS-Dokumentensuiten, Enterprise-Content-Management-Anbieter)
Endverbraucher in Unternehmen (Organisationen, die Lösungen für kollaborative Dokumentation im großen Maßstab nutzen)
Cloud-Infrastrukturanbieter (die SaaS/PaaS-Modelle für kollaborative Plattformen unterstützen)
Systemintegratoren & IT-Beratungsunternehmen (die kollaborative Dokumentation für Kunden bereitstellen und verwalten)
SaaS/PaaS-Plattformentwickler (Unternehmen, die die Kerninfrastruktur für kollaborative Software erstellen)
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung macht etwa 25 % unserer Forschungsmethodik aus und dient dazu, ein grundlegendes Verständnis des Marktes zu etablieren, die Ergebnisse der Primärforschung zu validieren und potenzielle Datenlücken zu identifizieren. Diese Phase beinhaltet eine gründliche Überprüfung veröffentlichter Daten aus seriösen Quellen, um sicherzustellen, dass keine Abhängigkeit von anderen Marktforschungswebsites besteht.
Zu den wichtigsten sekundären Datenquellen gehören:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook für Unternehmensfinanzen, Finanzierungsrunden und Wettbewerbsinformationen.
Regierungspublikationen (.gov): Wirtschaftsberichte, Umfragen zur Technologieakzeptanz und regulatorische Rahmenbedingungen für digitale Dokumentation und Datenschutz von nationalen und internationalen Regierungsstellen.
Daten von Organisationen & Verbänden (.org): Berichte und Statistiken von gemeinnützigen Organisationen, die sich auf Technologie, Geschäftsprozesse und digitale Transformation konzentrieren.
Branchenverbände: Branchenspezifische Publikationen, Whitepapers und Konferenzbeiträge.
Spezifische Branchenverbände und Aufsichtsbehörden, die für diesen Bericht herangezogen werden, sind:
Cloud Security Alliance (CSA): Für Einblicke in Best Practices für Cloud-Sicherheit und Compliance, relevant für SaaS/PaaS kollaborative Plattformen.
Alle Sekundärdaten werden rigoros Querverweise geprüft und abgeglichen, um Konsistenz und Zuverlässigkeit zu gewährleisten.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktabgrenzung und Prognose integrieren sowohl Top-Down- als auch Bottom-Up-Ansätze, die über mehrere Datenpunkte hinweg trianguliert werden, um Robustheit zu gewährleisten. Der Top-Down-Ansatz schätzt den gesamten adressierbaren Markt basierend auf makroökonomischen Indikatoren, Branchenwachstumsraten und Trends bei der Technologieakzeptanz. Der Bottom-Up-Ansatz aggregiert die Marktgröße durch Analyse einzelner Marktsegmente und ihrer spezifischen Treiber.
Die mehrstufige Datentriangulation beinhaltet den Vergleich und die Validierung von Daten aus Primärinterviews, verschiedenen Sekundärquellen und unseren internen proprietären Datenbanken. Dieser umfassende Ansatz hilft, Verzerrungen zu mildern und die Genauigkeit unserer Marktschätzungen und Prognosen zu verbessern.
Für die Bottom-Up-Berechnung der Marktgröße haben wir spezifische Kennzahlen und Variablen verwendet, darunter:
Anzahl der Unternehmensabonnenten/Lizenzen: Segmentiert nach Unternehmensgröße (KMU, Mittelstand, Großunternehmen) und Branchenvertikal.
Durchschnittlicher Umsatz pro Benutzer (ARPU) oder pro Lizenz (ARPL): Für SaaS- und PaaS-Lösungen für kollaborative Dokumentation, unterschieden nach Funktionsumfang und Service-Ebenen.
Adoptionsrate von kollaborativen Tools: Innerhalb der Zielbranchen und Nutzersegmente, unter Berücksichtigung von Initiativen zur digitalen Transformation und Trends bei der Fernarbeit.
Jährliche Ausgaben für Cloud-Kollaborationstools: Pro Mitarbeiter oder Benutzer, die die IT-Budgets für Produktivitäts- und Kommunikationssoftware widerspiegeln.
Datengenauigkeit & Qualitätsprüfung
Unser Engagement für Datenqualität ist von größter Bedeutung. Durch sorgfältige Validierung und einen strengen Qualitätskontrollprozess garantieren wir eine geschätzte Datengenauigkeit von 85-90 % für unsere Marktzahlen und Prognosen. Dies umfasst:
Expertenpanel-Review: Validierung der Ergebnisse durch ein unabhängiges Panel von Branchenexperten.
Statistische Analyse: Anwendung fortschrittlicher statistischer Modelle zur Identifizierung und Korrektur von Anomalien oder Ausreißern in den Daten.
Kreuzprüfung: Kontinuierliche Querverweise zwischen Primär- und Sekundärdatenpunkten.
Darüber hinaus sind unsere Berichte dynamische Dokumente. Jeder Bericht wird bis zum Kaufdatum aktualisiert und berücksichtigt die neuesten Marktentwicklungen, technologischen Fortschritte und wirtschaftlichen Verschiebungen, um sicherzustellen, dass die Kunden die aktuellsten und relevantesten Markteinblicke erhalten.
Häufig gestellte Fragen
1. Was sind die primären Infrastrukturanforderungen für kollaborative Dokumentationsplattformen?
Kollaborative Dokumentationsplattformen verlassen sich in erster Linie auf robuste Cloud-Infrastruktur, Rechenzentren und sichere Netzwerkdienste. Wichtige Aspekte der Lieferkette umfassen Partnerschaften mit großen Cloud-Anbietern (z. B. AWS, Azure) und die Sicherung zuverlässiger Softwareentwicklung-Toolchains.
2. Wer sind die führenden Unternehmen auf dem Markt für kollaborative Dokumentation?
Zu den Hauptakteuren gehören Microsoft, Google, Atlassian und Notion sowie regionale Marktführer wie Tencent Holdings, ByteDance und Alibaba Group. Die Wettbewerbslandschaft ist fragmentiert, wobei Innovationen zu Verschiebungen der Marktanteile führen.
3. Welche Region zeigt das schnellste Wachstumspotenzial für kollaborative Dokumentation?
Der asiatisch-pazifische Raum wird voraussichtlich ein erhebliches Wachstum verzeichnen, angetrieben durch die Digitalisierung in China und Indien, die zunehmende Akzeptanz in Unternehmen und den Aufstieg lokaler Technologiegiganten. Nordamerika und Europa unterhalten ebenfalls starke, reife Märkte.
4. Was ist die prognostizierte Marktgröße und CAGR für kollaborative Dokumentation bis 2034?
Der Markt für kollaborative Dokumentation wurde 2025 auf 2,6 Milliarden US-Dollar bewertet. Es wird erwartet, dass er bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,1 % wächst, was eine deutliche Expansion bedeutet.
5. Was sind die wichtigsten Anwendungs- und Bereitstellungssegmente in der kollaborativen Dokumentation?
Zu den Marktsegmenten gehören hauptsächlich Unternehmens- und Privatkundenanwendungen, die unterschiedliche Benutzerbedürfnisse erfüllen. Die Bereitstellungsmodelle werden von SaaS- (Software as a Service) und PaaS- (Platform as a Service) Lösungen dominiert, was Cloud-First-Strategien widerspiegelt.
6. Wie wirken sich aufkommende Technologien auf kollaborative Dokumentationslösungen aus?
KI-gestützte Schreibassistenz, natürliche Sprachverarbeitung zur Inhaltsanalyse und verbesserte Echtzeit-Kollaborationsfunktionen beeinflussen den Markt. Die Integration mit breiteren Produktivitätssuiten stellt ebenfalls eine fortlaufende Entwicklung dar und reduziert den Bedarf an eigenständigen Tools.