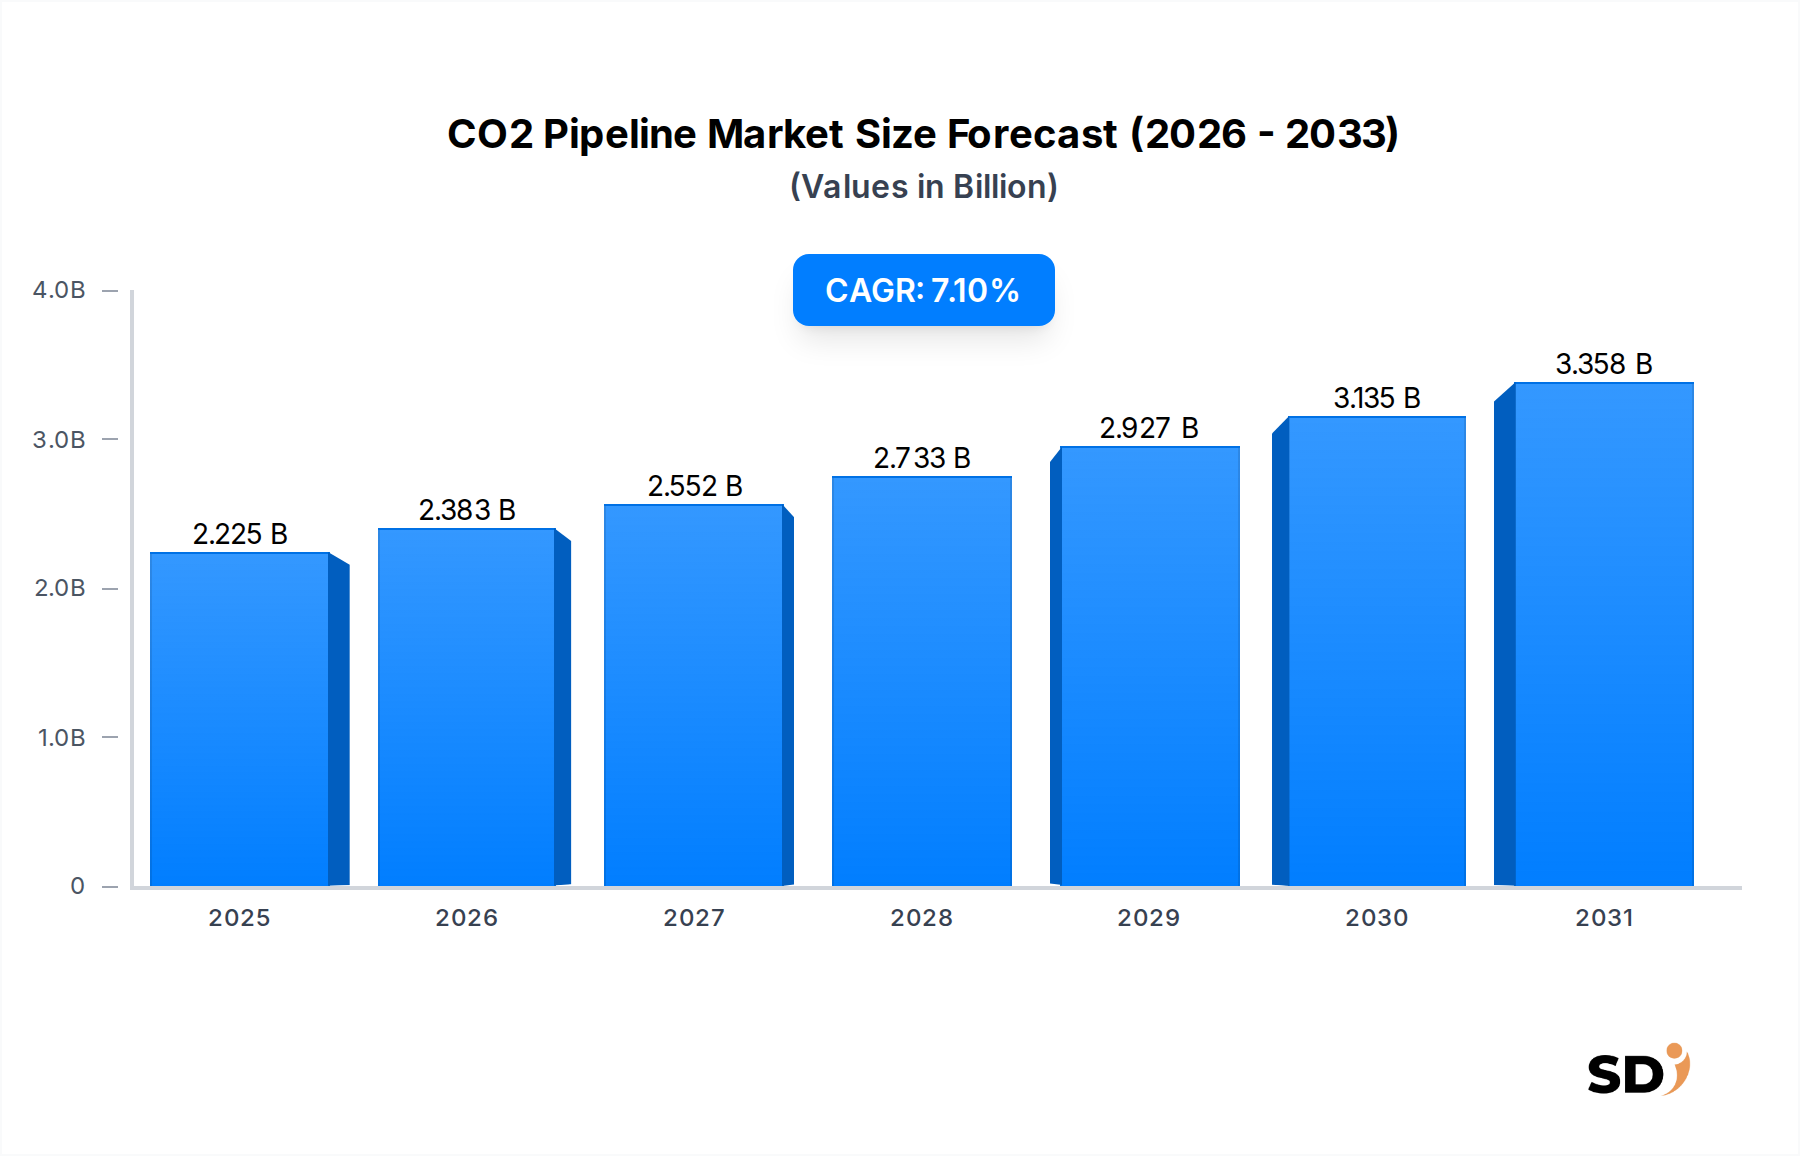
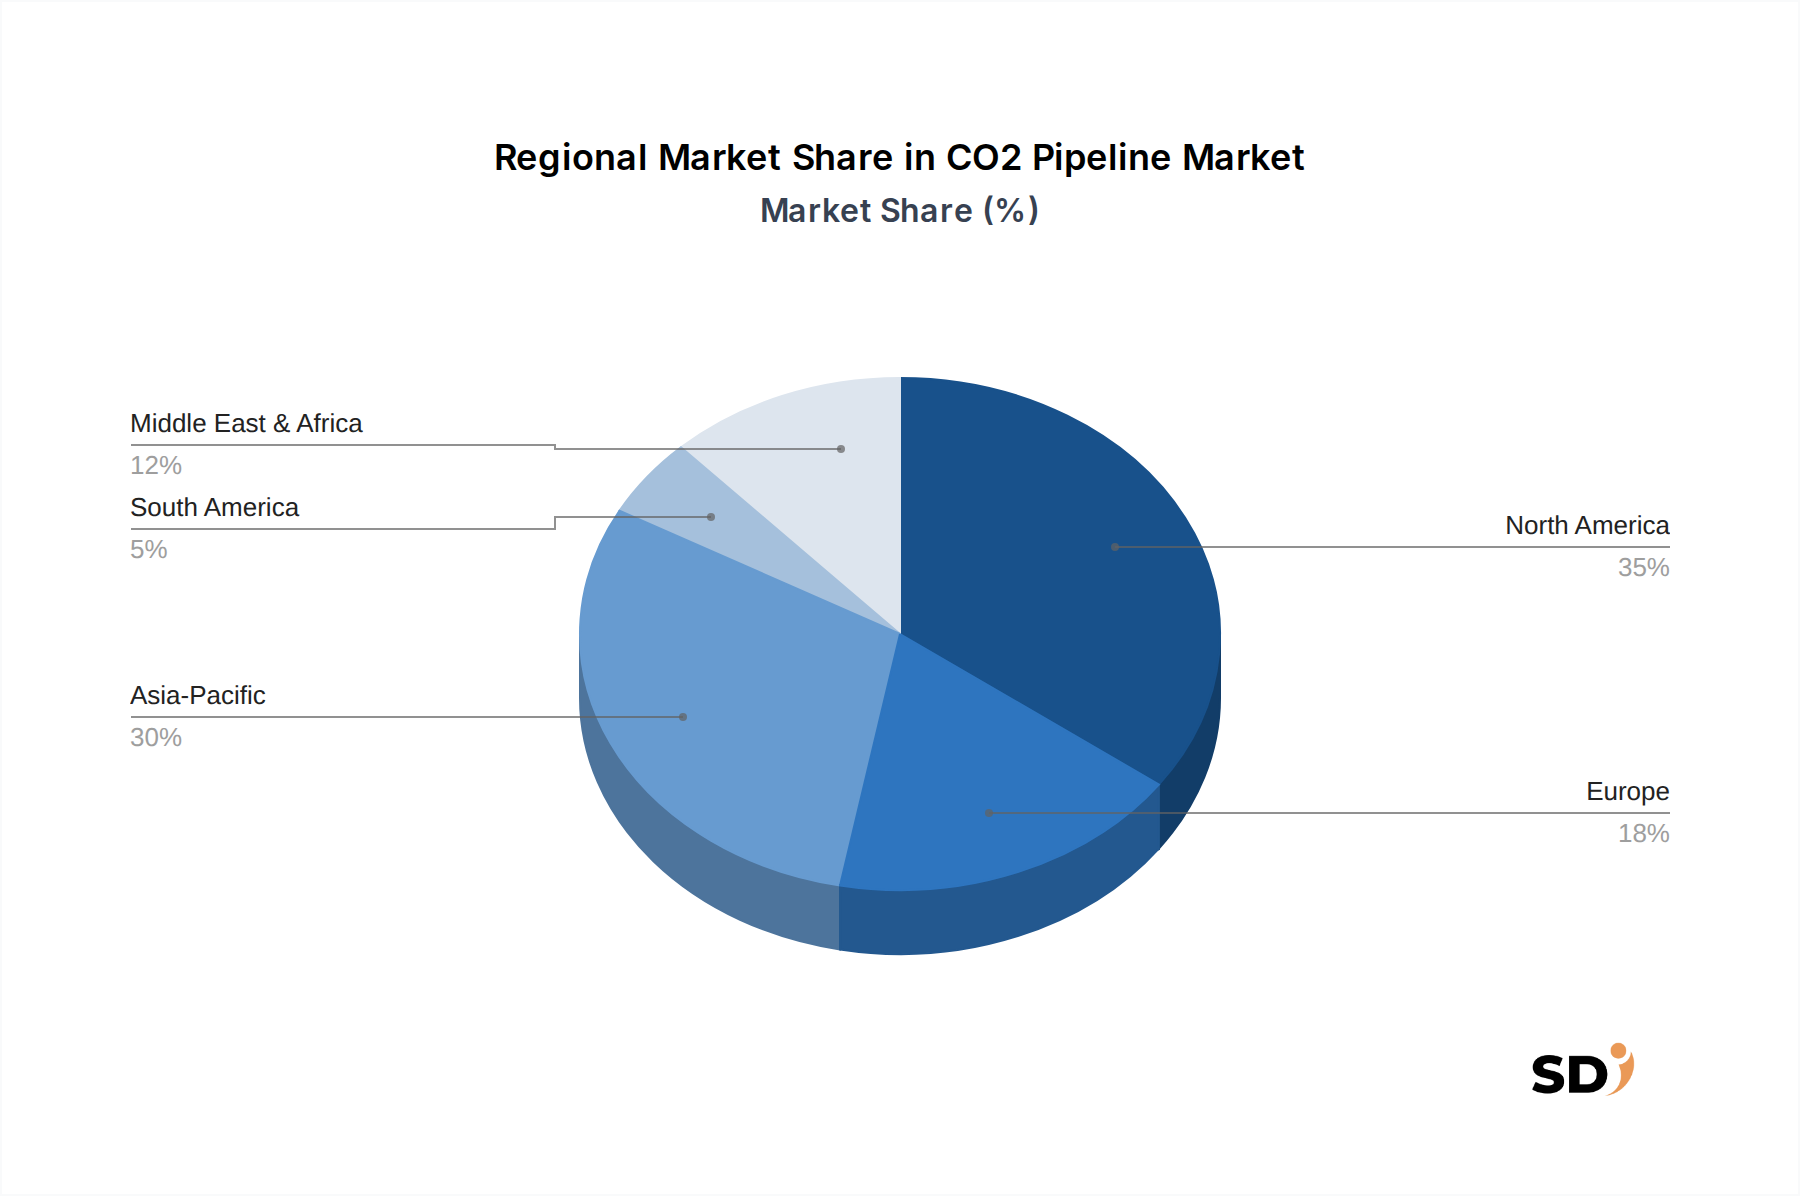
Die Expansion des CO2-Pipelinenmarktes wird hauptsächlich von mehreren miteinander verbundenen Treibern vorangetrieben, die jeweils durch spezifische globale Trends und Kennzahlen unterstrichen werden:
1. Eskalation von Investitionen in Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS): Der Haupttreiber ist das globale Engagement für die Dekarbonisierung, das sich in steigenden Investitionen in CCUS-Projekte manifestiert. Bis 2023 waren weltweit über 150 kommerzielle CCUS-Anlagen in Betrieb oder in Entwicklung, was einen erheblichen Pool potenzieller Nachfrage nach CO2-Transportinfrastruktur darstellt. Staatliche Anreize, wie der 45Q-Steuerkredit in den USA (der bis zu 85 USD pro Tonne für gespeichertes CO2 bietet) und ähnliche Programme in Europa und Kanada, stimulieren direkt den CCUS-Einsatz und schaffen so eine grundlegende Nachfrage nach CO2-Pipeline-Netzwerken. Dies stellt sicher, dass abgeschiedenes CO2, sei es aus der Energieerzeugung oder der industriellen Fertigung, sicher und effizient zu geologischen Speicherstätten oder Nutzungseinrichtungen transportiert werden kann.
2. Anhaltende Nachfrage aus Erdölförderungsbetrieben (EOR): Historisch gesehen war EOR ein wichtiger kommerzieller Treiber für CO2-Pipelines. Weltweit nutzen EOR-Anwendungen derzeit einen erheblichen Teil des abgeschiedenen CO2 und bieten eine kritische Einnahmequelle, die den Bau und Betrieb von Pipelines unterstützt. Trotz der breiteren Energiewende bietet EOR weiterhin einen unmittelbaren wirtschaftlichen Anreiz für die Entwicklung von CO2-Infrastrukturen, insbesondere in reifen Ölbecken, wo die CO2-Injektion die Ölfördermengen signifikant steigern kann, oft um 10–25% über herkömmliche Methoden hinaus. Diese anhaltende Nachfrage aus dem EOR-Markt bietet eine entscheidende wirtschaftliche Grundlage für neue Pipeline-Projekte.
3. Expansion von Wasserstoff- und kohlenstoffarmen Energieprojekten: Der globale Vorstoß in Richtung einer Wasserstoffwirtschaft stärkt indirekt den CO2-Pipelinenmarkt. Die blaue Wasserstoffproduktion, die die Dampfreformierung von Methan mit Kohlenstoffabscheidung beinhaltet, erfordert einen effizienten CO2-Transport zur Speicherung. Prognosen deuten darauf hin, dass blauer Wasserstoff einen erheblichen Teil der frühen Wasserstoffversorgung ausmachen könnte, was zu einer erhöhten Nachfrage nach entsprechenden CO2-Infrastrukturen führt. Ebenso erfordern andere kohlenstoffarme Energieinitiativen oft Kohlenstoffmanagementlösungen, die die weitere Pipeline-Entwicklung vorantreiben.
4. Industrielle Dekarbonisierungsauflagen und freiwillige Ziele: Große industrielle Emittenten in Sektoren wie Zement, Stahl, Chemie und Petrochemie sind mit strengen Zielen zur Reduzierung von Kohlenstoffemissionen konfrontiert. Unternehmen reagieren mit erheblichen Investitionen in Abscheidetechnologien, die wiederum eine robuste CO2-Pipeline-Infrastruktur erfordern. Beispielsweise ist das Segment für chemische und petrochemische Anwendungen besonders empfindlich gegenüber diesen Auflagen und treibt den Bedarf an Pipelines für den Transport von abgeschiedenem CO2 von Produktionsanlagen zu Speicher- oder Nutzungseinrichtungen voran. Die wachsende Größe industrieller Cluster, die sich auf gemeinsam genutzte Infrastrukturen konzentrieren, trägt ebenfalls zu dieser Nachfrage bei.