Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Cadmiumtellurid-Detektormarkt: 6 Mrd. USD bis 2033, 13,4 % CAGR
Cadmiumtellurid- und Cadmiumzinktellurid-Detektor
Cadmiumtellurid-Detektormarkt: 6 Mrd. USD bis 2033, 13,4 % CAGR
Cadmiumtellurid- und Cadmiumzinktellurid-Detektor by Materialtyp (Cadmiumtellurid (CdTe), Cadmiumzinktellurid (CZT), Hybrid), by Detektortyp (Bildgebungsdetektoren, Spektroskopische Detektoren, Zähldetektoren), by Technologie (Direkte Umwandlungstechnologie, Indirekte Umwandlung, Photonenzähltechnologie), by Strahlungsart (Röntgenstrahlungserkennung, Gammastrahlungserkennung), by Form (Form, Tischdetektoren, Integrierte Systemdetektoren, Eingebettete Module), by Endbenutzer (Krankenhäuser & Diagnosezentren, Forschungsinstitute & Laboratorien, Industrielle Fertigungsunternehmen, Regierungs- & Verteidigungsbehörden, Kernkraftwerke), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest Südamerikas), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordics, Rest Europas), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 4, 2026|Basisjahr : 2025|Seiten : 91
Wichtige Erkenntnisse für den Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
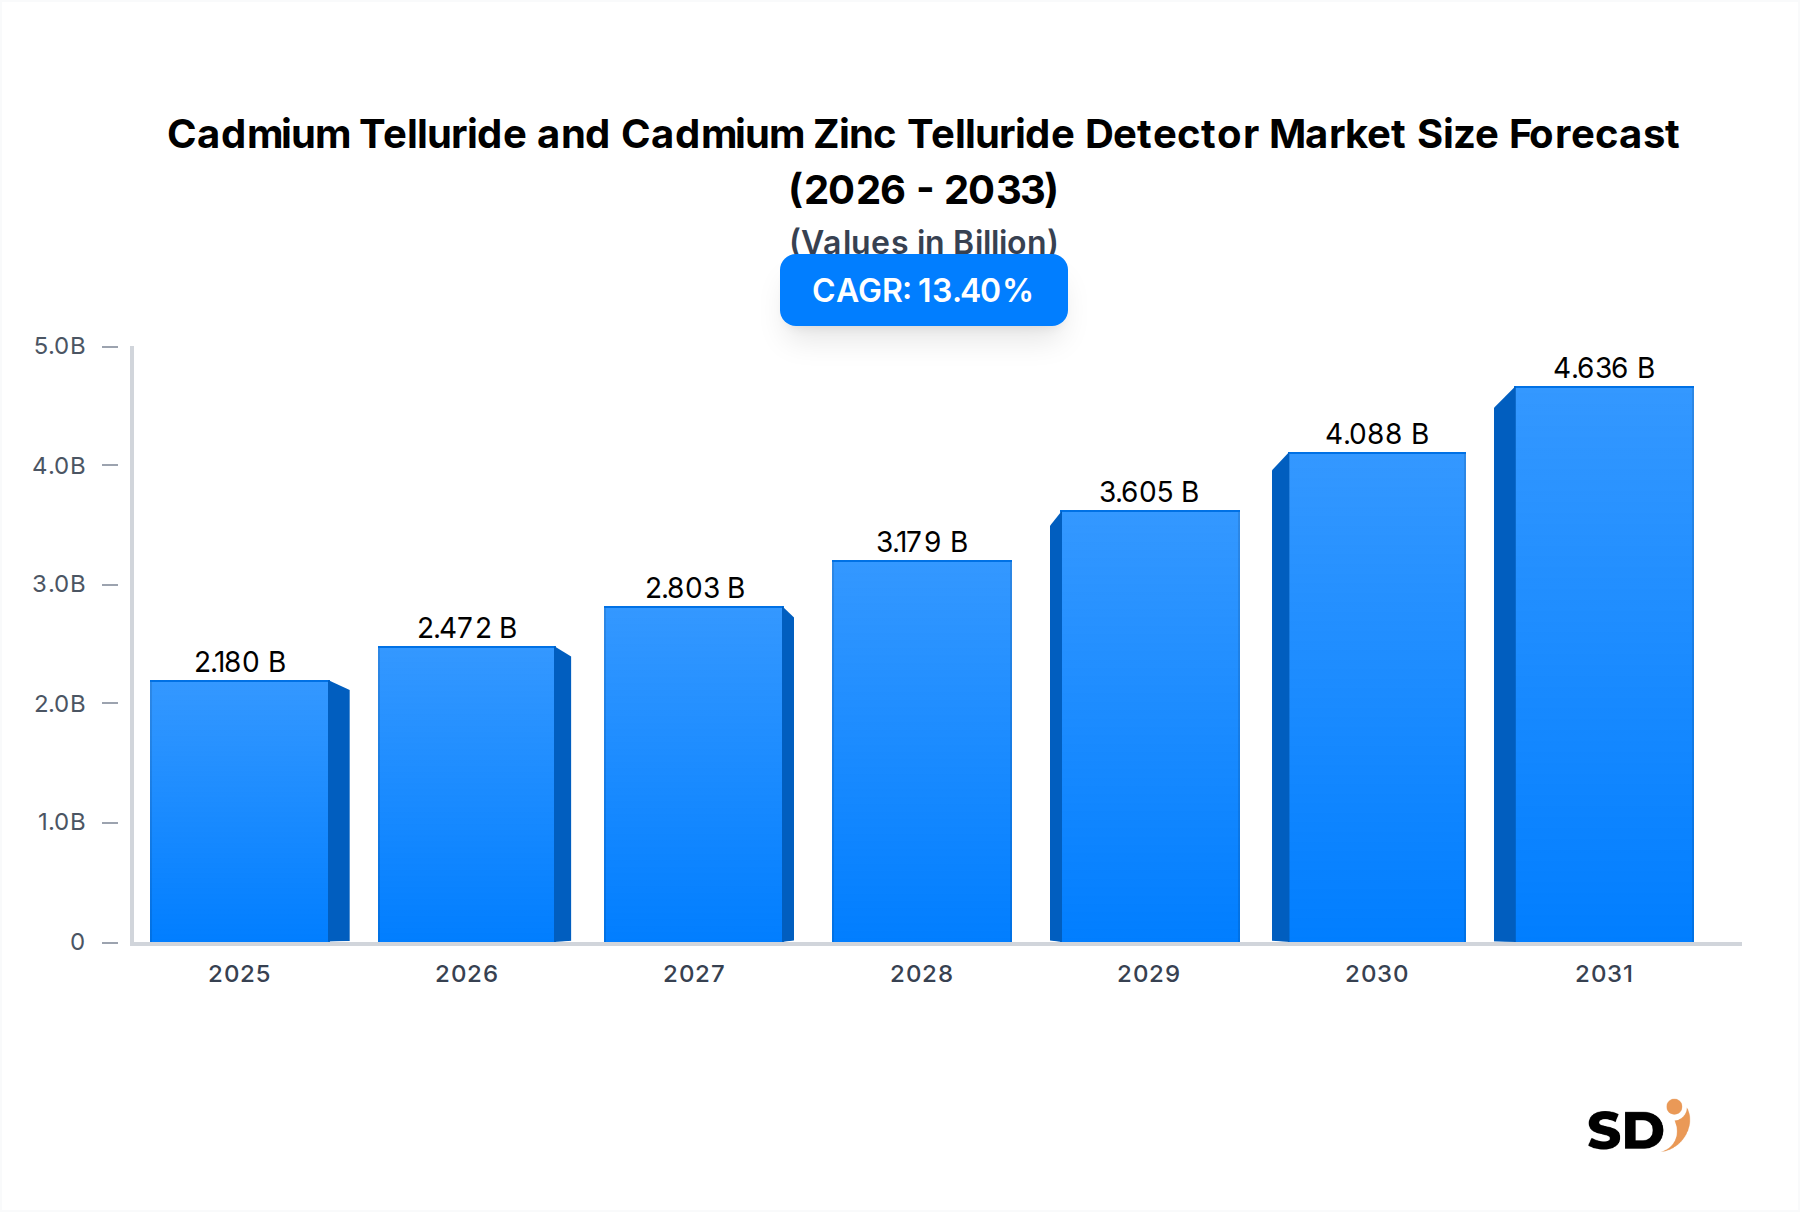
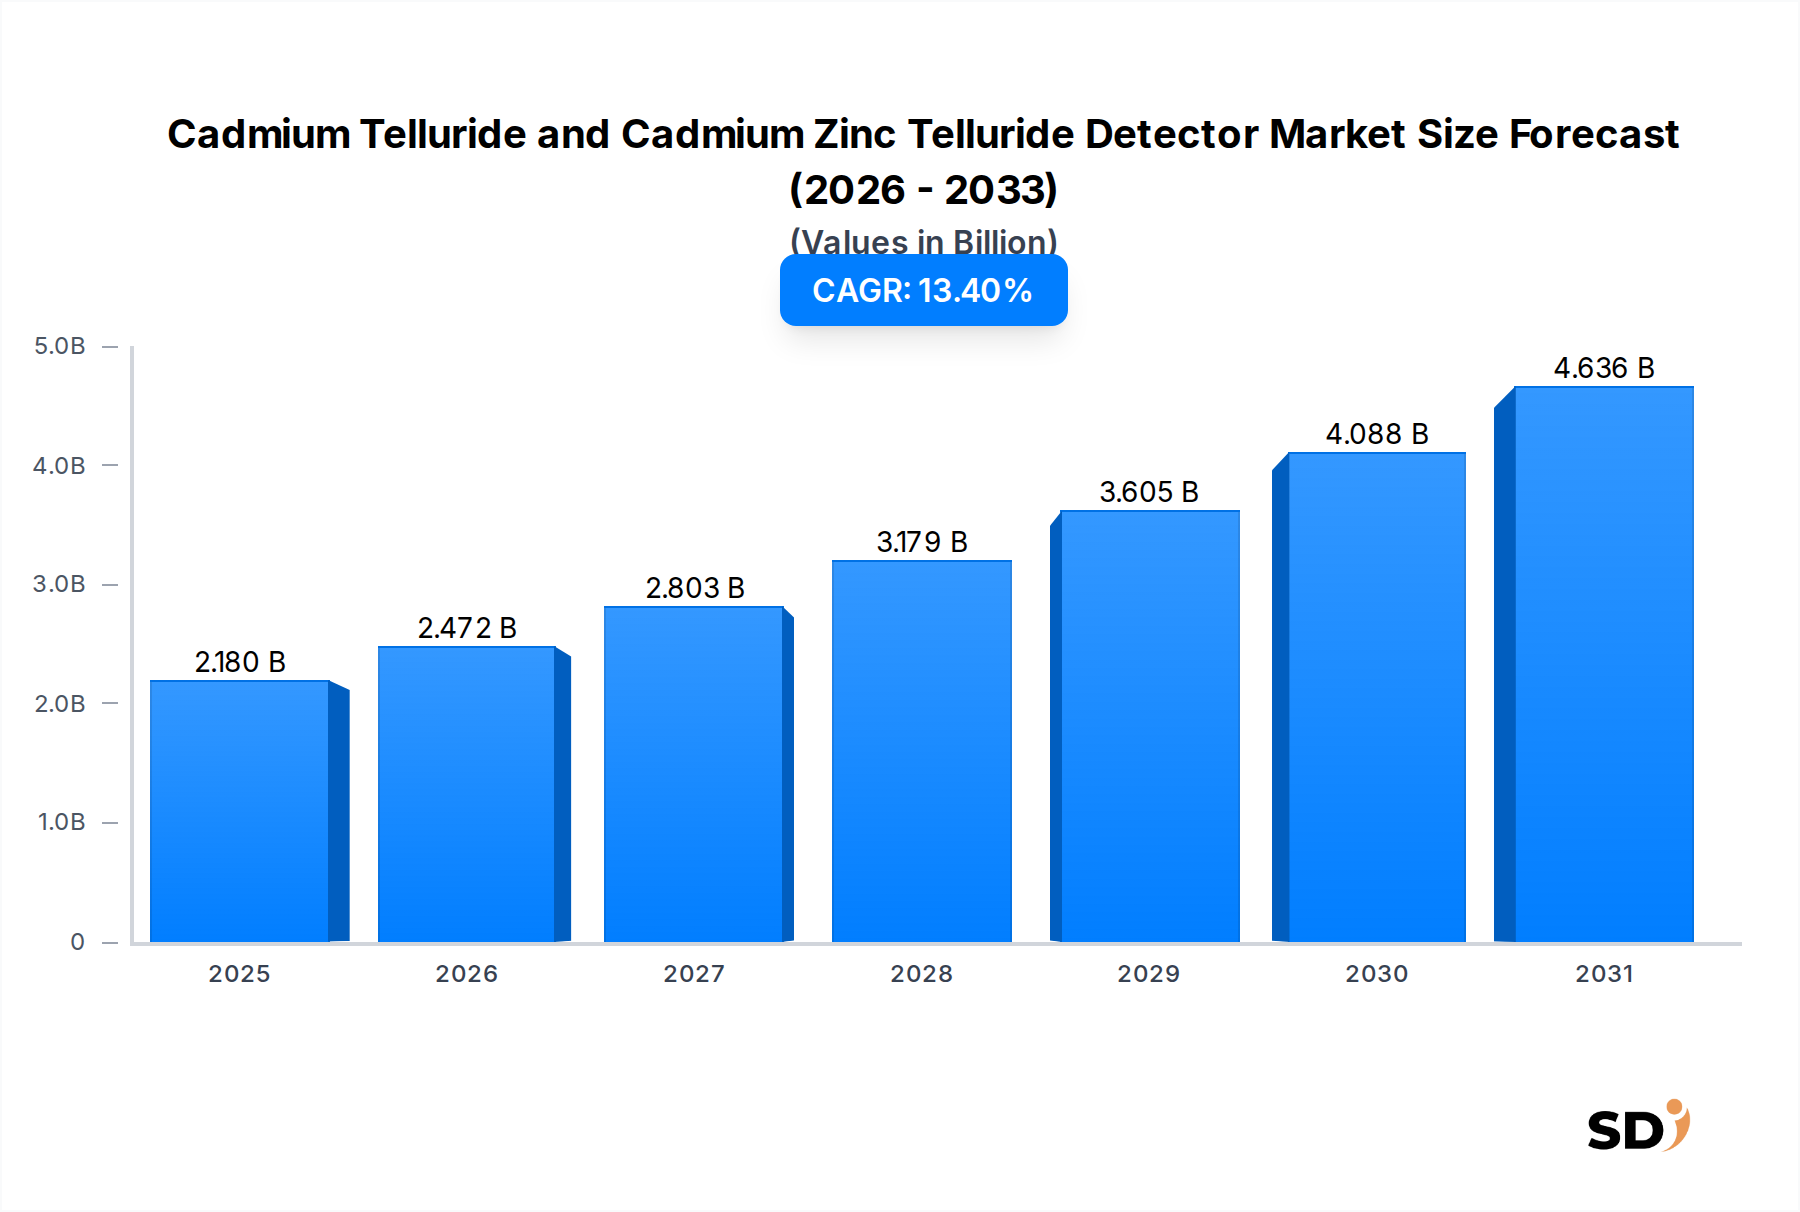
Der globale Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren steht vor einer erheblichen Expansion und wird derzeit auf 2,18 Milliarden USD (ca. 2,02 Milliarden €) im Jahr 2025 geschätzt. Prognosen deuten auf eine robuste durchschnittliche jährliche Wachstumsrate (CAGR) von 13,4 % im Prognosezeitraum hin, angetrieben durch die steigende Nachfrage in kritischen Sektoren. Diese Detektoren, die die direkte Umwandlungstechnologie nutzen, bieten eine überlegene Energieauflösung, Kompaktheit und den Betrieb bei Raumtemperatur, was sie zu unverzichtbaren Komponenten in zukünftigen Strahlungsdetektionssystemen macht. Ein Haupttreiber ist die beschleunigte Integration dieser fortschrittlichen Materialien in medizinische Diagnosegeräte, insbesondere für hochauflösende Röntgen- und Gammastrahlungsbildgebung, was sich direkt auf die Expansion des Marktes für medizinische Bildgebung auswirkt. Die anhaltende Bedrohung durch die Proliferation von Kernwaffen und Vorfälle mit radioaktivem Material weltweit befeuert auch erhebliche Investitionen in verbesserte Sicherheits- und Verteidigungsanwendungen, was die Nachfrage von Regierungs- und Verteidigungsbehörden nach fortschrittlichen Detektionsfähigkeiten stärkt.
Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Marktgröße (in Billion)
5.0B
4.0B
3.0B
2.0B
1.0B
0
2.180 B
2025
2.472 B
2026
2.803 B
2027
3.179 B
2028
3.605 B
2029
4.088 B
2030
4.636 B
2031
Technologische Fortschritte in den Kristallzucht- und Fertigungstechniken verbessern die Detektorleistung und senken die Herstellungskosten, wodurch CdTe- und CZT-Detektoren für ein breiteres Anwendungsspektrum zugänglicher werden. Dies ist besonders kritisch für den Markt für spektroskopische Detektoren, bei dem die hohe Energieauflösung für die präzise Isotopenidentifizierung von größter Bedeutung ist. Das Aufkommen der Photonenzähltechnologie, die häufig im Markt für Photonenzähl-Detektoren eingesetzt wird, revolutioniert die Bildgebung, bietet eine Dosisreduzierung und verbesserte Kontraste, was ein wichtiger Rückenwind ist. Darüber hinaus treibt das aufstrebende Feld der industriellen zerstörungsfreien Prüfung (ZfP) und der wissenschaftlichen Forschung, die hochempfindliche und genaue Strahlungsmessungen erfordern, weiterhin das Marktwachstum an. Während der Markt mit Herausforderungen in Bezug auf Materialreinheit und Kosten konfrontiert ist, werden fortlaufende Forschungsarbeiten an hybriden Detektordesigns und skalierbaren Fertigungsprozessen voraussichtlich diese Einschränkungen mildern und eine nachhaltige Marktentwicklung und Wettbewerbsdifferenzierung gegenüber alternativen Technologien wie dem Markt für hochreine Germaniumdetektoren gewährleisten.
Dominanz von Bildgebungsdetektoren im Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
Das Segment der Bildgebungsdetektoren ist der größte Umsatzträger im Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren, hauptsächlich aufgrund seiner entscheidenden Rolle in wachstumsstarken Anwendungsbereichen wie medizinischer Diagnostik, industrieller Inspektion und Sicherheitskontrollen. Diese Dominanz ist auf die inhärenten Vorteile von CdTe- und CZT-Materialien zurückzuführen, die die direkte Umwandlung von Röntgen- und Gammastrahlungsphotonen in elektrische Signale ermöglichen, was zu einer überlegenen räumlichen Auflösung, Kontrast und Dosisffizienz im Vergleich zu herkömmlichen indirekten Umwandlungssystemen führt. In der medizinischen Bildgebung sind diese Detektoren beispielsweise zunehmend entscheidend für die Computertomographie (CT), die Single-Photon-Emissions-Computertomographie (SPECT) und die Positronenemissionstomographie (PET), wo hochfidelle Bilder für eine genaue Diagnose und Behandlungsplanung unerlässlich sind. Die Möglichkeit des Betriebs bei Raumtemperatur eliminiert die Notwendigkeit sperriger und teurer kryogener Kühlsysteme, die bei älteren Technologien üblich sind, und ermöglicht so die Entwicklung kompakterer, tragbarerer und kostengünstigerer Bildgebungsgeräte.
Wichtige Akteure wie GE HealthCare, Mirion Technologies und XCounter AB investieren erheblich in die Entwicklung und Integration von CdTe/CZT-basierten Bildgebungsarrays in ihre Produktportfolios. GE HealthCare, ein Gigant im Bereich Medizintechnik, nutzt diese Detektoren, um die diagnostischen Fähigkeiten seiner Scanner zu verbessern, und bietet eine höhere Bildqualität und eine geringere Patientenstrahlenbelastung, was den Markt für Bildgebungsdetektoren weiter vorantreibt. Die wachsende Nachfrage nach zerstörungsfreier Prüfung in der Fertigung, insbesondere in der Luft- und Raumfahrt sowie in der Automobilindustrie zur Fehlererkennung in komplexen Materialien, stützt sich ebenfalls stark auf die fortschrittlichen Bildgebungsfähigkeiten dieser Detektoren. Darüber hinaus stellt der Ruf nach verbesserter Sicherheit an Grenzen und kritischer Infrastruktur, der Innovationen bei Gepäck- und Frachtkontrollsystemen vorantreibt, einen weiteren erheblichen Weg für die Verbreitung von Bildgebungsdetektoren dar. Der Anteil des Segments wird voraussichtlich wachsen, unterstützt durch kontinuierliche Innovationen bei der Reduzierung des Pixelabstands, der Erhöhung der aktiven Fläche und der Verbesserung der Ladungssammelleistung, was seine führende Position auf dem gesamten Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren festigt. Da die Forschung im Markt für Photonenzähl-Detektoren fortschreitet, der oft fortschrittliche Bildgebungsprinzipien verwendet, wird die synergetische Entwicklung die Dominanz dieses Segments weiter stärken.
Kritische Wachstumstreiber und Einschränkungen auf dem Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
Der Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren wird von mehreren robusten Treibern angetrieben, während er gleichzeitig spezifische Einschränkungen bewältigt. Ein primärer Wachstumstreiber ist die steigende globale Nachfrage nach fortschrittlichen Lösungen für die medizinische Bildgebung. Im Jahr 2025 profitiert der Markt erheblich von der Einführung hochauflösender Diagnosewerkzeuge auf dem Markt für medizinische Bildgebung, mit prognostizierten jährlichen Wachstumsraten für medizinische Geräte in Schwellenländern, die oft 10 % übersteigen. Die überlegene Energieauflösung und der kompakte Formfaktor von CdTe/CZT-Detektoren ermöglichen eine präzisere Bildgebung und eine geringere Dosisbelastung, was für die Patientensicherheit und diagnostische Genauigkeit entscheidend ist und so ihre Integration in SPECT-, PET- und Röntgensysteme vorantreibt. Dies führt direkt zu einer erhöhten Auslieferung von Detektoreinheiten.
Ein weiterer signifikanter Treiber ist der verstärkte Fokus auf nationale Sicherheit und Verteidigung, insbesondere im Kontext der Erkennung nuklearer Bedrohungen und der inneren Sicherheit. Die globalen Ausgaben für Strahlungsdetektionsausrüstung für die Terrorismusbekämpfung und die Unterbindung illegaler Materialien steigen kontinuierlich, wobei Regierungs- und Verteidigungsbehörden erhebliche Budgets bereitstellen. Beispielsweise verzeichnet der Markt für Strahlungsdetektoren konstante F&E-Investitionen für portable und vernetzte Detektionssysteme, bei denen CdTe/CZT-Detektoren aufgrund ihres Betriebs bei Raumtemperatur und ihrer schnellen Reaktionszeit einen Wettbewerbsvorteil bieten. Darüber hinaus trägt der weltweite Ausbau von Kernkraftwerksanlagen mit dem Ziel der Kohlenstoffneutralität direkt zum Markt für Sicherheit von Kernkraftwerken bei, was hochentwickelte Strahlungsüberwachungs- und Sicherheitssysteme erfordert, die diese Detektoren verwenden.
Umgekehrt sieht sich der Markt erheblichen Einschränkungen gegenüber. Die Haupteinschränkung liegt in den hohen Kosten und der begrenzten Verfügbarkeit von hochreinen CdTe-Kristallmarkt- und CZT-Rohstoffen. Das Wachstum von hochwertigen Einkristallen ist ein komplexer und teurer Prozess, der oft zu Kristallfehlern führt, die die Detektorleistung und die Ausbeute beeinträchtigen können. Diese Materialherausforderung wirkt sich direkt auf die Endproduktkosten aus und macht CdTe/CZT-Detektoren teurer als alternative Technologien wie scintillationsbasierte Detektoren. Während die Herstellungskosten mit Prozessverbesserungen allmählich sinken, bleibt die Anfangsinvestition für spezialisierte Kristallwachstumsanlagen eine Hürde. Darüber hinaus stellen die Toxizitätsbedenken im Zusammenhang mit Cadmium, obwohl diese durch Verkapselung in Detektoren gemildert werden, eine regulatorische und öffentliche Wahrnehmungsherausforderung dar, die innerhalb des Marktes für fortschrittliche Halbleiterbauelemente laufend bewältigt werden muss.
Wettbewerbslandschaft des Marktes für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
Der Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren ist geprägt von einer Mischung aus etablierten Technologieanbietern und spezialisierten Detektorherstellern, die alle durch Innovation und anwendungsspezifische Lösungen um Marktanteile kämpfen. Die Wettbewerbslandschaft konzentriert sich intensiv auf Materialreinheit, Detektorleistungsmetriken und Systemintegrationsfähigkeiten.
Redlen Technologies: Ein führender Hersteller von hochauflösenden Cadmiumzinktellurid (CZT)-Halbleiter-Strahlungsdetektoren, der primär den Bereich medizinische Bildgebung, Sicherheit und Industrie mit robusten, leistungsstarken Lösungen bedient.
Kromek: Spezialisiert auf die Entwicklung und Produktion von CZT- und CdTe-basierten Strahlungsdetektionstechnologien und bietet fortschrittliche Lösungen für die Nuklear-, Medizin- und Sicherheitsmärkte mit Fokus auf leistungsstarke spektroskopische und bildgebende Fähigkeiten.
Gammadata: Ein schwedisches Unternehmen, das eine breite Palette von Strahlungsmessinstrumenten und -systemen anbietet, oft unter Integration fortschrittlicher Detektormaterialien wie CdTe und CZT für wissenschaftliche und industrielle Kunden, die eine präzise Strahlungsanalyse benötigen.
Mirion Technologies: Ein globaler Marktführer in der Strahlungsdetektion, -messung und -überwachung, der umfassende Lösungen für die Kernenergie, Verteidigung, innere Sicherheit, Gesundheitshygiene und den medizinischen Sektor anbietet und dabei verschiedene Detektortechnologien, einschließlich CdTe und CZT, einsetzt.
Eurorad: Ein italienisches Unternehmen, das für seine Expertise im Design und der Herstellung von maßgeschneiderten CZT-Detektoren und -Systemen anerkannt ist und eine Vielzahl wissenschaftlicher, medizinischer und industrieller Anwendungen bedient, die hohe Empfindlichkeit und Energieauflösung erfordern.
Imdetek: Konzentriert sich auf fortschrittliche Röntgen- und Gammastrahlungsdetektionslösungen, spezialisiert auf CdTe- und CZT-Sensoren für leistungsstarke medizinische Bildgebung, industrielle zerstörungsfreie Prüfungen und Sicherheitsanwendungen.
GE HealthCare: Ein bedeutender multinationaler Akteur im Bereich der Gesundheitstechnologie, der fortschrittliche Cadmiumtellurid- und Cadmiumzinktellurid-Detektortechnologien in seine hochmodernen diagnostischen Bildgebungssysteme integriert, insbesondere in den SPECT- und CT-Modalitäten.
Amptek Inc.: Entwirft und produziert eine breite Palette von Röntgen- und Gammastrahlungsdetektoren, einschließlich CdTe-basierter Sensoren, zusammen mit zugehöriger Signalverarbeitungselektronik und Vorverstärkern für wissenschaftliche, industrielle und OEM-Anwendungen.
Advacam s.r.o.: Ein Pionier in der Entwicklung und Lieferung von CdTe- und CZT-Photonenzähl-Pixeldetektoren, der hochauflösende Bildgebungs- und spektroskopische Lösungen für wissenschaftliche Forschung, industrielle Inspektion und medizinische Anwendungen liefert.
XCounter AB: Innovator bei direkten Umwandlungs-Röntgen-Detektoren, der fortschrittliche Halbleitermaterialien nutzt, um leistungsstarke Lösungen primär für den medizinischen und industriellen Bildgebungssektor zu produzieren und so zu den Fortschritten auf dem Markt für Bildgebungsdetektoren beiträgt.
Aktuelle Entwicklungen & Meilensteine auf dem Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
Der Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren ist dynamisch und von kontinuierlichen Fortschritten und strategischen Initiativen geprägt, die darauf abzielen, die Leistung zu verbessern und die Anwendungsreichweite zu erweitern.
Februar 2026: Ein führender Detektorhersteller stellte ein neues kompaktes CZT-basiertes Modul für den Markt für spektroskopische Detektoren vor, das für den Einsatz auf unbemannten Luftfahrzeugen (UAVs) konzipiert ist und die radiologischen Kartierungsfähigkeiten in der Luft für Umweltmonitoring und Sicherheit verbessert.
Dezember 2025: Ein bedeutender Durchbruch in der CdTe-Kristallzucht-Technologie wurde angekündigt, der größere und homogenere CdTe-Kristallmarkt-Wafer verspricht, die voraussichtlich die Herstellungskosten senken und die Ausbeuteraten für Hochleistungsdetektoren verbessern werden.
September 2025: Eine Zusammenarbeit zwischen einem großen Medizintechnikunternehmen und einem spezialisierten Detektorunternehmen führte zur Einführung eines SPECT/CT-Systems der nächsten Generation mit integrierten Cadmiumtellurid-Detektoren, das eine verbesserte Bildauflösung bei reduzierter Strahlendosis auf dem Markt für medizinische Bildgebung bietet.
Juni 2025: Eine neue Partnerschaft wurde zwischen einem europäischen Forschungsinstitut und einem Unternehmen für industrielle Inspektion geschlossen, um robuste Cadmiumzinktellurid-Detektoren speziell für die zerstörungsfreie Prüfung in rauen Umgebungen zu entwickeln und so die Integritätsbewertung von Pipelines und Strukturen zu adressieren.
April 2025: Eine behördliche Zulassung wurde für eine neuartige Cadmiumtellurid-Detektor-Array erteilt, die für die In-vivo-Gammastrahlungsbildgebung bestimmt ist und neue Wege für chirurgische Führung und Echtzeit-Strahlentherapie-Verifizierung eröffnet.
Januar 2025: Investitionen in eine neue Fertigungsanlage, die der fortschrittlichen Photonenzähltechnologie für den Markt für Photonenzähl-Detektoren gewidmet ist, mit dem Ziel, die Produktion zu skalieren und die wachsende Nachfrage von wissenschaftlichen und medizinischen Forschungsgemeinschaften zu erfüllen.
Regionale Marktaufschlüsselung für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
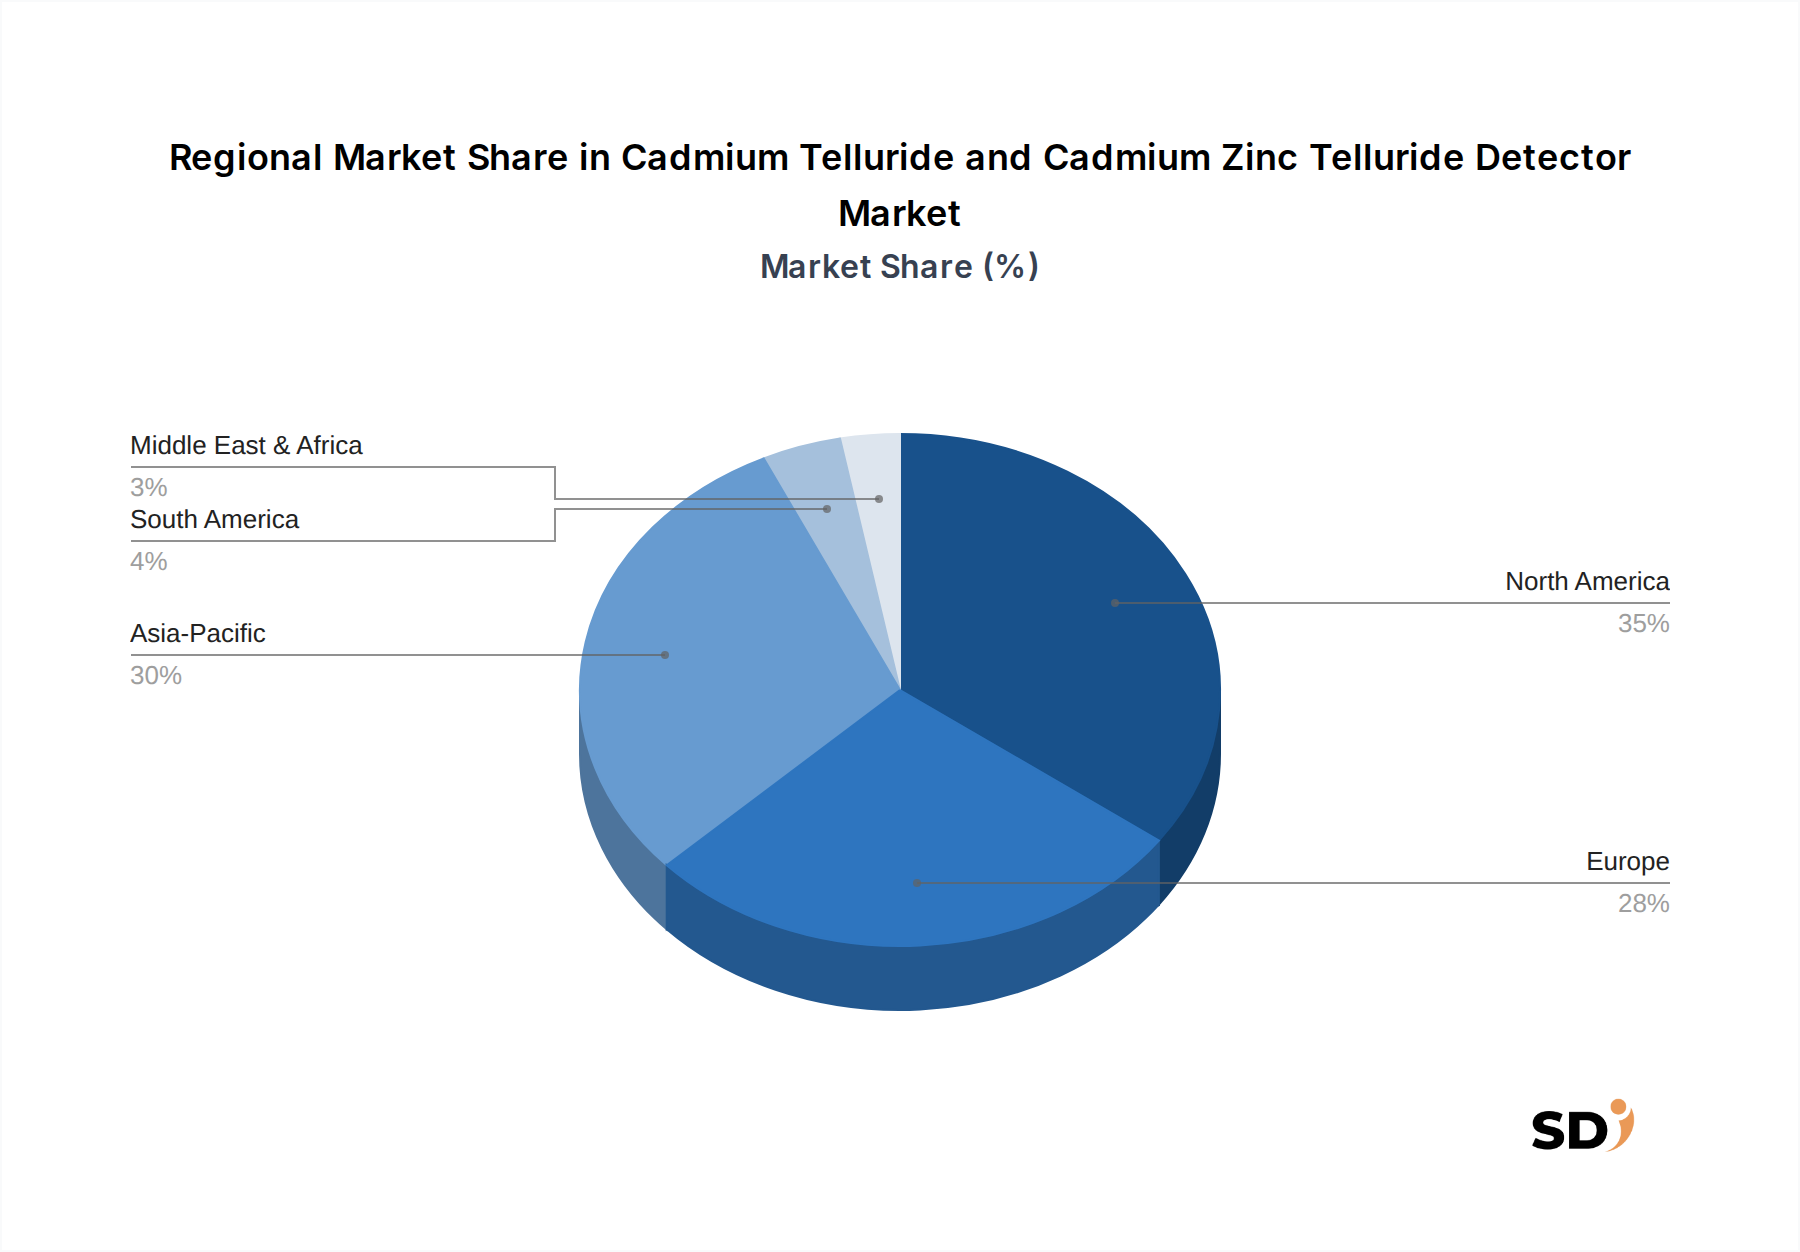
Der globale Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren weist deutliche regionale Dynamiken auf, die durch unterschiedliche Technologieraten, regulatorische Rahmenbedingungen und Endverbraucherbedürfnisse beeinflusst werden. Nordamerika, insbesondere die Vereinigten Staaten, hat aufgrund seiner robusten Gesundheitsinfrastruktur, erheblicher Verteidigungsausgaben und fortschrittlicher Forschungsfähigkeiten einen dominanten Umsatzanteil. Die Region profitiert von erheblichen Investitionen auf dem Markt für medizinische Bildgebung und dem Markt für innere Sicherheit, zusammen mit einer reifen industriellen Basis für ZfP. Die Vereinigten Staaten sind auch ein Zentrum der Innovation auf dem Markt für Strahlungsdetektion, was zur hohen Akzeptanz von Spitzentechnologien wie CdTe/CZT beiträgt. Der nordamerikanische Markt wird voraussichtlich eine starke Wachstumskurve beibehalten, angetrieben durch kontinuierliche F&E- und strategische staatliche Initiativen.
Europa stellt einen weiteren bedeutenden Markt dar, der durch strenge Sicherheitsvorschriften im Bereich der Kernenergie und einen starken Fokus auf fortschrittliche Gesundheitstechnologien gekennzeichnet ist. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler mit bedeutenden Forschungsinstituten und einem wachsenden Schwerpunkt auf industrieller Qualitätskontrolle. Der europäische Markt für spektroskopische Detektoren ist besonders stark, angetrieben durch Umweltüberwachung und wissenschaftliche Forschungsanwendungen. Obwohl reif, bietet diese Region immer noch erhebliches Wachstum, mit einem Fokus auf die Integration dieser Detektoren in spezialisierte Industrie- und Forschungsgeräte.
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren sein. Dieses schnelle Wachstum wird hauptsächlich durch steigende Gesundheitsausgaben, expandierende Industriebasen und wachsende geopolitische Sicherheitsbedenken in Ländern wie China, Indien und Japan angeheizt. Die aufstrebende Nachfrage nach medizinischer Diagnostik, gepaart mit dem Aufbau neuer Kernkraftwerke, wird in einigen Teilsegmenten dieser Region hohe zweistellige CAGR-Werte erzielen. Investitionen in den Markt für Sicherheit von Kernkraftwerken in China und Indien werden beispielsweise die Nachfrage nach fortschrittlichen Überwachungssystemen erheblich steigern.
Schließlich werden die Regionen Naher Osten und Afrika sowie Südamerika, obwohl sie derzeit einen geringeren Marktanteil haben, voraussichtlich ein vielversprechendes Wachstum verzeichnen, wenn auch von einer niedrigeren Basis aus. Das Wachstum in diesen Regionen wird hauptsächlich durch steigende Investitionen in die Entwicklung kritischer Infrastrukturen, die Öl- und Gasexploration (die ZfP erfordert) und eine schrittweise Verbesserung der medizinischen Einrichtungen vorangetrieben, was zu einer Zunahme der Nachfrage nach Bildgebungs- und spektroskopischen Detektionslösungen führt.
Nachhaltigkeits- & ESG-Druck auf den Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
Der Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren steht zunehmend unter dem Druck von Nachhaltigkeits- und ESG-Perspektiven (Umwelt, Soziales und Unternehmensführung), hauptsächlich aufgrund des Vorhandenseins von Cadmium, einem Schwermetall mit bekannter Toxizität. Umweltvorschriften wie RoHS (Restriction of Hazardous Substances) und REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) beeinflussen direkt die Produktentwicklung und die Beschaffung von Materialien. Hersteller stehen unter dem Druck, ein verantwortungsbewusstes Cadmiummanagement während des gesamten Produktlebenszyklus nachzuweisen, von der Beschaffung von Rohstoffen wie dem CdTe-Kristallmarkt bis zur Entsorgung am Lebensende und dem Recycling. Dies erfordert erhebliche Investitionen in sauberere Herstellungsprozesse, Abfallreduzierung und die Entwicklung robuster Recyclingprogramme für ausgediente Detektoren.
ESG-Investorenkriterien verändern auch die Unternehmensstrategien und drängen Unternehmen auf dem Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren zu transparenteren Lieferketten und zu Investitionen in Initiativen zur sozialen Verantwortung. Stakeholder fordern zunehmend Nachweise für ethische Beschaffung, faire Arbeitspraktiken und minimale Umweltauswirkungen. Dieser Druck beschleunigt die Forschung nach alternativen, weniger toxischen Materialien oder fortschrittlichen Verkapselungstechniken, die Cadmium sicher in Detektoren einschließen. Darüber hinaus fördert der Übergang zu einem Kreislaufwirtschaftsmodell modulare Designs, einfache Reparaturen und Materialrückgewinnung, was die Produktlebensdauer verlängern und den ökologischen Fußabdruck verringern kann. Die Einhaltung dieser sich entwickelnden ESG-Standards ist nicht nur eine regulatorische Verpflichtung, sondern auch eine strategische Notwendigkeit für die Marktkonkurrenzfähigkeit und die langfristige Lebensfähigkeit, insbesondere für Unternehmen, die im Markt für fortschrittliche Halbleiterbauelemente tätig sind.
Auswirkungen von Export, Handelsströmen & Zöllen auf den Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren
Der globale Markt für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren ist untrennbar mit komplexen internationalen Handelsströmen verbunden, die von spezialisierten Produktionszentren und verschiedenen Anwendermärkten beeinflusst werden. Hauptverkehrswege verlaufen typischerweise von Regionen mit fortschrittlicher Materialwissenschaft und Halbleiterfertigungskapazitäten – hauptsächlich Nordamerika, Europa und Teile Asiens (z. B. Japan, Südkorea) – zu globalen Endverbrauchermärkten in den Bereichen Gesundheitswesen, Verteidigung und Industrie. Führende Exportnationen sind im Allgemeinen diejenigen mit etablierter Expertise im Kristallwachstum und in der Detektorfertigung, während Importnationen diejenigen mit wachsender medizinischer Infrastruktur, zunehmenden Sicherheitsbedrohungen oder aufstrebenden Industriesektoren, die fortschrittliche ZfP benötigen, umfassen.
Zölle und nichttarifäre Handelshemmnisse können das grenzüberschreitende Volumen und die Preisgestaltung in diesem Nischenmarkt erheblich beeinflussen. Jüngste handels politische Veränderungen, wie gezielte Zölle auf bestimmte Hightech-Komponenten zwischen großen Wirtschaftblöcken, haben zu erhöhten Beschaffungskosten für Hersteller und Endverbraucher geführt. Beispielsweise kann eine Zollerhöhung von 8–10 % auf Halbleiterkomponenten aus einer bestimmten Region direkt zu einer proportionalen Steigerung der Endkosten integrierter Detektorsysteme führen. Nichttarifäre Handelshemmnisse, einschließlich strenger Importvorschriften, Konformitätsbewertungen und spezifischer Umweltzertifizierungen (z. B. in Bezug auf Cadmiumgehalt), können logistische Hürden schaffen und die Markteinführungszeiten für neue Produkte verlängern. Geopolitische Spannungen können auch Lieferketten für kritische Rohstoffe und Spezialkomponenten stören und die Produktionsstabilität des CdTe-Kristallmarktes beeinträchtigen. Hersteller diversifizieren zunehmend ihre Lieferketten und bauen regionale Produktionskapazitäten auf, um diese Risiken zu mindern und die Widerstandsfähigkeit angesichts schwankender Handelspolitiken zu gewährleisten, die den breiteren Markt für Strahlungsdetektion betreffen.
Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren – Segmentierung
1. Materialtyp
1.1. Cadmiumtellurid (CdTe)
1.2. Cadmiumzinktellurid (CZT)
1.3. Hybrid
2. Detektortyp
2.1. Bildgebungsdetektoren
2.2. Spektroskopische Detektoren
2.3. Zähl-Detektoren
3. Technologie
3.1. Direkte Umwandlungstechnologie
3.2. Indirekte Umwandlung
3.3. Photonenzähltechnologie
4. Strahlungsart
4.1. Röntgen-Detektion
4.2. Gammastrahlungs-Detektion
5. Form
5.1. Form
5.2. Tischgeräte-Detektoren
5.3. Integrierte System-Detektoren
5.4. Eingebettete Module
6. Endverbraucher
6.1. Krankenhäuser & Diagnosezentren
6.2. Forschungsinstitute & Labore
6.3. Unternehmen der industriellen Fertigung
6.4. Regierungs- & Verteidigungsbehörden
6.5. Kernkraftwerke
Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren – Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Restliches Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Restliches Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restliches Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Restliches Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Cadmiumtellurid- (CdTe) und Cadmiumzinktellurid- (CZT) Detektoren repräsentiert ein wichtiges Segment innerhalb des europäischen und globalen Marktes für Strahlungsdetektion. Deutschland weist eine starke Industriebasis auf, die traditionell führend in den Bereichen Maschinenbau, Automobil, Pharmazie und Medizintechnik ist. Diese Sektoren sind bedeutende Abnehmer von fortschrittlichen Detektortechnologien, insbesondere für Anwendungen in der Qualitätskontrolle, zerstörungsfreien Prüfung (ZfP) sowie in der medizinischen Bildgebung. Die Marktgröße für diese spezialisierten Detektoren in Deutschland kann zwar nicht isoliert exakt beziffert werden, sie partizipiert jedoch signifikant am europäischen Markt, der Schätzungen zufolge mehrere hundert Millionen Euro umfasst und mit einer jährlichen Wachstumsrate von etwa 8–12 % rechnet, angetrieben durch technologische Fortschritte und steigende Anforderungen in Schlüsselindustrien.
Innerhalb Deutschlands sind Unternehmen wie GE HealthCare, das über eine starke Präsenz in der Medizintechnik verfügt, sowie verschiedene deutsche Zulieferer und Forschungseinrichtungen wichtige Akteure. Diese Akteure sind oft in der Integration von Detektoren in komplexere Systeme involviert. Die deutsche und europäische Regulierungslandschaft ist durch strenge Standards und Zertifizierungen geprägt. Relevant sind hier insbesondere die REACH-Verordnung (Registration, Evaluation, Authorisation and Restriction of Chemicals) hinsichtlich der Handhabung und Verwendung von Cadmium, sowie die allgemeinen Produktsicherheitsrichtlinien der EU. Für industrielle Anwendungen sind auch die Normen der Deutschen Akkreditierungsstelle (DAkkS) für Prüflabore und die TÜV-Zertifizierungen von Bedeutung, die die Sicherheit und Zuverlässigkeit von Geräten gewährleisten.
Die Vertriebskanäle in Deutschland sind vielfältig und umfassen sowohl Direktvertrieb durch spezialisierte Hersteller und deren Vertriebspartner als auch den indirekten Vertrieb über Systemintegratoren, die Detektoren in größere Maschinen und Geräte einbauen. Verbraucherverhalten zeichnet sich durch eine hohe Sensibilität für Qualität, Zuverlässigkeit und technologische Leistung aus. Deutsche Kunden legen Wert auf Langlebigkeit, präzise Spezifikationen und einen guten technischen Support. Im Bereich der Medizintechnik spielen die Kosteneffizienz und die Einhaltung medizinischer Standards eine entscheidende Rolle. Für industrielle Anwendungen stehen die Robustheit und die Fähigkeit, unter anspruchsvollen Bedingungen zu funktionieren, im Vordergrund. Der deutsche Markt ist somit ein anspruchsvoller, aber auch ein innovationsfreundlicher Markt, der stetig nach technologischen Spitzenleistungen verlangt.
Cadmiumtellurid- und Cadmiumzinktellurid-Detektor BERICHTSHIGHLIGHTS
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Materialtyp
5.1.1. Cadmiumtellurid (CdTe)
5.1.2. Cadmiumzinktellurid (CZT)
5.1.3. Hybrid
5.2. Marktanalyse, Einblicke und Prognose – Nach Detektortyp
5.2.1. Bildgebungsdetektoren
5.2.2. Spektroskopische Detektoren
5.2.3. Zähldetektoren
5.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
5.3.1. Direkte Umwandlungstechnologie
5.3.2. Indirekte Umwandlung
5.3.3. Photonenzähltechnologie
5.4. Marktanalyse, Einblicke und Prognose – Nach Strahlungsart
5.4.1. Röntgenstrahlungserkennung
5.4.2. Gammastrahlungserkennung
5.5. Marktanalyse, Einblicke und Prognose – Nach Form
5.5.1. Form
5.5.2. Tischdetektoren
5.5.3. Integrierte Systemdetektoren
5.5.4. Eingebettete Module
5.6. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
5.6.1. Krankenhäuser & Diagnosezentren
5.6.2. Forschungsinstitute & Laboratorien
5.6.3. Industrielle Fertigungsunternehmen
5.6.4. Regierungs- & Verteidigungsbehörden
5.6.5. Kernkraftwerke
5.7. Marktanalyse, Einblicke und Prognose – Nach Region
5.7.1. Nordamerika
5.7.2. Südamerika
5.7.3. Europa
5.7.4. Naher Osten & Afrika
5.7.5. Asien-Pazifik
6. Nordamerika Marktanalyse, Einblicke und Prognose, 2020-2034
6.1. Marktanalyse, Einblicke und Prognose – Nach Materialtyp
6.1.1. Cadmiumtellurid (CdTe)
6.1.2. Cadmiumzinktellurid (CZT)
6.1.3. Hybrid
6.2. Marktanalyse, Einblicke und Prognose – Nach Detektortyp
6.2.1. Bildgebungsdetektoren
6.2.2. Spektroskopische Detektoren
6.2.3. Zähldetektoren
6.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
6.3.1. Direkte Umwandlungstechnologie
6.3.2. Indirekte Umwandlung
6.3.3. Photonenzähltechnologie
6.4. Marktanalyse, Einblicke und Prognose – Nach Strahlungsart
6.4.1. Röntgenstrahlungserkennung
6.4.2. Gammastrahlungserkennung
6.5. Marktanalyse, Einblicke und Prognose – Nach Form
6.5.1. Form
6.5.2. Tischdetektoren
6.5.3. Integrierte Systemdetektoren
6.5.4. Eingebettete Module
6.6. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
6.6.1. Krankenhäuser & Diagnosezentren
6.6.2. Forschungsinstitute & Laboratorien
6.6.3. Industrielle Fertigungsunternehmen
6.6.4. Regierungs- & Verteidigungsbehörden
6.6.5. Kernkraftwerke
7. Südamerika Marktanalyse, Einblicke und Prognose, 2020-2034
7.1. Marktanalyse, Einblicke und Prognose – Nach Materialtyp
7.1.1. Cadmiumtellurid (CdTe)
7.1.2. Cadmiumzinktellurid (CZT)
7.1.3. Hybrid
7.2. Marktanalyse, Einblicke und Prognose – Nach Detektortyp
7.2.1. Bildgebungsdetektoren
7.2.2. Spektroskopische Detektoren
7.2.3. Zähldetektoren
7.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
7.3.1. Direkte Umwandlungstechnologie
7.3.2. Indirekte Umwandlung
7.3.3. Photonenzähltechnologie
7.4. Marktanalyse, Einblicke und Prognose – Nach Strahlungsart
7.4.1. Röntgenstrahlungserkennung
7.4.2. Gammastrahlungserkennung
7.5. Marktanalyse, Einblicke und Prognose – Nach Form
7.5.1. Form
7.5.2. Tischdetektoren
7.5.3. Integrierte Systemdetektoren
7.5.4. Eingebettete Module
7.6. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
7.6.1. Krankenhäuser & Diagnosezentren
7.6.2. Forschungsinstitute & Laboratorien
7.6.3. Industrielle Fertigungsunternehmen
7.6.4. Regierungs- & Verteidigungsbehörden
7.6.5. Kernkraftwerke
8. Europa Marktanalyse, Einblicke und Prognose, 2020-2034
8.1. Marktanalyse, Einblicke und Prognose – Nach Materialtyp
8.1.1. Cadmiumtellurid (CdTe)
8.1.2. Cadmiumzinktellurid (CZT)
8.1.3. Hybrid
8.2. Marktanalyse, Einblicke und Prognose – Nach Detektortyp
8.2.1. Bildgebungsdetektoren
8.2.2. Spektroskopische Detektoren
8.2.3. Zähldetektoren
8.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
8.3.1. Direkte Umwandlungstechnologie
8.3.2. Indirekte Umwandlung
8.3.3. Photonenzähltechnologie
8.4. Marktanalyse, Einblicke und Prognose – Nach Strahlungsart
8.4.1. Röntgenstrahlungserkennung
8.4.2. Gammastrahlungserkennung
8.5. Marktanalyse, Einblicke und Prognose – Nach Form
8.5.1. Form
8.5.2. Tischdetektoren
8.5.3. Integrierte Systemdetektoren
8.5.4. Eingebettete Module
8.6. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
8.6.1. Krankenhäuser & Diagnosezentren
8.6.2. Forschungsinstitute & Laboratorien
8.6.3. Industrielle Fertigungsunternehmen
8.6.4. Regierungs- & Verteidigungsbehörden
8.6.5. Kernkraftwerke
9. Naher Osten & Afrika Marktanalyse, Einblicke und Prognose, 2020-2034
9.1. Marktanalyse, Einblicke und Prognose – Nach Materialtyp
9.1.1. Cadmiumtellurid (CdTe)
9.1.2. Cadmiumzinktellurid (CZT)
9.1.3. Hybrid
9.2. Marktanalyse, Einblicke und Prognose – Nach Detektortyp
9.2.1. Bildgebungsdetektoren
9.2.2. Spektroskopische Detektoren
9.2.3. Zähldetektoren
9.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
9.3.1. Direkte Umwandlungstechnologie
9.3.2. Indirekte Umwandlung
9.3.3. Photonenzähltechnologie
9.4. Marktanalyse, Einblicke und Prognose – Nach Strahlungsart
9.4.1. Röntgenstrahlungserkennung
9.4.2. Gammastrahlungserkennung
9.5. Marktanalyse, Einblicke und Prognose – Nach Form
9.5.1. Form
9.5.2. Tischdetektoren
9.5.3. Integrierte Systemdetektoren
9.5.4. Eingebettete Module
9.6. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
9.6.1. Krankenhäuser & Diagnosezentren
9.6.2. Forschungsinstitute & Laboratorien
9.6.3. Industrielle Fertigungsunternehmen
9.6.4. Regierungs- & Verteidigungsbehörden
9.6.5. Kernkraftwerke
10. Asien-Pazifik Marktanalyse, Einblicke und Prognose, 2020-2034
10.1. Marktanalyse, Einblicke und Prognose – Nach Materialtyp
10.1.1. Cadmiumtellurid (CdTe)
10.1.2. Cadmiumzinktellurid (CZT)
10.1.3. Hybrid
10.2. Marktanalyse, Einblicke und Prognose – Nach Detektortyp
10.2.1. Bildgebungsdetektoren
10.2.2. Spektroskopische Detektoren
10.2.3. Zähldetektoren
10.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
10.3.1. Direkte Umwandlungstechnologie
10.3.2. Indirekte Umwandlung
10.3.3. Photonenzähltechnologie
10.4. Marktanalyse, Einblicke und Prognose – Nach Strahlungsart
10.4.1. Röntgenstrahlungserkennung
10.4.2. Gammastrahlungserkennung
10.5. Marktanalyse, Einblicke und Prognose – Nach Form
10.5.1. Form
10.5.2. Tischdetektoren
10.5.3. Integrierte Systemdetektoren
10.5.4. Eingebettete Module
10.6. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
10.6.1. Krankenhäuser & Diagnosezentren
10.6.2. Forschungsinstitute & Laboratorien
10.6.3. Industrielle Fertigungsunternehmen
10.6.4. Regierungs- & Verteidigungsbehörden
10.6.5. Kernkraftwerke
11. Wettbewerbsanalyse
11.1. Unternehmensprofile
11.1.1. Redlen Technologies
11.1.1.1. Unternehmensübersicht
11.1.1.2. Produkte
11.1.1.3. Finanzdaten des Unternehmens
11.1.1.4. SWOT-Analyse
11.1.2. Kromek
11.1.2.1. Unternehmensübersicht
11.1.2.2. Produkte
11.1.2.3. Finanzdaten des Unternehmens
11.1.2.4. SWOT-Analyse
11.1.3. Gammadata
11.1.3.1. Unternehmensübersicht
11.1.3.2. Produkte
11.1.3.3. Finanzdaten des Unternehmens
11.1.3.4. SWOT-Analyse
11.1.4. Mirion Technologies
11.1.4.1. Unternehmensübersicht
11.1.4.2. Produkte
11.1.4.3. Finanzdaten des Unternehmens
11.1.4.4. SWOT-Analyse
11.1.5. Eurorad
11.1.5.1. Unternehmensübersicht
11.1.5.2. Produkte
11.1.5.3. Finanzdaten des Unternehmens
11.1.5.4. SWOT-Analyse
11.1.6. Imdetek
11.1.6.1. Unternehmensübersicht
11.1.6.2. Produkte
11.1.6.3. Finanzdaten des Unternehmens
11.1.6.4. SWOT-Analyse
11.1.7. Redlen Technologies
11.1.7.1. Unternehmensübersicht
11.1.7.2. Produkte
11.1.7.3. Finanzdaten des Unternehmens
11.1.7.4. SWOT-Analyse
11.1.8. Mirion Technologies
11.1.8.1. Unternehmensübersicht
11.1.8.2. Produkte
11.1.8.3. Finanzdaten des Unternehmens
11.1.8.4. SWOT-Analyse
11.1.9. GE HealthCare
11.1.9.1. Unternehmensübersicht
11.1.9.2. Produkte
11.1.9.3. Finanzdaten des Unternehmens
11.1.9.4. SWOT-Analyse
11.1.10. Amptek Inc.
11.1.10.1. Unternehmensübersicht
11.1.10.2. Produkte
11.1.10.3. Finanzdaten des Unternehmens
11.1.10.4. SWOT-Analyse
11.1.11. Advacam s.r.o.
11.1.11.1. Unternehmensübersicht
11.1.11.2. Produkte
11.1.11.3. Finanzdaten des Unternehmens
11.1.11.4. SWOT-Analyse
11.1.12. XCounter AB
11.1.12.1. Unternehmensübersicht
11.1.12.2. Produkte
11.1.12.3. Finanzdaten des Unternehmens
11.1.12.4. SWOT-Analyse
11.1.13. Eurorad S.r.l.
11.1.13.1. Unternehmensübersicht
11.1.13.2. Produkte
11.1.13.3. Finanzdaten des Unternehmens
11.1.13.4. SWOT-Analyse
11.2. Marktentropie
11.2.1. Wichtigste bediente Bereiche
11.2.2. Aktuelle Entwicklungen
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzaufschlüsselung (billion, %) nach Region 2026 & 2034
Abbildung 2: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Materialtyp 2026 & 2034
Abbildung 3: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Materialtyp 2026 & 2034
Abbildung 4: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Detektortyp 2026 & 2034
Abbildung 5: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Detektortyp 2026 & 2034
Abbildung 6: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 7: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 8: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Strahlungsart 2026 & 2034
Abbildung 9: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Strahlungsart 2026 & 2034
Abbildung 10: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Form 2026 & 2034
Abbildung 11: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Form 2026 & 2034
Abbildung 12: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 13: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 14: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Land 2026 & 2034
Abbildung 15: Nordamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 16: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Materialtyp 2026 & 2034
Abbildung 17: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Materialtyp 2026 & 2034
Abbildung 18: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Detektortyp 2026 & 2034
Abbildung 19: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Detektortyp 2026 & 2034
Abbildung 20: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 21: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 22: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Strahlungsart 2026 & 2034
Abbildung 23: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Strahlungsart 2026 & 2034
Abbildung 24: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Form 2026 & 2034
Abbildung 25: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Form 2026 & 2034
Abbildung 26: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 27: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 28: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Land 2026 & 2034
Abbildung 29: Südamerika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 30: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Materialtyp 2026 & 2034
Abbildung 31: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Materialtyp 2026 & 2034
Abbildung 32: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Detektortyp 2026 & 2034
Abbildung 33: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Detektortyp 2026 & 2034
Abbildung 34: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 35: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 36: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Strahlungsart 2026 & 2034
Abbildung 37: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Strahlungsart 2026 & 2034
Abbildung 38: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Form 2026 & 2034
Abbildung 39: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Form 2026 & 2034
Abbildung 40: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 41: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 42: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Land 2026 & 2034
Abbildung 43: Europa Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 44: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Materialtyp 2026 & 2034
Abbildung 45: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Materialtyp 2026 & 2034
Abbildung 46: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Detektortyp 2026 & 2034
Abbildung 47: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Detektortyp 2026 & 2034
Abbildung 48: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 49: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 50: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Strahlungsart 2026 & 2034
Abbildung 51: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Strahlungsart 2026 & 2034
Abbildung 52: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Form 2026 & 2034
Abbildung 53: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Form 2026 & 2034
Abbildung 54: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 55: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 56: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Land 2026 & 2034
Abbildung 57: Naher Osten & Afrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 58: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Materialtyp 2026 & 2034
Abbildung 59: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Materialtyp 2026 & 2034
Abbildung 60: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Detektortyp 2026 & 2034
Abbildung 61: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Detektortyp 2026 & 2034
Abbildung 62: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 63: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 64: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Strahlungsart 2026 & 2034
Abbildung 65: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Strahlungsart 2026 & 2034
Abbildung 66: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Form 2026 & 2034
Abbildung 67: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Form 2026 & 2034
Abbildung 68: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 69: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 70: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatz (billion) nach Land 2026 & 2034
Abbildung 71: Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Materialtyp 2020 & 2034
Tabelle 2: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Detektortyp 2020 & 2034
Tabelle 3: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 4: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Strahlungsart 2020 & 2034
Tabelle 5: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Form 2020 & 2034
Tabelle 6: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 7: Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Region 2020 & 2034
Tabelle 8: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Materialtyp 2020 & 2034
Tabelle 9: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Detektortyp 2020 & 2034
Tabelle 10: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 11: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Strahlungsart 2020 & 2034
Tabelle 12: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Form 2020 & 2034
Tabelle 13: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 14: NordamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 15: Vereinigte Staaten Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 16: Kanada Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 17: Mexiko Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 18: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Materialtyp 2020 & 2034
Tabelle 19: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Detektortyp 2020 & 2034
Tabelle 20: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 21: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Strahlungsart 2020 & 2034
Tabelle 22: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Form 2020 & 2034
Tabelle 23: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 24: SüdamerikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 25: Brasilien Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 26: Argentinien Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 27: Rest Südamerikas Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 28: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Materialtyp 2020 & 2034
Tabelle 29: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Detektortyp 2020 & 2034
Tabelle 30: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 31: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Strahlungsart 2020 & 2034
Tabelle 32: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Form 2020 & 2034
Tabelle 33: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 34: EuropaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 35: Vereinigtes Königreich Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 36: Deutschland Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 37: Frankreich Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 38: Italien Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 39: Spanien Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 40: Russland Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 41: Benelux Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 42: Nordics Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 43: Rest Europas Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 44: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Materialtyp 2020 & 2034
Tabelle 45: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Detektortyp 2020 & 2034
Tabelle 46: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 47: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Strahlungsart 2020 & 2034
Tabelle 48: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Form 2020 & 2034
Tabelle 49: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 50: Naher Osten & AfrikaCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 51: Türkei Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 52: Israel Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 53: GCC Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 54: Nordafrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 55: Südafrika Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 56: Rest des Nahen Ostens & Afrikas Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 57: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Materialtyp 2020 & 2034
Tabelle 58: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Detektortyp 2020 & 2034
Tabelle 59: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 60: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Strahlungsart 2020 & 2034
Tabelle 61: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Form 2020 & 2034
Tabelle 62: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 63: Asien-PazifikCadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 64: China Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 65: Indien Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 66: Japan Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 67: Südkorea Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 68: ASEAN Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 69: Ozeanien Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 70: Rest Asien-Pazifik Cadmiumtellurid- und Cadmiumzinktellurid-Detektor Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschung bildet den Grundstein unserer Marktanalyse und macht robust 70-80% unserer gesamten Forschungsanstrengungen aus. Dieses umfassende Engagement gewährleistet ein tiefes, granuläres Verständnis der Marktdynamik für Cadmiumtellurid (CdTe) und Cadmiumzinktellurid (CZT) Detektoren direkt von Branchenteilnehmern. Wir führen strukturierte Interviews, Umfragen und Expertenkonsultationen mit wichtigen Stakeholdern entlang der Wertschöpfungskette durch.
Zu den wichtigsten Stakeholdern, die an unserer Primärforschung beteiligt sind, gehören:
VP Produktmanagement: Bei Detektoren herstellenden Unternehmen und integrierten Systemanbietern, verantwortlich für die Produktstrategie und Markteinführung.
Leiter Strahlenschutz/Medizinische Physik: In Krankenhäusern, Diagnosezentren und Forschungsinstituten, verantwortlich für die Implementierung und Leistung von Strahlungsdetektionstechnologien.
Chefingenieur/F&E-Direktor: Von Industrieunternehmen und Regierungs- und Verteidigungsagenturen, die die Entwicklung oder Integration fortschrittlicher Detektionssysteme leiten.
Leitender Materialwissenschaftler: Bei Unternehmen, die sich auf CdTe/CZT-Kristallwachstum und die Lieferung von Halbleitermaterialien spezialisiert haben, mit Schwerpunkt auf Materialqualität und Innovation.
Die Teilnehmer der Primärforschung werden sorgfältig ausgewählt, um vielfältige Perspektiven zu bieten und die Ergebnisse in verschiedenen Marktsegmenten zu validieren. Unsere Interviewpartner stammen aus den folgenden hochspezifischen Unternehmenstypen:
Hersteller von Cadmiumtellurid/Zinktellurid-Detektoren: Unternehmen, die sich auf die Herstellung von CdTe- und CZT-Kristalldetektoren, Modulen und Komponenten spezialisieren.
Integratoren von medizinischen Bildgebungssystemen: Hersteller von fortschrittlichen medizinischen Bildgebungsgeräten (z. B. SPECT, PET, CT), die CdTe/CZT-Detektoren integrieren.
Anbieter von industriellen zerstörungsfreien Prüfsystemen (ZfP): Unternehmen, die Inspektions- und Qualitätskontrolllösungen für Branchen wie Luft- und Raumfahrt, Automobil und Öl & Gas unter Verwendung von hochauflösenden Detektoren anbieten.
Lieferanten von Halbleitermaterialien und Kristallwachstum: Hersteller von hochreinen CdTe- und CZT-Ingots und Wafern, die als grundlegende Materiallieferanten für die Detektorenfertigung dienen.
Verteidigungs- und Heimatschutzauftragnehmer: Unternehmen, die fortschrittliche Strahlungsdetektionssysteme für Sicherheits-, Überwachungs- und Bedrohungserkennungsanwendungen für staatliche Kunden integrieren.
Dieses direkte Engagement liefert beispiellose Einblicke in Markttrends, Wettbewerbslandschaften, technologische Fortschritte, Endverbraucher-Adoptionsmuster und Preisstrategien, die durch Sekundärquellen oft nicht verfügbar sind.
Hersteller von Cadmiumtellurid/Zinktellurid-Detektoren
30%
Integratoren von medizinischen Bildgebungssystemen
25%
Anbieter von industriellen zerstörungsfreien Prüfsystemen (ZfP)
20%
Lieferanten von Halbleitermaterialien und Kristallwachstum
15%
Verteidigungs- und Heimatschutzauftragnehmer
10%
Sekundärforschung & Branchen-Benchmarking
Die verbleibenden 20-30% unserer Forschung umfassen umfassende Sekundärforschung und rigoroses Branchen-Benchmarking. Diese Phase liefert die grundlegenden Daten, validiert die primären Ergebnisse und bietet einen makroökonomischen und regulatorischen Kontext für den Markt. Unsere Methodik vermeidet ausdrücklich Daten von anderen Marktforschungswebsites, um Originalität zu gewährleisten und Verzerrungen zu vermeiden.
Zu den wichtigsten Sekundärforschungsquellen gehören:
Finanzdatenbanken: Nutzung von Premium-Finanzinformationsplattformen wie Bloomberg, Factiva, Hoovers und PitchBook für Unternehmensfinanzen, Investitionstrends und strategische Entwicklungen von öffentlichen und privaten Unternehmen.
Regierungs- und Regulierungsveröffentlichungen: Zugriff auf offizielle Berichte, Statistiken und politische Dokumente relevanter Regierungsstellen in Bezug auf nukleare Sicherheit, die Regulierung von Medizinprodukten und die Beschaffung im Verteidigungsbereich. (z. B. U.S. Department of Energy, Gemeinsames Forschungszentrum der Europäischen Kommission, spezifische nationale Gesundheits- und Sicherheitsbehörden).
Fachverbände & Branchenorganisationen: Konsultation von Veröffentlichungen, Whitepapers und Statistiken von weltweit anerkannten Branchenverbänden, die für fortschrittliche Strahlungsdetektion, medizinische Physik und Halbleitermaterialien relevant sind. Spezifische Verbände sind:
Internationale Atomenergie-Organisation (IAEA) Link
American Association of Physicists in Medicine (AAPM) Link
SPIE (International Society for Optics and Photonics) Link
Jahresberichte und Investorenpräsentationen von Unternehmen: Öffentlich zugängliche Informationen von wichtigen Marktteilnehmern, um deren Strategien, Produktportfolios und Marktpositionierung zu verstehen.
Fachzeitschriften & technische Papiere: Forschung aus Peer-Review-Quellen zu CdTe/CZT-Materialwissenschaften, Detektorphysik und Anwendungsfortschritten von Institutionen wie IEEE, Nature Photonics und Nuclear Instruments and Methods in Physics Research.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktabgrenzung und Prognose verwenden eine robuste Kombination aus Top-Down- und Bottom-Up-Ansätzen, ergänzt durch mehrstufige Daten-Triangulation. Dies gewährleistet die Genauigkeit und Zuverlässigkeit unserer quantitativen Schätzungen.
Der Bottom-Up-Ansatz beinhaltet die Aggregation der Marktgröße auf Basis von granularen Datenpunkten, die abgeleitet werden aus:
Durchschnittlicher Verkaufspreis (ASP) pro Detektoreinheit: Segmentiert nach Materialtyp (CdTe, CZT, Hybrid), Detektortyp (Bildgebung, spektroskopisch, zählend) und Formfaktor, multipliziert mit geschätzten Stücklieferungen, um segmentbezogene Marktwerte zu ermitteln.
Jährliche Liefervolumina von integrierten Systemen: Verfolgung und Prognose der Bereitstellung wichtiger Endbenutzersysteme wie medizinische Scanner (z. B. SPECT, PET), industrielle ZfP-Geräte (z. B. Pipeline-Inspektion, Materialanalyse) und Sicherheitsportale, die CdTe/CZT-Detektoren integrieren, und anschließende Berechnung des Marktwerts der integrierten Detektoren.
Wachstum der Ausgaben für Forschung & Entwicklung (F&E): Von akademischen Institutionen, Regierungsbehörden und privaten Unternehmen, die speziell für fortschrittliche Strahlungsdetektionsprojekte mit CdTe/CZT-Technologien bereitgestellt werden, was auf zukünftige Nachfrage und Innovation hindeutet.
Kapazitätsauslastung und Produktionsvolumina: Von führenden CdTe/CZT-Kristallherstellern und Detektorfertigern, die Einblicke in die Rohmaterialversorgung, die Fertigungskapazitäten und die potenzielle Detektorausgabe geben.
Der Top-Down-Ansatz validiert diese granularen Schätzungen durch die Analyse makroökonomischer Indikatoren, der Gesamtausgaben für Gesundheitsdiagnostik, industrielle Inspektion, staatliche Sicherheit und Verteidigungstechnologie und durch die Bewertung des gesamten adressierbaren Marktes (TAM) für Hochleistungs-Strahlungsdetektionslösungen.
Alle Datenpunkte werden durch mehrstufige Triangulation über Primärinterviews, Sekundärquellen und unsere proprietären internen Datenbanken abgeglichen und validiert, um Konsistenz und Robustheit unserer Marktmodelle zu gewährleisten.
Daten-Genauigkeit & Qualitätsprüfung
Unser Engagement für Datenintegrität ist von größter Bedeutung. Wir garantieren eine geschätzte Daten-Genauigkeit von 85-90% für alle quantitativen und qualitativen Erkenntnisse, die in diesem Bericht präsentiert werden. Dieses hohe Maß an Genauigkeit wird durch einen sorgfältigen, mehrstufigen Validierungsprozess erreicht:
Experten-Panel-Review: Erkenntnisse und quantitative Modelle werden von einem internen Panel erfahrener Analysten mit tiefgreifendem Fachwissen in den Bereichen Halbleitermaterialien, Strahlungsphysik und Medizinprodukte überprüft.
Teilnehmer-Validierung: Wichtige Ergebnisse und Marktschätzungen werden einer Untergruppe von Primärforschungsteilnehmern zur Überprüfung, Bestätigung und zur Identifizierung von Unstimmigkeiten oder aufkommenden Trends zurückgegeben.
Triangulation von Datenquellen: Jeder Datenpunkt wird mit mindestens drei unabhängigen Quellen (Primärinterviews, verschiedene Sekundärpublikationen und proprietäre interne Datenbanken) abgeglichen, um Konsistenz zu gewährleisten und potenzielle Verzerrungen aus einer einzelnen Quelle zu minimieren.
Kontinuierliche Aktualisierungen: Die Marktlandschaft für Cadmiumtellurid- und Cadmiumzinktellurid-Detektoren ist dynamisch und wird von technologischen Durchbrüchen, regulatorischen Änderungen und wirtschaftlichen Faktoren beeinflusst. Daher werden alle Daten und Analysen in diesem Bericht bis zum Kaufdatum aktualisiert, um die neuesten Marktbedingungen, technologischen Fortschritte und regulatorischen Änderungen widerzuspiegeln. Dieser proaktive Ansatz stellt sicher, dass unsere Kunden die aktuellsten und handlungsorientiertesten Informationen erhalten.
Häufig gestellte Fragen
1. Was sind die wichtigsten Überlegungen zur Beschaffung von Rohmaterialien für CdTe/CZT-Detektoren?
Die Beschaffung von hochreinem Cadmium, Tellur und Zink ist entscheidend für die Leistung des Detektors. Die Stabilität der Lieferkette für diese spezialisierten Materialien wirkt sich direkt auf die Herstellungskosten und die Produktionskapazität von Unternehmen wie Kromek und Redlen Technologies aus. Die Aufrechterhaltung der Qualitätskontrolle über die gesamte Materiallieferkette ist für eine gleichbleibende Produktqualität unerlässlich.
2. Was sind die Hauptherausforderungen, die den Cadmiumtellurid-Detektormarkt beeinflussen?
Hohe Herstellungskosten und die Komplexität der Herstellung hochwertiger CdTe- und CZT-Kristalle stellen erhebliche Herausforderungen dar. Darüber hinaus kann die behördliche Überprüfung der Toxizität von Cadmium die Marktakzeptanz beeinflussen und fortschrittliche Sicherheitsprotokolle erfordern, insbesondere in verbraucherorientierten Anwendungen.
3. Welche Region zeigt die schnellsten Wachstumschancen für die Einführung von CZT-Detektoren?
Der asiatisch-pazifische Raum wird voraussichtlich eine schnell wachsende Region sein, angetrieben durch die expandierende Gesundheitsinfrastruktur und Industrialisierung in Ländern wie China und Indien. Dieses Wachstum bietet aufstrebende Möglichkeiten für Bildgebungs- und spektroskopische Detektoren in neuen Diagnose- und Sicherheitsanwendungen.
4. Wie haben sich Muster nach der Pandemie auf den Cadmiumzinktellurid-Detektormarkt ausgewirkt?
Das Umfeld nach der Pandemie beschleunigte die Nachfrage nach fortschrittlichen Diagnosetechnologien in Krankenhäusern und Forschungseinrichtungen. Dies hat zu einem langfristigen strukturellen Wandel hin zu verbesserten medizinischen Bildgebungs- und Fernüberwachungsfähigkeiten geführt, was Detektortypen wie spektroskopische und bildgebende Einheiten zugutekommt.
5. Welche regulatorischen Faktoren beeinflussen den Markt für CdTe/CZT-Detektoren?
Das regulatorische Umfeld beeinflusst den Marktzugang erheblich, insbesondere im Hinblick auf Zertifizierungen für medizinische Geräte für Endverbraucher wie Krankenhäuser. Darüber hinaus erfordern internationale Vorschriften zur Verwendung und Entsorgung von Cadmium enthaltenden Produkten eine strenge Einhaltung durch Hersteller wie Mirion Technologies und GE HealthCare.
6. Welche Trends bei den Kaufgewohnheiten sind bei den Endbenutzern dieser Detektoren erkennbar?
Endbenutzer, darunter Regierungsbehörden und Industrieunternehmen, zeigen einen Trend zu integrierten Systemdetektoren und kompakten eingebetteten Modulen zur einfacheren Bereitstellung. Es gibt auch eine steigende Nachfrage nach Photonenzähltechnologie, die eine Präferenz für höhere Präzision und Effizienz bei der Strahlungsdetektion anzeigt.