Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Wichtige Erkenntnisse für den Markt für brusterhaltende Chirurgie
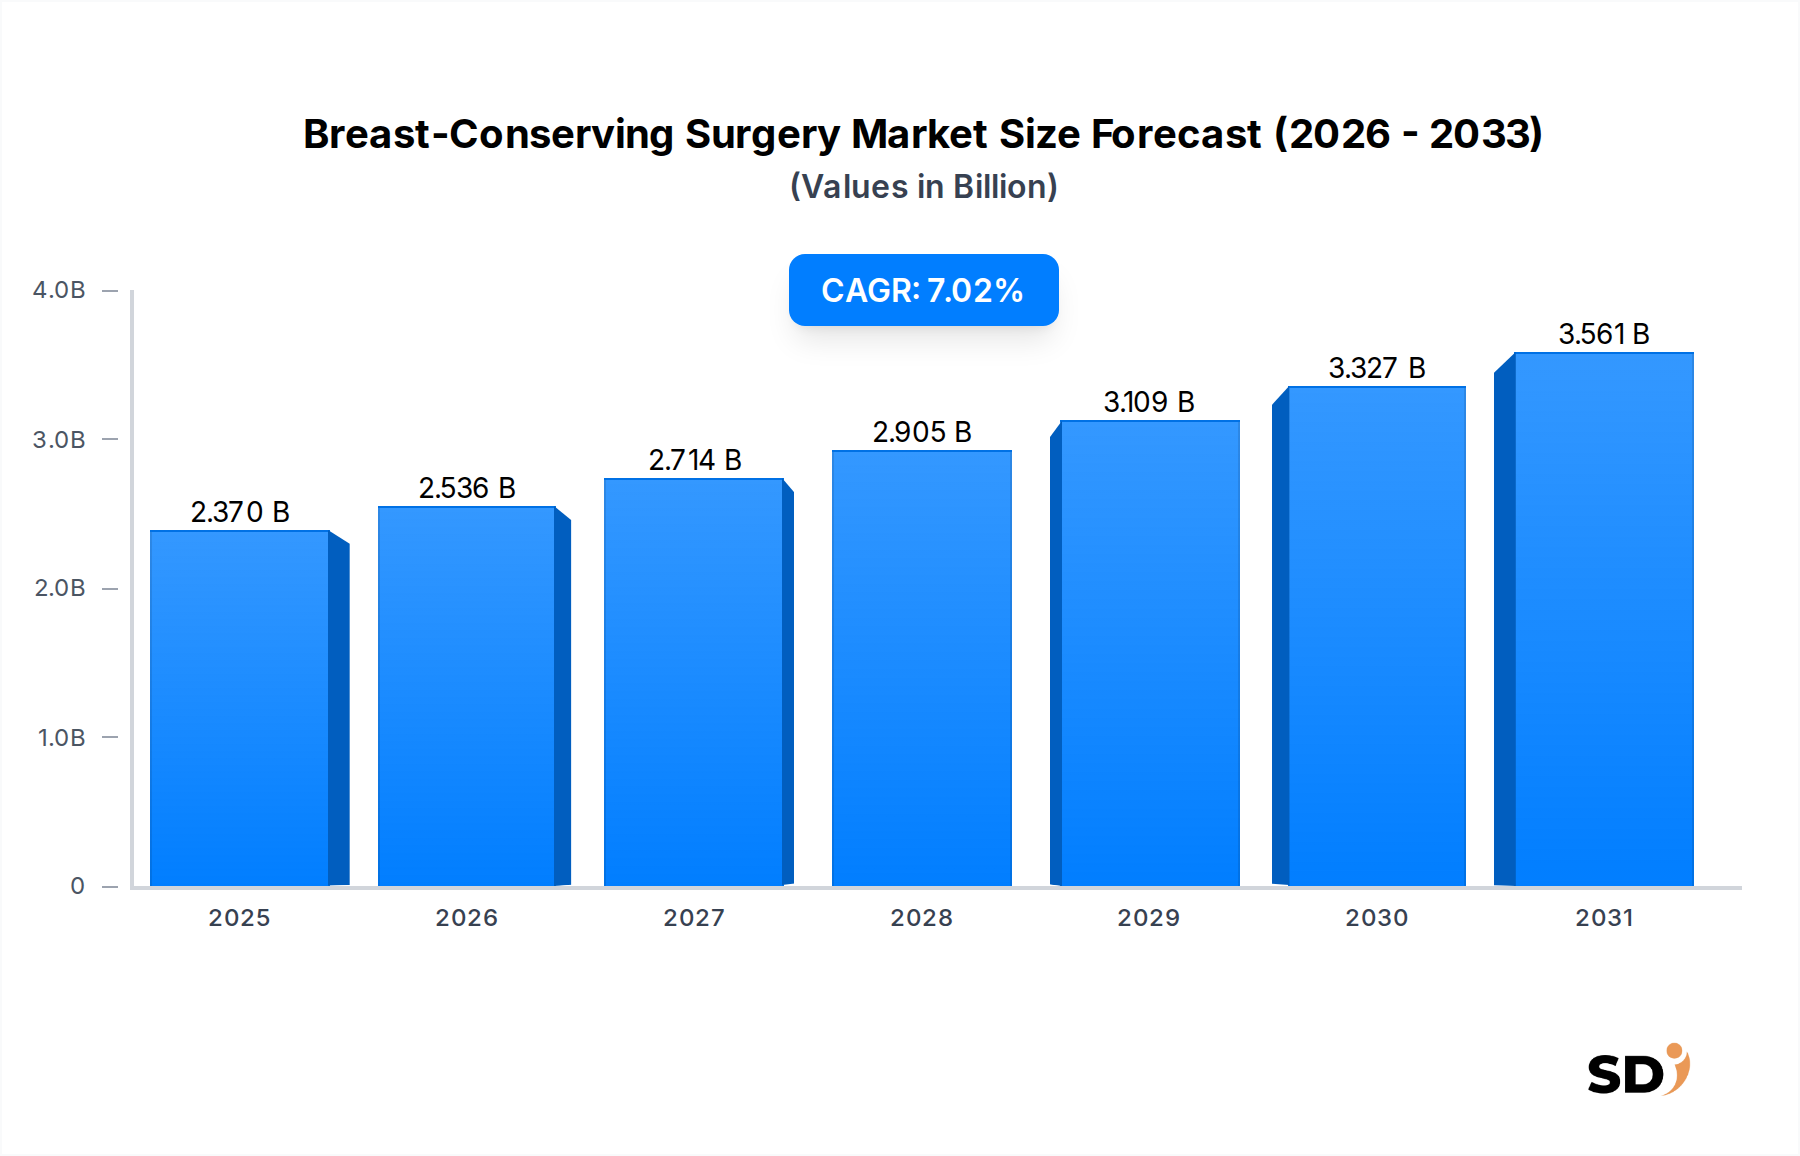
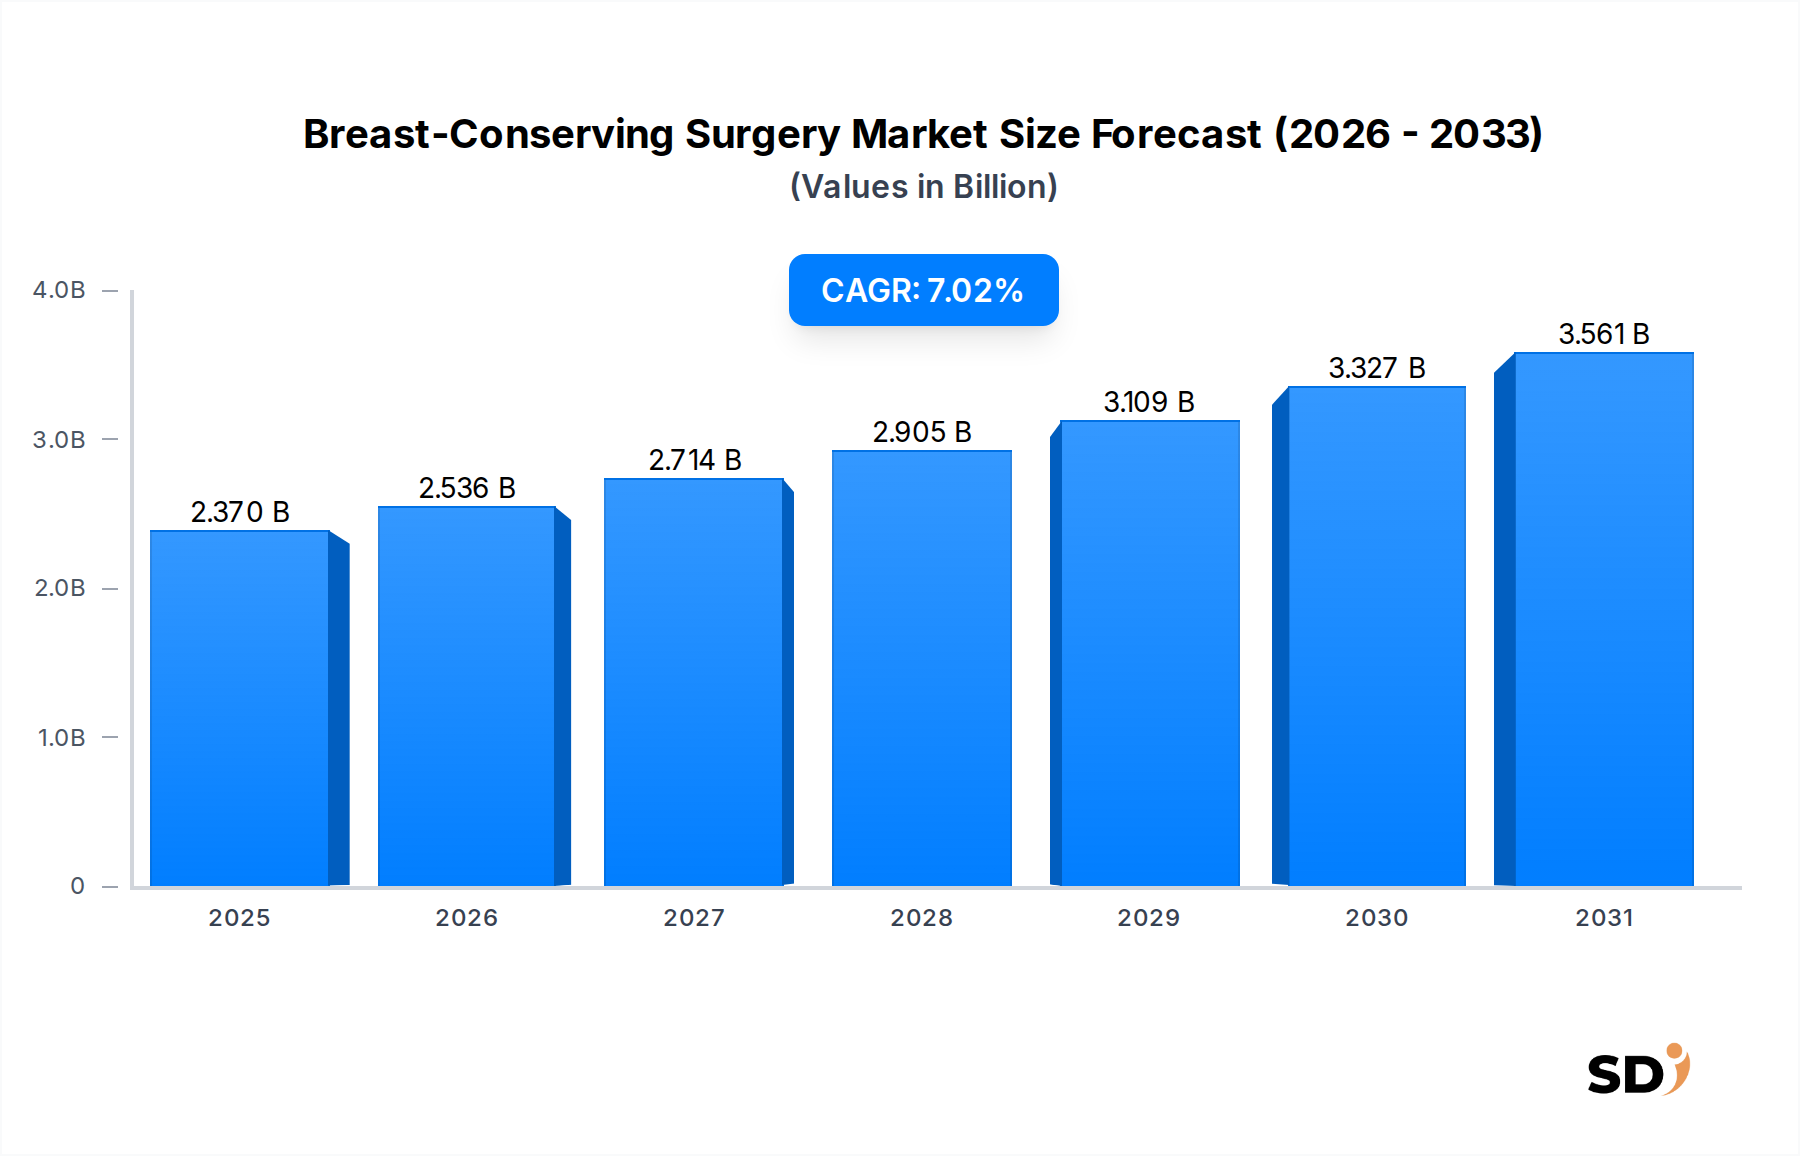
Der globale Markt für brusterhaltende Chirurgie, dessen Wert im Jahr 2024 auf geschätzte 2,37 Milliarden USD (ca. 2,17 Milliarden €) geschätzt wird, steht vor einer erheblichen Expansion und wird bis 2033 voraussichtlich rund 4,32 Milliarden USD (ca. 3,95 Milliarden €) erreichen, was einer robusten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,02 % im Prognosezeitraum entspricht. Dieses Wachstum wird in erster Linie durch die steigende globale Inzidenz von Brustkrebs, insbesondere durch Früherkennungsdiagnosen, sowie durch bedeutende Fortschritte bei Diagnose- und chirurgischen Technologien angetrieben. Wichtige Nachfragetreiber sind eine erhöhte Aufmerksamkeit und Screening-Programme, die zu einer früheren Erkennung führen, eine wachsende Bevorzugung von weniger invasiven chirurgischen Optionen durch Patienten, die die Brustästhetik erhalten und die Lebensqualität verbessern, sowie kontinuierliche Innovationen bei chirurgischen Instrumenten und Techniken. Makroökonomische Faktoren wie günstige Erstattungspolitiken, eine expandierende Gesundheitsinfrastruktur in Schwellenländern und die Integration hochentwickelter Bildgebungsmodalitäten stärken weiter die Marktexpansion.
Brusterhaltende Operation Marktgröße (in Billion)
4.0B
3.0B
2.0B
1.0B
0
2.370 B
2025
2.536 B
2026
2.714 B
2027
2.905 B
2028
3.109 B
2029
3.327 B
2030
3.561 B
2031
Die Entwicklung des Marktes wird auch durch die zunehmende Einführung multidisziplinärer Ansätze zur Brustkrebsbehandlung beeinflusst, bei denen die brusterhaltende Chirurgie (BCS) oft ein Eckpfeiler ist. Technologische Innovationen, darunter Werkzeuge zur Echtzeit-Randbewertung, Geräte für die intraoperative Strahlentherapie (IORT) und fortschrittliche Lokalisierungstechniken, verfeinern die chirurgische Präzision und verbessern die Patientenergebnisse. Der Markt für medizinische Bildgebung spielt eine entscheidende Rolle bei der präoperativen Planung und der intraoperativen Führung, um die vollständige Tumorentfernung zu gewährleisten und die Rate der erneuten Exzisionen zu minimieren. Darüber hinaus treibt der zunehmende Fokus auf kosmetische Ergebnisse und patientenzentrierte Versorgung die Nachfrage nach spezialisierten Verfahren wie der onkoplastischen Chirurgie an. Die Zukunftsaussichten für den Markt für brusterhaltende Chirurgie bleiben äußerst optimistisch, gekennzeichnet durch die kontinuierliche technologische Integration, die erweiterte Zugänglichkeit und eine anhaltende Verlagerung hin zu weniger aggressiven, aber ebenso wirksamen Behandlungsmodellen für Brustkrebspatientinnen weltweit.
Dominantes Segment: Lumpektomie im Markt für brusterhaltende Chirurgie
Innerhalb der umfassenden Landschaft des Marktes für brusterhaltende Chirurgie stellt die Lumpektomie das dominante Segment nach Operationstyp dar und beansprucht einen erheblichen Umsatzanteil. Dieses Verfahren, auch als weite lokale Exzision bekannt, beinhaltet die Entfernung des Krebsgeschwürs und eines kleinen Rands gesunden Gewebes darum herum, während der Großteil der Brust erhalten bleibt. Seine Dominanz beruht auf mehreren klinischen Vorteilen und Patientenpräferenzen. Die Lumpektomie wird weithin als Standardbehandlung für Brustkrebs im Frühstadium, insbesondere für kleinere Tumore, akzeptiert und bietet vergleichbare onkologische Ergebnisse wie die Mastektomie, wenn sie von der Markt für Strahlentherapie gefolgt wird. Patienten entscheiden sich zunehmend für die Lumpektomie aufgrund ihrer weniger invasiven Natur, kürzeren Genesungszeiten, überlegenen kosmetischen Ergebnisse und minimalen psychologischen Auswirkungen im Vergleich zur vollständigen Brustentfernung. Die kontinuierliche Verfeinerung chirurgischer Techniken, einschließlich gezielter intraoperativer Ansätze, festigt ihre Position weiter.
Die weit verbreitete Einführung der Lumpektomie hat Innovationen im Markt für Lumpektomie-Geräte vorangetrieben, der fortschrittliche Führungsdrähte, Lokalisationssysteme (z. B. radioaktive Seed-Lokalisierung, magnetische Seed-Lokalisierung, Radarreflektorsysteme) und spezialisierte chirurgische Werkzeuge für die präzise Gewebeentfernung und Randbewertung umfasst. Unternehmen wie Hologic, Inc., Dilon Technologies und Stryker Corporation sind wichtige Akteure und bieten eine Reihe von Produkten an, die die Wirksamkeit und Sicherheit von Lumpektomie-Verfahren verbessern. Der Anteil des Segments wächst nicht nur, sondern konsolidiert sich auch, angetrieben durch die zunehmende Inzidenz von Brustkrebsdiagnosen im Frühstadium, die durch verbesserte Screening-Programme und Diagnosetechnologien erleichtert werden. Die Integration von Techniken zur intraoperativen Randbewertung, wie z. B. Präparateradiographie und optische Kohärenztomographie, zielt darauf ab, die Notwendigkeit von Re-Exzisionen zu reduzieren, wodurch die Lumpektomie zu einer noch attraktiveren Option wird. Darüber hinaus unterstützt die Entwicklung des Marktes für onkoplastische Chirurgiegeräte, der die Tumorentfernung mit sofortiger Brustrekonstruktion oder -umformung kombiniert, die ästhetischen Ziele, die mit der Lumpektomie verbunden sind, und treibt so ihre anhaltende Bedeutung im Markt für brusterhaltende Chirurgie an. Dieser synergistische Ansatz gewährleistet sowohl eine wirksame Krebsbehandlung als auch optimale kosmetische Ergebnisse und stärkt die Wahl des Patienten und die klinische Präferenz.
Wichtige Markttreiber & Trends im Markt für brusterhaltende Chirurgie
Der Markt für brusterhaltende Chirurgie verzeichnet ein robustes Wachstum, das durch mehrere kritische Treiber und sich entwickelnde Trends angekurbelt wird. Ein Haupttreiber ist die steigende globale Inzidenz von Brustkrebs im Frühstadium, einschließlich Erkrankungen wie duktales Karzinom in situ (DCIS). Verbesserte Initiativen im öffentlichen Gesundheitswesen, Aufklärungskampagnen und die weit verbreitete Einführung von Mammographien und anderen Screening-Methoden haben zu einer früheren Erkennung von Brustläsionen geführt, wodurch eine größere Patientengruppe für brusterhaltende Eingriffe in Frage kommt. Diese Verlagerung hin zur Frühdiagnose erweitert die adressierbare Patientenpopulation für diese weniger invasiven Interventionen erheblich.
Ein weiterer wesentlicher Treiber ist die zunehmende Präferenz der Patienten für brusterhaltende Chirurgie (BCS) gegenüber der Mastektomie. Diese Präferenz beruht auf dem Wunsch nach einem besseren Körperbild, einer verbesserten Lebensqualität und einer reduzierten psychischen Belastung nach der Operation. Moderne BCS-Techniken, insbesondere solche, die mit den Prinzipien des Marktes für minimalinvasive Chirurgie integriert sind, bieten hervorragende onkologische Ergebnisse bei überlegenen kosmetischen Ergebnissen und entsprechen damit den Patientenanforderungen nach Behandlungsoptionen, die physische und emotionale Narbenbildung minimieren. Technologische Fortschritte bei chirurgischer Visualisierung, Lokalisierung und Werkzeugen zur Echtzeit-Randbewertung sind ebenfalls von zentraler Bedeutung. Die Entwicklung fortschrittlicher Markt für Brustbiopsiegeräte sowie bildgeführte Biopsietechniken gewährleisten eine genauere präoperative Diagnose und Stadieneinteilung, wodurch eine präzise chirurgische Planung für BCS erleichtert wird. Darüber hinaus erweitert die kontinuierliche Weiterentwicklung von onkoplastischen Chirurgie-Techniken, die die Entfernung größerer Tumore bei gleichzeitiger Erhaltung der Brustkosmetik ermöglichen, die Anwendbarkeit von BCS weiter. Der allgemeine Schwerpunkt auf patientenzentrierten Pflegemodellen und evidenzbasierter Medizin, die BCS als sichere und wirksame Behandlung für bestimmte Brustkrebsstadien unterstützt, treibt den Markt weiter voran. Die strategische Entwicklung im breiteren Markt für Onkologie-Therapeutika, einschließlich neoadjuvanter Therapien zur Tumorverkleinerung, erhöht ebenfalls die Eignung für brusterhaltende Eingriffe und wirkt somit als wesentlicher Katalysator für die Marktexpansion.
Wettbewerbsökosystem des Marktes für brusterhaltende Chirurgie
Der Markt für brusterhaltende Chirurgie weist eine Wettbewerbslandschaft auf, die sich durch eine Mischung aus etablierten Herstellern von Medizinprodukten und spezialisierten Technologieunternehmen auszeichnet, die alle bestrebt sind, in chirurgischer Präzision, Patientenergebnissen und ästhetischer Erhaltung zu innovieren.
Hologic, Inc.: Ein führender Anbieter von Diagnostik- und medizinischen Bildgebungssystemen, einschließlich Technologien, die für die Brustgesundheit von entscheidender Bedeutung sind, wie Mammographiesysteme und Brustbiopsiegeräte, die eine genaue präoperative Beurteilung für BCS unterstützen.
Dilon Technologies: Spezialisiert auf Lösungen für Brustkrebs, insbesondere auf molekulare Brustbildgebung (MBI)-Systeme, die bei der Läsionserkennung und chirurgischen Planung helfen und zu verbesserten BCS-Ergebnissen beitragen.
Argon Medical Devices: Bietet eine Reihe von medizinischen Geräten, darunter Produkte für die Brustbiopsie und -lokalisierung, die für die präzise Tumorentdeckung und -entfernung während brusterhaltender Operationen unerlässlich sind.
Merit Medical Systems: Bietet eine Vielzahl von Einweg-Medizinprodukten mit Schwerpunkt auf interventionellen und diagnostischen Produkten, einschließlich Lokalisationssystemen und Führungsdrähten, die bei BCS-Verfahren eingesetzt werden.
KUBTEC: Innoviert bei Präparateradiographiesystemen und bietet hochauflösende Bildgebungslösungen, die es Chirurgen ermöglichen, während der brusterhaltenden Chirurgie eine Echtzeit-Randbewertung durchzuführen, wodurch die Rate der Re-Exzisionen reduziert wird.
Stryker Corporation: Ein globales Medizintechnikunternehmen mit einem breiten Portfolio, einschließlich chirurgischer Instrumente und Navigationssysteme, die zunehmend in komplexe chirurgische Eingriffe, einschließlich Brustkrebs, integriert werden.
SamanTree Medical: Entwickelt hochauflösende 3D-Bildgebungstechnologie für die Analyse von Frischgewebe, mit dem Ziel, die intraoperative Randbewertung bei brusterhaltender Chirurgie zu revolutionieren, indem Chirurgen sofortiges Feedback gegeben wird.
Perimeter Medical Imaging AI: Konzentriert sich auf fortschrittliche Bildgebungstechnologie, die künstliche Intelligenz nutzt, um Chirurgen bei der Identifizierung positiver Ränder während der brusterhaltenden Chirurgie zu helfen und die Genauigkeit der Tumorentfernung zu verbessern.
Xeos Medical: Spezialisiert auf Systeme für die intraoperative Strahlentherapie (IORT), die gezielte Strahlendosen während der BCS abgeben und eine vollständige Behandlung in einem einzigen Eingriff für ausgewählte Patienten ermöglichen.
Andere: Diese Kategorie umfasst eine Vielzahl regionaler und Nischenanbieter, die zu Segmenten wie chirurgischen Instrumenten, postoperativer Versorgung und unterstützenden Therapien im Rahmen der Brustkrebsbehandlung beitragen.
Aktuelle Entwicklungen & Meilensteine im Markt für brusterhaltende Chirurgie
Oktober 2025: Ein großes Medizintechnikunternehmen kündigte die Einführung eines KI-gestützten Systems zur intraoperativen Randbewertung an, das Chirurgen während der brusterhaltenden Chirurgie Echtzeit-Hochleistungsbildgebung bietet und die Notwendigkeit von Re-Exzisionen erheblich reduziert.
August 2025: Neue Ergebnisse einer klinischen Studie, die in einer führenden Fachzeitschrift für Onkologie veröffentlicht wurden, hoben die langfristige Wirksamkeit und verbesserten kosmetischen Ergebnisse einer neuartigen onkoplastischen Operationstechnik hervor, was die Patienteneignung für BCS weiter erweitert.
Juni 2025: Die FDA erteilte die Zulassung für ein fortschrittliches magnetisches Seed-Lokalisationssystem, das eine strahlungsfreie Alternative für die präzise Tumorsuche vor brusterhaltenden Eingriffen bietet.
März 2025: Eine führende Forschungseinrichtung schloss sich mit einem Technologieunternehmen zusammen, um eine neue minimalinvasive Roboterplattform zu entwickeln, die speziell für brusterhaltende Operationen entwickelt wurde und darauf abzielt, die Präzision zu verbessern und das chirurgische Trauma zu reduzieren.
Dezember 2024: Mehrere große Krankenhäuser in Nordamerika und Europa berichteten über eine signifikante Zunahme von intraoperativen Strahlentherapie (IORT)-Techniken nach brusterhaltender Chirurgie, angetrieben durch Nachweise einer vergleichbaren Wirksamkeit wie bei externer Strahlentherapie bei ausgewählten Patienten.
September 2024: Eine multizentrische Studie zeigte die Kosteneffektivität und verbesserte Patientenzufriedenheit mit Entlassungsprotokollen am selben Tag für Patienten, die sich einer unkomplizierten brusterhaltenden Operation unterziehen, was auf Veränderungen in den Gesundheitsversorgungsmodellen hindeutet.
Juli 2024: Strategische Kooperationen zwischen Herstellern von Medizinprodukten und akademischen Einrichtungen führten zur Entwicklung verbesserter biologisch abbaubarer Gewebemarker, die die postoperative Nachsorge und die langfristige Überwachung nach BCS verbessern.
Regionale Marktaufschlüsselung für den Markt für brusterhaltende Chirurgie
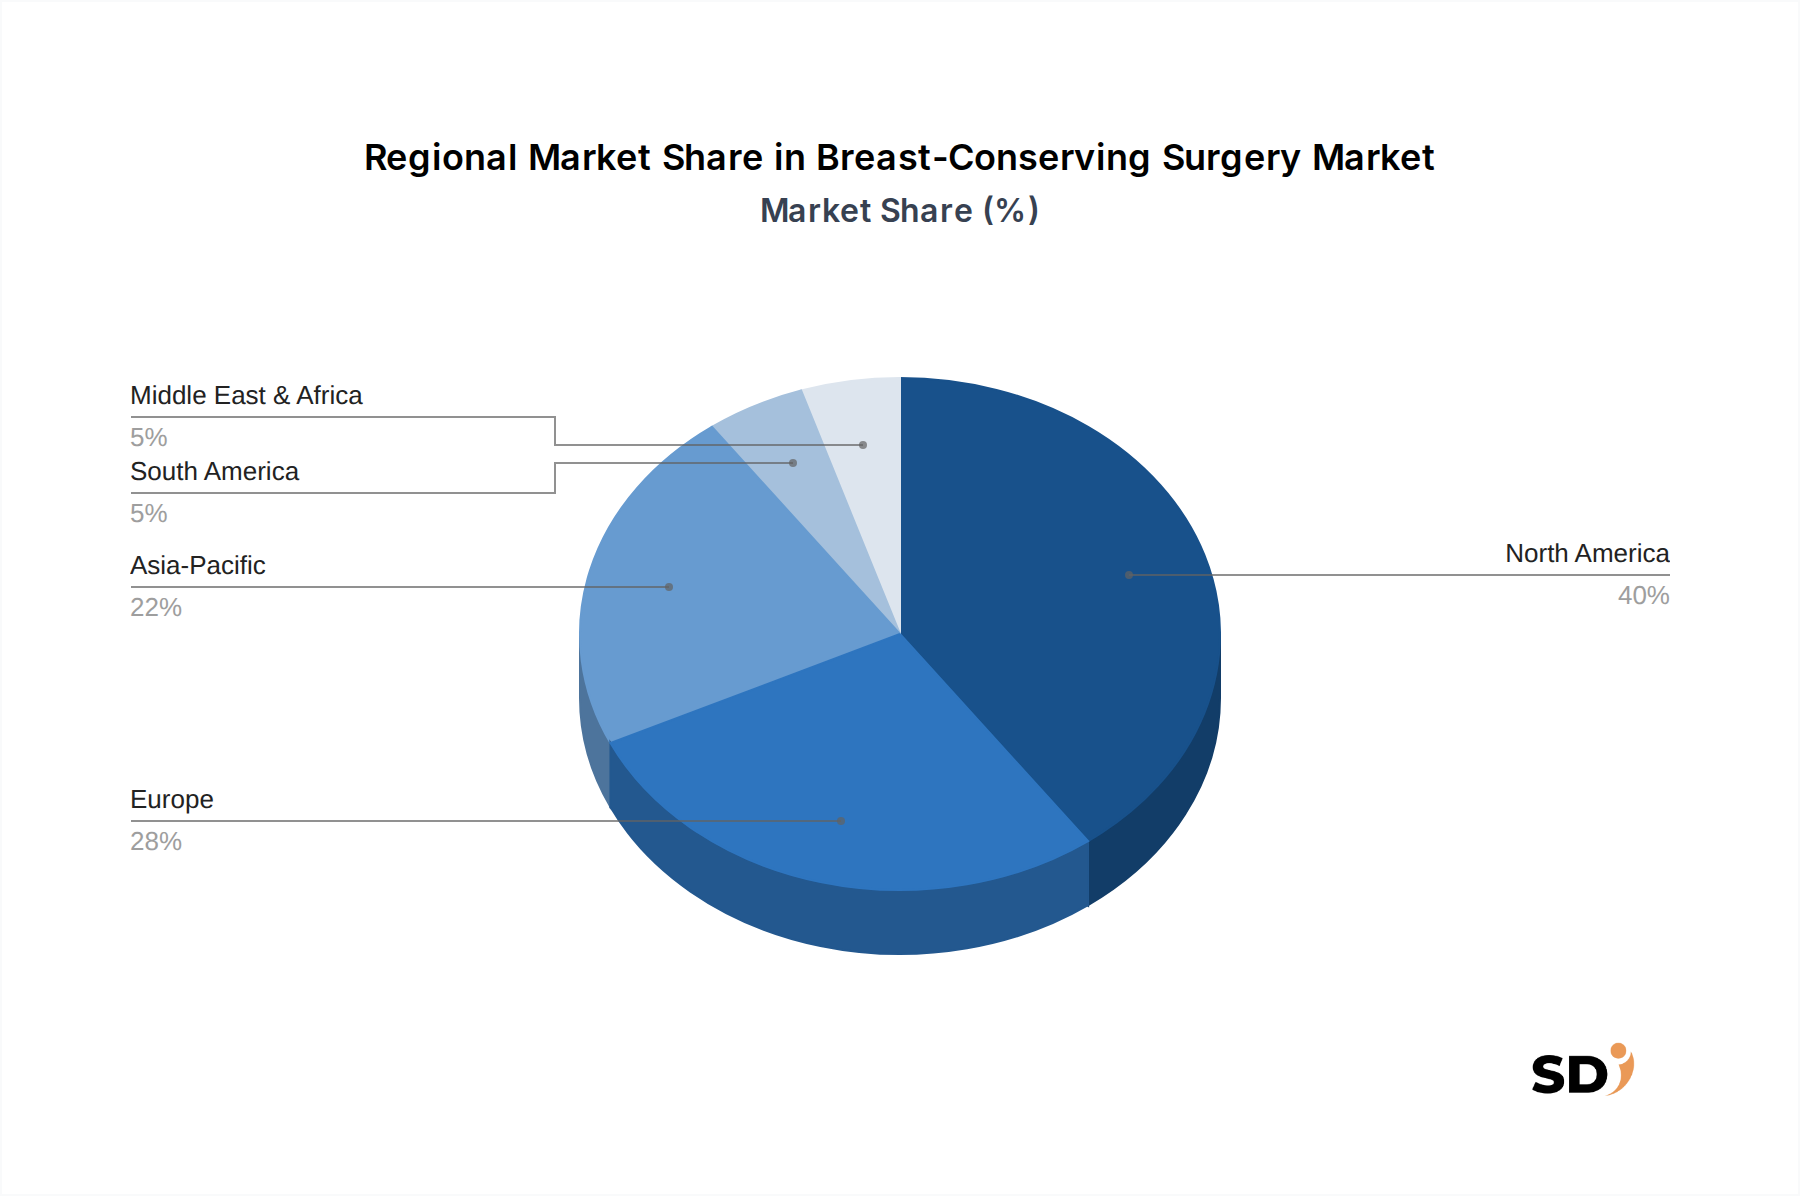
Der globale Markt für brusterhaltende Chirurgie zeigt aufgrund von Unterschieden in der Gesundheitsinfrastruktur, der Prävalenz von Brustkrebs, Screening-Programmen und der Akzeptanz fortschrittlicher chirurgischer Techniken unterschiedliche Dynamiken in den wichtigsten geografischen Regionen. Nordamerika hält derzeit den größten Umsatzanteil am Markt, was hauptsächlich auf hohe Raten der Brustkrebsdiagnose, die weit verbreitete Akzeptanz fortschrittlicher Diagnose- und chirurgischer Technologien, starke Erstattungspolitiken und ein hohes Maß an Patientenbewusstsein hinsichtlich Behandlungsoptionen zurückzuführen ist. Insbesondere die Vereinigten Staaten führen bei Innovationen und dem Patientenzugang zu anspruchsvollen brusterhaltenden Eingriffen und tragen erheblich zu dieser Dominanz bei.
Europa folgt dicht dahinter und repräsentiert einen erheblichen Marktanteil. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler und profitieren von gut etablierten Gesundheitssystemen, einer alternden, krebserkrankten Bevölkerung und einer zunehmenden Neigung der Patienten zu brusterhaltenden Optionen. Die Einführung fortschrittlicher Bildgebungs- und chirurgischer Führungssysteme in verschiedenen Einrichtungen des Marktes für chirurgische Krankenhausausstattung unterstützt weiter das Marktwachstum in dieser Region.
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende Markt für brusterhaltende Chirurgie sein und eine CAGR aufweisen, die deutlich über dem globalen Durchschnitt liegt. Diese schnelle Expansion wird durch die Verbesserung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben, zunehmende Sensibilisierung für Brustkrebsvorsorge und die wachsende Prävalenz der Krankheit in bevölkerungsreichen Ländern wie China und Indien vorangetrieben. Das expandierende Netzwerk von Markt für ambulante Operationszentren in dieser Region spielt ebenfalls eine entscheidende Rolle bei der Verbesserung des Zugangs zur chirurgischen Versorgung. Obwohl die Region von einer niedrigeren Basis ausgeht, bietet sie ein immenses Wachstumspotenzial, da immer mehr Patienten Zugang zu fortschrittlichen Diagnose- und Behandlungsmodalitäten erhalten.
Im Gegensatz dazu sind Regionen wie Lateinamerika sowie der Nahe Osten und Afrika aufstrebende Märkte, die sich durch sich entwickelnde Gesundheitslandschaften auszeichnen. Das Wachstum in diesen Gebieten wird durch zunehmende Investitionen in medizinische Einrichtungen, steigenden Medizintourismus und eine schrittweise Verbesserung der Krebsdiagnose- und Behandlungskapazitäten vorangetrieben. Herausforderungen wie der begrenzte Zugang zu fortschrittlichen Technologien und unterschiedliche Erstattungsszenarien dämpfen jedoch ihren Gesamtmarktanteil im Vergleich zu entwickelteren Regionen. Insgesamt sind auf dem globalen Markt konzertierte Anstrengungen zur Verbesserung des Zugangs zu brusterhaltender Chirurgie zu verzeichnen, wobei regionale Strategien oft darauf zugeschnitten sind, spezifische gesundheitliche Herausforderungen und Chancen anzugehen.
Export-, Handelsfluss- & Zollauswirkungen auf den Markt für brusterhaltende Chirurgie
Der Markt für brusterhaltende Chirurgie ist von Natur aus globalisiert und auf den internationalen Austausch von Spezialmedizingeräten, chirurgischen Instrumenten und fortschrittlicher Bildgebungsausrüstung angewiesen. Große Handelskorridore erleichtern den Fluss dieser kritischen Komponenten, hauptsächlich von Produktionszentren in Nordamerika, Westeuropa und Teilen Asiens zu Gesundheitsdienstleistern weltweit. Die Vereinigten Staaten, Deutschland und Japan sind führende Exportnationen für hochpräzise chirurgische Instrumente und hochentwickelte medizinische Bildgebungssysteme, die für brusterhaltende Eingriffe unerlässlich sind. Umgekehrt umfassen die importierenden Länder Entwicklungsländer im asiatisch-pazifischen Raum, in Lateinamerika sowie im Nahen Osten und Afrika, die ihre Gesundheitsinfrastruktur schnell erweitern und ihre Fähigkeiten in der Krebsversorgung verbessern. Der innereuropäische Handel stellt ebenfalls ein erhebliches Volumen dar, das durch das harmonisierte regulatorische Umfeld innerhalb der EU angetrieben wird.
Zölle und nichttarifäre Handelshemmnisse beeinflussen diese Handelsströme erheblich. Jüngste Handelsstreitigkeiten, insbesondere zwischen den USA und China, haben beispielsweise zu Zöllen auf bestimmte medizinische Geräte und Komponenten geführt, was die Kosten der Vorprodukte für Hersteller und damit den Endpreis von brusterhaltender Operationsausrüstung beeinträchtigen kann. Obwohl eine direkte Quantifizierung der Zollauswirkungen auf das grenzüberschreitende Volumen komplex ist, deuten anekdotische Beweise darauf hin, dass Hersteller Lieferketten diversifizieren oder erhöhte Kosten übernehmen könnten, um den Marktzugang aufrechtzuerhalten. Nichttarifäre Handelshemmnisse, wie z. B. strenge Zulassungen (z. B. FDA-Freigabe in den USA, CE-Kennzeichnung in Europa), Konformitätsbewertungen und unterschiedliche nationale Beschaffungsrichtlinien im Gesundheitswesen, stellen ebenfalls erhebliche Herausforderungen dar. Diese regulatorischen Hürden können die Markteinführung neuer Technologien verzögern und die Compliance-Kosten erhöhen, was sich indirekt auf die globale Verfügbarkeit und Preisgestaltung von Innovationen im Markt für brusterhaltende Chirurgie auswirkt. Darüber hinaus könnten Exportkontrollen für doppelt verwendbare Technologien, obwohl bei Medizinprodukten seltener, gelegentlich den Transfer hochspezialisierter Bildgebungs- oder Roboterkomponenten beeinträchtigen. Insgesamt bleibt der Markt sehr empfindlich gegenüber geopolitischen Handelsbeziehungen und sich entwickelnden internationalen Regulierungsrahmen.
Lieferkette & Rohstoffdynamik für den Markt für brusterhaltende Chirurgie
Die Lieferkette für den Markt für brusterhaltende Chirurgie ist komplex und umfasst eine Vielzahl von vorgelagerten Abhängigkeiten, die zu den endgültigen chirurgischen Instrumenten, Bildgebungssystemen und verwandten Verbrauchsmaterialien beitragen. Wichtige Rohstoffe sind hochlegierter Edelstahl für chirurgische Instrumente wie Skalpelle, Retraktoren und Klemmen; spezielle Polymere und Kunststoffe für Einweggeräte, Führungsdrähte und Einwegkomponenten; sowie fortschrittliche elektronische Komponenten und Seltene Erden für hochentwickelte Bildgebungs- und Navigationssysteme. Weitere kritische Komponenten sind hochreines medizinisches Silikon für Implantate und bestimmte Einwegartikel sowie Edelmetalle für einige elektrische Kontakte oder Spezialinstrumente.
Beschaffungsrisiken sind weit verbreitet und ergeben sich aus der geografischen Konzentration der Produktion bestimmter Rohstoffe (z. B. Seltene Erden überwiegend aus bestimmten Regionen), geopolitischer Instabilität, die Lieferrouten beeinträchtigt, und der Abhängigkeit von einer begrenzten Anzahl spezialisierter Komponentenhersteller. Die COVID-19-Pandemie hat die Anfälligkeit dieser Lieferkette deutlich gezeigt, was zu erheblichen Störungen in der Fertigung, Logistik und Arbeitsverfügbarkeit führte, die zu verzögerten Produktlieferungen und erhöhten Kosten für einige medizinische Geräte führten. Die Preisvolatilität wichtiger Vorprodukte, insbesondere von Industriemetallen wie Edelstahl (beeinflusst von den Eisenerz- und Nickelpreisen, die kürzlich einen Aufwärtstrend verzeichneten) und petrochemisch gewonnene Kunststoffe (anfällig für Schwankungen der Rohölpreise), kann die Herstellungskosten und damit die Preisstrategien im Markt für brusterhaltende Chirurgie direkt beeinflussen. Hersteller wenden häufig Strategien wie Multi-Sourcing, Bestandsoptimierung und langfristige Verträge an, um diese Risiken zu mindern. Darüber hinaus erhöht die Nachfrage nach zunehmend komplexen und winzigen Komponenten für den Markt für Lumpektomie-Geräte den Bedarf an Präzisionsfertigung und spezialisierter Materialwissenschaft, was die fortlaufende Notwendigkeit eines robusten und widerstandsfähigen Lieferkettenmanagements in diesem kritischen Sektor des Gesundheitswesens unterstreicht.
Der deutsche Markt für brusterhaltende Chirurgie ist ein wichtiger Bestandteil des europäischen Sektors und zeichnet sich durch eine hohe Behandlungsqualität und eine starke technologische Basis aus. Deutschland ist eine der größten Volkswirtschaften Europas, was sich direkt in der Größe und dem Wachstum seines Gesundheitswesens widerspiegelt. Der Markt für brusterhaltende Chirurgie profitiert von einer alternden Bevölkerung, einem steigenden Bewusstsein für Brustkrebsfrüherkennung und einer hohen Inzidenz von Brustkrebs. Schätzungen zufolge lag der Wert des globalen Marktes im Jahr 2024 bei rund 2,37 Milliarden USD (ca. 2,17 Milliarden €), und Deutschland trägt hierzu signifikant bei. Das prognostizierte globale Marktwachstum von 7,02 % CAGR wird auch in Deutschland erwartet, angetrieben durch technologische Fortschritte und die Präferenz für minimalinvasive Verfahren.
Zu den dominanten lokalen Unternehmen oder Deutschland-aktiven Unternehmen, die in diesem Segment tätig sind, gehören die deutschen Niederlassungen großer internationaler Medizintechnikkonzerne sowie spezialisierte deutsche Firmen. Da der Bericht spezifisch deutsche Unternehmen nicht hervorhebt, ist davon auszugehen, dass global agierende Unternehmen wie Stryker und Hologic, die in Deutschland stark vertreten sind, eine Schlüsselrolle spielen. Darüber hinaus könnten spezialisierte Anbieter von Bildgebungs- oder chirurgischen Instrumenten, die in Deutschland ansässig sind, wichtige Akteure sein. Das regulatorische Umfeld in Deutschland ist durch strenge Standards geprägt. Relevant sind die Richtlinien des Bundesinstituts für Arzneimittel und Medizinprodukte (BfArM) sowie die Zertifizierungsverfahren für Medizinprodukte gemäß den EU-Vorschriften (CE-Kennzeichnung). TÜV-Organisationen spielen eine wichtige Rolle bei der Konformitätsbewertung. Diese Rahmenbedingungen gewährleisten hohe Sicherheits- und Qualitätsstandards für die in Deutschland eingesetzten Geräte und Verfahren.
Die Vertriebskanäle im deutschen Markt sind stark auf Krankenhäuser und spezialisierte Brustzentren ausgerichtet. Die Patientenentscheidung wird maßgeblich von den behandelnden Ärzten und Kliniken beeinflusst. Verbraucher in Deutschland legen Wert auf eine ausführliche Aufklärung und bevorzugen Behandlungsoptionen, die sowohl eine hohe onkologische Wirksamkeit als auch eine gute Lebensqualität und Ästhetik gewährleisten. Es gibt eine starke Präferenz für evidenzbasierte Medizin und nachgewiesene Ergebnisse. Der Trend geht klar in Richtung brusterhaltender Chirurgie, wenn dies medizinisch möglich ist, was durch die medizinische Infrastruktur und die hohe Qualifikation der Chirurgen unterstützt wird. Die Akzeptanz von Lumpektomie und onkoplastischen Verfahren ist hoch, unterstützt durch den Zugang zu fortschrittlicher Bildgebung und minimalinvasiven Techniken.
Tabelle 58: Rest des asiatisch-pazifischen Raums Brusterhaltende Operation Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere robuste Primärforschungsmethodik bildet den Eckpfeiler unserer Marktschätzungen und trägt zwischen 70% und 80% der gesamten Forschungsbemühungen bei. Dies beinhaltet umfangreiche, strukturierte Diskussionen und eingehende Interviews mit Meinungsführern, Branchenexperten und Stakeholdern entlang der Wertschöpfungskette des Marktes für brusterhaltende Operationen. Ziel ist es, direkt Informationen über Marktdynamiken, aufkommende Trends, die Wettbewerbslandschaft, technologische Fortschritte, Preisstrategien, regulatorische Herausforderungen und Zukunftsaussichten zu sammeln.
Zu den wichtigsten Stakeholdern, die für Interviews angesprochen werden, gehören:
Leiter Brustchirurgie / Direktor für chirurgische Onkologie
Krankenhausadministrator / Leiter des chirurgischen Einkaufs
Leiter Medizinische Angelegenheiten / Direktor für klinische Forschung
Die Teilnehmer stammen aus einer Vielzahl von Unternehmenstypen, die für das Ökosystem der brusterhaltenden Operationen von entscheidender Bedeutung sind:
Hersteller von chirurgischen Geräten und Instrumenten (z. B. spezialisiert auf Biopsie-, Exzisions-, Navigationssysteme)
Anbieter von onkoplastischen Implantaten und Rekonstruktionsimplantaten
Krankenhäuser und akademische medizinische Zentren (große Zentren für chirurgische Volumina)
Spezialkliniken und ambulante chirurgische Zentren
Anbieter von diagnostischer Bildgebung und Planungssoftware (z. B. für präoperative Planung, intraoperative Führung)
Diese Diskussionen werden weltweit geführt, um die Vertretung aller abgedeckten Regionen, einschließlich Nordamerika, Südamerika, Europa, Naher Osten & Afrika und Asien-Pazifik, sicherzustellen und regionale Nuancen sowie marktspezifische Gegebenheiten zu erfassen.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter Brustchirurgie / Direktor für chirurgische Onkologie
Krankenhausadministrator / Leiter des chirurgischen Einkaufs
20%
Leiter Medizinische Angelegenheiten / Direktor für klinische Forschung
15%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von chirurgischen Geräten und Instrumenten
30%
Anbieter von onkoplastischen Implantaten und Rekonstruktionsimplantaten
20%
Krankenhäuser und akademische medizinische Zentren
25%
Spezialkliniken und ambulante chirurgische Zentren
15%
Anbieter von diagnostischer Bildgebung und Planungssoftware
10%
Sekundärforschung & Branchen-Benchmarking
Als Ergänzung zu unserer Primärforschung macht die Sekundärforschung die verbleibenden 20% bis 30% der gesamten Forschungsbemühungen aus. Diese Phase beinhaltet eine sorgfältige Überprüfung und Analyse veröffentlichter Daten, Branchenberichte, Unternehmensunterlagen und proprietärer Datenbanken. Unser Ansatz konzentriert sich auf die Nutzung glaubwürdiger und maßgeblicher Quellen, um ein fundiertes Grundverständnis des Marktes zu etablieren.
Wichtige Sekundärquellen umfassen:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook für Unternehmensfinanzen, Investitionstrends und strategische Entwicklungen.
Fachverbände und Berufsverbände: Publikationen, Zeitschriften und Konferenzbeiträge von anerkannten Industriegruppen. Stark relevante Organisationen für diesen Markt sind:
Unternehmensinformationen: Jahresberichte, Investorenpräsentationen, Produktkataloge und Pressemitteilungen wichtiger Marktteilnehmer.
Wissenschaftliche Fachzeitschriften: Peer-Review-Publikationen, die sich mit chirurgischen Techniken, Patientenergebnissen und technologischen Fortschritten in der brusterhaltenden Chirurgie befassen.
Unsere internen proprietären Datenbanken und Archive bereichern diese Phase weiter und bieten historischen Kontext und Abgleichmöglichkeiten. Jeder Bericht wird bis zum Kaufdatum aktualisiert, um die aktuellsten Marktinformationen widerzuspiegeln.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktabgrenzung und Prognose basieren auf einem robusten Rahmen, der sowohl Top-Down- als auch Bottom-Up-Ansätze in Verbindung mit mehrstufiger Datendreiecksprüfung verwendet. Dies gewährleistet Konsistenz und Genauigkeit über verschiedene Marktsegmente und Regionen hinweg.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Aggregation granularer Datenpunkte. Für den Markt für brusterhaltende Operationen umfassen die wichtigsten verwendeten Variablen:
Inzidenzraten: Anzahl der weltweit und regional neu diagnostizierten Brustkrebserkrankungen, segmentiert nach Indikation (z. B. früher Brustkrebs, DCIS, rezidivierender Brustkrebs).
Akzeptanzraten: Prozentsatz der berechtigten Patienten, die sich für eine brusterhaltende Operation gegenüber einer Mastektomie entscheiden, beeinflusst durch klinische Richtlinien, Patientenpräferenzen und chirurgische Expertise.
Operationsvolumen: Geschätzte Anzahl der jährlich durchgeführten brusterhaltenden Operationen, segmentiert nach Operationsart (Lumpektomie, partielle Mastektomie, Quadrantektomie, onkoplastische Chirurgie).
Durchschnittlicher Verkaufspreis (ASP): Kosten pro Eingriff, die je nach Eingriffsart, Endverbraucherumgebung (Krankenhäuser, Spezialkliniken, ASCs), geografischer Region und den damit verbundenen Geräte-/Implantatkosten variieren.
Top-Down-Ansatz: Dieser beinhaltet die Analyse der Gesamtmarktgröße aus einer breiteren Perspektive, oft unter Verwendung von makroökonomischen Indikatoren, Gesundheitsausgabendaten und globalen Krebsstatistiken, die dann auf segment-spezifische Ebenen heruntergebrochen werden.
Mehrstufige Datendreiecksprüfung: Daten aus der Primär- und Sekundärforschung sowie aus Top-Down- und Bottom-Up-Analysen werden gegenseitig validiert. Dieser iterative Prozess hilft, Diskrepanzen zu identifizieren, Annahmen zu verfeinern und eine hochzuverlässige Marktschätzung zu erzielen. Fortschrittliche statistische Techniken, einschließlich Regressionsanalyse, Trendextrapolation und Wachstumsratenmodellierung, werden angewendet, um Marktverläufe von 2026 bis 2034 zu prognostizieren.
Daten genauigkeit & Qualitätsprüfung
Die Gewährleistung eines Höchstmaßes an Daten genauigkeit ist von größter Bedeutung. Wir garantieren eine geschätzte Daten genauigkeit von 85% bis 90%. Dies wird durch einen strengen, mehrstufigen Validierungsprozess erreicht:
Kreuzverifizierung: Alle Datenpunkte, Annahmen und Ergebnisse werden mit mehreren Quellen, sowohl primären als auch sekundären, gegenseitig verifiziert, um Konsistenz und Zuverlässigkeit zu gewährleisten.
Expertenpanel-Überprüfung: Erkenntnisse und erste Marktschätzungen werden von einem internen Gremium erfahrener Analysten und externen Branchenexperten überprüft und hinterfragt, die auf ihrem umfassenden Fachwissen beruhen.
Peer-Review: Die gesamte Forschungsmethodik, Datenanalyse und der Berichts inhalt werden von unabhängigen Forschungsteams innerhalb des Unternehmens einer gründlichen Peer-Review unterzogen.
Kontinuierliche Aktualisierungen: Unsere Forschungsmethodik schreibt vor, dass die Marktdaten und Analysen bis zum Kaufdatum kontinuierlich aktualisiert werden, um die neuesten Marktentwicklungen, regulatorischen Änderungen und Wettbewerbsverschiebungen widerzuspiegeln. Dies stellt sicher, dass die Kunden die aktuellsten und umsetzbarsten Informationen für ihre strategischen Entscheidungen erhalten.
Häufig gestellte Fragen
1. Was sind die Haupteintrittsbarrieren im Markt für brusterhaltende Operationen?
Barrieren sind strenge regulatorische Zulassungen für medizinische Geräte und Operationstechniken, hohe F&E-Kosten für fortschrittliche Bildgebungs- und Leitsysteme sowie die etablierte Marktpräsenz von Unternehmen wie Hologic, Inc. und Stryker Corporation. Spezialisierte chirurgische Expertise ist ebenfalls entscheidend für die Marktdurchdringung.
2. Wie beeinflusst die Rohstoffbeschaffung die Lieferkette für brusterhaltende Operationen?
Lieferkettenstabilität ist entscheidend für medizinische Geräte, die bei brusterhaltenden Operationen eingesetzt werden, und beeinflusst die Verfügbarkeit von Komponenten für Bildgebungssysteme und chirurgische Instrumente. Die Abhängigkeit von spezialisierten Lieferanten für hochpräzise Komponenten und biokompatible Materialien kann Schwachstellen darstellen. Effiziente Logistik ist erforderlich, um die Produktintegrität und pünktliche Lieferung zu gewährleisten.
3. Welche Unternehmen erhalten Investitionen im Sektor der brusterhaltenden Operationen?
Investitionen zielen oft auf Innovatoren in den Bereichen Bildgebung und chirurgische Hilfsmittel wie SamanTree Medical oder Perimeter Medical Imaging AI ab. Finanzierungsrunden konzentrieren sich auf Technologien, die die Präzision verbessern, Rezidivraten reduzieren und die Anwendbarkeit für Eingriffe wie die onkoplastische Chirurgie erweitern. Risikokapitalinteresse wird von Lösungen angezogen, die verbesserte Patientenergebnisse bieten.
4. Warum wächst der Markt für brusterhaltende Operationen?
Der Markt wird durch zunehmende Brustkrebs-Screenings, die zu einer früheren Erkennung führen, sowie durch die steigende Präferenz der Patienten für organerhaltende Eingriffe gegenüber der Mastektomie angetrieben. Der Markt weist eine jährliche Wachstumsrate von 7,02 % auf, was eine starke Nachfrage nach weniger invasiven Behandlungsoptionen anzeigt. Fortschritte bei den Operationstechniken unterstützen diese Expansion weiter.
5. Welche Trends nach der Pandemie werden bei brusterhaltenden Operationen beobachtet?
Die Erholung nach der Pandemie zeigt eine Rückkehr zu elektiven Operationen mit dem Fokus auf den Abbau von Rückständen. Langfristige Veränderungen beinhalten die verstärkte Einführung minimalinvasiver Techniken und das Wachstum ambulanter Operationszentren, die sich von traditionellen Krankenhäusern für bestimmte Eingriffe wegbewegen. Telemedizin unterstützt auch die prä- und postoperative Versorgung.
6. Welche Region führt den Markt für brusterhaltende Operationen an und warum?
Nordamerika wird voraussichtlich einen erheblichen Marktanteil halten, der durch eine fortschrittliche Gesundheitsinfrastruktur, ein hohes Bewusstsein für die frühe Krebsdiagnose und günstige Kostenerstattungsrichtlinien angetrieben wird. Die Präsenz wichtiger Akteure und die hohe Akzeptanz innovativer chirurgischer Technologien tragen ebenfalls zu seiner Dominanz bei. Diese Region macht schätzungsweise 40 % des Marktanteils aus.