Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Biologika für schweres Asthma: Marktprognose & Strategische Analyse
Biologika für schwere Asthma
Biologika für schweres Asthma: Marktprognose & Strategische Analyse
Biologika für schwere Asthma, Forecast 2026-2034
Aktualisiert am : Jul 3, 2026|Basisjahr : 2025|Seiten : 105
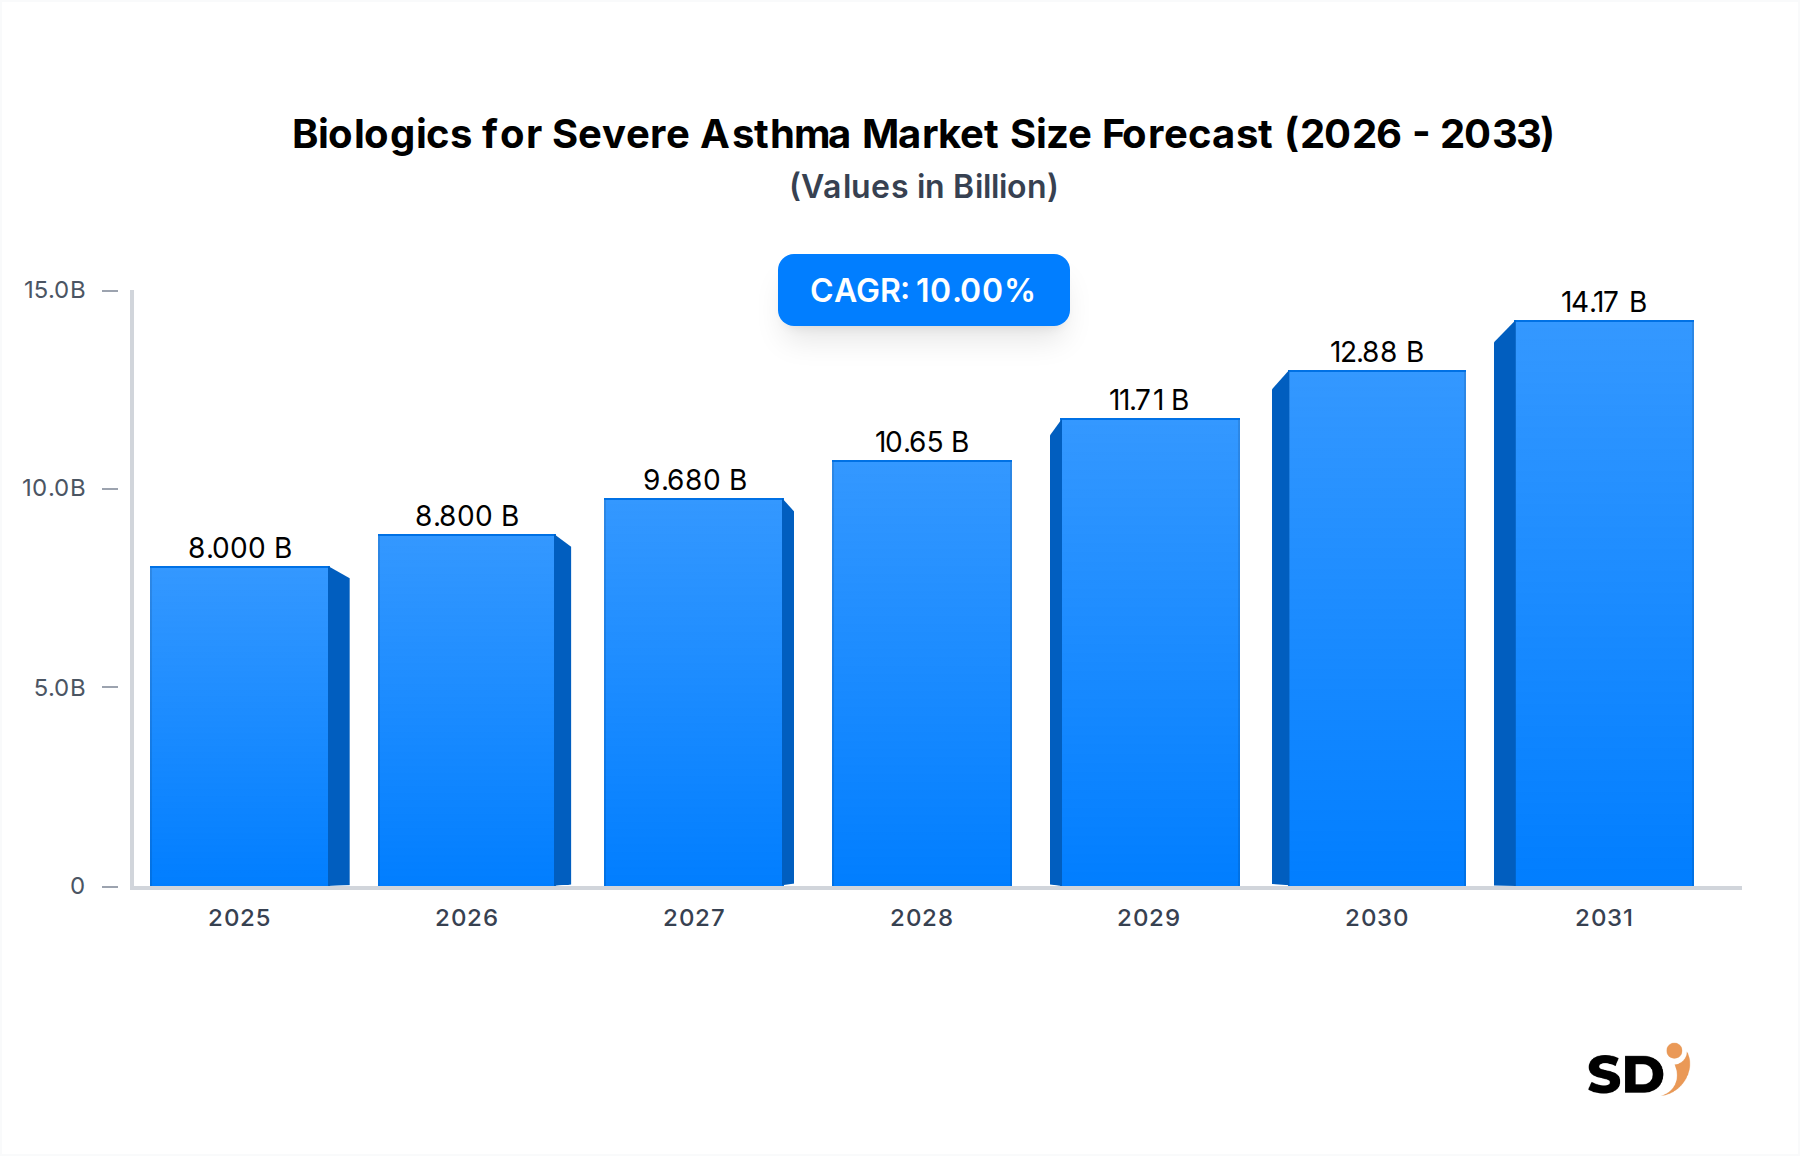
Der Markt für Biologika gegen schwere Asthma bronchiale erlebt derzeit eine robuste Expansion, angetrieben durch ein tieferes Verständnis von Asthma-Endotypen und die gezielte Wirksamkeit biologischer Therapien. Der Markt, der im Jahr 2025 auf 8 Milliarden USD (ca. 7,4 Milliarden €) geschätzt wird, wird bis 2034 mit einer überzeugenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10 % ein signifikantes Wachstum verzeichnen. Diese robuste Wachstumsdynamik wird durch mehrere kritische Faktoren untermauert, darunter die zunehmende globale Prävalenz von schwerem, unkontrolliertem Asthma, Fortschritte bei der Identifizierung von Biomarkern für die Patientenstratifizierung und der wachsende klinische Nutzen zugelassener Biologika. Der Markt profitiert von einer Konvergenz von ungedecktem Bedarf bei Patienten, die auf konventionelle Therapien nicht ansprechen, und einer starken Pipeline innovativer Medikamente, die auf neuartige Entzündungspfade abzielen. Darüber hinaus verbessern unterstützende Kostenerstattungspolitiken in wichtigen Industrieländern den Patientenzugang und steigern die Nachfrage nach diesen hochwertigen Behandlungen. Die Einführung fortschrittlicher Diagnoseinstrumente wie fraktionelles exhaliertes Stickoxid (FeNO) und Blut-Eosinophilen-Zählungen spielt eine entscheidende Rolle bei der Identifizierung geeigneter Patienten für biologische Interventionen. Vorausschauend ist der Markt für Biologika gegen schwere Asthma bronchiale auf weitere Innovationen ausgerichtet, mit laufender Forschung zu Kombinationstherapien, personalisierten Medizinansätzen und neuartigen Verabreichungswegen. Die zunehmenden Investitionen in den breiteren Biotechnologiemarkt, gepaart mit der wachsenden Nachfrage nach spezialisierten therapeutischen Bereichen, tragen erheblich zur positiven Marktaussicht bei. Strategische Allianzen zwischen Pharmaunternehmen und akademischen Institutionen werden voraussichtlich die Medikamentenentdeckung und -entwicklung beschleunigen und die Wachstumskurve des Marktes weiter festigen, da Biologika zu einem unverzichtbaren Bestandteil des Managements von schwerem Asthma werden. Die eskalierende Krankheitslast, die mit schwerem Asthma verbunden ist, einschließlich hoher Gesundheitsausgaben und beeinträchtigter Lebensqualität, unterstreicht die anhaltende Nachfrage nach wirksamen und gezielten therapeutischen Lösungen auf dem Pharmamarkt.
Biologika für schwere Asthma Marktgröße (in Billion)
15.0B
10.0B
5.0B
0
8.000 B
2025
8.800 B
2026
9.680 B
2027
10.65 B
2028
11.71 B
2029
12.88 B
2030
14.17 B
2031
Dominanz der Anti-IL-5-Wirkstoffklasse im Markt für Biologika gegen schwere Asthma bronchiale
Innerhalb des hochspezialisierten Marktes für Biologika gegen schwere Asthma bronchiale stellt die Anti-IL-5-Wirkstoffklasse derzeit das dominierende Segment nach Umsatzanteil dar, was hauptsächlich auf ihre nachgewiesene Wirksamkeit bei schwerem Asthma vom Typ 2-high, insbesondere bei Patienten mit eosinophilem Phänotyp, zurückzuführen ist. Dieses Segment, das Therapien wie Mepolizumab, Reslizumab und Benralizumab umfasst, beansprucht einen erheblichen Teil des Marktes und wird auf über 45 % des Gesamtumsatzes geschätzt. Die Dominanz ergibt sich aus der entscheidenden Rolle von Interleukin-5 (IL-5) bei der Reifung, Aktivierung und Überlebensfähigkeit von Eosinophilen, die bei einer erheblichen Untergruppe schwerer Asthmapatienten Schlüsselentzündungszellen sind. Klinische Studien haben durchweg gezeigt, dass Anti-IL-5-Mittel bei sorgfältig ausgewählten Patientengruppen die Exazerbationsraten wirksam reduzieren, die Lungenfunktion verbessern und die Abhängigkeit von Kortikosteroiden verringern. Wichtige Akteure wie AstraZeneca (mit Benralizumab) und GSK (mit Mepolizumab) haben ihre Marktreichweite aggressiv erweitert und Zulassungen in verschiedenen geografischen Regionen und für breitere Indikationen im Spektrum des schweren Asthmas erhalten. Teva Pharmaceuticals trägt mit Reslizumab ebenfalls bei und festigt die Wettbewerbslandschaft des Segments weiter. Der Marktanteil von Anti-IL-5-Biologika wird voraussichtlich beträchtlich bleiben, obwohl er allmählichen Verschiebungen unterliegen könnte, da neuere Wirkstoffklassen wie Anti-TSLP (z. B. Tezepelumab) an Bedeutung gewinnen und um Marktanteile konkurrieren, insbesondere bei Patienten mit Entzündungen vom Typ 2-low oder breiteren Entzündungsprofilen. Nichtsdestotrotz gewährleisten das tiefe Verständnis der eosinophilen Asthmawege und die gesammelten Langzeitdaten zur Sicherheit und Wirksamkeit von Anti-IL-5-Therapien ihre anhaltende Bedeutung. Die Prävalenz von eosinophilem schwerem Asthma, das durch Biomarker-Tests (z. B. Blut-Eosinophilen-Zählung) leicht identifiziert werden kann, bietet eine klare Zielpopulation für diese Medikamente. Mit der Weiterentwicklung des Verständnisses von Asthma-Phänotypen und der zunehmenden Kompetenz der Kliniker bei der Patientenauswahl wird das Anti-IL-5-Segment wahrscheinlich seine Führungsrolle beibehalten, wenn auch innerhalb eines zunehmend diversifizierten Marktes für Asthma-Behandlungen.
Fortschritte bei der Nutzung von Biomarkern und Patientenschichtung im Markt für Biologika gegen schwere Asthma bronchiale
Wichtige Markttreiber im Markt für Biologika gegen schwere Asthma bronchiale sind eng mit Fortschritten in der diagnostischen Präzision und dem wachsenden Nutzen von Biomarkern verbunden. Ein Haupttreiber ist die zunehmende Erkennung und Diagnose von Asthma-Endotypen, insbesondere der Entzündung vom Typ 2-high, die etwa 50–70 % der schweren Asthmafälle ausmacht. Die Verfügbarkeit zuverlässiger Biomarker wie Blut-Eosinophilen-Zählung, Immunglobulin E (IgE)-Spiegel und fraktioniertes exhaliertes Stickoxid (FeNO) ermöglicht es Klinikern, Patienten, die am wahrscheinlichsten auf bestimmte biologische Therapien ansprechen, genau zu identifizieren. Beispielsweise ist eine Blut-Eosinophilen-Zählung von über 150 Zellen/µL oft ein entscheidendes Kriterium für die Verschreibung von Anti-IL-5-Biologika und beeinflusst direkt die Marktakzeptanz. Ebenso sind erhöhte IgE-Spiegel ein Indikator für Anti-IgE-Therapien. Dieser datengesteuerte Ansatz zur Patientenschichtung optimiert die Behandlungsergebnisse und reduziert die Gesundheitskosten, die mit unwirksamen Therapien verbunden sind, und treibt so die Akzeptanz im Markt für Atemwegserkrankungen voran. Darüber hinaus verbessert die kontinuierliche Innovation auf dem Markt für Medikamentenverabreichungssysteme, einschließlich der Entwicklung benutzerfreundlicher Autoinjektoren für die subkutane Verabreichung, die Patientenadhärenz und den Komfort, wodurch die Reichweite von Biologika über traditionelle intravenöse Verabreichungen hinaus erweitert wird. Die zunehmende Belastung durch schweres Asthma, das durch hohe Raten von Exazerbationen, Krankenhausaufenthalten und beeinträchtigter Lebensqualität gekennzeichnet ist, liefert einen starken Anreiz für die Einführung dieser fortschrittlichen Therapien. Weltweit sind die wirtschaftlichen Auswirkungen von unkontrolliertem Asthma, einschließlich Produktivitätsverlusten und direkten medizinischen Kosten, eine erhebliche Sorge für die Gesundheitssysteme und veranlassen Investitionen in wirksame Behandlungen wie Biologika. Regulatorische Unterstützung für Orphan-Drug-Zulassungen und beschleunigte Zulassungsverfahren für Biologika gegen schwere Asthma wirken ebenfalls als Katalysator, indem sie die Zeit bis zur Markteinführung neuartiger Therapien verkürzen. Diese Treiber tragen gemeinsam zur nachhaltigen Expansion und Innovation im Markt für Biologika gegen schwere Asthma bronchiale bei und rücken die personalisierte Medizin in den Vordergrund des Managements chronischer Atemwegserkrankungen.
Wettbewerbslandschaft des Marktes für Biologika gegen schwere Asthma bronchiale
Der Markt für Biologika gegen schwere Asthma bronchiale zeichnet sich durch eine Wettbewerbslandschaft aus, die von mehreren großen Pharma- und Biotechnologieunternehmen dominiert wird, die alle durch Innovation, erweiterte Indikationen und strategische Partnerschaften um Marktanteile kämpfen:
AstraZeneca: Ein wichtiger Akteur mit Fasenra (Benralizumab), einem Anti-IL-5-Rezeptor-Alpha-Monoklonalkörper für schweres eosinophiles Asthma. Das Unternehmen konzentriert sich auf die Erweiterung seiner Atemwegs- und Immunologiepipeline und seiner globalen Reichweite.
Amgen: Durch seine Partnerschaft mit AstraZeneca trägt Amgen zu den Entwicklungs- und Kommerzialisierungsbemühungen für Medikamente im Bereich der Atemwegsbiologika bei und nutzt seine robusten Kapazitäten für Biologika-Herstellung und F&E.
Roche: Besetzt mit Xolair (Omalizumab), einem Anti-IgE-Monoklonalkörper, dem ersten Biologikum, das für schweres allergisches Asthma zugelassen wurde, eine bedeutende Position. Roche investiert weiterhin in die Atemwegsmedizin und erweitert die Indikationen von Xolair.
Novartis: Vermarktet Xolair mit Roche in bestimmten Gebieten mit und konzentriert sich weiterhin stark auf Atemwegs- und Immunologie und erforscht aktiv neue therapeutische Ziele und fortschrittliche Therapien.
Sanofi: Ein wichtiger Akteur mit Dupixent (Dupilumab), einem Anti-IL-4Rα-Monoklonalkörper, der für schweres Asthma mit eosinophilem Phänotyp oder oral kortikosteroidabhängigem Asthma zugelassen ist. Sanofis Strategie beinhaltet eine breite Zulassungserweiterung für Dupixent bei verschiedenen entzündlichen Erkrankungen.
Regeneron Pharmaceuticals: Arbeitet mit Sanofi bei Dupixent zusammen und nutzt seine proprietäre VelocImmune-Technologie zur Antikörperentdeckung. Regeneron verfügt über eine starke F&E-Pipeline, die sich auf Immunologie und Entzündungen konzentriert.
GSK: Bietet Nucala (Mepolizumab), einen Anti-IL-5-Monoklonalkörper, eine Eckpfeilerbehandlung für schweres eosinophiles Asthma. GSK arbeitet kontinuierlich daran, sein Portfolio für Atemwegserkrankungen zu stärken und den Patientenzugang zu seinen innovativen Medikamenten zu verbessern.
Teva Pharmaceuticals: Vermarktet Cinqair (Reslizumab), einen weiteren Anti-IL-5-Monoklonalkörper für schweres eosinophiles Asthma. Teva konzentriert sich auf die Erweiterung seines Spezialportfolios, einschließlich komplexer Biologika.
Genentech: Eine hundertprozentige Tochtergesellschaft von Roche, Genentech ist ein führendes Biotechnologieunternehmen, das sich mit der Erforschung, Entwicklung, Herstellung und Vermarktung von Biologika, einschließlich Xolair, beschäftigt.
Merck & Co.: Obwohl Merck derzeit kein direktes Biologikum gegen schweres Asthma hat, unterhält es eine aktive Präsenz auf dem breiteren Pharmamarkt mit Produkten für Atemwegserkrankungen und einer F&E-Konzentration auf entzündliche und immunologische Erkrankungen.
Aktuelle Entwicklungen & Meilensteine im Markt für Biologika gegen schwere Asthma bronchiale
Wichtige Fortschritte und strategische Verschiebungen prägen kontinuierlich den Markt für Biologika gegen schwere Asthma bronchiale:
Q4 2023: Ein führendes biopharmazeutisches Unternehmen gab positive Ergebnisse einer Phase-3-Klinikstudie für einen neuartigen Anti-TSLP-Biologikakandidaten (Thymic Stromal Lymphopoietin) bekannt, die signifikante Reduzierungen schwerer Asthma-Exazerbationen in einer breiten Patientenpopulation, einschließlich derer mit Entzündungen vom Typ 2-low, zeigten, was auf eine zukünftige Expansion des Marktes für Immunologika hindeutet.
Q2 2024: Regulierungsbehörden erteilten eine erweiterte Zulassung für ein bestehendes Anti-IL-4Rα-Biologikum zur Behandlung jüngerer pädiatrischer Patienten (6–11 Jahre) mit schwerem Asthma, wodurch der adressierbare Patientenpool erweitert und seine Position im Markt für die Behandlung von eosinophilem Asthma gefestigt wurde.
Q1 2024: Ein großes Pharmaunternehmen schloss eine strategische Partnerschaft mit einem Diagnostikunternehmen, um neuartige Begleitdiagnostika zur Identifizierung von Patienten mit spezifischen Entzündungs-Endotypen zu entwickeln, die optimal auf ihre Pipeline-Biologika für schweres Asthma ansprechen würden.
Q3 2023: Fortschritte auf dem Markt für biopharmazeutische Herstellung führten zur kommerziellen Einführung eines neuen Autoinjektor-Geräts für ein subkutanes Biologikum, das die Patientenadhärenz und die einfache Verabreichung zu Hause verbessern soll und die Abhängigkeit vom Krankenhausapothekenmarkt für die Verabreichung verringert.
Q1 2023: Erste Daten aus einer Real-World-Evidenzstudie zeigten eine verbesserte Adhärenz und anhaltende Wirksamkeit eines Anti-IL-5-Biologikums bei Patienten mit schwerem eosinophilem Asthma über einen Zeitraum von zwei Jahren, was das Vertrauen in die langfristigen Behandlungsergebnisse weiter festigte.
Regionale Marktaufschlüsselung für Biologika gegen schwere Asthma bronchiale
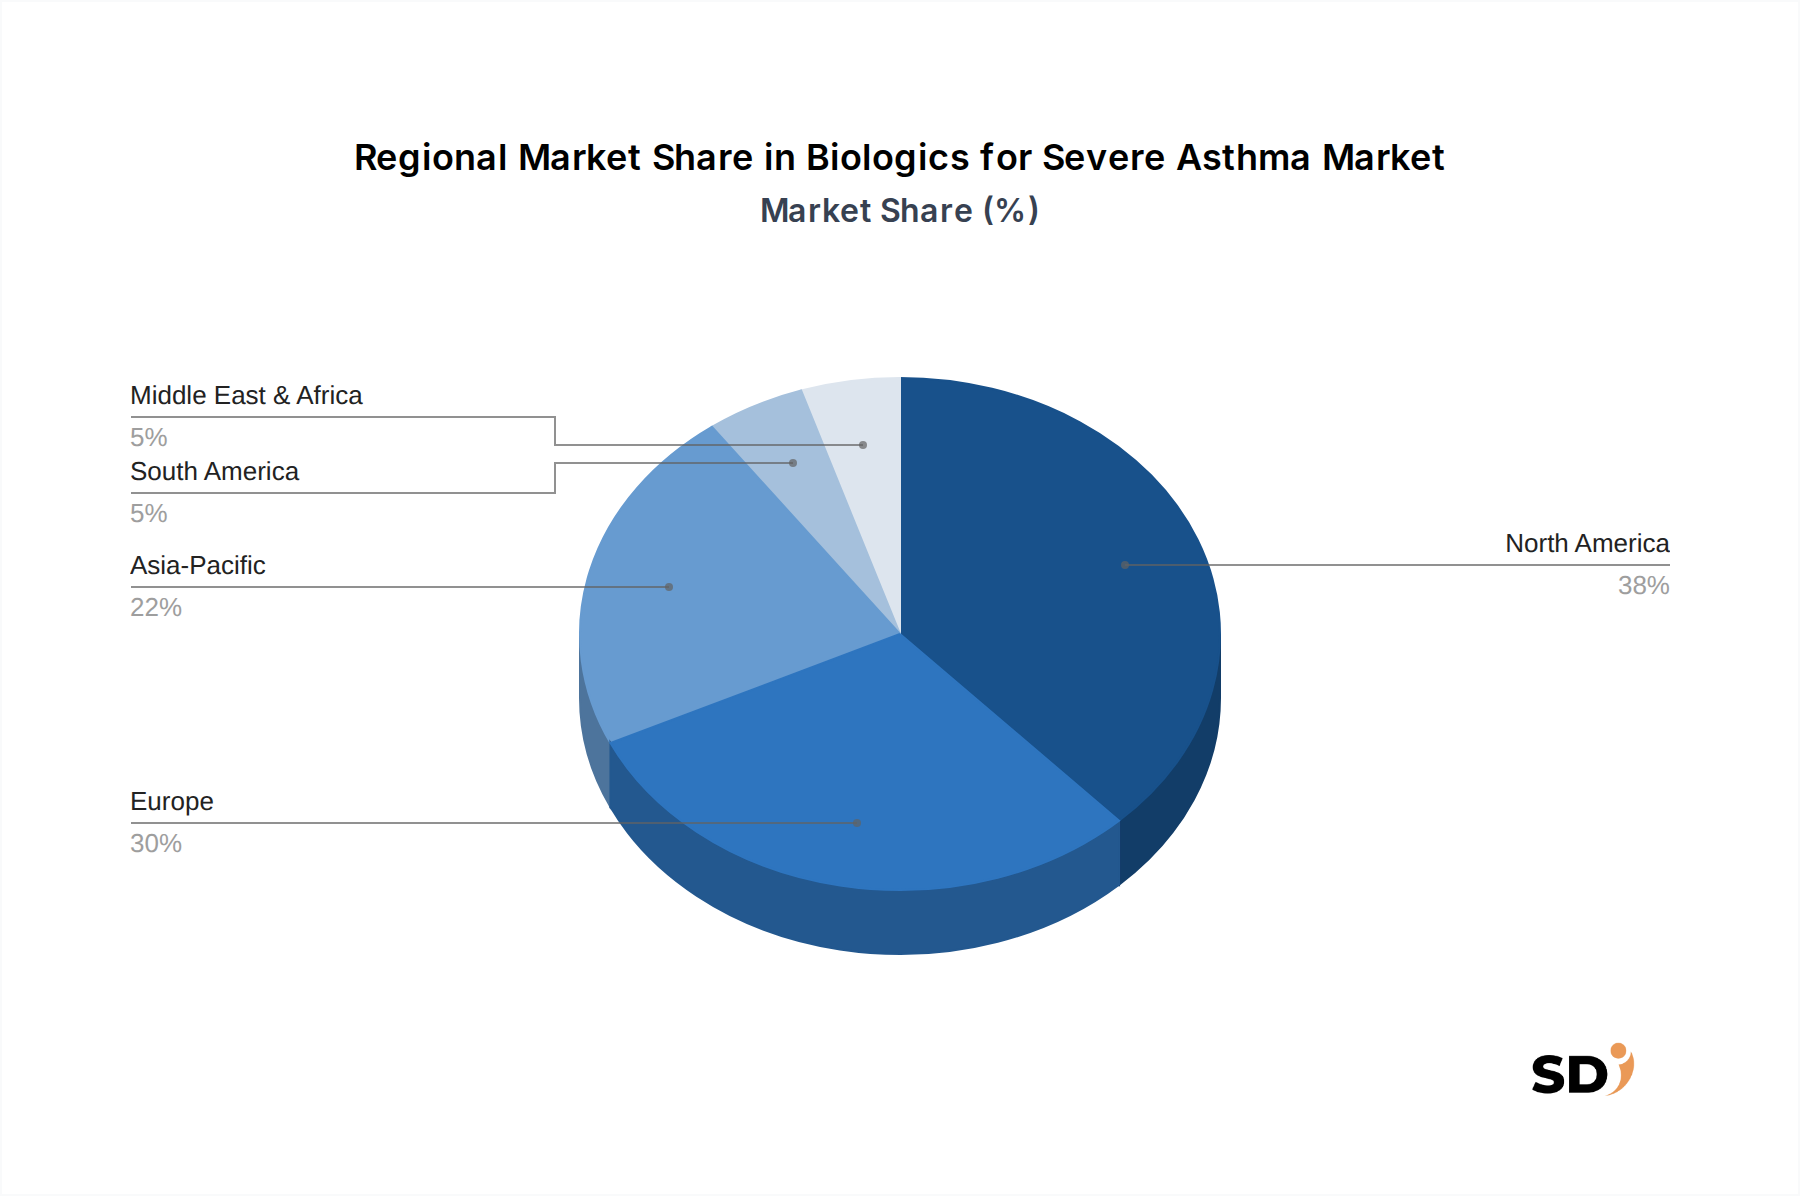
Der globale Markt für Biologika gegen schwere Asthma bronchiale weist deutliche regionale Dynamiken auf, die durch unterschiedliche Gesundheitsinfrastrukturen, Krankheitsprävalenz und Erstattungslandschaften bestimmt werden. Nordamerika, insbesondere die Vereinigten Staaten, weist den größten Umsatzanteil auf, der auf über 40 % des globalen Marktes geschätzt wird. Diese Dominanz ist auf hohe Gesundheitsausgaben, ausgefeilte Diagnosefähigkeiten, ein starkes Bewusstsein von medizinischem Fachpersonal für schwere Asthma-Endotypen und günstige Erstattungsrichtlinien für hochpreisige Biologika zurückzuführen. Die robuste Forschungs- und Entwicklungsinfrastruktur der Region unterstützt auch die schnelle Einführung neuartiger Therapien auf dem Markt für Asthma-Behandlungen. Europa folgt und hält einen beträchtlichen Marktanteil aufgrund der hohen Prävalenz von Asthma, gut etablierter Gesundheitssysteme in Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich sowie zunehmender Investitionen in personalisierte Medizinansätze. Allerdings können Marktzugang und Preisverhandlungen in einigen europäischen Ländern langwieriger sein als in den USA. Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende Markt sein, mit einer geschätzten CAGR von über 12 %. Dieses beschleunigte Wachstum wird hauptsächlich durch eine große und alternde Bevölkerung, eine zunehmende Prävalenz von Atemwegserkrankungen, eine verbesserte Gesundheitsinfrastruktur, steigende verfügbare Einkommen und ein wachsendes Bewusstsein für fortschrittliche Behandlungsoptionen angetrieben. Länder wie China und Indien stellen aufgrund ihrer riesigen Patientenpopulationen und des zunehmenden Zugangs zu Spezialversorgung erhebliche Chancen dar. Die Regionen Naher Osten und Afrika sowie Lateinamerika halten derzeit kleinere Marktanteile, werden aber voraussichtlich ein stetiges Wachstum verzeichnen. Dieses Wachstum wird durch steigende Gesundheitsinvestitionen, verbesserte Diagnosefähigkeiten und zunehmenden Medizintourismus, insbesondere für fortgeschrittene Behandlungen, vorangetrieben. Herausforderungen wie begrenzte Kostenerstattung, geringeres Bewusstsein und wirtschaftliche Einschränkungen in einigen Ländern könnten das Wachstum im Vergleich zu entwickelteren Regionen jedoch dämpfen. Insgesamt ist der globale Markt für Biologika gegen schwere Asthma bronchiale durch reife Märkte in Nordamerika und Europa gekennzeichnet, die weiterhin Innovationen vorantreiben, während Schwellenländer im asiatisch-pazifischen Raum für eine bedeutende Expansion bereit sind, insbesondere im Bereich fortschrittlicher Angebote auf dem Markt für Immunologika.
Investitions- & Finanzierungsaktivitäten im Markt für Biologika gegen schwere Asthma bronchiale
Die Investitions- und Finanzierungsaktivitäten im Markt für Biologika gegen schwere Asthma bronchiale haben in den letzten 2–3 Jahren ein stetiges Wachstum erfahren, was den hohen ungedeckten Bedarf und die Premiumpreise widerspiegelt, die mit diesen gezielten Therapien verbunden sind. Strategische Fusionen und Übernahmen (M&A) beinhalten oft, dass größere Pharmaunternehmen kleinere Biotech-Unternehmen mit vielversprechenden Spätphasen-Anlagen oder neuartigen Plattformen erwerben. Obwohl in diesem Bericht keine spezifischen M&A-Ereignisse detailliert aufgeführt sind, hat der breitere Pharmamarkt eine erhebliche Konsolidierung erfahren, oft mit Fokus auf wachstumsstarke therapeutische Bereiche wie Immunologie und seltene Krankheiten, wovon schweres Asthma ein Kernbestandteil ist. Venture-Capital-Finanzierungsrunden fließen zunehmend in Unternehmen, die Biologika der nächsten Generation entwickeln, insbesondere solche, die neue Ziele jenseits von IL-5, IL-4/13 und IgE erforschen. Investitionen konzentrieren sich insbesondere auf Teilsegmente, die sich auf Asthma-Phänotypen vom Typ 2-low konzentrieren, bei denen die aktuellen biologischen Optionen begrenzt sind, sowie auf Innovationen auf dem Markt für Medikamentenverabreichungssysteme, die den Patientenkomfort und die Adhärenz verbessern, wie z. B. orale Biologika oder Formulierungen mit verlängerter Freisetzung. Unternehmen, die fortschrittliche Genomik und Proteomik für die Biomarkerentdeckung nutzen, ziehen ebenfalls erhebliches Kapital an, da die genaue Patientenschichtung für den Behandlungserfolg entscheidend ist. Strategische Partnerschaften zwischen akademischen Forschungseinrichtungen und biopharmazeutischen Unternehmen sind üblich und erleichtern die Übersetzung von Grundlagenforschung in klinische Anwendungen. Beispielsweise entstehen Kooperationen, die sich auf KI-gestützte Medikamentenentdeckung für komplexe Entzündungspfade im Markt für Biologika gegen schwere Asthma bronchiale konzentrieren. Diese anhaltenden Investitionen in F&E, Herstellung und Kommerzialisierung unterstreichen das Vertrauen der Branche in das langfristige Potenzial und die Rentabilität des Marktes für Biologika gegen schwere Asthma bronchiale und positionieren ihn als vorrangigen Bereich innerhalb des größeren Marktes für biopharmazeutische Herstellung. Der Antrieb für verbesserte Patientenergebnisse und die wirtschaftliche Belastung durch unkontrolliertes schweres Asthma ziehen weiterhin erhebliches Kapital an und sorgen für eine lebendige Finanzierungslandschaft.
Nachhaltigkeits- & ESG-Druck auf den Markt für Biologika gegen schwere Asthma bronchiale
Nachhaltigkeits- und ESG-Druck (Umwelt, Soziales, Unternehmensführung) beeinflussen zunehmend die Produktentwicklung und Beschaffung auf dem Markt für Biologika gegen schwere Asthma bronchiale. Umweltvorschriften, insbesondere im Zusammenhang mit der pharmazeutischen Herstellung und der Abfallentsorgung, erfordern eine strengere Einhaltung von Prinzipien der grünen Chemie und die Reduzierung des CO2-Fußabdrucks auf dem Markt für biopharmazeutische Herstellung. Unternehmen stehen unter Beobachtung, um die Umweltauswirkungen ihrer Produktionsanlagen zu minimieren, den Energieverbrauch zu optimieren und Biowaschte verantwortungsvoll zu verwalten. Dies beinhaltet die Einführung von Kreislaufwirtschaftsbestimmungen durch die Prüfung von Optionen für das Recycling oder die Wiederverwendung von Medikamentenverabreichungsgeräten wie Autoinjektoren und vorgefüllten Spritzen, wodurch die Belastung von Deponien reduziert wird. CO2-Ziele veranlassen Pharmaunternehmen, in erneuerbare Energiequellen für ihre Betriebe zu investieren und den CO2-Fußabdruck ihrer gesamten Lieferkette zu bewerten, von der Rohstoffbeschaffung bis zur endgültigen Produktverteilung auf dem globalen Pharmamarkt. Sozialer Druck konzentriert sich auf die Gewährleistung eines gleichberechtigten Zugangs zu diesen oft hochpreisigen Biologika. Dies beinhaltet die Entwicklung von Preisstrategien, die die Marktzugänglichkeit in Entwicklungsländern berücksichtigen, die Teilnahme an Patientenunterstützungsprogrammen und die Durchführung von Initiativen zur Gesundheitskompetenz zur Verbesserung von Diagnose und Behandlungsbeginn. Das 'S' in ESG umfasst auch ethische klinische Studienpraktiken, Vielfalt in Studiopopulationen und transparente Berichterstattung über Patientenergebnisse. Governance-Aspekte betonen ethisches Geschäftsverhalten, robuste Datenschutzprotokolle und transparente Lobbypraktiken, insbesondere in Bezug auf Medikamentenpreise und Erstattungsrichtlinien. ESG-Investorenkriterien prägen zunehmend die Unternehmensstrategie, wobei Investmentfonds Unternehmen bevorzugen, die eine starke ESG-Leistung nachweisen. Dies führt zu erhöhtem Druck auf die Hersteller auf dem Markt für Biologika gegen schwere Asthma bronchiale, Nachhaltigkeit in ihre Kerngeschäftsmodelle zu integrieren, von der frühen Forschung und Entwicklung bis zur Post-Market-Überwachung. Der Fokus liegt nicht nur auf der Bereitstellung wirksamer Behandlungen, sondern auch darauf, dies auf eine umweltfreundliche, sozial gerechte und ethisch geführte Weise zu tun, was beeinflusst, wie sich der Markt für Asthma-Behandlungen entwickelt.
Biologika gegen schwere Asthma bronchiale Segmentierung
1. Wirkstoffklasse
1.1. Anti-IL-5
1.2. Anti-IL-4
1.3. Anti-IgE
1.4. Anti-TSLP
1.5. Andere
2. Phänotyp
2.1. Schweres Asthma vom Typ 2-high
2.2. Typ 2-low
2.3. Schweres eosinophiles Asthma
2.4. Allergisches schweres Asthma
2.5. Andere
3. Verabreichungsweg
3.1. Subkutane (SC) Injektion
3.2. Intravenös (IV)
4. Biomarkertyp
4.1. Blut-Eosinophilen-Zählung
4.2. Immunglobulin E (IgE)
4.3. Fraktioniertes exhaliertes Stickoxid (FeNO)
4.4. Periostin
4.5. Sputum-Eosinophile
4.6. Andere
5. Endverbraucher
5.1. Krankenhäuser
5.2. Spezialisierte Atemwegskliniken
5.3. Ambulante Versorgungszentren
5.4. Häusliche Pflegeeinrichtungen
5.5. Akademische und Forschungsinstitute
5.6. Andere
Biologika gegen schwere Asthma bronchiale Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Restliches Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Restliches Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest des asiatisch-pazifischen Raums
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Biologika gegen schwere Asthma bronchiale stellt eine signifikante Komponente des europäischen Marktes dar, was auf Deutschlands starke Wirtschaft, sein fortschrittliches Gesundheitssystem und seine etablierte pharmazeutische Industrie zurückzuführen ist. Basierend auf der globalen Marktdynamik und der Größe der deutschen Bevölkerung wird geschätzt, dass der Markt für Biologika gegen schwere Asthma bronchiale in Deutschland einen erheblichen Wert aufweist und mit den breiteren europäischen Wachstumsraten von etwa 8–10 % korreliert. Die deutsche Wirtschaft, bekannt für ihre Stärke in der Fertigung, Forschung und Entwicklung sowie ihre stabile Nachfrage nach hochwertigen Gesundheitsleistungen, bietet ein solides Fundament für diesen spezialisierten Markt. Mehrere führende Unternehmen sind in Deutschland aktiv oder haben hier bedeutende Niederlassungen. GSK und AstraZeneca sind beispielsweise als wichtige Akteure auf dem globalen Markt und auch in Deutschland stark vertreten und bieten Therapien wie Nucala (Mepolizumab) und Fasenra (Benralizumab) an. Auch Sanofi und Regeneron sind mit Dupixent (Dupilumab) präsent, und Roche/Genentech mit Xolair (Omalizumab). Diese Unternehmen spielen eine Schlüsselrolle bei der Bereitstellung dieser fortschrittlichen Behandlungen für deutsche Patienten. Der regulatorische Rahmen in Deutschland und der EU ist streng und fokussiert. Relevante Frameworks umfassen die Vorgaben der Europäischen Arzneimittel-Agentur (EMA) sowie nationale Umsetzungen, die sich auf die Sicherheit, Wirksamkeit und Qualität von Arzneimitteln konzentrieren. Spezifische deutsche Standards und Zertifizierungen durch Organisationen wie TÜV können für Aspekte der Herstellung und Qualitätskontrolle von Bedeutung sein. Die REACH-Verordnung (Registration, Evaluation, Authorisation and Restriction of Chemicals) und die GPSR (General Product Safety Regulation) sind zwar breiter gefasst, unterstreichen aber die Bedeutung von Produktsicherheit und Umweltverträglichkeit, was auch für die Herstellung von Biologika relevant ist. Verbraucherverhalten und Vertriebskanäle in Deutschland sind durch eine starke Abhängigkeit von Ärzten und Apotheken sowie eine hohe Akzeptanz von evidenzbasierter Medizin gekennzeichnet. Patienten konsultieren in der Regel ihren Hausarzt oder Lungenfacharzt, der dann über die Verschreibung von Biologika entscheidet. Die Verschreibung erfolgt oft über spezialisierte Kliniken oder Krankenhäuser, die über die notwendige Infrastruktur und Expertise für die Verabreichung von Biologika verfügen. Die Kostenerstattung wird hauptsächlich durch die gesetzlichen Krankenversicherungen (GKV) und private Krankenversicherungen (PKV) abgedeckt, wobei die Preisverhandlungen und Erstattungsentscheidungen oft komplex sind, aber grundsätzlich einen guten Zugang zu diesen Therapien gewährleisten. Die deutschen Verbraucher sind zudem zunehmend an Informationen über ihre Gesundheitsoptionen interessiert und legen Wert auf Bequemlichkeit und Wirksamkeit.
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Region
6. Wettbewerbsanalyse
6.1. Unternehmensprofile
6.1.1. AstraZeneca
6.1.1.1. Unternehmensübersicht
6.1.1.2. Produkte
6.1.1.3. Finanzdaten des Unternehmens
6.1.1.4. SWOT-Analyse
6.1.2. Amgen
6.1.2.1. Unternehmensübersicht
6.1.2.2. Produkte
6.1.2.3. Finanzdaten des Unternehmens
6.1.2.4. SWOT-Analyse
6.1.3. Roche
6.1.3.1. Unternehmensübersicht
6.1.3.2. Produkte
6.1.3.3. Finanzdaten des Unternehmens
6.1.3.4. SWOT-Analyse
6.1.4. Novartis
6.1.4.1. Unternehmensübersicht
6.1.4.2. Produkte
6.1.4.3. Finanzdaten des Unternehmens
6.1.4.4. SWOT-Analyse
6.1.5. Sanofi
6.1.5.1. Unternehmensübersicht
6.1.5.2. Produkte
6.1.5.3. Finanzdaten des Unternehmens
6.1.5.4. SWOT-Analyse
6.1.6. Regeneron Pharmaceuticals
6.1.6.1. Unternehmensübersicht
6.1.6.2. Produkte
6.1.6.3. Finanzdaten des Unternehmens
6.1.6.4. SWOT-Analyse
6.1.7. GSK
6.1.7.1. Unternehmensübersicht
6.1.7.2. Produkte
6.1.7.3. Finanzdaten des Unternehmens
6.1.7.4. SWOT-Analyse
6.1.8. Teva Pharmaceuticals
6.1.8.1. Unternehmensübersicht
6.1.8.2. Produkte
6.1.8.3. Finanzdaten des Unternehmens
6.1.8.4. SWOT-Analyse
6.1.9. Genentech
6.1.9.1. Unternehmensübersicht
6.1.9.2. Produkte
6.1.9.3. Finanzdaten des Unternehmens
6.1.9.4. SWOT-Analyse
6.1.10. Merck & Co.
6.1.10.1. Unternehmensübersicht
6.1.10.2. Produkte
6.1.10.3. Finanzdaten des Unternehmens
6.1.10.4. SWOT-Analyse
6.1.11. Andere
6.1.11.1. Unternehmensübersicht
6.1.11.2. Produkte
6.1.11.3. Finanzdaten des Unternehmens
6.1.11.4. SWOT-Analyse
6.2. Marktentropie
6.2.1. Wichtigste bediente Bereiche
6.2.2. Aktuelle Entwicklungen
6.3. Analyse des Marktanteils der Unternehmen, 2026
6.3.1. Top 5 Unternehmen Marktanteilsanalyse
6.3.2. Top 3 Unternehmen Marktanteilsanalyse
6.4. Liste potenzieller Kunden
7. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Biologika für schwere Asthma Umsatzaufschlüsselung (billion, %) nach Region 2026 & 2034
Abbildung 2: Biologika für schwere Asthma Volumenaufschlüsselung (K, %) nach Region 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Biologika für schwere Asthma Umsatzprognose (billion) nach Region 2020 & 2034
Tabelle 2: Biologika für schwere Asthma Volumenprognose (K) nach Region 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Die Marktforschungsstudie „Biologika für schweres Asthma“ nutzte eine robuste und vielschichtige Methodik, um eine umfassende Abdeckung, granulare Analyse und hohe Datenaccuracy zu gewährleisten. Dieser Ansatz kombiniert sorgfältig umfangreiche Primärforschung mit rigoroser Sekundärdatenvalidierung und hochentwickelten Nachfragemodellierungstechniken.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter der kommerziellen Strategie, Biologika-Sparte
35%
Ärztlicher Direktor, Pneumologie
30%
Direktor für klinische Entwicklung, Atemwegstherapeutika
25%
Manager für Marktzugang und Erstattung
10%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Biopharmazeutische Hersteller
40%
Auftragsforschungsinstitute (CROs)
20%
Spezialpharmazeutische Distributoren
15%
Gesundheitsversorgungsnetzwerke
15%
Entwickler von Biomarker-Diagnostik-Kits
10%
Primärforschung
Die Primärforschung bildet den Eckpfeiler unserer Analyse und macht schätzungsweise 70-80% unserer gesamten Forschungsbemühungen aus. Dies umfasste die Durchführung eingehender, strukturierter Interviews mit einem breiten Spektrum von Branchenexperten und Meinungsführern entlang der Wertschöpfungskette. Ziel war es, aus erster Hand Einblicke in Marktdynamiken, aufkommende Trends, die Wettbewerbslandschaft, technologische Fortschritte, regulatorische Umgebungen und zukünftige Wachstumspfade zu gewinnen. Unsere Interviews nutzten sowohl Telefon- als auch virtuelle Meeting-Plattformen, um eine globale Teilnehmerbasis zu erreichen.
Zu den wichtigsten Teilnehmern unserer Primärforschung gehörten:
Unternehmensarten:
Biopharmazeutische Hersteller, die Biologika für schweres Asthma entwickeln und vermarkten.
Auftragsforschungsinstitute (CROs), die auf Atemwegserkrankungs-klinische Studien spezialisiert sind.
Spezialpharmazeutische Distributoren, die fortschrittliche Biologikatherapien vertreiben.
Große Gesundheitsversorgungsnetzwerke (Krankenhäuser, spezialisierte Atemwegskliniken).
Entwickler von Biomarker-Diagnostik-Kits, die sich auf die Diagnose von schwerem Asthma konzentrieren.
Jobtitel/Stakeholder:
Leiter der kommerziellen Strategie, Biologika-Sparte
Ärztlicher Direktor, Pneumologie
Direktor für klinische Entwicklung, Atemwegstherapeutika
Manager für Marktzugang und Erstattung
Diese Interaktionen lieferten unschätzbare qualitative Daten, validierten anfängliche Hypothesen und verfeinerten quantitative Marktschätzungen.
Sekundärforschung & Branchen-Benchmarking
Ergänzend zu unseren primären Bemühungen machte die Sekundärforschung die restlichen 20-30% unserer Methodik aus. Diese Phase beinhaltete eine erschöpfende Überprüfung veröffentlichter Literatur, Unternehmensberichte, Investorenpräsentationen und glaubwürdiger Branchen-Datenbanken. Unser Ansatz konzentrierte sich auf die Extraktion verifizierbarer Daten, um ein grundlegendes Verständnis des Marktes zu etablieren, Schlüsselakteure zu identifizieren, Wettbewerbsstrategien zu analysieren und primäre Erkenntnisse abzugleichen.
Regierungs- und Regulierungsbehörden: Daten von nationalen Gesundheitsministerien, Arzneimittelzulassungsbehörden wie der US-amerikanischen Food and Drug Administration (https://www.fda.gov/) und der Europäischen Arzneimittel-Agentur (https://www.ema.europa.eu/).
Branchenverbände: Publikationen und Statistiken von angesehenen Organisationen wie der American Thoracic Society (https://www.thoracic.org/) und der European Respiratory Society (https://www.ersnet.org/).
Akademische & Forschungseinrichtungen: Peer-Review-Journale, klinische Studienregister und Universitätsforschungspapiere, die sich auf schweres Asthma und Biologika konzentrieren.
Unternehmensunterlagen: Jahresberichte, Quartalsberichte und Investoren-Präsentationen von börsennotierten Unternehmen, die auf dem Markt tätig sind.
Entscheidend ist, dass wir Daten von anderen Marktforschungs-Websites strikt vermieden haben, um die Originalität und Integrität unserer Analyse zu wahren.
Nachfragemodellierung & Marktschätzung
Unsere Methodik zur Marktschätzung und -prognose integriert sowohl Top-Down- als auch Bottom-Up-Ansätze, die auf mehreren Ebenen trianguliert werden, um robuste und genaue Projektionen zu gewährleisten.
Bottom-Up-Ansatz: Diese Methode beinhaltete die Schätzung der Marktgröße durch Aggregation von Daten aus den kleinsten identifizierbaren Marktsegmenten. Für den Markt für Biologika für schweres Asthma umfasste dies:
Gesamte adressierbare Patientenpopulation für schweres Asthma (global und nach Region).
Durchschnittliche jährliche Behandlungskosten pro Patient für spezifische Biologika-Wirkstoffklassen (z. B. Anti-IL-5, Anti-IgE).
Marktdurchdringungsrate, die den Prozentsatz der berechtigten Patienten bewertet, die Biologika nach Geografie und Phänotyp erhalten.
Verkaufsvolumen wichtiger Biologika (in Einheiten) auf regionaler/Länder Ebene, dann Umrechnung in Wert.
Top-Down-Ansatz: Dieser Ansatz begann mit der Bewertung des gesamten globalen Pharmamarktes für Atemwegserkrankungen und verengte sich dann schrittweise auf das Biologika-Segment für schweres Asthma, wobei Marktanteilsanalysen, Prävalenzraten und epidemiologische Daten verwendet wurden.
Mehrstufige Datentriangulierung: Alle aus der Primär- und Sekundärforschung abgeleiteten Datenpunkte wurden durch Triangulation mit historischen Marktdaten, Unternehmensfinanzberichten und Expertenkonsens abgeglichen und validiert. Dieser iterative Prozess minimierte Diskrepanzen und maximierte die Zuverlässigkeit über alle Marktsegmente hinweg (Wirkstoffklasse, Phänotyp, Verabreichungsweg, Biomarker-Typ, Endverbraucher und Geografie). Der Prognosezeitraum erstreckt sich von 2026 bis 2034.
Datenaccuracy & Qualitätsprüfung
Unser Engagement für Datenintegrität stellt sicher, dass die in diesem Bericht vorgelegten Schätzungen ein Accuracy-Niveau von 85-90% aufweisen. Dieser hohe Grad an Präzision wird erreicht durch:
Rigorose Validierung: Jeder Datenpunkt und jede Marktprojektion durchläuft mehrere Validierungsrunden anhand verschiedener Quellen.
Expertenprüfung: Leitende Analysten und Branchenspezialisten überprüfen sorgfältig die Ergebnisse, Annahmen und Methodiken.
Quantitative Modellierung: Fortgeschrittene statistische und ökonometrische Modelle werden eingesetzt, um Trends zu analysieren, Daten zu extrapolieren und Prognosen zu erstellen, wodurch menschliche Verzerrungen minimiert werden.
Kontinuierliche Aktualisierungen: Die Marktlandschaft für Biologika ist dynamisch. Daher werden alle Daten und Analysen in diesem Bericht bis zum Kaufdatum aktualisiert und spiegeln die neuesten Marktentwicklungen, klinischen Studienergebnisse und Zulassungen wider.
Diese umfassende und iterative Forschungsmethodik untermauert die Glaubwürdigkeit und umsetzbaren Erkenntnisse, die in diesem Marktforschungsbericht „Biologika für schweres Asthma“ präsentiert werden.
Häufig gestellte Fragen
1. Welche Endverbraucher-Einstellungen treiben die Nachfrage nach Biologika für schweres Asthma?
Die Nachfrage nach Biologika für schweres Asthma wird hauptsächlich von Krankenhäusern und spezialisierten Atemwegskliniken getragen. Ambulante Versorgungszentren und häusliche Pflegeeinrichtungen tragen ebenfalls zum Patientenzugang und zur Verabreichung bei und unterstützen den Markt mit einem Wert von 8 Milliarden US-Dollar im Jahr 2025.
2. Was sind die wichtigsten Wirkstoffklassen und Phänotypen auf dem Markt für Biologika für schweres Asthma?
Zu den wichtigsten Wirkstoffklassen gehören Anti-IL-5-, Anti-IL-4-, Anti-IgE- und Anti-TSLP-Therapien. Die Phänotypenklassifizierung ist entscheidend, wobei Typ-2-hoch-schweres Asthma und eosinophiles schweres Asthma wichtige Ziele für diese spezialisierten Behandlungen sind.
3. Wie wirken sich globale Handelsströme auf den Markt für Biologika für schweres Asthma aus?
Die globalen Handelsströme umfassen die internationale Verteilung hochwertiger Biologika von wichtigen Produktionszentren, oft in Nordamerika und Europa, zu Märkten weltweit. Unternehmen wie AstraZeneca und Roche managen komplexe Lieferketten, um den Zugang zu regulierten Produkten in Regionen wie dem asiatisch-pazifischen Raum und Südamerika zu gewährleisten.
4. Welche ökologischen und sozialen Überlegungen sind für die Produktion von Biologika für schweres Asthma relevant?
Die Herstellung von Biologika für schweres Asthma erfordert eine strenge Einhaltung von Vorschriften, einschließlich Abfallmanagement und Energieeffizienz in der Produktion. Unternehmen konzentrieren sich auf verantwortungsvolle Beschaffung und ethische Lieferkettenpraktiken, um die sich entwickelnden Umwelt-, Sozial- und Governance-Standards im Pharmasektor zu erfüllen.
5. Welche technologischen Innovationen prägen die F&E für Biologika für schweres Asthma?
Die F&E konzentriert sich auf fortgeschrittene Wirkstoffklassen, die auf spezifische Entzündungswege abzielen, wie z. B. Anti-TSLP-Therapien, und auf präzise Biomarker-Identifizierung. Innovationen bei Biomarker-Typen wie Fractional Exhaled Nitric Oxide (FeNO) und Periostin ermöglichen präzisere Behandlungsansätze für Patienten.
6. Welche Region weist die schnellsten Wachstumschancen für Biologika für schweres Asthma auf?
Die Region Asien-Pazifik wird voraussichtlich erhebliche Wachstumschancen für Biologika für schweres Asthma bieten. Gestiegene Investitionen in die Gesundheitsinfrastruktur und das wachsende Bewusstsein in Ländern wie China, Indien und Japan treiben die Marktexpansion voran und tragen zu einer prognostizierten CAGR von 10 % bei.