Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Markt für bio-basierte UV-härtende Harze: 8% CAGR-Analyse
Bio-basierte UV-härtende Harze
Markt für bio-basierte UV-härtende Harze: 8% CAGR-Analyse
Bio-basierte UV-härtende Harze by Harztyp (Bio-basierte Epoxidacrylate, Bio-basierte Polyesteracrylate, Bio-basierte Polyurethanacrylate, Andere), by Rohstoffquelle (Pflanzenöle, Ligninbasierte Derivate, Proteinbasierte Quellen, Andere), by Formulierung (Lösungsmittelfrei, Wasserbasierte UV-Harze, Lösungsmittelbasierte UV-Harze), by Anwendung (Beschichtungen, Tinten, Klebstoffe & Dichtstoffe, 3D-Druck, Andere), by Endverbraucherindustrie (Verpackung, Automobil & Transport, Elektronik & Elektrik, Gebäude & Bauwesen, Möbel & Holzbearbeitung, Gesundheitswesen & Medizin, Textilindustrie, Industrielle Fertigung, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 3, 2026|Basisjahr : 2025|Seiten : 112
Schlüsselخصائص des Marktes für biobasierte UV-härtende Harze
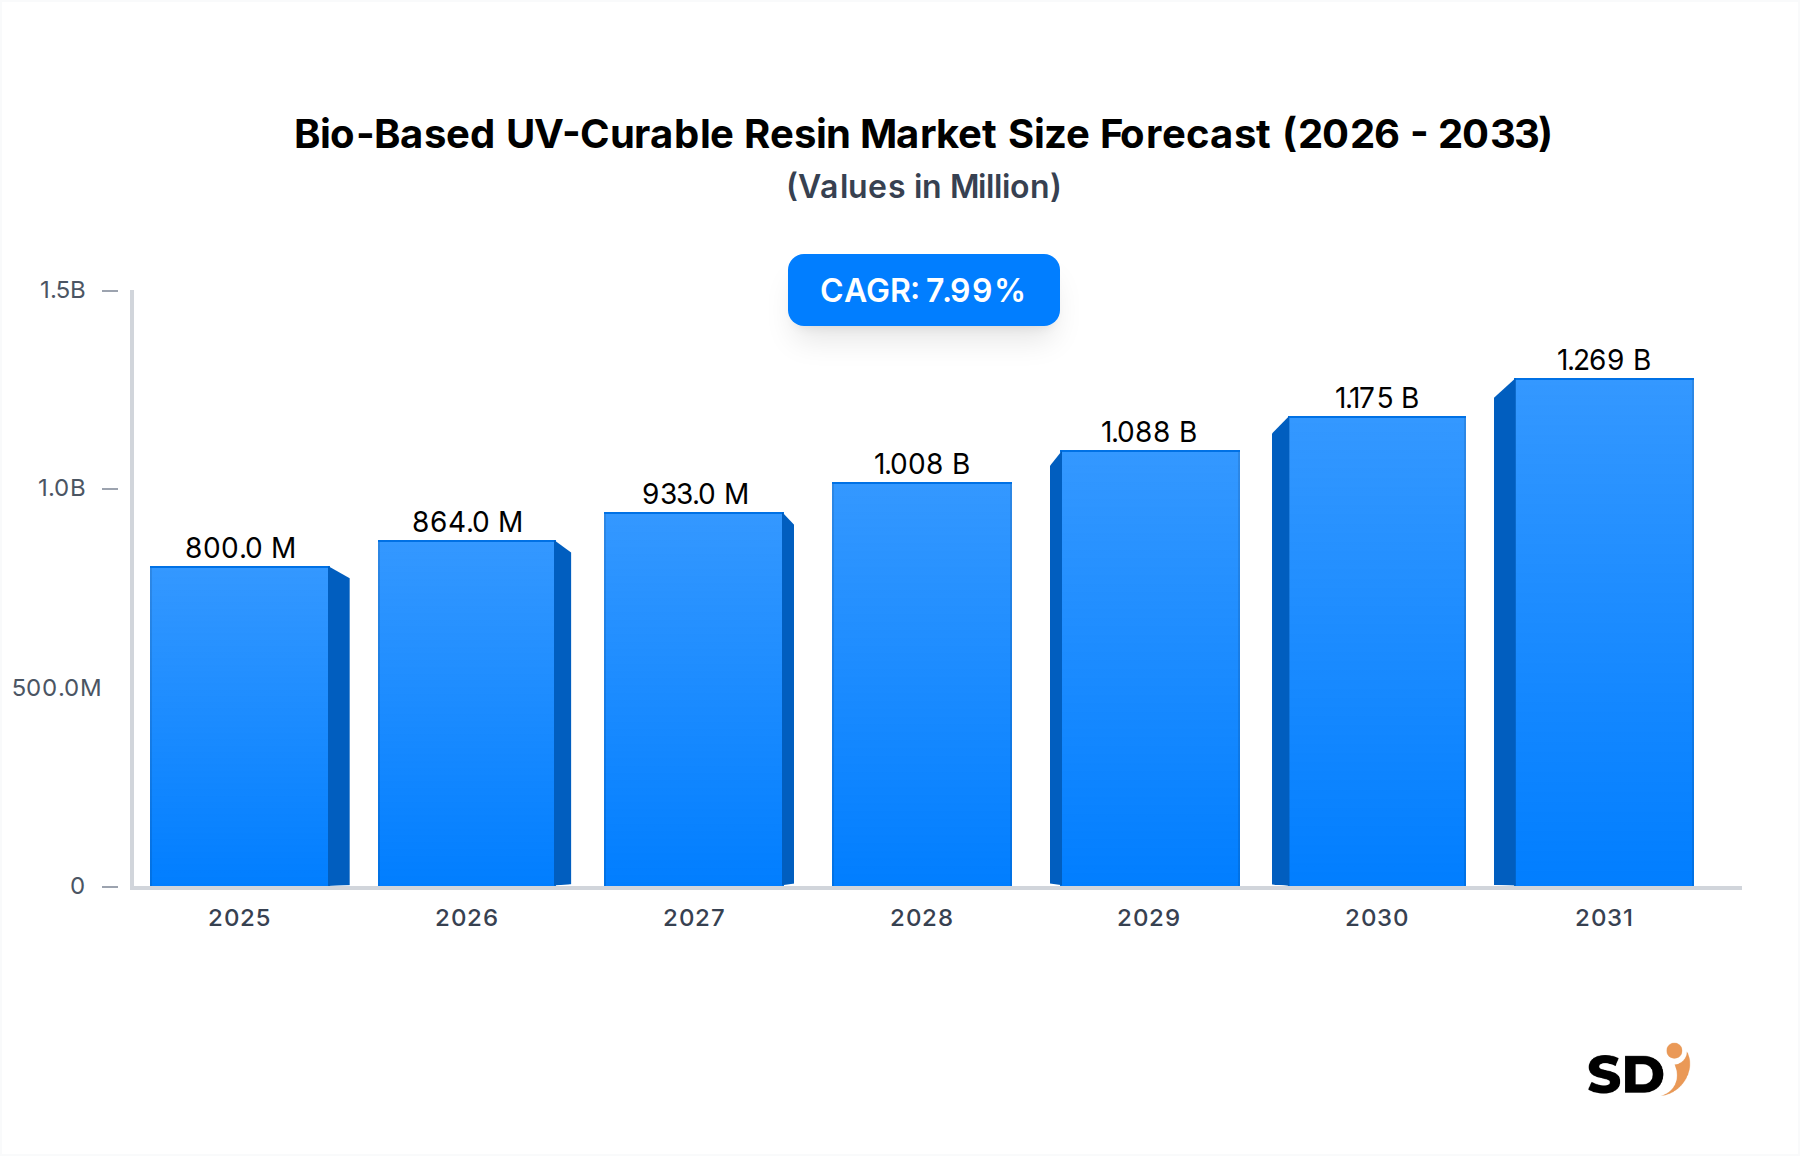
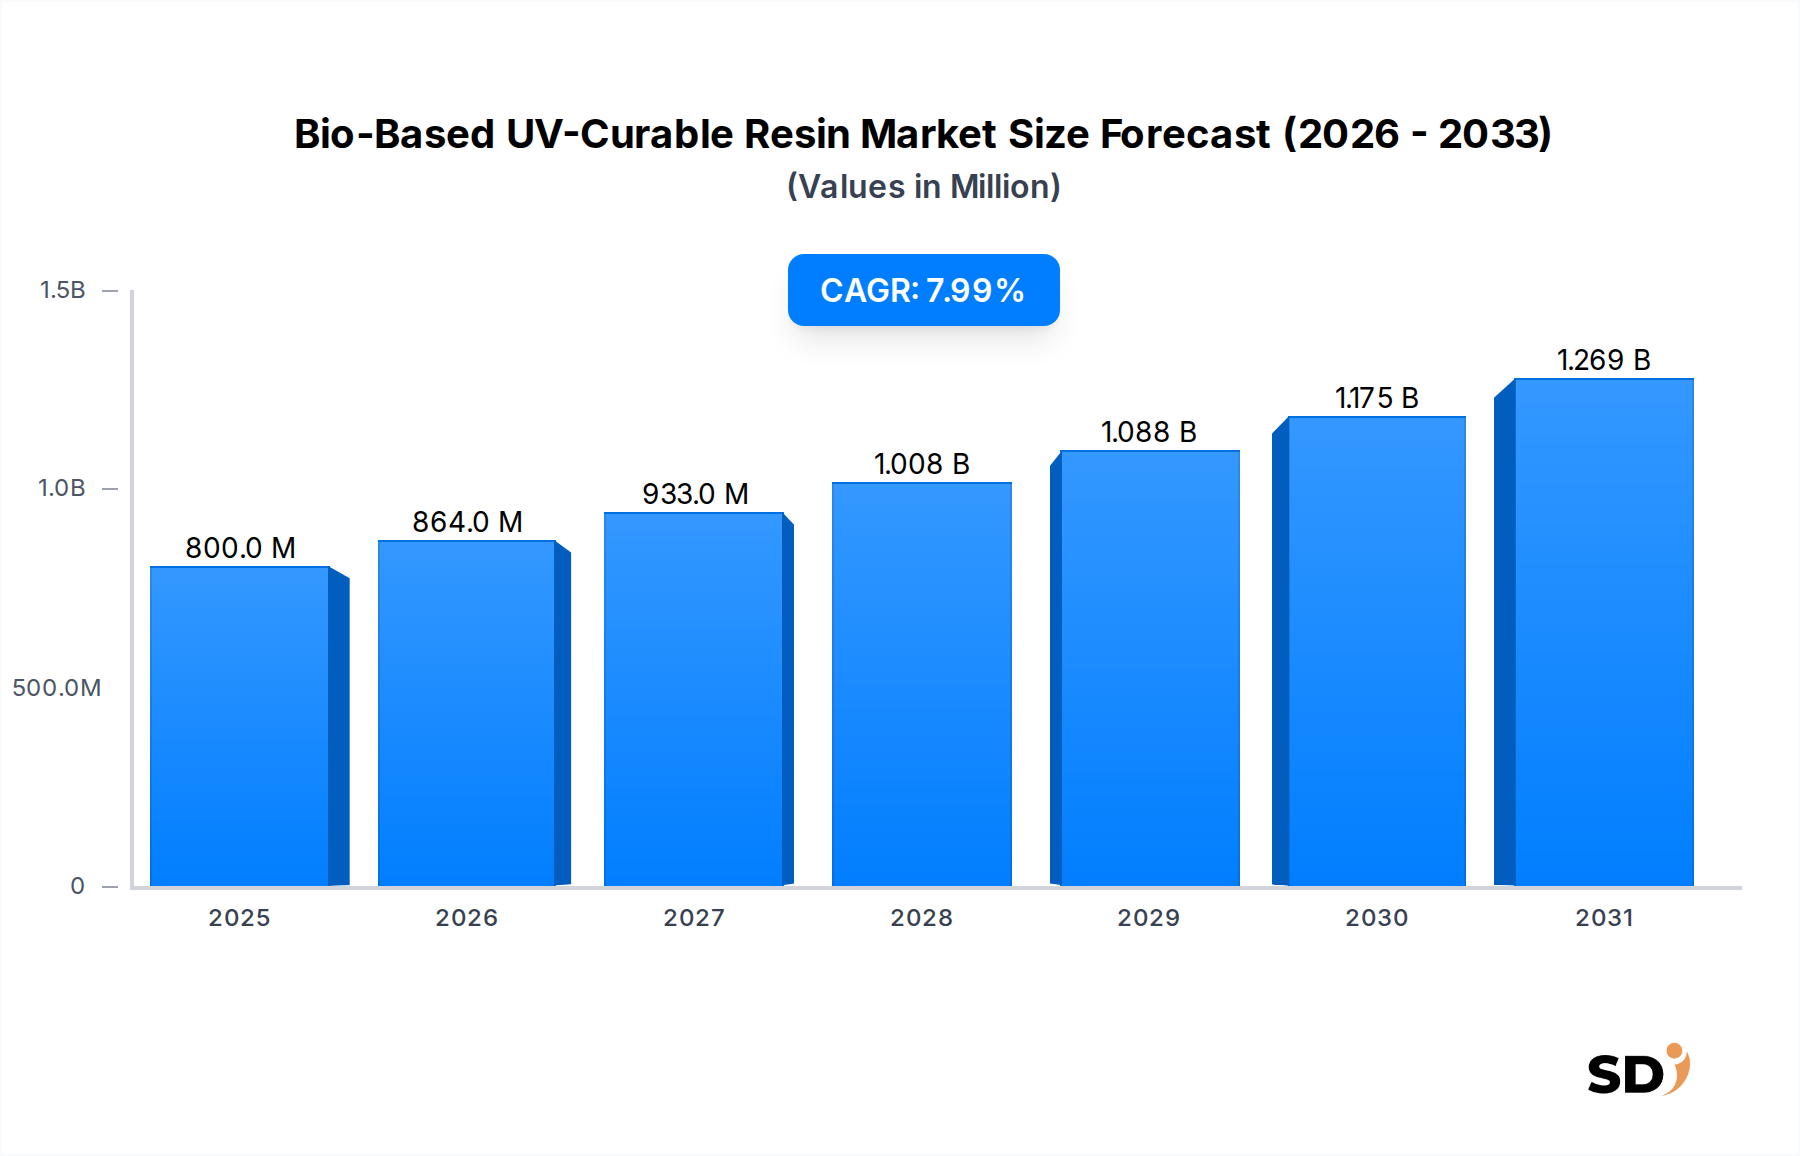
Der Markt für biobasierte UV-härtende Harze verzeichnet eine robuste Expansion, angetrieben durch eine steigende Nachfrage nach nachhaltigen und umweltfreundlichen Materiallösungen in verschiedenen Endverbraucherindustrien. Gemäß unserer umfassenden Analyse wird der Markt im Prognosezeitraum voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8% aufweisen. Die geschätzte aktuelle Bewertung des Marktes für biobasierte UV-härtende Harze beläuft sich im Jahr 2023 auf etwa 370,55 Millionen US-Dollar (ca. 340 Millionen €), und es wird erwartet, dass er bis 2033 signifikante 800 Millionen US-Dollar (ca. 730 Millionen €) erreichen wird. Diese bemerkenswerte Wachstumskurve wird durch mehrere kritische Nachfragetreiber und makroökonomische Rückenwinde untermauert.
Bio-basierte UV-härtende Harze Marktgröße (in Million)
1.5B
1.0B
500.0M
0
800.0 M
2025
864.0 M
2026
933.0 M
2027
1.008 B
2028
1.088 B
2029
1.175 B
2030
1.269 B
2031
Zu den wichtigsten Treibern gehören die globale Notwendigkeit zur Reduzierung von flüchtigen organischen Verbindungen (VOCs), strenge Umweltvorschriften, die Industrien zu umweltfreundlicheren Alternativen drängen, und ein verstärkter Fokus von Unternehmen auf Initiativen für Umwelt, Soziales und Unternehmensführung (ESG). Biobasierte UV-härtende Harze bieten eine überzeugende Lösung, die schnelle Aushärtungsfähigkeiten und hohe Leistung mit reduzierter Abhängigkeit von Petrochemikalien und geringeren CO2-Fußabdrücken kombiniert. Der erweiterte Anwendungsbereich, insbesondere bei fortschrittlichen Beschichtungen, Tinten, Klebstoffen und insbesondere dem sich rasant entwickelnden 3D-Drucksektor, befeuert die Marktdynamik weiter. Innovationen bei der Rohstoffbeschaffung, die erneuerbare Ressourcen wie Pflanzenöle und landwirtschaftliche Nebenprodukte nutzen, verbessern die Kosteneffizienz und das Leistungsprofil dieser Harze und fordern die Dominanz herkömmlicher, erdölbasierter Alternativen heraus. Darüber hinaus adressieren kontinuierliche Forschungs- und Entwicklungsbemühungen Leistungslücken, insbesondere in Bezug auf Haltbarkeit und chemische Beständigkeit für stark beanspruchte Anwendungen, und erweitern so ihre Akzeptanz in Sektoren wie Automobil, Elektronik und Bauwesen. Die strategische Verlagerung hin zu einem Kreislaufwirtschaftsmodell durch große Industrieakteure schafft eine anhaltende Nachfrage nach biobasierten Lösungen und positioniert den Markt für biobasierte UV-härtende Harze für anhaltendes und signifikantes Wachstum im kommenden Jahrzehnt.
Dominierendes Anwendungssegment: Beschichtungen im Markt für biobasierte UV-härtende Harze
Das Segment der Beschichtungsanwendungen hält derzeit den größten Umsatzanteil am Markt für biobasierte UV-härtende Harze und zeigt einen durchdringenden Einfluss in zahlreichen Endverbraucherindustrien. Diese Dominanz ist hauptsächlich auf die überlegenen Leistungseigenschaften von UV-härtenden Harzen zurückzuführen, wie z. B. schnelle Aushärtungszeiten, ausgezeichnete Kratz- und Chemikalienbeständigkeit sowie die Fähigkeit, Hochglanzoberflächen mit minimalen VOC-Emissionen zu erzielen. Wenn diese Attribute mit biobasierten Rohstoffen kombiniert werden, stellen die resultierenden Harze eine umweltbewusste Alternative zu herkömmlichen Beschichtungssystemen dar. Die weit verbreitete Anwendung dieser Beschichtungen erstreckt sich über Sektoren wie Möbel und Holzbearbeitung, Automobil, Verpackung und industrielle Fertigung, wo hohe Leistung und schnelle Durchlaufzeiten von größter Bedeutung sind.
Innerhalb des Beschichtungssektors waren Schlüsselakteure wie Allnex (Deutschland-aktiv, führender Anbieter von Harzen für industrielle Beschichtungen), Sartomer (Teil von Arkema S.A., globaler Marktführer bei Spezialitäten), und IGM Resins (international tätig) maßgeblich an der Förderung von Innovation und Marktdurchdringung beteiligt. Diese Unternehmen investieren kontinuierlich in F&E, um den Bioanteil und die Leistung ihrer Harzformulierungen zu verbessern und die Leistung ihrer petrochemischen Pendants zu erreichen oder zu übertreffen. Die Nachfrage nach nachhaltigen Verpackungsbeschichtungslösungen ist insbesondere ein bedeutender Wachstumsmotor für biobasierte UV-härtende Harze, da Markenartikler bestrebt sind, den ökologischen Fußabdruck ihrer Produkte zu verbessern. Ebenso trägt der Vorstoß der Automobilindustrie zu Leichtbau und langlebigen, aber nachhaltigen Oberflächen zur Expansion des Segments bei. Das Beschichtungssegment dominiert nicht nur in Bezug auf den aktuellen Umsatz, sondern wird voraussichtlich auch seine führende Position beibehalten und signifikant wachsen, angetrieben durch laufende Fortschritte bei biobasierten Epoxidacrylaten und Formulierungen für wasserbasierte UV-Harze. Der Marktanteil biobasierter UV-härtender Beschichtungen wächst stetig, da Industrien von herkömmlichen UV-härtenden Harzen, die ausschließlich aus fossilen Brennstoffen gewonnen werden, abweichen und sich um eine bessere Umweltverträglichkeit und Verbraucherakzeptanz bemühen. Das Wachstum dieses Segments spiegelt einen breiteren Branchentrend hin zu einer Landschaft nachhaltiger Beschichtungsmärkte wider, in der Leistung und ökologische Verantwortung nicht mehr gegensätzlich sind.
Wichtige Markttreiber & Hemmnisse im Markt für biobasierte UV-härtende Harze
Mehrere wirksame Markttreiber treiben die Expansion des Marktes für biobasierte UV-härtende Harze voran, zusammen mit spezifischen Hemmnissen, die sein Wachstum dämpfen. Ein primärer Treiber ist der globale regulatorische Druck zur Reduzierung der Umweltauswirkungen. Richtlinien wie die REACH-Verordnung der Europäischen Union und verschiedene EPA-Standards in Nordamerika legen strenge Grenzwerte für VOC-Emissionen fest und zwingen Industrien, nach Lösungen mit geringen oder keinen VOCs zu suchen. Biobasierte UV-härtende Harze, die oft lösungsmittelfrei oder wasserbasiert formuliert sind, passen perfekt zu diesen regulatorischen Rahmenbedingungen und fördern ihre Akzeptanz. Darüber hinaus treiben die zunehmende Verbraucherwahrnehmung und die Nachhaltigkeitsagenda von Unternehmen (ESG-Mandate) die Nachfrage nach Produkten mit einem geringeren CO2-Fußabdruck und einer geringeren Abhängigkeit von fossilen Ressourcen an. Dieser gesellschaftliche Wandel ist durch steigende Investitionen in grüne Technologien und zertifizierte nachhaltige Materialien in zahlreichen Industrien quantifizierbar. Fortschritte in der Biotechnologie und chemischen Synthese machen auch biobasierte Rohstoffe zugänglicher und kostengünstiger. Beispielsweise verbessert die wachsende Verfügbarkeit und verbesserte Verarbeitung von Rohstoffen aus dem Markt für Pflanzenöle, wie Sojaöl und Rizinusöl, zusammen mit Innovationen bei der Nutzung von Lignin-Derivaten, die Machbarkeit und Skalierbarkeit der biobasierten Harzproduktion erheblich.
Allerdings steht der Markt vor erheblichen Einschränkungen. Die Anfangskosten für biobasierte UV-härtende Harze können im Vergleich zu herkömmlichen, petrochemisch basierten UV-Harzen deutlich höher sein, hauptsächlich aufgrund der Komplexität der Rohstoffverarbeitung und geringerer Produktionsmengen. Diese Kostenlücke kann die Akzeptanz beeinträchtigen, insbesondere bei preissensiblen Anwendungen. Eine weitere Einschränkung betrifft die wahrgenommenen oder tatsächlichen Leistungslücken bei hochspezialisierten oder anspruchsvollen Anwendungen, bei denen herkömmliche Harze Benchmarks für Haltbarkeit, chemische Beständigkeit und Haftung etabliert haben. Obwohl schnelle Fortschritte diese Lücken schließen, erfordert die Überwindung historischer Wahrnehmungen eine umfassende Validierung und Marktaufklärung. Schließlich können die Skalierbarkeit und die konsistente Lieferkette für bestimmte biobasierte Rohstoffe, insbesondere solche, die von landwirtschaftlichen Zyklen oder neuartigen biotechnologischen Prozessen abhängen, Herausforderungen darstellen und zu Preisschwankungen und potenziellen Lieferunterbrechungen für Hersteller im Spezialchemikalienmarkt führen.
Wettbewerbslandschaft des Marktes für biobasierte UV-härtende Harze
Die Wettbewerbslandschaft des Marktes für biobasierte UV-härtende Harze ist gekennzeichnet durch eine Mischung aus etablierten Chemiekonzernen und spezialisierten Innovatoren, die alle durch Produktdifferenzierung und strategische Partnerschaften um Marktanteile kämpfen. Unternehmen konzentrieren sich auf die Erweiterung ihrer biobasierten Produktportfolios und die Verbesserung der Leistung, um traditionelle Harze zu erreichen oder zu übertreffen.
Covestro: Ein führendes Unternehmen für Polymere, Covestro AG, ist ein bedeutender Akteur mit Fokus auf nachhaltige Lösungen. Das Unternehmen bietet eine Reihe von biobasierten Polyurethan- und anderen Acrylharzen für Beschichtungen, Klebstoffe und 3D-Druckanwendungen an und nutzt seine umfangreichen F&E-Fähigkeiten.
Allnex: Ein globaler Marktführer bei Harzen für industrielle Beschichtungen, Allnex GmbH (Deutschland-aktiv), bietet ein breites Portfolio an konventionellen und biobasierten UV-härtenden Harzen an und legt Wert auf hohe Leistung und ökologische Nachhaltigkeit für verschiedene Anwendungen wie Holz-, Kunststoff- und Metallbeschichtungen.
Creality: Obwohl Creality hauptsächlich für 3D-Drucker bekannt ist, ist seine Präsenz auf diesem Markt durch die Entwicklung von biobasierten UV-härtenden Photopolymerharzen für die additive Fertigung geprägt, die das Wachstum nachhaltiger 3D-Drucklösungen unterstützt.
Uniformation: Dieses Unternehmen trägt durch seine Expertise in der Entwicklung und Herstellung fortschrittlicher Materialien, einschließlich spezifischer biobasierter Harzformulierungen für Nischenanwendungen, zum Markt bei und konzentriert sich oft auf spezialisierte Leistungsmerkmale.
Changxing Materials: Ein wichtiger Akteur im asiatisch-pazifischen Raum, Changxing Materials, entwickelt und liefert verschiedene Beschichtungsharze, darunter eine wachsende Palette biobasierter UV-härtender Optionen, die Industrien wie Elektronik und Verpackung bedienen.
Sartomer: Eine Geschäftseinheit von Arkema S.A., Sartomer (Teil von Arkema S.A.), ist ein weltweit führender Anbieter von Spezialacrylat- und Methacrylat-Monomeren und -Oligomeren, mit einem zunehmenden Fokus auf die Entwicklung und Vermarktung von Hochleistungs-biobasierten UV-härtenden Harzen für Beschichtungen, Tinten und Klebstoffe.
IGM Resins: Spezialisiert auf Energiehärtungslösungen, bietet IGM Resins ein umfassendes Portfolio an UV-härtenden Materialien an und erweitert aktiv seine biobasierten Angebote, um die steigende Nachfrage nach nachhaltigen und effizienten Härtungstechnologien in verschiedenen Branchen zu bedienen.
BASF SE: Als einer der größten Chemieproduzenten der Welt ist BASF SE (Deutschland-basiert) aktiv an der Entwicklung und Lieferung von biobasierten chemischen Zwischenprodukten und Harzen beteiligt, einschließlich Komponenten für UV-härtende Systeme, im Einklang mit seinen breiteren Nachhaltigkeitszielen.
Arkema S.A.: Ein globales Unternehmen für Spezialchemikalien und fortschrittliche Materialien, Arkema S.A. (Frankreich-basiert), ist über seine Marke Sartomer ein entscheidender Innovator bei biobasierten UV-härtenden Harzen und konzentriert sich auf Hochleistungspolymere, die aus nachwachsenden Rohstoffen gewonnen werden.
DSM-Firmenich: Nach ihrer Fusion vereint DSM-Firmenich (Schweiz/Niederlande-basiert) Expertise in Gesundheit, Ernährung und Biowissenschaften. Ihre Sparte für Materialwissenschaften trägt wahrscheinlich zur Entwicklung neuartiger biobasierter Komponenten für fortschrittliche Harzsysteme bei.
Evonik Industries AG: Dieses Spezialchemieunternehmen (Deutschland-basiert) engagiert sich in zahlreichen biobasierten Initiativen und bietet Rohstoffe und Systemkomponenten an, die zur Formulierung nachhaltiger UV-härtender Harze für verschiedene Hochleistungsanwendungen beitragen.
Aktuelle Entwicklungen & Meilensteine im Markt für biobasierte UV-härtende Harze
Oktober 2024: Allnex hat eine neue Serie biobasierter UV-härtender Oligomere eingeführt, die aus nachhaltigen Pflanzenölen gewonnen werden und speziell für Hochleistungs-Holzbeschichtungen entwickelt wurden. Sie bieten erhöhte Härte und chemische Beständigkeit mit bis zu 70% Bioanteil.
August 2024: Sartomer kündigte eine strategische Partnerschaft mit einem führenden Unternehmen für landwirtschaftliche Biotechnologie an, um eine stabile und skalierbare Versorgung mit neuartigen biobasierten Zwischenprodukten zu sichern und die Entwicklung von biobasierten Epoxidacrylaten der nächsten Generation zu beschleunigen.
Juni 2024: Covestro hat eine neue Produktlinie von teilweise biobasierten UV-härtenden Polyurethan-Dispersionen (PUDs) für Anwendungen in flexiblen Verpackungen und Textilien auf den Markt gebracht. Diese bieten hervorragende Hafteigenschaften und Dehnungseigenschaften und reduzieren gleichzeitig die Abhängigkeit von fossilen Ressourcen.
April 2024: IGM Resins hat sein technisches Servicezentrum im asiatisch-pazifischen Raum erweitert, um die Entwicklung und Formulierungsunterstützung für biobasierte UV-härtende Tinten und Beschichtungen zu beschleunigen und damit den schnell wachsenden Industriesektor der Region zu bedienen.
Januar 2024: Ein Konsortium aus akademischen Institutionen und Industriepartnern, darunter BASF SE und Evonik Industries AG, hat eine bedeutende EU-Finanzierung für ein Gemeinschaftsprojekt zur Optimierung enzymatischer Prozesse zur Herstellung von biobasierten Monomeren für UV-härtende Harze erhalten, mit dem Ziel der industriellen Hochskalierung.
November 2023: Creality hat eine neue Palette von biobasierten Photopolymerharzen speziell für Desktop-3D-Druckanwendungen vorgestellt, die eine verbesserte biologische Abbaubarkeit und geringere Geruchsprofile aufweisen und damit Umweltbedenken im Markt für 3D-Druckmaterialien für Verbraucher adressieren.
September 2023: Changxing Materials hat eine signifikante Erhöhung seiner Produktionskapazitäten für wasserbasierte biobasierte UV-Harze gemeldet und reagiert damit auf die steigende Nachfrage aus den chinesischen Märkten für Elektronik- und Automobilinnenbeschichtungen.
Regionale Marktaufschlüsselung für biobasierte UV-härtende Harze
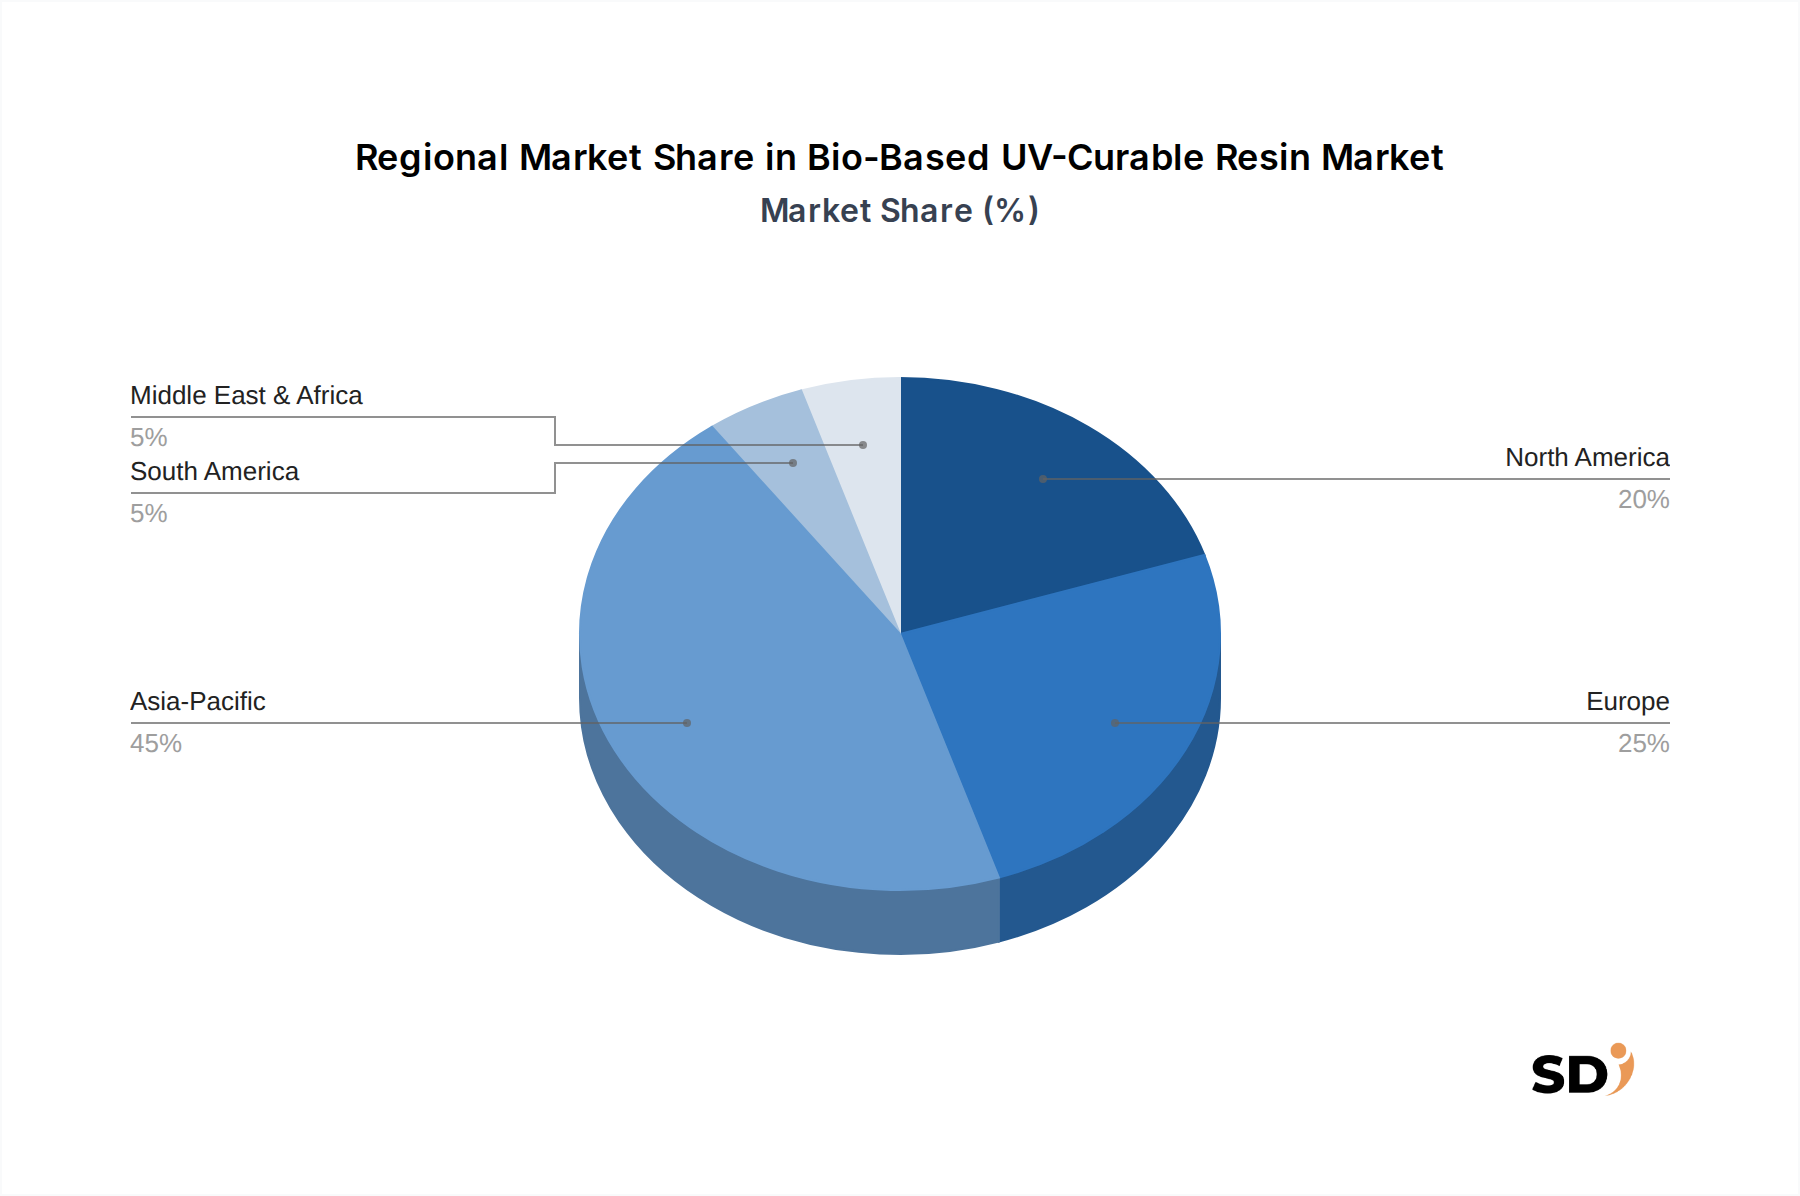
Der Markt für biobasierte UV-härtende Harze weist unterschiedliche regionale Dynamiken auf, die von variierenden regulatorischen Landschaften, der industriellen Entwicklung und den Nachhaltigkeitsverpflichtungen beeinflusst werden. Der asiatisch-pazifische Raum entwickelt sich zur größten und am schnellsten wachsenden Region für biobasierte UV-härtende Harze, angetrieben durch seine umfangreiche Produktionsbasis, die rasche Industrialisierung und einen wachsenden Schwerpunkt auf nachhaltige Praktiken in Sektoren wie Verpackung, Automobil und Elektronik. Länder wie China, Indien und Japan investieren stark in die Produktion grüner Chemikalien und führen biobasierte Lösungen ein, um die Umweltverschmutzung zu mindern. Diese Region wird voraussichtlich bis 2033 über 40% des globalen Marktanteils halten, mit einer regionalen CAGR von geschätzten über 9%, angetrieben durch die wachsende Unterhaltungselektronik und den boomenden Verpackungsbeschichtungsmarkt.
Europa hält einen bedeutenden Marktanteil, nur knapp hinter dem asiatisch-pazifischen Raum, der durch strenge Umweltvorschriften (z. B. EU Green Deal, REACH) und ein starkes öffentliches und unternehmerisches Engagement für Nachhaltigkeit gekennzeichnet ist. Die Region ist ein Zentrum für Innovationen in der grünen Chemie und bei fortschrittlichen Materialien mit robuster Nachfrage aus den Branchen Möbel, Automobil und industrielle Beschichtungen. Der europäische Markt wird voraussichtlich mit einer CAGR von etwa 7,5% wachsen, angetrieben durch den Übergang zu einer Kreislaufwirtschaft und die hohe Akzeptanz von Lösungen für den nachhaltigen Beschichtungsmarkt. Nordamerika stellt ebenfalls einen bedeutenden Markt dar, beeinflusst durch progressive Umweltpolitik, insbesondere in Bundesstaaten wie Kalifornien, und einen starken Drang zur nachhaltigen Fertigung in verschiedenen Industrien. Die Region verzeichnet eine erhebliche Akzeptanz im 3D-Druckmaterialmarkt und bei Hochleistungsbeschichtungen mit einer erwarteten CAGR von etwa 7%.
Der Nahe Osten und Afrika sowie Südamerika machen derzeit kleinere Anteile aus, werden aber voraussichtlich vielversprechende Wachstumsraten aufweisen. Südamerika, insbesondere Brasilien, mit seinen reichen Bioressourcen, steht vor Wachstum, da lokale Industrien nach kostengünstigen und nachhaltigen Materiallösungen suchen. Das Wachstum der Region Naher Osten und Afrika wird weitgehend durch Diversifizierungsbemühungen weg von fossilen Brennstoffen und zunehmende Infrastrukturentwicklungsprojekte vorangetrieben, die grüne Baumaterialien und Beschichtungen priorisieren. Die kollektive CAGR für diese Schwellenregionen wird voraussichtlich 6,5% übersteigen.
Lieferkette & Rohstoffdynamik für biobasierte UV-härtende Harze
Die Lieferkette für biobasierte UV-härtende Harze ist eng mit der Verfügbarkeit und Preisvolatilität ihrer vorgelagerten Rohstoffe verbunden, die hauptsächlich aus erneuerbaren Quellen stammen. Zu den wichtigsten Rohstoffen gehören verschiedene Komponenten aus dem Markt für Pflanzenöle wie Sojaöl, Rizinusöl und Sonnenblumenöl, die zu Biopolyolen, Bioepoxiden und anderen Zwischenprodukten verarbeitet werden. Ligninbasierte Derivate, die aus Biomasse gewonnen werden, spielen ebenfalls eine wichtige Rolle, insbesondere bei der Entwicklung aromatischer Strukturen für verbesserte Harzleistungsfähigkeit. Darüber hinaus gewinnen kohlenhydratbasierte Rohstoffe und proteinbasierte Quellen für Nischenanwendungen an Bedeutung.
Die primären Beschaffungsrisiken ergeben sich aus der inhärenten Volatilität der Agrarrohstoffmärkte. Faktoren wie Wetterbedingungen, geopolitische Ereignisse, die Handelsrouten beeinflussen, und schwankende Nachfrage nach Speiseölen können die Preise und die Verfügbarkeit von pflanzenölbasierten Rohstoffen erheblich beeinflussen. Dies kann zu Preisschwankungen für Hersteller führen und potenziell die Endkosten von biobasierten Harzen im Vergleich zu petrochemischen Alternativen erhöhen. Historisch gesehen haben Störungen in den landwirtschaftlichen Lieferketten oder plötzliche Schwankungen der Rohstoffpreise zu Beschaffungsschwierigkeiten für Harzproduzenten geführt, die sie gezwungen haben, ihre Rohstoffquellen zu diversifizieren oder höhere Kosten zu absorbieren. Die frühe Phase der großtechnischen Kommerzialisierung einiger fortschrittlicher biobasierter Zwischenprodukte, wie bestimmte Komponenten des Lignin-Derivate-Marktes, birgt ebenfalls Risiken für die Liefereinheitlichkeit. Diese Dynamik erfordert ein robustes Lieferkettenmanagement, einschließlich langfristiger Verträge mit Lieferanten, Investitionen in regionale Beschaffung und kontinuierliche Forschung nach alternativen biobasierten Rohstoffen, um potenzielle Störungen zu mindern und die Kosten im breiteren Spezialchemikalienmarkt zu stabilisieren.
Investitions- & Finanzierungsaktivitäten im Markt für biobasierte UV-härtende Harze
Investitions- und Finanzierungsaktivitäten im Markt für biobasierte UV-härtende Harze haben in den letzten 2-3 Jahren einen deutlichen Anstieg verzeichnet, was das wachsende Vertrauen in nachhaltige chemische Technologien widerspiegelt. Risikokapitalfirmen und strategische Unternehmensinvestoren weisen zunehmend Kapital für Start-ups und innovative Projekte zu, die sich auf neuartige biobasierte Rohstoffe und fortschrittliche Harzformulierungen konzentrieren. Beispielsweise haben mehrere Biotech-Unternehmen, die enzymatische Verfahren zur Herstellung von Biomonomeren aus landwirtschaftlichen Abfällen entwickeln, erhebliche Finanzierungsrunden der Serie A und B gesichert, mit dem Ziel, die Produktionskosten zu senken und die Skalierbarkeit zu verbessern. M&A-Aktivitäten waren ebenfalls zu beobachten, hauptsächlich angetrieben durch große Chemiekonzerne, die ihr grünes Portfolio erweitern und spezialisiertes Fachwissen erwerben wollen. Große Akteure erwerben strategisch kleinere, innovative Firmen mit patentierten biobasierten Technologien oder einzigartigen Produktionsfähigkeiten, um sich einen Wettbewerbsvorteil im nachhaltigen Beschichtungsmarkt und verwandten Anwendungen zu verschaffen.
Strategische Partnerschaften zwischen Rohstofflieferanten, Harzherstellern und Endverbraucher-Branchenführern sind ein weiterer dominierender Trend. Diese Kooperationen umfassen oft gemeinsame Entwicklungsprogramme (JDAs), um biobasierte UV-härtende Harze für spezifische wachstumsstarke Anwendungen wie Automobil-Innenbeschichtungen oder Hochleistungs-3D-Druckmaterialien anzupassen. So signalisiert eine Partnerschaft zwischen einem führenden Automobil-OEM und einem Bioharzproduzenten zur Entwicklung langlebiger, biobasierter UV-härtender Klarlacke ein starkes Engagement für die Integration dieser Materialien in Mainstream-Produkte. Die Teilsegmente, die die meisten Kapital anziehen, sind diejenigen, die klare Leistungsvorteile, signifikante Nachhaltigkeitsauswirkungen oder das Potenzial zur Kostensenkung durch Prozessinnovation bieten. Dazu gehören Investitionen in Lignin-Valorisationstechnologien, fortschrittliche Biopolyol-Synthese und neuartige Formulierungen für wasserbasierte UV-Harze, die alle mit dem breiteren Trend des Grüne Chemie-Marktes zu ökoeffizienten und ressourcenschonenden Lösungen übereinstimmen.
Segmentierung von biobasierten UV-härtenden Harzen
1. Harztyp
1.1. Biobasierte Epoxidacrylate
1.2. Biobasierte Polyesteracrylate
1.3. Biobasierte Polyurethanacrylate
1.4. Sonstige
2. Rohstoffquelle
2.1. Pflanzenöle
2.2. Ligninbasierte Derivate
2.3. Proteinbasierte Quellen
2.4. Sonstige
3. Formulierung
3.1. Lösungsmittelfrei
3.2. Wasserbasierte UV-Harze
3.3. Lösungsmittelbasierte UV-Harze
4. Anwendung
4.1. Beschichtungen
4.2. Tinten
4.3. Kleb- und Dichtstoffe
4.4. 3D-Druck
4.5. Sonstige
5. Endverbraucherindustrie
5.1. Verpackung
5.2. Automobil & Transport
5.3. Elektronik & Elektrik
5.4. Bauwesen
5.5. Möbel & Holzbearbeitung
5.6. Gesundheitswesen & Medizin
5.7. Textilindustrie
5.8. Industrielle Fertigung
5.9. Sonstige
Segmentierung des Marktes für biobasierte UV-härtende Harze nach Geographie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Restliches Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Restliches Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Restlicher Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für biobasierte UV-härtende Harze ist ein dynamisches Segment innerhalb der etablierten chemischen Industrie des Landes, die für ihre Innovationskraft und ihr Engagement für Nachhaltigkeit bekannt ist. Angesichts der globalen Marktdaten, die eine Bewertung von etwa 370,55 Millionen US-Dollar (ca. 340 Millionen €) im Jahr 2023 und eine prognostizierte Wachstumsrate von 8 % (CAGR) bis 2033 nahelegen, dürfte sich der deutsche Markt in einem ähnlichen, aber möglicherweise durch spezifische regulatorische und wirtschaftliche Faktoren beeinflussten Tempo entwickeln. Deutschland ist als größte Volkswirtschaft Europas und als starker Industriestandort ein wichtiger Abnehmer für diese Materialien, insbesondere in seinen Kernbranchen wie Automobil, Maschinenbau, Verpackung und in zunehmendem Maße auch in der Konsumgüterproduktion. Die starke Präsenz von führenden Chemieunternehmen und deren starke Forschungs- und Entwicklungsabteilungen, darunter BASF SE, Covestro AG und Evonik Industries AG, machen Deutschland zu einem Zentrum für die Entwicklung und Anwendung von biobasierten Harzen. Diese heimischen oder stark in Deutschland verankerten Unternehmen spielen eine Schlüsselrolle bei der Förderung von Innovationen, sei es durch die Entwicklung neuer biobasierter Rohstoffe oder durch die Optimierung von Harzformulierungen für anspruchsvolle Anwendungen. Der deutsche Markt wird auch stark von strengen Umweltvorschriften beeinflusst, wie z.B. den EU-weiten REACH-Verordnungen und spezifischen nationalen Standards für Emissionskontrolle und Abfallmanagement. Dies treibt die Nachfrage nach VOC-armen oder -freien Lösungen, wie sie biobasierte UV-härtende Harze bieten. Die Verbraucherpräferenzen in Deutschland tendieren ebenfalls stark zu umweltfreundlichen und nachhaltigen Produkten, was die Akzeptanz von biobasierten Materialien in Endverbraucherprodukten weiter vorantreibt. Die Vertriebskanäle umfassen typischerweise den direkten Verkauf an industrielle Anwender, spezialisierte Chemiedistributoren und zunehmend auch Online-Plattformen für kleinere Mengen oder spezifische Nischenprodukte. Die typische Verbraucherverhaltensweise in Deutschland legt Wert auf Qualität, Langlebigkeit und Transparenz hinsichtlich der Herkunft und Umweltauswirkungen von Produkten, was die Position von biobasierten, zertifizierten Harzen stärkt. Die Branchenstandards und Zertifizierungen, wie das Blaue Engel-Umweltzeichen oder die Anforderungen der Deutschen Gesellschaft für Qualität (DGQ), spielen eine wichtige Rolle bei der Validierung und Förderung von Nachhaltigkeitsansprüchen.
Tabelle 64: Rest von Asien-Pazifik Bio-basierte UV-härtende Harze Umsatzprognose (million) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Dieser Bericht legt einen starken Schwerpunkt auf Primärforschung, die etwa 75 % der gesamten Forschungsarbeit ausmacht. Unser Ansatz beinhaltet eine umfassende Einbindung wichtiger Branchenteilnehmer entlang der Wertschöpfungskette, um direkt Markteinblicke zu sammeln, Sekundärbefunde zu validieren und differenzierte Erkenntnisse direkt von Experten zu gewinnen. Dies stellt sicher, dass unsere Daten die aktuellsten Marktbedingungen und die Marktstimmung widerspiegeln.
Zielinterviews & Stakeholder: Wir führten ausführliche, semi-strukturierte Interviews mit einer vielfältigen Gruppe von Stakeholdern, die sorgfältig aufgrund ihres fundierten Wissens und ihrer strategischen Positionen im Ökosystem der biobasierten UV-härtenden Harze ausgewählt wurden. Zu den befragten Schlüsselpersonen gehörten:
Einbezogene Unternehmenstypen: Primärinterviews umfassten ein umfassendes Spektrum von Unternehmen, die für die Wertschöpfungskette von biobasierten UV-härtenden Harzen von entscheidender Bedeutung sind, um ein ganzheitliches Verständnis der Marktdynamik vom Rohstoff bis zur Endanwendung zu gewährleisten:
Hersteller von biobasierten Monomeren & Oligomeren
Formulierer & Hersteller von UV-härtenden Harzen
Distributoren von Spezialchemikalien
Hersteller von UV-Härtungssystemen & -Geräten
Hersteller von Endprodukten (z. B. Beschichtungen, Tinten, Klebstoffe)
Hersteller von biobasierten Monomeren & Oligomeren
25%
Formulierer & Hersteller von UV-härtenden Harzen
35%
Distributoren von Spezialchemikalien
15%
Hersteller von UV-Härtungssystemen & -Geräten
10%
Hersteller von Endprodukten
15%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschung macht etwa 25 % unserer Gesamtmethode aus und dient als Grundlage für das Marktverständnis, die Segmentierung und die anfängliche Datenvalidierung. Sie umfasst eine strenge und systematische Überprüfung veröffentlichter Daten, Branchenberichte, regulatorischer Rahmenbedingungen und Unternehmensinformationen.
Umfassende Datenquellen: Unsere Analysten extrahieren akribisch Informationen aus einer Vielzahl von seriösen Quellen, darunter:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook, die Indikatoren für die finanzielle Leistungsfähigkeit und Wettbewerbsinformationen liefern.
Regierungs- & Regulierungsbehörden: Daten, Richtlinien und Mandate nationaler und internationaler Umweltschutzbehörden (z. B. Environmental Protection Agency (EPA), European Chemicals Agency (ECHA) - REACH) und anderer relevanter Regierungsstellen, die Einblicke in Nachhaltigkeitsziele und Materialvorschriften bieten.
Jahresberichte von Unternehmen und Investorenpräsentationen: Für detaillierte finanzielle Leistungen, strategische Initiativen und Produkt-Roadmaps der wichtigsten Marktteilnehmer.
Branchen-Benchmarking: Wir vergleichen kontinuierlich Markttrends, technologische Fortschritte, Wettbewerbslandschaften und bewährte Verfahren in der globalen biobasierten UV-härtenden Harzindustrie. Dieses strenge Benchmarking stellt sicher, dass unsere Analysen auf aktuellen Industriestandards und aufkommenden Innovationen basieren. Alle sekundären Datenpunkte und Markteinblicke werden bis zum Kaufdatum des Berichts aktualisiert, um die neuesten Marktdynamiken widerzuspiegeln.
Nachfragemodellierung & Marktschätzung
Unsere Methoden zur Marktdimensionierung und -prognose integrieren sowohl Top-Down- als auch Bottom-Up-Ansätze, gekoppelt mit mehrstufiger Daten-Triangulation, um höchste Robustheit, Genauigkeit und Zuverlässigkeit unserer Marktzahlen zu gewährleisten.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Aggregation spezifischer, granularer Datenpunkte zur Konstruktion der Gesamtmarktgröße aus grundlegenden Elementen. Zu den wichtigsten Variablen und Kennzahlen für den Markt für biobasierte UV-härtende Harze gehören:
Produktionskapazität (Tonnen/Jahr) und Auslastungsraten der wichtigsten Hersteller von biobasierten UV-Harzen weltweit.
Durchschnittlicher Verkaufspreis (ASP) verschiedener Arten von biobasierten UV-Harzen (z. B. biobasierte Epoxidacrylate, biobasierte Polyesteracrylate), segmentiert nach Region und Formulierung.
Verbrauchsvolumen nach Hauptanwendungssegmenten (z. B. Beschichtungen, Tinten, Klebstoffe, 3D-Druck) und spezifischen Endverbraucherindustrien in verschiedenen geografischen Regionen.
Geschätzte Penetrationsraten und Akzeptanztrends von biobasierten Alternativen in spezifischen Endverbraucherindustrien (z. B. nachhaltige Verpackungen, Innenausstattung für Automobile, medizinische Geräte).
Top-Down-Ansatz: Wir validieren die Bottom-Up-Schätzungen durch die Bewertung makroökonomischer Faktoren, übergreifender Wachstumstreiber der Branche und breiter Markttrends, die den globalen Markt für biobasierte UV-härtende Harze beeinflussen. Dies beinhaltet die Analyse des globalen BIP-Wachstums, des Wachstums der Industrieproduktion, von Trends bei Nachhaltigkeitsmandaten und der Auswirkungen von regulatorischen Rahmenbedingungen auf die Akzeptanz nachhaltiger Materialien.
Mehrstufige Daten-Triangulation: Aus Primärinterviews abgeleitete Datenpunkte werden rigoros mit Sekundärforschungsbefunden abgeglichen und durch unsere internen proprietären Datenbanken und fortschrittlichen statistischen Modelle weiter validiert. Dieser iterative und vielschichtige Validierungsprozess hilft, Verzerrungen zu mindern, die interne Konsistenz zu gewährleisten und die allgemeine Zuverlässigkeit und Genauigkeit unserer Marktzahlen und Prognosen zu verbessern.
Datengenauigkeit & Qualitätsprüfung
Wir sind bestrebt, hochgradig zuverlässige und umsetzbare Markteinblicke zu liefern. Unsere strengen Qualitätskontrollprozesse sind darauf ausgelegt, eine geschätzte Datengenauigkeit von 88 % für alle berichteten Zahlen und Prognosen zu gewährleisten.
Jeder Datenpunkt, jede zugrunde liegende Annahme und jede Marktprojektion durchläuft mehrere Überprüfungsebenen durch leitende Analysten und erfahrene Fachexperten, um logische Kohärenz und sachliche Integrität zu gewährleisten.
Proprietäre Validierungsmodelle und statistische Prüfungen werden eingesetzt, um die Konsistenz und Kohärenz über verschiedene Marktsegmente, geografische Regionen und prognostizierte Zeiträume hinweg sicherzustellen.
Der gesamte Inhalt des Berichts, einschließlich der Marktdynamik, der Analyse der Wettbewerbslandschaft und der Prognosezahlen, wird kontinuierlich aktualisiert und sorgfältig überprüft, um die neuesten verfügbaren Informationen bis zum Kaufdatum widerzuspiegeln und den Kunden die aktuellsten und relevantesten Markteinblicke zu bieten.
Häufig gestellte Fragen
1. Welche Umweltvorschriften beeinflussen den Markt für bio-basierte UV-härtende Harze?
Zunehmende globale Umweltvorschriften und Nachhaltigkeitsmandate treiben die Nachfrage nach bio-basierten Lösungen voran. Compliance-Anforderungen für flüchtige organische Verbindungen (VOCs) und gefährliche Luftschadstoffe (HAPs) begünstigen UV-härtende Harze. Dieser Wandel fördert die Akzeptanz in verschiedenen Branchen wie Verpackung und Automobil.
2. Welche Endverbraucherindustrien treiben die Nachfrage nach bio-basierten UV-härtenden Harzen an?
Verpackung, Automobil & Transport sowie Elektronik & Elektrik sind Schlüsselbereiche für die Nachfrage. Diese Branchen übernehmen zunehmend bio-basierte UV-härtende Harze für Beschichtungen, Tinten und Klebstoffe. Dies steht im Einklang mit ihren Nachhaltigkeitszielen und Leistungsanforderungen.
3. Was sind die primären Anwendungssegmente für bio-basierte UV-härtende Harze?
Beschichtungen, Tinten sowie Kleb- und Dichtstoffe stellen bedeutende Anwendungssegmente dar. Der 3D-Drucksektor zeigt ebenfalls eine aufkommende Nachfrage nach spezialisierten bio-basierten UV-Harzen. Bio-basierte Epoxidacrylate und Polyurethanacrylate sind prominente Harztypen.
4. Wie beeinflussen die Nachhaltigkeitspräferenzen der Verbraucher den Markt für bio-basierte UV-härtende Harze?
Die wachsende Nachfrage der Verbraucher nach umweltfreundlichen Produkten drängt Marken dazu, nachhaltige Materialien zu verwenden. Dies führt zu einer verstärkten Akzeptanz von bio-basierten UV-härtenden Harzen in Verpackungen und Konsumgütern. Marken streben danach, die Erwartungen der Verbraucher an einen geringeren ökologischen Fußabdruck zu erfüllen.
5. Welche wichtigen Herausforderungen behindern das Wachstum des Marktes für bio-basierte UV-härtende Harze?
Zu den Herausforderungen gehören höhere Produktionskosten für bio-basierte Rohstoffe und potenzielle Leistungsparitätsprobleme im Vergleich zu erdölbasierten Alternativen. Die Gewährleistung einer gleichbleibenden Qualität und Lieferkettenstabilität für neuartige bio-basierte Quellen wie Lignin- oder Protein-Derivate stellt ebenfalls Hürden dar. Die Marktdurchdringung erfordert die Überwindung dieser anfänglichen Kosten- und technischen Barrieren.
6. Welche primären Treiber befeuern das Wachstum des Marktes für bio-basierte UV-härtende Harze?
Das Marktwachstum wird durch zunehmendes Umweltbewusstsein und regulatorischen Druck für nachhaltige Chemikalien angetrieben. Leistungsmerkmale wie schnelle Aushärtung und geringe VOC-Emissionen sind wichtige Treiber. Dies trägt zu einer prognostizierten CAGR von 8% bei und positioniert den Markt für einen Umsatz von 800 Millionen US-Dollar.