Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Markt für bakterielle Identifizierung und DST: 25,83 Mrd. $ bis 2033, 7,6 % CAGR
Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten
Markt für bakterielle Identifizierung und DST: 25,83 Mrd. $ bis 2033, 7,6 % CAGR
Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten by Produkttyp (Instrumente, Verbrauchsmaterialien, Reagenzien & Kits, Andere), by Testmethode (Automatisierte Tests, Manuelle Tests), by Technologie (Polymerase-Kettenreaktion (PCR), Massenspektrometrie, Microarray, Next-Generation-Sequenzierung (NGS), Immunoassays, Durchflusszytometrie, Andere), by Anwendung (Klinische Diagnostik, Wirkstoffforschung & -entwicklung, Infektionskontrolle & Überwachung, Veterinärdiagnostik, Lebensmittelsicherheitsprüfung, Umweltprüfung, Andere), by Endbenutzer (Krankenhäuser, Diagnostische Labore, Akademische & Forschungsinstitute, Pharmazeutische & biotechnologische Unternehmen, Tierkliniken & -labore, Lebensmitteltestlabore), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 2, 2026|Basisjahr : 2025|Seiten : 91
Wichtige Erkenntnisse für den Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
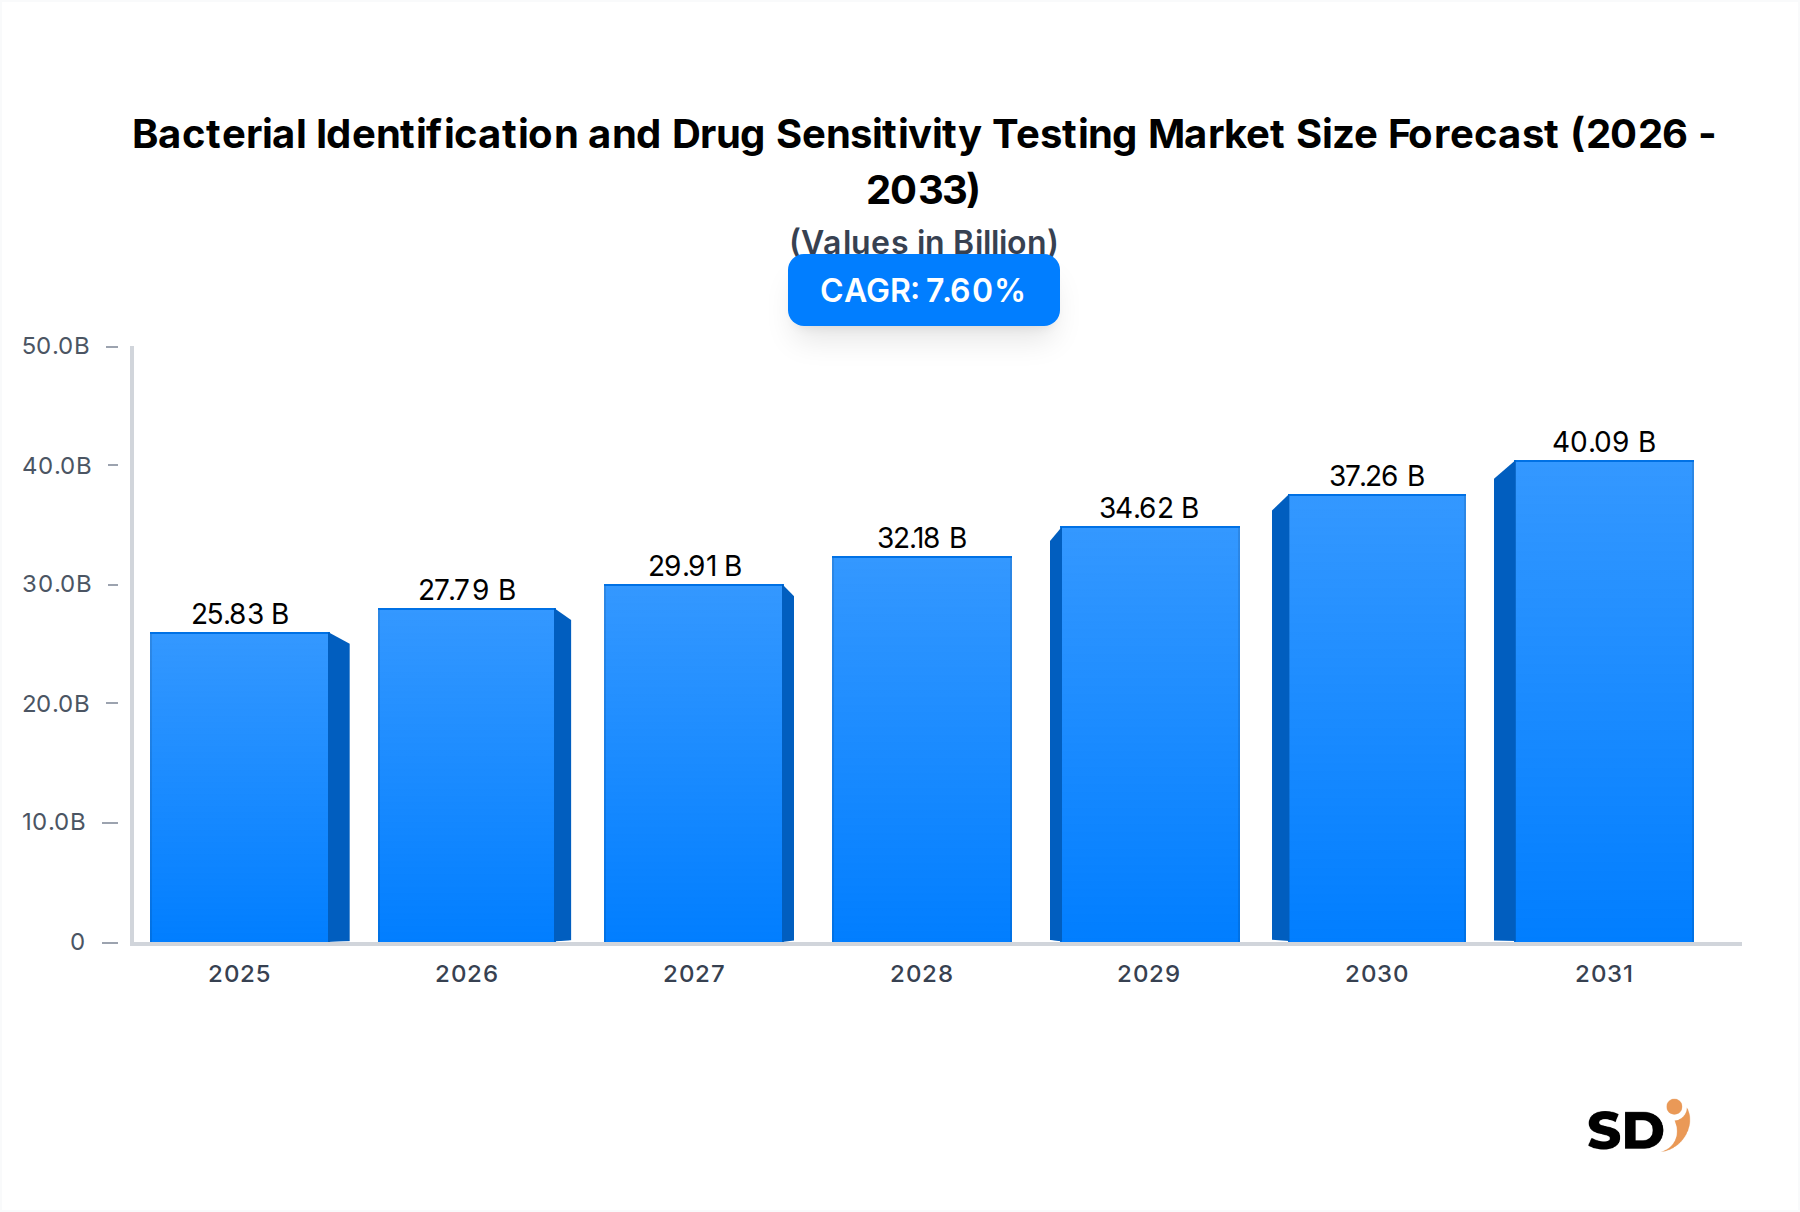
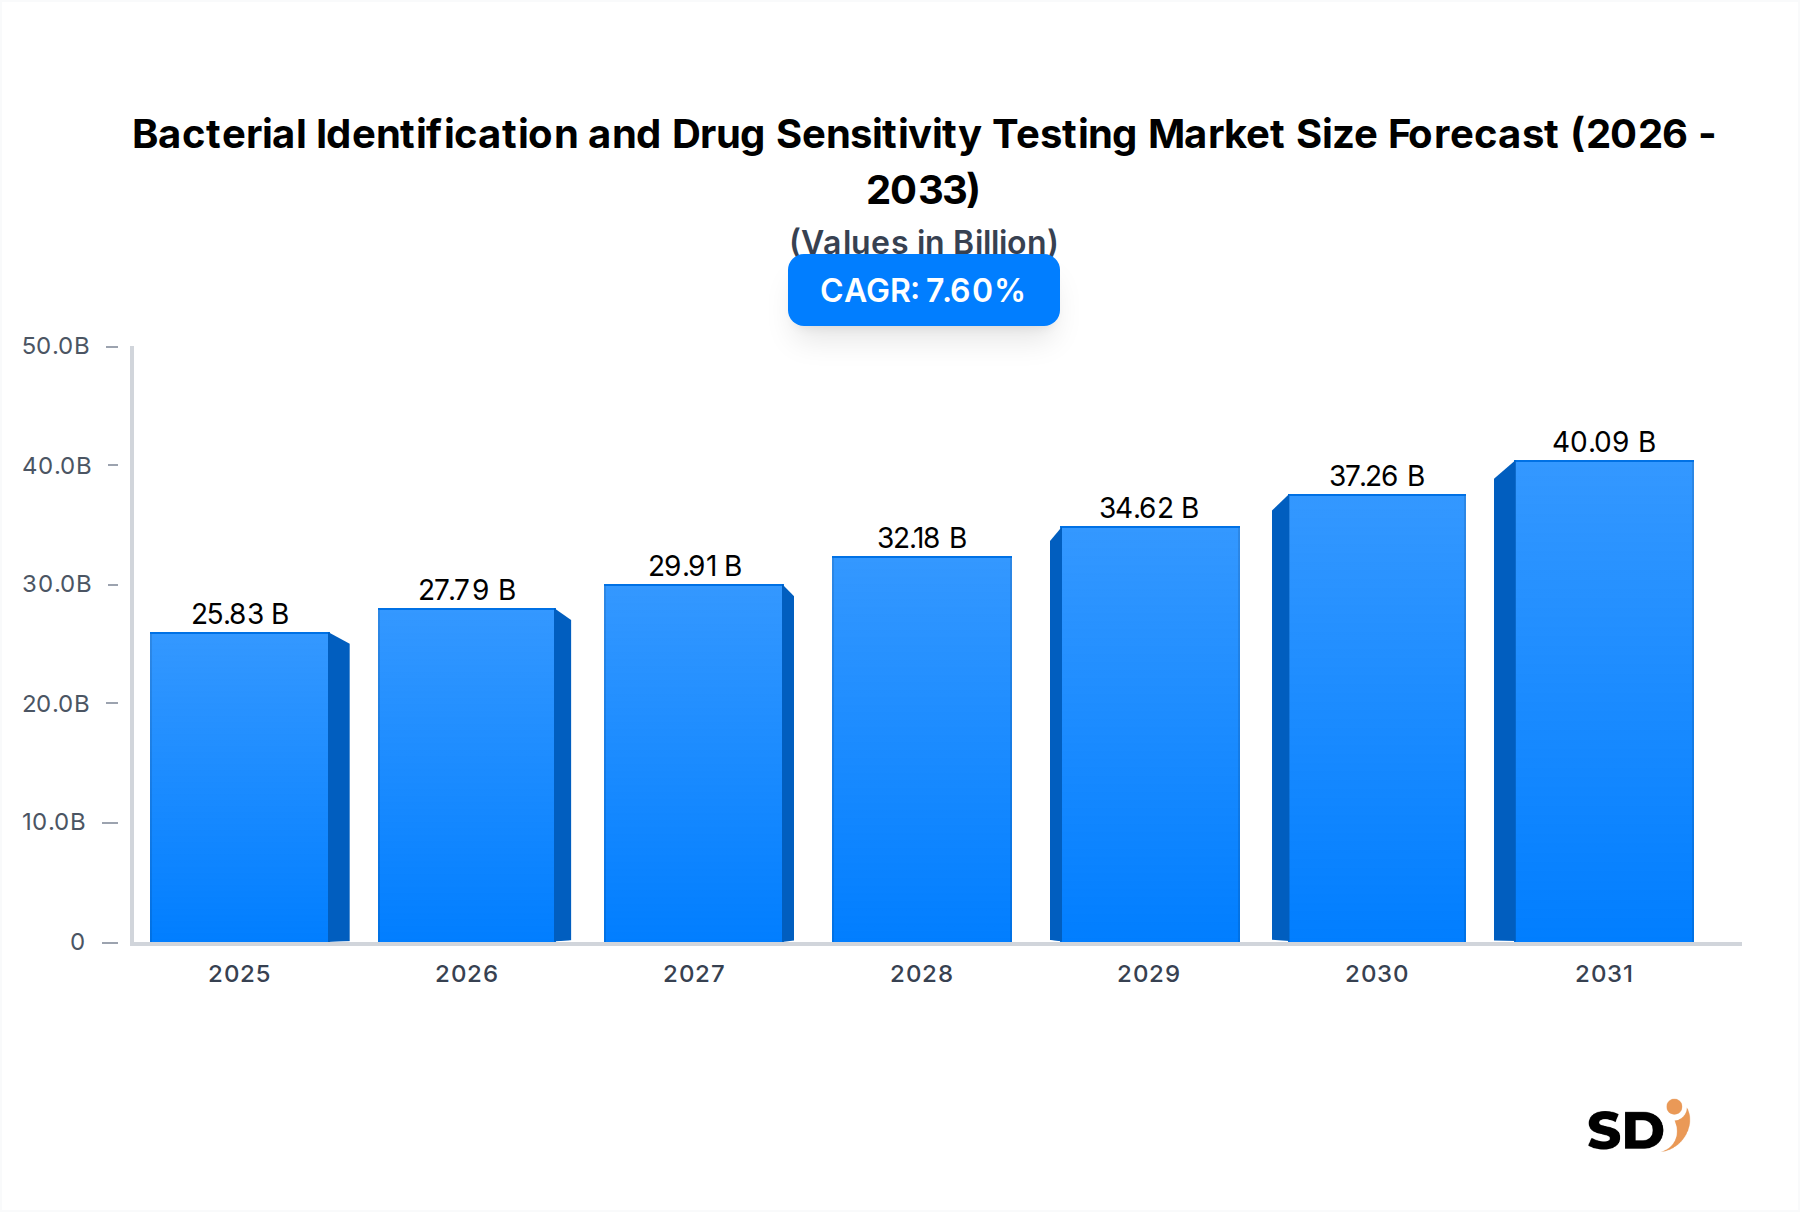
Der globale Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten steht vor einer erheblichen Expansion, was den kritischen Bedarf an präziser und zeitnaher Erregererkennung und antimikrobieller Empfindlichkeitsbestimmung unterstreicht. Der Markt wurde im Jahr 2025 auf geschätzte 25,83 Milliarden USD (ca. 23,78 Milliarden €) bewertet und wird voraussichtlich bis 2033 auf rund 46,55 Milliarden USD (ca. 42,95 Milliarden €) anwachsen, mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6 % im Prognosezeitraum. Dieser robuste Wachstumspfad wird durch mehrere weit verbreitete Nachfragetreiber gestützt. Ein Hauptkatalysator ist die eskalierende globale Krankheitslast durch Infektionskrankheiten, die durch die dringende Herausforderung der antimikrobiellen Resistenz (AMR) verschärft wird und schnelle und genaue diagnostische Lösungen zur Steuerung wirksamer therapeutischer Interventionen erfordert. Technologische Fortschritte, insbesondere in Bereichen wie Massenspektrometrie, Next-Generation Sequencing (NGS) und fortschrittliche Polymerase-Kettenreaktions- (PCR) Plattformen, revolutionieren die Geschwindigkeit und Präzision der bakteriellen Identifizierung und des Empfindlichkeitstests gegenüber Medikamenten. Diese Innovationen ermöglichen eine frühere Erkennung und gezieltere Behandlung, wodurch die Ausbreitung resistenter Stämme eingedämmt und die Patientenergebnisse verbessert werden. Darüber hinaus steigern steigende Gesundheitsausgaben, eine expandierende diagnostische Infrastruktur, insbesondere in Schwellenländern, und ein wachsender Fokus auf Infektionskontroll- und Überwachungsprogramme die Marktnachfrage erheblich. Die Nachfrage nach effizienten und Hochdurchsatz-Diagnostik-Lösungen treibt auch den Laboratory Automation Market voran und wirkt sich direkt auf die Art und Weise aus, wie bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten durchgeführt werden. Der zukunftsorientierte Ausblick des Marktes deutet auf eine signifikante Verschiebung hin zu automatisierten, multiplexfähigen und Point-of-Care Diagnostics Market-Lösungen hin, die schnelle Ergebnisse näher am Patienten liefern. Die fortlaufende Integration dieser Diagnostika mit digitalen Gesundheitsplattformen und dem breiteren In Vitro Diagnostics Market wird die Datenverwaltung, epidemiologische Überwachung und die allgemeine Reaktion der öffentlichen Gesundheit verbessern und somit die unverzichtbare Rolle des Marktes in der modernen Gesundheitsversorgung festigen. Das Wachstum des Molecular Diagnostics Market spielt ebenfalls eine entscheidende Rolle bei der schnelleren und genaueren Identifizierung von Krankheitserregern und Resistenzgenen.
Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Marktgröße (in Billion)
50.0B
40.0B
30.0B
20.0B
10.0B
0
25.83 B
2025
27.79 B
2026
29.91 B
2027
32.18 B
2028
34.62 B
2029
37.26 B
2030
40.09 B
2031
Dominanz des klinischen Diagnostiksegments im Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
Das Segment der klinischen Diagnostik hält unbestreitbar den größten Umsatzanteil am Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten, angetrieben durch seine direkte und kritische Auswirkung auf die Patientenversorgung und die öffentliche Gesundheit. Dieses Segment umfasst alle diagnostischen Aktivitäten, die in Krankenhäusern, Referenzlaboren und anderen klinischen Einrichtungen durchgeführt werden, um pathogene Bakterien zu identifizieren und ihre Empfindlichkeit gegenüber verschiedenen antimikrobiellen Mitteln zu bestimmen. Die Dominanz der klinischen Diagnostik ergibt sich aus dem schieren Volumen der täglich weltweit durchgeführten Tests, die ein breites Spektrum bakterieller Infektionen abdecken, von routinemäßigen Harnwegsinfektionen bis hin zu lebensbedrohlichen Sepsis. Die schnelle und genaue Ausgabe dieser Tests ist für Kliniker von größter Bedeutung, um geeignete Behandlungsregime einzuleiten, die Ausbreitung von Infektionen zu verhindern und die Entwicklung antimikrobieller Resistenzen zu mildern. Die Notwendigkeit, nosokomiale Infektionen (HAIs) und krankenhausassoziierte Infektionen (HAIs) zu bewältigen, festigt die führende Position des Segments weiter, da eine robuste bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten die Grundlage für wirksame Infektionskontrollprogramme bilden. Wichtige Akteure wie BioMerieux, Becton, Dickinson and Company und F. Hoffmann-La Roche Ltd haben unter anderem bedeutende Portfolios, die auf die anspruchsvollen Anforderungen klinischer Labore zugeschnitten sind und eine umfassende Palette von Instrumenten, Diagnostic Reagents Market und Verbrauchsmaterialien anbieten. Die fortlaufende Entwicklung im Infectious Disease Diagnostics Market wird stark von den Fortschritten beeinflusst, die durch klinische Bedürfnisse getrieben werden, wie z. B. die Entwicklung von multiplex PCR-Panels für schnelle syndromische Tests und die Integration der Massenspektrometrie für eine schnellere Speziesidentifizierung. Darüber hinaus rationalisiert die zunehmende Einführung von automatisierten Systemen für die Hochdurchsatzverarbeitung die Arbeitsabläufe in stark frequentierten Clinical Microbiology Market-Laboren, wodurch die Effizienz gesteigert und die Durchlaufzeiten verkürzt werden. Die kontinuierliche Nachfrage nach Diagnostika, die mit neu auftretenden Krankheitserregern und sich entwickelnden Resistenzmustern umgehen können, stellt sicher, dass das Segment der klinischen Diagnostik nicht nur seinen führenden Anteil beibehalten, sondern auch weiterhin der Haupttreiber für Innovation und Investitionen im gesamten Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten bleibt. Der Schwerpunkt liegt auf der Verbesserung der Sensitivität, Spezifität und Geschwindigkeit von Tests, um umsetzbare Ergebnisse zu liefern, die die Patientenergebnisse und die globale Gesundheitssicherheit direkt verbessern.
Kritische Treiber, die den Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten beflügeln
Der Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten wird durch eine Konvergenz kritischer Treiber vorangetrieben, die jeweils erheblich zu seiner Expansion und technologischen Entwicklung beitragen. Einer der wichtigsten Treiber ist die eskalierende Krise der antimikrobiellen Resistenz (AMR). Die Weltgesundheitsorganisation (WHO) hat AMR als eine der zehn größten globalen Gesundheitsbedrohungen eingestuft und schätzt, dass im Jahr 2019 weltweit über 1,27 Millionen Todesfälle direkt auf arzneimittelresistente bakterielle Infektionen zurückzuführen waren. Diese alarmierende Statistik unterstreicht den dringenden Bedarf an schnellen und genauen Empfindlichkeitstests gegenüber Medikamenten, um eine gezielte Antibiotikatherapie zu steuern, wodurch die Wirksamkeit bestehender Medikamente erhalten und die Entwicklung neuer Medikamente informiert wird. Folglich nimmt die Nachfrage nach hochentwickelten diagnostischen Werkzeugen, die resistente Stämme schnell identifizieren können, in allen Gesundheitseinrichtungen zu. Ein weiterer bedeutender Anstoß ist die steigende Krankheitslast durch Infektionskrankheiten weltweit. Trotz Fortschritten im öffentlichen Gesundheitswesen stellen bakterielle Infektionen weiterhin eine erhebliche Krankheitslast dar, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Berichte von globalen Gesundheitsorganisationen weisen durchweg auf eine hohe Prävalenz von bakteriellen Atemwegsinfektionen, Blutstrominfektionen und Magen-Darm-Erkrankungen hin, was die Nachfrage nach dem breiteren Infectious Disease Diagnostics Market direkt ankurbelt. Das kontinuierliche Auftreten neuer Krankheitserreger und das Wiederauftreten bestehender Erreger erfordern ebenfalls ständige Innovationen bei den Methoden zur bakteriellen Identifizierung. Technologische Fortschritte stellen einen entscheidenden Treiber dar. Die Entwicklung und Kommerzialisierung von Spitzentechnologien wie MALDI-TOF-Massenspektrometrie zur schnellen bakteriellen Identifizierung, fortschrittlichen Nukleinsäureamplifikationstechniken (z. B. Echtzeit-PCR) und die zunehmende Anwendung des Next-Generation Sequencing Market für die umfassende genomische Analyse von Krankheitserregern verändern die diagnostische Landschaft. Diese Technologien bieten schnellere Durchlaufzeiten, höhere Genauigkeit und die Fähigkeit, mehrere Krankheitserreger und Resistenzgene gleichzeitig nachzuweisen, was sie in der modernen Diagnostik unverzichtbar macht. Darüber hinaus erhöht die zunehmende Einführung von Laboratory Automation Market-Lösungen die Durchsatzleistung und Effizienz in diagnostischen Laboren. Automatisierte Systeme reduzieren manuelle Arbeit, minimieren menschliche Fehler und ermöglichen Hochdurchsatztests, was für die Verwaltung großer Patientenpopulationen und die epidemiologische Überwachung entscheidend ist. Schließlich erweitern gestiegene Gesundheitsausgaben und Infrastrukturentwicklung, insbesondere in Entwicklungsregionen, den Zugang zu fortschrittlichen diagnostischen Dienstleistungen. Regierungen und private Unternehmen investieren in den Aufbau moderner diagnostischer Labore und die Modernisierung bestehender Einrichtungen, wodurch die Reichweite und Nutzung der bakteriellen Identifizierung und des Empfindlichkeitstests gegenüber Medikamenten erhöht wird, was eine stetige Nachfrage nach Diagnostic Reagents Market und verwandten Verbrauchsmaterialien einschließt.
Wettbewerbslandschaft des Marktes für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
Auf dem Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten ist der Wettbewerb intensiv, angetrieben durch kontinuierliche Innovationen in der Diagnostiktechnologie und den dringenden globalen Bedarf zur Bekämpfung von Infektionskrankheiten und antimikrobieller Resistenz. Wichtige Akteure nutzen umfangreiche F&E-Aktivitäten, strategische Partnerschaften und breite Produktportfolios, um ihre Marktpräsenz zu erhalten und auszubauen:
BioMerieux: Ein weltweit führender Anbieter von In-vitro-Diagnostika mit starkem Fokus auf Mikrobiologielösungen, der ein umfassendes Angebot an automatisierten Systemen, Reagenzien und Software für die bakterielle Identifizierung und die Bestimmung der antimikrobiellen Empfindlichkeit bietet.
Becton, Dickinson and Company: Bekannt für sein breites Spektrum an Medizintechnik, ist BD eine bedeutende Kraft im Bereich der Diagnostik und bietet integrierte Lösungen für Mikrobiologielabore, einschließlich automatisierter Plattformen für die Erregeridentifizierung und Empfindlichkeitstests.
Danaher Corporation: Durch seine verschiedenen Geschäftsbereiche für Biowissenschaften und Diagnostik bietet Danaher ein vielfältiges Portfolio an Produkten und Dienstleistungen, die zum Bereich der bakteriellen Identifizierung und des Empfindlichkeitstests gegenüber Medikamenten beitragen, insbesondere im Bereich der Molekulardiagnostik.
Thermo Fisher Scientific: Als weltweit führendes Unternehmen für wissenschaftliche Instrumente, Verbrauchsmaterialien und Software bietet Thermo Fisher eine breite Palette von Produkten für die mikrobiologische Diagnostik, von der Probenvorbereitung bis zur massenspektrometrischen Identifizierung.
Bruker Corporation: Als wichtiger Innovator auf dem Markt ist Bruker besonders bekannt für sein MALDI Biotyper-System, das die Massenspektrometrie zur schnellen und hochpräzisen mikrobiellen Identifizierung nutzt und klinische Arbeitsabläufe erheblich beeinflusst.
F. Hoffmann-La Roche Ltd: Ein multinationales Gesundheitsunternehmen mit einer starken Diagnosesparte bietet Roche ein breites Spektrum an molekulardiagnostischen Lösungen und automatisierten Labor-Systemen, einschließlich solcher, die für die Infektionskrankheiten-Diagnostik relevant sind.
Abbott Laboratories: Mit einem umfassenden diagnostischen Portfolio bietet Abbott Lösungen für die Infektionskrankheiten-Diagnostik, einschließlich molekularer und schneller diagnostischer Plattformen, die bei der bakteriellen Identifizierung und dem Nachweis von Resistenzmarkern helfen.
QIAGEN N.V.: Als wichtiger Anbieter von Proben- und Assay-Technologien für den Molecular Diagnostics Market bietet QIAGEN verschiedene Kits und Instrumente an, die für die auf Nukleinsäuren basierende bakterielle Identifizierung und Charakterisierung unerlässlich sind.
Bio-Rad Laboratories: Bietet eine breite Palette von Produkten für die Biowissenschafts-Forschung und klinische Diagnostikmärkte an, einschließlich Instrumenten und Reagenzien, die im Clinical Microbiology Market und bei der Infektionskrankheiten-Diagnostik eingesetzt werden.
Sysmex Corporation: Obwohl Sysmex traditionell stark in der Hämatologie und Urinanalyse ist, erweitert Sysmex sein diagnostisches Angebot und trägt zum breiteren Ökosystem der Labordiagnostik mit Lösungen zur Unterstützung des Managements von Infektionskrankheiten bei.
Aktuelle Entwicklungen & Meilensteine auf dem Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
Der Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten ist gekennzeichnet durch kontinuierliche Innovation und strategische Fortschritte zur Verbesserung der diagnostischen Genauigkeit, Geschwindigkeit und Zugänglichkeit. Jüngste Meilensteine spiegeln eine konzertierte Anstrengung wider, die Herausforderungen durch sich entwickelnde Krankheitserreger und antimikrobielle Resistenzen zu bewältigen:
Februar 2025: Einführung eines neuartigen KI-gestützten Algorithmus zur verbesserten Vorhersage der Empfindlichkeit anhand phänotypischer Daten, wodurch die manuelle Interpretationszeit um 30 % reduziert und die Konsistenz zwischen den Laboren verbessert wird.
September 2024: Einführung eines vollautomatischen Systems zur Erregeridentifizierung und Bestimmung der antimikrobiellen Empfindlichkeit (AST), das 500 Proben pro Schicht verarbeiten kann und die Fähigkeiten des Laboratory Automation Market in diagnostischen Zentren mit hohem Durchsatz erheblich steigert.
Juni 2024: Strategische Partnerschaft zwischen einem führenden Diagnostikunternehmen und einem Biotechnologie-Startup zur Integration der CRISPR-basierten Erkennung für eine schnelle, multiplexfähige bakterielle Identifizierung, die spezifische resistente Stämme mit beispielloser Präzision anvisiert.
März 2024: Zulassung in der EU für ein neues Gerät des Point-of-Care Diagnostics Market, das innerhalb von 30 Minuten eine schnelle Identifizierung gängiger bakterieller Atemwegserreger und wichtiger Resistenzmarker ermöglicht und schnellere klinische Entscheidungen fördert.
November 2023: Investition von 150 Millionen USD durch ein großes Pharmaunternehmen in eine Forschungsinitiative, die sich auf neuartige phänotypische AST-Methoden für schwer zu behandelnde Infektionen konzentriert, und betont die entscheidende Rolle der Diagnostik bei der Arzneimittelentwicklung.
August 2023: Veröffentlichung von klinischen Validierungsdaten, die die überlegene Genauigkeit eines neuen Next-Generation Sequencing Market-basierten Assays für die Analyse komplexer polymikrobieller Infektionen im Vergleich zu traditionellen kulturbasierten Methoden zeigen und neue Wege für die personalisierte Medizin eröffnen.
Geografische Leistung: Regionale Marktübersicht für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
Der globale Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten weist erhebliche regionale Unterschiede in Bezug auf Reife, Wachstumstreiber und Marktdurchdringung auf. Eine detaillierte Analyse über Schlüsselgeografien hinweg deckt unterschiedliche Dynamiken auf:
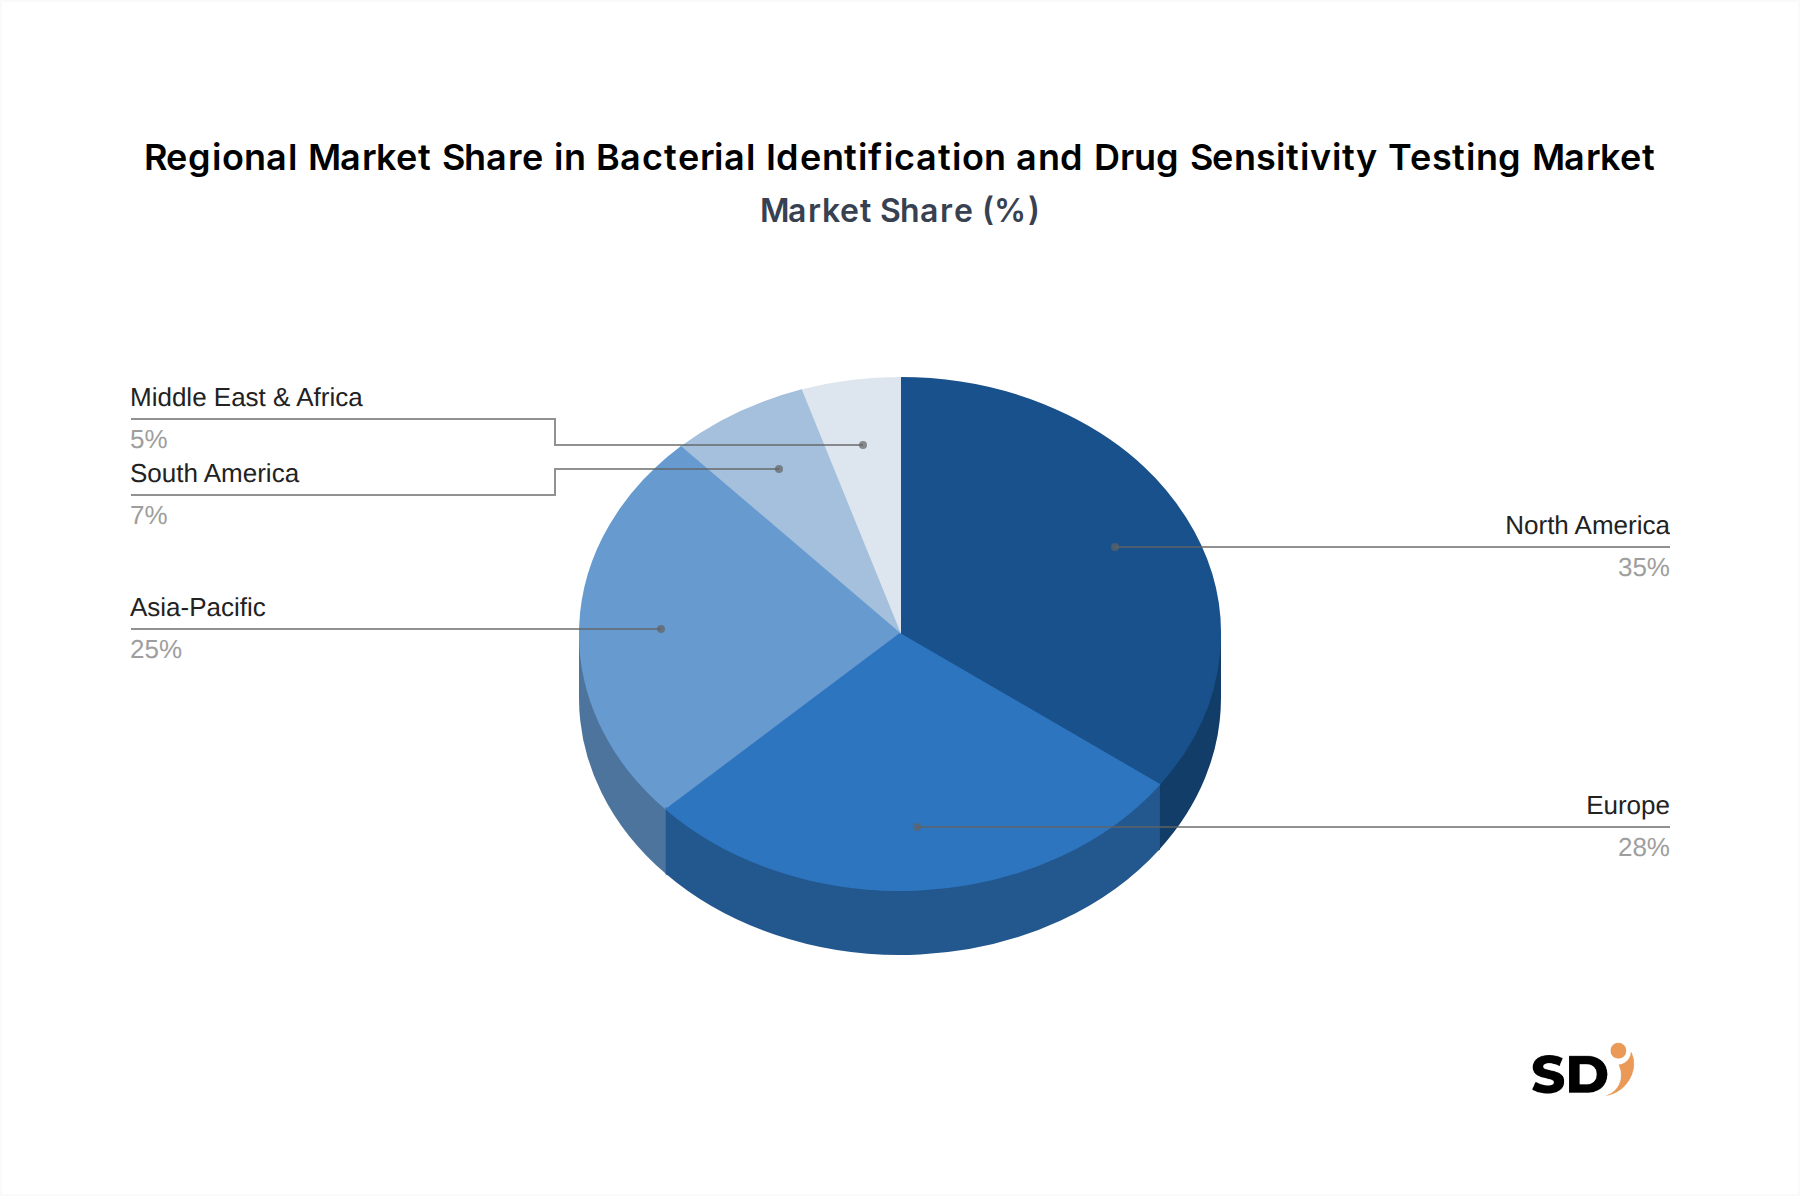
Nordamerika: Diese Region hält den größten Marktanteil, geschätzt auf etwa 38 % im Jahr 2025, hauptsächlich aufgrund hoher Gesundheitsausgaben, einer fortschrittlichen Gesundheitsinfrastruktur und der frühen Einführung von Spitzendiagnostiktechnologien. Die Präsenz wichtiger Marktteilnehmer und ein starker Fokus auf AMR-Überwachungsprogramme festigen seine Position weiter. Es wird erwartet, dass die Region mit einer stabilen CAGR von 6,8 % wächst, was einen reifen, aber sich ständig weiterentwickelnden Markt widerspiegelt. Der starke regulatorische Rahmen und die Kostenerstattungsrichtlinien fördern auch die Akzeptanz hochentwickelter diagnostischer Werkzeuge innerhalb des In Vitro Diagnostics Market.
Europa: Europa stellt einen erheblichen Marktanteil von rund 29 % dar und ist ein wichtiger Beitragszahler zum globalen Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten. Das Wachstum wird durch eine alternde Bevölkerung, eine steigende Prävalenz von Infektionskrankheiten, starke Forschungs- und Entwicklungsaktivitäten und ein etabliertes Gesundheitssystem angetrieben. Der europäische Markt wird voraussichtlich mit einer CAGR von 7,2 % wachsen, beeinflusst durch strenge regulatorische Vorgaben wie die Verordnung über In-vitro-Diagnostika (IVDR), die höhere Standards für Produktqualität und klinische Leistung fordert. Die Nachfrage nach fortschrittlichen Diagnostic Reagents Market und Instrumenten bleibt konstant hoch.
Asien-Pazifik: Diese Region wird als der am schnellsten wachsende Markt identifiziert, mit einer prognostizierten CAGR von 9,5 % über den Prognosezeitraum. Mit rund 22 % des globalen Marktes im Jahr 2025 wird seine Expansion durch eine sich rapide verbessernde Gesundheitsinfrastruktur, eine zunehmende Gesundheitsversorgung, eine große und wachsende Bevölkerungsbasis und eine hohe Krankheitslast durch Infektionskrankheiten angetrieben. Länder wie China, Indien und Japan investieren erheblich in ihre Clinical Microbiology Market-Kapazitäten und treiben die Nachfrage sowohl nach automatisierten als auch nach traditionellen Testmethoden an.
Lateinamerika: Ein aufstrebender Markt mit vielversprechendem Wachstum, Lateinamerika wird voraussichtlich etwa 6 % zum globalen Markt beitragen, mit einer geschätzten CAGR von 8,1 %. Das Wachstum der Region ist hauptsächlich auf das steigende Bewusstsein für Infektionskrankheiten, Verbesserungen bei Initiativen im Bereich der öffentlichen Gesundheit und eine schrittweise Verbesserung der diagnostischen Laborfähigkeiten zurückzuführen. Es gibt eine wachsende Nachfrage nach kostengünstigen und effizienten diagnostischen Lösungen zur Bewältigung vorherrschender lokaler Gesundheitsprobleme.
Naher Osten & Afrika: Obwohl diese Region derzeit einen kleineren Anteil ausmacht, verzeichnet sie ein erhebliches Wachstumspotenzial mit einer geschätzten CAGR von 7,9 %. Investitionen in die Gesundheitsinfrastruktur, angetrieben durch Regierungsinitiativen und zunehmenden Medizintourismus in einigen Gebieten, eröffnen neue Wege für die Einführung von bakterieller Identifizierung und Empfindlichkeitstests gegenüber Medikamenten, insbesondere in den GCC-Staaten und Südafrika.
Nachhaltigkeits- & ESG-Druck auf den Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
Der Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten wird zunehmend von globalen Nachhaltigkeitstrends und Umwelt-, Sozial- und Governance-Kriterien (ESG) beeinflusst. Labore und Hersteller sehen sich einem wachsenden Druck ausgesetzt, umweltfreundlichere Praktiken einzuführen und soziale Verantwortung zu demonstrieren. Ein wichtiger Fokusbereich ist die Abfallreduzierung, insbesondere im Hinblick auf das hohe Volumen an Einwegkunststoffen und chemischen Reagenzien, die bei diagnostischen Verfahren verwendet werden. Dies treibt Innovationen in Richtung wiederverwendbarer Komponenten, recycelbarer Verpackungen für Diagnostic Reagents Market und Verbrauchsmaterialien sowie die Erforschung biologisch abbaubarer Materialien voran. Die Energieeffizienz von Laborgeräten ist ein weiterer kritischer Aspekt, mit einem Trend zu Analysegeräten und automatisierten Systemen im Laboratory Automation Market, die weniger Strom verbrauchen und weniger Wärme erzeugen, wodurch der CO2-Fußabdruck von Diagnoseeinrichtungen reduziert wird. Hersteller stehen auch unter Beobachtung hinsichtlich der Ethik ihrer Lieferketten, um eine verantwortungsvolle Beschaffung von Rohstoffen und faire Arbeitsbedingungen zu gewährleisten. Aus sozialer Sicht sind die Erschwinglichkeit und Zugänglichkeit von bakterieller Identifizierung und Empfindlichkeitstests gegenüber Medikamenten, insbesondere in ressourcenarmen Umgebungen, von größter Bedeutung. Unternehmen werden zunehmend nach ihren Bemühungen bewertet, Diagnostika anzubieten, die sowohl wirksam als auch gerecht sind. ESG-Investoren prüfen aktiv die Umweltauswirkungen von Unternehmen, ihre Abfallmanagementrichtlinien und ihre sozialen Beiträge, was die Marktteilnehmer dazu drängt, Nachhaltigkeit in ihre Kerngeschäftsstrategien zu integrieren. Dies umfasst die Entwicklung von Geräten mit längerer Lebensdauer, das Angebot von Generalüberholungsprogrammen und die Einhaltung der Prinzipien der Kreislaufwirtschaft, um Abfall zu minimieren und die Ressourcennutzung über den gesamten Produktlebenszyklus hinweg zu maximieren.
Regulatorische & politische Landschaft, die den Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten prägt
Der Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten agiert in einem komplexen und sich ständig weiterentwickelnden regulatorischen und politischen Umfeld in wichtigen geografischen Regionen. Diese Rahmenbedingungen sind entscheidend für die Gewährleistung der Sicherheit, Wirksamkeit und Qualität von Diagnostikprodukten. In den Vereinigten Staaten spielt die Food and Drug Administration (FDA) eine zentrale Rolle bei der Zulassung neuer diagnostischer Geräte und Assays, einschließlich solcher, die fortschrittliche Technologien wie das Next-Generation Sequencing Market zur Erregeridentifizierung nutzen. Die Clinical Laboratory Improvement Amendments (CLIA) legen außerdem Qualitätsstandards für alle Tests fest, die an menschlichen Proben in den USA durchgeführt werden, unabhängig davon, wo die Tests durchgeführt werden. In der Europäischen Union hat die Verordnung über In-vitro-Diagnostika (IVDR), die seit Mai 2022 vollständig anwendbar ist, den Markt erheblich neu gestaltet. Die IVDR schreibt strengere klinische Nachweise, eine strengere Konformitätsbewertung und eine verstärkte Marktüberwachung für alle In-vitro-Diagnostika, einschließlich bakterieller Identifizierungs- und Empfindlichkeitstests gegenüber Medikamenten, vor. Dies hat Auswirkungen auf die Produktentwicklungszyklen, den Markteintritt und die Compliance-Kosten für Hersteller. Globale Organisationen wie die Weltgesundheitsorganisation (WHO) beeinflussen den Markt ebenfalls durch Richtlinien zur Überwachung antimikrobieller Resistenzen (AMR), zur Standardisierung von Diagnosemethoden und zu Empfehlungen für Point-of-Care Diagnostics Market in ressourcenarmen Gebieten. ISO-Normen, wie ISO 15189 für medizinische Labore, bieten einen Rahmen für Qualität und Kompetenz und gestalten die Laborpraktiken weiter. Jüngste politische Verschiebungen, insbesondere solche, die auf die Bekämpfung von AMR abzielen, priorisieren oft schnelle Diagnostik und Überwachung, was Anreize für Innovationen und die Einführung neuer Testplattformen schafft. Diese Politiken können die Marktdynamik erheblich beeinflussen, indem sie die Zulassung neuer Technologien beschleunigen, die Erstattungsstrukturen beeinflussen und die Beschaffungstrends hin zu Lösungen lenken, die schnellere, genauere und umfassendere diagnostische Fähigkeiten bieten.
Segmentierung des Marktes für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten
1. Produkttyp
1.1. Instrumente
1.2. Verbrauchsmaterialien
1.3. Reagenzien & Kits
1.4. Andere
2. Testmethode
2.1. Automatisierte Tests
2.2. Manuelle Tests
3. Technologie
3.1. Polymerase-Kettenreaktion (PCR)
3.2. Massenspektrometrie
3.3. Microarray
3.4. Next-Generation Sequencing (NGS)
3.5. Immunassays
3.6. Durchflusszytometrie
3.7. Andere
4. Anwendung
4.1. Klinische Diagnostik
4.2. Arzneimittelentdeckung & -entwicklung
4.3. Infektionskontrolle & Überwachung
4.4. Veterinärdiagnostik
4.5. Lebensmittelsicherheitsprüfung
4.6. Umweltprüfung
4.7. Andere
5. Endverbraucher
5.1. Krankenhäuser
5.2. Diagnostische Laboratorien
5.3. Akademische & Forschungsinstitute
5.4. Pharma- & Biotechnologieunternehmen
5.5. Tierärztliche Kliniken & Labore
5.6. Lebensmittellabore
Segmentierung des Marktes für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Restliches Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Restliches Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Restlicher Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für bakterielle Identifizierung und Empfindlichkeitstests gegenüber Medikamenten ist ein integraler Bestandteil des robusten europäischen Gesundheitswesens und profitiert von der starken industriellen Basis des Landes und seinem Engagement für fortschrittliche Medizintechnik. Der Markt in Deutschland, der als Teil des größeren europäischen Marktes geschätzt wird, wird von der hohen Prävalenz chronischer Krankheiten, einer alternden Bevölkerung und dem anhaltenden Fokus auf die Bekämpfung antimikrobieller Resistenzen (AMR) angetrieben. Deutschland, als eine der größten Volkswirtschaften Europas, investiert konsequent in seine Gesundheitsinfrastruktur. Dies wird durch die Tatsache unterstrichen, dass Deutschland im Jahr 2023 schätzungsweise 12,5 % seines BIP für das Gesundheitswesen ausgab, was die strategische Bedeutung dieses Sektors für das Land hervorhebt. Dominierende Akteure oder starke deutsche Tochtergesellschaften in diesem Segment umfassen Unternehmen wie BioMerieux und Becton, Dickinson and Company, die beide eine starke Präsenz und ein breites Produktangebot in deutschen Krankenhäusern und diagnostischen Laboren haben. F. Hoffmann-La Roche Ltd ist ebenfalls ein wichtiger Akteur, mit Hauptsitz in der Schweiz, aber mit einer signifikanten Präsenz und Einflussnahme auf dem deutschen Markt. Thermo Fisher Scientific und Danaher Corporation, obwohl nicht primär deutsche Unternehmen, unterhalten bedeutende operative Einheiten und Vertriebsnetze in Deutschland. Der regulatorische Rahmen in Deutschland und der EU ist streng. Relevante Frameworks umfassen die Verordnung über In-vitro-Diagnostika (IVDR) der EU, die strenge Anforderungen an klinische Bewertung, Konformitätsbewertung und Marktüberwachung stellt. Darüber hinaus sind deutsche Normen, wie die durch das TÜV-Instituts zertifizierten Standards, entscheidend für die Produktqualität und -sicherheit. Das deutsche Verbraucherverhalten im Gesundheitswesen ist geprägt von einer hohen Erwartung an Qualität und Zuverlässigkeit. Die Vertriebskanäle umfassen eine Mischung aus direkten Verkäufen durch Hersteller, spezialisierte Distributoren und Großhändler, die Labore, Kliniken und Forschungseinrichtungen bedienen. Die Verbraucher, insbesondere die medizinischen Fachkräfte und Gesundheitseinrichtungen, legen Wert auf benutzerfreundliche, automatisierte Systeme, die eine schnelle und präzise Krankheitserregeridentifizierung und Empfindlichkeitstests ermöglichen, um die Behandlungsergebnisse zu optimieren und die Ausbreitung von Infektionen zu verhindern. Die Nachfrage nach Lösungen, die mit den deutschen Datenschutzrichtlinien und Qualitätsstandards übereinstimmen, ist ebenfalls hoch. Die Marktgröße für Deutschland als eigenständige Einheit wird nicht separat angegeben, ist aber angesichts der wirtschaftlichen Stärke und des hochentwickelten Gesundheitssystems des Landes wahrscheinlich eine der größten in Europa. Branchenbeobachter schätzen den deutschen Markt für In-vitro-Diagnostika auf mehrere Milliarden Euro, wobei der Bereich der Infektionskrankheiten-Diagnostik eine bedeutende Rolle spielt.
Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten BERICHTSHIGHLIGHTS
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Produkttyp
5.1.1. Instrumente
5.1.2. Verbrauchsmaterialien
5.1.3. Reagenzien & Kits
5.1.4. Andere
5.2. Marktanalyse, Einblicke und Prognose – Nach Testmethode
5.2.1. Automatisierte Tests
5.2.2. Manuelle Tests
5.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
5.3.1. Polymerase-Kettenreaktion (PCR)
5.3.2. Massenspektrometrie
5.3.3. Microarray
5.3.4. Next-Generation-Sequenzierung (NGS)
5.3.5. Immunoassays
5.3.6. Durchflusszytometrie
5.3.7. Andere
5.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
5.4.1. Klinische Diagnostik
5.4.2. Wirkstoffforschung & -entwicklung
5.4.3. Infektionskontrolle & Überwachung
5.4.4. Veterinärdiagnostik
5.4.5. Lebensmittelsicherheitsprüfung
5.4.6. Umweltprüfung
5.4.7. Andere
5.5. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
5.5.1. Krankenhäuser
5.5.2. Diagnostische Labore
5.5.3. Akademische & Forschungsinstitute
5.5.4. Pharmazeutische & biotechnologische Unternehmen
5.5.5. Tierkliniken & -labore
5.5.6. Lebensmitteltestlabore
5.6. Marktanalyse, Einblicke und Prognose – Nach Region
5.6.1. Nordamerika
5.6.2. Südamerika
5.6.3. Europa
5.6.4. Naher Osten & Afrika
5.6.5. Asien-Pazifik
6. Nordamerika Marktanalyse, Einblicke und Prognose, 2020-2034
6.1. Marktanalyse, Einblicke und Prognose – Nach Produkttyp
6.1.1. Instrumente
6.1.2. Verbrauchsmaterialien
6.1.3. Reagenzien & Kits
6.1.4. Andere
6.2. Marktanalyse, Einblicke und Prognose – Nach Testmethode
6.2.1. Automatisierte Tests
6.2.2. Manuelle Tests
6.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
6.3.1. Polymerase-Kettenreaktion (PCR)
6.3.2. Massenspektrometrie
6.3.3. Microarray
6.3.4. Next-Generation-Sequenzierung (NGS)
6.3.5. Immunoassays
6.3.6. Durchflusszytometrie
6.3.7. Andere
6.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
6.4.1. Klinische Diagnostik
6.4.2. Wirkstoffforschung & -entwicklung
6.4.3. Infektionskontrolle & Überwachung
6.4.4. Veterinärdiagnostik
6.4.5. Lebensmittelsicherheitsprüfung
6.4.6. Umweltprüfung
6.4.7. Andere
6.5. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
6.5.1. Krankenhäuser
6.5.2. Diagnostische Labore
6.5.3. Akademische & Forschungsinstitute
6.5.4. Pharmazeutische & biotechnologische Unternehmen
6.5.5. Tierkliniken & -labore
6.5.6. Lebensmitteltestlabore
7. Südamerika Marktanalyse, Einblicke und Prognose, 2020-2034
7.1. Marktanalyse, Einblicke und Prognose – Nach Produkttyp
7.1.1. Instrumente
7.1.2. Verbrauchsmaterialien
7.1.3. Reagenzien & Kits
7.1.4. Andere
7.2. Marktanalyse, Einblicke und Prognose – Nach Testmethode
7.2.1. Automatisierte Tests
7.2.2. Manuelle Tests
7.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
7.3.1. Polymerase-Kettenreaktion (PCR)
7.3.2. Massenspektrometrie
7.3.3. Microarray
7.3.4. Next-Generation-Sequenzierung (NGS)
7.3.5. Immunoassays
7.3.6. Durchflusszytometrie
7.3.7. Andere
7.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
7.4.1. Klinische Diagnostik
7.4.2. Wirkstoffforschung & -entwicklung
7.4.3. Infektionskontrolle & Überwachung
7.4.4. Veterinärdiagnostik
7.4.5. Lebensmittelsicherheitsprüfung
7.4.6. Umweltprüfung
7.4.7. Andere
7.5. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
7.5.1. Krankenhäuser
7.5.2. Diagnostische Labore
7.5.3. Akademische & Forschungsinstitute
7.5.4. Pharmazeutische & biotechnologische Unternehmen
7.5.5. Tierkliniken & -labore
7.5.6. Lebensmitteltestlabore
8. Europa Marktanalyse, Einblicke und Prognose, 2020-2034
8.1. Marktanalyse, Einblicke und Prognose – Nach Produkttyp
8.1.1. Instrumente
8.1.2. Verbrauchsmaterialien
8.1.3. Reagenzien & Kits
8.1.4. Andere
8.2. Marktanalyse, Einblicke und Prognose – Nach Testmethode
8.2.1. Automatisierte Tests
8.2.2. Manuelle Tests
8.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
8.3.1. Polymerase-Kettenreaktion (PCR)
8.3.2. Massenspektrometrie
8.3.3. Microarray
8.3.4. Next-Generation-Sequenzierung (NGS)
8.3.5. Immunoassays
8.3.6. Durchflusszytometrie
8.3.7. Andere
8.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
8.4.1. Klinische Diagnostik
8.4.2. Wirkstoffforschung & -entwicklung
8.4.3. Infektionskontrolle & Überwachung
8.4.4. Veterinärdiagnostik
8.4.5. Lebensmittelsicherheitsprüfung
8.4.6. Umweltprüfung
8.4.7. Andere
8.5. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
8.5.1. Krankenhäuser
8.5.2. Diagnostische Labore
8.5.3. Akademische & Forschungsinstitute
8.5.4. Pharmazeutische & biotechnologische Unternehmen
8.5.5. Tierkliniken & -labore
8.5.6. Lebensmitteltestlabore
9. Naher Osten & Afrika Marktanalyse, Einblicke und Prognose, 2020-2034
9.1. Marktanalyse, Einblicke und Prognose – Nach Produkttyp
9.1.1. Instrumente
9.1.2. Verbrauchsmaterialien
9.1.3. Reagenzien & Kits
9.1.4. Andere
9.2. Marktanalyse, Einblicke und Prognose – Nach Testmethode
9.2.1. Automatisierte Tests
9.2.2. Manuelle Tests
9.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
9.3.1. Polymerase-Kettenreaktion (PCR)
9.3.2. Massenspektrometrie
9.3.3. Microarray
9.3.4. Next-Generation-Sequenzierung (NGS)
9.3.5. Immunoassays
9.3.6. Durchflusszytometrie
9.3.7. Andere
9.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
9.4.1. Klinische Diagnostik
9.4.2. Wirkstoffforschung & -entwicklung
9.4.3. Infektionskontrolle & Überwachung
9.4.4. Veterinärdiagnostik
9.4.5. Lebensmittelsicherheitsprüfung
9.4.6. Umweltprüfung
9.4.7. Andere
9.5. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
9.5.1. Krankenhäuser
9.5.2. Diagnostische Labore
9.5.3. Akademische & Forschungsinstitute
9.5.4. Pharmazeutische & biotechnologische Unternehmen
9.5.5. Tierkliniken & -labore
9.5.6. Lebensmitteltestlabore
10. Asien-Pazifik Marktanalyse, Einblicke und Prognose, 2020-2034
10.1. Marktanalyse, Einblicke und Prognose – Nach Produkttyp
10.1.1. Instrumente
10.1.2. Verbrauchsmaterialien
10.1.3. Reagenzien & Kits
10.1.4. Andere
10.2. Marktanalyse, Einblicke und Prognose – Nach Testmethode
10.2.1. Automatisierte Tests
10.2.2. Manuelle Tests
10.3. Marktanalyse, Einblicke und Prognose – Nach Technologie
10.3.1. Polymerase-Kettenreaktion (PCR)
10.3.2. Massenspektrometrie
10.3.3. Microarray
10.3.4. Next-Generation-Sequenzierung (NGS)
10.3.5. Immunoassays
10.3.6. Durchflusszytometrie
10.3.7. Andere
10.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
10.4.1. Klinische Diagnostik
10.4.2. Wirkstoffforschung & -entwicklung
10.4.3. Infektionskontrolle & Überwachung
10.4.4. Veterinärdiagnostik
10.4.5. Lebensmittelsicherheitsprüfung
10.4.6. Umweltprüfung
10.4.7. Andere
10.5. Marktanalyse, Einblicke und Prognose – Nach Endbenutzer
10.5.1. Krankenhäuser
10.5.2. Diagnostische Labore
10.5.3. Akademische & Forschungsinstitute
10.5.4. Pharmazeutische & biotechnologische Unternehmen
10.5.5. Tierkliniken & -labore
10.5.6. Lebensmitteltestlabore
11. Wettbewerbsanalyse
11.1. Unternehmensprofile
11.1.1. BioMerieux
11.1.1.1. Unternehmensübersicht
11.1.1.2. Produkte
11.1.1.3. Finanzdaten des Unternehmens
11.1.1.4. SWOT-Analyse
11.1.2. Becton Dickinson and Company
11.1.2.1. Unternehmensübersicht
11.1.2.2. Produkte
11.1.2.3. Finanzdaten des Unternehmens
11.1.2.4. SWOT-Analyse
11.1.3. Danaher Corporation
11.1.3.1. Unternehmensübersicht
11.1.3.2. Produkte
11.1.3.3. Finanzdaten des Unternehmens
11.1.3.4. SWOT-Analyse
11.1.4. Thermo Fisher Scientific
11.1.4.1. Unternehmensübersicht
11.1.4.2. Produkte
11.1.4.3. Finanzdaten des Unternehmens
11.1.4.4. SWOT-Analyse
11.1.5. Bruker Corporation
11.1.5.1. Unternehmensübersicht
11.1.5.2. Produkte
11.1.5.3. Finanzdaten des Unternehmens
11.1.5.4. SWOT-Analyse
11.1.6. F. Hoffmann-La Roche Ltd
11.1.6.1. Unternehmensübersicht
11.1.6.2. Produkte
11.1.6.3. Finanzdaten des Unternehmens
11.1.6.4. SWOT-Analyse
11.1.7. Abbott Laboratories
11.1.7.1. Unternehmensübersicht
11.1.7.2. Produkte
11.1.7.3. Finanzdaten des Unternehmens
11.1.7.4. SWOT-Analyse
11.1.8. QIAGEN N.V.
11.1.8.1. Unternehmensübersicht
11.1.8.2. Produkte
11.1.8.3. Finanzdaten des Unternehmens
11.1.8.4. SWOT-Analyse
11.1.9. Bio-Rad Laboratories
11.1.9.1. Unternehmensübersicht
11.1.9.2. Produkte
11.1.9.3. Finanzdaten des Unternehmens
11.1.9.4. SWOT-Analyse
11.1.10. Sysmex Corporation
11.1.10.1. Unternehmensübersicht
11.1.10.2. Produkte
11.1.10.3. Finanzdaten des Unternehmens
11.1.10.4. SWOT-Analyse
11.1.11. Andere
11.1.11.1. Unternehmensübersicht
11.1.11.2. Produkte
11.1.11.3. Finanzdaten des Unternehmens
11.1.11.4. SWOT-Analyse
11.2. Marktentropie
11.2.1. Wichtigste bediente Bereiche
11.2.2. Aktuelle Entwicklungen
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzaufschlüsselung (billion, %) nach Region 2026 & 2034
Abbildung 2: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Produkttyp 2026 & 2034
Abbildung 3: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Produkttyp 2026 & 2034
Abbildung 4: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Testmethode 2026 & 2034
Abbildung 5: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Testmethode 2026 & 2034
Abbildung 6: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 7: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 8: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 9: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 10: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 11: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 12: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Land 2026 & 2034
Abbildung 13: Nordamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 14: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Produkttyp 2026 & 2034
Abbildung 15: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Produkttyp 2026 & 2034
Abbildung 16: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Testmethode 2026 & 2034
Abbildung 17: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Testmethode 2026 & 2034
Abbildung 18: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 19: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 20: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 21: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 22: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 23: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 24: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Land 2026 & 2034
Abbildung 25: Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 26: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Produkttyp 2026 & 2034
Abbildung 27: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Produkttyp 2026 & 2034
Abbildung 28: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Testmethode 2026 & 2034
Abbildung 29: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Testmethode 2026 & 2034
Abbildung 30: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 31: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 32: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 33: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 34: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 35: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 36: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Land 2026 & 2034
Abbildung 37: Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 38: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Produkttyp 2026 & 2034
Abbildung 39: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Produkttyp 2026 & 2034
Abbildung 40: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Testmethode 2026 & 2034
Abbildung 41: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Testmethode 2026 & 2034
Abbildung 42: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 43: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 44: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 45: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 46: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 47: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 48: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Land 2026 & 2034
Abbildung 49: Naher Osten & Afrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 50: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Produkttyp 2026 & 2034
Abbildung 51: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Produkttyp 2026 & 2034
Abbildung 52: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Testmethode 2026 & 2034
Abbildung 53: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Testmethode 2026 & 2034
Abbildung 54: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Technologie 2026 & 2034
Abbildung 55: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Technologie 2026 & 2034
Abbildung 56: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Anwendung 2026 & 2034
Abbildung 57: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 58: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Endbenutzer 2026 & 2034
Abbildung 59: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Endbenutzer 2026 & 2034
Abbildung 60: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatz (billion) nach Land 2026 & 2034
Abbildung 61: Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Produkttyp 2020 & 2034
Tabelle 2: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Testmethode 2020 & 2034
Tabelle 3: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 4: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 5: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 6: Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Region 2020 & 2034
Tabelle 7: NordamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Produkttyp 2020 & 2034
Tabelle 8: NordamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Testmethode 2020 & 2034
Tabelle 9: NordamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 10: NordamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 11: NordamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 12: NordamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 13: Vereinigte Staaten Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 14: Kanada Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 15: Mexiko Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 16: SüdamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Produkttyp 2020 & 2034
Tabelle 17: SüdamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Testmethode 2020 & 2034
Tabelle 18: SüdamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 19: SüdamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 20: SüdamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 21: SüdamerikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 22: Brasilien Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 23: Argentinien Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 24: Rest von Südamerika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 25: EuropaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Produkttyp 2020 & 2034
Tabelle 26: EuropaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Testmethode 2020 & 2034
Tabelle 27: EuropaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 28: EuropaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 29: EuropaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 30: EuropaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 31: Vereinigtes Königreich Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 32: Deutschland Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 33: Frankreich Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 34: Italien Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 35: Spanien Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 36: Russland Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 37: Benelux Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 38: Nordische Länder Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 39: Rest von Europa Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 40: Naher Osten & AfrikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Produkttyp 2020 & 2034
Tabelle 41: Naher Osten & AfrikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Testmethode 2020 & 2034
Tabelle 42: Naher Osten & AfrikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 43: Naher Osten & AfrikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 44: Naher Osten & AfrikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 45: Naher Osten & AfrikaBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 46: Türkei Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 47: Israel Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 48: GCC Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 49: Nordafrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 50: Südafrika Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 51: Rest des Nahen Ostens & Afrikas Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 52: Asien-PazifikBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Produkttyp 2020 & 2034
Tabelle 53: Asien-PazifikBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Testmethode 2020 & 2034
Tabelle 54: Asien-PazifikBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Technologie 2020 & 2034
Tabelle 55: Asien-PazifikBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 56: Asien-PazifikBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Endbenutzer 2020 & 2034
Tabelle 57: Asien-PazifikBakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Land 2020 & 2034
Tabelle 58: China Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 59: Indien Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 60: Japan Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 61: Südkorea Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 62: ASEAN Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 63: Ozeanien Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 64: Rest von Asien-Pazifik Bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten Umsatzprognose (billion) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsphase bildet den Grundstein unserer Marktanalyse und trägt schätzungsweise 70-80 % zu den Gesamtdaten und Erkenntnissen bei. Diese Phase umfasst umfangreiche qualitative und quantitative Interviews mit Meinungsführern (KOLs) und Stakeholdern entlang der Wertschöpfungskette der bakteriellen Identifizierung und der Resistenztestung. Unsere Interviews sind sorgfältig strukturiert, um aus erster Hand Informationen über Marktdynamik, technologische Fortschritte, Wettbewerbslandschaft, Preisentwicklungen, regulatorische Auswirkungen und zukünftige Wachstumsaussichten in verschiedenen geografischen Regionen zu sammeln.
Zu den befragten wichtigen Stakeholdern gehören:
Leiter Klinische Mikrobiologie/Laborleiter: Aus Krankenhäusern und unabhängigen diagnostischen Laboren, die Einblicke in Testvolumen, Technologieeinführung und operative Herausforderungen geben.
VP/Direktor für Infektionskrankheiten F&E: Von Pharma- und Biotechnologieunternehmen, die Perspektiven auf den Bedarf an Medikamentenentdeckung, Begleitdiagnostika und Forschungsschwerpunkte bieten.
Produktmanager, Mikrobiologie-Diagnostik: Von IVD-Geräte- und Reagenzherstellern, die Produktportfolios, Marktstrategien und Wettbewerbspositionierung detaillieren.
Manager für Lieferkette/Beschaffung, Laborausstattung: Von großen Krankenhausnetzwerken oder Diagnostikketten, die Daten zu Kaufmustern, Budgetbeschränkungen und Präferenzen für Anbieter liefern.
Unsere primären Interviews umfassen eine Vielzahl von Unternehmenstypen, die für diesen Markt unerlässlich sind:
IVD-Geräte- & Reagenzhersteller: Unternehmen, die auf Plattformen für bakterielle Identifizierung und Resistenztestung sowie zugehörige Verbrauchsmaterialien spezialisiert sind.
Klinische Diagnostikdienstleister: Große Referenzlabore, Krankenhauslabore und private Diagnosezentren, die bakterielle ID/DST-Dienstleistungen anbieten.
Pharma- & Biotechnologieunternehmen: Unternehmen, die sich mit der Entdeckung und Entwicklung von Antiinfektiva befassen und diese Testmethoden in ihrer F&E nutzen.
Spezialisten für Veterinärdiagnostik: Unternehmen und Labore, die sich auf bakterielle Identifizierung und Resistenztestung für Tiergesundheitsanwendungen konzentrieren.
Auftragsforschungsinstitute (CROs): Unternehmen, die spezialisierte mikrobiologische und infektionskrankheitsbezogene Forschungsdienstleistungen für Pharma-/Biotech-Kunden anbieten.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter Klinische Mikrobiologie/Laborleiter
35%
VP/Direktor für Infektionskrankheiten F&E
25%
Produktmanager, Mikrobiologie-Diagnostik
25%
Manager für Lieferkette/Beschaffung, Laborequipment
15%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von IVD-Geräten und -Reagenzien
35%
Anbieter klinischer Diagnostikdienste
30%
Pharma- und Biotechnologieunternehmen
15%
Spezialisten für Veterinärdiagnostik
10%
Auftragsforschungsinstitute (CROs)
10%
Sekundärforschung & Branchen-Benchmarking
Die Sekundärforschungsphase macht die restlichen 20-30 % unserer Datenerfassung aus und ergänzt primäre Erkenntnisse durch robuste historische und öffentlich zugängliche Informationen. Diese Phase konzentriert sich auf eine gründliche Überprüfung veröffentlichter Daten, Finanzberichte und behördlicher Dokumente, um eine umfassende Basis für das Marktverständnis zu schaffen. Unser rigoroser Ansatz stellt sicher, dass alle Sekundärdaten anhand von Primärerkenntnissen und internen proprietären Datenbanken geprüft werden.
Zu den wichtigsten genutzten Sekundärquellen gehören:
Finanzdatenbanken: Bloomberg, Factiva, Hoovers, PitchBook für Unternehmensfinanzen, Investitionstrends und Wettbewerbsanalysen.
Regierungs- & Regulierungsveröffentlichungen: Berichte und Leitlinien von Gesundheitsministerien, Regulierungsbehörden und Public-Health-Organisationen. Beispiele hierfür sind: U.S. Food and Drug Administration (FDA.gov), Europäische Arzneimittel-Agentur (EMA.europa.eu).
Branchenverbände & gemeinnützige Organisationen: Veröffentlichungen, Berichte und Statistiken führender Berufsverbände. Relevante Beispiele sind: Clinical & Laboratory Standards Institute (CLSI.org), American Society for Microbiology (ASM.org), European Society of Clinical Microbiology and Infectious Diseases (ESCMID.org).
Unternehmensunterlagen & Veröffentlichungen: Jahresberichte, Investorenpräsentationen, Produktkataloge, Pressemitteilungen und Unternehmenswebsites der wichtigsten Marktteilnehmer.
Wissenschaftliche & akademische Literatur: Peer-reviewte Fachzeitschriften, Forschungsarbeiten und Patente im Zusammenhang mit Technologien zur bakteriellen Identifizierung und Resistenztestung.
Alle Berichte werden bis zum Kaufdatum aktualisiert, um sicherzustellen, dass unseren Kunden die aktuellste Marktintelligenz zur Verfügung gestellt wird.
Nachfragemodellierung & Marktschätzung
Unsere Marktbewertung und Prognose verwenden eine hochentwickelte Kombination aus Top-Down- und Bottom-Up-Methoden, die durch mehrstufige Daten-Triangulation validiert werden. Dieser Ansatz gewährleistet eine robuste Schätzung der aktuellen Marktgröße und eine genaue Vorhersage des zukünftigen Wachstums für den Prognosezeitraum 2026-2034.
Bottom-up-Ansatz: Diese Methode schätzt die Marktgröße durch Aggregation von granularer Datenpunkte. Zu den wichtigsten verwendeten Variablen und Metriken gehören:
Anzahl der jährlich durchgeführten bakteriellen Identifizierungs- und Resistenztests: Segmentiert nach Anwendung (z. B. klinisch, veterinärmedizinisch, Lebensmittelsicherheit) und geografischer Region.
Durchschnittlicher Umsatz pro Test/pro Patientenprobe: Spiegelt Preismodelle für verschiedene Testmethoden (automatisiert vs. manuell) und Technologien wider.
Installierte Basis von automatisierten Geräten für bakterielle ID/DST: Schätzung der vorhandenen Anzahl von Systemen und ihrer durchschnittlichen Auslastung über die Endbenutzersegmente hinweg.
Verbrauch von Verbrauchsmaterialien und Reagenzien pro Gerät/pro Test: Entscheidend für die Berechnung der wiederkehrenden Umsätze, die mit verschiedenen Plattformen verbunden sind.
Prävalenz- und Inzidenzraten von wichtigen bakteriellen Infektionen: Beeinflussen direkt die Nachfrage nach diagnostischen Tests.
Top-down-Ansatz: Der Top-down-Ansatz schätzt die Gesamtmarktgröße anhand makroökonomischer Indikatoren und Branchenumsatzzahlen, die dann auf spezifische Segmente heruntergebrochen werden. Dies beinhaltet die Analyse der gesamten Gesundheitsausgaben, der IVD-Markttrends und der Marktgrößen für Infektionskrankheitendiagnostik.
Mehrstufige Daten-Triangulation: Dieser Prozess beinhaltet den Abgleich von Datenpunkten, die aus Primärinterviews, Sekundärquellen und unseren proprietären internen Datenbanken stammen. Diese rigorose Validierung minimiert Diskrepanzen und erhöht die Zuverlässigkeit unserer Marktschätzungen und Prognosen. Unsere Prognosemodelle beinhalten Analysen von Markttreibern, -beschränkungen, -chancen und -herausforderungen, die für den Markt der bakteriellen Identifizierung und Resistenztestung spezifisch sind, neben makroökonomischen Faktoren und technologischer Entwicklung.
Datenrichtigkeit & Qualitätsprüfung
Wir garantieren eine geschätzte Datenrichtigkeit von 85-90 % für unsere Marktberichte. Dieses hohe Maß an Präzision wird durch unsere robusten Datenvalidierungs- und Qualitätsprüfungsmechanismen erreicht:
Kreuzvalidierung: Datenpunkte, die aus der Primärforschung gesammelt wurden, werden sorgfältig mit mehreren Sekundärquellen und unseren internen proprietären Modellen abgeglichen.
Expertenpanel-Review: Wichtige Ergebnisse und Marktschätzungen werden einem internen Panel von leitenden Analysten und Branchenexperten zur kritischen Überprüfung und Validierung vorgelegt.
Quantitative Modellierung: Fortschrittliche statistische und ökonometrische Modelle werden verwendet, um historische Daten zu analysieren, Trends zu identifizieren und das zukünftige Marktverhalten zu projizieren, wodurch subjektive Verzerrungen minimiert werden.
Iterative Verfeinerung: Unsere Methodik beinhaltet einen iterativen Prozess der Datensammlung, -analyse und -verfeinerung, der eine kontinuierliche Verbesserung der Genauigkeit und der Tiefgründigkeit der Erkenntnisse ermöglicht.
Dynamische Aktualisierung: Als Standardpraxis wird jeder Bericht bis zum Kaufdatum aktualisiert, was die neuesten Marktentwicklungen, Wettbewerbsveränderungen und regulatorischen Anpassungen widerspiegelt und sicherstellt, dass unsere Kunden die aktuellste und relevanteste Marktintelligenz erhalten.
Häufig gestellte Fragen
1. Welche Region dominiert den Markt für bakterielle Identifizierung und Medikamenten-Empfindlichkeitstests?
Nordamerika führt den Markt für bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten an und hält einen geschätzten Anteil von 35 %. Dies wird durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Akzeptanzraten automatisierter Testmethoden und erhebliche F&E-Investitionen in der Diagnostik angetrieben. Die Präsenz wichtiger Marktteilnehmer trägt ebenfalls zur Führungsrolle bei.
2. Wie entwickeln sich die Kaufgewohnheiten auf dem Markt für bakterielle Identifizierung und DST?
Endverbraucher, darunter Krankenhäuser und diagnostische Labore, legen zunehmend Wert auf automatisierte Testsysteme für Effizienz und Genauigkeit. Es gibt eine wachsende Nachfrage nach integrierten Lösungen, die Identifizierung und Empfindlichkeitstestung kombinieren, und weg von manuellen Methoden, um Durchlaufzeiten zu verkürzen und die Patientenergebnisse zu verbessern. Dieser Wandel unterstützt die Akzeptanz von Verbrauchsmaterialien und Reagenzien für diese fortschrittlichen Plattformen.
3. Welche technologischen Innovationen prägen die Branche der bakteriellen Identifizierung und DST?
Der Markt erlebt schnelle Innovationen, die durch Technologien wie Massenspektrometrie, Next-Generation-Sequenzierung (NGS) und fortschrittliche PCR angetrieben werden. Diese Technologien bieten eine schnellere und genauere Erregeridentifizierung und Resistenztestung, was für die Bekämpfung antimikrobieller Resistenzen unerlässlich ist. Die F&E konzentriert sich auf die Entwicklung von Point-of-Care-Diagnostika und Multiplex-Assays.
4. Was sind die aktuellen Preistrends für Produkte im Bereich der bakteriellen Identifizierung und DST?
Die Preisgestaltung auf dem Markt für bakterielle Identifizierung und Empfindlichkeitstestung von Medikamenten wird durch die Komplexität der Technologie und den Automatisierungsgrad beeinflusst. Obwohl hochvolumige automatisierte Instrumente eine erhebliche Anfangsinvestition darstellen, können ihre betriebliche Kosteneffizienz und die reduzierten Arbeitsanforderungen dies im Laufe der Zeit ausgleichen. Verbrauchsmaterialien und Reagenzien sorgen für einen stetigen Umsatzstrom, oft unter langfristigen Lieferverträgen.
5. Gibt es bemerkenswerte aktuelle Entwicklungen auf dem Markt für bakterielle Identifizierung?
Obwohl spezifische aktuelle M&A-Aktivitäten oder Produkteinführungen nicht im Detail angegeben sind, ist der Markt durch kontinuierliche Produktverbesserungen und strategische Partnerschaften zwischen Schlüsselakteuren gekennzeichnet. Unternehmen wie BioMerieux und Thermo Fisher Scientific investieren konsequent in die Verbesserung ihrer diagnostischen Plattformen und konzentrieren sich auf Geschwindigkeit, Genauigkeit und Benutzerfreundlichkeit, um die klinische Nachfrage zu decken.
6. Welche disruptiven Technologien könnten die bakterielle Identifizierung und DST beeinflussen?
Aufkommende Technologien wie CRISPR-basierte Diagnostika und fortschrittliche Mikrofluidik haben das Potenzial, die bakterielle Identifizierung und die Empfindlichkeitstestung von Medikamenten zu revolutionieren. Diese zielen darauf ab, ultraschnelle, hochportable und kostengünstige Lösungen für die Erregererkennung und Resistenzprofilierung anzubieten, die etablierte laborbasierte Methoden in Zukunft herausfordern könnten.