Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
AMR-Markt für die Zustellung auf der letzten Meile: 1,83 Mrd. USD, 10,4 % CAGR-Analyse
Autonomer mobiler Roboter für die Zustellung auf der letzten Meile
AMR-Markt für die Zustellung auf der letzten Meile: 1,83 Mrd. USD, 10,4 % CAGR-Analyse
Autonomer mobiler Roboter für die Zustellung auf der letzten Meile by Robotertyp (Lieferroboter für den Bürgersteig, Straßenbasierte Lieferroboter, Hybride Indoor-Outdoor-Lieferroboter, Andere), by Nutzlastkapazität (Unter 10 kg, 10–25 kg, 25–50 kg, 50–100 kg, Über 100 kg), by Bereitstellungsmodus (Vollständig autonom, Fernüberwacht, Halbautonom), by Anwendung (Reinigung kommunaler Straßen, Abfallsammlung & Transport, Reinigung von Industrieanlagen, Reinigungsoperationen am Flughafen, Reinigungsoperationen auf Campus & in Smart Cities, Wartungsarbeiten an Autobahnen, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Naher Osten & Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens & Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 2, 2026|Basisjahr : 2025|Seiten : 127
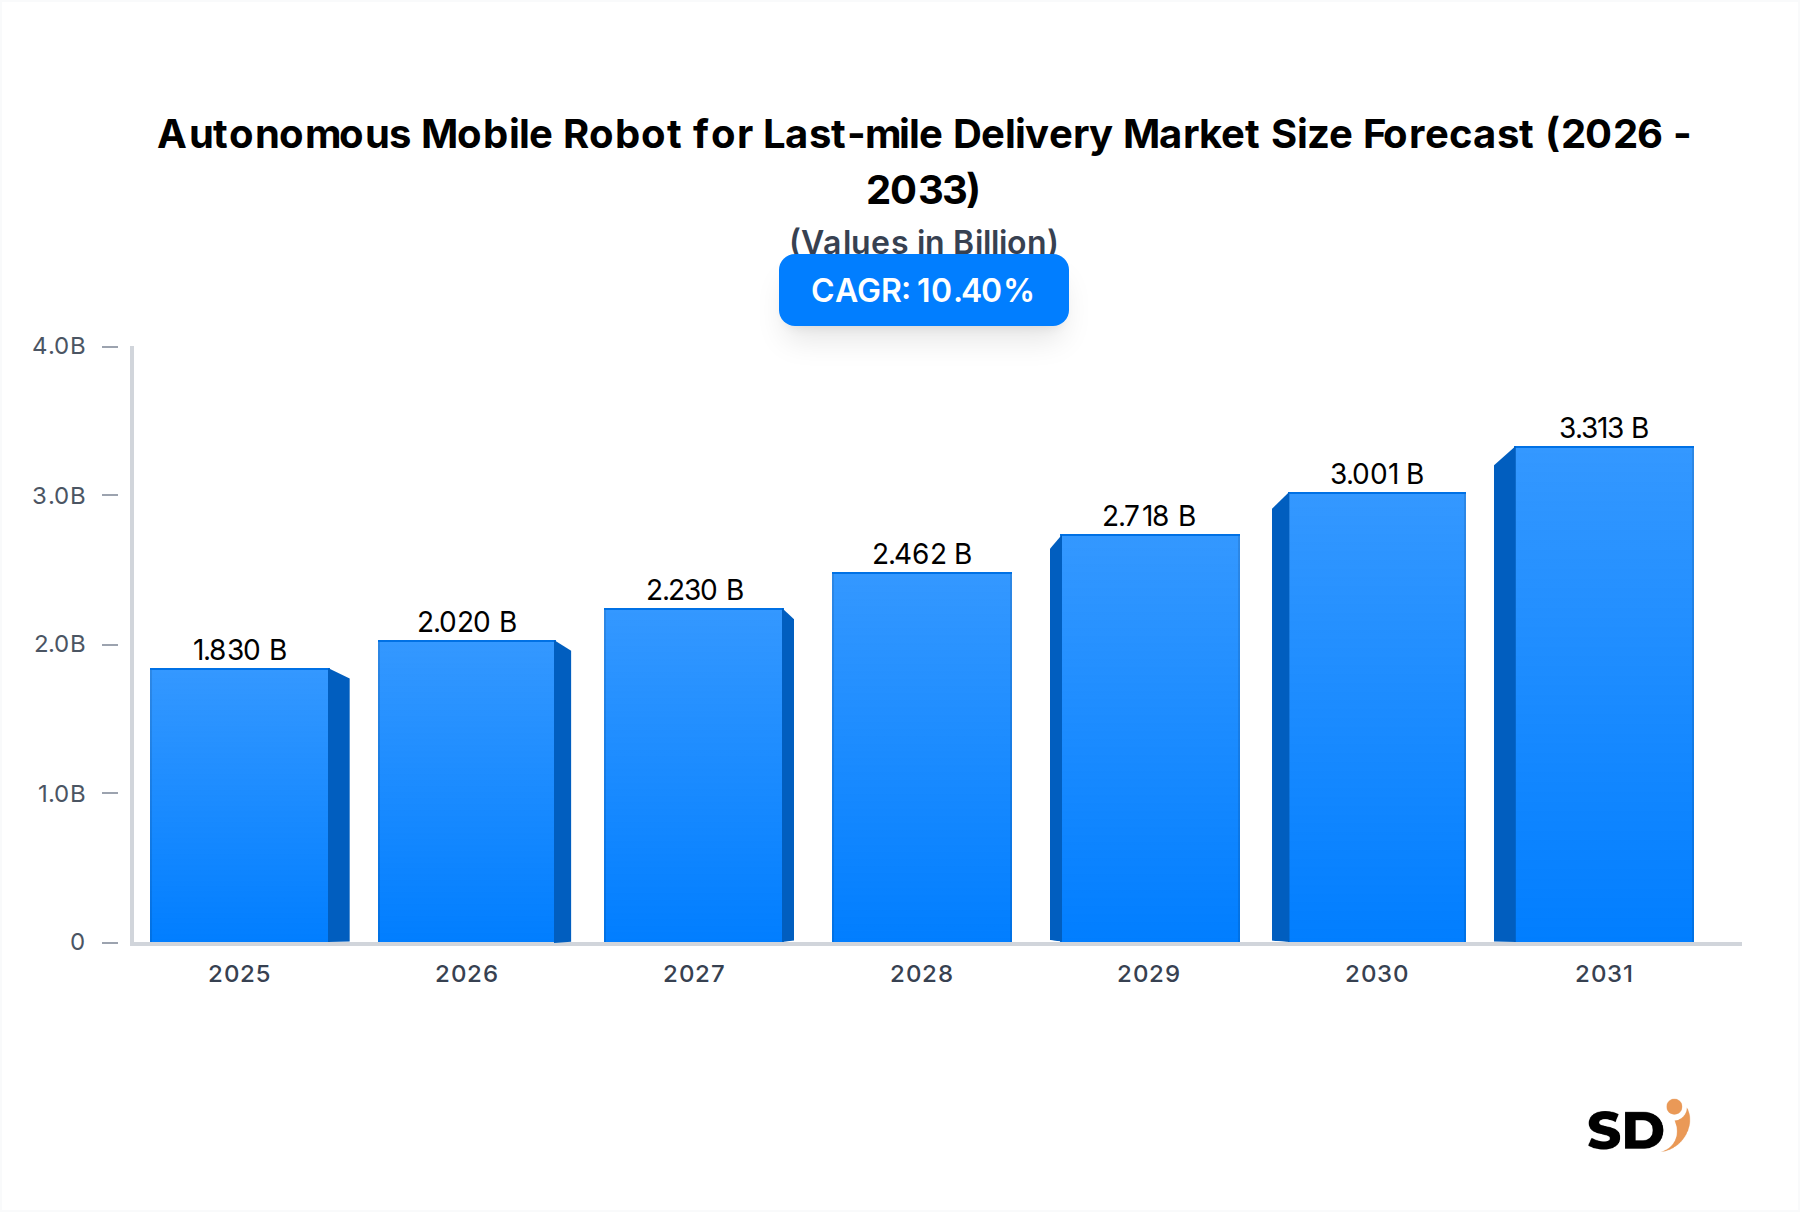
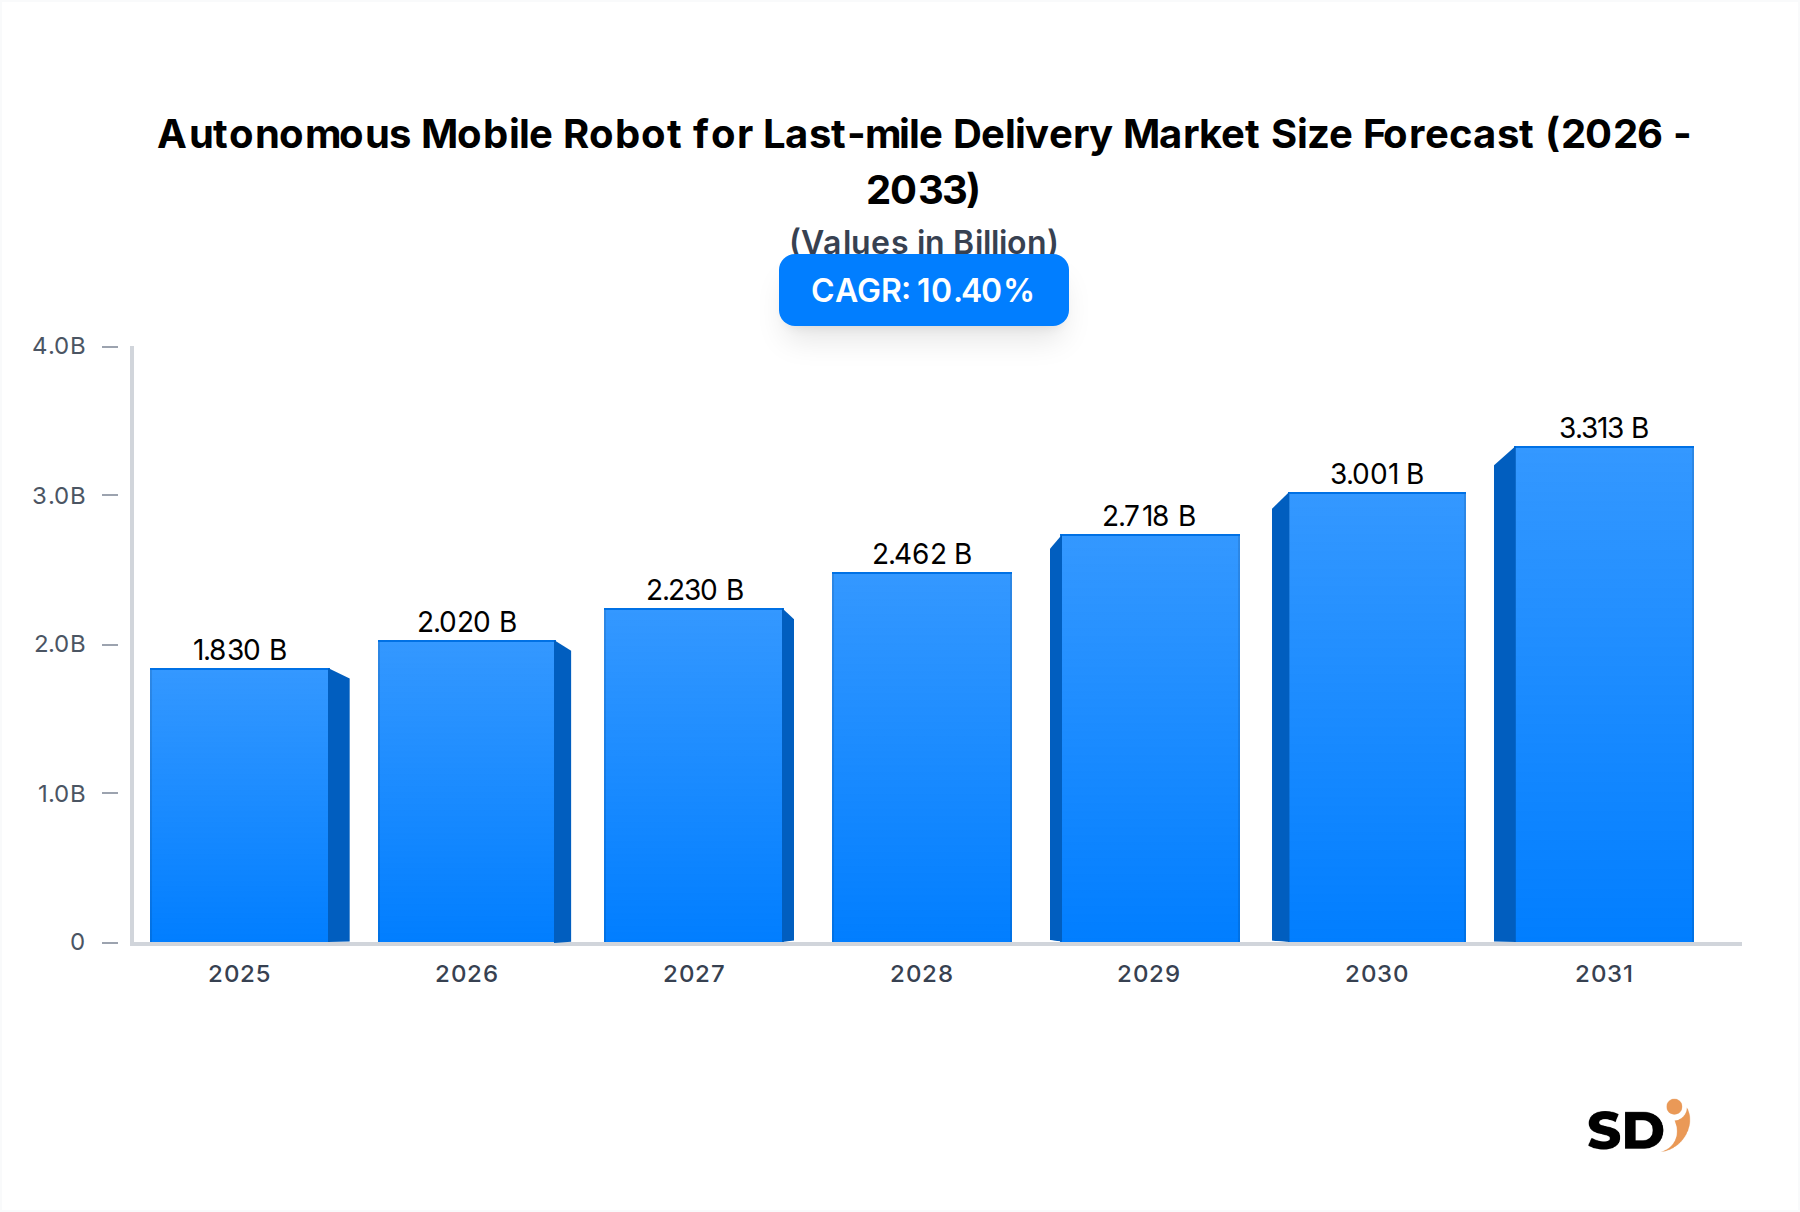
Der Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile erlebt derzeit ein starkes Wachstum, das hauptsächlich durch die steigende Nachfrage nach beschleunigten und kosteneffizienten Zustelllösungen angetrieben wird. Der Wert des Marktes lag im Basisjahr bei 1.830 Millionen USD (ca. 1.700 Millionen €) und wird voraussichtlich bis 2032 auf geschätzte 4.500 Millionen USD (ca. 4.200 Millionen €) anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4 % entspricht. Diese Entwicklung wird durch mehrere makroökonomische Faktoren gestützt, darunter die unaufhaltsame Expansion des E-Commerce-Logistikmarktes, die skalierbare und automatisierte Kapazitäten für die letzte Meile erfordert. Darüber hinaus zwingen anhaltende Arbeitskräftemängel im traditionellen Zustellsektor und steigende Betriebskosten Unternehmen dazu, autonome Lösungen zu integrieren.
Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Marktgröße (in Billion)
4.0B
3.0B
2.0B
1.0B
0
1.830 B
2025
2.020 B
2026
2.230 B
2027
2.462 B
2028
2.718 B
2029
3.001 B
2030
3.313 B
2031
Technologische Fortschritte in den Bereichen künstliche Intelligenz, Sensorfusion und Batterielebensdauer verbessern die betriebliche Effizienz und Sicherheit dieser Roboter und machen sie zu praktikablen Alternativen für verschiedene Zustellaufgaben. Das Marktwachstum wird auch durch steigende Verbrauchererwartungen an schnellere Lieferzeiten beeinflusst, insbesondere in städtischen und vorstädtischen Gebieten, in denen autonome mobile Roboter (AMRs) effizient navigieren können. Die anfänglichen Investitionsausgaben für die Einführung dieser fortschrittlichen Systeme bleiben ein wichtiger Aspekter, doch die langfristigen Betriebseinsparungen und die verbesserte Servicezuverlässigkeit bieten ein überzeugendes Wertversprechen.
Die Wettbewerbslandschaft ist dynamisch und zeichnet sich durch eine Mischung aus etablierten Robotikunternehmen und agilen Start-ups aus, die in Hard- und Software innovieren. Die Einführung von abonnementbasierten Modellen, die den breiteren Robotics as a Service Market widerspiegeln, senkt die Einstiegsbarrieren für Unternehmen und beschleunigt die Marktdurchdringung weiter. Regulatorische Rahmenbedingungen, die sich noch in der Entwicklung befinden, werden allmählich entgegenkommender und fördern ein förderliches Umfeld für Tests und kommerzielle Einsätze. Der Gesamtüberblick für den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile bleibt außerordentlich positiv und ist bereit für eine substantielle Skalierung, während sich die städtische Infrastruktur weiterentwickelt und die Integration mit bestehenden Logistiknetzwerken reift, was den Weg für allgegenwärtige autonome Zustellung ebnet.
Segment der Gehweg-Zustellroboter im Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile
Das Segment "Robotertyp" ist eine zentrale Klassifizierung innerhalb des Marktes für autonome mobile Roboter für die Zustellung auf der letzten Meile, das Lösungen basierend auf ihrer Betriebsumgebung und ihren Designspezifikationen abgrenzt. Von den Untersegmenten – Gehweg-Zustellroboter, Straßen-Zustellroboter, Indoor-Outdoor-Hybrid-Zustellroboter und Sonstige – sticht der Markt für Gehweg-Zustellroboter als dominierende Kraft hervor und beansprucht den größten Umsatzanteil. Diese Dominanz ist auf mehrere Schlüsselfaktoren zurückzuführen, die perfekt auf die aktuellen urbanen Logistikanforderungen und regulatorischen Rahmenbedingungen abgestimmt sind.
Gehweg-Zustellroboter sind typischerweise kleiner, leichter und für den Betrieb bei niedriger Geschwindigkeit auf Fußgängerwegen konzipiert, wodurch sie weniger störend sind und sich leichter in die bestehende städtische Infrastruktur integrieren lassen als ihre größeren straßenbasierten Gegenstücke. Ihre kompakte Größe und langsamere Geschwindigkeiten führen auch zu geringeren Herstellungskosten und einem reduzierten Energieverbrauch, was zu einer günstigeren Gesamtbetriebskostenbilanz beiträgt. Diese Kosteneffizienz, gepaart mit ihrer Fähigkeit, stark frequentierte städtische Gebiete zu durchqueren, ohne zum Verkehr beizutragen, hat sie zu einer bevorzugten Wahl für Kurzstrecken-, On-Demand-Lieferungen gemacht, insbesondere für Lebensmittel, Einkäufe und kleine Pakete.
Schlüsselakteure wie Starship Technologies, Kiwibot und Coco haben stark in dieses Segment investiert und Tausende von Robotern auf Universitätsgeländen, Firmengeländen und in städtischen Vierteln eingesetzt. Starship Technologies hat beispielsweise Millionen von autonomen Lieferungen durchgeführt und damit die Machbarkeit und Skalierbarkeit dieses Modells demonstriert. Das regulatorische Umfeld für Gehwegroboter ist im Allgemeinen zulässiger als für Fahrzeuge, die auf öffentlichen Straßen verkehren, und fällt häufig unter lokale städtische Verordnungen anstatt unter strengere bundesstaatliche Transportgesetze. Diese relative Leichtigkeit der behördlichen Genehmigung hat ihre Bereitstellung und Akzeptanz beschleunigt. Der Marktanteil von Gehweg-Zustellrobotern wächst derzeit rasant, angetrieben durch erfolgreiche Pilotprojekte, die in kommerzielle Dienstleistungen übergehen. Während eine Konsolidierung erwartet wird, wenn größere Akteure vielversprechende Start-ups übernehmen, expandiert das Segment selbst, angetrieben durch zunehmende Verbrauchervertrautheit und Akzeptanz. Die zukünftige Wachstumskurve des Marktes für autonome mobile Roboter für die Zustellung auf der letzten Meile wird weiterhin stark von Innovationen und Einsätzen im Markt für Gehweg-Zustellroboter beeinflusst werden und Präzedenzfälle für eine breitere autonome Integration in den Alltag schaffen.
Wichtige Markttreiber und Einschränkungen im Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile
Der Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile wird durch eine Konvergenz von starken Treibern und erheblichen Einschränkungen geprägt. Ein Haupttreiber ist das exponentielle Wachstum des globalen E-Commerce-Sektors, der im Jahr 2023 einen Einzelhandelsumsatz in Billionenhöhe generierte. Dieser Anstieg des Online-Shoppings führt direkt zu einem erhöhten Paketliefervolumen, übt immensen Druck auf die herkömmliche Logistik auf der letzten Meile aus und erfordert effizientere, skalierbarere Lösungen wie AMRs. Gleichzeitig machen anhaltende Arbeitskräftemängel in den Transport- und Logistikbranchen, verschärft durch eine alternde Erwerbsbevölkerung und wettbewerbsfähige Löhne, automatisierte Zustellsysteme zu einer attraktiven Alternative. Die Reduzierung der Betriebskosten, wobei AMRs im Vergleich zu von Menschen durchgeführten Lieferungen erhebliche langfristige Einsparungen bieten, treibt die Akzeptanz weiter an.
Fortschritte in Kerntechnologien wie künstlicher Intelligenz, Sensorfusion und Batterietechnologie sind entscheidende Ermöglicher. Verbesserte KI-Algorithmen verbessern die Navigationsfähigkeiten und ermöglichen es Robotern, komplexe städtische Umgebungen zu bewältigen, während eine längere Batterielaufzeit den Betriebsbereich und die Effizienz erhöht. Die wachsende Verbrauchernachfrage nach sofortigen und Same-Day-Lieferdiensten, die häufig im Markt für Essenslieferdienste zu beobachten ist, wirkt ebenfalls als starker Katalysator. AMRs können diese Anforderungen erfüllen, indem sie kontinuierlich und autonom arbeiten und schnellere Dienstleistungen zu potenziell niedrigeren Kosten anbieten.
Umgekehrt behindern mehrere Einschränkungen das volle Potenzial des Marktes. Die erheblichen anfänglichen Kapitalinvestitionen für den Kauf und die Bereitstellung einer Flotte von AMRs, gepaart mit den erforderlichen Infrastrukturanpassungen, können für kleinere Unternehmen eine Hürde darstellen. Regulatorische Komplexität stellt eine weitere große Hürde dar; unterschiedliche lokale, bundesstaatliche und nationale Gesetze für autonome Fahrzeuge im öffentlichen Raum schaffen eine fragmentierte und unsichere Rechtslandschaft, insbesondere für den leistungsfähigeren Markt für straßenbasierte Zustellroboter. Öffentliche Wahrnehmung und Sicherheitsbedenken, einschließlich potenzieller Probleme mit Vandalismus oder Kollisionen, stellen ebenfalls Herausforderungen für eine breite Akzeptanz dar. Darüber hinaus schränken technische Einschränkungen in Bezug auf widrige Wetterbedingungen und die Navigation in hochdynamischen städtischen Umgebungen ihren operativen Umfang in bestimmten Regionen und Szenarien ein. Die Überwindung dieser Einschränkungen durch technologische Innovation und standardisierte regulatorische Rahmenbedingungen wird entscheidend für eine nachhaltige Marktexpansion sein.
Wettbewerbsökosystem des Marktes für autonome mobile Roboter für die Zustellung auf der letzten Meile
Die Wettbewerbslandschaft des Marktes für autonome mobile Roboter für die Zustellung auf der letzten Meile ist gekennzeichnet durch eine Mischung aus spezialisierten Robotikunternehmen und breiteren Logistiklösungsanbietern, die alle durch technologische Innovation und strategische Partnerschaften um Marktanteile kämpfen.
Starship Technologies: Ein führender Akteur, bekannt für seine charakteristischen sechsrädrigen Gehweg-Zustellroboter, die weltweit Millionen von Lieferungen durchgeführt haben und sich hauptsächlich auf Campus- und lokale Lebensmittel-/Lebensmittellieferdienste konzentrieren.
Ottonomy: Konzentriert sich auf die Entwicklung vollautonomer Zustellroboter für Innen- und Außenbereiche, wobei der Schwerpunkt auf Flexibilität für verschiedene Einzelhandels- und Gastronomieanwendungen liegt.
Clevon: Bietet autonome Lieferfahrzeuge für die letzte Meile, einschließlich Mehrzweckroboter für verschiedene Paketgrößen und -typen, die auf ein breiteres Spektrum logistischer Bedürfnisse abzielen.
Cartken: Spezialisiert auf KI-gesteuerte Gehweg-Zustellroboter und nutzt fortschrittliche Computer Vision für sichere und effiziente Navigation in städtischen Umgebungen für Lebensmittel- und Einzelhandelsbestellungen.
Winnsen: Winnsen konzentriert sich zwar nicht ausschließlich auf Zustellroboter für die letzte Meile, bietet aber automatisierte Schließfachlösungen und intelligente Verkaufsautomaten an, die oft die AMR-Lieferung durch sichere Abholstationen ergänzen.
Coco: Setzt eine Flotte von ferngesteuerten Gehwegrobotern für die Essenslieferung ein und bietet ein Hybridmodell, das autonome Funktionalität mit menschlicher Aufsicht für erhöhte Zuverlässigkeit kombiniert.
Kiwibot: Betreibt eine Flotte von semi-autonomen Zustellrobotern auf Universitätsgeländen und in Städten und bietet On-Demand-Lieferdienste für Lebensmittel und Alltagsartikel an.
Nuro: Entwickelt größere, vollautonome Straßenfahrzeuge, die speziell für die Zustellung von Gütern auf der letzten Meile entwickelt wurden und sich auf Skalierbarkeit und Effizienz für größere Nutzlasten und Entfernungen konzentrieren.
Tortoise: Spezialisiert auf ferngesteuerte Langsamfahr-Zustellroboter und bietet eine kostengünstige Lösung für lokale Unternehmen zur Implementierung automatisierter Zustelldienste auf der letzten Meile.
Segway Robotics: Ein Geschäftsbereich von Segway, der seine Expertise im Bereich persönlicher Mobilitätsgeräte nutzt, um verschiedene Roboterlösungen zu entwickeln und einzusetzen, einschließlich Plattformen, die für Zustellaufgaben adaptierbar sind.
Relay Robotics: Konzentriert sich auf Hospitality- und Service-Roboter, wobei einige Anwendungen auf Concierge- und interne Lieferungen in kontrollierten Umgebungen wie Hotels und Krankenhäusern ausgeweitet werden.
Alibaba: Ein globaler E-Commerce- und Technologiegigant, Alibaba hat in autonome Liefertechnologien investiert, um sein umfangreiches Logistiknetzwerk zu verbessern, einschließlich proprietärer Roboterflotten.
Robby Technologies: Von DoorDash übernommen, entwickelte Robby Technologies Gehweg-Zustellroboter, die in das breitere Lieferökosystem von DoorDash integriert wurden, um Kurzstreckenbestellungen zu automatisieren.
Aktuelle Entwicklungen und Meilensteine im Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile
Januar 2025: Nuro kündigte eine strategische Partnerschaft mit einer großen Lebensmittelkette in Kalifornien an, um seinen autonomen Lebensmittellieferdienst zu erweitern und seine Flotte von straßenbasierten AMRs für eine breitere Abdeckung einzusetzen.
November 2024: Starship Technologies enthüllte seine Gehweg-Zustellroboter der nächsten Generation mit verbesserter Batterielaufzeit und verbesserten Sensorfähigkeiten für sicherere Navigation in verschiedenen städtischen Umgebungen.
September 2024: Die Stadt Austin, Texas, implementierte neue regulatorische Richtlinien speziell für langsam fahrende autonome Liefergeräte, die einen klareren operativen Rahmen für Unternehmen im Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile schaffen.
Juli 2024: Clevon sicherte sich eine bedeutende Finanzierungsrunde zur Beschleunigung der Produktion und des internationalen Einsatzes seiner autonomen Lieferfahrzeuge, mit Zielmärkten in Europa und Nordamerika.
April 2024: Ottonomy schloss erfolgreich Pilotprogramme für seine Indoor-Outdoor-Zustellroboter an mehreren großen Flughäfen ab und demonstrierte die Fähigkeit der Roboter für kontaktlose Einzelhandels- und Lebensmittellieferungen in komplexen öffentlichen Räumen.
Februar 2024: Kiwibot ging eine Partnerschaft mit einem führenden Anbieter von Verpflegungsdiensten für Universitäten ein, um neue autonome Lebensmittellieferdienste auf fünf weiteren College-Campus in den Vereinigten Staaten zu starten und seine Präsenz im Bildungsbereich zu erweitern.
Dezember 2023: Cartken kündigte eine Erweiterung seiner Partnerschaft mit DoorDash an und setzt mehr seiner KI-gesteuerten Gehwegroboter ein, um verschiedene Stadtteile in Miami, Florida, zu beliefern.
Regionale Marktübersicht für den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile
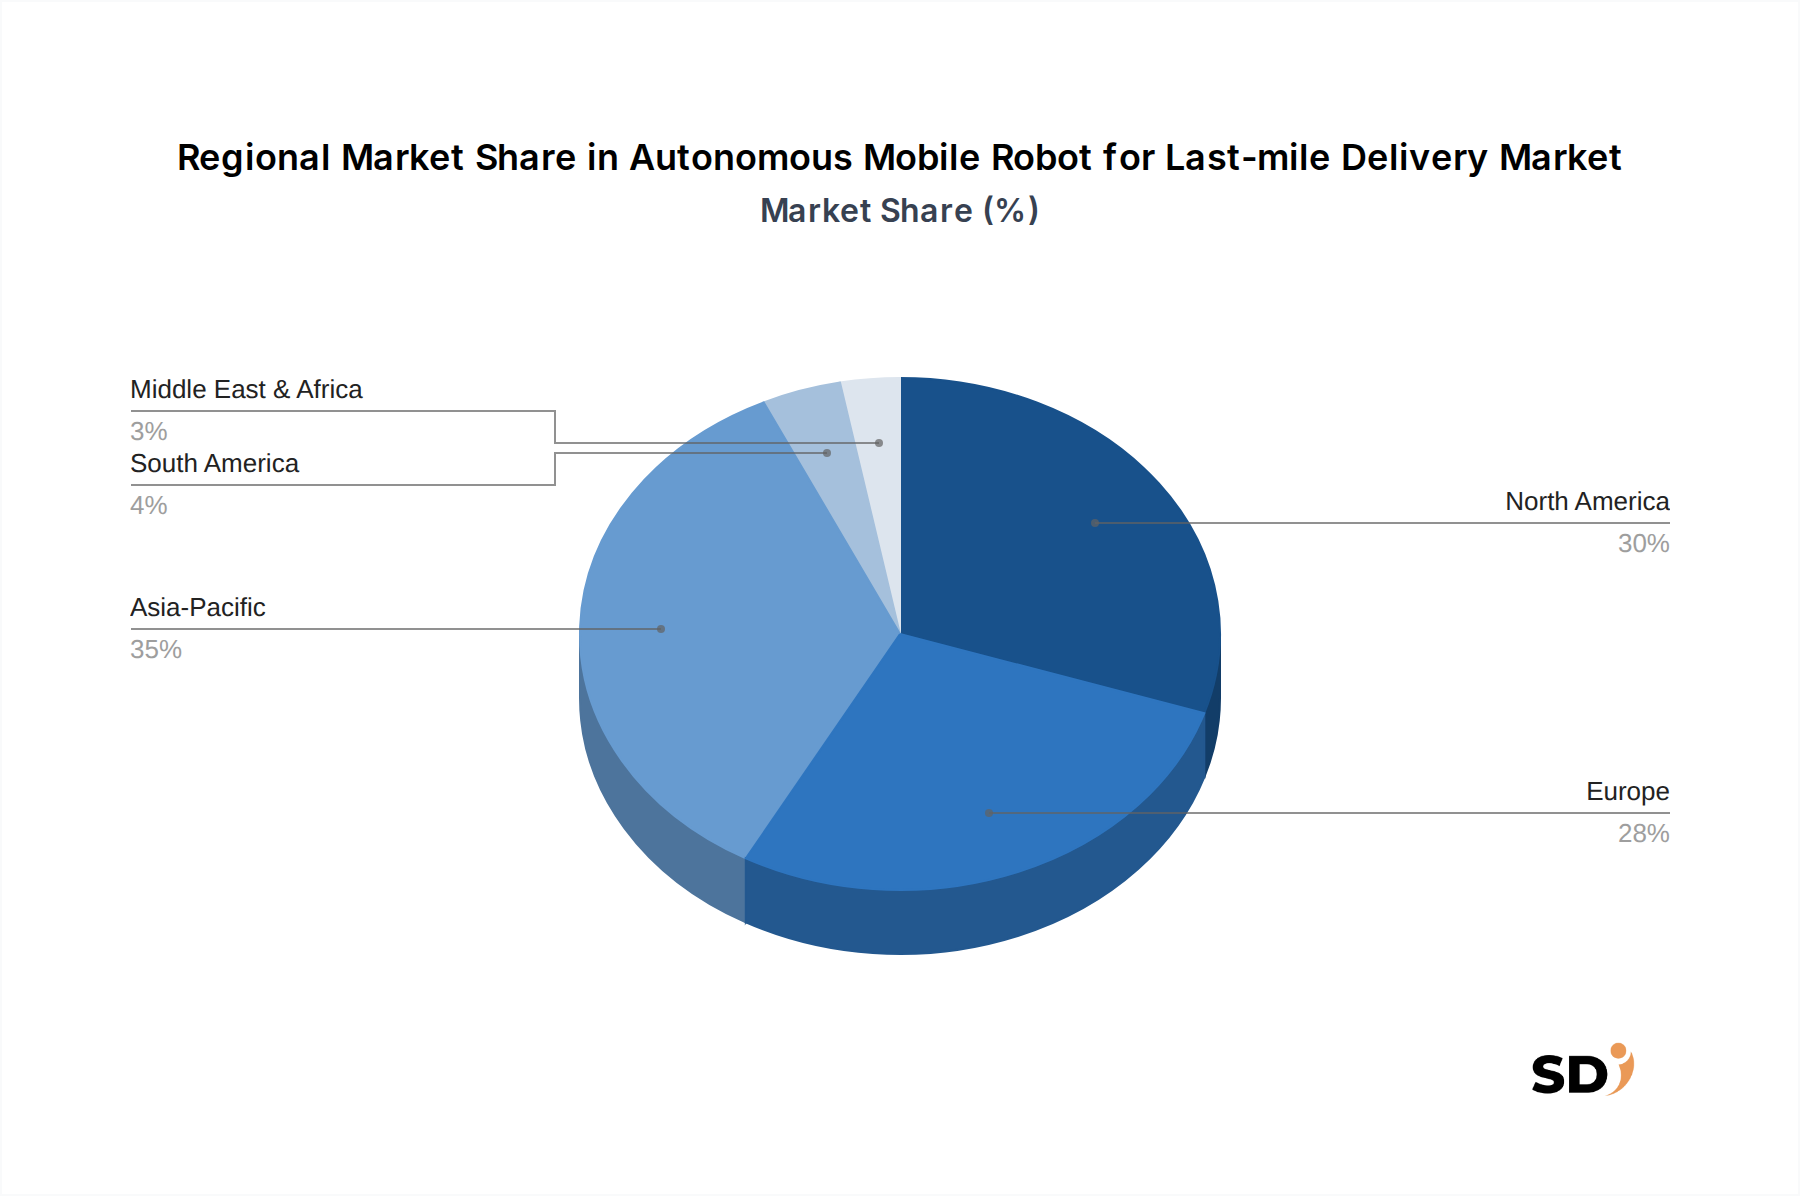
Weltweit zeigt der Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile unterschiedliche Wachstumsmuster und Adoptionsraten in wichtigen geografischen Regionen. Nordamerika hält derzeit einen bedeutenden Umsatzanteil, der hauptsächlich durch erhebliche Investitionen in die Logistikautomatisierung, eine hohe E-Commerce-Penetration und ein robustes Startup-Ökosystem angetrieben wird. Länder wie die Vereinigten Staaten und Kanada haben eine frühe und weit verbreitete Einführung von AMRs verzeichnet, insbesondere für die Lieferung von Lebensmitteln und Lebensmitteln auf Campus und in Vororten, mit einer regionalen CAGR von geschätzten rund 9,8 %.
Europa folgt dicht darauf, gekennzeichnet durch eine hohe städtische Dichte und einen starken Fokus auf nachhaltige und effiziente städtische Logistik. Obwohl die regulatorischen Rahmenbedingungen strenger sein können, treibt die Nachfrage nach der Reduzierung von CO2-Fußabdrücken und Verkehrsstaus Innovation und Pilotprojekte in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich voran. Der europäische Markt mit einer geschätzten CAGR von 10,2 % verzeichnet eine zunehmende Verbreitung von Gehweg- und Indoor-Outdoor-Hybridrobotern.
Die Region Asien-Pazifik wird voraussichtlich der am schnellsten wachsende Markt sein, mit einer erwarteten CAGR von über 11,5 %. Diese schnelle Expansion wird durch eine Explosion des E-Commerce, insbesondere in China, Indien und Japan, in Verbindung mit erheblicher staatlicher Unterstützung für Robotik und Smart-City-Initiativen angetrieben. Länder in dieser Region investieren stark in fortschrittliche Logistikinfrastrukturen und schaffen damit fruchtbaren Boden für den Einsatz sowohl kleinerer Gehwegroboter als auch größerer straßenbasierter Lösungen. Unternehmen wie Alibaba sind führend bei der Entwicklung und dem Einsatz von groß angelegten autonomen Liefernetzwerken.
Naher Osten & Afrika und Lateinamerika stellen aufstrebende Märkte mit geringerer aktueller Penetration, aber erheblichem zukünftigem Wachstumspotenzial dar, mit geschätzten CAGRs von 8,5 % bzw. 9,0 %. Urbanisierungstrends, verbesserte digitale Infrastruktur und steigende ausländische Direktinvestitionen in Technologie werden voraussichtlich die Akzeptanz von autonomen Lösungen für die letzte Meile in diesen Regionen vorantreiben, wenn auch von einer kleineren Basis aus. Nordamerika und Europa können als die ausgereiftesten Märkte in Bezug auf frühe Akzeptanz und etablierte Akteure betrachtet werden, während Asien-Pazifik zweifellos die Region ist, die das Tempo der Expansion und technologischen Innovation vorgibt.
Lieferketten- und Rohstoffdynamik für den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile
Die Lieferkette für den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile ist komplex und umfasst eine breite Palette spezialisierter Komponenten und Rohstoffe. Vorgelagerte Abhängigkeiten umfassen kritische elektronische Komponenten wie Halbleiterchips, die für die Rechenleistung dieser intelligenten Maschinen unerlässlich sind. Der globale Chipmangel in den Jahren 2021–2022 beeinträchtigte die Produktionszeiten und Kostenstrukturen von AMR-Herstellern erheblich und verdeutlichte die Fragilität dieser Abhängigkeit. Spezialisierte Sensoren sind ein weiterer wichtiger Input, einschließlich Lidar-Sensormodulen für 3D-Kartierung und Hinderniserkennung, hochauflösenden Kameras für Computer Vision und Ultraschallsensoren für die Näherungserkennung. Diese Komponenten beruhen oft auf hochspezialisierten Herstellungsverfahren und proprietären Technologien.
Wichtige Rohstoffe für AMRs sind Lithium für die Hochleistungs-Li-Ionen-Akkupacks, die diese Roboter antreiben, sowie verschiedene Seltene Erden, die in den Magneten von Hochleistungselektromotoren verwendet werden. Die Preisvolatilität von Lithium, die durch die steigende Nachfrage aus dem Sektor der Elektrofahrzeuge angetrieben wird, beeinflusst direkt die Herstellungskosten von AMRs. Ebenso können Schwankungen der Marktpreise für Materialien wie Neodym und Dysprosium, die für effiziente Motoren entscheidend sind, die gesamten Produktionskosten beeinflussen. Fortschrittliche Kunststoffe, Verbundwerkstoffe (z. B. Kohlefaser) und leichte Aluminiumlegierungen werden ausgiebig für das Chassis und die Strukturkomponenten verwendet, um Haltbarkeit und Energieeffizienz auszugleichen. Beschaffungsrisiken werden durch die konzentrierte geografische Produktion bestimmter Materialien und Komponenten, insbesondere Halbleiter und Seltene Erden, verstärkt, wodurch die Lieferkette geopolitischen Spannungen und Handelsunterbrechungen ausgesetzt ist. Hersteller im Logistikautomatisierungsmarkt setzen zunehmend Strategien wie Dual Sourcing und vertikale Integration um, um diese Risiken zu mindern und die Widerstandsfähigkeit der Lieferkette zu gewährleisten.
Regulatorische und politische Landschaft, die den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile gestaltet
Die regulatorische und politische Landschaft für den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile ist durch ihren naszenten und sich entwickelnden Charakter gekennzeichnet, mit erheblichen Unterschieden zwischen verschiedenen Gerichtsbarkeiten. Auf grundlegender Ebene befassen sich Vorschriften hauptsächlich mit Sicherheit, öffentlichem Zugang und Betriebsparametern für Roboter, die mit Fußgängern und bestehender Infrastruktur interagieren. In den Vereinigten Staaten beispielsweise haben bundesstaatliche und lokale Regierungen weitgehend die Führung übernommen und ein Flickwerk von Gesetzen erlassen. Einige Bundesstaaten haben spezifische Gesetze verabschiedet, die persönliche Liefergeräte (PDDs) klassifizieren und Parameter für ihre Geschwindigkeit, ihr Gewicht und ihre Betriebsbereiche festlegen, die sie oft auf Gehwege und in Niedriggeschwindigkeitsbereiche beschränken. Bundesbehörden wie die National Highway Traffic Safety Administration (NHTSA) beaufsichtigen hauptsächlich autonome Fahrzeuge auf Straßen, aber ihre Zuständigkeit kann sich auf größere straßenbasierte Zustellroboter erstrecken, die auf Straßen verkehren.
In Europa ist die regulatorische Umgebung ähnlich fragmentiert, wobei einzelne Mitgliedstaaten ihre eigenen Regeln entwickeln. Die Europäische Kommission arbeitet an der Harmonisierung von Standards für KI und Robotik, aber lokale städtische Verordnungen bestimmen oft die praktische Bereitstellung von AMRs in städtischen Umgebungen. Wichtige Überlegungen sind die öffentliche Haftung im Falle von Unfällen, der Datenschutz in Bezug auf Kameras an Bord und die Auswirkungen auf städtische Ästhetik und Zugänglichkeit. Standardisierungsorganisationen wie ASTM International und ISO entwickeln freiwillige Standards für Robotersicherheit, -leistung und -interoperabilität, die, obwohl sie nicht rechtlich bindend sind, oft zukünftige Vorschriften und Branchenpraktiken beeinflussen. Jüngste politische Änderungen beinhalten oft Pilotprojekte in "Smart Cities", die ein kontrolliertes Testen und Bereitstellen von AMRs ermöglichen und Daten generieren, die zukünftige legislative Anstrengungen informieren. Die klare Abgrenzung von Betriebszonen (z. B. Gehwege vs. Fahrradwege), Geschwindigkeitsbegrenzungen und Anforderungen an die Fernüberwachung sind Bereiche der aktiven Politikentwicklung. Die Auswirkungen dieser sich entwickelnden Vorschriften sind tiefgreifend; klare, konsistente und zukunftsweisende Richtlinien können das Marktwachstum beschleunigen, indem sie Sicherheit für Investoren und Betreiber schaffen, während übermäßig restriktive oder mehrdeutige Vorschriften Innovation und Einsatz ersticken können, was sich direkt auf die Expansion des Marktes für autonome mobile Roboter für die Zustellung auf der letzten Meile auswirkt.
Autonome mobile Roboter für die Zustellung auf der letzten Meile – Segmentierung
1. Robotertyp
1.1. Gehweg-Zustellroboter
1.2. Straßen-Zustellroboter
1.3. Indoor-Outdoor-Hybrid-Zustellroboter
1.4. Sonstige
2. Nutzlastkapazität
2.1. Unter 10 kg
2.2. 10–25 kg
2.3. 25–50 kg
2.4. 50–100 kg
2.5. Über 100 kg
3. Bereitstellungsmodus
3.1. Vollautonom
3.2. Ferngesteuert
3.3. Semi-Autonom
4. Anwendung
4.1. Reinigung städtischer Straßen
4.2. Abfallsammlung & Transport
4.3. Reinigung von Industrieanlagen
4.4. Reinigungsaufgaben an Flughäfen
4.5. Reinigung auf Campus & in Smart Cities
4.6. Wartungsarbeiten an Autobahnen
4.7. Sonstige
Autonome mobile Roboter für die Zustellung auf der letzten Meile – Geografische Segmentierung
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für autonome mobile Roboter (AMRs) für die Zustellung auf der letzten Meile zeigt ein vielversprechendes Wachstumspotenzial, angetrieben durch die starke deutsche Wirtschaft, die als größter Motor in Europa gilt. Die Marktgröße wird zwar nicht explizit quantifiziert, ist aber von der globalen Marktprognose von 4.500 Millionen USD bis 2032 abzuleiten. Deutschland profitiert von einer hochentwickelten Logistikinfrastruktur und einer starken Präsenz des E-Commerce, was die Nachfrage nach effizienteren und automatisierten Zustelllösungen wie AMRs erhöht. Besonders relevant für den deutschen Markt sind die Gehweg-Zustellroboter, die für die dichten urbanen Zentren Deutschlands gut geeignet sind.
Innerhalb der in der Studie genannten Unternehmen sind insbesondere Starship Technologies und Nuro für den deutschen Markt von Interesse, da sie innovative Lösungen für die Zustellung auf der letzten Meile anbieten, die auch in Deutschland eingesetzt werden könnten. Starship Technologies hat bereits eine starke Präsenz auf Universitätsgeländen und in städtischen Gebieten weltweit aufgebaut. Zwar sind keine rein deutschen Unternehmen explizit als führende Akteure in der bereitgestellten Liste aufgeführt, es ist jedoch anzunehmen, dass lokale oder europäische Tochtergesellschaften großer internationaler Logistik- und Technologieunternehmen eine Rolle spielen werden. Bekannte deutsche Unternehmen wie Continental oder Bosch könnten ebenfalls im Zulieferbereich oder durch eigene Initiativen in diesem Segment aktiv werden.
Die regulatorische Landschaft in Deutschland unterliegt europäischen und nationalen Standards. Relevant sind insbesondere REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) für die chemische Sicherheit von Materialien, GPSR (General Product Safety Regulation) für die allgemeine Produktsicherheit und möglicherweise TÜV-Zertifizierungen für Sicherheits- und Konformitätsprüfungen, insbesondere wenn die Roboter im öffentlichen Raum eingesetzt werden. Spezifische Gesetze für autonome Fahrzeuge und deren Betrieb im öffentlichen Raum werden weiterhin entwickelt, was eine vorsichtige und schrittweise Einführung von AMRs fördern dürfte.
Die Distributionskanäle in Deutschland umfassen wahrscheinlich eine Kombination aus Direktvertrieb durch die Hersteller und Partnerschaften mit etablierten Logistikdienstleistern und E-Commerce-Plattformen. Das Konsumentenverhalten in Deutschland ist tendenziell qualitäts- und sicherheitsbewusst. Verbraucher schätzen Zuverlässigkeit und erwarten transparente Informationen über den Zustellprozess und die Sicherheit der eingesetzten Technologien. Die Akzeptanz von AMRs dürfte durch klare Vorteile wie schnellere Lieferzeiten, Kosteneffizienz und geringere Umweltauswirkungen gefördert werden. Die Integration mit bestehenden Lieferdiensten wie denen von DHL, Hermes oder DPD könnte ebenfalls eine wichtige Rolle spielen.
Autonomer mobiler Roboter für die Zustellung auf der letzten Meile BERICHTSHIGHLIGHTS
Aspekte
Details
Untersuchungszeitraum
2020-2034
Basisjahr
2025
Geschätztes Jahr
2026
Prognosezeitraum
2026-2034
Historischer Zeitraum
2020-2025
Wachstumsrate
CAGR von 10.4% von 2020 bis 2034
Segmentierung
Nach Robotertyp
Lieferroboter für den Bürgersteig
Straßenbasierte Lieferroboter
Hybride Indoor-Outdoor-Lieferroboter
Andere
Nach Nutzlastkapazität
Unter 10 kg
10–25 kg
25–50 kg
50–100 kg
Über 100 kg
Nach Bereitstellungsmodus
Vollständig autonom
Fernüberwacht
Halbautonom
Nach Anwendung
Reinigung kommunaler Straßen
Abfallsammlung & Transport
Reinigung von Industrieanlagen
Reinigungsoperationen am Flughafen
Reinigungsoperationen auf Campus & in Smart Cities
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Robotertyp
5.1.1. Lieferroboter für den Bürgersteig
5.1.2. Straßenbasierte Lieferroboter
5.1.3. Hybride Indoor-Outdoor-Lieferroboter
5.1.4. Andere
5.2. Marktanalyse, Einblicke und Prognose – Nach Nutzlastkapazität
5.2.1. Unter 10 kg
5.2.2. 10–25 kg
5.2.3. 25–50 kg
5.2.4. 50–100 kg
5.2.5. Über 100 kg
5.3. Marktanalyse, Einblicke und Prognose – Nach Bereitstellungsmodus
5.3.1. Vollständig autonom
5.3.2. Fernüberwacht
5.3.3. Halbautonom
5.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
5.4.1. Reinigung kommunaler Straßen
5.4.2. Abfallsammlung & Transport
5.4.3. Reinigung von Industrieanlagen
5.4.4. Reinigungsoperationen am Flughafen
5.4.5. Reinigungsoperationen auf Campus & in Smart Cities
5.4.6. Wartungsarbeiten an Autobahnen
5.4.7. Andere
5.5. Marktanalyse, Einblicke und Prognose – Nach Region
5.5.1. Nordamerika
5.5.2. Südamerika
5.5.3. Europa
5.5.4. Naher Osten & Afrika
5.5.5. Asien-Pazifik
6. Nordamerika Marktanalyse, Einblicke und Prognose, 2020-2034
6.1. Marktanalyse, Einblicke und Prognose – Nach Robotertyp
6.1.1. Lieferroboter für den Bürgersteig
6.1.2. Straßenbasierte Lieferroboter
6.1.3. Hybride Indoor-Outdoor-Lieferroboter
6.1.4. Andere
6.2. Marktanalyse, Einblicke und Prognose – Nach Nutzlastkapazität
6.2.1. Unter 10 kg
6.2.2. 10–25 kg
6.2.3. 25–50 kg
6.2.4. 50–100 kg
6.2.5. Über 100 kg
6.3. Marktanalyse, Einblicke und Prognose – Nach Bereitstellungsmodus
6.3.1. Vollständig autonom
6.3.2. Fernüberwacht
6.3.3. Halbautonom
6.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
6.4.1. Reinigung kommunaler Straßen
6.4.2. Abfallsammlung & Transport
6.4.3. Reinigung von Industrieanlagen
6.4.4. Reinigungsoperationen am Flughafen
6.4.5. Reinigungsoperationen auf Campus & in Smart Cities
6.4.6. Wartungsarbeiten an Autobahnen
6.4.7. Andere
7. Südamerika Marktanalyse, Einblicke und Prognose, 2020-2034
7.1. Marktanalyse, Einblicke und Prognose – Nach Robotertyp
7.1.1. Lieferroboter für den Bürgersteig
7.1.2. Straßenbasierte Lieferroboter
7.1.3. Hybride Indoor-Outdoor-Lieferroboter
7.1.4. Andere
7.2. Marktanalyse, Einblicke und Prognose – Nach Nutzlastkapazität
7.2.1. Unter 10 kg
7.2.2. 10–25 kg
7.2.3. 25–50 kg
7.2.4. 50–100 kg
7.2.5. Über 100 kg
7.3. Marktanalyse, Einblicke und Prognose – Nach Bereitstellungsmodus
7.3.1. Vollständig autonom
7.3.2. Fernüberwacht
7.3.3. Halbautonom
7.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
7.4.1. Reinigung kommunaler Straßen
7.4.2. Abfallsammlung & Transport
7.4.3. Reinigung von Industrieanlagen
7.4.4. Reinigungsoperationen am Flughafen
7.4.5. Reinigungsoperationen auf Campus & in Smart Cities
7.4.6. Wartungsarbeiten an Autobahnen
7.4.7. Andere
8. Europa Marktanalyse, Einblicke und Prognose, 2020-2034
8.1. Marktanalyse, Einblicke und Prognose – Nach Robotertyp
8.1.1. Lieferroboter für den Bürgersteig
8.1.2. Straßenbasierte Lieferroboter
8.1.3. Hybride Indoor-Outdoor-Lieferroboter
8.1.4. Andere
8.2. Marktanalyse, Einblicke und Prognose – Nach Nutzlastkapazität
8.2.1. Unter 10 kg
8.2.2. 10–25 kg
8.2.3. 25–50 kg
8.2.4. 50–100 kg
8.2.5. Über 100 kg
8.3. Marktanalyse, Einblicke und Prognose – Nach Bereitstellungsmodus
8.3.1. Vollständig autonom
8.3.2. Fernüberwacht
8.3.3. Halbautonom
8.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
8.4.1. Reinigung kommunaler Straßen
8.4.2. Abfallsammlung & Transport
8.4.3. Reinigung von Industrieanlagen
8.4.4. Reinigungsoperationen am Flughafen
8.4.5. Reinigungsoperationen auf Campus & in Smart Cities
8.4.6. Wartungsarbeiten an Autobahnen
8.4.7. Andere
9. Naher Osten & Afrika Marktanalyse, Einblicke und Prognose, 2020-2034
9.1. Marktanalyse, Einblicke und Prognose – Nach Robotertyp
9.1.1. Lieferroboter für den Bürgersteig
9.1.2. Straßenbasierte Lieferroboter
9.1.3. Hybride Indoor-Outdoor-Lieferroboter
9.1.4. Andere
9.2. Marktanalyse, Einblicke und Prognose – Nach Nutzlastkapazität
9.2.1. Unter 10 kg
9.2.2. 10–25 kg
9.2.3. 25–50 kg
9.2.4. 50–100 kg
9.2.5. Über 100 kg
9.3. Marktanalyse, Einblicke und Prognose – Nach Bereitstellungsmodus
9.3.1. Vollständig autonom
9.3.2. Fernüberwacht
9.3.3. Halbautonom
9.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
9.4.1. Reinigung kommunaler Straßen
9.4.2. Abfallsammlung & Transport
9.4.3. Reinigung von Industrieanlagen
9.4.4. Reinigungsoperationen am Flughafen
9.4.5. Reinigungsoperationen auf Campus & in Smart Cities
9.4.6. Wartungsarbeiten an Autobahnen
9.4.7. Andere
10. Asien-Pazifik Marktanalyse, Einblicke und Prognose, 2020-2034
10.1. Marktanalyse, Einblicke und Prognose – Nach Robotertyp
10.1.1. Lieferroboter für den Bürgersteig
10.1.2. Straßenbasierte Lieferroboter
10.1.3. Hybride Indoor-Outdoor-Lieferroboter
10.1.4. Andere
10.2. Marktanalyse, Einblicke und Prognose – Nach Nutzlastkapazität
10.2.1. Unter 10 kg
10.2.2. 10–25 kg
10.2.3. 25–50 kg
10.2.4. 50–100 kg
10.2.5. Über 100 kg
10.3. Marktanalyse, Einblicke und Prognose – Nach Bereitstellungsmodus
10.3.1. Vollständig autonom
10.3.2. Fernüberwacht
10.3.3. Halbautonom
10.4. Marktanalyse, Einblicke und Prognose – Nach Anwendung
10.4.1. Reinigung kommunaler Straßen
10.4.2. Abfallsammlung & Transport
10.4.3. Reinigung von Industrieanlagen
10.4.4. Reinigungsoperationen am Flughafen
10.4.5. Reinigungsoperationen auf Campus & in Smart Cities
10.4.6. Wartungsarbeiten an Autobahnen
10.4.7. Andere
11. Wettbewerbsanalyse
11.1. Unternehmensprofile
11.1.1. Starship Technologies
11.1.1.1. Unternehmensübersicht
11.1.1.2. Produkte
11.1.1.3. Finanzdaten des Unternehmens
11.1.1.4. SWOT-Analyse
11.1.2. Ottonomy
11.1.2.1. Unternehmensübersicht
11.1.2.2. Produkte
11.1.2.3. Finanzdaten des Unternehmens
11.1.2.4. SWOT-Analyse
11.1.3. Clevon
11.1.3.1. Unternehmensübersicht
11.1.3.2. Produkte
11.1.3.3. Finanzdaten des Unternehmens
11.1.3.4. SWOT-Analyse
11.1.4. Cartken
11.1.4.1. Unternehmensübersicht
11.1.4.2. Produkte
11.1.4.3. Finanzdaten des Unternehmens
11.1.4.4. SWOT-Analyse
11.1.5. Winnsen
11.1.5.1. Unternehmensübersicht
11.1.5.2. Produkte
11.1.5.3. Finanzdaten des Unternehmens
11.1.5.4. SWOT-Analyse
11.1.6. Coco
11.1.6.1. Unternehmensübersicht
11.1.6.2. Produkte
11.1.6.3. Finanzdaten des Unternehmens
11.1.6.4. SWOT-Analyse
11.1.7. Kiwibot
11.1.7.1. Unternehmensübersicht
11.1.7.2. Produkte
11.1.7.3. Finanzdaten des Unternehmens
11.1.7.4. SWOT-Analyse
11.1.8. Nuro
11.1.8.1. Unternehmensübersicht
11.1.8.2. Produkte
11.1.8.3. Finanzdaten des Unternehmens
11.1.8.4. SWOT-Analyse
11.1.9. Starship
11.1.9.1. Unternehmensübersicht
11.1.9.2. Produkte
11.1.9.3. Finanzdaten des Unternehmens
11.1.9.4. SWOT-Analyse
11.1.10. Tortoise
11.1.10.1. Unternehmensübersicht
11.1.10.2. Produkte
11.1.10.3. Finanzdaten des Unternehmens
11.1.10.4. SWOT-Analyse
11.1.11. Segway Robotics
11.1.11.1. Unternehmensübersicht
11.1.11.2. Produkte
11.1.11.3. Finanzdaten des Unternehmens
11.1.11.4. SWOT-Analyse
11.1.12. Relay Robotics
11.1.12.1. Unternehmensübersicht
11.1.12.2. Produkte
11.1.12.3. Finanzdaten des Unternehmens
11.1.12.4. SWOT-Analyse
11.1.13. Alibaba
11.1.13.1. Unternehmensübersicht
11.1.13.2. Produkte
11.1.13.3. Finanzdaten des Unternehmens
11.1.13.4. SWOT-Analyse
11.1.14. Robby Technologies
11.1.14.1. Unternehmensübersicht
11.1.14.2. Produkte
11.1.14.3. Finanzdaten des Unternehmens
11.1.14.4. SWOT-Analyse
11.1.15. Andere
11.1.15.1. Unternehmensübersicht
11.1.15.2. Produkte
11.1.15.3. Finanzdaten des Unternehmens
11.1.15.4. SWOT-Analyse
11.2. Marktentropie
11.2.1. Wichtigste bediente Bereiche
11.2.2. Aktuelle Entwicklungen
11.3. Analyse des Marktanteils der Unternehmen, 2026
11.3.1. Top 5 Unternehmen Marktanteilsanalyse
11.3.2. Top 3 Unternehmen Marktanteilsanalyse
11.4. Liste potenzieller Kunden
12. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzaufschlüsselung (million, %) nach Region 2026 & 2034
Abbildung 2: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenaufschlüsselung (K, %) nach Region 2026 & 2034
Abbildung 3: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Robotertyp 2026 & 2034
Abbildung 4: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Robotertyp 2026 & 2034
Abbildung 5: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Robotertyp 2026 & 2034
Abbildung 6: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Robotertyp 2026 & 2034
Abbildung 7: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Nutzlastkapazität 2026 & 2034
Abbildung 8: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Nutzlastkapazität 2026 & 2034
Abbildung 9: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 10: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 11: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Bereitstellungsmodus 2026 & 2034
Abbildung 12: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Bereitstellungsmodus 2026 & 2034
Abbildung 13: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 14: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 15: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 16: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Anwendung 2026 & 2034
Abbildung 17: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 18: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Anwendung 2026 & 2034
Abbildung 19: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Land 2026 & 2034
Abbildung 20: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Land 2026 & 2034
Abbildung 21: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 22: Nordamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Land 2026 & 2034
Abbildung 23: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Robotertyp 2026 & 2034
Abbildung 24: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Robotertyp 2026 & 2034
Abbildung 25: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Robotertyp 2026 & 2034
Abbildung 26: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Robotertyp 2026 & 2034
Abbildung 27: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Nutzlastkapazität 2026 & 2034
Abbildung 28: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Nutzlastkapazität 2026 & 2034
Abbildung 29: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 30: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 31: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Bereitstellungsmodus 2026 & 2034
Abbildung 32: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Bereitstellungsmodus 2026 & 2034
Abbildung 33: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 34: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 35: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 36: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Anwendung 2026 & 2034
Abbildung 37: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 38: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Anwendung 2026 & 2034
Abbildung 39: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Land 2026 & 2034
Abbildung 40: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Land 2026 & 2034
Abbildung 41: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 42: Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Land 2026 & 2034
Abbildung 43: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Robotertyp 2026 & 2034
Abbildung 44: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Robotertyp 2026 & 2034
Abbildung 45: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Robotertyp 2026 & 2034
Abbildung 46: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Robotertyp 2026 & 2034
Abbildung 47: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Nutzlastkapazität 2026 & 2034
Abbildung 48: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Nutzlastkapazität 2026 & 2034
Abbildung 49: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 50: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 51: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Bereitstellungsmodus 2026 & 2034
Abbildung 52: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Bereitstellungsmodus 2026 & 2034
Abbildung 53: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 54: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 55: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 56: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Anwendung 2026 & 2034
Abbildung 57: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 58: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Anwendung 2026 & 2034
Abbildung 59: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Land 2026 & 2034
Abbildung 60: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Land 2026 & 2034
Abbildung 61: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 62: Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Land 2026 & 2034
Abbildung 63: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Robotertyp 2026 & 2034
Abbildung 64: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Robotertyp 2026 & 2034
Abbildung 65: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Robotertyp 2026 & 2034
Abbildung 66: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Robotertyp 2026 & 2034
Abbildung 67: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Nutzlastkapazität 2026 & 2034
Abbildung 68: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Nutzlastkapazität 2026 & 2034
Abbildung 69: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 70: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 71: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Bereitstellungsmodus 2026 & 2034
Abbildung 72: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Bereitstellungsmodus 2026 & 2034
Abbildung 73: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 74: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 75: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 76: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Anwendung 2026 & 2034
Abbildung 77: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 78: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Anwendung 2026 & 2034
Abbildung 79: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Land 2026 & 2034
Abbildung 80: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Land 2026 & 2034
Abbildung 81: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 82: Naher Osten & Afrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Land 2026 & 2034
Abbildung 83: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Robotertyp 2026 & 2034
Abbildung 84: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Robotertyp 2026 & 2034
Abbildung 85: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Robotertyp 2026 & 2034
Abbildung 86: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Robotertyp 2026 & 2034
Abbildung 87: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Nutzlastkapazität 2026 & 2034
Abbildung 88: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Nutzlastkapazität 2026 & 2034
Abbildung 89: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 90: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Nutzlastkapazität 2026 & 2034
Abbildung 91: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Bereitstellungsmodus 2026 & 2034
Abbildung 92: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Bereitstellungsmodus 2026 & 2034
Abbildung 93: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 94: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Bereitstellungsmodus 2026 & 2034
Abbildung 95: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Anwendung 2026 & 2034
Abbildung 96: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Anwendung 2026 & 2034
Abbildung 97: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Anwendung 2026 & 2034
Abbildung 98: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Anwendung 2026 & 2034
Abbildung 99: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatz (million) nach Land 2026 & 2034
Abbildung 100: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumen (K) nach Land 2026 & 2034
Abbildung 101: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzanteil (%), nach Land 2026 & 2034
Abbildung 102: Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenanteil (%), nach Land 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Robotertyp 2020 & 2034
Tabelle 2: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Robotertyp 2020 & 2034
Tabelle 3: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Nutzlastkapazität 2020 & 2034
Tabelle 4: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Nutzlastkapazität 2020 & 2034
Tabelle 5: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Bereitstellungsmodus 2020 & 2034
Tabelle 6: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Bereitstellungsmodus 2020 & 2034
Tabelle 7: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 8: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 9: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Region 2020 & 2034
Tabelle 10: Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Region 2020 & 2034
Tabelle 11: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Robotertyp 2020 & 2034
Tabelle 12: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Robotertyp 2020 & 2034
Tabelle 13: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Nutzlastkapazität 2020 & 2034
Tabelle 14: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Nutzlastkapazität 2020 & 2034
Tabelle 15: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Bereitstellungsmodus 2020 & 2034
Tabelle 16: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Bereitstellungsmodus 2020 & 2034
Tabelle 17: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 18: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 19: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 20: NordamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Land 2020 & 2034
Tabelle 21: Vereinigte Staaten Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 22: Vereinigte Staaten Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 23: Kanada Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 24: Kanada Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 25: Mexiko Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 26: Mexiko Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 27: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Robotertyp 2020 & 2034
Tabelle 28: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Robotertyp 2020 & 2034
Tabelle 29: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Nutzlastkapazität 2020 & 2034
Tabelle 30: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Nutzlastkapazität 2020 & 2034
Tabelle 31: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Bereitstellungsmodus 2020 & 2034
Tabelle 32: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Bereitstellungsmodus 2020 & 2034
Tabelle 33: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 34: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 35: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 36: SüdamerikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Land 2020 & 2034
Tabelle 37: Brasilien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 38: Brasilien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 39: Argentinien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 40: Argentinien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 41: Rest von Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 42: Rest von Südamerika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 43: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Robotertyp 2020 & 2034
Tabelle 44: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Robotertyp 2020 & 2034
Tabelle 45: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Nutzlastkapazität 2020 & 2034
Tabelle 46: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Nutzlastkapazität 2020 & 2034
Tabelle 47: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Bereitstellungsmodus 2020 & 2034
Tabelle 48: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Bereitstellungsmodus 2020 & 2034
Tabelle 49: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 50: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 51: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 52: EuropaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Land 2020 & 2034
Tabelle 53: Vereinigtes Königreich Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 54: Vereinigtes Königreich Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 55: Deutschland Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 56: Deutschland Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 57: Frankreich Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 58: Frankreich Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 59: Italien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 60: Italien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 61: Spanien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 62: Spanien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 63: Russland Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 64: Russland Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 65: Benelux Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 66: Benelux Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 67: Nordische Länder Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 68: Nordische Länder Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 69: Rest von Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 70: Rest von Europa Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 71: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Robotertyp 2020 & 2034
Tabelle 72: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Robotertyp 2020 & 2034
Tabelle 73: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Nutzlastkapazität 2020 & 2034
Tabelle 74: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Nutzlastkapazität 2020 & 2034
Tabelle 75: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Bereitstellungsmodus 2020 & 2034
Tabelle 76: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Bereitstellungsmodus 2020 & 2034
Tabelle 77: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 78: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 79: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 80: Naher Osten & AfrikaAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Land 2020 & 2034
Tabelle 81: Türkei Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 82: Türkei Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 83: Israel Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 84: Israel Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 85: GCC Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 86: GCC Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 87: Nordafrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 88: Nordafrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 89: Südafrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 90: Südafrika Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 91: Rest des Nahen Ostens & Afrikas Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 92: Rest des Nahen Ostens & Afrikas Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 93: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Robotertyp 2020 & 2034
Tabelle 94: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Robotertyp 2020 & 2034
Tabelle 95: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Nutzlastkapazität 2020 & 2034
Tabelle 96: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Nutzlastkapazität 2020 & 2034
Tabelle 97: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Bereitstellungsmodus 2020 & 2034
Tabelle 98: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Bereitstellungsmodus 2020 & 2034
Tabelle 99: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 100: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 101: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Land 2020 & 2034
Tabelle 102: Asien-PazifikAutonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Land 2020 & 2034
Tabelle 103: China Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 104: China Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 105: Indien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 106: Indien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 107: Japan Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 108: Japan Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 109: Südkorea Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 110: Südkorea Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 111: ASEAN Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 112: ASEAN Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 113: Ozeanien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 114: Ozeanien Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Tabelle 115: Rest von Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Umsatzprognose (million) nach Anwendung 2020 & 2034
Tabelle 116: Rest von Asien-Pazifik Autonomer mobiler Roboter für die Zustellung auf der letzten Meile Volumenprognose (K) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsmethodik ist darauf ausgelegt, die aktuellsten und genauesten Markteinblicke direkt von Branchenakteuren zu gewinnen. Sie bildet das Fundament unserer Analyse und macht etwa 75 % unserer gesamten Forschungsbemühungen aus. Dieses intensive Engagement stellt sicher, dass unsere Erkenntnisse auf realen Perspektiven und aktuellen Marktdynamiken basieren. Wir führen Tiefeninterviews, Diskussionen und Umfragen mit einer vielfältigen Gruppe von Teilnehmern entlang der Wertschöpfungskette des Marktes für autonome mobile Roboter (AMRs) für die Zustellung auf der letzten Meile durch, die sowohl auf die Zustellung als auch auf die angegebenen Reinigungs-/Wartungsanwendungen abzielen.
Wichtige Teilnehmer der Primärforschung umfassen:
Unternehmensarten:
Hersteller von autonomen mobilen Robotern (z. B. Hersteller von Bordstein-, straßenbasierten oder hybriden Lieferrobotern sowie für Reinigungsanwendungen)
Anbieter von Sensoren & KI/Software (Entwickler von LiDAR, Vision-Systemen, Navigationsplattformen, Flottenmanagementlösungen)
Anbieter von Logistik- und Zustelldiensten auf der letzten Meile (Unternehmen, die AMRs für die Zustellung von Paketen, Lebensmitteln oder Lebensmitteln nutzen)
Integratoren von kommunalen und Facility-Management-Lösungen (Firmen, die AMRs für städtische Dienstleistungen, Flughäfen oder Campus einsetzen und verwalten)
E-Commerce- & Einzelhandelsketten (Endverbraucher) (große Einzelhändler oder Online-Plattformen, die AMRs für die direkte Kundenlieferung oder operative Effizienz nutzen)
Positionen der Stakeholder:
VP, Last-Mile-Operations / Head of Robotics & Automation
Director of Urban Mobility / Smart City Program Manager
Chief Technology Officer (CTO) / Head of Product Development
Director of Facilities Management / Head of Operations
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
VP, Last-Mile-Operations / Head of Robotics & Automation
30%
Director of Urban Mobility / Smart City Program Manager
20%
Chief Technology Officer (CTO) / Head of Product Development
35%
Director of Facilities Management / Head of Operations
15%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von autonomen mobilen Robotern
30%
Anbieter von Sensoren & KI/Software
20%
Anbieter von Logistik- und Zustelldiensten auf der letzten Meile
25%
Integratoren von kommunalen und Facility-Management-Lösungen
Die verbleibenden 25 % unserer Forschung widmen wir der robusten Sekundärforschung und dem Branchen-Benchmarking. Diese Phase beinhaltet umfangreiche Datenerfassung aus glaubwürdigen, öffentlich zugänglichen Quellen, um unsere primären Erkenntnisse zu validieren und zu ergänzen. Wir analysieren systematisch Branchenberichte, Unternehmensunterlagen, Whitepaper, Pressemitteilungen und seriöse Nachrichtenartikel.
Unsere Standard-Finanzdatenbanken für umfassende Unternehmens- und Marktdaten umfassen Bloomberg, Factiva, Hoovers und PitchBook. Darüber hinaus nutzen wir offizielle Regierungsveröffentlichungen und Daten von international anerkannten Branchenverbänden und Regulierungsbehörden, um eine breite und maßgebliche Datenlandschaft zu gewährleisten. Wir vermeiden sorgfältig Daten von anderen Marktforschungswebsites, um die Integrität und Originalität unserer Analyse zu wahren.
Zu den wichtigsten konsultierten Branchenverbänden und Regulierungsbehörden gehören:
Unser Ansatz zur Marktgrößenbestimmung und Prognose nutzt eine facettenreiche Methodik, die sowohl Top-Down- als auch Bottom-Up-Analysen integriert, gefolgt von einer mehrstufigen Datentriangulation. Dies gewährleistet eine umfassende und robuste Schätzung der aktuellen und zukünftigen Entwicklung des Marktes (2026-2034).
Bottom-Up-Ansatz: Diese Methode beginnt mit der Schätzung der Nachfrage und Marktgröße auf Mikroebene. Wir aggregieren Daten aus einzelnen Segmenten, Regionen und Anwendungen, um zu einer gesamten Marktschätzung zu gelangen. Spezifische Metriken und Variablen, die in diesem Ansatz für den AMR-Markt verwendet werden, umfassen:
Jährliches Versandvolumen (Einheiten) nach Robotertyp (Lieferroboter für Bordsteine, straßenbasierte Lieferroboter, hybride Indoor-Outdoor-Roboter, andere) und Nutzlastkapazität (unter 10 kg, 10–25 kg, 25–50 kg, 50–100 kg, über 100 kg)
Durchschnittlicher Verkaufspreis (ASP) pro Einheit nach Robotertyp, Nutzlastkapazität und Bereitstellungsmodus (vollständig autonom, ferngesteuert, halbautonom)
Penetrationsrate von AMRs in Zielanwendungssegmenten (z. B. städtische Straßenreinigung, Abfallsammlung & -transport, Reinigung von Industrieanlagen, Flughafenreinigungsbetriebe, Campus- & Smart-City-Reinigung, Straßenwartungsbetriebe, Zustellung auf der letzten Meile)
Betriebliche Serviceeinnahmen pro Roboter pro Jahr (für Robot-as-a-Service-Modelle)
Top-Down-Ansatz: Gleichzeitig wenden wir eine Top-Down-Analyse an, beginnend mit makroökonomischen Indikatoren, dem gesamten adressierbaren Markt (TAM) und bestehenden Branchenumsatzdaten, um breitere Marktschätzungen abzuleiten. Dies beinhaltet die Analyse von Faktoren wie globale Logistikausgaben, Smart-City-Investitionen, Budgets für Einzelhandelsautomatisierung und das allgemeine Marktwachstum für Robotik.
Mehrstufige Datentriangulation: Alle aus Top-Down- und Bottom-Up-Ansätzen abgeleiteten Marktdaten werden rigoros abgeglichen und durch Triangulation mit Primärforschungsbefunden, Expertenmeinungen und historischen Marktdaten validiert, um Verzerrungen zu mindern und die Genauigkeit über alle Segmente, Bereitstellungsmodi, Anwendungen und regionalen Geografien (Nordamerika, Südamerika, Europa, Naher Osten & Afrika, Asien-Pazifik) hinweg zu verbessern.
Datengenauigkeit & Qualitätsprüfung
Wir sind bestrebt, hochgenaue und zuverlässige Marktinformationen zu liefern. Unsere strengen Datenvalidierungsprozesse umfassen mehrere Runden von Qualitätskontrollen, Peer-Reviews und Expertenkreisdiskussionen, um die Integrität unserer Ergebnisse zu gewährleisten. Wir garantieren zuversichtlich ein geschätztes Datengenauigkeitsniveau von 85-90 % für den Marktbericht über autonome mobile Roboter für die Zustellung auf der letzten Meile. Darüber hinaus stellt unser Engagement für Echtzeit-Markteinblicke sicher, dass jeder gelieferte Bericht bis zum Kaufdatum aktualisiert wird und die neuesten Marktentwicklungen und Veränderungen widerspiegelt.
Häufig gestellte Fragen
1. Welche Unternehmen sind führend auf dem Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile?
Zu den wichtigsten Akteuren gehören Starship Technologies, Nuro, Ottonomy und Clevon. Der Markt weist eine wettbewerbsintensive Dynamik auf, bei der sowohl etablierte Technologieunternehmen als auch spezialisierte Robotikunternehmen um Marktanteile bei Lösungen für die letzte Meile konkurrieren.
2. Wie ist die Investitionsperspektive für autonome mobile Roboter in der Zustellung auf der letzten Meile?
Der Markt, der auf 1830 Millionen US-Dollar mit einer jährlichen Wachstumsrate von 10,4 % prognostiziert wird, zieht erhebliche Investitionen an, hauptsächlich von Risikokapitalgebern. Finanzierungsrunden zielen auf Fortschritte in den Bereichen KI, Sensortechnik und Skalierung der Bereitstellungsinfrastruktur ab, um die steigende Nachfrage zu decken.
3. Wie beeinflussen internationale Handelmuster den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile?
Der internationale Handel beeinflusst den Markt hauptsächlich durch globale Lieferketten für Roboterkomponenten und -software. Während die Endmontage und Bereitstellung oft regional erfolgen, überschreiten Kerntechnologien und -teile häufig Grenzen, was Kosten und Verfügbarkeit beeinflusst.
4. Was sind die wichtigsten Segmentierungstypen für den Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile?
Zu den Marktsegmenten gehört der Robotertyp mit Kategorien wie Lieferroboter für den Bürgersteig und straßenbasierte Lieferroboter. Der Bereitstellungsmodus, der vollständig autonome und fernüberwachte Systeme umfasst, stellt ebenfalls ein wichtiges Segmentierungskriterium dar.
5. Welche wesentlichen Hürden bestehen für neue Marktteilnehmer im Markt für autonome mobile Roboter für die Zustellung auf der letzten Meile?
Zu den erheblichen Hürden gehören hohe anfängliche Forschungs- und Entwicklungskosten für robuste Navigations- und Sicherheitssysteme, die komplexe regulatorische Einhaltung für den öffentlichen Betrieb und das beträchtliche Kapital, das für die Skalierung von Flotten erforderlich ist. Geistiges Eigentum und etablierte operative Netzwerke bilden ebenfalls starke Wettbewerbsvorteile.
6. Welche technologischen Innovationen treiben die Branche der autonomen mobilen Roboter für die Zustellung auf der letzten Meile voran?
Die Forschungs- und Entwicklungsaktivitäten konzentrieren sich auf fortschrittliche KI für verbesserte Umwahrnehmung und Entscheidungsfindung, verbesserte Batterietechnologien für erhöhte Betriebsbereiche und die Integration in bestehende Logistikplattformen. Innovationen in der Sensorfusion und Echtzeit-Kartierung bleiben ebenfalls wichtige Entwicklungsbereiche.