Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Automobil-Unterbodenschutz-Beschichtungen by Beschichtungstyp (Wachsbasierend, Gummiert, Bitumenbasiert, Asphaltbasiert, Polyurethan, Andere), by Formulierung (Lösemittelbasiert, Wasserbasiert, Hybrid), by Anwendungsmethode (Sprühanwendung, Pinselauftrag, Tauchbeschichtungssysteme, Andere), by Anwendungsbereich (Fahrzeugunterboden, Radkästen, Chassis-Komponenten, Rahmenlängsträger, Aufhängungskomponenten, Andere), by Vertriebskanal (OEM, Aftermarket), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest Südamerikas), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest Europas), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens und Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest des asiatisch-pazifischen Raums) Forecast 2026-2034
Aktualisiert am : Jul 2, 2026|Basisjahr : 2025|Seiten : 100
Wichtige Einblicke in den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden
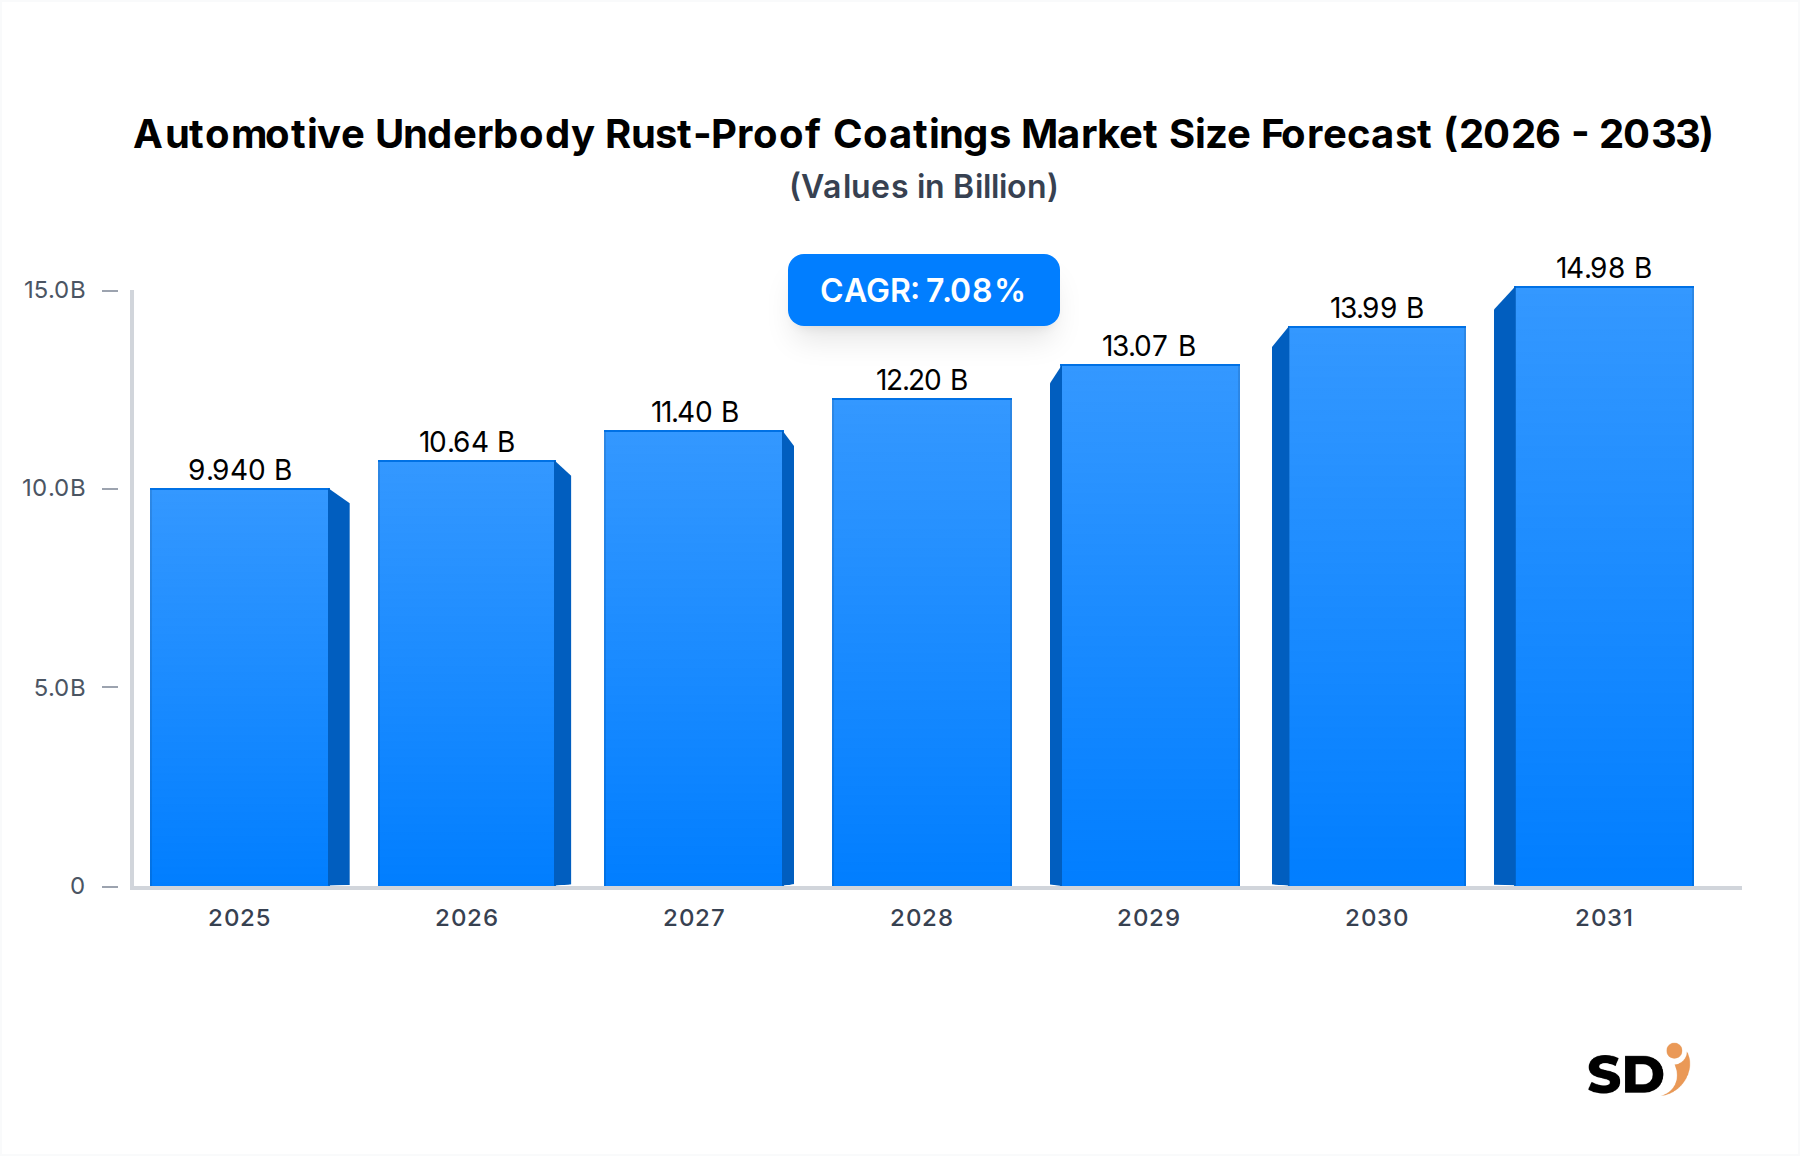
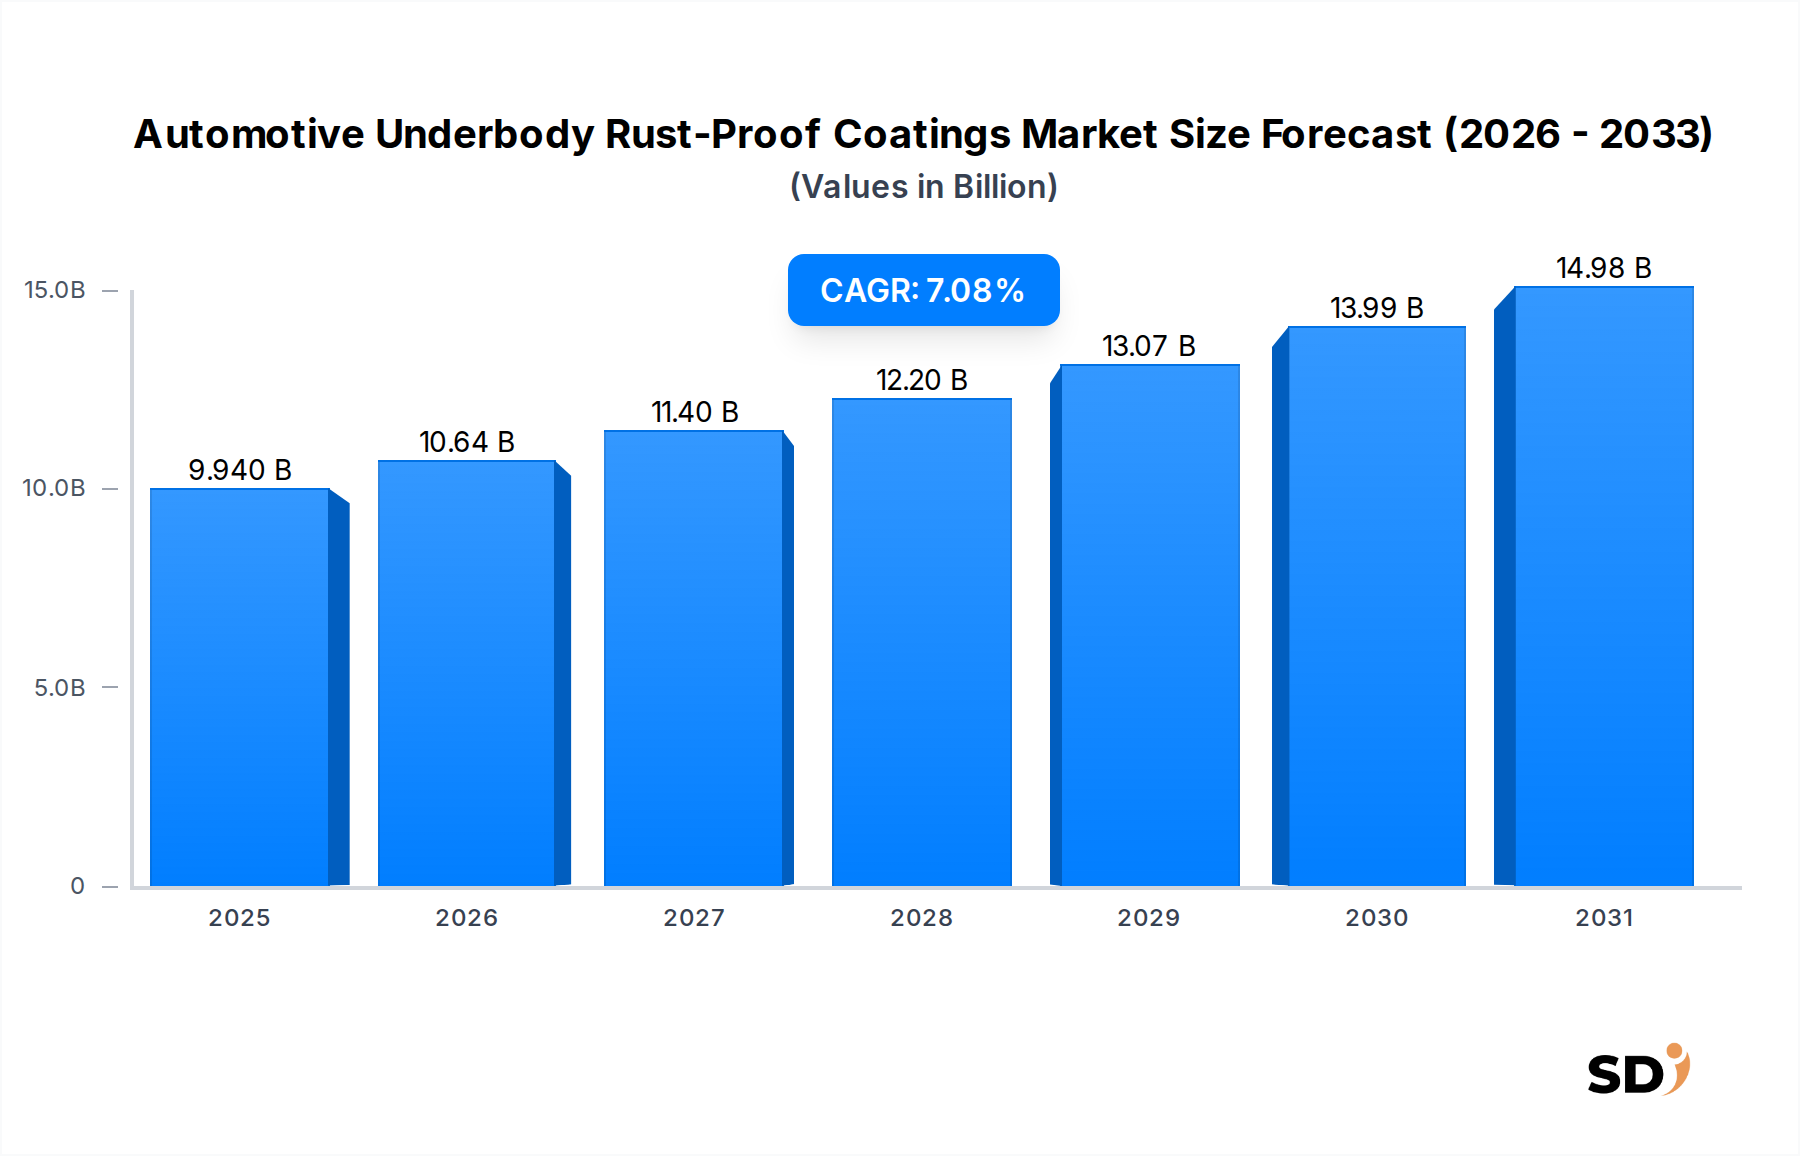
Der globale Markt für Rostschutzbeschichtungen für Fahrzeugunterböden steht vor einer erheblichen Expansion und wird voraussichtlich bis 2025 einen Wert von 9,94 Milliarden USD (ca. 9,25 Milliarden €) erreichen. Der Markt weist während des Prognosezeitraums eine robuste durchschnittliche jährliche Wachstumsrate (CAGR) von 7,08 % auf. Dieses Wachstum wird vorwiegend durch das zunehmende Bewusstsein der Verbraucher für die Langlebigkeit von Fahrzeugen und deren Wiederverkaufswert angekurbelt, sowie durch strenge regulatorische Rahmenbedingungen, die eine verbesserte Fahrzeugbeständigkeit und -sicherheit vorschreiben. Die steigende Nachfrage nach effektivem Korrosionsschutz in Regionen, die rauen klimatischen Bedingungen ausgesetzt sind, wie hohe Luftfeuchtigkeit, Streusalz und extreme Temperaturen, untermauert diese positive Entwicklung weiter.
Automobil-Unterbodenschutz-Beschichtungen Marktgröße (in Billion)
15.0B
10.0B
5.0B
0
9.940 B
2025
10.64 B
2026
11.40 B
2027
12.20 B
2028
13.07 B
2029
13.99 B
2030
14.98 B
2031
Technologische Fortschritte sind zentral für die Entwicklung des Marktes und treiben die Entwicklung von langlebigeren, umweltfreundlicheren und effizienteren Beschichtungslösungen voran. Innovationen in der Materialwissenschaft haben zur Einführung fortschrittlicher Formulierungen geführt, darunter wasserbasierte und Hybrid-Systeme, die Umweltbedenken hinsichtlich der Emissionen flüchtiger organischer Verbindungen (VOC) adressieren. Darüber hinaus spielt die Expansion des Automotive Aftermarket Market eine entscheidende Rolle, da Fahrzeughalter zunehmend in Schutzbehandlungen nach dem Kauf investieren, um die Lebensdauer ihrer Vermögenswerte zu verlängern. Die Integration von intelligenten Beschichtungstechnologien mit selbstreparierenden Eigenschaften oder verbesserter Haftung zeichnet sich als wichtiger Trend ab und bietet überlegenen Schutz gegen abrasive Abnutzung und chemische Einwirkung. Während das OEM-Segment weiterhin eine grundlegende Nachfrquelle darstellt, schaffen das Wachstum bei DIY-Anwendungen und professionellen Aftermarket-Dienstleistern diversifizierte Umsatzströme. Die zunehmende Komplexität von Fahrzeugarchitekturen, gepaart mit der Notwendigkeit, das Gesamtgewicht von Fahrzeugen zu reduzieren, ohne die strukturelle Integrität zu beeinträchtigen, bietet auch fortlaufende Möglichkeiten für fortschrittliche, leichte und Hochleistungs-Rostschutzbeschichtungen. Der Gesamtausblick für den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden bleibt aufgrund einer Konvergenz von Verbrauchernachfrage, technologischen Innovationen und regulatorischen Impulsen äußerst optimistisch.
Dominantes Segment der Beschichtungsarten im Markt für Rostschutzbeschichtungen für Fahrzeugunterböden
Innerhalb des Marktes für Rostschutzbeschichtungen für Fahrzeugunterböden hält der Markt für Wachsbasierte Beschichtungen derzeit einen erheblichen, wenn nicht sogar dominanten Umsatzanteil, hauptsächlich aufgrund seiner Vielseitigkeit, Kosteneffizienz und einfachen Anwendung. Wachsbasierte Formulierungen werden sowohl im Originalausrüstungshersteller- (OEM) als auch im Aftermarket-Segment wegen ihrer ausgezeichneten Barriereeigenschaften, Flexibilität und Selbstreparaturfähigkeiten bevorzugt. Diese Beschichtungen wehren Feuchtigkeit und Chemikalien wirksam ab und verhindern Rostbildung an kritischen Unterbodenkomponenten, einschließlich des Chassis, der Rahmenschienen und Fahrwerkskomponenten. Schlüsselfiguren wie Noxudol, Waxoyl USA und Ziebart nutzen umfassend wachstasierte Lösungen in ihren Produktportfolios und bedienen ein breites Spektrum an Verbraucher- und Industriebedürfnissen. Ihre weit verbreitete Akzeptanz wird ihrer Fähigkeit zugeschrieben, enge Spalten zu durchdringen und eine haltbare, biegsame Schicht zu bilden, die geringfügigen Stößen und Straßenschmutz standhalten kann, ohne zu reißen oder abzusplittern.
Die Dominanz des Marktes für Wachsbasierte Beschichtungen wird durch seine Anpassungsfähigkeit an verschiedene Anwendungsverfahren, einschließlich Sprüh-, Pinsel- und Tauchbeschichtungssysteme, weiter gestärkt, was ihn sowohl für professionelle Servicezentren als auch für einzelne Verbraucher zugänglich macht. Während der Markt für Gummi-Beschichtungen und der Markt für Polyurethan-Beschichtungen überlegene Abriebfestigkeit und Langzeithaltbarkeit in bestimmten Hochstressbereichen bieten, stellen wachstasierte Optionen oft eine wirtschaftlichere und leichter verfügbare Lösung für den allgemeinen Unterbodenschutz dar. Die kontinuierliche Innovation bei Wachsformulierungen, die verbesserte Additive für bessere Haftung, Korrosionsschutz und Umweltkonformität (z. B. wasserbasierte Wachsemulsionen) beinhalten, gewährleistet ihre anhaltende Relevanz. Die zunehmende Nachfrage nach permanenten und robusten Lösungen in extremen Umgebungen, insbesondere aus den Segmenten Hochleistungs- und Nutzfahrzeuge, deutet jedoch auf eine allmähliche, wenn auch langsame Verschiebung hin zu fortschrittlicheren Hybrid- und Polyurethan-basierten Systemen hin. Dennoch wird erwartet, dass der Markt für Wachsbasierte Beschichtungen aufgrund seiner etablierten Marktpräsenz, kontinuierlichen Produktverfeinerung und starken Verbraucherpräferenz für zugängliche und effektive Rostschutzlösungen eine bedeutende Präsenz beibehalten wird.
Wichtige Markttreiber und Einschränkungen im Markt für Rostschutzbeschichtungen für Fahrzeugunterböden
Der Markt für Rostschutzbeschichtungen für Fahrzeugunterböden wird von einem dynamischen Zusammenspiel von Treibern und Einschränkungen beeinflusst, die jeweils unterschiedliche Herausforderungen und Chancen bieten. Ein Haupttreiber ist die globale Zunahme der durchschnittlichen Fahrzeuglebensdauer, die in vielen entwickelten Ländern inzwischen 12 Jahre überschreitet. Diese verlängerte Betriebszeit erfordert überlegenen Korrosionsschutz, um die strukturelle Integrität zu erhalten und den Wiederverkaufswert zu steigern, was die Nachfrage nach effektiven Unterbodenbeschichtungen direkt ankurbelt. Zum Beispiel suchen in Regionen wie Nordamerika, wo im Winter Streusalz eingesetzt wird, Fahrzeughalter aktiv nach robusten Lösungen, was das Wachstum des Korrosionsschutzmarktes vorantreibt.
Ein weiterer wichtiger Treiber ist die zunehmende Strenge von Umweltvorschriften, insbesondere im Hinblick auf Fahrzeugemissionen und die Lebenszykluseffekte von Materialien. Dies zwingt die Hersteller, wasserbasierte und lösemittelbasierte Beschichtungsformulierungen mit niedrigem VOC-Gehalt zu entwickeln und einzusetzen. Beispielsweise katalysieren die REACH-Verordnungen der Europäischen Union und die Richtlinien der nordamerikanischen EPA Forschung und Entwicklung hin zu nachhaltigeren Beschichtungschemikalien, was sich auf den Markt für Spezialchemikalien auswirkt und Innovationen bei Beschichtungsherstellern erzwingt. Darüber hinaus schafft die Expansion der globalen Automobilproduktion, insbesondere in Schwellenländern, eine grundlegende Nachfragebasis für diese Schutzbeschichtungen im OEM-Segment.
Umgekehrt steht der Markt mehreren bemerkenswerten Einschränkungen gegenüber. Die Volatilität der Rohstoffpreise, insbesondere für Harze, Wachse und Lösungsmittel, stellt eine erhebliche Herausforderung dar. Schwankungen der Rohölpreise wirken sich direkt auf die Kosten von Erdöl-basierten Wachsen und Bitumen aus und beeinflussen die gesamten Produktionskosten und Marktpreisstrategien. Diese wirtschaftliche Sensibilität kann zu komprimierten Gewinnmargen für Hersteller und höheren Kosten für Verbraucher führen. Eine weitere Einschränkung ist der Bedarf an qualifizierten Arbeitskräften für eine effektive Anwendung, insbesondere für komplexe Spritzbeschichtungssysteme. Unsachgemäße Anwendung kann die Wirksamkeit der Beschichtung beeinträchtigen, was zu vorzeitigem Versagen und Kundenzufriedenheit führen kann. Dies erfordert spezialisierte Schulungen und Ausrüstungen, die für kleinere Aftermarket-Dienstleister eine Hürde darstellen können. Schließlich kann die Einführung fortschrittlicher Materialien in der Fahrzeugherstellung, wie Aluminium und Verbundstrukturen, die Notwendigkeit des Rostschutzes nicht vollständig eliminieren, aber die Gesamtnachfrage nach traditionellen stahlfokussierten Beschichtungen bei bestimmten Fahrzeugplattformen reduzieren, was eine langfristige evolutionäre Herausforderung für den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden darstellt.
Wettbewerbsumfeld des Marktes für Rostschutzbeschichtungen für Fahrzeugunterböden
Die Wettbewerbslandschaft des Marktes für Rostschutzbeschichtungen für Fahrzeugunterböden ist geprägt von etablierten multinationalen Chemieunternehmen und spezialisierten Beschichtungsanbietern, die alle durch Produktinnovation, strategische Partnerschaften und regionale Expansion um Marktanteile kämpfen. Wichtige Akteure nutzen ihre F&E-Kapazitäten und Vertriebsnetze, um sowohl OEM- als auch Aftermarket-Segmente zu bedienen.
3M: Ein diversifiziertes Technologieunternehmen, das eine breite Palette von Schutzbeschichtungen, Dichtstoffen und Klebstoffen anbietet, bekannt für sein umfangreiches Produktportfolio und seine globale Präsenz im Automotive Coatings Market.
Daubert: Spezialisiert auf Korrosionsschutzprodukte, einschließlich Wachse und Öle, und bedient industrielle, automobile und militärische Sektoren mit maßgeschneiderten Rostschutzlösungen.
Henkel: Ein weltweit führender Anbieter von Klebstoffen, Dichtstoffen und Funktionsbeschichtungen, der fortschrittliche Lösungen für die Automobilmontage und den Korrosionsschutz bietet und oft im breiteren Adhesive and Sealants Market zu finden ist.
Noxudol: Eine Marke, die für ihr umfassendes Angebot an Rostschutz- und Schalldämmprodukten bekannt ist und spezialisierte Lösungen für den Unterboden- und Hohlraumschutz von Fahrzeugen anbietet.
PPG: Ein globaler Anbieter von Farben, Beschichtungen und Spezialmaterialien mit einer bedeutenden Präsenz in den Automobil-OEM- und Reparaturlacksegmenten, der Hochleistungs-Schutzbeschichtungen liefert.
Sika: Ein Spezialchemieunternehmen, das sich auf Dicht-, Kleb-, Dämpf-, Verstärkungs- und Schutzlösungen für die Bau- und Fahrzeugindustrie konzentriert und zum Segment der fortschrittlichen Materialien des Marktes beiträgt.
ThreeBond: Ein japanischer Hersteller von Dichtstoffen, Klebstoffen und Beschichtungen, der die Automobilindustrie mit Fokus auf Hochleistungs- und Spezialchemikalien bedient.
Waxoyl USA: Bekannt für seine wachsbasierten Rostschutz- und Unterbodenschutzprodukte, die langlebige und dauerhafte Lösungen für die Fahrzeuglebensdauer bieten, ein wichtiger Akteur im Markt für Wachsbasierte Beschichtungen.
Ziebart: Ein prominenter Name im Bereich Fahrzeugpflege und -schutz, einschließlich Unterbodenschutz und Rostschutz, der über ein starkes Franchise-Netzwerk im Automotive Aftermarket Market operiert.
BASF SE: Der weltweit größte Chemiekonzern, der ein breites Spektrum an Chemikalien, Kunststoffen, Hochleistungsprodukten und funktionalen Lösungen anbietet, einschließlich Rohstoffen und fortschrittlicher Beschichtungstechnologien, die für den Markt von entscheidender Bedeutung sind.
Akzo Nobel N.V.: Ein großes globales Farben- und Beschichtungsunternehmen, das innovative und nachhaltige Lösungen für verschiedene Industrien anbietet, einschließlich Hochleistungs-Automobilbeschichtungen.
Aktuelle Entwicklungen & Meilensteine im Markt für Rostschutzbeschichtungen für Fahrzeugunterböden
Aktuelle Fortschritte und strategische Bewegungen im Markt für Rostschutzbeschichtungen für Fahrzeugunterböden spiegeln einen gemeinsamen industriellen Vorstoß hin zu verbesserter Leistung, Nachhaltigkeit und erweiterter Anwendung wider.
November 2024: Ein führendes europäisches Chemieunternehmen kündigte eine neue Reihe von wasserbasierten Gummi-Unterbodenbeschichtungen an, die darauf ausgelegt sind, VOC-Emissionen signifikant zu reduzieren und gleichzeitig eine überlegene Abriebfestigkeit für OEM-Anwendungen zu bieten.
September 2024: BASF SE hat sich mit einem großen Automobilhersteller zusammengetan, um gemeinsam die nächste Generation von selbstreparierenden Polyurethan-Beschichtungen für Elektrofahrzeug-Unterböden zu entwickeln, mit Schwerpunkt auf Leichtbauweise und erhöhter Haltbarkeit für den Markt für Polyurethan-Beschichtungen.
Juli 2024: Ziebart führte einen verbesserten Rostschutzservice ein, der eine proprietäre Polymer-Wachs-Mischung nutzt und sich an der wachsenden Verbrauchernachfrage nach länger anhaltendem Fahrzeugschutz im Automotive Aftermarket Market orientiert.
April 2024: PPG schloss die Übernahme eines spezialisierten Herstellers von Industriebeschichtungen ab und integrierte fortschrittliche Korrosionsschutztechnologien in sein bestehendes Portfolio des Automotive Coatings Market, um seine Angebote für Schwerlastfahrzeuge zu stärken.
Februar 2024: Ein Konsortium von Spezialchemikalienherstellern, darunter Henkel, startete eine Initiative zur Standardisierung von Testprotokollen für Unterboden-Rostschutzbeschichtungen mit dem Ziel, die Produktvergleichbarkeit und Leistungsbenchmarks für den Korrosionsschutzmarkt zu verbessern.
Dezember 2023: Daubert präsentierte eine neue Palette biologisch abbaubarer Lösungen für den Markt für Wachsbasierte Beschichtungen, die speziell für die Erfüllung strenger Umweltvorschriften in den nordischen Ländern formuliert wurden und ein Engagement für eine nachhaltige Produktentwicklung zeigen.
Regionale Marktübersicht für den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden
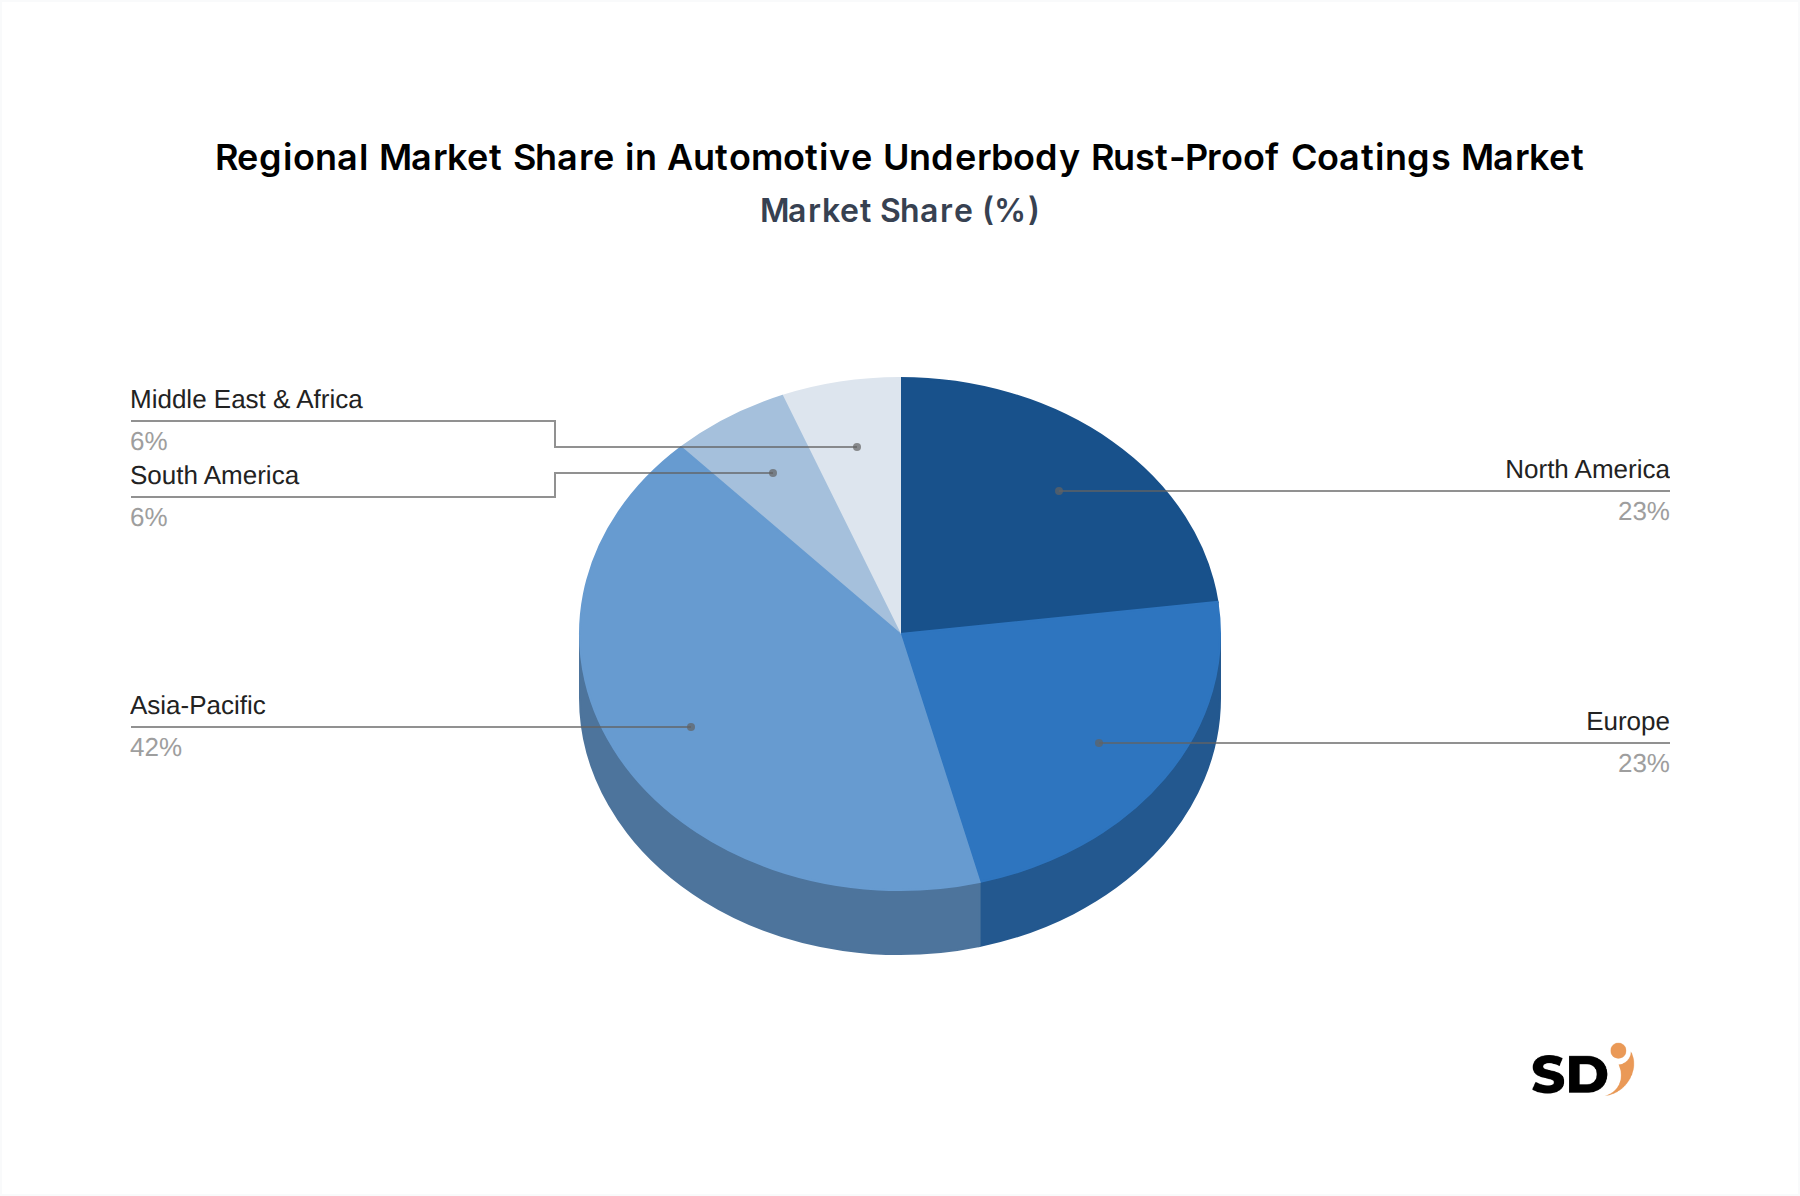
Der Markt für Rostschutzbeschichtungen für Fahrzeugunterböden weist erhebliche regionale Unterschiede auf, die durch vielfältige klimatische Bedingungen, regulatorische Umgebungen und Landschaften der Automobilproduktion bedingt sind. Der asiatisch-pazifische Raum dominiert derzeit den Markt in Bezug auf den Umsatzanteil und wird voraussichtlich die am schnellsten wachsende Region sein. Länder wie China, Indien und Japan verzeichnen ein robustes Wachstum in der Automobilherstellung und im Autobesitz, verbunden mit unterschiedlichen klimatischen Herausforderungen, die einen effektiven Unterbodenschutz erfordern. Die rasche Urbanisierung und Infrastrukturentwicklung in diesen Volkswirtschaften trägt ebenfalls zu höherer Fahrzeugnutzung und anschließendem Verschleiß bei und treibt die Nachfrage nach Schutzbeschichtungen an.
Nordamerika stellt einen ausgereiften, aber stetig wachsenden Markt dar, der maßgeblich durch den intensiven Einsatz von Streusalz im Winter, insbesondere in den Vereinigten Staaten und Kanada, angetrieben wird. Dieser Umweltfaktor schafft eine anhaltende Nachfrage nach Hochleistungs-Rostschutzbeschichtungen. Die Präsenz eines großen Automotive Aftermarket Market, verbunden mit strengen Fahrzeugsicherheits- und Langlebigkeitsstandards, gewährleistet eine konsistente Umsatzgenerierung. Obwohl seine Wachstumsrate stabil ist, wird sie von der dynamischen Expansion im asiatisch-pazifischen Raum übertroffen.
Europa, ein weiterer ausgereifter Markt, weist einen starken Fokus auf umweltkonforme und technologisch fortschrittliche Beschichtungslösungen auf. Vorschriften wie REACH treiben Innovationen hin zu wasserbasierten und VOC-armen Formulierungen. Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler, die sich durch eine hochentwickelte Automobilindustrie und einen starken Fokus auf Fahrzeugqualität und -haltbarkeit auszeichnen. Die Region behält eine solide Marktpräsenz, wenn auch mit einer moderateren Wachstumsdynamik im Vergleich zu aufstrebenden Regionen.
Lateinamerika sowie die Regionen Naher Osten und Afrika sind aufstrebende Märkte mit vielversprechendem Wachstumspotenzial. Länder wie Brasilien und Südafrika verzeichnen eine zunehmende Automobilpenetration und eine wachsende Mittelschicht, was zu höheren Fahrzeugverkäufen und damit zu einer erhöhten Nachfrage nach Rostschutz führt. Diese Regionen stehen jedoch oft vor Herausforderungen im Zusammenhang mit wirtschaftlicher Volatilität und weniger strengen regulatorischen Rahmenbedingungen im Vergleich zu ihren entwickelten Pendants, was das Tempo der Marktakzeptanz beeinträchtigt.
Lieferketten- & Rohstoffdynamik für den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden
Die Lieferkette für den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden ist komplex und stark von der Verfügbarkeit und Preisstabilität verschiedener Rohstoffe abhängig. Wichtige vorgelagerte Abhängigkeiten umfassen Rohöl-Derivate für Wachse (Paraffin, mikrokristallin), Bitumen und Asphalt, die die Basis vieler Beschichtungsformulierungen bilden. Lösungsmittel wie Xylol und Toluol, obwohl zunehmend durch wasserbasierte Alternativen ersetzt, bleiben für traditionelle lösemittelbasierte Systeme entscheidend. Polyurethan-Beschichtungen, ein wachsendes Segment, sind von der Lieferung von Polyolen und Isocyanaten abhängig, die ebenfalls Petrochemikalien-Derivate sind. Darüber hinaus werden Spezialadditive, darunter Korrosionsinhibitoren (z. B. Phosphate, Zinkverbindungen), Rheologiemodifikatoren, Pigmente (z. B. Titandioxid, Ruß) und Haftvermittler, aus dem breiteren Markt für Spezialchemikalien bezogen.
Die Beschaffungsrisiken sind erheblich und vielschichtig. Geopolitische Ereignisse, wie Konflikte in ölfördernden Regionen, können zu erheblicher Preisvolatilität bei Rohöl und seinen nachgelagerten Derivaten führen, was die Kosten für Wachse, Bitumen und viele Lösungsmittel- und Polymer-Vorprodukte direkt beeinflusst. Diese Volatilität hat historisch zu schwankenden Produktionskosten für Beschichtungshersteller geführt und kann sich in höheren Endproduktpreisen niederschlagen, was die Nachfrage dämpfen kann. Handelszölle und -beschränkungen können auch den Fluss wichtiger Chemikalien stören, insbesondere aus wichtigen Produktionszentren. Beispielsweise führten Unterbrechungen globaler Lieferketten, wie sie die COVID-19-Pandemie zeigte, zu akuten Engpässen und erheblichen Preissteigerungen für wichtige chemische Zwischenprodukte, was die Fertigungszeiten und die Rentabilität im Markt für Rostschutzbeschichtungen für Fahrzeugunterböden beeinträchtigte. Hersteller mindern diese Risiken häufig durch Multi-Sourcing-Strategien, langfristige Lieferverträge und zunehmende Investitionen in rückwärtsgerichtete Integration oder regionale Rohstoffproduktion, um die Widerstandsfähigkeit der Lieferkette zu verbessern. Der Übergang zu biobasierten oder recycelten Inhaltsstoffen für bestimmte Rohstoffe gewinnt ebenfalls als langfristige Strategie zur Reduzierung der Abhängigkeit von fossilen Brennstoffen und zur Verbesserung der Nachhaltigkeit der Lieferkette an Bedeutung.
Regulatorische & politische Landschaft, die den Markt für Rostschutzbeschichtungen für Fahrzeugunterböden gestaltet
Der Markt für Rostschutzbeschichtungen für Fahrzeugunterböden operiert in einem komplexen Geflecht von internationalen und regionalen regulatorischen Rahmenbedingungen, Standards und Politiken, die die Produktformulierung, Anwendung und Marktzugang erheblich beeinflussen. Umweltbehörden weltweit, wie die U.S. Environmental Protection Agency (EPA) und die Europäische Chemikalienagentur (ECHA), legen strenge Vorschriften für die Emissionen flüchtiger organischer Verbindungen (VOC) aus Beschichtungen fest. Die REACH-Verordnung (Registration, Evaluation, Authorisation and Restriction of Chemicals) der Europäischen Union schreibt beispielsweise strenge Prüfungen und Registrierungen für chemische Substanzen vor, was die Entwicklung und Vermarktungsfähigkeit von lösemittelbasierten Beschichtungen direkt beeinflusst und den Trend hin zu wasserbasierten und hochfesten Formulierungen vorantreibt. Diese Vorschriften zielen darauf ab, die Luftverschmutzung zu mindern und die menschliche Gesundheit zu schützen, und gestalten die Produktangebote im Automotive Coatings Market grundlegend um.
Fahrzeugsicherheitsstandards, die von Gremien wie der National Highway Traffic Safety Administration (NHTSA) in den USA und gleichwertigen Behörden weltweit erlassen werden, beeinflussen den Markt indirekt. Obwohl Rostschutzbeschichtungen nicht direkt reguliert werden, erfordert der Schwerpunkt auf Fahrzeuglebensdauer, struktureller Integrität und Crashsicherheit einen effektiven Korrosionsschutz, um Materialabbaubarkeit über die Lebensdauer eines Fahrzeugs zu verhindern. Dies schafft eine Grundnachfrage nach langlebigen Unterbodenbehandlungen bei OEMs.
Jüngste politische Änderungen beinhalten strengere Grenzwerte für bestimmte Schwermetalle und gefährliche Substanzen in chemischen Formulierungen, was Hersteller dazu zwingt, sicherere, ungiftige Alternativen zu entwickeln. Die RoHS-Richtlinie (Restriction of Hazardous Substances) beispielsweise, obwohl hauptsächlich für Elektronik bestimmt, beeinflusst Materialauswahl in Automobilanwendungen aufgrund von branchenübergreifenden Materiallieferketten. Der Trend zu Elektrofahrzeugen (EVs) schafft ebenfalls neue regulatorische Überlegungen, da EVs oft größere Batteriepakete aufweisen, die einen spezialisierten Schutz vor Stößen und Umwelteinflüssen erfordern und potenziell die Nachfrage nach robusteren und leichteren Beschichtungslösungen antreiben. Regierungen fördern zudem zunehmend nachhaltige Herstellungsverfahren und grüne Chemie, was einen Anreiz für Forschung und Entwicklung hin zu umweltfreundlichen und biobasierten Beschichtungstechnologien bietet und die zukünftige Entwicklung des Marktes für Rostschutzbeschichtungen für Fahrzeugunterböden weiter gestaltet.
Segmentierung nach Rostschutzbeschichtungsart für Fahrzeugunterböden
1. Beschichtungsart
1.1. Wachsbasiert
1.2. Gummiert
1.3. Bitumenbasiert
1.4. Asphaltbasiert
1.5. Polyurethan
1.6. Sonstige
2. Formulierung
2.1. Lösungsmittelbasiert
2.2. Wasserbasiert
2.3. Hybrid
3. Applikationsmethode
3.1. Sprühapplikation
3.2. Pinselapplikation
3.3. Tauchbeschichtungssysteme
3.4. Sonstige
4. Anwendungsbereich
4.1. Fahrzeugunterboden
4.2. Radkästen
4.3. Fahrgestellkomponenten
4.4. Rahmenschienen
4.5. Fahrwerkskomponenten
4.6. Sonstige
5. Vertriebskanal
5.1. OEM
5.2. Aftermarket
Segmentierung nach Geografie für Rostschutzbeschichtungen für Fahrzeugunterböden
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest Südamerikas
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest Europas
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest des asiatisch-pazifischen Raums
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Rostschutzbeschichtungen für Fahrzeugunterböden ist ein bedeutender Sektor innerhalb der europäischen Automobilzulieferindustrie. Deutschland, als größte Volkswirtschaft Europas und Heimat einiger der weltweit führenden Automobilhersteller und -zulieferer, weist eine konstante Nachfrage nach hochwertigen Schutzlösungen. Der Markt wird durch das Streben nach Langlebigkeit und Werterhaltung von Fahrzeugen angetrieben, was durch die überdurchschnittlich lange durchschnittliche Fahrzeugnutzungsdauer in Deutschland noch verstärkt wird. Ein wesentlicher Faktor ist die starke Präsenz deutscher Automobilhersteller wie Volkswagen, BMW und Mercedes-Benz, die nicht nur im OEM-Segment als Abnehmer fungieren, sondern auch durch ihre Tochtergesellschaften oder Werke in Deutschland aktiv sind. BASF SE und Henkel AG & Co. KGaA sind hierbei herausragende deutsche Akteure, die eine breite Palette von chemischen Lösungen, darunter auch fortschrittliche Beschichtungen, für die Automobilindustrie entwickeln und anbieten und somit eine bedeutende Rolle für die heimische Relevanz und Innovationskraft des Sektors spielen. Regulatorisch unterliegt der Markt strengen europäischen Vorschriften, wie der REACH-Verordnung, die die Verwendung von Chemikalien regelt und die Entwicklung von umweltfreundlicheren, z. B. wasserbasierten oder VOC-armen Beschichtungen vorantreibt. Auch die strengen deutschen Umwelt- und Sicherheitsstandards, oft überwacht durch Institutionen wie den TÜV, beeinflussen die Produktentwicklung und -zulassung. Konsumenten in Deutschland legen Wert auf Qualität und Langlebigkeit. Sie greifen sowohl auf professionelle Dienstleistungen von Werkstätten als auch zunehmend auf qualitativ hochwertige DIY-Produkte zurück. Der Vertrieb erfolgt primär über den OEM-Kanal und den gut entwickelten Aftermarket, der von spezialisierten Werkstätten und dem Einzelhandel bedient wird. Die Branche ist bestrebt, durch Innovationen, insbesondere im Bereich der Nachhaltigkeit und der Entwicklung von Hybrid- und Polyurethan-basierten Beschichtungen, die strengen Anforderungen von OEM-Kunden und Endverbrauchern zu erfüllen. Die Marktgröße für Spezialchemikalien in Deutschland ist beträchtlich und der Sektor der Automobilbeschichtungen trägt signifikant dazu bei. Experten schätzen, dass der deutsche Markt für Automobilbeschichtungen, zu dem auch Unterboden-Rostschutzbeschichtungen zählen, mehrere Milliarden Euro umfasst. Branchenbeobachter gehen davon aus, dass der Markt weiterhin stabil wachsen wird, angetrieben durch technologische Fortschritte und die anhaltende Bedeutung von Korrosionsschutz für die Werterhaltung und Sicherheit von Fahrzeugen.
Tabelle 127: Rest des asiatisch-pazifischen Raums Automobil-Unterbodenschutz-Beschichtungen Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 128: Rest des asiatisch-pazifischen Raums Automobil-Unterbodenschutz-Beschichtungen Volumenprognose (K) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unser Marktforschungsansatz legt einen erheblichen Schwerpunkt auf Primärforschung, die etwa 75 % unseres gesamten Forschungsaufwands ausmacht. Diese robuste Methodik umfasst die Durchführung von Tiefeninterviews und Diskussionen mit wichtigen Meinungsführern, Branchenexperten und Stakeholdern entlang der Wertschöpfungskette des Marktes für Unterboden-Rostschutzlacke für Kraftfahrzeuge. Diese qualitativen und quantitativen Interaktionen sollen Einblicke aus erster Hand in Marktdynamiken, aufkommende Trends, Wettbewerbslandschaften, Preisstrategien, technologische Fortschritte und ungedeckte Marktbedürfnisse gewinnen.
Zu den befragten wichtigen Stakeholdern gehören:
Leiter F&E/Produktentwicklung (Schwerpunkt Materialwissenschaft, Innovation und Produkt-Roadmaps)
VP Beschaffung/Lieferkette (liefert Einblicke in Beschaffung, Kostenstrukturen und Lieferantenbeziehungen)
Manager für Aftermarket-Service-Betriebe (bietet Perspektiven auf Anwendungsherausforderungen, Verbrauchernachfrage und Servicetrends)
Leiter Vertrieb & Marketing (enthüllt Marktpenetrationsstrategien, Vertriebskanäle und Endverbraucherpräferenzen)
Die Teilnehmer unserer Primärinterviews stammen aus einer vielfältigen Auswahl von Unternehmenstypen innerhalb des Ökosystems:
Hersteller von Automobilbeschichtungen
Automobil-OEMs (Originalausrüstungshersteller)
Anbieter von Aftermarket-Rostschutzdiensten
Rohstoff-/Chemikalienlieferanten (z. B. Harzhersteller, Wachsraffinerien)
Hersteller von Automobilteilen und -komponenten (z. B. Zulieferer von Fahrgestellen oder Rahmenschienen, die Beschichtungen möglicherweise intern anbringen)
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter F&E/Produktentwicklung
30%
VP Beschaffung/Lieferkette
25%
Manager für Aftermarket-Service-Betriebe
25%
Leiter Vertrieb & Marketing
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von Automobilbeschichtungen
35%
Automobil-OEMs
25%
Anbieter von Aftermarket-Rostschutzdiensten
25%
Rohstoff-/Chemikalienlieferanten
15%
Sekundärforschung & Branchen-Benchmarking
Ergänzend zu unserer Primärforschung macht die Sekundärforschung etwa 25 % unserer Methodik aus. Diese Phase ist entscheidend für die Schaffung eines grundlegenden Verständnisses des Marktes, die Validierung der Primärergebnisse und die Identifizierung makroökonomischer Trends und regulatorischer Rahmenbedingungen. Unser strenger Ansatz stellt sicher, dass alle Sekundärdaten aus glaubwürdigen und maßgeblichen Kanälen bezogen werden.
Wichtige Sekundärdatenquellen umfassen:
Standard-Finanzdatenbanken: Bloomberg, Factiva, Hoovers und PitchBook für Unternehmensfinanzen, Investitionstrends und Wettbewerbsinformationen.
Regierungsveröffentlichungen (.Gov): Daten zur Automobilproduktion, Handelsstatistiken und Umweltvorschriften von nationalen Statistikämtern und Verkehrsbehörden.
Organisationsberichte (.org): Berichte und Whitepaper von gemeinnützigen Organisationen und Forschungseinrichtungen, die sich auf Materialwissenschaften und die Automobilindustrie konzentrieren.
Daten von Branchenverbänden: Veröffentlichungen und Statistiken von weltweit anerkannten Branchenverbänden liefern unschätzbare branchenspezifische Einblicke und Standards. Wir vermeiden ausdrücklich Daten von anderen Marktforschungswebsites.
Weltweit anerkannte Branchenverbände und Regulierungsbehörden, die für diesen Markt von entscheidender Bedeutung sind, umfassen:
SAE International (Society of Automotive Engineers) - Bietet Standards und technische Papiere zur Automobilmaterialien und -prüfung. [Quelle: https://www.sae.org/]
AMPP (Association for Materials Protection and Performance, ehemals NACE International) - Bietet Ressourcen und Zertifizierungen für Korrosionsschutz und -kontrolle. [Quelle: https://www.ampp.org/]
American Coatings Association (ACA) - Eine führende Stimme der Beschichtungsindustrie, die Daten und Interessenvertretung zu Beschichtungstechnologien und -standards bietet. [Quelle: https://www.paint.org/]
European Automobile Manufacturers' Association (ACEA) - Liefert Daten und Positionen zur europäischen Automobilindustrie, einschließlich regulatorischer Rahmenbedingungen, die Fahrzeugkomponenten betreffen. [Quelle: https://www.acea.auto/]
Nachfragemodellierung & Marktschätzung
Unsere Marktdimensionierung und -prognose nutzt eine synergistische Kombination aus Top-Down- und Bottom-Up-Methoden, gestützt durch mehrstufige Datentriangulation. Dies gewährleistet eine umfassende und robuste Schätzung der aktuellen Größe und zukünftigen Entwicklung des Marktes.
Bottom-Up-Ansatz: Diese Methode umfasst die Aggregation von Marktdaten aus granularen Ebenen. Für den Markt für Unterboden-Rostschutzlacke für Kraftfahrzeuge umfassen die wichtigsten Metriken und Variablen für Bottom-Up-Berechnungen:
Produktionsvolumen neuer leichter Fahrzeuge (segmentiert nach Geografie und Fahrzeugtyp, unter Berücksichtigung der Anforderungen an Unterbodenbeschichtungen für jedes einzelne)
Durchschnittliche Kosten/Volumen des Unterbodenbeschichtungsmaterials pro Fahrzeug (unterschieden zwischen OEM-Werksanwendungen und Aftermarket-Serviceanwendungen, nach Beschichtungsart)
Größe der Aftermarket-Fahrzeugflotte und Häufigkeit von Rostschutzbehandlungen (Analyse des Fahrzeugbestands, des Durchschnittsalters der Fahrzeuge und der typischen Wiederholungszyklen für Rostschutzbehandlungen)
Regionale regulatorische Vorschriften oder Verbraucherbewusstsein (Bewertung der Auswirkungen von Umweltstandards, Erwartungen an die Fahrzeuglebensdauer und verwandter Markttreiber)
Top-Down-Ansatz: Dieser beinhaltet die Analyse des Gesamtmarktes für Automobilchemikalien oder Aftermarket-Segmente und die anschließende Disaggregation zur Schätzung des spezifischen Marktes für Rostschutzlacke. Dies hilft bei der Validierung der Bottom-Up-Ergebnisse.
Mehrstufige Datentriangulation: Datenpunkte, die aus Primär- und Sekundärforschung sowie aus Top-Down- und Bottom-Up-Analysen stammen, werden über mehrere Dimensionen hinweg abgeglichen und validiert (nach Beschichtungsart, Formulierung, Anwendungsmethode, Anwendungsbereich, Vertriebskanal und Region/Land). Dieser robuste Triangulationsprozess minimiert Diskrepanzen und erhöht die Zuverlässigkeit unserer Marktdaten. Unsere Prognosen werden durch die Analyse historischer Trends, aktueller Marktdynamiken und zukünftiger Wachstumschancen erstellt und über den festgelegten Zeitraum (2026-2034) projiziert. Jeder Bericht wird sorgfältig bis zum Kaufdatum aktualisiert, um die neuesten Marktbedingungen und Erkenntnisse widerzuspiegeln.
Datengenauigkeit & Qualitätsprüfung
Wir garantieren eine geschätzte Datengenauigkeit von 88 % für unsere Marktdaten und Prognosen. Dieses hohe Maß an Präzision wird durch einen strengen Qualitätskontrollprozess erreicht, der Folgendes umfasst:
Kreuzvalidierung: Alle quantitativen Daten werden anhand mehrerer Quellen und Analysemodele kreuzvalidiert.
Expertenprüfung: Wichtige Ergebnisse und Prognosen werden von einem Gremium interner und externer Branchenexperten geprüft.
Berücksichtigung von Verzerrungen: Wir wenden während der Primärinterviews strukturierte Fragestellungen und Analysetechniken an, um potenzielle Befragtenverzerrungen zu mindern und eine objektive Datenerfassung zu gewährleisten.
Kontinuierliche Überwachung: Unser engagiertes Team überwacht kontinuierlich Marktentwicklungen und passt Prognosen nach Bedarf an, um Genauigkeit und Relevanz zu gewährleisten.
Häufig gestellte Fragen
1. Welche technologischen Innovationen beeinflussen Automobil-Unterbodenschutz-Beschichtungen?
Innovationen konzentrieren sich auf wasserbasierte und hybride Formulierungen für Umweltverträglichkeit und verbesserte Haltbarkeit. Die Entwicklung fortschrittlicher Polyurethanbeschichtungen bietet eine überlegene Korrosionsbeständigkeit im Vergleich zu herkömmlichen bitumenbasierten Optionen. Neue Sprühanwendungsverfahren verbessern die Anwendungseffizienz und -abdeckung.
2. Wie wirken sich Verbraucherpräferenzen auf den Kauf von Rostschutzmitteln für Autos aus?
Verbraucher legen zunehmend Wert auf die Langlebigkeit und den Wiederverkaufswert von Fahrzeugen, was die Nachfrage nach Schutzlösungen antreibt. Der Aftermarket verzeichnet eine steigende Akzeptanz, da Fahrzeughalter über die OEM-Anwendungen hinausgehenden Schutz suchen. Das Interesse an langlebigen, dauerhaften wachsbasierten Beschichtungen ist bemerkenswert.
3. Wohin fließen Investitionen im Markt für Rostschutzbeschichtungen?
Investitionen konzentrieren sich auf Forschung und Entwicklung für nachhaltigere Formulierungen wie wasserbasierte und hybride Optionen sowie verbesserte Anwendungsmethoden. Schlüsselfiguren der Branche wie 3M, Henkel und BASF SE investieren Ressourcen in die Produktentwicklung und Marktexpansion. Der Marktwert wird auf 9,94 Milliarden US-Dollar geschätzt.
4. Welche Trends nach der Pandemie beeinflussen Automobil-Unterbodenschutz-Beschichtungen?
Die Erholung nach der Pandemie zeigt eine erhöhte Neuwagenproduktion und eine anhaltende Nachfrage nach dem Aftermarket, was das Marktwachstum unterstützt. Langfristige Veränderungen beinhalten einen stärkeren Fokus auf Fahrzeugwartung und verlängerte Lebenszyklen, was die Akzeptanz von Rostschutzbeschichtungen begünstigt. Der Markt verzeichnet eine durchschnittliche jährliche Wachstumsrate von 7,08 %.
5. Wie wirken sich Preisentwicklungen auf Automobil-Unterbodenschutz-Beschichtungen aus?
Die Preise werden von den Rohstoffkosten für Beschichtungstypen wie Polyurethan- und gummierten Formulierungen beeinflusst. Der Markt verzeichnet eine wettbewerbsorientierte Preisgestaltung zwischen OEM- und Aftermarket-Kanälen, mit Premium-Optionen für fortschrittliche Sprühanwendungssysteme. Kostenstrukturen spiegeln die F&E-Investitionen von Unternehmen wie PPG und Akzo Nobel N.V. wider.
6. Welche Region zeigt das höchste Wachstum bei Automobil-Unterbodenschutz-Beschichtungen?
Die Region Asien-Pazifik wird als bedeutendes Wachstumsgebiet angesehen, das durch die expandierende Automobilproduktion und die zunehmende Fahrzeuganzahl in Ländern wie China und Indien angetrieben wird. Diese Region wird voraussichtlich einen erheblichen Marktanteil von etwa 42 % des globalen Marktes halten. Dort entstehen Chancen für OEM- und Aftermarket-Kanäle.