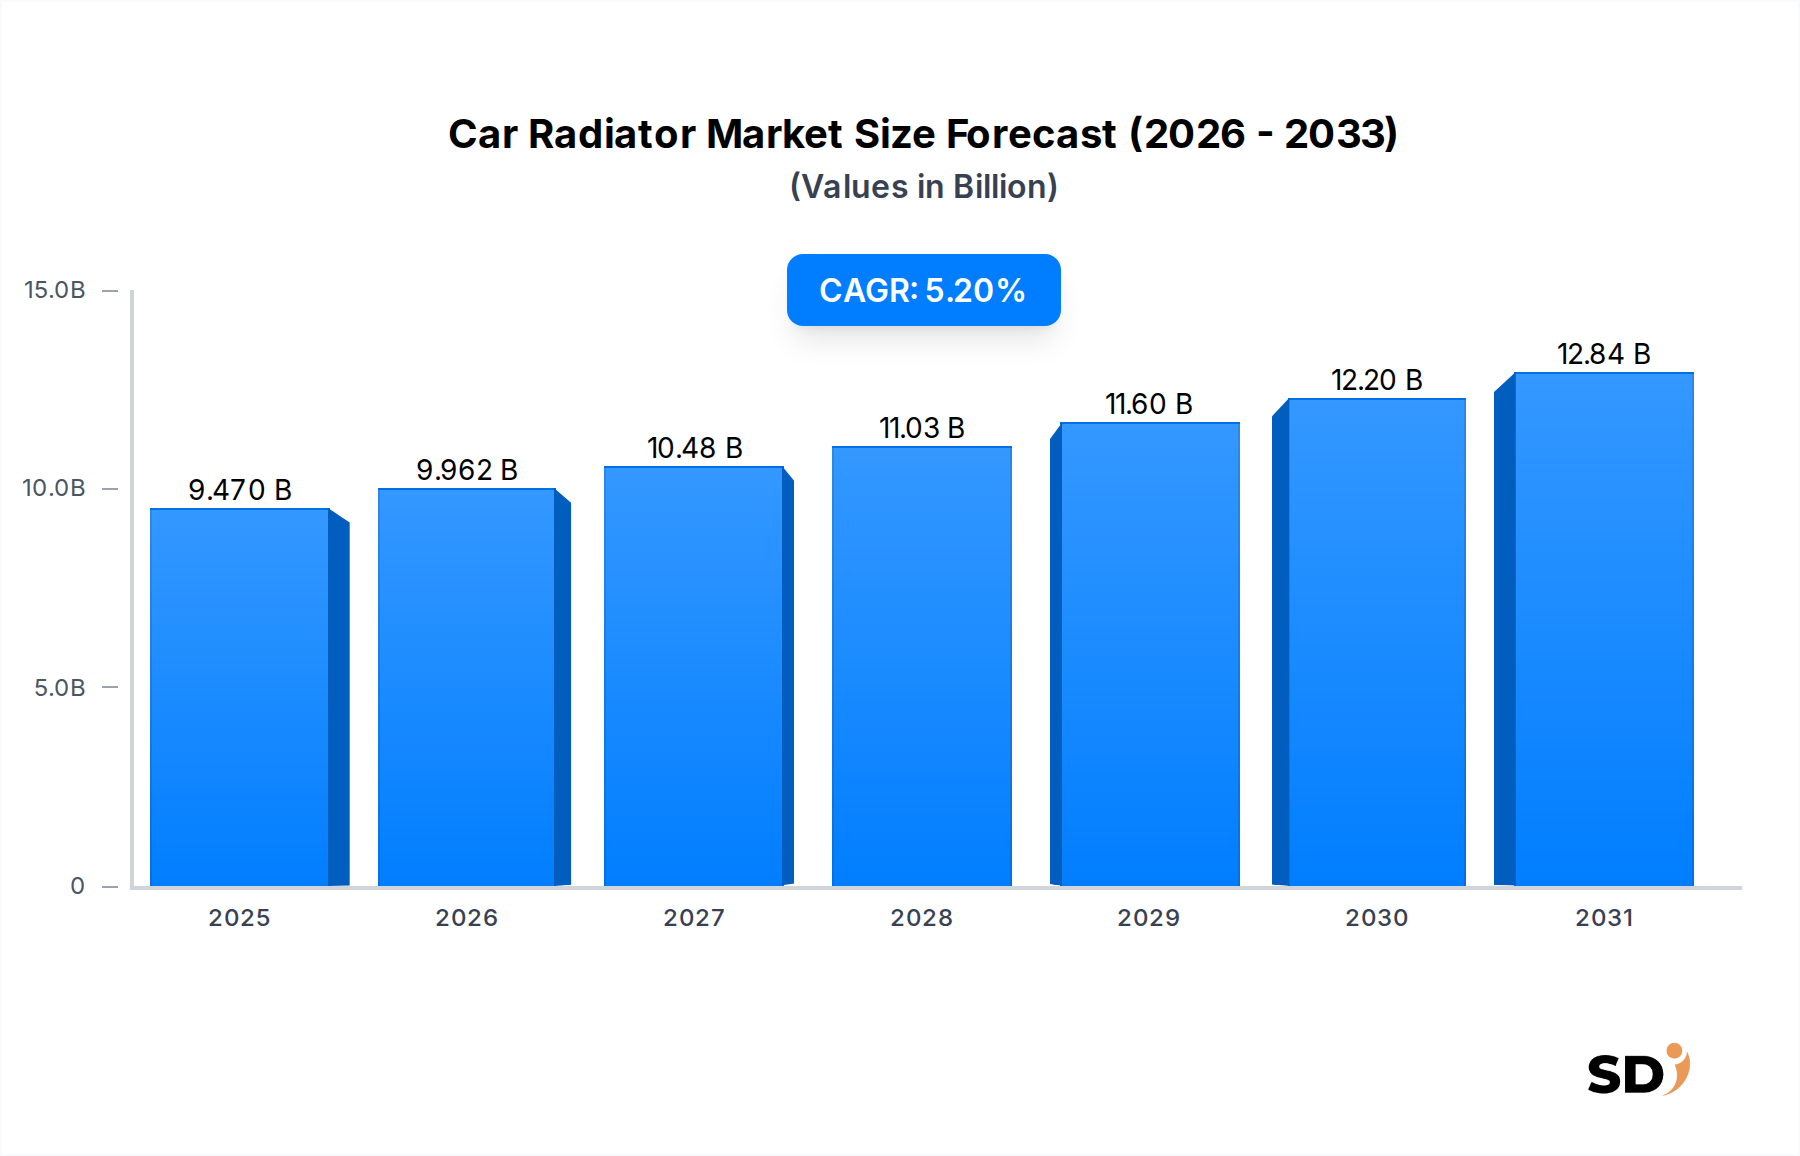
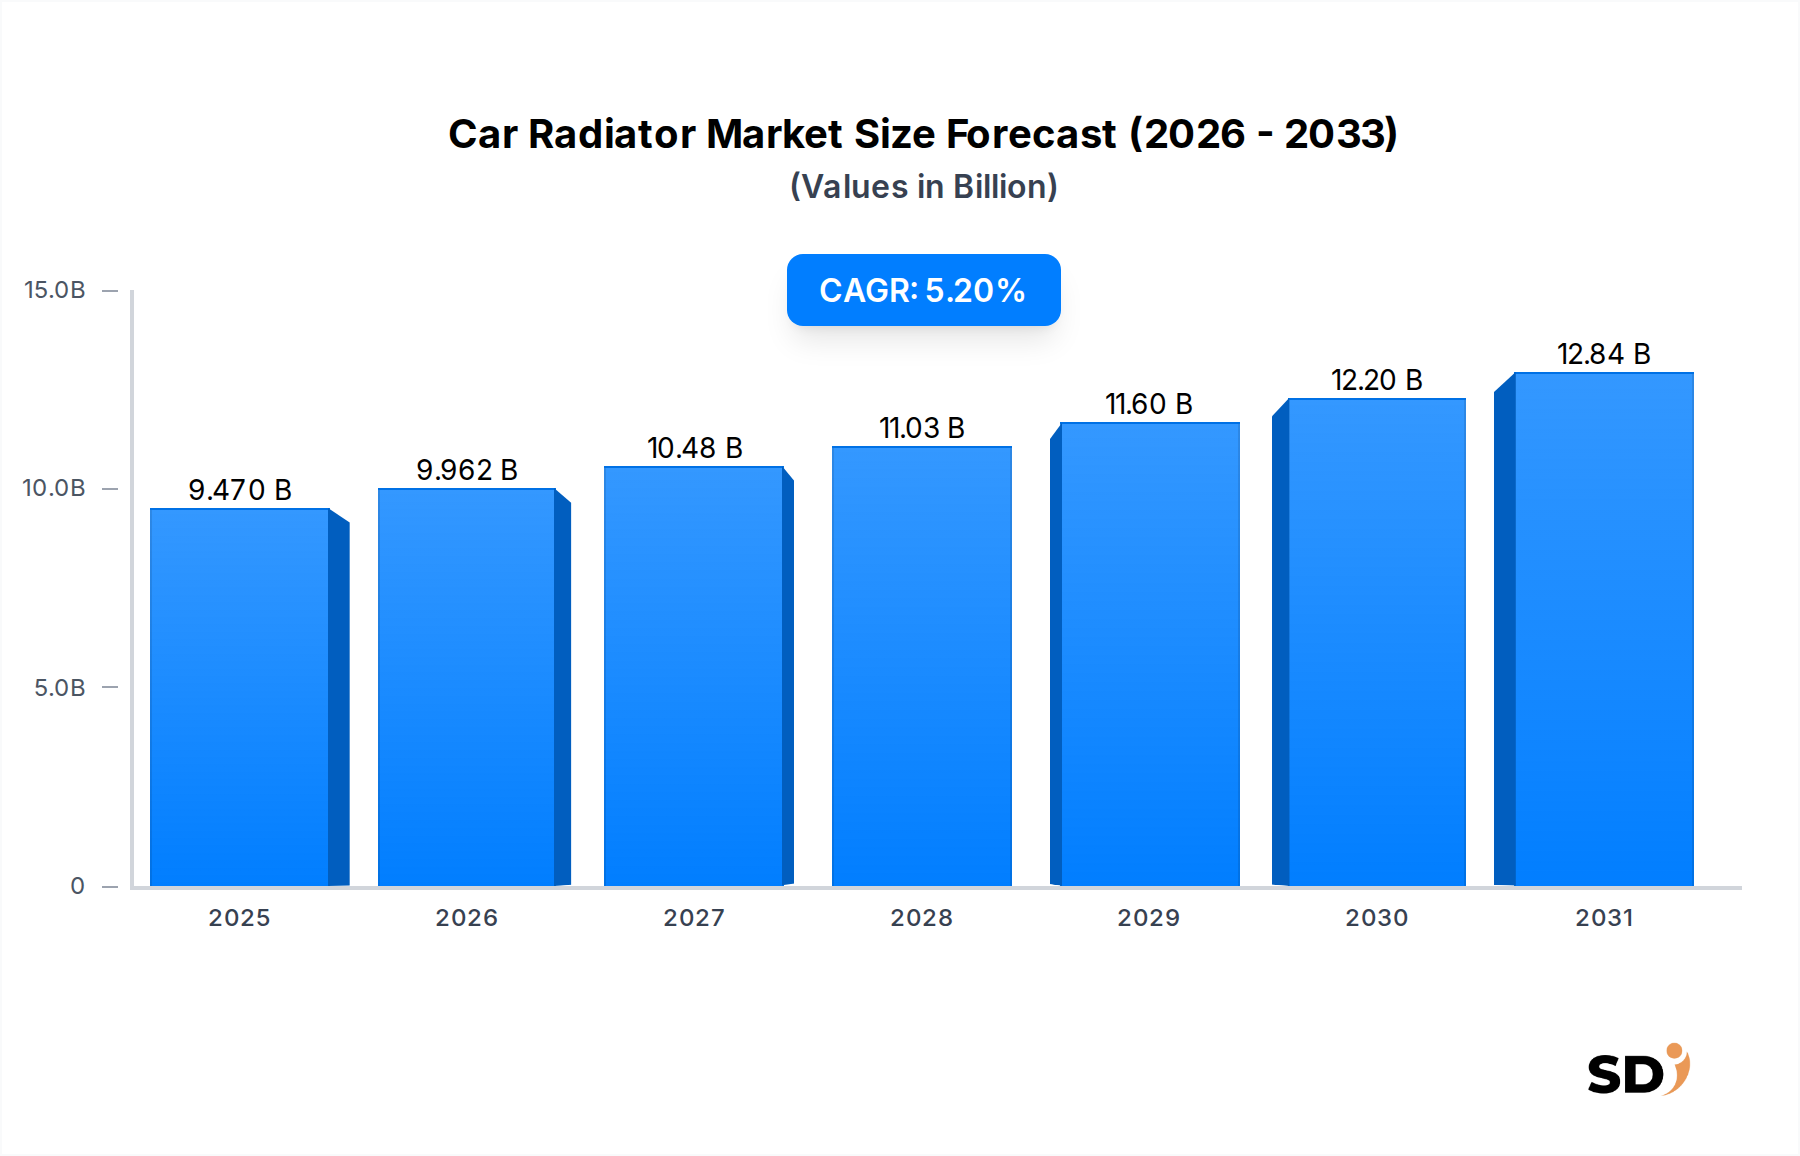
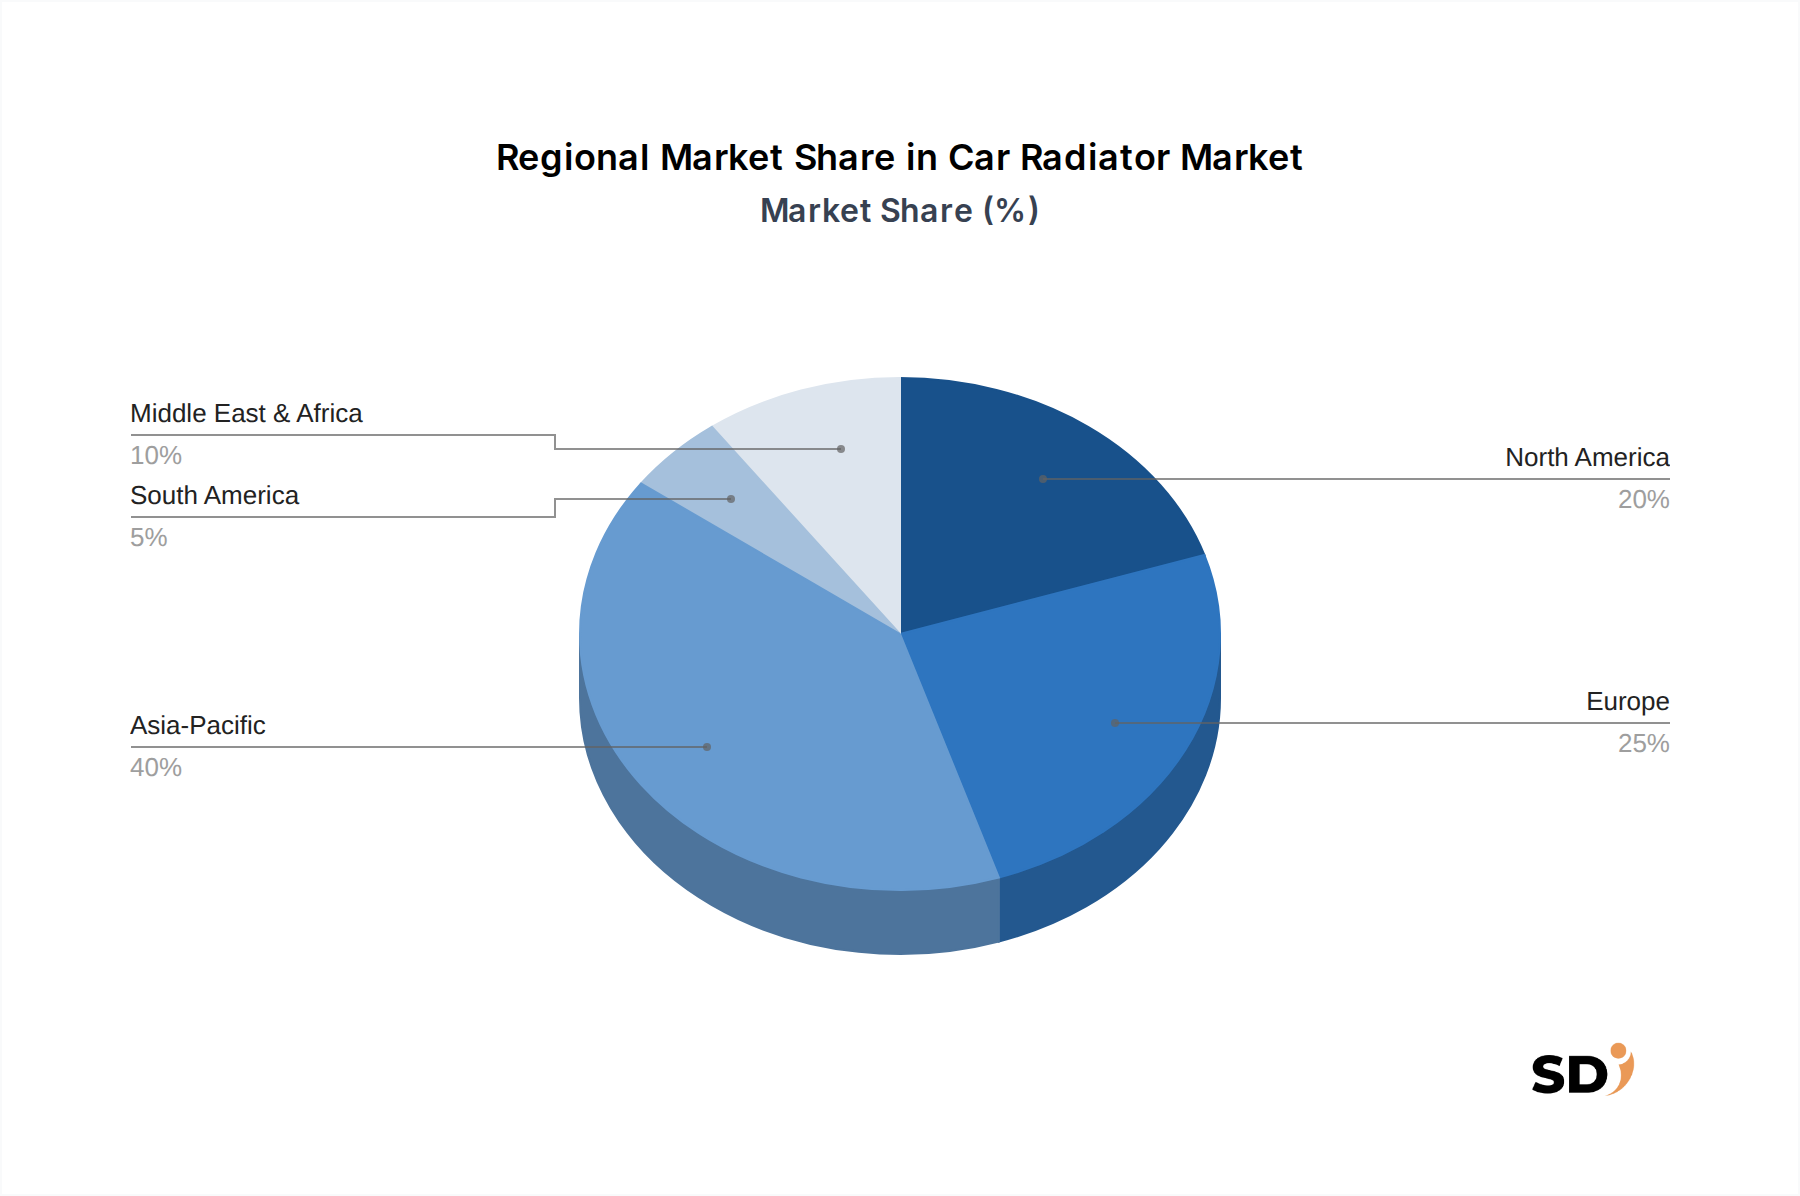
Der Markt für Automobilkühler wird grundlegend durch eine Konvergenz einflussreicher Treiber und Einschränkungen geformt. Ein primärer Treiber ist das anhaltende Wachstum der globalen Automobilproduktion, insbesondere im Markt für Personenkraftwagen und im Markt für Nutzfahrzeuge. Beispielsweise wird erwartet, dass sich die globale Fahrzeugproduktion, die während der Pandemie zurückging, stetig erholen und bis Ende der 2020er Jahre möglicherweise etwa 90-100 Millionen Einheiten pro Jahr erreichen wird, was die OEM-Nachfrage nach neuen Kühlern direkt ankurbelt. Diese Wiederbelebung, insbesondere in Schwellenländern, bietet eine solide Basis für die Marktexpansion.
Ein weiterer bedeutender Treiber ergibt sich aus dem robusten Teilemarkt für die Kfz-Nachrüstung. Das Durchschnittsalter von Fahrzeugen in Schlüsselregionen wie Nordamerika und Europa hat stetig zugenommen und übersteigt oft 12 Jahre. Dieser alternde Fahrzeugbestand führt naturgemäß zu einer höheren Nachfrage nach Ersatzteilen, einschließlich Kühlern, aufgrund von Verschleiß, Unfällen oder geplanter Wartung. Die Umstellung auf Elektromobilität stellt ebenfalls einen einzigartigen Treiber dar: den boomenden Markt für thermisches Management von Elektrofahrzeugen. EVs benötigen im Gegensatz zu ICE-Fahrzeugen hochentwickelte Kühlsysteme nicht nur für den Elektromotor, sondern vor allem für die Batteriepakete und die Leistungselektronik. Dies erfordert spezialisierte Kühlerdesigns, die oft in komplexe thermische Kreisläufe integriert sind und Innovationen sowie Nachfrage nach Hochleistungs- und kompakten Kühllösungen vorantreiben. Darüber hinaus treiben Fortschritte bei Materialien, insbesondere die Verbreitung von Aluminium, den Markt für Aluminiumkühler voran. Die leichten Eigenschaften von Aluminium tragen zur Kraftstoffeffizienz des Fahrzeugs und zur Reduzierung von Emissionen bei, ein kritischer Faktor für OEMs, die strenge Umweltvorschriften erfüllen wollen.
Mehrere Einschränkungen behindern jedoch das Marktwachstum. Schwankungen der Rohstoffpreise, insbesondere für Aluminium und Kupfer, wirken sich direkt auf die Herstellungskosten und die Rentabilität aus. Globale Lieferkettenunterbrechungen, verschärft durch geopolitische Spannungen und Logistikprobleme, stellen Risiken für Produktionspläne und Lieferzeiten dar. Darüber hinaus kann die zunehmende Haltbarkeit und Langlebigkeit moderner Kühler, die durch verbesserte Materialien und Fertigungsverfahren vorangetrieben wird, die Austauschzyklen verlängern und somit das Wachstum im Markt für Teile für die Kfz-Nachrüstung mäßigen. Schließlich reduziert die Umstellung auf EVs, obwohl sie ein Treiber ist, langfristig gleichzeitig die Nachfrage nach traditionellen ICE-Motorkühlern und schafft einen strukturellen Wandel, den Hersteller durch Diversifizierung in fortschrittliche Wärmemanagementsysteme navigieren müssen.