Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Entwicklung des Marktes für Ammoniakkraftstoffzellen und Wachstumsprognosen bis 2033
Ammoniakkraftstoffzelle
Entwicklung des Marktes für Ammoniakkraftstoffzellen und Wachstumsprognosen bis 2033
Ammoniakkraftstoffzelle by Typ (Protonenaustauschmembran-Brennstoffzellen (PEMFC), Alkalische Brennstoffzellen (AFC), Festoxid-Brennstoffzellen (SOFC), Phosphorsäure-Brennstoffzellen (PAFC)), by Kraftstofftyp (Grüner Ammoniak, Blauer Ammoniak, Grauer Ammoniak, Synthetischer Ammoniak), by Leistung (Niedrige Leistung, Mittlere Leistung, Hohe Leistung), by Anwendung (Transport, Energieerzeugung, Industrie, Wohnbereich), by Endverbraucherbranche (Automobilindustrie, Energie und Strom, Schifffahrt, Telekommunikation, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest von Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest von Europa), by Mittlerer Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest des Nahen Ostens und Afrikas), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest von Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jun 30, 2026|Basisjahr : 2025|Seiten : 90
Wichtige Erkenntnisse für den Ammoniak-Brennstoffzellenmarkt
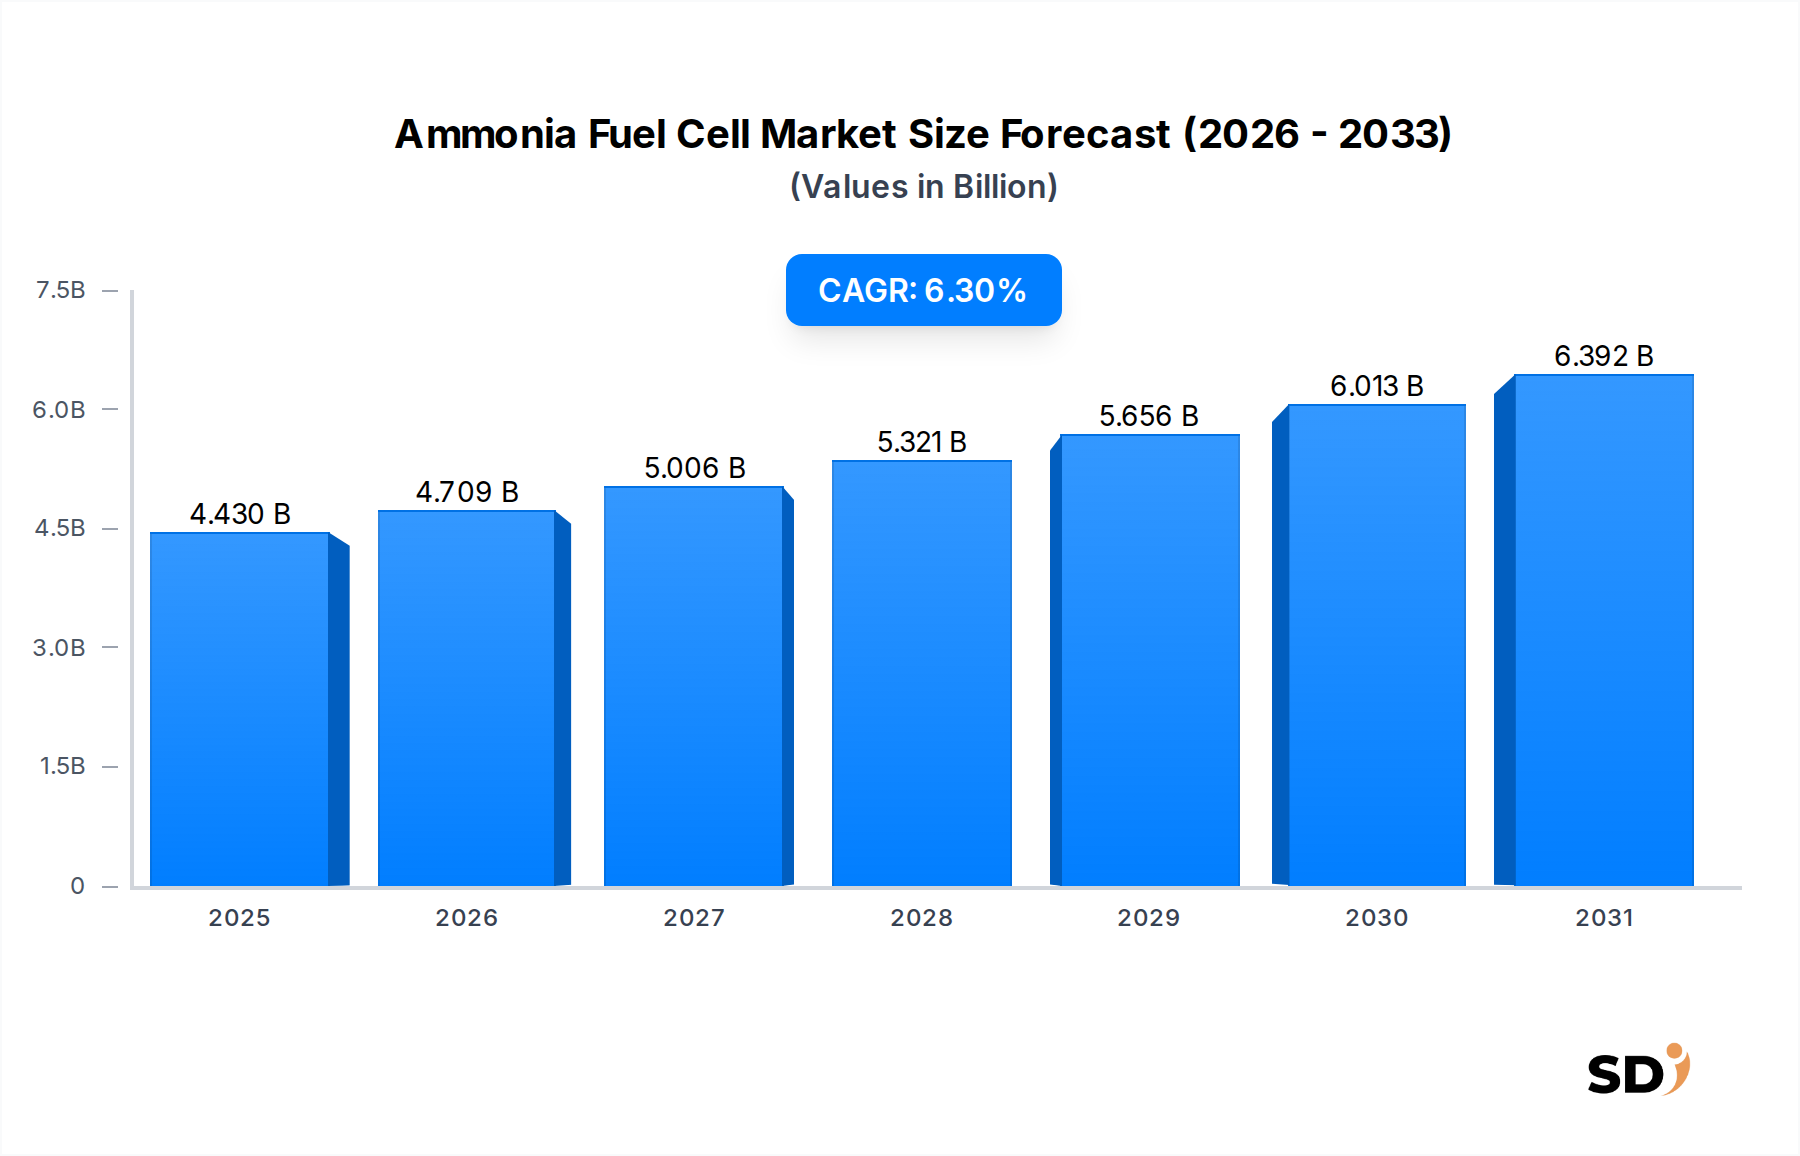
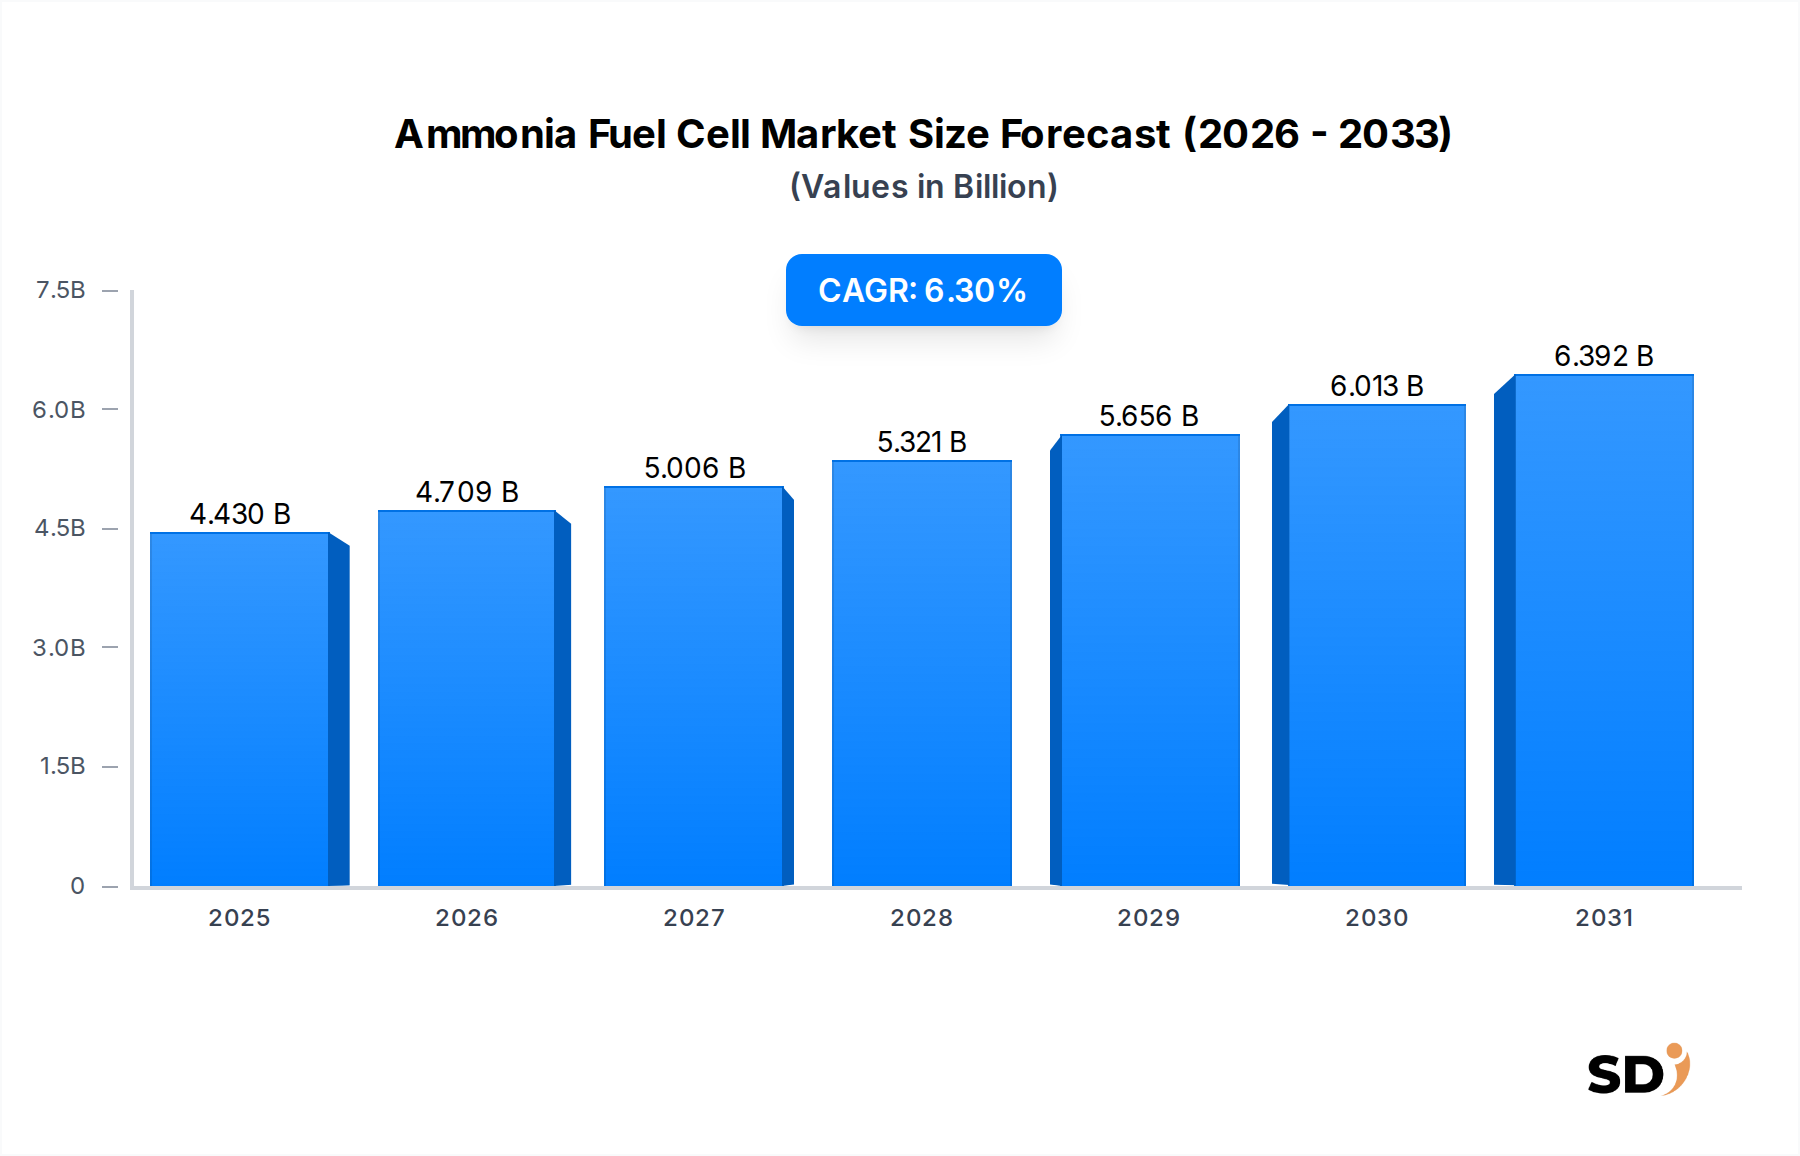
Der globale Markt für Ammoniak-Brennstoffzellen befindet sich auf einem robusten Expansionskurs, angetrieben durch die dringende globale Notwendigkeit der Dekarbonisierung in schwer zu dekarbonisierenden Sektoren. Der Markt, der im Jahr 2025 auf geschätzte 4,43 Milliarden USD (ca. 4,12 Milliarden €) bewertet wurde, wird voraussichtlich bis 2032 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 % auf einen geschätzten Wert von rund 6,78 Milliarden USD (ca. 6,30 Milliarden €) anwachsen. Diese Entwicklung unterstreicht die aufkommende Rolle von Ammoniak als entscheidender Wasserstoffträger und direkte Energiequelle für fortschrittliche Brennstoffzellentechnologien. Wichtige Nachfragetreiber sind strenge internationale Emissionsvorschriften, insbesondere in der Schifffahrt, das Streben nach Energieunabhängigkeit und die zunehmende Rentabilität von Grün-Ammoniak-Produktionsmethoden. Ammoniak-Brennstoffzellen bieten eine Lösung mit hoher Energiedichte, die die Lagerungs- und Logistikprozesse im Vergleich zu Wasserstoff erheblich vereinfacht, was sie für den Schwerlastverkehr, Schiffsanwendungen und dezentrale Stromerzeugung besonders attraktiv macht. Die makroökonomischen Wachstumstreiber umfassen erhebliche Investitionen in die Infrastruktur für erneuerbare Energien, einen sich rasant entwickelnden Markt für Wasserstoffwirtschaft und staatliche Anreize zur Förderung nachhaltiger Energielösungen. Darüber hinaus verbessern Fortschritte in der Katalysatortechnologie und im Stapeldesign kontinuierlich die Effizienz und Haltbarkeit ammoniakbetriebener Systeme und erweitern so ihre Anwendbarkeit. Der Ausblick ist eindeutig positiv, wobei anhaltende F&E-Anstrengungen, strategische Partnerschaften und die Skalierung der Grün-Ammoniak-Produktion die Marktdurchdringung beschleunigen dürften. Herausforderungen bestehen weiterhin, darunter Kapitalkosten, öffentliche Wahrnehmung und der Aufbau eines umfassenden Ammoniak-Bunker- und Betankungsnetzes. Der übergeordnete Bedarf an sauberen, skalierbaren und speicherbaren Energielösungen positioniert den Markt für Ammoniak-Brennstoffzellen jedoch fest als kritische Komponente bei der Erreichung globaler Netto-Null-Ziele.
Ammoniakkraftstoffzelle Marktgröße (in Billion)
7.5B
6.0B
4.5B
3.0B
1.5B
0
4.430 B
2025
4.709 B
2026
5.006 B
2027
5.321 B
2028
5.656 B
2029
6.013 B
2030
6.392 B
2031
Dominanz des SOFC-Segments im Markt für Ammoniak-Brennstoffzellen
Innerhalb des Marktes für Ammoniak-Brennstoffzellen wird das Segment der Festoxid-Brennstoffzellen (SOFC) voraussichtlich die dominante Technologie nach Umsatzanteil darstellen, angetrieben durch seine inhärenten Vorteile bei der direkten Nutzung von Ammoniak ohne vorherige Spaltung. SOFCs arbeiten bei hohen Temperaturen (typischerweise 600-1000°C), was die In-situ-Zersetzung von Ammoniak (NH3) in Wasserstoff (H2) und Stickstoff (N2) innerhalb des Brennstoffzellenstapels selbst ermöglicht. Dies eliminiert die Notwendigkeit eines externen Ammoniak-Spalters, reduziert die Systemkomplexität, Kosten und den Gesamtflächenbedarf, was SOFCs besonders gut für Hochleistungsanwendungen geeignet macht. Die hohe Betriebstemperatur führt auch zu einer überlegenen elektrischen Effizienz, die bei der Stromerzeugung oft über 50-60 % liegt, und ermöglicht Anwendungen für Kraft-Wärme-Kopplung (KWK), was die Gesamtwirtschaftlichkeit des Systems weiter verbessert. Dies macht sie im Stromerzeugungsmarkt, insbesondere für Grundlast- und Netzstabilisierungsdienste, sehr wettbewerbsfähig. Wichtige Akteure wie GenCell Energy und AFC Energy machen bedeutende Fortschritte bei der Kommerzialisierung von SOFC-Systemen für Ammoniak. GenCell Energy hat beispielsweise betriebsbereite SOFC-Systeme demonstriert, die direkt mit Ammoniak betrieben werden können und auf netzunabhängige und Notstromlösungen abzielen, bei denen die Kraftstofflogistik entscheidend ist. Johnson Matthey, ein führender Anbieter von fortschrittlichen Materialien und Katalysatoren, trägt ebenfalls zur Weiterentwicklung der SOFC-Technologie bei und konzentriert sich auf Leistungs- und Haltbarkeitsverbesserungen. Die inhärente Kraftstoffflexibilität von SOFCs, die es ihnen ermöglicht, neben Ammoniak auch eine Vielzahl anderer Kraftstoffe zu nutzen (z. B. Erdgas, Biogas, Wasserstoff), bietet einen erheblichen strategischen Vorteil und sichert Investitionen in der sich entwickelnden globalen Energielandschaft. Obwohl die hohe Betriebstemperatur Materialherausforderungen mit sich bringt und im Vergleich zu Niedertemperatur-Brennstoffzellen längere Startzeiten erfordert, werden diese Nachteile durch die laufende Forschung im Bereich Materialwissenschaften kontinuierlich gemildert. Es wird erwartet, dass der Marktanteil des Segments erheblich wachsen wird, insbesondere mit der zunehmenden Akzeptanz im Schiffsantriebsmarkt, wo hohe Leistung, kompakte Größe und Kraftstoffverfügbarkeit von größter Bedeutung sind. Die Skalierbarkeit der SOFC-Technologie, von Kilowatt-Hilfsstromaggregaten bis hin zu Megawatt-Schiffsmotoren und Industrieanlagen, positioniert sie als Eckpfeiler für die zukünftige Expansion des Ammoniak-Brennstoffzellenmarktes. Diese robuste technologische Grundlage und Anwendungsvielfalt unterstreichen die prognostizierte Dominanz des SOFC-Segments und seine entscheidende Rolle im breiteren Markt für saubere Energietechnologien.
Dekarbonisierungsauflagen und Energiesicherheit: Schlüsselfaktoren für den Markt für Ammoniak-Brennstoffzellen
Der Markt für Ammoniak-Brennstoffzellen wird grundlegend durch den globalen Vorstoß zur Dekarbonisierung und das strategische Streben nach Energiesicherheit vorangetrieben. Strenge internationale und nationale Klimapolitiken, wie die Zielsetzung der Internationalen Seeschifffahrtsorganisation (IMO), die Treibhausgasemissionen aus der Schifffahrt bis 2050 um 50 % gegenüber dem Niveau von 2008 zu senken, zwingen die Industrie zur Einführung emissionsfreier Kraftstoffalternativen. Ammoniak als kohlenstofffreier Kraftstoff am Verwendungsort erfüllt diese Vorgaben direkt und positioniert Ammoniak-Brennstoffzellen als einen gangbaren Weg zur Einhaltung. Beispielsweise setzen Länder der Europäischen Union im Rahmen des „Fit for 55“-Pakets Maßnahmen zur Ausweitung der Produktion und Nutzung von erneuerbarem Wasserstoff und Ammoniak um, was eine regulatorische Nachfrage schafft. Darüber hinaus haben die Volatilität der globalen Energiemärkte und geopolitische Verschiebungen die kritische Notwendigkeit diversifizierter und widerstandsfähigerer Energieversorgungsketten unterstrichen. Ammoniak, das aus reichlich vorhandenem Erdgas (blauer Ammoniak mit CO2-Abscheidung) oder zunehmend aus erneuerbarem Strom (grüner Ammoniak) hergestellt wird, bietet einen Weg zur Reduzierung der Abhängigkeit von fossilen Brennstoffen aus politisch sensiblen Regionen. Investitionen in den Grün-Ammoniak-Markt steigen sprunghaft an, angetrieben durch Anreize zur Herstellung von Wasserstoff aus erneuerbaren Quellen, der dann zu Ammoniak für eine einfachere Lagerung und den Transport synthetisiert wird. Große Energieimportländer suchen aktiv nach der Sicherung zukünftiger Ammoniaklieferungen als strategischer Energieträger. Länder wie Japan und Südkorea, die stark von Energieimporten abhängig sind, investieren beispielsweise in Ammoniaklieferketten und verwandte Technologien, um ihre langfristige Energiesicherheit zu erhöhen. Obwohl die Investitionskosten für den Aufbau von Grün-Ammoniak-Produktionsanlagen und die inhärente Toxizität von Ammoniak einige Einschränkungen mit sich bringen, überwiegen die langfristigen Vorteile der Emissionsreduzierung und der Energieunabhängigkeit diese Herausforderungen bei weitem. Die laufende Entwicklung des Elektrolyseurmarktes ist entscheidend für die Skalierung der Grün-Ammoniak-Produktion und verstärkt weiter die Rentabilität und Attraktivität von Ammoniak-Brennstoffzellen als Lösung für die Herausforderungen des Klimawandels und der Energiesicherheit.
Wettbewerbslandschaft des Marktes für Ammoniak-Brennstoffzellen
GenCell Energy: Als führender Anbieter von ammoniakbetriebenen Brennstoffzelllösungen spezialisiert sich GenCell auf netzunabhängige Stromerzeugung, Notstrom und Primärstromversorgung und nutzt seine alkalische Brennstoffzelltechnologie, um weltweit widerstandsfähige und nachhaltige Energielösungen anzubieten. Das Unternehmen konzentriert sich auf robuste Systeme, die für extreme Bedingungen und kritische Infrastrukturen geeignet sind.
Johnson Matthey: Ein weltweit führender Anbieter von nachhaltigen Technologien, Johnson Matthey liefert fortschrittliche Katalysatormaterialien und Komponenten, die für verschiedene Brennstoffzelltypen entscheidend sind, einschließlich solcher, die für die Ammoniakzersetzung und -oxidation optimiert sind, und verbessert so die Effizienz und Haltbarkeit auf dem gesamten Markt für Ammoniak-Brennstoffzellen.
MAN Energy: Als bedeutender Akteur im Maschinenbau für Schiffe und Kraftwerke entwickelt MAN Energy aktiv Zweitaktmotoren, die mit Ammoniak betrieben werden können, was ein starkes Engagement für die Dekarbonisierung des maritimen Sektors und die Erforschung der Brennstoffzellenintegration für die Schiffsantriebe signalisiert.
Ballard Power: Als einer der führenden Entwickler von Protonenaustauschmembran-Brennstoffzellenprodukten (PEM) erforscht Ballard Power Ammoniak als Wasserstoffträger und konzentriert sich auf Technologien zur effizienten Ammoniakspaltung, um seine etablierten PEM-Brennstoffzellsysteme für den Schwerlastverkehr und die stationäre Stromversorgung zu speisen.
Amogy: Spezialisiert auf Ammoniak-zu-Strom-Lösungen hat Amogy erfolgreich ammoniakbetriebene Antriebssysteme für verschiedene Anwendungen, darunter Traktoren, Drohnen und Schwerlastwagen, demonstriert und seine innovative Ammoniakspaltungs- und Brennstoffzellenintegrationstechnologie vorgestellt.
Hydrofuel Inc.: Ein Innovator bei ammoniakbasierten Energielösungen, Hydrofuel Inc. konzentriert sich auf die Entwicklung effizienter Methoden zur Speicherung und Umwandlung von Ammoniak in Energie und trägt sowohl zu den Produktions- als auch zu den Nutzungsaspekten des Ammoniak-Energiesystems bei.
AFC Energy: Bekannt für seine proprietäre alkalische Brennstoffzelltechnologie entwickelt AFC Energy Hochleistungs-Brennstoffzellsysteme, die mit Wasserstoff betrieben werden können, und passt seine Plattformen aktiv an, um Ammoniak als direkte oder indirekte Energiequelle für industrielle und maritime Großanwendungen einzusetzen.
Andere: Diese Kategorie umfasst eine wachsende Zahl von Start-ups, akademischen Einrichtungen und Konsortien weltweit, die zu F&E, Pilotprojekten und Nischenanwendungen beitragen und so Innovation und Wettbewerb im Markt für Ammoniak-Brennstoffzellen fördern.
Aktuelle Entwicklungen & Meilensteine im Markt für Ammoniak-Brennstoffzellen
Januar 2025: Ein Konsortium, dem Amogy und eine große Reederei angehören, gab die erfolgreiche Demonstration eines 1 MW Ammoniak-betriebenen Festoxid-Brennstoffzellensystems für ein maritimes Pilotprojekt bekannt, mit dem Ziel der vollständigen kommerziellen Inbetriebnahme bis Ende des Jahrzehnts.
März 2025: GenCell Energy erhielt einen bedeutenden Auftrag von einem europäischen Telekommunikationsanbieter zur Bereitstellung seiner ammoniakbetriebenen alkalischen Brennstoffzellen-Notstromgeneratoren für abgelegene Mobilfunksendemasten und nutzte dabei die logistischen Vorteile von Ammoniak gegenüber Diesel.
Mai 2025: Regulierungsbehörden in Singapur und Rotterdam starteten gemeinsame Initiativen zur Entwicklung standardisierter Sicherheitsprotokolle und Bunkerinfrastrukturen für Ammoniak als Schiffskraftstoff, ein entscheidender Schritt zur Beschleunigung der Akzeptanz im Schifffahrtsmarkt.
Juli 2025: Johnson Matthey stellte eine neue Generation kostengünstiger, hocheffizienter Katalysatormaterialien für die Ammoniakzersetzung vor, die eine Reduzierung der Kapitalkosten für Ammoniakspaltanlagen in indirekten Ammoniak-Brennstoffzellsystemen versprechen.
September 2025: Ein gemeinsames Forschungsprojekt zwischen einer japanischen Universität und einem führenden Automobilhersteller testete erfolgreich einen Kleinserien-Prototyp einer Protonenaustauschmembran-Brennstoffzelle, der mit hochreinem Wasserstoff aus einem bordeigenen Ammoniakspalter betrieben wurde und für Anwendungen im Schwerlastverkehr bestimmt ist.
November 2025: Das US-Energieministerium kündigte eine Finanzierungsrunde in Millionenhöhe für Projekte an, die auf die Beschleunigung der Entwicklung der Grün-Ammoniak-Produktion durch fortschrittliche Elektrolyseurtechnologien abzielen, mit dem Ziel, die Kosten für erneuerbares Ammoniak zu senken.
Februar 2026: AFC Energy kündigte eine Partnerschaft mit einem globalen Industriegaslieferanten an, um eine dedizierte Lieferkette für hochreines Ammoniak speziell für Brennstoffzellenanwendungen aufzubauen und damit einen wichtigen Markteinführungsfaktor zu adressieren.
April 2026: Eine neue Studie einer internationalen Energieagentur hob Ammoniak als einen der vielversprechendsten Vektoren für die Langzeitspeicherung von Energie und den saisonalen Ausgleich hervor und stärkte damit seine Rolle im zukünftigen Stromerzeugungsmarkt und bei der Netzstabilität.
Regionale Marktaufschlüsselung für Ammoniak-Brennstoffzellen
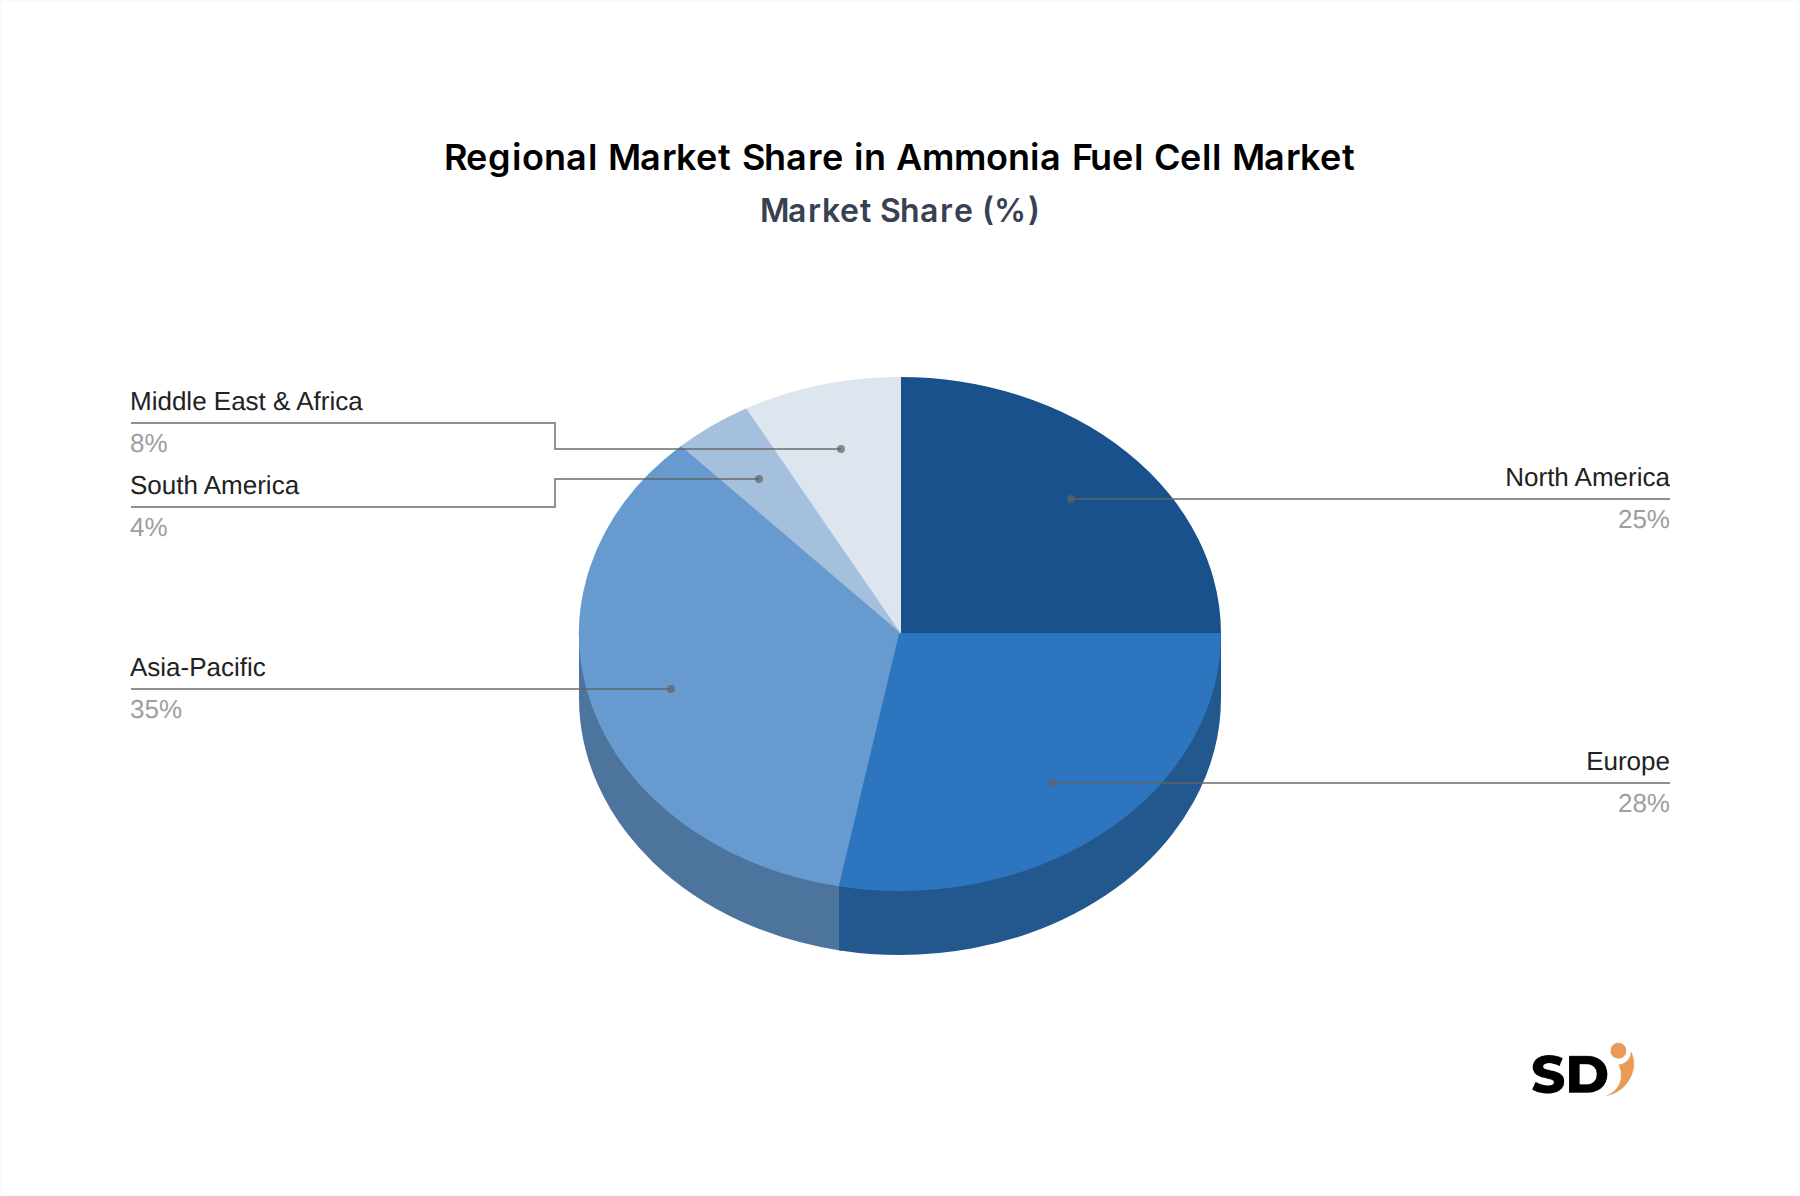
Der Markt für Ammoniak-Brennstoffzellen weist erhebliche regionale Unterschiede bei der Akzeptanz und den Wachstumstrends auf, die von unterschiedlichen regulatorischen Umgebungen, Industrielandschaften und strategischen Energieprioritäten angetrieben werden. Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein, hauptsächlich angetrieben durch die starke maritime Präsenz, die rasche Industrialisierung und erhebliche Investitionen in grüne Energie. Länder wie Japan, Südkorea und China sind führend in der Entwicklung von Ammoniak als Schiffskraftstoff, wobei große Reedereien und Schiffbauunternehmen stark in ammoniaktaugliche Schiffe und zugehörige Brennstoffzellentechnologien investieren. Indiens aufstrebender Industriesektor und sein Fokus auf heimische Grünwasserstoff- und Grün-Ammoniak-Produktion stärken weiter die regionale Nachfrage nach Brennstoffzellenanwendungen. Das Engagement der Region zur Reduzierung der Luftverschmutzung und zur Dekarbonisierung der Schwerindustrie bietet ebenfalls einen erheblichen Rückenwind für den Markt für Ammoniak-Brennstoffzellen.
Europa stellt einen reifen, aber schnell innovierenden Markt dar, der von den ehrgeizigen Dekarbonisierungszielen der Europäischen Union angetrieben wird. Strenge Emissionsvorschriften, insbesondere für den Seetransport und industrielle Prozesse, beschleunigen den Übergang zu alternativen Kraftstoffen. Europäische Länder investieren stark in F&E für fortschrittliche Brennstoffzellentechnologien und in den Aufbau eines umfassenden Produktions- und Vertriebsnetzes für grünen Ammoniak. Deutschland, Norwegen und die Niederlande sind wichtige Akteure mit Projekten, die sich auf die Entwicklung von Hafeninfrastrukturen und Pilotanwendungen in der Schifffahrt und der stationären Stromerzeugung konzentrieren.
Nordamerika, insbesondere die Vereinigten Staaten und Kanada, zeigt ein starkes Potenzial, angetrieben durch staatliche Anreize für saubere Energietechnologien und ein robustes F&E-Ökosystem. Der Schwerpunkt liegt hier auf vielfältigen Anwendungen, darunter Schwerlastkraftwagen, Schienenverkehr und dezentrale Stromerzeugung. Investitionssteuergutschriften und Normen für saubere Kraftstoffe fördern die Erforschung und den Einsatz von Ammoniak-Brennstoffzelllösungen. Allerdings könnte die bestehende kostengünstige Erdgasinfrastruktur in Teilen der Region eine relative Herausforderung für die rasche Akzeptanz von grünem Ammoniak in einigen Sektoren darstellen.
Die Region Mittlerer Osten & Afrika (MEA) entwickelt sich zu einem wichtigen Zentrum für die Grün-Ammoniak-Produktion, da dort reichlich Solar- und Windressourcen für erneuerbare Energien vorhanden sind. Länder innerhalb der GCC, wie Saudi-Arabien und die VAE, investieren Milliarden in Gigaprojekte, die darauf abzielen, globale Exporteure von grünem Wasserstoff und grünem Ammoniak zu werden. Während die direkte Nachfrage nach Ammoniak-Brennstoffzellen für den Eigenverbrauch möglicherweise langsamer wächst, wird die Rolle der Region als zukünftiger Lieferant von preisgünstigem grünem Ammoniak den globalen Markt für Ammoniak-Brennstoffzellen indirekt ankurbeln, insbesondere in Importregionen wie dem asiatisch-pazifischen Raum und Europa.
Preisdynamik & Margendruck im Markt für Ammoniak-Brennstoffzellen
Die Preisdynamik im Markt für Ammoniak-Brennstoffzellen wird durch ein komplexes Zusammenspiel von Investitionsaufwand (CapEx) für das Brennstoffzellensystem selbst, Betriebskosten (OpEx) im Zusammenhang mit den Ammoniak-Kraftstoffkosten und der sich entwickelnden Wettbewerbslandschaft beeinflusst. Derzeit ist der durchschnittliche Verkaufspreis (ASP) von Ammoniak-Brennstoffzellsystemen im Vergleich zu herkömmlichen fossilen Kraftstoffsystemen relativ hoch, hauptsächlich aufgrund der frühen Phase der Kommerzialisierung von Technologien, begrenzter Skaleneffekte und der benötigten Spezialmaterialien für eine effiziente Ammoniakhandhabung und -umwandlung. Die Margenstrukturen entlang der Wertschöpfungskette stehen unter Druck; Upstream ist die Kosten für grünes Ammoniak ein entscheidender Faktor. Während graues Ammoniak relativ günstig ist, beeinflusst die Prämie für blaues und insbesondere für grünes Ammoniak die Stromgestehungskosten (LCOE) für Ammoniak-Brennstoffzellen erheblich. Unternehmen auf dem Markt für grünen Ammoniak stehen hohen Investitionskosten für Elektrolyseure und erneuerbare Energieerzeugung gegenüber, was zu höheren Ammoniakpreisen ab Werk führt, die sich direkt auf die Rentabilität der nachgelagerten Brennstoffzellenintegratoren auswirken. Der Katalysatormarkt spielt ebenfalls eine entscheidende Rolle, da Edelmetalle wie Platin und Ruthenium oft in effizienten Ammoniakspaltanlagen oder direkten Ammoniakbrennstoffzellen verwendet werden und zu den Systemkosten beitragen. Mit zunehmender Produktionsskalierung, der Reifung des Elektrolyseurmarktes und sinkenden Preisen für erneuerbare Energien werden die Kosten für grünes Ammoniak voraussichtlich sinken, wodurch der Margendruck im Betrieb gemildert und die Gesamtwirtschaftlichkeit des Einsatzes von Ammoniak-Brennstoffzellen verbessert wird. Der Wettbewerbsdruck unter den Brennstoffzellenherstellern und der Eintritt neuer Akteure üben ebenfalls einen Abwärtsdruck auf die Systempreise aus. Die langfristigen Vorteile von Null Emissionen und Energiesicherheit bieten jedoch ein starkes Wertversprechen, das einen gewissen Spielraum bei der Preisgestaltung ermöglicht, insbesondere in Märkten mit strengen Dekarbonisierungsauflagen wie dem Schifffahrtsmarkt und Teilen des Stromerzeugungsmarktes. Strategische Partnerschaften entlang der Wertschöpfungskette, von Ammoniakproduzenten über Brennstoffzellenentwickler bis hin zu Endverbrauchern, sind entscheidend für die Optimierung der Kostenstrukturen und die Gewährleistung der Wettbewerbsfähigkeit auf dem Markt.
Lieferketten- & Rohstoffdynamik für den Markt für Ammoniak-Brennstoffzellen
Die Lieferkette für den Markt für Ammoniak-Brennstoffzellen ist komplex und gekennzeichnet durch vorgelagerte Abhängigkeiten von der Ammoniakproduktion, der Beschaffung von Spezialkomponenten für Brennstoffzellen und der Logistik der Ammoniakverteilung. Upstream sind die Verfügbarkeit und die Kosten von Ammoniak von größter Bedeutung. Der sich rasch entwickelnde Markt für grünen Ammoniak ist stark auf die Produktion von grünem Wasserstoff durch Elektrolyse angewiesen, die wiederum von der Versorgung mit erneuerbarem Strom aus Wind-, Solar- oder Wasserkraft abhängt. Dies macht den Markt für Ammoniak-Brennstoffzellen indirekt anfällig für Preisschwankungen im Sektor der erneuerbaren Energien und den frühen Stand des Elektrolyseurmarktes. Verzögerungen oder Kostenüberschreitungen bei Großprojekten für erneuerbare Energien oder der Elektrolyseurfertigung können sich direkt auf die Ammoniakversorgung und -preisgestaltung auswirken. Blauer Ammoniak, der aus Erdgas mit CO2-Abscheidung und -speicherung (CCS) gewonnen wird, ist ebenfalls von vorgelagerten Risiken betroffen, die mit Schwankungen der Erdgaspreise und den regulatorischen und technischen Herausforderungen der CCS-Implementierung verbunden sind.
Wichtige Rohstoffe für die Brennstoffzellen selbst umfassen keramische Materialien für SOFC-Elektrolyte, Polymere für PEM-Membranen und verschiedene Metalle für Verbinder und Elektroden. Der Katalysatormarkt ist besonders wichtig, da effiziente und langlebige Katalysatoren für sowohl die Ammoniakspaltung (in indirekten Systemen) als auch die direkte Ammoniakoxidation innerhalb der Brennstoffzelle unerlässlich sind. Edelmetalle wie Platin, Ruthenium und Nickel werden häufig eingesetzt, deren Preise aufgrund geopolitischer Faktoren oder Lieferengpässe schwanken können. Beschaffungsrisiken für diese Materialien sind ein erhebliches Problem und erfordern Diversifizierungsstrategien und die Entwicklung kostengünstigerer alternativer Materialien. Darüber hinaus muss die globale Logistikinfrastruktur für Ammoniak, obwohl für die Düngemittelindustrie etabliert, erhebliche Verbesserungen und Erweiterungen erfahren, um die spezifischen Anforderungen für Schiffstreibstoff-Ammoniak und das Bunkern für den Schifffahrtsmarkt zu erfüllen. Mögliche Störungen umfassen Hafenkongestionen, Pipeline-Beschränkungen und regulatorische Hürden für den Transport und die Handhabung einer gefährlichen Substanz. Geopolitische Ereignisse können auch globale Handelsrouten stören und die rechtzeitige Lieferung von Ammoniak oder kritischen Komponenten beeinträchtigen. Unternehmen konzentrieren sich zunehmend auf lokalisierte Lieferketten für die Grün-Ammoniak-Produktion, um diese Risiken zu mindern und die regionale Energieautonomie zu stärken, was das Wachstum des gesamten Marktes für saubere Energietechnologien weiter unterstützt.
Ammoniak-Brennstoffzellen-Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest Südamerikas
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest Europas
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Ammoniak-Brennstoffzellen steht im Kontext der ambitionierten deutschen Energiewende und der strategischen Ziele zur Dekarbonisierung der Industrie und des Verkehrssektors. Deutschland ist ein wichtiger Akteur in der Europäischen Union und trägt die Verpflichtung zur Reduzierung von Treibhausgasemissionen, was die Nachfrage nach fortschrittlichen Energietechnologien wie Ammoniak-Brennstoffzellen befeuert. Der Markt wird voraussichtlich von der starken industriellen Basis Deutschlands und dem wachsenden Bedarf an sauberer Energie für maritime Anwendungen, Schwerlasttransporte und stationäre Stromerzeugung profitieren. Unternehmen wie MAN Energy Solutions, mit Hauptsitz in Deutschland, sind führend bei der Entwicklung von Motoren, die mit Ammoniak betrieben werden können, was auf eine starke lokale Expertise und ein Engagement für diesen Kraftstoff hinweist. Die deutsche Regierung unterstützt die Entwicklung von Wasserstoff- und Ammoniaktechnologien durch verschiedene Förderprogramme und Forschungsprojekte. Dies schafft ein günstiges Umfeld für die Markteinführung und Skalierung von Ammoniak-Brennstoffzellen. Relevante regulatorische Rahmenwerke in Deutschland und der EU umfassen die REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) sowie die GPSR (General Product Safety Regulation), die sicherstellen, dass Produkte sicher für den Gebrauch sind und die Umwelt schützen. Für Ammoniak als potenziell gefährliche Substanz könnten zusätzliche spezifische Sicherheitsvorschriften und Transportrichtlinien gelten, die den Standards des Technischen Überwachungsvereins (TÜV) unterliegen könnten. Der Konsum von Ammoniak als Kraftstoff erfordert eine sorgfältige Handhabung und Infrastruktur, was die Rolle von TÜV-zertifizierten Prozessen und Ausrüstungen unterstreicht. Die Verbraucherakzeptanz und das Kaufverhalten in Deutschland sind stark von Umweltbewusstsein und dem Wunsch nach nachhaltigen Lösungen geprägt. Dies könnte die Nachfrage nach ammoniakbetriebenen Fahrzeugen und Anlagen in Sektoren, die auf emissionsarme Lösungen angewiesen sind, beschleunigen. Vertriebskanäle dürften eine Mischung aus direkten Verkäufen an industrielle Großkunden, Partnerschaften mit Flottenbetreibern und die Integration in bestehende Energieversorgungsnetze umfassen. Es wird erwartet, dass die Marktgröße für Ammoniak-Brennstoffzellen in Deutschland im Einklang mit dem globalen Wachstum liegt und bis 2030 mehrere hundert Millionen Euro erreichen könnte, auch wenn spezifische Zahlen noch nicht weit verbreitet sind. Branchenbeobachter schätzen, dass Deutschland aufgrund seiner starken industriellen Kapazitäten und seines politischen Engagements eine führende Rolle bei der Einführung von Ammoniak-Brennstoffzellen in Europa einnehmen wird.
Tabelle 127: Rest von Asien-Pazifik Ammoniakkraftstoffzelle Umsatzprognose (billion) nach Anwendung 2020 & 2034
Tabelle 128: Rest von Asien-Pazifik Ammoniakkraftstoffzelle Volumenprognose (K) nach Anwendung 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Die Forschungsmethodik für den Bericht „Ammoniak-Brennstoffzellenmarkt“ verwendet einen robusten und vielschichtigen Ansatz, der gründliche Primär- und Sekundärforschung kombiniert, um eine hohe Datengenauigkeit und ein umfassendes Marktverständnis zu gewährleisten. Unser Unternehmen hält sich an einen standardmäßigen Datengenauigkeitsgrad von 85-90 % und bietet unseren Kunden zuverlässige und umsetzbare Erkenntnisse. Jeder Bericht wird bis zum Kaufdatum akribisch aktualisiert und spiegelt die neuesten Marktdynamiken und Entwicklungen wider.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Leiter F&E, Brennstoffzellensysteme
30%
Vizepräsident für Geschäftsentwicklung, grüne Kraftstoffe
25%
Chefingenieur, Schiffsantriebe
20%
Direktor Produktmanagement, stationäre Energielösungen
25%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Ammoniakproduktions- und -lieferunternehmen
20%
Brennstoffzellenstapelhersteller
30%
Integratoren von Brennstoffzellensystemen
25%
Entwickler von Endanwendungen
15%
Lieferanten von Katalysatoren und Komponenten
10%
Primärforschung
Die Primärforschung bildet den Eckpfeiler unserer Markteinschätzung und macht etwa 75 % des gesamten Forschungsaufwands aus. Diese Phase umfasst umfangreiche qualitative und quantitative Interviews mit Meinungsführern, Branchenexperten und Stakeholdern entlang der Wertschöpfungskette. Unser strukturierter Interviewprozess zielt darauf ab, direkt verwertbare Informationen über Markttrends, technologische Fortschritte, die Wettbewerbslandschaft, das regulatorische Umfeld und Zukunftsaussichten zu sammeln.
Zu den wichtigsten Teilnehmern unserer Primärforschung gehören Vertreter von:
Ammoniakproduktions- und -lieferunternehmen: Unternehmen, die an der Produktion, Lagerung und dem Vertrieb von grünem, blauem, grauem und synthetischem Ammoniak beteiligt sind.
Brennstoffzellenstapelhersteller: Unternehmen, die sich auf die Entwicklung und Herstellung verschiedener Ammoniak-Brennstoffzellentypen spezialisiert haben (Protonenaustauschmembran-Brennstoffzellen (PEMFC), Alkalibrennstoffzellen (AFC), Festoxidbrennstoffzellen (SOFC), Phosphorsäurebrennstoffzellen (PAFC)).
Integratoren von Brennstoffzellensystemen: Unternehmen, die Brennstoffzellenstapel mit Nebenanlagenkomponenten integrieren, um komplette Ammoniak-Brennstoffzellensysteme für verschiedene Anwendungen bereitzustellen.
Entwickler von Endanwendungen: Hersteller oder Entwickler, die Ammoniak-Brennstoffzellen in Sektoren wie Automobil, Schifffahrt, Energieerzeugung und Industrieanwendungen einsetzen.
Lieferanten von Katalysatoren und Komponenten: Anbieter kritischer Materialien, Katalysatoren und Komponenten, die für Ammoniak-Cracker und Brennstoffzellenstapel unerlässlich sind.
Spezifische Berufsbezeichnungen, die für Interviews anvisiert werden, sind:
Leiter F&E, Brennstoffzellensysteme: Bereitstellung von Einblicken in technologische Roadmaps, Leistungskennzahlen und Strategien zur Kostenreduzierung.
Vizepräsident für Geschäftsentwicklung, grüne Kraftstoffe: Angebot von Perspektiven zur Marktakzeptanz, strategischen Partnerschaften und Lieferkettendynamiken für Ammoniak.
Chefingenieur, Schiffsantriebe: Diskussion von anwendungsspezifischen Anforderungen, Integrationsherausforderungen und der Einhaltung von Vorschriften für den Einsatz in der Schifffahrt.
Direktor Produktmanagement, stationäre Energielösungen: Teilen von Einblicken in die Marktnachfrage, die Wettbewerbspositionierung und die Kundenakzeptanz in der Energieerzeugung.
Sekundärforschung und Branchen-Benchmarking
Die Sekundärforschung macht etwa 25 % unserer Methodik aus und liefert grundlegende Daten, validiert Primärergebnisse und bietet Branchen-Benchmarking. Diese Phase umfasst eine erschöpfende Überprüfung veröffentlichter Informationen aus glaubwürdigen und maßgeblichen Quellen. Unser Unternehmen vermeidet strikt Daten von anderen Marktforschungs-Websites, um die Integrität und Originalität unserer Ergebnisse zu wahren.
Quellen für die Sekundärforschung umfassen:
Regierungsveröffentlichungen und -richtlinien: Berichte und Leitlinien von Energieministerien, Umweltschutzbehörden und Schifffahrtsbehörden (z. B. U.S. Department of Energy, Europäische Kommission).
Jahresberichte von Unternehmen und Investorenpräsentationen: Finanzberichte, Unternehmenswebsites und Investoren-Briefings von börsennotierten Unternehmen in den Sektoren Ammoniak, Brennstoffzellen und Endverbraucher.
Kostenpflichtige Datenbanken: Nutzung von Abonnements für Premium-Datenbanken für Finanz- und Wirtschaftsdaten, einschließlich Bloomberg, Factiva, Hoovers und PitchBook, für Unternehmensfinanzdaten, Marktnachrichten und Aktivitäten von Private-Equity-Investoren.
Wissenschaftliche Fachzeitschriften und technische Papiere: Peer-Review-Forschung zu Brennstoffzellentechnologie, Ammoniaksynthese und nachhaltigen Energielösungen.
Nachfragemodellierung und Marktschätzung
Unsere Marktgröße und Prognose verwendet eine robuste Kombination aus Top-Down- und Bottom-Up-Methoden, die sorgfältig trianguliert werden, um Genauigkeit zu gewährleisten.
Bottom-Up-Ansatz: Diese Methode umfasst die Aggregation von granularen Marktdaten. Für den Ammoniak-Brennstoffzellenmarkt schätzen wir die Marktgröße durch:
Analyse der Anzahl der prognostizierten Ammoniak-Brennstoffzellensystemeinsätze in verschiedenen Anwendungen (Transport, Energieerzeugung, Industrie, Wohnen) und nach Regionen.
Bestimmung des Durchschnittspreises pro kW oder pro Einheit verschiedener Ammoniak-Brennstoffzellentypen (PEMFC, AFC, SOFC, PAFC) über verschiedene Leistungsabgaben (Niedrigleistung, Mittelleistung, Hochleistung).
Prognose der installierten Leistung (MW) von Ammoniak-Brennstoffzellen, segmentiert nach Typ, Anwendung und Region.
Schätzung des Ammoniakverbrauchsmengen (Tonnen pro Jahr) speziell für Brennstoffzellenanwendungen, differenziert nach grünem Ammoniak, blauem Ammoniak, grauem Ammoniak und synthetischem Ammoniak.
Top-Down-Ansatz: Dies beinhaltet die Bewertung des gesamten adressierbaren Marktes anhand makroökonomischer Indikatoren, Branchenwachstumsraten und breiter Energiewendetrends, die dann auf den Ammoniak-Brennstoffzellenmarkt heruntergebrochen werden. Das globale BIP-Wachstum, die industrielle Produktion und die staatlichen Ausgaben für nachhaltige Energieinfrastruktur sind wichtige Einflussfaktoren.
Mehrstufige Datentriangulation: Daten aus Primärinterviews, Sekundärforschung und sowohl Top-Down- als auch Bottom-Up-Modellen werden auf mehreren Ebenen – nach Segment, Region, Anwendung und Leistungsabgabe – gegengeprüft und validiert, um eine umfassende und genaue Marktprognose von 2026 bis 2034 zu erreichen.
Datengenauigkeit und Qualitätskontrolle
Die Aufrechterhaltung eines hohen Standards an Datengenauigkeit (85-90 %) ist von größter Bedeutung. Unser Qualitätskontrollprozess umfasst:
Expertenvalidierung: Alle Marktdaten, Wachstumsraten und qualitativen Erkenntnisse werden durch iterative Diskussionen mit Fachexperten und primären Interviewpartnern validiert.
Statistische Analyse: Fortschrittliche statistische Werkzeuge werden verwendet, um Trends, Korrelationen und Ausreißer in den gesammelten Daten zu identifizieren und so die Robustheit unserer Prognosen zu gewährleisten.
Peer Review: Die gesamte Forschungsmethodik, Datenanalyse und Berichterstellung unterliegt einem rigorosen internen Peer-Review durch leitende Analysten, um Verzerrungen zu eliminieren und die Qualität der Ergebnisse zu verbessern.
Szenarioanalyse: Wir führen verschiedene Szenarioanalysen (optimistisch, pessimistisch, realistisch) durch, um potenzielle Marktunsicherheiten zu berücksichtigen und eine ausgewogene Prognosespanne bereitzustellen.
Häufig gestellte Fragen
1. Welche Technologien konkurrieren mit Ammoniakkraftstoffzellen?
Ammoniakkraftstoffzellen bieten Vorteile für dichte Energiespeicher und Anwendungen für den Langstreckentransport und konkurrieren hauptsächlich mit direkten Wasserstoffbrennstoffzellen, die eine fortschrittliche Speicherung erfordern, sowie mit batterieelektrischen Systemen, die durch die Energiedichte begrenzt sind. Ihr disruptives Potenzial liegt in der effizienten Umwandlung von Ammoniak in Strom über verschiedene Leistungsstufen hinweg.
2. Wer sind die wichtigsten Investoren in der Ammoniakkraftstoffzellentechnologie?
Obwohl spezifische Finanzierungsrunden nicht detailliert aufgeführt sind, deuten aktive Unternehmen wie Amogy, GenCell Energy und AFC Energy auf ein erhebliches Investitionsinteresse im Sektor der Ammoniakkraftstoffzellen hin. Die prognostizierte jährliche Wachstumsrate des Marktes von 6,3 % von einer Basis von 4,43 Milliarden US-Dollar im Jahr 2025 positioniert ihn als wachsenden Bereich für Kapitaleinsatz.
3. Welche Herausforderungen ergeben sich für den Markt für Ammoniakkraftstoffzellen?
Zu den wichtigsten Herausforderungen für Ammoniakkraftstoffzellen gehören die Optimierung der Effizienz und Skalierbarkeit der Ammoniak-Cracking-Technologie, die Entwicklung einer robusten Infrastruktur für die Ammoniakversorgung und -verteilung sowie die Gewährleistung strenger Sicherheitsprotokolle für den Umgang mit Ammoniak. Diese Faktoren beeinflussen das Tempo der Marktakzeptanz und des operativen Einsatzes.
4. Warum steigt die Nachfrage nach Ammoniakkraftstoffzellen?
Die Nachfrage steigt aufgrund globaler Dekarbonisierungsbemühungen, insbesondere für nachhaltige Schifffahrtsantriebe und Schwerlasttransporte, die nach saubereren Energiealternativen suchen. Die hohe volumetrische Wasserstoffdichte und die einfachere Lagerung von Ammoniak im Vergleich zu reinem Wasserstoff machen es zu einer kritischen Quelle für saubere Energie für die Energieerzeugung und industrielle Anwendungen. Es wird erwartet, dass der Markt mit einer jährlichen Wachstumsrate von 6,3 % wachsen wird.
5. Wie entwickeln sich die Technologien für Ammoniakkraftstoffzellen weiter?
Die technologische Entwicklung konzentriert sich auf die Verbesserung der Effizienz und Haltbarkeit von Protonenaustauschmembran-Brennstoffzellen (PEMFC) und Festoxid-Brennstoffzellen (SOFC), die für Ammoniak angepasst sind. Zu den F&E-Trends gehören die Entwicklung fortschrittlicher Katalysatoren für effizientes Ammoniak-Cracking und die Verbesserung der gesamten Systemintegration für unterschiedliche Leistungsanforderungen in Segmenten wie Schifffahrt und Automobil.
6. Welche Sektoren nutzen hauptsächlich Ammoniakkraftstoffzellen?
Zu den wichtigsten Anwendungsbereichen für Ammoniakkraftstoffzellen gehören Transport, insbesondere die Schifffahrt, sowie Energieerzeugung und industrielle Anwendungen, wo sie zur Erzeugung sauberer Elektrizität genutzt werden. Verschiedene Typen, wie Festoxid-Brennstoffzellen (SOFC) und Protonenaustauschmembran-Brennstoffzellen (PEMFC), bedienen spezifische Leistungs- und Betriebsanforderungen in diesen Endverbraucherbranchen.