Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
Entwicklung des Marktes für Aktinium-Isotope: Trends und Wachstumstreiber 2025-2033
Aktinium-Isotop
Entwicklung des Marktes für Aktinium-Isotope: Trends und Wachstumstreiber 2025-2033
Aktinium-Isotop, Forecast 2026-2034
Aktualisiert am : Jun 30, 2026|Basisjahr : 2025|Seiten : 132
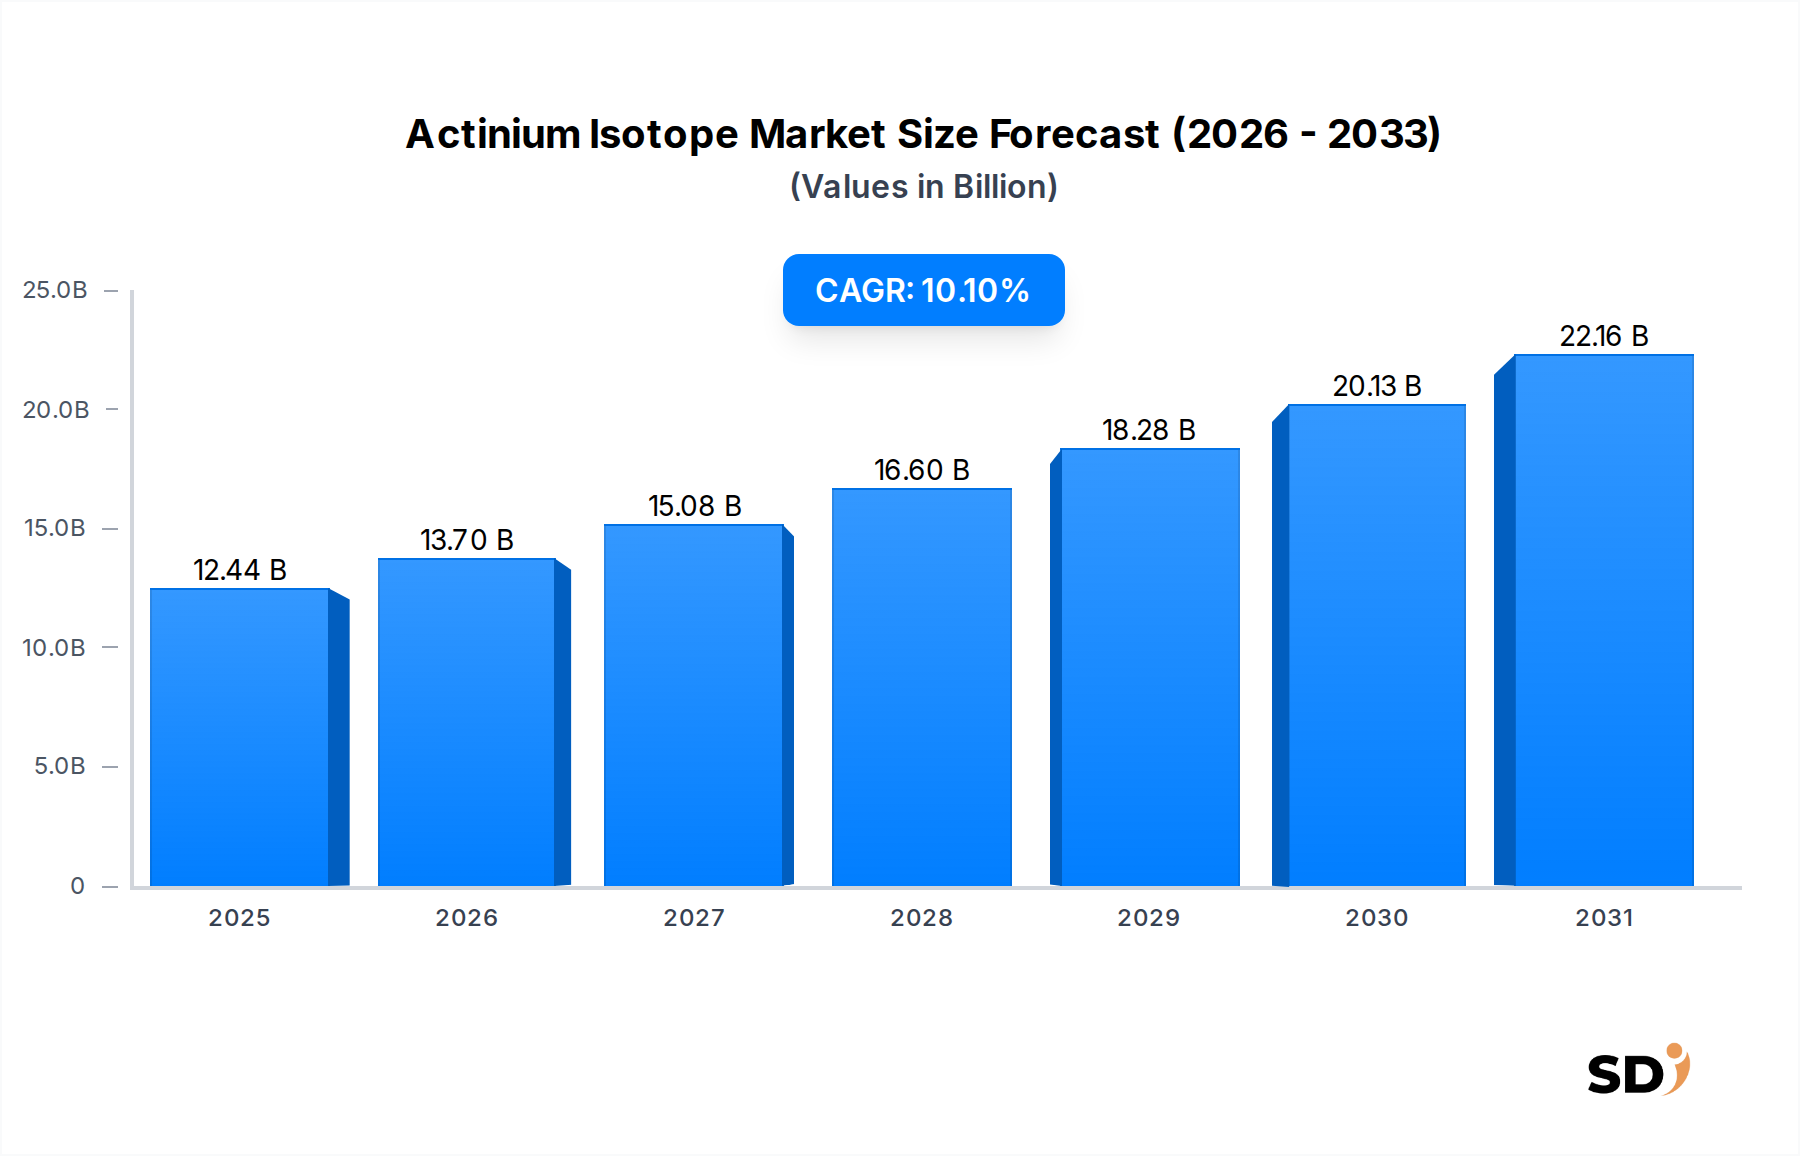
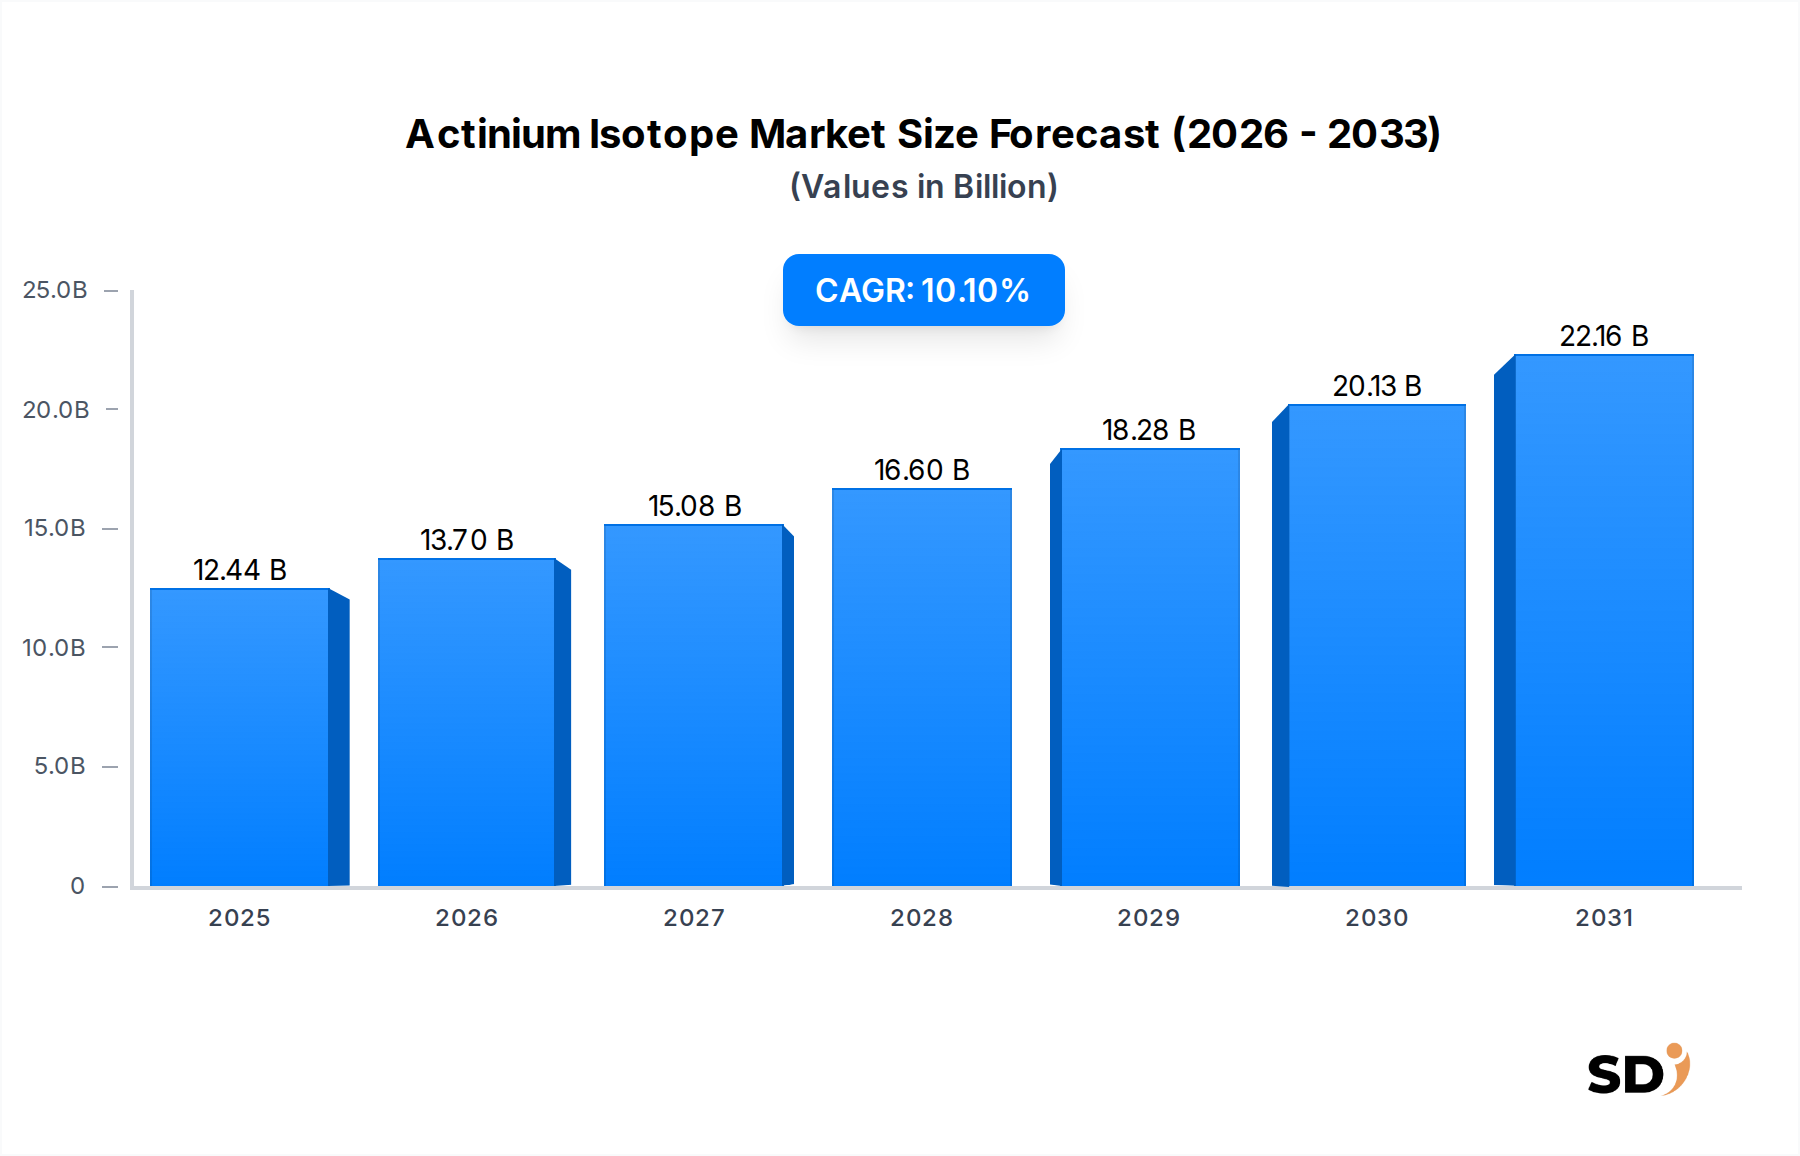
Der globale Markt für Aktiniumisotope verzeichnet ein robustes Wachstum mit einer geschätzten Bewertung von 12,44 Milliarden USD (ca. 11,4 Milliarden €) im Jahr 2025. Prognosen deuten auf eine beträchtliche jährliche Wachstumsrate (CAGR) von 10,1 % über den Prognosezeitraum hin, mit einem potenziellen Erreichen von rund 29,54 Milliarden USD (ca. 27,1 Milliarden €) bis 2034. Dieses dynamische Wachstum wird hauptsächlich durch das aufkeimende Interesse an der gezielten Alphastrahlentherapie (TAT) für verschiedene onkologische Indikationen angeheizt, wodurch Aktiniumisotope, insbesondere Aktinium-225, als Schlüsselkomponenten in der nächsten Generation von Radiopharmazeutika positioniert werden. Die zunehmende globale Krebsbelastung in Verbindung mit erheblichen Fortschritten in der nuklearmedizinischen Forschung und Entwicklung sind wichtige Nachfragetreiber. Makroökonomische Rückenwinde wie verstärkte Investitionen in den Biotechnologiemarkt, erweiterte klinische Studien für Alpha-Emitter-Therapien und technologische Innovationen in der Produktion medizinischer Isotope tragen ebenfalls zu dieser Aufwärtsentwicklung bei.
Aktinium-Isotop Marktgröße (in Billion)
25.0B
20.0B
15.0B
10.0B
5.0B
0
12.44 B
2025
13.70 B
2026
15.08 B
2027
16.60 B
2028
18.28 B
2029
20.13 B
2030
22.16 B
2031
Die Marktlandschaft ist gekennzeichnet durch konzertierte Bemühungen zur Skalierung der Produktionskapazitäten und zur Gewährleistung einer stabilen Lieferkette für diese kritischen Isotope. Sowohl die beschleunigerbasierte Produktion als auch generatorbasierte Methoden (hauptsächlich aus Thorium-229) werden optimiert, um die steigende Nachfrage von Pharmaunternehmen und Forschungseinrichtungen zu decken. Der klinische Erfolg früher TAT-Programme fördert Optimismus und treibt weitere Investitionen in den Radiopharmazeutika-Markt voran. Darüber hinaus profitiert der Markt für Aktiniumisotope von gemeinsamen Initiativen zwischen nationalen Laboren, akademischen Institutionen und privaten Unternehmen, die darauf abzielen, Produktionsherausforderungen zu überwinden und die therapeutische Entwicklung zu beschleunigen. Der anhaltende Trend hin zu personalisierter Medizin und individualisierten Krebsbehandlungen unterstreicht die langfristigen Wachstumsaussichten für Aktiniumisotope und bekräftigt ihre strategische Bedeutung im breiteren Gesundheitswesen und in der Krebsforschung.
Segment der gezielten Alphastrahlentherapie (TAT) im Markt für Aktiniumisotope
Das Segment der gezielten Alphastrahlentherapie (TAT) stellt den dominierenden Anwendungsbereich im Markt für Aktiniumisotope dar und beansprucht aufgrund seines beispiellosen therapeutischen Potenzials in der Onkologie einen signifikanten Umsatzanteil. TAT nutzt Alpha-strahlende Isotope wie Aktinium-225, um hochpotente, lokalisierte Strahlung direkt an Krebszellen abzugeben und gleichzeitig Schäden an umliegendem gesundem Gewebe zu minimieren. Dieser präzise gezielte Ansatz bietet erhebliche Vorteile gegenüber herkömmlichen Beta-strahlenden Radioisotopen, insbesondere bei schwer zu behandelnden oder metastasierten Krebsarten, bei denen herkömmliche Therapien unwirksam oder übermäßig toxisch sein können. Der Wirkmechanismus, der durch eine hohe lineare Energietransfer (LET) und eine kurze Reichweite gekennzeichnet ist, führt zu irreparablen Doppelstrangbrüchen der DNA in Tumorzellen, was Aktinium-225 besonders attraktiv für die therapeutische Entwicklung macht.
Die Dominanz von TAT ist untrennbar mit den inhärenten Eigenschaften von Aktinium-225 verbunden, das durch eine Kaskade von vier Alpha-Emissionen zerfällt und eine wirksame Dosis an Zielzellen abgibt. Diese Eigenschaft macht es auch gegen mikrometastasierte Krankheiten und Krebszellen mit geringem Antigen-Ausdruck sehr wirksam. Zu den wichtigsten Akteuren in diesem Segment gehören große Radiopharma-Hersteller und Biotechnologieunternehmen, die sich aktiv mit der Entwicklung und Kommerzialisierung von Aktinium-225-markierten Wirkstoffen beschäftigen. Diese Unternehmen investieren stark in klinische Studien für verschiedene Krebsarten, darunter Prostatakrebs, neuroendokrine Tumore und Lymphome. Frühe klinische Studienergebnisse, insbesondere für Prostataspezifisches Membranantigen (PSMA)-zielgerichtete Therapien, haben eine bemerkenswerte Wirksamkeit und günstige Sicherheitsprofile gezeigt, was zu immensem Interesse und Investitionen führt.
Obwohl der Marktanteil von TAT derzeit erheblich ist, steht er vor weiterem Wachstum und Konsolidierung. Die laufende Entwicklung neuer Chelatoren und zielgerichteter Vektoren sowie Fortschritte bei Begleitdiagnostika werden die Spezifität und Wirksamkeit von Aktinium-225-basierten Therapien weiter verbessern. Die Ausweitung klinischer Indikationen und das Potenzial für Kombinationstherapien mit anderen Modalitäten werden ebenfalls zu seinem steigenden Umsatz beitragen. Herausforderungen im Zusammenhang mit der Verfügbarkeit von Isotopen, der Komplexität der Herstellung und den regulatorischen Wegen werden durch strategische Partnerschaften und technologische Innovationen im Markt für medizinische Isotopenproduktion angegangen. Da immer mehr Aktinium-225-basierte Medikamente eine Zulassung erhalten, wird erwartet, dass das TAT-Segment seine führende Position festigen und die Zukunft des Marktes für Krebsforschung und Krebsbehandlungsparadigmen weltweit maßgeblich gestalten wird.
Wichtige Markttreiber und Einschränkungen im Markt für Aktiniumisotope
Mehrere kritische Faktoren treiben die Expansion des Marktes für Aktiniumisotope voran, während spezifische Einschränkungen weiterhin Herausforderungen für sein ungehindertes Wachstum darstellen. Ein primärer Treiber ist die eskalierende globale Inzidenz von Krebs. So schätzt die Weltgesundheitsorganisation (WHO), dass Krebs eine der führenden Todesursachen weltweit ist, wobei etwa jeder sechste Todesfall auf die Krankheit zurückzuführen ist. Diese düstere Statistik befeuert die dringende Nachfrage nach neuartigen, wirksamen therapeutischen Interventionen und positioniert Aktinium-225 als einen vielversprechenden Alpha-Emitter auf dem Markt für gezielte Alphastrahlentherapie. Investitionen in den Radiopharmazeutika-Markt sind direkt proportional zu dieser wachsenden Krankheitslast.
Ein weiterer bedeutender Treiber sind die rasanten Fortschritte in der radiopharmazeutischen Entwicklung und den Anwendungen auf dem nuklearmedizinischen Markt. Innovationen in der Chelatorkchemie und bei zielgerichteten Liganden haben die Stabilität und Spezifität von Aktinium-225-markierten Verbindungen erheblich verbessert, was zu überlegenen therapeutischen Indizes in präklinischen und klinischen Umgebungen führt. Darüber hinaus unterstützt die erhebliche Finanzierung der Krebsforschung, insbesondere im Biotechnologiesektor, die Erforschung von Aktinium-225 für verschiedene Krebsindikationen und erweitert seinen potenziellen Nutzen über anfängliche Anwendungen hinaus. Die regulatorische Unterstützung für beschleunigte Zulassungsverfahren für bahnbrechende Therapien beschleunigt auch den Markteintritt neuer Aktinium-basierter Medikamente.
Signifikante Einschränkungen dämpfen jedoch dieses Wachstum. Die prominenteste ist die begrenzte und inkonsistente Versorgung mit Aktinium-225 und seinem Mutterisotop Thorium-229. Thorium-229, das aus dem Zerfall von Uran-233 (einem streng regulierten Material) gewonnen wird, ist knapp und erfordert eine spezialisierte Verarbeitung, was zu hohen Produktionskosten führt. Diese Einschränkung wirkt sich direkt auf die Skalierbarkeit der Aktinium-225-Produktion und seine breite Akzeptanz aus. Eine weitere Herausforderung liegt in der komplexen Logistik und der kurzen Halbwertszeit von Aktinium-225 (9,9 Tage), die ein hocheffizientes und spezialisiertes Lieferkettenmanagement erfordert, um Dosen an Behandlungszentren weltweit zu liefern. Schließlich erhöhen die kapitalintensive Natur von beschleunigerbasierten Produktionsanlagen und das strenge regulatorische Umfeld für die Herstellung von Radioisotopen die Eintrittsbarrieren und Betriebskosten im Markt für Aktiniumisotope weiter.
Wettbewerbslandschaft des Marktes für Aktiniumisotope
ORNL: Das Oak Ridge National Laboratory ist ein führender Produzent kritischer medizinischer Isotope, einschließlich Aktinium-225, und leistet einen bedeutenden Beitrag sowohl zu Forschungs- als auch zu klinischen Lieferketten für den Markt für Aktiniumisotope.
Tri-Lab: Eine gemeinsame Anstrengung, die potenziell nationale Laboratorien wie Los Alamos, Argonne und Brookhaven umfasst und sich auf die Weiterentwicklung von Wissenschaft und Produktionskapazitäten für wichtige Radioisotope konzentriert.
Institut für Physik und Energietechnik: Diese renommierte russische Forschungseinrichtung verfügt über ein starkes Erbe in der Kernphysik und Isotopenentwicklung und trägt zum globalen wissenschaftlichen Verständnis und zu potenziellen Produktionswegen für Aktiniumisotope bei.
Los Alamos National Laboratory: Engagiert in vielfältiger nationaler Sicherheits- und wissenschaftlicher Forschung, einschließlich der Entwicklung und Produktion spezialisierter Isotope, die für medizinische Fortschritte und breitere wissenschaftliche Unternehmungen entscheidend sind.
Brookhaven National Laboratory: Ein multidisziplinäres Forschungszentrum mit fortschrittlichen Beschleunigeranlagen, das eine Rolle in der Kernwissenschaft und der beschleunigerbasierten Isotopenproduktion spielt, die für die Zukunft des Marktes für medizinische Isotopenproduktion unerlässlich sind.
NorthStar Medical Radioisotopes: Ein wichtiges kommerzielles Unternehmen, das sich auf die Produktion und den Vertrieb medizinischer Radioisotope konzentriert und aktiv neuartige Alpha-Emitter erforscht und in sie investiert, um seine Präsenz auf dem Radiopharmazeutika-Markt zu erweitern.
TRIUMF: Kanadas nationales Teilchenbeschleunigerzentrum, das sich aktiv an Spitzenforschung und der Produktion einer breiten Palette von Isotopen für Forschungs- und klinische Anwendungen auf dem nuklearmedizinischen Markt beteiligt.
Medical Isotopes Inc.: Spezialisiert auf die Lieferung und den Vertrieb verschiedener Isotope und liefert essentielle Materialien für die Forschung und die Entwicklung von Radiopharmazeutika und unterstützt zahlreiche Projekte auf dem Markt für Aktiniumisotope.
BWXT Medical: Ein wichtiger Akteur bei der Bereitstellung medizinischer Isotope und Radiopharmazeutika, der kontinuierlich daran arbeitet, neue diagnostische und therapeutische Wirkstoffe einzuführen, um den sich entwickelnden Gesundheitsanforderungen gerecht zu werden.
Niowave: Konzentriert sich auf die Entwicklung fortschrittlicher supraleitender Technologien, die Teilchenbeschleuniger revolutionieren und die Effizienz und Kosteneffektivität der Isotopenproduktion erheblich verbessern könnten.
TerraPower: Bekannt für seine innovativen Reaktorkonzepte, die, obwohl primär auf Energie ausgerichtet, indirekt zur Produktion von Mutterisotopen oder Spezialmaterialien beitragen könnten, die für den Markt für Aktiniumisotope benötigt werden.
Aktuelle Entwicklungen und Meilensteine im Markt für Aktiniumisotope
Juni 2026: Ein großes nationales Labor kündigte eine beträchtliche Erweiterung seiner Produktionskapazität für Aktinium-225 an, die bis 2028 eine Steigerung der Produktion um 30 % vorsieht, um der wachsenden Nachfrage aus klinischen Studien im Markt für gezielte Alphastrahlentherapie gerecht zu werden.
August 2027: Ein führendes Radiopharmaunternehmen leitete Phase-III-Klinische Studien für eine Aktinium-225-markierte Therapie zur Behandlung von metastasiertem kastrationsresistentem Prostatakrebs ein, nach vielversprechenden Ergebnissen aus früheren Phasen.
November 2028: Eine gemeinsame Forschungsinitiative wurde zwischen einem prominenten europäischen Forschungsinstitut und einem spezialisierten Biotechnologieunternehmen gestartet, um beschleunigerbasierte Produktionsmethoden für Aktinium-225 zu optimieren, mit dem Ziel einer höheren Reinheit und Ausbeute.
März 2029: Die Genehmigung für eine neue kommerzielle Produktionsanlage für Thorium-229-Generatoren in Nordamerika wurde erteilt, die voraussichtlich die Stabilität und Verfügbarkeit von Mutterisotopen für den Markt für Aktiniumisotope erheblich verbessern wird.
Juli 2030: Eine strategische Partnerschaft wurde zwischen einem europäischen Anbieter medizinischer Isotope und einem asiatischen Radiopharmazeutika-Entwickler geschlossen, um das globale Vertriebsnetz für Aktinium-225-Therapien zu erleichtern und gezielt auf aufstrebende Märkte in Asien-Pazifik.
Januar 2032: In einer begutachteten Fachzeitschrift wurden Forschungsergebnisse veröffentlicht, die eine verbesserte Stabilität und Zielwirksamkeit neuartiger Aktinium-225-Konjugate in präklinischen Onkologiestudien belegen und auf zukünftige Pipeline-Entwicklungen im Markt für Krebsforschung hindeuten.
Regionale Marktaufschlüsselung für den Markt für Aktiniumisotope
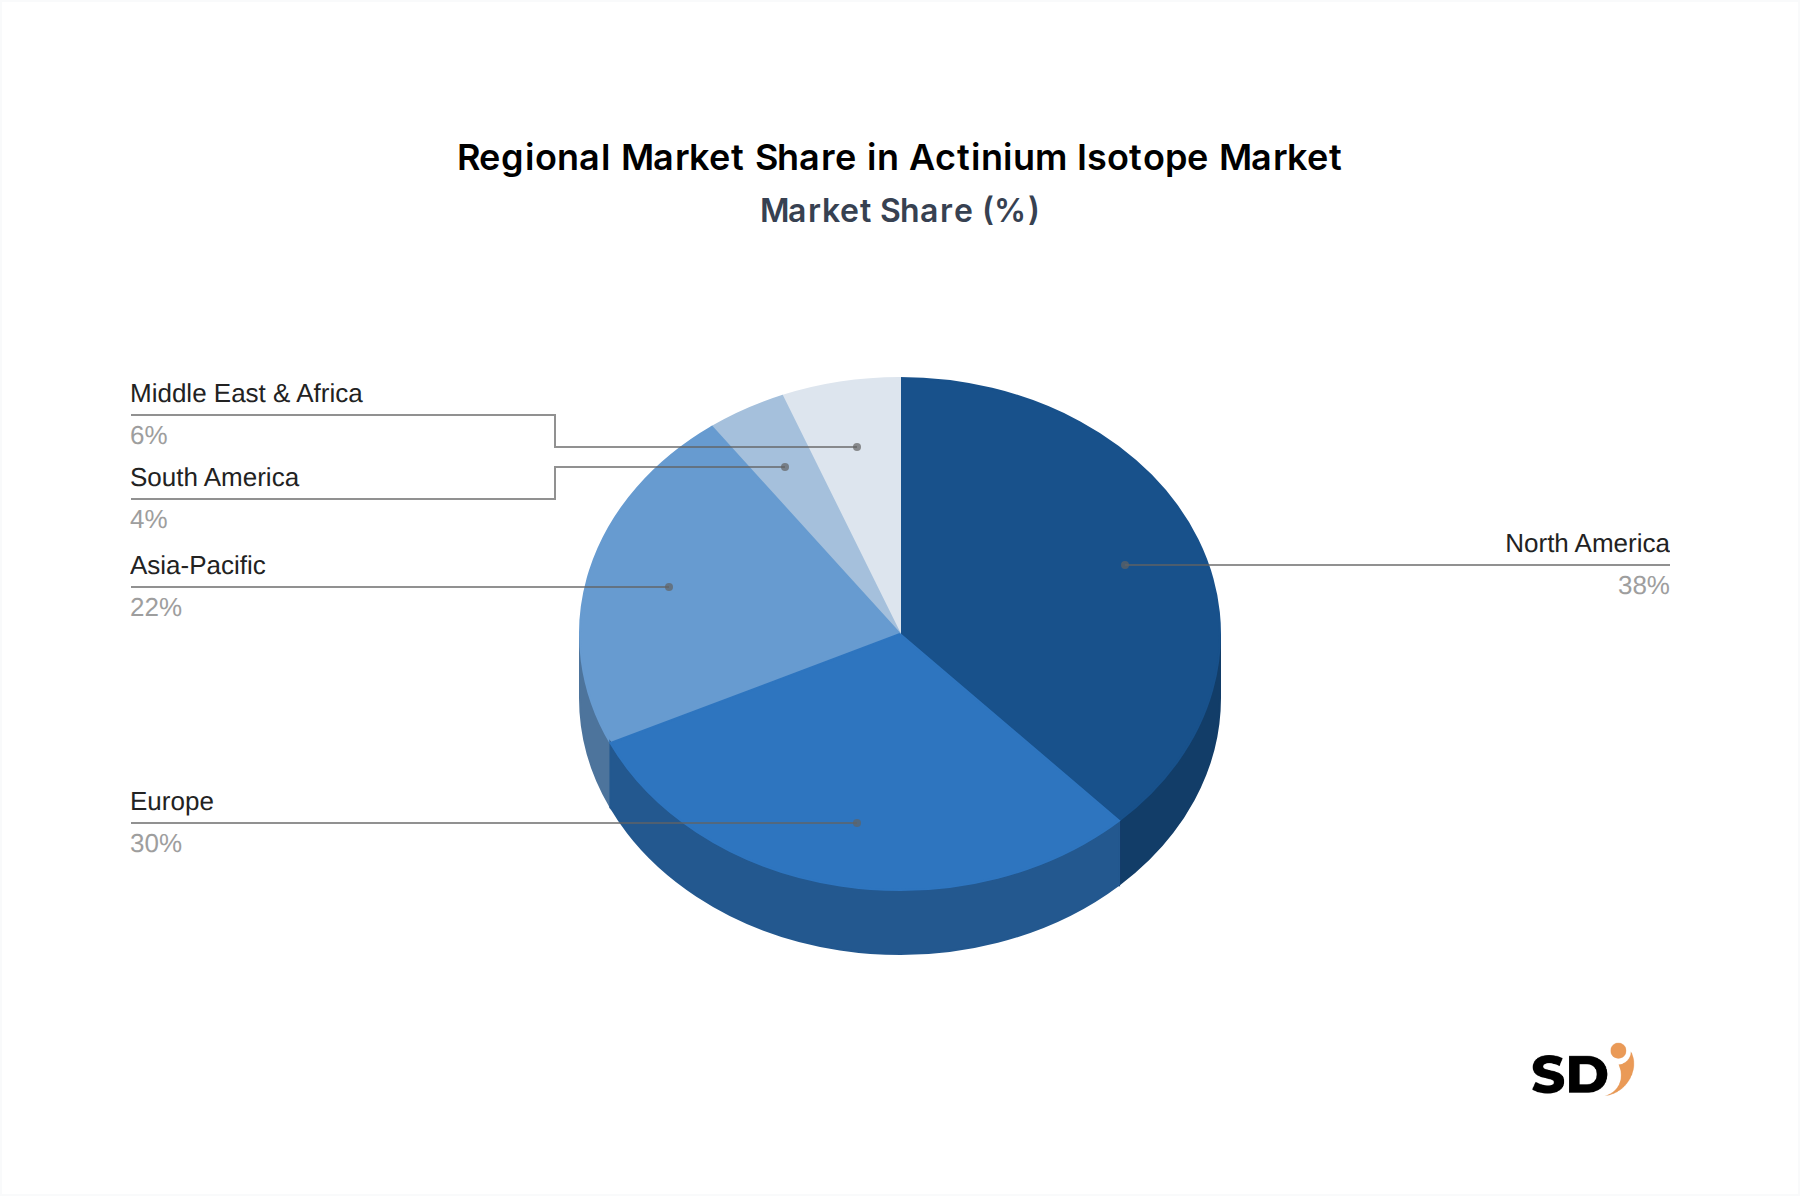
Geografisch weist der Markt für Aktiniumisotope unterschiedliche Dynamiken auf, wobei Nordamerika und Europa aufgrund etablierter Forschungsinfrastrukturen und hoher Gesundheitsausgaben derzeit die größten Umsatzanteile halten. Nordamerika, einschließlich der Vereinigten Staaten und Kanadas, führt den Markt an, angetrieben hauptsächlich durch umfangreiche F&E-Aktivitäten, robuste Finanzierung der Nuklearmedizin und eine hohe Konzentration von Biopharmaunternehmen, die im Radiopharmazeutika-Markt tätig sind. Die Präsenz großer nationaler Labore wie ORNL und Los Alamos National Laboratory, gepaart mit einem proaktiven regulatorischen Umfeld, fördert Innovationen und die Verbreitung klinischer Studien. Die Region wird voraussichtlich eine stetige Wachstumskurve beibehalten, unterstützt durch laufende Investitionen in den Biotechnologiemarkt und die Kommerzialisierung von Aktinium-225-basierten Therapien.
Europa folgt dicht dahinter, gekennzeichnet durch fortschrittliche Gesundheitssysteme, eine starke akademische Forschungsbasis und zunehmende Zusammenarbeit im Markt für medizinische Isotopenproduktion. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler, angetrieben durch staatliche Initiativen zur Förderung der Nuklearmedizin und eine wachsende Patientenpopulation für gezielte Therapien. Obwohl ausgereift, verzeichnet Europa weiterhin erhebliche Investitionen in die Beschleunigertechnologie und klinische Studien, was ein anhaltendes Wachstum für den Markt für Aktiniumisotope sichert.
Die Region Asien-Pazifik wird voraussichtlich das am schnellsten wachsende Marktsegment sein, angetrieben durch die Verbesserung der Gesundheitsinfrastruktur, die steigende Krebsinzidenz und die zunehmenden staatlichen und privaten Investitionen in die medizinische Forschung und die Entwicklung von Radiopharmazeutika. Länder wie China, Indien, Japan und Südkorea entwickeln sich zu wichtigen Akteuren mit Fokus auf lokale Produktionskapazitäten und strategische Partnerschaften, um Zugang zu modernsten Therapien zu erhalten. Die wachsende Patientenbasis und das zunehmende Bewusstsein für fortschrittliche Krebsbehandlungen sind wichtige Nachfragetreiber in dieser Region.
Umgekehrt wird erwartet, dass Regionen wie Südamerika sowie der Nahe Osten und Afrika, die derzeit einen kleineren Marktanteil haben, ein beginnendes Wachstum verzeichnen werden, da der Zugang zur Gesundheitsversorgung verbessert und das Bewusstsein für fortschrittliche onkologische Behandlungen steigt. Diese Regionen stehen vor Herausforderungen in Bezug auf Infrastruktur und Investitionen, stellen jedoch ein langfristiges Potenzial für den Markt für Aktiniumisotope dar, da die globalen Gesundheitsunterschiede abnehmen.
Lieferkette und Rohstoffdynamik für den Markt für Aktiniumisotope
Die Lieferkette für den Markt für Aktiniumisotope ist komplex und stark abhängig von wenigen wichtigen vorgelagerten Rohstoffen und spezialisierten Produktionsanlagen. Der primäre Vorläufer für Aktinium-225 ist Thorium-229, das selbst ein Zerfallsprodukt von Uran-233 ist. Die begrenzte Verfügbarkeit von Uran-233 aus Altbeständen des Militärs oder durch spezielle Reaktorprogramme birgt ein erhebliches Beschaffungsrisiko für den Markt für Thoriumisotope. Diese Knappheit wirkt sich direkt auf die langfristige Nachhaltigkeit und Skalierbarkeit der Aktinium-225-Produktion über Thorium-229-Generatoren aus. Die Preise für Thorium-229 und angereicherte Uranverbindungen zeigen historisch einen Aufwärtstrend, beeinflusst durch geopolitische Faktoren, regulatorische Hürden und die für ihre Verarbeitung erforderliche spezialisierte Infrastruktur. Die Zerfallsmethode von Radium-226 bietet eine Alternative, stößt aber ebenfalls auf Einschränkungen bei Ausbeute und Reinheit, was zu den allgemeinen Lieferengpässen beiträgt.
Über die Vorläuferisotope hinaus ist der Markt für Aktiniumisotope stark auf anspruchsvolle Produktionsmethoden angewiesen. Die beschleunigerbasierte Produktion beinhaltet die Bestrahlung von Zielen wie Radium-226 oder Thorium-232 mit Hochenergieprotonen, was spezielle Teilchenbeschleuniger und hochqualifiziertes Personal erfordert. Die Investitionsausgaben für diese Anlagen sind beträchtlich, und ihre Betriebszeit ist entscheidend für eine gleichmäßige Versorgung. Jede Unterbrechung, wie z. B. unvorhergesehene Wartungsarbeiten oder regulatorische Verzögerungen, kann die Lieferung von Aktinium-225 stark beeinträchtigen. In der Vergangenheit führten Probleme mit der Verfügbarkeit von Beschleunigern oder die Stilllegung von Produktionsreaktoren zu akuten Engpässen, was zu Preisschwankungen und Beeinträchtigungen der Zeitpläne für klinische Studien führte.
Die logistischen Herausforderungen bei der Handhabung und dem Transport kurzlebiger Radioisotope fügen eine weitere Komplexitätsebene hinzu. Strenge Vorschriften für radioaktive Materialien erfordern spezielle Verpackungen, Kühllogistik und schnelle Transportnetze, die alle zu höheren Betriebskosten beitragen. Die Abhängigkeit von einer begrenzten Anzahl spezialisierter Verarbeitungsstandorte und nationaler Laboratorien schafft Anfälligkeiten, was bedeutet, dass lokale Störungen globale Auswirkungen auf den Markt für Aktiniumisotope haben können. Es werden Anstrengungen unternommen, um die Produktionsmethoden zu diversifizieren und robustere Lieferketten aufzubauen, aber dies sind langfristige Initiativen.
Kundensegmentierung und Kaufverhalten im Markt für Aktiniumisotope
Die Kundenbasis für den Markt für Aktiniumisotope gliedert sich hauptsächlich in mehrere spezialisierte Endverbrauchertypen, die jeweils unterschiedliche Kaufkriterien und Beschaffungskanäle aufweisen. Radiopharmazeutika-Hersteller stellen ein bedeutendes Segment dar, das Aktinium-225 für die Entwicklung und groß angelegte Produktion von Therapeutika für den Markt für gezielte Alphastrahlentherapie kauft. Ihre wichtigsten Kaufkriterien sind garantierte Reinheit, spezifische Aktivität (hohe Radioaktivität pro Masseneinheit), zuverlässige langfristige Lieferverträge und die Einhaltung von GMP-Richtlinien (Good Manufacturing Practices). Die Preissensibilität ist moderat, da die Wirksamkeit und die regulatorische Konformität des Endprodukts oft marginale Kostenunterschiede des Rohisotops überwiegen.
Krankenhäuser und Krebsbehandlungszentren sind direkte oder indirekte Endverbraucher, hauptsächlich durch den Kauf von gebrauchsfertigen Radiopharmazeutika. Ihr Kaufverhalten wird stark von klinischen Wirksamkeitsdaten, Patientenergebnissen, einfacher Verabreichung und Erstattungsrichtlinien beeinflusst. Auftragsforschungsinstitute (CROs) und Forschungsinstitute bilden ein weiteres wichtiges Segment, das Aktinium-225 für präklinische Studien, die Entwicklung neuartiger Radioliganden und klinische Studien in frühen Phasen beschafft. Für diese Kunden sind Faktoren wie Forschungsreinheit, pünktliche Lieferung und wettbewerbsfähige Preise für kleinere Chargengrößen entscheidend. Die Beschaffung erfolgt oft über spezialisierte Distributoren oder direkt von nationalen Laboratorien und akademischen Produzenten.
Bemerkenswerte Veränderungen in der Käuferpräferenz in den letzten Zyklen beinhalten eine verstärkte Betonung der Zuverlässigkeit und Redundanz der Lieferkette. Angesichts der historischen Knappheit und der logistischen Herausforderungen im Zusammenhang mit Aktinium-225 suchen Endverbraucher, insbesondere große Radiopharma-Hersteller, zunehmend diversifizierte Beschaffungsstrategien und schließen langfristige Liefervereinbarungen ab. Es gibt auch eine wachsende Nachfrage nach Aktinium-225 aus beschleunigerbasierten Produktionsmethoden, angetrieben durch das Potenzial für eine skalierbarere und konsistentere Versorgung im Vergleich zu Thorium-229-generatorbasierten Methoden. Die regulatorische Konformität und eine robuste Qualitätssicherung von Lieferanten sind in allen Segmenten von größter Bedeutung und spiegeln die kritische Natur dieser Isotope in lebensrettenden medizinischen Anwendungen auf dem nuklearmedizinischen Markt wider.
Aktinium Isotope Segmentierung
1. Isopentyp
1.1. Aktinium-225
1.2. Aktinium-227
2. Produktionsmethode
2.1. Beschleunigerbasierte Produktion
2.2. Thorium-229 Generator-basierte Produktion
2.3. Radium-226 Zerfallsmethode
2.4. Andere
3. Anwendung
3.1. Gezielte Alphastrahlentherapie (TAT)
3.2. Entwicklung von Radiopharmazeutika
3.3. Krebsforschung
3.4. Nuklearmedizinische Forschung
3.5. Andere
4. Endverbraucher
4.1. Krankenhäuser
4.2. Krebsbehandlungszentren
4.3. Auftragsforschungsinstitute (CROs)
4.4. Forschungsinstitute
4.5. Radiopharmazeutika-Hersteller
4.6. Andere
Aktinium Isotope Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für Aktiniumisotope und die damit verbundenen Radiopharmazeutika ist ein integraler Bestandteil des starken deutschen Gesundheits- und Nuklearmedizinsektors, der für seine hohe Innovationskraft und strenge Qualitätsstandards bekannt ist. Die Marktgröße in Deutschland spiegelt die globale Dynamik wider, angetrieben durch die zunehmende Krebsinzidenz und den Fortschritt in der personalisierten Medizin. Während spezifische Zahlen für Deutschland allein schwer zu isolieren sind, trägt das Land maßgeblich zum europäischen Markt bei, der von etablierten Forschungsinfrastrukturen und hohen Gesundheitsausgaben profitiert. Deutschland ist ein Zentrum für fortgeschrittene medizinische Forschung und Entwicklung, insbesondere im Bereich der Onkologie und Nuklearmedizin.
Dominante lokale Akteure oder Deutschland-basierte Tochtergesellschaften im breiteren Markt für medizinische Isotope umfassen Unternehmen und Forschungseinrichtungen wie das Institut für Transurane (ITU) der Gemeinsamen Forschungsstelle der Europäischen Kommission in Karlsruhe oder die Zusammenarbeit mit führenden deutschen Universitätskliniken, die in der nuklearmedizinischen Forschung und Behandlung tätig sind. Auch deutsche Pharmaunternehmen, die im Bereich der Radiopharmazeutika aktiv sind, spielen eine wichtige Rolle. Die regulatorische und normative Landschaft in Deutschland und der EU ist für diese Branche von entscheidender Bedeutung. Relevante Rahmenwerke umfassen die strengen Vorschriften der Europäischen Arzneimittel-Agentur (EMA) für die Zulassung von Arzneimitteln, einschließlich Radiopharmazeutika, sowie die Richtlinien für die Handhabung und den Transport radioaktiver Materialien, die national durch das Strahlenschutzgesetz (StrlSchG) und die Strahlenschutzverordnung (StrlSchV) geregelt sind. Darüber hinaus sind die EU-Verordnungen REACH (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) und GPSR (General Product Safety Regulation) relevant für die Sicherheit der in der Produktion verwendeten Materialien und der Endprodukte. TÜV-Zertifizierungen spielen ebenfalls eine Rolle bei der Gewährleistung der Qualität und Sicherheit von medizinischen Geräten und Produktionsanlagen.
Die Vertriebskanäle in Deutschland sind stark von spezialisierten Distributoren für medizinische Isotope und Radiopharmazeutika sowie von direkten Beziehungen zwischen Herstellern und großen medizinischen Zentren geprägt. Das Konsumverhalten wird von einem hohen Vertrauen in wissenschaftlich fundierte Behandlungen, einem starken Fokus auf Patientensicherheit und dem Zugang zu innovativen Therapien durch die gut ausgebaute deutsche Krankenversicherung und das Gesundheitssystem bestimmt. Ärzte und Forscher sind oft an klinischen Studien beteiligt und suchen aktiv nach den neuesten und effektivsten Behandlungsoptionen. Angesichts der Knappheit und der hohen Kosten von Aktinium-225-basierten Therapien ist die Kosteneffizienz und die Erstattungsfähigkeit ein wichtiger Faktor für die breitere Akzeptanz.
4.7. Aktuelles Marktpotenzial und Chancenbewertung (TAM – SAM – SOM Framework)
4.8. SDI Analystennotiz
5. Marktanalyse, Einblicke und Prognose, 2020-2034
5.1. Marktanalyse, Einblicke und Prognose – Nach Region
6. Wettbewerbsanalyse
6.1. Unternehmensprofile
6.1.1. ORNL
6.1.1.1. Unternehmensübersicht
6.1.1.2. Produkte
6.1.1.3. Finanzdaten des Unternehmens
6.1.1.4. SWOT-Analyse
6.1.2. Tri-Lab
6.1.2.1. Unternehmensübersicht
6.1.2.2. Produkte
6.1.2.3. Finanzdaten des Unternehmens
6.1.2.4. SWOT-Analyse
6.1.3. Institut für Physik und Kernenergie
6.1.3.1. Unternehmensübersicht
6.1.3.2. Produkte
6.1.3.3. Finanzdaten des Unternehmens
6.1.3.4. SWOT-Analyse
6.1.4. Los Alamos National Laboratory
6.1.4.1. Unternehmensübersicht
6.1.4.2. Produkte
6.1.4.3. Finanzdaten des Unternehmens
6.1.4.4. SWOT-Analyse
6.1.5. Brookhaven National Laboratory
6.1.5.1. Unternehmensübersicht
6.1.5.2. Produkte
6.1.5.3. Finanzdaten des Unternehmens
6.1.5.4. SWOT-Analyse
6.1.6. NorthStar Medical Radioisotopes
6.1.6.1. Unternehmensübersicht
6.1.6.2. Produkte
6.1.6.3. Finanzdaten des Unternehmens
6.1.6.4. SWOT-Analyse
6.1.7. TRIUMF
6.1.7.1. Unternehmensübersicht
6.1.7.2. Produkte
6.1.7.3. Finanzdaten des Unternehmens
6.1.7.4. SWOT-Analyse
6.1.8. Medical Isotopes Inc
6.1.8.1. Unternehmensübersicht
6.1.8.2. Produkte
6.1.8.3. Finanzdaten des Unternehmens
6.1.8.4. SWOT-Analyse
6.1.9. BWXT Medical
6.1.9.1. Unternehmensübersicht
6.1.9.2. Produkte
6.1.9.3. Finanzdaten des Unternehmens
6.1.9.4. SWOT-Analyse
6.1.10. Niowave
6.1.10.1. Unternehmensübersicht
6.1.10.2. Produkte
6.1.10.3. Finanzdaten des Unternehmens
6.1.10.4. SWOT-Analyse
6.1.11. TerraPower
6.1.11.1. Unternehmensübersicht
6.1.11.2. Produkte
6.1.11.3. Finanzdaten des Unternehmens
6.1.11.4. SWOT-Analyse
6.1.12. Andere
6.1.12.1. Unternehmensübersicht
6.1.12.2. Produkte
6.1.12.3. Finanzdaten des Unternehmens
6.1.12.4. SWOT-Analyse
6.2. Marktentropie
6.2.1. Wichtigste bediente Bereiche
6.2.2. Aktuelle Entwicklungen
6.3. Analyse des Marktanteils der Unternehmen, 2026
6.3.1. Top 5 Unternehmen Marktanteilsanalyse
6.3.2. Top 3 Unternehmen Marktanteilsanalyse
6.4. Liste potenzieller Kunden
7. Forschungsmethodik
Abbildungsverzeichnis
Abbildung 1: Aktinium-Isotop Umsatzaufschlüsselung (billion, %) nach Region 2026 & 2034
Abbildung 2: Aktinium-Isotop Volumenaufschlüsselung (K, %) nach Region 2026 & 2034
Tabellenverzeichnis
Tabelle 1: Aktinium-Isotop Umsatzprognose (billion) nach Region 2020 & 2034
Tabelle 2: Aktinium-Isotop Volumenprognose (K) nach Region 2020 & 2034
Forschungsmethodik & Datenquellen
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Qualitätssicherungsrahmen
Umfassende Validierungsmechanismen zur Sicherstellung der Genauigkeit, Zuverlässigkeit und Einhaltung internationaler Standards von Marktdaten.
Mehrquellen-Verifizierung
500+ Datenquellen kreuzvalidiert
Expertenprüfung
Validierung durch 200+ Branchenspezialisten
Normenkonformität
NAICS, SIC, ISIC, TRBC-Standards
Echtzeit-Überwachung
Kontinuierliche Marktnachverfolgung und -Updates
Häufig gestellte Fragen
1. Welche regulatorischen Faktoren beeinflussen den Markt für Aktinium-Isotope?
Strenge Vorschriften von Behörden wie der FDA und der EMA regeln die Produktion, Handhabung und Anwendung von Aktinium-Isotopen in Radiopharmazeutika. Die Einhaltung gewährleistet die Produktsicherheit und -wirksamkeit und erhält den Marktzugang für fortschrittliche Therapien wie TAT.
2. Wie wirken sich neue Technologien auf den Markt für Aktinium-Isotope aus?
Innovationen bei beschleuniger-basierten Produktionsmethoden erweitern die Verfügbarkeit von Aktinium-Isotopen und stellen traditionelle, auf Thorium-229-Generatoren basierende Ansätze in Frage. Alternative alpha-emittierende Radioisotope sind ebenfalls Gegenstand von Forschungsarbeiten und bieten möglicherweise neue therapeutische Optionen.
3. Was sind die wichtigsten Nachhaltigkeits- und ESG-Überlegungen für die Produktion von Aktinium-Isotopen?
Ein sicheres Management der bei der Produktion und Anwendung von Aktinium-Isotopen anfallenden radioaktiven Abfälle ist ein primärer ESG-Faktor. Die Gewährleistung sicherer Transport- und verantwortungsvoller Entsorgungs protokolle minimiert die Umweltauswirkungen und die Strahlenbelastung der Arbeitnehmer und steht im Einklang mit bewährten Branchenpraktiken.
4. Welche aktuellen Preisentwicklungen prägen den Markt für Aktinium-Isotope?
Die Preise für Aktinium-Isotope, insbesondere für Aktinium-225, bleiben aufgrund des begrenzten globalen Angebots, spezialisierter Produktionskosten und umfangreicher F&E-Investitionen hoch. Die Nachfrage von zielgerichteten Alphatherapie-Programmen übt weiterhin aufwärtsgerichteten Preisdruck aus.
5. Was sind die Haupteintrittsbarrieren auf dem Markt für Aktinium-Isotope?
Hohe Investitionskosten für spezialisierte Produktionsanlagen und fortschrittliche Zyklotron-Technologien stellen erhebliche Barrieren dar. Strenge behördliche Zulassungsverfahren und der Bedarf an hochspezialisiertem Fachwissen schränken ebenfalls die Anzahl neuer Marktteilnehmer ein, wie etablierte Akteure wie ORNL und NorthStar Medical Radioisotopes zeigen.
6. Welche F&E-Trends gestalten das Wachstum des Marktes für Aktinium-Isotope?
Die F&E konzentriert sich auf die Verbesserung der Produktionsausbeuten und der Reinheit für Aktinium-225 und Aktinium-227 sowie auf die Entwicklung neuer Radioliganden für die gezielte Verabreichung. Diese Innovationen unterstützen die prognostizierte jährliche Wachstumsrate (CAGR) des Marktes von 10,1 % durch eine verbesserte therapeutische Wirksamkeit in der onkologischen Forschung.