Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
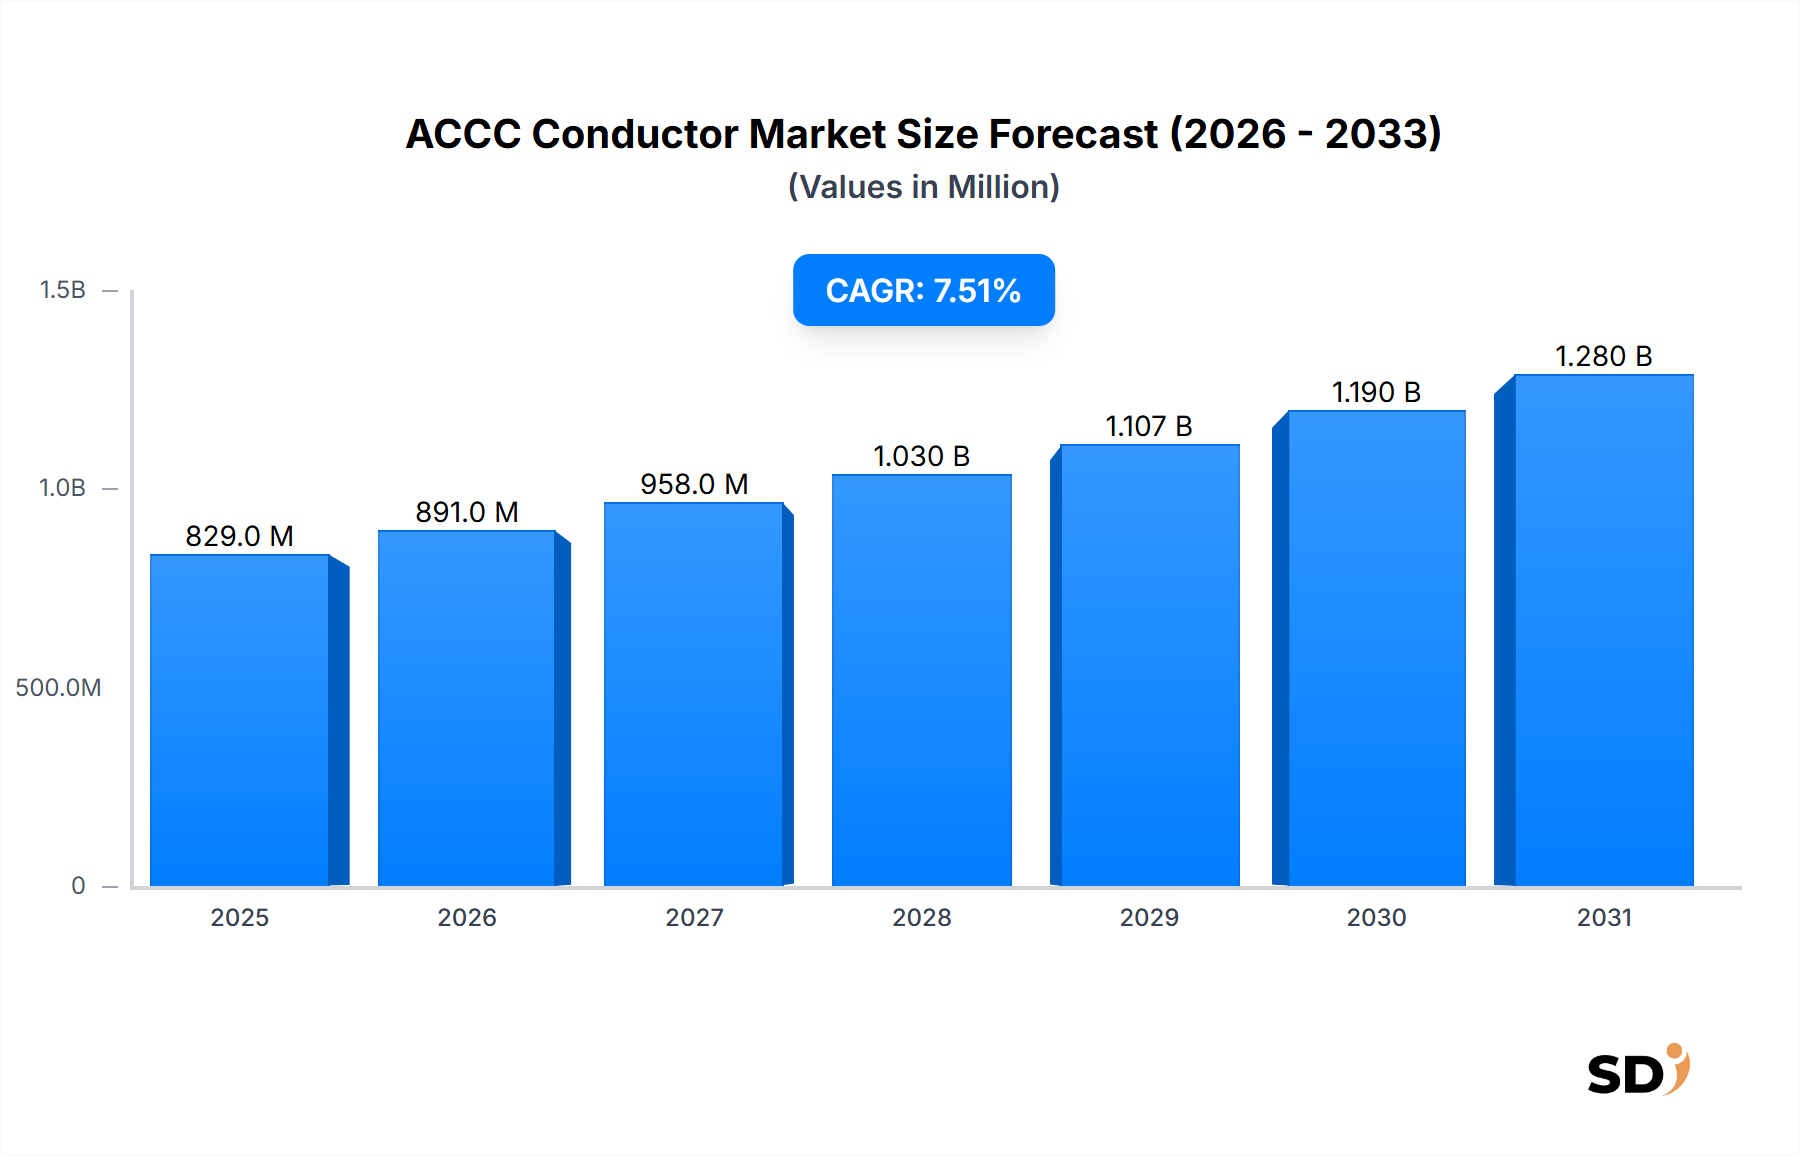
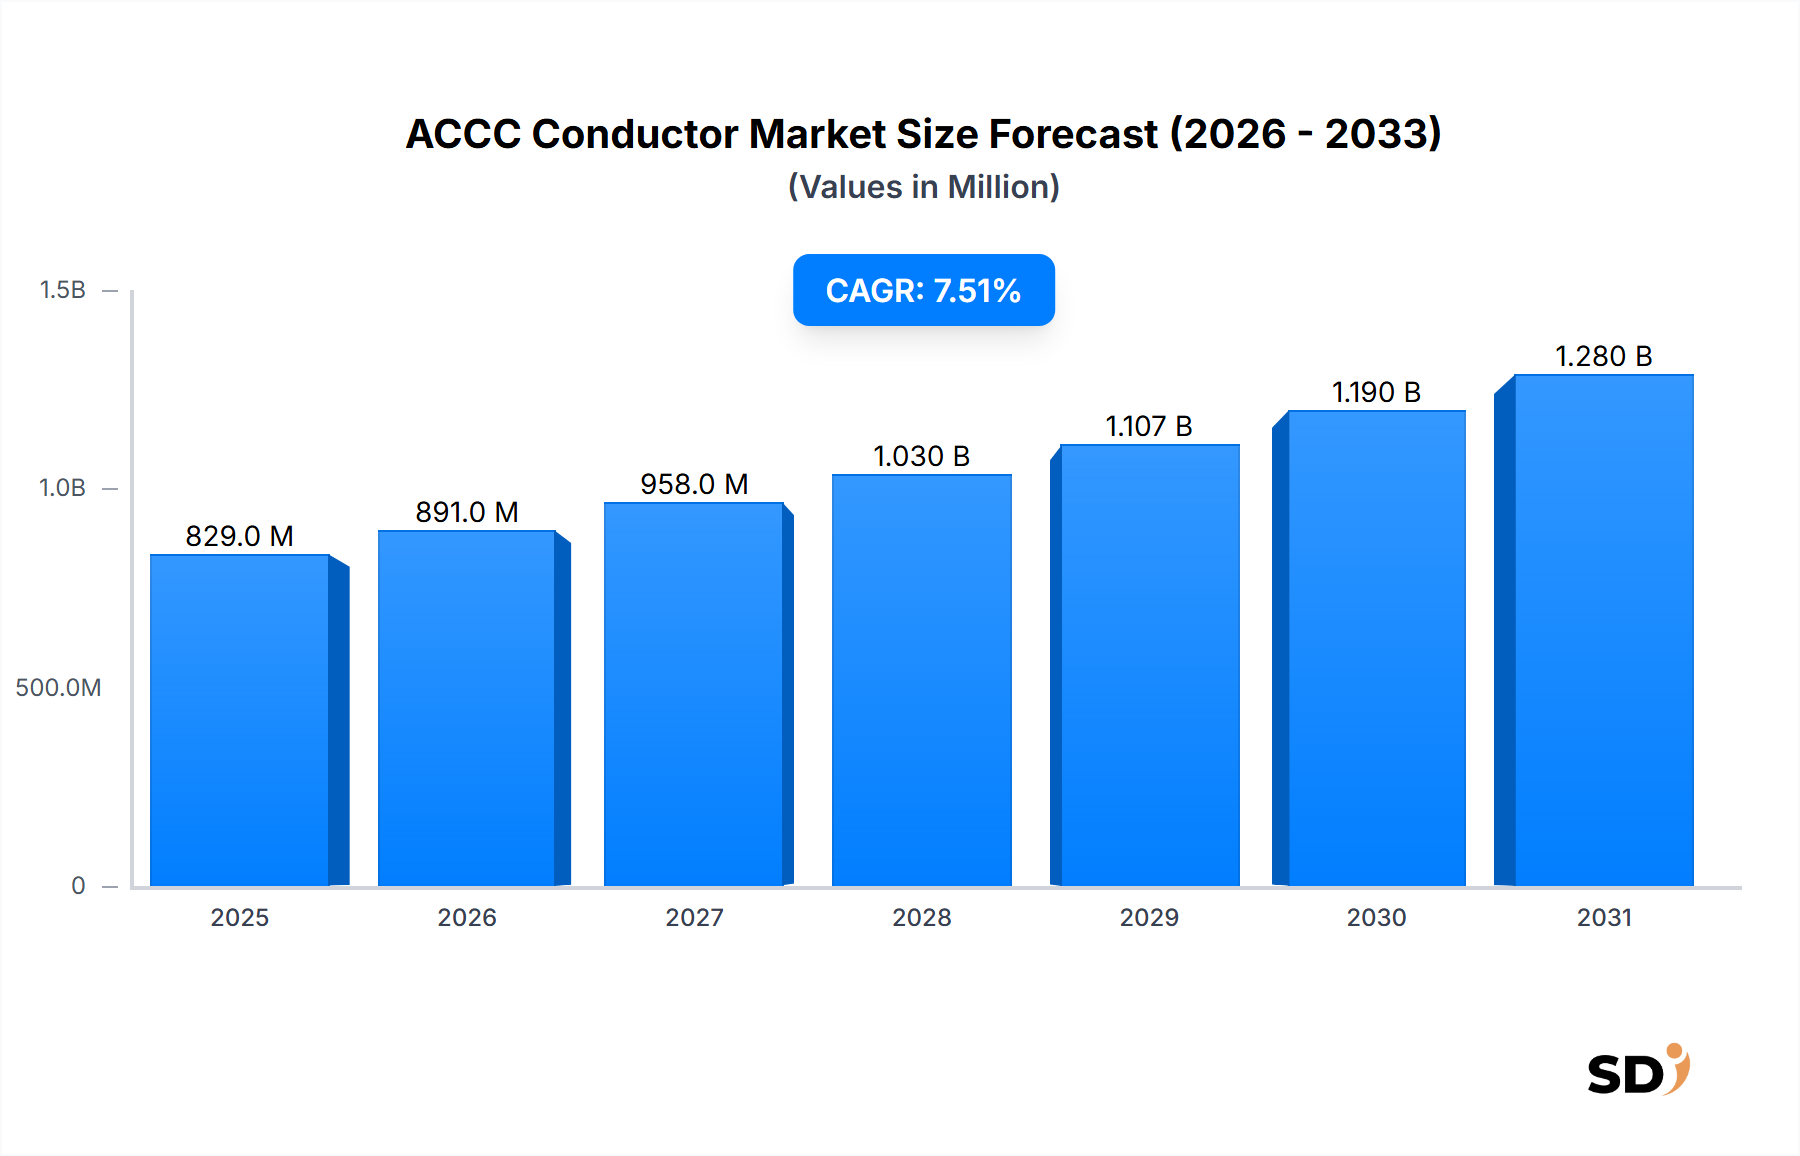
Der Markt für ACCC-Leiter (Aluminium Conductor Composite Core) steht vor einer bedeutenden Expansion, angetrieben durch die globale Notwendigkeit der Netzmodernisierung, verbesserte Energieeffizienz und die nahtlose Integration erneuerbarer Energiequellen. Mit einem geschätzten Wert von 829,1 Millionen USD (ca. 760 Millionen €) im Jahr 2025 wird erwartet, dass der Markt bis 2034 auf etwa 1567,0 Millionen USD (ca. 1,44 Milliarden €) anwachsen wird, mit einer robusten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % im Prognosezeitraum. Diese Wachstumskurve wird durch die überlegenen Betriebseigenschaften von ACCC-Leitern gestützt, einschließlich geringerer Durchhang, geringerer Wärmeausdehnung und einer deutlich verbesserten Strombelastbarkeit im Vergleich zu herkömmlichen ACSR-Leitern (Aluminum Conductor Steel Reinforced). Die Kernwachstumstreiber stammen von alternder Netzinfrastruktur, die eine Neuverkabelung erfordert, der zunehmenden Verbreitung von dezentralen Erzeugungsanlagen, die eine verbesserte Netzflexibilität erfordern, und der steigenden globalen Stromnachfrage. Makroökonomische Rückenwinde wie ehrgeizige Ziele zur Eindämmung des Klimawandels und nationale Verpflichtungen zum Ausbau und zur Modernisierung der Energieübertragungsinfrastruktur schaffen einen fruchtbaren Boden für die ACCC-Einführung. Die einzigartigen, leichten und hochfesten Eigenschaften von ACCC-Leitern ermöglichen es bestehenden Maststrukturen, mehr Strom ohne umfangreiche Modifikationen zu transportieren, was sie zu einer kostengünstigen Lösung für Kapazitätserweiterungen und den Neubau von Leitungen in dicht besiedelten oder umweltsensiblen Gebieten macht. Darüber hinaus ist die wachsende Nachfrage im Markt für Stromübertragungsleitungen nach Lösungen, die Energieverluste minimieren, ein kritischer Faktor zugunsten der ACCC-Technologie. Der anhaltende globale Übergang zu einem dekarbonisierten Energiesystem setzt die traditionellen Netzkomponenten unter einen beispiellosen Druck und beschleunigt den Übergang zu fortschrittlichen Leiterntechnologien wie ACCC. Da Versorgungsunternehmen und Netzbetreiber Effizienz, Zuverlässigkeit und ökologische Nachhaltigkeit priorisieren, wird erwartet, dass der ACCC-Leitungsmarkt ein anhaltendes Innovationstempo und eine erweiterte Anwendung in verschiedenen geografischen Landschaften erfahren wird, insbesondere in Regionen mit ehrgeizigen Zielen für erneuerbare Energien und schneller Urbanisierung.
ACCC-Leiter Marktgröße (in Million)
1.5B
1.0B
500.0M
0
829.0 M
2025
891.0 M
2026
958.0 M
2027
1.030 B
2028
1.107 B
2029
1.190 B
2030
1.280 B
2031
Dominanz des Segments Stromübertragungsleitungen im ACCC-Leitungsmarkt
Das Marktsegment Stromübertragungsleitungen ist unbestreitbar der dominierende Anwendungsbereich im ACCC-Leitungsmarkt, hauptsächlich aufgrund der inhärenten Design- und Leistungsvorteile von ACCC-Leitern, die perfekt auf die Anforderungen moderner Übertragungsinfrastrukturen abgestimmt sind. ACCC-Leiter sind so konzipiert, dass sie eine höhere Strombelastbarkeit (bis zum Doppelten von ACSR bei gleichem Durchmesser), einen deutlich geringeren thermischen Durchhang und reduzierte Leitungsverluste (typischerweise 25-40 % niedriger) bei äquivalenten Lasten bieten. Diese Attribute sind entscheidend für die Modernisierung bestehender Übertragungsleitungen (Neuverkabelungsprojekte), ohne dass neue Mastkonstruktionen erforderlich sind, wodurch erhebliche Zeit, Kosten und Umweltauswirkungen eingespart werden. Die Nachfrage nach Neuverkabelungen ist besonders hoch in reifen Regionen wie Nordamerika und Europa, wo alternde Übertragungsanlagen ersetzt werden, um die Netzzuverlässigkeit und -effizienz zu verbessern. In schnell entwickelnden Regionen treibt der Bedarf an neuen, hochkapazitiven Übertragungsleitungen zur Unterstützung des industriellen Wachstums, der Urbanisierung und der Integration von Großprojekten für erneuerbare Energien die Expansion des Marktes für Stromübertragungsleitungen voran. Unternehmen wie Prysmian, Nexans, Southwire und CTC Global sind wichtige Akteure bei der Lieferung von ACCC-Lösungen für diese groß angelegten Übertragungsprojekte. Die Dominanz des Segments wird durch den zunehmenden Fokus auf die Verringerung der Netzüberlastung in bestehenden Korridoren und die Reduzierung des ökologischen Fußabdrucks neuer Leitungen weiter gefestigt. ACCC-Leiter tragen durch die Reduzierung von Energieverlusten direkt zur Energieeinsparung und zur Reduzierung von CO2-Emissionen bei. Dies steht im Einklang mit den globalen Bemühungen um den Übergang zu einer nachhaltigeren Energiezukunft. Während der Markt für Stromverteilnetze ebenfalls Chancen bietet, machen die Größe und die technischen Anforderungen von Hoch- und Höchstspannungsleitungen diesen zum primären Treiber für die ACCC-Einführung. Der Trend zur Entwicklung intelligenter Netze und zur weltweiten Modernisierung der Energieübertragungsinfrastruktur verstärkt weiterhin die führende Position des Marktes für Stromübertragungsleitungen innerhalb des ACCC-Leitungsmarktes. Die Fähigkeit, mehr Strom über längere Distanzen mit geringeren Infrastrukturanpassungen zu übertragen, positioniert ACCC als strategische Investition für Versorgungsunternehmen, die nach operativer Exzellenz und Netzresilienz streben.
Wichtige Markttreiber und -beschränkungen im ACCC-Leitungsmarkt
Mehrere intrinsische Faktoren treiben das Wachstum des ACCC-Leitungsmarktes voran, daneben gibt es bestimmte Beschränkungen, die seine Expansion dämpfen. Ein Haupttreiber ist das allgegenwärtige Problem der alternden Netzinfrastruktur. Weltweit ist ein erheblicher Teil der Stromnetze, insbesondere in entwickelten Volkswirtschaften, über 50 Jahre alt und erfordert eine umfangreiche Neuverkabelung, um Ausfälle zu verhindern und die Zuverlässigkeit zu verbessern. ACCC-Leiter bieten eine überzeugende Lösung, indem sie es den Versorgungsunternehmen ermöglichen, die Kapazität auf bestehenden Masten zu erhöhen und so erhebliche Kapitalmittel und Zeit zu sparen. Zweitens ist der steigende Bedarf an Integration erneuerbarer Energien ein kritischer Nachfragetreiber. Da Länder ehrgeizige Ziele für die Erzeugung erneuerbarer Energien verfolgen, wie z. B. das Ziel der EU, bis 203042,5 % erneuerbare Energien zu erreichen, wird die Notwendigkeit einer effizienten Übertragungsinfrastruktur zur Verbindung entlegener Wind- und Solarparks mit den Verbrauchszentren von größter Bedeutung. ACCC-Leiter sind mit ihrer höheren Kapazität und geringeren Verlusten ideal für diese Fernverbindungen. Drittens treiben Energieeffizienz-Vorschriften die Versorgungsunternehmen dazu, fortschrittliche Leiterntechnologien einzusetzen. ACCC-Leiter reduzieren typischerweise die ohmschen Leitungsverluste um 25 % bis 40 % im Vergleich zu herkömmlichen Leitern, was zu erheblichen betrieblichen Kosteneinsparungen und einem reduzierten CO2-Fußabdruck führt, was den globalen Energieeffizienz-Zielen entspricht. Schließlich erfordern die wachsende Stromnachfrage durch Urbanisierung, Industrialisierung und die Elektrifizierung des Verkehrs (z. B. Elektrofahrzeuge) den Ausbau und die Verstärkung von Netzen. Der weltweite Stromverbrauch wird voraussichtlich bis 2050 im Durchschnitt um 2,5 % pro Jahr wachsen. Dieser Nachfrageschub treibt direkt den Bedarf an Hochleistungsleitern an. Allerdings sieht sich der Markt mit Beschränkungen konfrontiert. Die hohen Anfangsinvestitionskosten von ACCC-Leitern, die das 1,5- bis 2,5-fache von traditionellen ACSR betragen können, stellen ein erhebliches Hindernis dar, insbesondere für Versorgungsunternehmen mit begrenzten Budgets. Darüber hinaus können spezielle Installationsanforderungen für ACCC-Leiter, einschließlich spezieller Werkzeuge und geschulten Personals, die Komplexität und die Kosten von Projekten erhöhen und die Einführung in Regionen mit weniger entwickelten technischen Fähigkeiten einschränken. Schließlich können regulatorische Hürden und langwierige Genehmigungsverfahren für neue Übertragungsleitungen oder wesentliche Modernisierungen den Einsatz von ACCC-Leitern unabhängig von ihren technischen Vorteilen verzögern und die gesamten Projektzeitpläne und die Kapitalrendite beeinträchtigen.
Wettbewerbsumfeld des ACCC-Leitungsmarktes
Der ACCC-Leitungsmarkt ist durch eine Wettbewerbslandschaft gekennzeichnet, die eine Mischung aus etablierten globalen Akteuren und spezialisierten Herstellern umfasst, die alle durch Produktinnovation, strategische Partnerschaften und regionale Expansion um Marktanteile konkurrieren. Die wichtigsten Akteure in diesem dynamischen Ökosystem sind:
3M: Ein diversifiziertes Technologieunternehmen, das fortschrittliche Verbundwerkstoffe und Lösungen anbietet, darunter Komponenten, die für Hochleistungsleiter relevant sind, mit Schwerpunkt auf Innovationen in der Materialwissenschaft.
EMTA: Ein führender Hersteller von Leitern und Kabeln, der eine breite Palette von Produkten für die Stromübertragung und -verteilung anbietet, mit Schwerpunkt auf Qualität und Zuverlässigkeit.
PLP (Preformed Line Products): Ein weltweit führender Anbieter von Produkten für die Energie-, Kommunikations- und Solarindustrie, spezialisiert auf Schutz- und Verbindungslösungen für Leiter und Kabel, einschließlich derer für ACCC.
Apar Industries: Ein indisches multinationales Unternehmen, das sich auf Leiter, Kabel und Spezialöle spezialisiert hat, mit einer bedeutenden Präsenz im globalen Stromübertragungssektor und einem wachsenden Portfolio an fortschrittlichen Leiterntechnologien.
Nexans: Ein globaler Akteur in der Kabel- und Glasfaserindustrie, der ein umfassendes Angebot an Kabeln und Kabellösungen für Infrastruktur-, Industrie- und Baumärkte anbietet, einschließlich Hochleistungs-Freileitern.
CTC Global: Ein Pionierunternehmen, das den ACCC-Leiter entwickelt und vermarktet hat, seine Kerntechnologie an verschiedene Hersteller weltweit lizenziert und eine führende Rolle bei der Innovation einnimmt.
Oman Cables: Ein führender Kabelhersteller im Nahen Osten, der eine breite Palette von Stromkabeln für Versorgungsunternehmen, Infrastruktur- und Industrieprojekte herstellt und aktiv an der regionalen Netzmodernisierung teilnimmt.
Bekaert: Ein Weltmarkt- und Technologieführer in der Umwandlung und Beschichtung von Stahldraht, der fortschrittliche Materiallösungen anbietet, die die Entwicklung von Verbundkernwerkstoffen unterstützen könnten.
Lamifil: Ein europäischer Hersteller von Freileitern und Drähten, bekannt für seine Expertise in Hochleistungs- und Spezialleitern für verschiedene Spannungsebenen.
LUMPI BERNDORF: Ein deutsches Unternehmen mit langer Tradition in der Leiterfertigung, das ein breites Produktsortiment für Freileitungen anbietet, einschließlich Spezialleitern für anspruchsvolle Anwendungen.
Eland Cables: Ein globaler Lieferant von Kabeln und Kabelzubehör, der verschiedene Sektoren, einschließlich Stromübertragung und -verteilung, bedient und sich auf die Lieferung zertifizierter und konformer Produkte konzentriert.
Kelani Cables: Ein prominenter Kabelhersteller in Sri Lanka, der Strom- und Telekommunikationskabel für den heimischen und internationalen Markt liefert und sich an moderne Leiteranforderungen anpasst.
Southwire: Einer der größten Draht- und Kabelhersteller Nordamerikas mit einem riesigen Portfolio, einschließlich Freileitern, und einer Schlüsselrolle in der Netzstruktur des Kontinents.
ZTT (Zhongtian Technology): Ein chinesischer multinationaler Konzern, bekannt für sein vielfältiges Produktangebot, einschließlich Glasfaserkabeln, Stromkabeln und Produkten für neue Energien, mit erheblicher F&E im Bereich fortschrittlicher Leiter.
Prysmian: Ein weltweit führendes Unternehmen in der Kabel- und Glasfaserindustrie für Energie und Telekommunikation, das ein umfassendes Angebot an Produkten, Dienstleistungen und Technologien anbietet, einschließlich fortschrittlicher Freileiter wie ACCC.
Aberdare Cables: Ein führender Kabelhersteller in Südafrika, der den afrikanischen Kontinent mit Stromkabellösungen für Versorgungsunternehmen, Bergbau und Industriesektoren beliefert.
Huadong Cable Group: Ein großer chinesischer Kabelhersteller, der eine breite Palette von Stromkabeln und Leitern für heimische und internationale Märkte produziert und große Infrastrukturprojekte unterstützt.
Aktuelle Entwicklungen und Meilensteine im ACCC-Leitungsmarkt
Februar 2024: Ein großes Versorgungsunternehmen in Indien initiiert ein Pilotprojekt zur Bereitstellung von ACCC-Leitern über eine 150 km lange Strecke seiner 400 kV Stromübertragungsleitungen, um Effizienzgewinne und operative Vorteile in dicht besiedelten Korridoren zu evaluieren.
November 2023: Ein führender europäischer Hersteller kündigte eine neue Generation von ACCC-Leitern mit verbesserter Korrosionsbeständigkeit und erhöhter Ermüdungslebensdauer an, die für Projekte zur Integration von Offshore-Windparks im Markt für erneuerbare Energieintegration bestimmt sind.
September 2023: Eine strategische Partnerschaft wurde zwischen einem asiatischen Kabelhersteller und einem globalen Anbieter von Kohlefaserverbundwerkstoffen geschlossen, um eine stabile und kostengünstige Versorgung mit fortschrittlichen Kernmaterialien für die ACCC-Produktion zu gewährleisten und die Herstellungsdurchlaufzeiten zu verkürzen.
Juni 2023: Regierungen in Südostasien legen Anreize für Projekte zur Netzmodernisierung auf, wobei ausdrücklich die Einführung von hocheffizienten Leitern erwähnt wird, was voraussichtlich die Marktdurchdringung von ACCC für neue Installationen im Markt für Stromverteilnetze erhöhen wird.
April 2023: Eine bedeutende Finanzierungsrunde in Höhe von 50 Millionen USD wurde von einem spezialisierten Leitertechnologieunternehmen abgeschlossen, um die Produktionskapazität für ACCC-Leiter zu erweitern und eine erhöhte Nachfrage vom Markt für Energieübertragungsinfrastruktur für Neuverkabelungs- und Neubauprojekte zu erwarten.
Januar 2023: Veröffentlichte Forschungsergebnisse unterstreichen die langfristige Widerstandsfähigkeit von ACCC-Leitern unter extremen Wetterbedingungen, was ihre Attraktivität für kritische Infrastrukturprojekte in sturmgefährdeten Regionen Nordamerikas weiter stärkt.
Regionale Marktaufschlüsselung für den ACCC-Leitungsmarkt
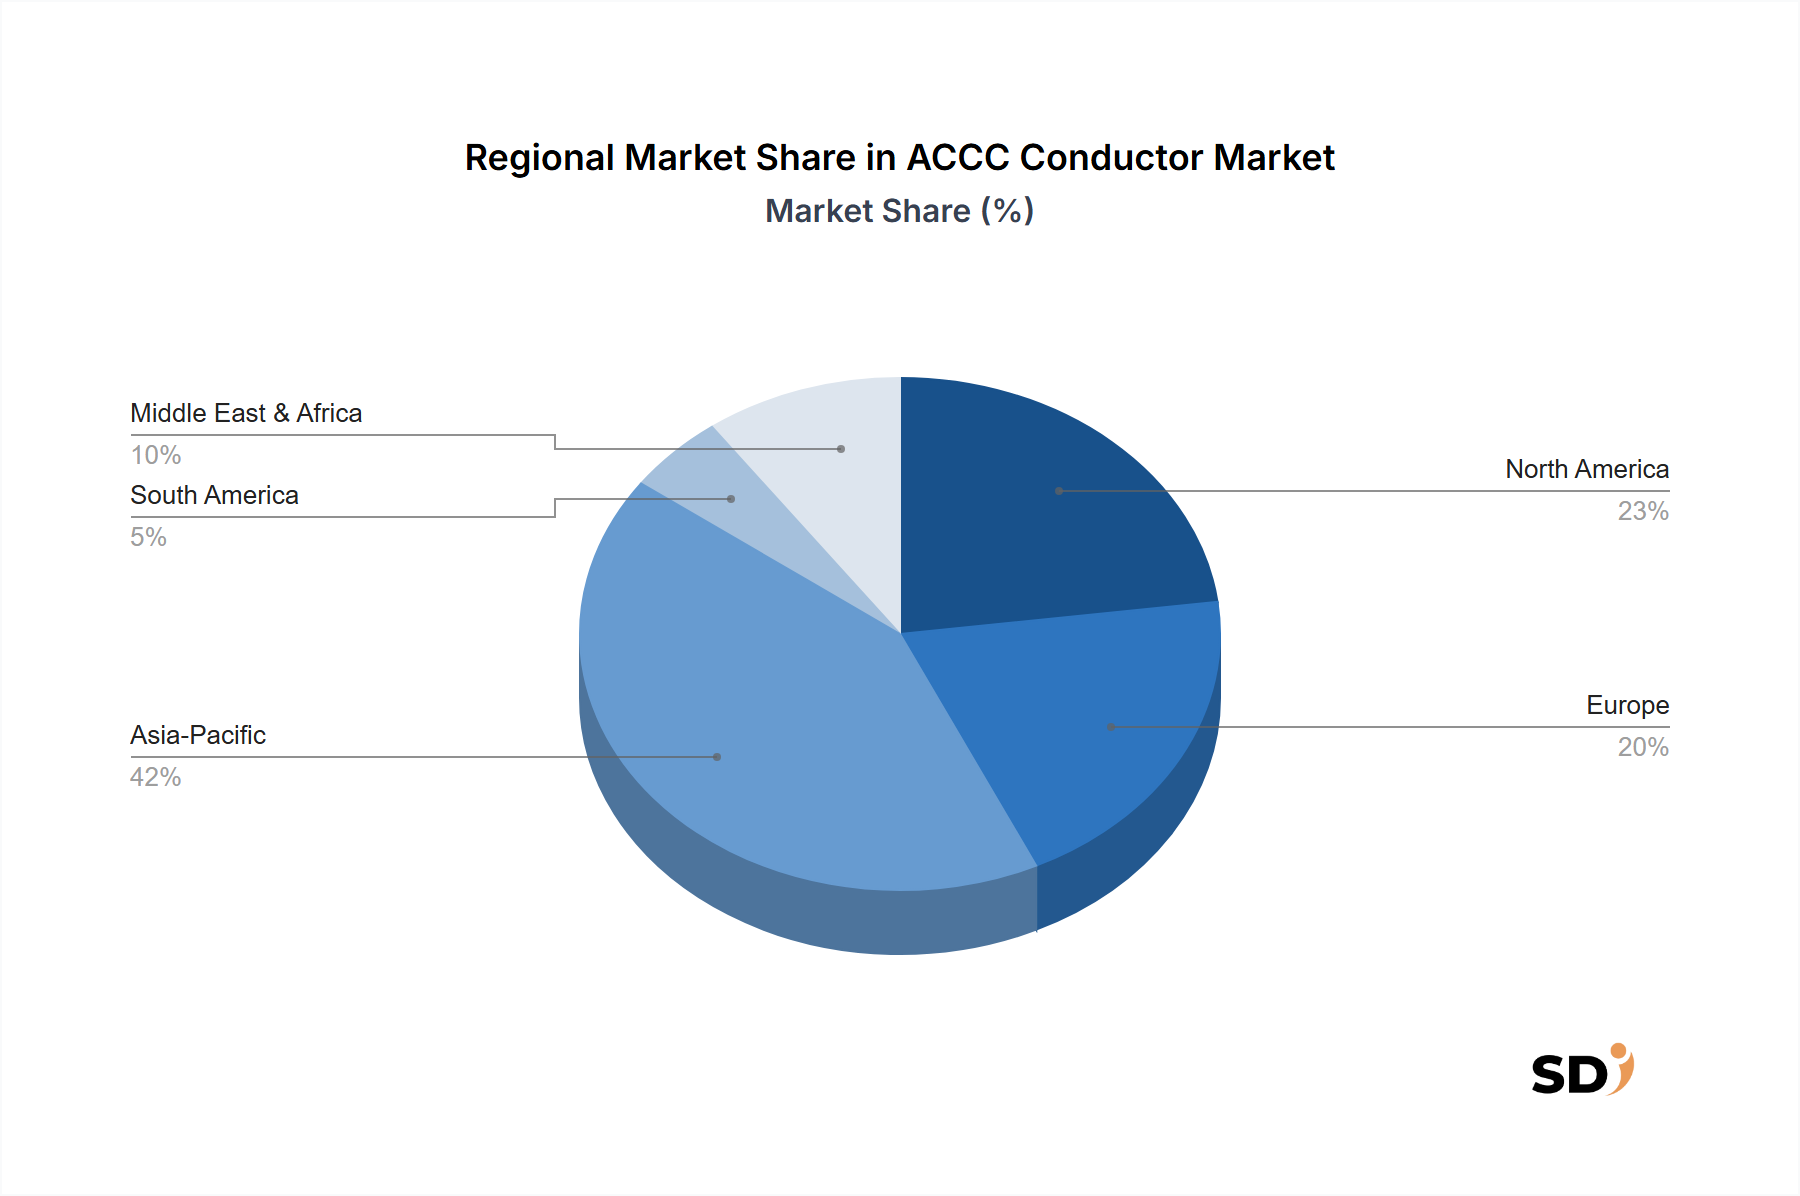
Der ACCC-Leitungsmarkt weist in den wichtigsten globalen Regionen unterschiedliche Wachstumsmuster und Nachfragetreiber auf. Asien-Pazifik entwickelt sich zur dominanten und am schnellsten wachsenden Region, angetrieben durch massive Infrastrukturentwicklung, rasche Industrialisierung und ehrgeizige Ziele für erneuerbare Energien in Ländern wie China und Indien. Die beträchtlichen Investitionen der Region in Ultrahochspannungsnetze (UHV) und die Erweiterung des Marktes für Freileiter sind wichtige Nachfragetreiber. Insbesondere China stellt mit seinen umfassenden Initiativen zur Netzmodernisierung und seinem Fokus auf die Reduzierung von Leitungsverlusten einen erheblichen Anteil an der regionalen ACCC-Einführung dar. Diese Region wird voraussichtlich eine CAGR von über 8,5 % verzeichnen, was ihre dynamische Wachstumskurve widerspiegelt.
Nordamerika hat einen erheblichen Umsatzanteil und zeichnet sich durch eine reife Netzinfrastruktur aus, die vor der Notwendigkeit von Neuverkabelungen und Modernisierungen steht. Der primäre Nachfragetreiber hier ist der Ersatz alter ACSR-Leitungen durch ACCC, um die Kapazität zu erhöhen, die Effizienz zu verbessern und den Durchhang zu reduzieren, insbesondere in städtischen und vorstädtischen Gebieten. Der Anstoß für Smart-Grid-Technologien und die Integration dezentraler erneuerbarer Energiequellen treibt ebenfalls die ACCC-Nachfrage an. Es wird erwartet, dass die Region eine stabile CAGR von rund 6,8 % aufweist.
Europa stellt einen weiteren reifen Markt dar, der einen starken Schwerpunkt auf Netzmodernisierung und die Integration erneuerbarer Energien in ein einheitliches europäisches Netz legt. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investieren aktiv in Hocheffizienzleiter, um Klimaziele zu erreichen und die Netzstabilität zu gewährleisten. Regulatorische Unterstützung für Energieeffizienz und der anhaltende Übergang von konventioneller Stromerzeugung zu erneuerbaren Energien sind Schlüsseltreiber. Der europäische ACCC-Leitungsmarkt wird voraussichtlich mit einer CAGR von etwa 6,5 % wachsen.
Naher Osten und Afrika sind ein aufstrebender Markt für ACCC-Leiter, angetrieben durch groß angelegte Infrastrukturprojekte, rasche Urbanisierung und erhebliche Investitionen in erneuerbare Energien, insbesondere in Solarenergie. Länder im GCC (Golf-Kooperationsrat) modernisieren ihre Netze und erweitern ihre Übertragungskapazitäten, während Südafrika in neue Kraftwerke und entsprechende Übertragungsleitungen investiert. Diese Region wird voraussichtlich eine robuste CAGR von rund 7,2 % verzeichnen.
Südamerika zeigt moderates Wachstum, wobei Brasilien und Argentinien bei Investitionen in ihre jeweiligen Energiesektoren führend sind. Die Erweiterung der Wasserkraftproduktion und die Entwicklung neuer Übertragungskorridore zur Anbindung energiereicher Regionen an die Zentren der Nachfrage sind die Haupttreiber für die Einführung von Hochleistungsleitern. Es wird erwartet, dass der ACCC-Leitungsmarkt der Region mit einer CAGR von etwa 6,0 % wachsen wird.
Auswirkungen von Export, Handelsströmen und Zöllen auf den ACCC-Leitungsmarkt
Der ACCC-Leitungsmarkt ist untrennbar mit globalen Handelsströmen verbunden, wobei spezialisierte Hersteller und Rohstofflieferanten eine komplexe internationale Lieferkette bilden. Große Handelskorridore für ACCC-Leiter und ihre Komponenten erstrecken sich typischerweise von Produktionszentren im asiatisch-pazifischen Raum (hauptsächlich China, Indien und Südkorea) und Europa (Deutschland, Frankreich, Italien) zu Märkten, die erhebliche Netzwerkerweiterungen oder Modernisierungen in Nordamerika, anderen Teilen Asiens und aufstrebenden Volkswirtschaften in Afrika und Südamerika durchlaufen. Führende exportierende Nationen sind China, bekannt für seine umfangreichen Fertigungskapazitäten, und bestimmte europäische Länder mit fortgeschrittener Material- und Ingenieurkompetenz. Importierende Nationen sind im Wesentlichen diejenigen mit ehrgeizigen Projekten im Bereich der Energieübertragungsinfrastruktur oder dringendem Bedarf an Neuverkabelung. Der Handel mit Schlüsselkomponenten, wie z. B. den Kernen aus Kohlefaserverbundwerkstoffen und den hochreinen Aluminiumsträngen, folgt ebenfalls ähnlichen Mustern. Zölle und nichttarifäre Handelshemmnisse können grenzüberschreitende Volumen und Preise im ACCC-Leitungsmarkt erheblich beeinflussen. Beispielsweise können allgemeine Stahl- und Aluminiumzölle, wie die im Rahmen von Abschnitt 232 in den USA erhobenen, oder Antidumpingzölle auf bestimmte Leitertypen aus bestimmten Ländern die Landekosten von ACCC-Leitern erhöhen, was die Beschaffungsentscheidungen beeinflusst und potenziell eine lokale Produktion fördert. Jüngste Handelspolitiken, insbesondere solche, die darauf abzielen, die heimische Fertigung zu fördern oder auf geopolitische Spannungen zu reagieren, haben zu Veränderungen in den Beschaffungsstrategien geführt, die Versorgungsunternehmen und Projektentwickler zwingen, diversifizierte Lieferbasen in Betracht zu ziehen. Obwohl eine genaue Quantifizierung der Auswirkungen jüngster Handelspolitiken auf das ACCC-Leitervolumen ohne spezifische Daten komplex ist, deutet der allgemeine Trend auf erhöhte Lieferzeiten und eine durchschnittliche Steigerung der Beschaffungskosten für betroffene Importe um 5–15 % hin, insbesondere für Materialien oder Fertigprodukte, die bestimmte zollbelastete Grenzen überschreiten. Dies wirkt sich direkt auf die Projektwirtschaftlichkeit und die allgemeine Marktzugänglichkeit für verschiedene Hersteller aus.
Lieferketten- und Rohstoffdynamik für den ACCC-Leitungsmarkt
Die Lieferkette für den ACCC-Leitungsmarkt zeichnet sich durch ihre Abhängigkeit von spezialisierten vorgelagerten Zulieferern und ihre Anfälligkeit für Preisschwankungen bei Rohstoffen aus. Die beiden kritischsten Rohstoffe sind hochreines Aluminium und fortschrittliche Verbundwerkstoffe, hauptsächlich Kohlefaser und Glasfaser, die den Kern bilden. Die Aluminiummarkt-Dynamik ist besonders einflussreich, da Aluminium den Großteil der Masse des Leiters ausmacht. Globale Aluminiumpreise unterliegen erheblichen Schwankungen, die durch Faktoren wie Bergbauproduktion, Schmelzkapazität, Energiekosten und geopolitische Ereignisse beeinflusst werden. So haben die Aluminiumpreise an der LME (London Metal Exchange) Volatilität erfahren, mit signifikanten Anstiegen und anschließenden Korrekturen in den letzten Jahren, was die Gesamtkosten von ACCC-Leitern in Zeiten starker Preisschwankungen im Durchschnitt um 10–20 % pro Jahr beeinflusst. Beschaffungsrisiken umfassen die Abhängigkeit von wenigen großen Aluminiumproduzenten und die energieintensive Natur der Aluminiumschmelze, die die Preise der Energiepreisschwankungen aussetzt. Für den Verbundkern ist der Kohlefaserverbundwerkstoffmarkt eine wichtige vorgelagerte Abhängigkeit. Obwohl Kohlefaser ein überlegenes Verhältnis von Festigkeit zu Gewicht und eine geringe Wärmeausdehnung bietet, beinhaltet ihre Herstellung spezialisierte Prozesse und hohe Kosten. Die Versorgung mit Kohlefaser in Luftfahrtqualität kann knapp sein, was zu Preisaufschlägen und verlängerten Lieferzeiten führt. Der Preistrend für Kohlefaser war in den letzten zehn Jahren aufgrund erhöhter Produktion und Anwendungen in verschiedenen Branchen tendenziell rückläufig, aber es bleibt ein signifikanter Kostenbestandteil für ACCC. Glasfaserverbundwerkstoffe, die auch in einigen ACCC-Varianten verwendet werden, sind weiter verbreitet und kostengünstiger. Lieferkettenunterbrechungen, wie sie während globaler Pandemien oder regionaler Konflikte erlebt wurden, haben historisch den ACCC-Leitungsmarkt durch Verzögerungen bei der Rohstofflieferung, erhöhte Frachtkosten und Störungen von Produktionsplänen beeinträchtigt. Dies hat die Hersteller dazu veranlasst, lokalere Beschaffungsstrategien zu verfolgen und höhere Lagerbestände für kritische Komponenten zu unterhalten, um zukünftige Risiken zu mindern, was insbesondere den Compact Conductor Market beeinträchtigt, wo die Materialspezifikationen streng sind.
ACCC-Leiter-Segmentierung
1. Materialtyp
1.1. Kohlefaser-Verbundkern
1.2. Glasfaser-Verbundkern
1.3. Andere
2. Spannungsniveau
2.1. Mittelspannung
2.2. Hochspannung
2.3. Höchstspannung
2.4. Ultra-Hochspannung
3. Leiterdesign
3.1. Einadriger ACCC
3.2. Mehrschichtiger Verbundkern
3.3. Trapezförmige Aluminiumstrangleiter
3.4. Kompaktleiter
3.5. Andere
4. Anwendung
4.1. Stromübertragungsleitungen
4.2. Stromverteilnetze
4.3. Integration erneuerbarer Energien in das Stromnetz
4.4. Modernisierung von Stadtnetzen
4.5. Andere
5. Endverbraucher
5.1. Versorgungsunternehmen & Stromnetzbetreiber
5.2. Entwickler erneuerbarer Energien
5.3. Staatliche Übertragungsbehörden
5.4. Andere
ACCC-Leiter-Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest Südamerikas
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest Europas
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Rest des Nahen Ostens & Afrikas
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest des asiatisch-pazifischen Raums
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für ACCC-Leiter ist ein wichtiger Bestandteil des europäischen Sektors für Energieübertragungsinfrastruktur. Deutschland verfügt über eine der größten und fortschrittlichsten Volkswirtschaften Europas und ist somit ein bedeutender Verbraucher von Hochleistungs-Stromleitern, die für die Modernisierung seiner umfangreichen und teilweise alternden Stromnetze unerlässlich sind. Der Markt wird maßgeblich durch die Energiewende ("Energiewende") und die damit verbundenen Ziele zur Dekarbonisierung und Integration erneuerbarer Energien angetrieben. Die Notwendigkeit, Strom von Offshore-Windparks und anderen dezentralen erneuerbaren Energiequellen zu transportieren, erfordert leistungsfähigere und effizientere Übertragungsleitungen, was ACCC-Leiter zu einer attraktiven Option macht. Deutschland ist weltweit führend in der Umwelttechnologie und verfügt über strenge regulatorische Rahmenbedingungen, die energieeffiziente Lösungen fördern. Der Markt wird auch durch die Bemühungen beeinflusst, die Netzstabilität und -resilienz angesichts zunehmender Wetterextreme zu erhöhen. Lokale Akteure wie LUMPI BERNDORF spielen eine wichtige Rolle auf dem deutschen Markt. Als etablierter deutscher Hersteller von Freileitern bietet LUMPI BERNDORF Spezialleiter für anspruchsvolle Anwendungen an und kann somit die Nachfrage nach fortschrittlichen Lösungen wie ACCC bedienen. Darüber hinaus sind deutsche Ingenieur- und Prüfungsunternehmen wie TÜV Rheinland oder DEKRA oft in die Überprüfung und Zertifizierung von Hochspannungsleitungen und deren Komponenten involviert, was strenge Qualitäts- und Sicherheitsstandards gewährleistet. Verbraucher- und Verhaltensmuster in Deutschland zeichnen sich durch eine hohe Sensibilität für Energieeffizienz, Nachhaltigkeit und Zuverlässigkeit aus. Dies spiegelt sich in der Nachfrage nach ACCC-Leitern wider, die geringere Energieverluste und eine längere Lebensdauer bieten. Vertriebskanäle umfassen typischerweise direkte Verkaufsbeziehungen zwischen Herstellern und großen Netzbetreibern wie 50Hertz, Amprion, TenneT und TransnetBW, sowie über spezialisierte Energieinfrastruktur-Beschaffungsunternehmen. Die Investitionen in die deutsche Stromübertragungsinfrastruktur werden voraussichtlich weiter steigen, um die Ziele des Erneuerbare-Energien-Gesetzes (EEG) zu erreichen und die Sicherheit der Energieversorgung zu gewährleisten. Die Marktgröße in Deutschland, als Teil des europäischen Marktes, dürfte einen signifikanten einstelligen Prozentbereich des globalen Marktes ausmachen, mit einem Wachstumspotenzial, das durch die fortlaufende Energiewende und die Netzmodernisierung angetrieben wird. Regulatorisch sind das Energiewirtschaftsgesetz (EnWG) und die dazugehörigen Verordnungen wie die Stromnetzzugangsverordnung (StromNZV) sowie technische Normen des Verbands der Elektrotechnik Elektronik Informationstechnik (VDE) entscheidend für die Einführung und Anwendung von ACCC-Leitern.
ACCC-Leiter BERICHTSHIGHLIGHTS
Aspekte
Details
Untersuchungszeitraum
2020-2034
Basisjahr
2025
Geschätztes Jahr
2026
Prognosezeitraum
2026-2034
Historischer Zeitraum
2020-2025
Wachstumsrate
CAGR von 7.5% von 2020 bis 2034
Segmentierung
Nach Materialtyp
Kohlefaser-Verbundkern
Glasfaser-Verbundkern
Andere
Nach Spannungspegel
Mittelspannung
Hochspannung
Höchstspannung
Ultrahochspannung
Nach Leiterdesign
Einadriger ACCC-Leiter
Mehrschichtiger Verbundkern
Trapezförmige Aluminiumstrangleiter
Kompaktleiter
Andere
Nach Anwendung
Stromübertragungsleitungen
Stromverteilungsnetze
Integration von erneuerbaren Energien in Stromnetze
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Unsere umfassende Marktforschungsmethodik für den ACCC Conductor-Bericht integriert robuste primäre und sekundäre Forschungstechniken, um eine detaillierte und hochpräzise Marktbewertung zu gewährleisten. Dieser Ansatz ist darauf ausgelegt, umsetzbare Einblicke in Marktdynamiken, Wettbewerbslandschaft und zukünftige Wachstumstrajektorien zu liefern.
Key Stakeholders Interviewed
Stakeholder Role
Interview Share (%)
Direktor für Übertragung & Verteilung
30%
Leiter Produktmanagement (Leiter)
25%
Einkaufsdirektor (Energie Sektor)
25%
F&E-Leiter (Fortschrittliche Materialien für das Netz)
20%
Industry Ecosystem Breakdown
Company Type
Representation (%)
Hersteller von ACCC-Leitern
30%
Stromversorgungsunternehmen (T&D)
25%
EPC-Auftragnehmer für Übertragungsleitungen
20%
Lieferanten von Verbundkern
15%
Lieferanten von Aluminium & Faserverstärkungen
10%
Primärforschung
Die Primärforschung bildet das Fundament unserer Analyse und macht etwa 75 % des gesamten Forschungsaufwands aus. Dies beinhaltet umfangreiche qualitative und quantitative Interviews mit wichtigen Stakeholdern entlang der ACCC Conductor-Wertschöpfungskette, um Einblicke aus erster Hand zu gewinnen, Sekundärdaten zu validieren und aufkommende Trends zu identifizieren. Unsere Interviews werden mit Personen geführt, die wichtige strategische und operative Rollen innehaben, um ein detailliertes Verständnis der Marktkräfte zu gewährleisten. Zu den befragten Schlüsselakteuren gehören:
Direktor für Übertragung & Verteilung
Leiter Produktmanagement (Leiter)
Einkaufsdirektor (Energie Sektor)
F&E-Leiter (Fortschrittliche Materialien für das Netz)
Wir arbeiten mit einer Vielzahl von Unternehmenstypen zusammen, die für das ACCC Conductor-Ökosystem von entscheidender Bedeutung sind, um eine ganzheitliche Sichtweise zu gewährleisten:
Ergänzend zu unserer Primärforschung macht die Sekundärforschung die restlichen 25 % unseres analytischen Aufwands aus. Diese Phase umfasst eine gründliche Überprüfung von Branchenberichten, Jahresabschlüssen von Unternehmen, Investorenpräsentationen, Whitepapers, Fachzeitschriften und Regierungsveröffentlichungen. Wir nutzen eine Reihe führender Finanz- und Business-Intelligence-Datenbanken, darunter Bloomberg, Factiva, Hoovers und PitchBook, um validierte Finanz- und Marktdaten zu extrahieren. Darüber hinaus werden Einblicke von angesehenen Branchenverbänden und Regulierungsbehörden gesammelt, die die Landschaft des ACCC Conductor-Marktes prägen, wie zum Beispiel:
CIGRE (Internationaler Rat für große elektrische Systeme)
IEEE Power & Energy Society (PES)
Internationale elektrotechnische Kommission (IEC)
World Energy Council
Nachfragemodellierung & Marktschätzung
Unsere Modelle zur Marktschätzung und Prognose verfolgen einen zweigleisigen Ansatz, der sowohl Top-Down- als auch Bottom-Up-Methoden nutzt. Der Top-Down-Ansatz extrapoliert die Marktgröße aus breiteren makroökonomischen und branchenweiten Indikatoren, während der Bottom-Up-Ansatz Daten aus einzelnen Marktsegmenten aggregiert. Eine mehrstufige Datendreiecksvermessung wird über verschiedene Datenpunkte hinweg angewendet, darunter Produktionskapazitäten, Verkaufsvolumina, Preistrends und Marktanteilsschätzungen, um unsere anfänglichen Marktzahlen zu verifizieren und zu verfeinern. Wichtige Kennzahlen und Variablen, die für die Bottom-Up-Marktschätzung verwendet werden, sind:
Jährliche Kilometer (km) von ACCC-Leitern im Einsatz
Durchschnittlicher Preis pro Kilometer (USD/km) von ACCC
Investitionen in die Modernisierung von Stromnetzen (Fokus auf T&D-Infrastruktur)
Dieser iterative Prozess gewährleistet die Robustheit unserer Marktschätzungen.
Datenrichtigkeit & Qualitätsprüfung
Wir garantieren einen geschätzten Datenrichtigkeitsgrad von 85-90 % für unsere Marktgrößen- und Prognosezahlen. Dieses hohe Maß an Genauigkeit wird durch einen sorgfältigen Validierungsprozess erreicht, der kontinuierliche Datendreiecksvermessung über mehrere Quellen (primär und sekundär), Expertenbefragungen und statistische Fehleranalysen umfasst. Jeder Bericht wird sorgfältig bis zum Datum des Kaufs aktualisiert, um sicherzustellen, dass Kunden die aktuellsten und relevantesten Marktinformationen erhalten.
Häufig gestellte Fragen
1. Was sind die primären Anwendungsbereiche für ACCC-Leiter?
ACCC-Leiter werden hauptsächlich in Stromübertragungsleitungen, Stromverteilungsnetzen und zur Integration erneuerbarer Energien eingesetzt. Versorgungsunternehmen und Netzbetreiber sind die Hauptendverbraucher für diese Anwendungen.
2. Welche Faktoren stellen Eintrittsbarrieren für den ACCC-Leiter-Markt dar?
Zu den Eintrittsbarrieren gehören hohe Investitionen in die Fertigung, strenge Leistungsstandards und die etablierte Marktführerschaft wichtiger Akteure wie 3M, Nexans und CTC Global. Proprietäre Kernmaterialtechnologien schaffen ebenfalls Wettbewerbsvorteile.
3. Wie hoch ist die prognostizierte Marktgröße und Wachstumsrate für ACCC-Leiter?
Der Markt für ACCC-Leiter wird im Jahr 2025 auf 829,1 Millionen US-Dollar geschätzt. Er wird voraussichtlich bis 2033 mit einer jährlichen Wachstumsrate (CAGR) von 7,5 % wachsen, angetrieben durch weltweite Netzausbauten.
4. Wie beeinflussen technologische Fortschritte das Design von ACCC-Leitern?
Innovationen konzentrieren sich auf die Verbesserung von Kernmaterialien wie Kohlefaser-Verbundkern und Glasfaser-Verbundkern für verbesserte Festigkeit und Leitfähigkeit. Forschungs- und Entwicklungstrends beinhalten die Entwicklung kompakter Leiter und mehrschichtiger Verbundkern-Designs zur Steigerung der Effizienz und zur Reduzierung des Durchhangs.
5. Welche Schlüsseldynamiken prägen den internationalen Handel mit ACCC-Leitern?
Obwohl keine spezifischen Exim-Daten vorliegen, agieren große Hersteller wie Prysmian, Nexans und ZTT weltweit, was auf erhebliche internationale Handelsströme hindeutet. Die Nachfrage aus Regionen wie dem asiatisch-pazifischen Raum nach neuer Netzinfrastruktur treibt grenzüberschreitende Lieferungen an.
6. Welchen Herausforderungen sieht sich der ACCC-Leiter-Markt gegenüber?
Zu den Herausforderungen gehören die hohen Anfangskosten im Vergleich zu herkömmlichen Leitern und die Komplexität der Installation, die spezielle Fachkenntnisse erfordert. Lieferkettenrisiken können sich aus der Verfügbarkeit spezialisierter Verbundkernmaterialien und schwankenden Aluminiumpreisen ergeben.