Sector Data Insights (SDI) ist ein spezialisiertes Marktforschungs- und Strategieberatungsunternehmen, das sich auf die Bereitstellung hochwertiger, datengesteuerter syndizierter Forschungsberichte, Branchenanalysen, Wettbewerbsdaten und Beratungslösungen konzentriert. Mit einem starken Fokus auf analytische Exzellenz, insbesondere in den Bereichen Biowissenschaften, analytische Instrumentierung und verwandten High-Tech-Sektoren, befähigt Sector Data Insights Hersteller, Investoren, Dienstleister, Forscher und Entscheidungsträger mit umsetzbaren Erkenntnissen für strategisches Wachstum, Innovation und Marktführerschaft.
SDI kombiniert tiefgreifendes Fachwissen in Labor- und Analysetechnologien mit fortschrittlicher Analytik, um umfassende Marktbewertungen, Technologietrendanalysen, Anbieteranteilsdaten, Investitionsdaten, Lieferkettenerkenntnisse und zukunftsgerichtete Prognosen bereitzustellen. Unsere Forschung unterstützt Organisationen bei der Navigation in komplexen globalen Märkten in Branchen wie Biowissenschaften, Halbleiter & Elektronik, Konsumgüter, Materialien & Chemikalien, Bau & Fertigung, Lebensmittel & Getränke, Energie & Strom, Automobil & Transport, IKT & Medien, Luft- & Raumfahrt & Verteidigung sowie BFSI (Banken, Finanzdienstleistungen und Versicherungen).
50G PON-Technologie: Markttrends und Wachstumsprognosen bis 2033
50G PON-Technologie
50G PON-Technologie: Markttrends und Wachstumsprognosen bis 2033
50G PON-Technologie by Typ (Asymmetrisch, Symmetrisch), by Komponente (Hardware, Software, Dienstleistungen), by Übertragungsgeschwindigkeit (Unter 10 Gbit/s, 10-25 Gbit/s, 25-50 Gbit/s, Über 50 Gbit/s), by Endbenutzer (Telekommunikationsanbieter, Unternehmen, Regierung & Öffentlicher Sektor, Andere), by Nordamerika (Vereinigte Staaten, Kanada, Mexiko), by Südamerika (Brasilien, Argentinien, Rest Südamerika), by Europa (Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Nordische Länder, Rest Europa), by Naher Osten und Afrika (Türkei, Israel, GCC, Nordafrika, Südafrika, Rest Naher Osten und Afrika), by Asien-Pazifik (China, Indien, Japan, Südkorea, ASEAN, Ozeanien, Rest Asien-Pazifik) Forecast 2026-2034
Aktualisiert am : Jul 2, 2026|Basisjahr : 2025|Seiten : 85
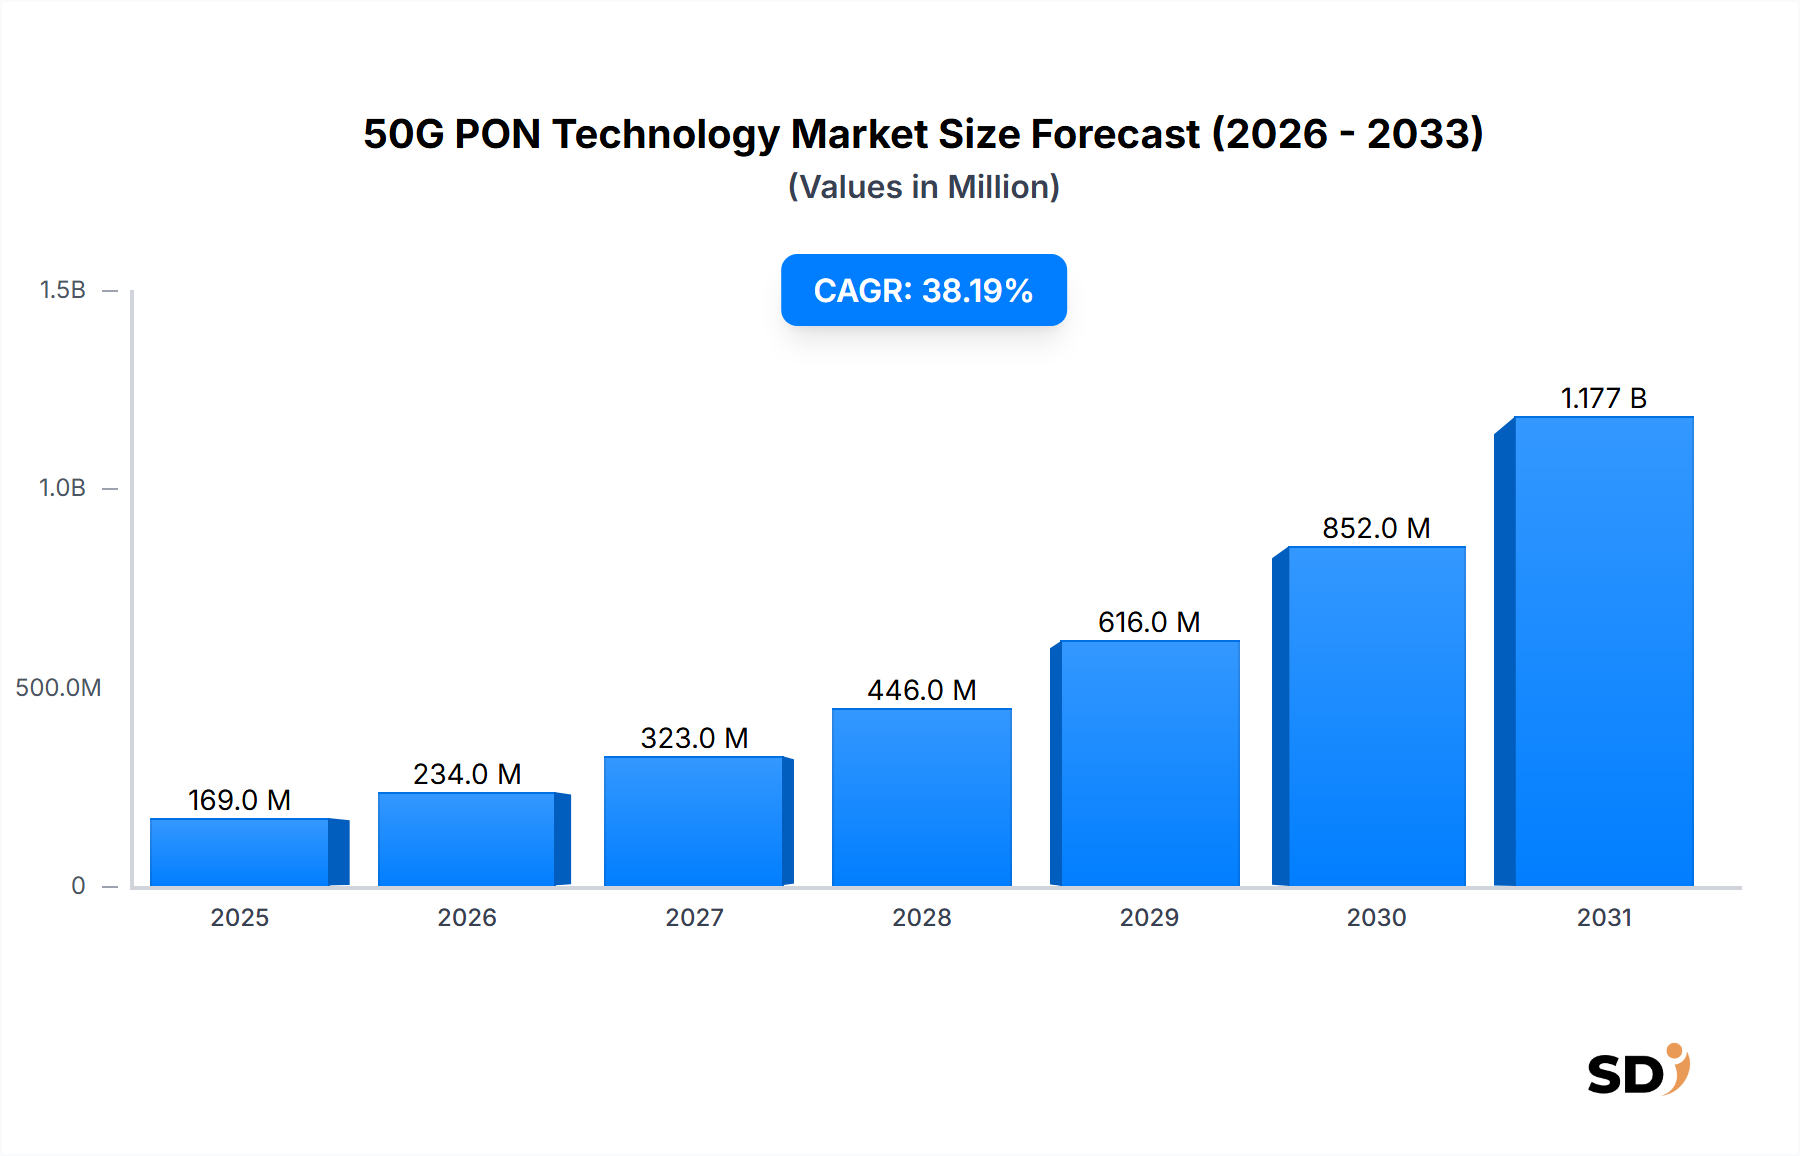
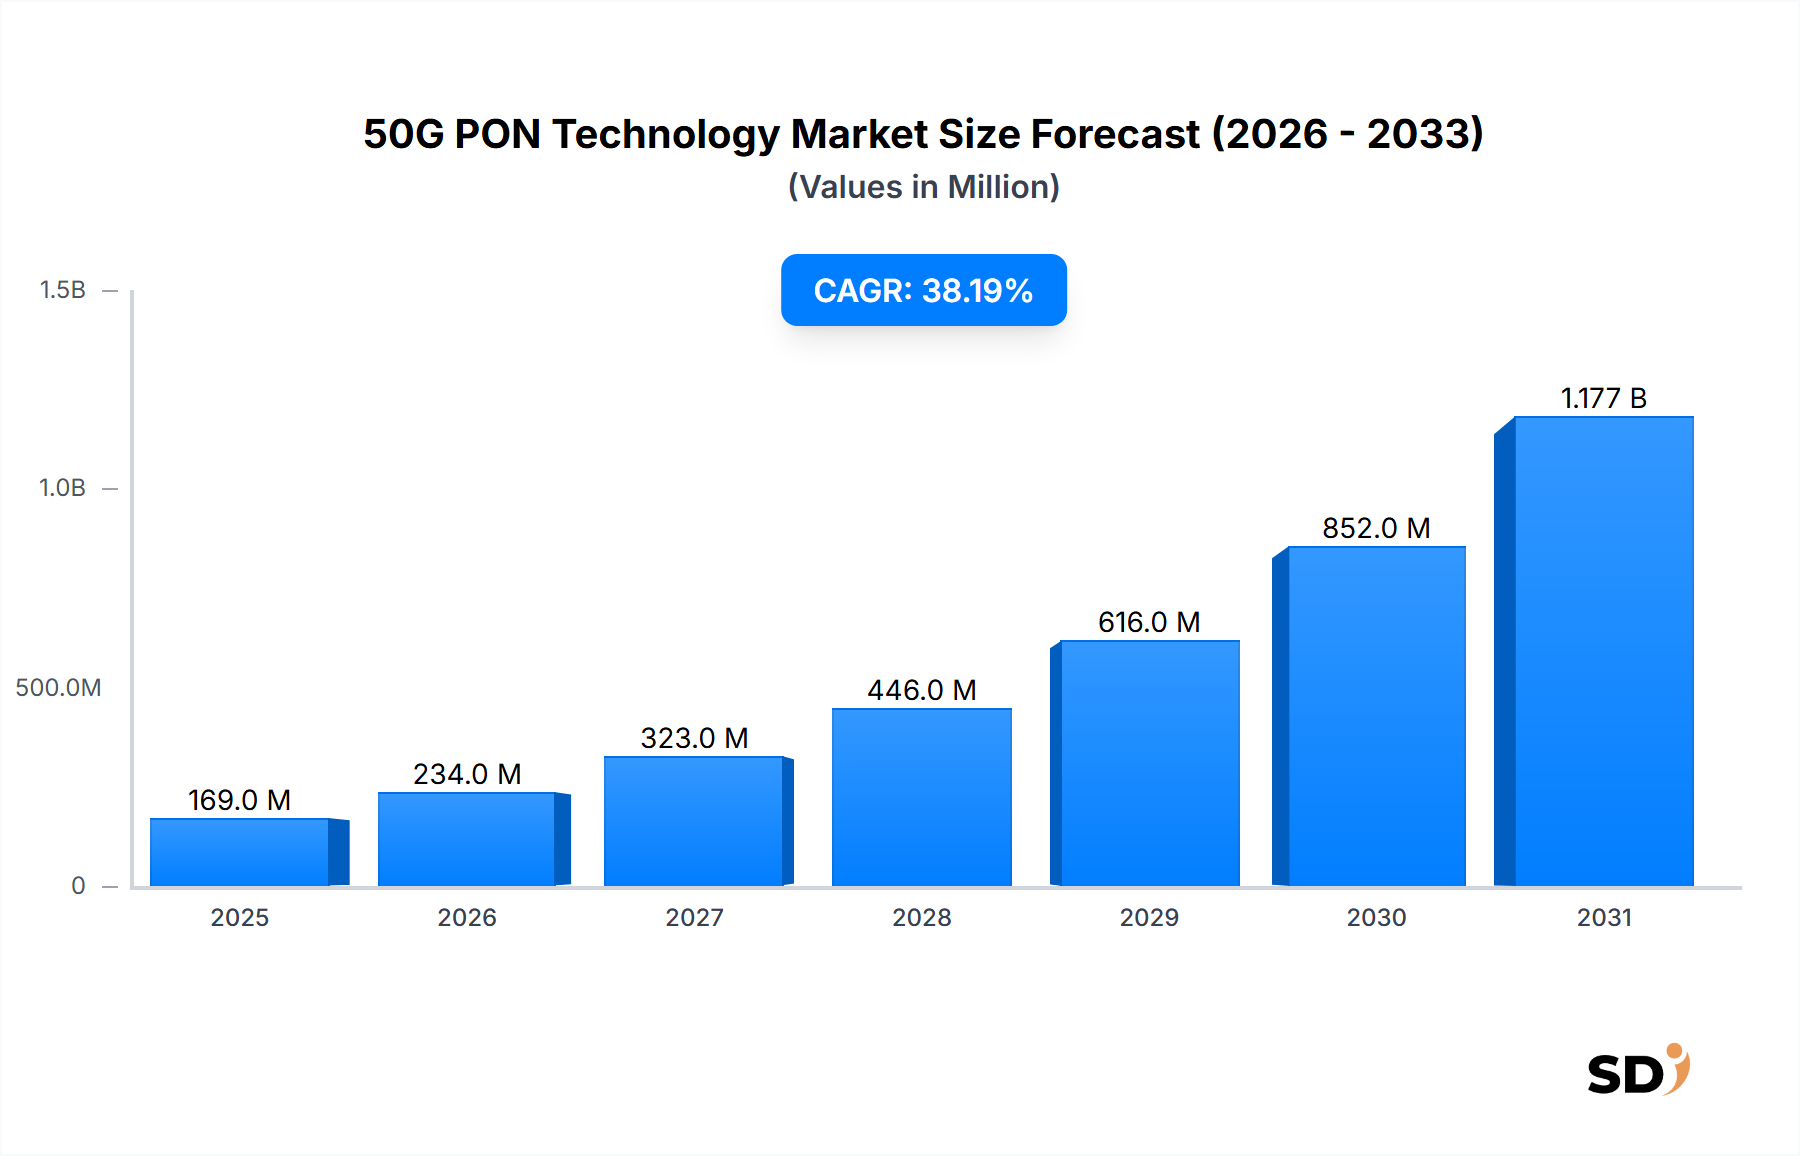
Der Markt für 50G PON-Technologie steht vor einer erheblichen Expansion, angetrieben durch die steigende globale Nachfrage nach ultraschnellem Breitband und die Verbreitung datenintensiver Anwendungen. Der Markt, der im Jahr 2026 auf geschätzte 169 Millionen US-Dollar (ca. 156 Millionen €) bewertet wird, wird voraussichtlich bis 2034 auf rund 2355,6 Millionen US-Dollar (ca. 2,16 Milliarden €) ansteigen, mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 38,2 % im Prognosezeitraum. Dieser robuste Wachstumskurs wird durch mehrere kritische makroökonomische Rückenwinde untermauert, darunter die allgegenwärtigen Initiativen zur digitalen Transformation in allen Branchen, der exponentielle Anstieg von IoT-Geräten und die zunehmende Akzeptanz von Cloud-Diensten, 8K-Video-Streaming sowie Virtual/Augmented Reality-Anwendungen, die alle eine deutlich höhere Bandbreite und geringere Latenz erfordern, als aktuelle Netzwerkinfrastrukturen konsistent liefern können. Der anhaltende weltweite Ausbau von Glasfaseranschlüssen bis ins Haus (FTTH) und strategische Investitionen von Telekommunikationsbetreibern in zukunftssichere Zugangstechnologien sind grundlegende Nachfragetreiber. Der Übergang von älteren GPON- und sogar XGS-PON-Lösungen zu 50G PON wird für Dienstanbieter, die symmetrische Multi-Gigabit-Dienste anbieten, vielfältige Unternehmensanforderungen unterstützen und die Grundlage für 5G-Backhaul- und Front-haul-Funktionen schaffen wollen, unerlässlich. Darüber hinaus bieten staatliche Initiativen zur Förderung des universellen Breitbandzugangs und digitaler Volkswirtschaften erhebliche Impulse für die Infrastrukturentwicklung und stimulieren direkt die Nachfrage im Markt für 50G PON-Technologie. Der Ausblick bleibt außerordentlich positiv, wobei kontinuierliche Fortschritte bei der optischen Transceiver-Technologie, eine verbesserte Energieeffizienz und die Entwicklung kostengünstigerer Bereitstellungsmodelle die Marktdurchdringung weiter beschleunigen dürften. Da Netzbetreiber bestrebt sind, mehrere Dienste auf einem einzigen, hochleistungsfähigen passiven optischen Netzwerk zu konsolidieren, positionieren die inhärenten Effizienzen und die Skalierbarkeit von 50G PON-Lösungen diese als Eckpfeiler des Breitbandzugangs der nächsten Generation und treiben so ein nachhaltiges Wachstum in verschiedenen Endverbrauchersegmenten, einschließlich des Marktes für Telekommunikationsdienstanbieter und des Marktes für Unternehmenskonnektivität, voran.
50G PON-Technologie Marktgröße (in Million)
1.5B
1.0B
500.0M
0
169.0 M
2025
234.0 M
2026
323.0 M
2027
446.0 M
2028
616.0 M
2029
852.0 M
2030
1.177 B
2031
Telekommunikationsdienstanbieter-Segment dominiert den Markt für 50G PON-Technologie
Das Segment der Telekommunikationsdienstanbieter im Markt für 50G PON-Technologie wird voraussichtlich den größten Umsatzanteil halten und im Prognosezeitraum ein signifikantes Wachstum aufweisen. Diese Dominanz ist untrennbar mit den strategischen Notwendigkeiten von Telekommunikationsbetreibern weltweit verbunden: der dringenden Notwendigkeit, bestehende Netzwerkinfrastrukturen zu modernisieren, um die explodierende Bandbreitennachfrage zu befriedigen, das Kundenerlebnis zu verbessern und ihre Investitionen zukunftssicher zu machen. Als primäre Ermöglicher des Internetzugangs und der Konnektivität stehen Telekommunikationsdienstanbieter an vorderster Front beim Einsatz fortschrittlicher Glasfasernetze. Der steigende Verbrauch datenintensiver Anwendungen wie 8K-Streaming, Cloud-Gaming, Werkzeuge für die Fernarbeit und umfassende IoT-Ökosysteme erfordert eine robuste und skalierbare Lösung für die "letzte Meile", die herkömmliche GPON- oder sogar XGS-PON-Systeme auf lange Sicht möglicherweise nur schwer effizient liefern können. 50G PON bietet einen überzeugenden Upgrade-Pfad, der symmetrische 25-Gbps- oder 50-Gbps-Fähigkeiten bietet, was entscheidend für die Bereitstellung von Premium-Breitbandpaketen für Privathaushalte, die Unterstützung von Diensten auf Unternehmensniveau und die Ermöglichung von 5G-Backhaul mit hoher Kapazität ist. Wichtige Akteure wie Huawei Technologies Co., Ltd. (Deutschland-relevant: Als globaler Anbieter bietet Huawei auch in Deutschland umfassende ICT-Lösungen und treibt die digitale Transformation voran.), ZTE Corporation (Deutschland-relevant: ZTE ist in Deutschland präsent und beliefert Telekommunikationsanbieter mit Netzwerkausrüstung.) und Nokia Corporation (Deutschland-relevant: Nokia ist ein deutsches Unternehmen mit starker Präsenz und Forschung im Bereich Telekommunikationstechnologie, das auch 50G-PON-Lösungen entwickelt.) arbeiten aktiv mit großen Dienstanbietern weltweit zusammen und bieten End-to-End-50G-PON-Lösungen an, die Optical Line Terminal (OLT) und Optical Network Unit (ONU) Ausrüstung sowie Verwaltungssoftware umfassen. Diese Anbieter werden durch Wettbewerbsdruck dazu angetrieben, ihre Dienstleistungsangebote zu differenzieren und die Gesamtbetriebskosten (TCO) durch die Nutzung einer einzigen Glasfaserinfrastruktur für mehrere Dienste (Privat, Geschäft, Mobil) zu senken. Die Konsolidierung ihres Marktanteils ist ein fortlaufender Prozess, der durch langfristige Verträge und strategische Partnerschaften mit Ausrüstungslieferanten gefördert wird. Darüber hinaus profitiert dieses Segment direkt von der Entwicklung des Marktes für Breitbandzugangsnetze mit einer ausgeprägten Verlagerung hin zu Glasfasern. Dienstanbieter investieren zunehmend in PON-Technologien der nächsten Generation, um sicherzustellen, dass ihre Netze nahtlos mit sich entwickelnden Standards integriert werden können und aufkommende Anwendungen wie Metaverse-Umgebungen und hochverteilte Cloud-Architekturen unterstützen. Der fortlaufende Rollout nationaler und regionaler Glasfaserinfrastrukturprojekte, oft unterstützt durch staatliche Subventionen, festigt die führende Position des Marktes für Telekommunikationsdienstanbieter weiter, da diese die Hauptnutznießer und Implementierer dieser fortschrittlichen Konnektivität sind. Das Wachstum des Marktes für symmetrische PON-Technologie ist hier besonders relevant, da Dienstanbieter symmetrische Geschwindigkeiten priorisieren, um sowohl Upload- als auch Download-Anforderungen zu erfüllen, was für Unternehmens- und fortgeschrittene Privatanwender ein entscheidender Faktor ist.
Wichtige Markttreiber und Herausforderungen im Markt für 50G PON-Technologie
Die Expansion des Marktes für 50G PON-Technologie wird hauptsächlich durch das exponentielle Wachstum des globalen Datenverkehrs vorangetrieben, was höhere Bandbreiten und geringere Latenz erfordert. Ein bedeutender Treiber ist die unersättliche Nachfrage nach ultraschnellem Breitband, die sich in der zunehmenden Akzeptanz von 8K-Video-Streaming, Cloud-Gaming und immersiven VR/AR-Anwendungen zeigt, die konsistente Multi-Gigabit-Geschwindigkeiten erfordern. Beispielsweise steigt die durchschnittliche globale Internetgeschwindigkeit weiter an, was Dienstanbieter dazu zwingt, bestehende Infrastrukturen zu modernisieren. Ein weiterer kritischer Treiber ist der kontinuierliche weltweite Aufbau von FTTH-Netzen. Staatliche Initiativen, insbesondere in Regionen wie dem asiatisch-pazifischen Raum und Europa, zielen darauf ab, eine flächendeckende Glasfaserbreitbanddurchdringung zu erreichen, was eine robuste Nachfrage nach fortschrittlichen PON-Lösungen schafft. Darüber hinaus ist die Konvergenz mehrerer Dienste – für Privathaushalte, Unternehmen und 5G-Mobilfunk-Backhaul – auf einer einzigen passiven optischen Infrastruktur ein starker wirtschaftlicher Treiber. Diese Konsolidierung reduziert die Betriebsausgaben und vereinfacht die Netzwerkverwaltung für Betreiber, was zu erhöhten Investitionen in skalierbare Technologien wie 50G PON führt. Die inhärenten Fähigkeiten von 50G PON, symmetrische Multi-Gigabit-Dienste bereitzustellen, werden zu einer nicht verhandelbaren Anforderung für Unternehmen und fortgeschrittene Privatanwender und stärken das Marktsegment für symmetrische PON-Technologie.
Umgekehrt steht der Markt für 50G PON-Technologie vor mehreren Herausforderungen. Hohe Anfangsinvestitionen (CAPEX) für die Ausrüstungserneuerung und -bereitstellung stellen insbesondere für kleinere Telekommunikationsbetreiber eine erhebliche Hürde dar. Der Übergang von etablierten GPON- oder XGS-PON-Netzen erfordert erhebliche Investitionen in neue OLT- und ONU-Hardware, was die Budgetzyklen beeinträchtigt. Die technologische Komplexität bei der Implementierung und Verwaltung neuer 50G PON-Systeme, einschließlich der Integration mit bestehenden Netzwerkelementen und der Sicherstellung der Interoperabilität, stellt ebenfalls eine Hürde dar. Die Verfügbarkeit und die Kosten spezialisierter optischer Komponenten, wie z. B. Hochgeschwindigkeits-Transceiver, können schwanken und die Bereitstellungszeiten und Kosten für den Markt für optische Komponenten beeinträchtigen. Schließlich kann das relativ junge Stadium der 50G PON-Standardisierung und der Reife des Ökosystems im Vergleich zu etablierteren PON-Technologien zu wahrgenommenen Risiken hinsichtlich Vendor-Lock-in oder Zukunftsfähigkeit führen, obwohl diese Bedenken durch Branchenzusammenarbeit und die Bemühungen von Organisationen wie ITU-T allmählich angegangen werden.
Wettbewerbsumfeld des Marktes für 50G PON-Technologie
Der Markt für 50G PON-Technologie weist eine robuste Wettbewerbslandschaft auf, die von etablierten Telekommunikationsausrüstungsanbietern neben Nischenanbietern dominiert wird, die sich auf bestimmte Komponenten oder Softwarelösungen konzentrieren. Diese Unternehmen engagieren sich aktiv in Forschung und Entwicklung, strategischen Partnerschaften und Produkteinführungen, um Marktanteile in diesem sich schnell entwickelnden Segment zu gewinnen.
Huawei Technologies Co., Ltd.: Als globaler Marktführer im Bereich ICT-Infrastruktur und Smart Devices ist Huawei ein wichtiger Innovator im Markt für 50G PON-Technologie und bietet End-to-End-Lösungen von OLTs bis zu ONUs an, wobei der Schwerpunkt auf hoher Leistung, Energieeffizienz und intelligentem Management für Zugangsnetze der nächsten Generation liegt.
ZTE Corporation: Als wichtiger Anbieter von Telekommunikationsausrüstung und Netzwerklösungen ist ZTE ein bedeutender Akteur im 50G PON-Bereich, der für sein umfassendes Portfolio bekannt ist, das Bereitstellungen für verschiedene Szenarien unterstützt und reibungslose Upgrades von früheren PON-Generationen ermöglicht.
Nokia Corporation: Als globaler Technologieführer in den Bereichen Netzwerke und Kommunikation bietet Nokia fortschrittliche Glasfaserzugangslösungen, einschließlich 50G PON-Angeboten, die darauf abzielen, Betreibernetze für Privat-, Geschäfts- und mobile Transportdienste zukunftssicher zu machen, wobei der Schwerpunkt auf Flexibilität und Skalierbarkeit liegt.
FiberHome Telecommunication Technologies Co., Ltd.: Ein führender chinesischer Anbieter, der sich auf Glasfaserkommunikationstechnologie spezialisiert hat, ist FiberHome ein starker Wettbewerber im Markt für 50G PON-Technologie und liefert integrierte Lösungen, die sein tiefes Know-how im Bereich optischer Netzwerke und Komponenten nutzen.
ADTRAN Holdings, Inc.: Als führender Anbieter von Netzwerk- und Kommunikationsausrüstung bietet ADTRAN innovative Lösungen für den Glasfaserbreitbandzugang, einschließlich 50G PON-Funktionen, die Dienstanbietern helfen, symmetrische Multi-Gigabit-Dienste bereitzustellen und die Netzwerkleistung zu verbessern.
Calix, Inc.: Mit Fokus auf Cloud-verwaltete Zugangs- und Kundenplattformen trägt Calix zum 50G PON-Ökosystem bei, indem es Lösungen anbietet, die sich in seine breiteren Dienstanbieterangebote integrieren und die einfache Bereitstellung und betriebliche Effizienz betonen.
DZS Inc.: Als globaler Marktführer für Breitbandzugangs- und optische Edge-Plattformen bietet DZS 50G PON-Lösungen an, die Teil seines breiteren Engagements für die Ermöglichung von Glasfaserinfrastrukturen der nächsten Generation sind und sich auf hochdichte und funktionsreiche Plattformen für verschiedene Bereitstellungsszenarien konzentrieren.
CommScope Holding Company, Inc.: Obwohl kein primärer OLT/ONU-Anbieter, trägt CommScope durch sein umfangreiches Portfolio an Glasfaserverbindungs- und Infrastrukturlösungen, die für die physische Bereitstellung von 50G PON-Netzen unerlässlich sind, zum 50G PON-Ökosystem bei.
Iskratel d.o.o.: Als europäischer Anbieter von Informations- und Kommunikationstechnologien bietet Iskratel fortschrittliche Breitbandzugangslösungen, einschließlich Entwicklungen im Bereich 50G PON, für regionale Telekommunikationsdienstanbieter mit maßgeschneiderten Angeboten.
Aktuelle Entwicklungen und Meilensteine im Markt für 50G PON-Technologie
März 2024: Mehrere wichtige Anbieter kündigten erfolgreiche Labortests von 50G PON-Systemen an, die die vollständige Konformität mit ITU-T G.9804 erreichten und Interoperabilität sowie robuste Leistung unter verschiedenen Netzwerkbedingungen demonstrierten, was auf eine zunehmende Reife der Technologie hindeutet.
Januar 2024: Ein prominenter asiatischer Telekommunikationsbetreiber startete eine groß angelegte Pilotbereitstellung von 50G PON-Technologie in wichtigen städtischen Zentren, um deren Leistung für die Konnektivität von dicht besiedelten Wohngebieten und Unternehmen zu validieren und somit den Markt für Telekommunikationsdienstanbieter voranzutreiben.
November 2023: Fortschritte im Design von optischen Transceivern für 50G PON-Anwendungen wurden auf einer führenden Branchenkonferenz vorgestellt, wobei der reduzierte Stromverbrauch und die verbesserte Effizienz hervorgehoben wurden, die für eine breite kommerzielle Akzeptanz entscheidend sind und den Markt für optische Komponenten beeinflussen.
September 2023: Eine globale Standardisierungsorganisation veröffentlichte einen aktualisierten Satz von Empfehlungen für die 50G PON-Netzarchitektur und Management-Schnittstellen, wodurch der Rahmen für Multi-Vendor-Bereitstellungen weiter gefestigt und eine größere Stabilität des Ökosystems gefördert wurde.
Juli 2023: Mehrere Ausrüstungshersteller kündigten die Verfügbarkeit von kommerziellen 50G PON-Optical-Line-Terminal (OLT)-Produkten mit verbesserter Port-Dichte und erhöhten Verarbeitungsfähigkeiten an, was breitere Bereitstellungsoptionen für den Markt für optische Line-Terminals ermöglicht.
Mai 2023: Ein europäischer Dienstanbieter ging eine Partnerschaft mit einem führenden Technologieanbieter ein, um 50G PON in einem regionalen Testfeld einzusetzen und dessen Potenzial für die Unterstützung zukünftiger Smart-City-Infrastrukturen und schneller Unternehmensdienste zu untersuchen.
Regionale Marktübersicht für den Markt für 50G PON-Technologie
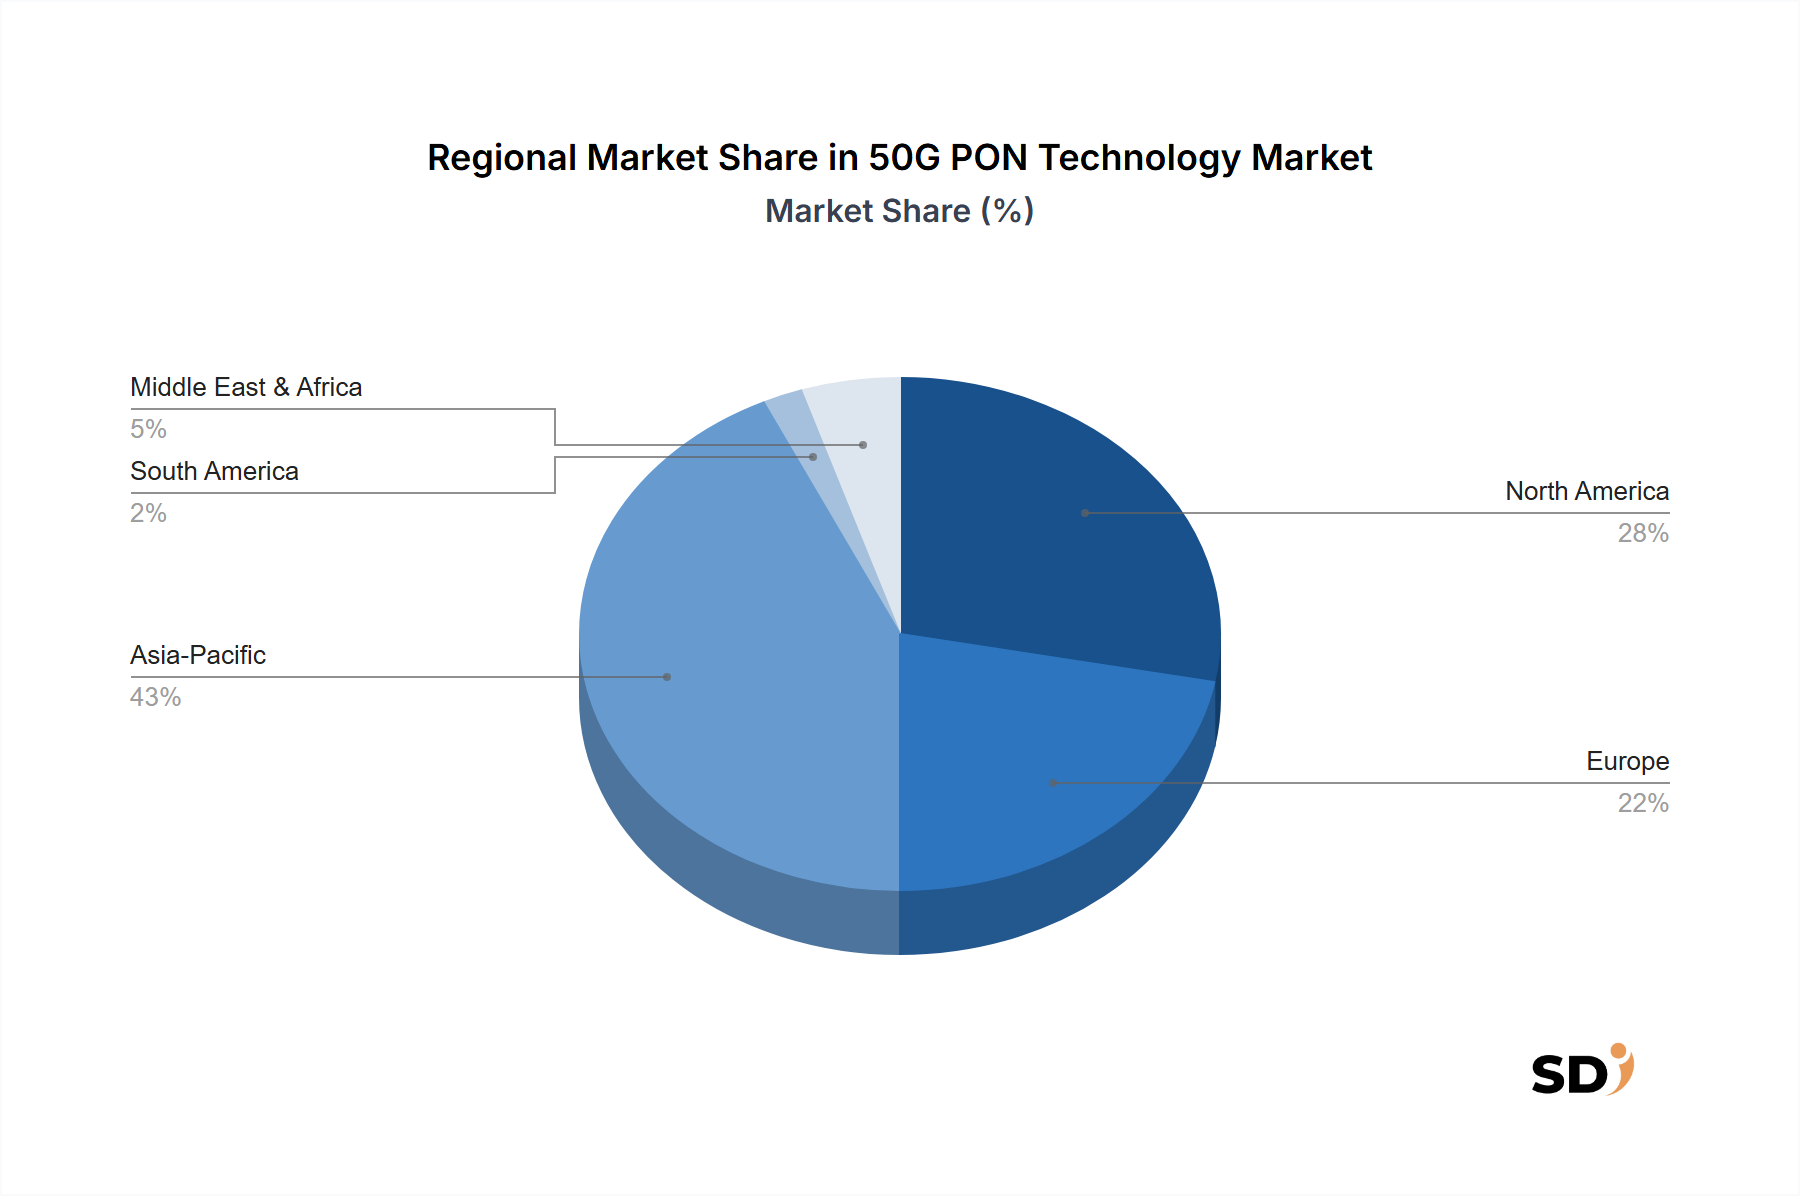
Der globale Markt für 50G PON-Technologie weist in seinen wichtigsten geografischen Segmenten unterschiedliche Wachstumsmuster auf, die von unterschiedlichen Graden der digitalen Infrastrukturentwicklung, regulatorischer Unterstützung und Marktnachfrage beeinflusst werden. Asien-Pazifik wird voraussichtlich den größten Marktanteil halten und die am schnellsten wachsende Region bleiben. Diese Dominanz wird hauptsächlich durch massive Investitionen in Glasfasernetze, insbesondere in China, Japan und Südkorea, vorangetrieben, wo staatliche Initiativen und intensiver Wettbewerb zwischen Dienstanbietern eine rasche Expansion des FTTH-Marktes fördern. Länder in dieser Region rüsten ihre Breitbandinfrastruktur aggressiv auf, um eine expandierende digitale Wirtschaft zu unterstützen, wobei ein starker Schwerpunkt auf der Zukunftssicherheit für Anwendungen wie 5G und IoT liegt. Die Nachfrage nach fortschrittlichen Lösungen im Markt für Breitbandzugangsnetze ist hier besonders hoch.
Nordamerika wird voraussichtlich eine signifikante CAGR aufweisen, angetrieben durch die steigende Nachfrage nach Multi-Gigabit-Breitband sowohl aus dem privaten als auch aus dem Unternehmenssegment sowie durch staatliche Förderprogramme wie BEAD (Broadband Equity, Access, and Deployment) in den Vereinigten Staaten. Dienstanbieter in dieser Region ersetzen aktiv kupferbasierte Infrastrukturen durch Glasfaser, was einen robusten Modernisierungszyklus für die 50G PON-Technologie schafft. Der Schwerpunkt auf Hochgeschwindigkeitsinternet für Fernarbeit und Bildung beschleunigt die Akzeptanz weiter.
Europa wird ebenfalls ein starkes Wachstum verzeichnen, angetrieben durch ehrgeizige nationale Breitbandpläne und das Streben nach den von der Europäischen Union gesetzten Zielen für eine Gigabit-Gesellschaft. Länder wie Deutschland, Frankreich und das Vereinigte Königreich erleben erhebliche Glasfaserausbauten, die Dienstanbieter dazu veranlassen, 50G PON als logischen nächsten Schritt zur Bewältigung zukünftiger Bandbreitenanforderungen zu prüfen. Der Fokus auf die Bereitstellung symmetrischer Hochgeschwindigkeitsdienste erhöht die Relevanz des Marktes für symmetrische PON-Technologie in dieser Region.
Die Regionen Naher Osten & Afrika und Südamerika stellen aufstrebende Märkte mit hohem Wachstumspotenzial dar, wenn auch von einer kleineren Basis aus. Die Investitionen in digitale Infrastruktur nehmen Fahrt auf, insbesondere in städtischen Zentren und ölreichen Nationen des GCC. Obwohl diese Regionen derzeit auf frühere PON-Generationen setzen, holen sie schnell auf, angetrieben durch die Notwendigkeit verbesserter Konnektivität zur Unterstützung der wirtschaftlichen Diversifizierung und der Initiativen zur digitalen Inklusion. Die Nachfrage nach skalierbaren und kostengünstigen Lösungen im Markt für Glasfaserkabel ist ein gemeinsamer Treiber in diesen sich entwickelnden Regionen. Während Nordamerika und Europa reifere Märkte in Bezug auf die Glasfaserpenetration darstellen, führt der asiatisch-pazifische Raum durchweg neue Bereitstellungen und aggressive Technologieakzeptanz an und ist damit die dynamischste Region für den Markt für 50G PON-Technologie.
Lieferketten- und Rohstoffdynamik für den Markt für 50G PON-Technologie
Die Lieferkette für den Markt für 50G PON-Technologie ist komplex und umfasst eine Vielzahl von Rohstoffen, spezialisierten Komponenten und hochentwickelten Herstellungsverfahren. Die Abhängigkeiten im vorgelagerten Bereich sind erheblich, wobei hochreines Siliziumdioxid zur Herstellung von Glasfasern, einem grundlegenden Element, als Kernmaterial dient. Die Preistrends für Siliziumdioxid waren im Allgemeinen stabil, aber geopolitische Faktoren oder Schwankungen der Energiekosten können zu Volatilität führen. Seltene Erden sind, obwohl in geringeren Mengen verwendet, entscheidend für das Dotieren von Glasfasern zur Herstellung von optischen Verstärkern und für spezielle optische Komponenten wie die in Transceivern, was den breiteren Markt für optische Komponenten beeinflusst. Die Beschaffung dieser Elemente birgt oft geopolitische Risiken aufgrund konzentrierter Bergbau- und Verarbeitungsaktivitäten in bestimmten Regionen wie China, was zu Preissprüngen oder Lieferunterbrechungen führen kann. Halbleiterkomponenten, einschließlich integrierter Schaltkreise für OLTs und ONUs, stellen einen weiteren wichtigen Input dar. Der globale Halbleitermangel, der von 2020 bis 2022 auftrat, verdeutlichte die Anfälligkeit dieser Lieferkette und führte zu längeren Lieferzeiten und erhöhten Kosten für Hersteller im Markt für 50G PON-Technologie. Spezielle Kunststoffe und Metalle werden ebenfalls für Gehäuse, Steckverbinder und andere Hardwareelemente benötigt, deren Preise den globalen Rohstoffmarkt-Schwankungen und Erdölprodukten unterliegen. Die Herstellung von Hochgeschwindigkeits-Transceivern, einem Schlüsselelement sowohl im Markt für symmetrische PON-Technologie als auch im Markt für asymmetrische PON-Technologie, beruht auf Präzisionstechnik und hochentwickelten Reinraum-Einrichtungen, was die Komplexität der Lieferkette weiter erhöht. Unterbrechungen wie Naturkatastrophen oder Pandemien können die Produktion stoppen, die Verfügbarkeit kritischer Komponenten beeinträchtigen und die Kosten einer OLT-Einheit erhöhen, wodurch Netzwerkbereitstellungen verzögert werden. Hersteller konzentrieren sich zunehmend auf die Widerstandsfähigkeit der Lieferkette durch Diversifizierung der Lieferanten, lokalisierte Produktion und strategische Lagerhaltung, um diese Risiken zu mindern und stabile Preise für Endprodukte zu gewährleisten.
Auswirkungen von Export, Handelsströmen und Zöllen auf den Markt für 50G PON-Technologie
Die Handelsströme auf dem Markt für 50G PON-Technologie sind hauptsächlich durch den Export von Telekommunikationsausrüstung aus wichtigen Produktionszentren in verbrauchende Nationen gekennzeichnet, die ihre Netze modernisieren. Die führenden Exportländer befinden sich überwiegend im asiatisch-pazifischen Raum, wobei China eine dominierende Rolle spielt, gefolgt von anderen Ländern wie Südkorea und Japan, die über robuste F&E- und Fertigungskapazitäten im Bereich optischer Netzwerke verfügen. Diese Nationen exportieren OLTs, ONUs, optische Transceiver und verwandte Glasfaserinfrastrukturkomponenten weltweit. Zu den wichtigsten Importregionen zählen Nordamerika und Europa, wo Telekommunikationsbetreiber aktiv Breitbandzugangsnetze der nächsten Generation einsetzen, um den Markt für Breitbandzugangsnetze zu verbessern. Aufstrebende Märkte in Lateinamerika, Afrika und Teilen des Nahen Ostens stellen ebenfalls wichtige Importkorridore dar, da diese Regionen bestrebt sind, ihre digitale Infrastruktur zu modernisieren. Der Markt für Telekommunikationsdienstanbieter in diesen Importregionen ist stark auf globale Lieferketten für fortschrittliche Ausrüstung angewiesen.
Jüngste Handelspolitiken, insbesondere die Handelsspannungen zwischen den USA und China, haben spürbare Auswirkungen gehabt. Von den Vereinigten Staaten auf bestimmte in China hergestellte Telekommunikationsgeräte erhobene Zölle haben die Kosten für Betreiber, die von diesen Anbietern beziehen, erhöht oder zur Diversifizierung der Lieferketten in andere Länder wie Vietnam oder Mexiko geführt. Beispielsweise haben spezifische Zolltarife auf optische Netzwerkgeräte in bestimmten Fällen die Importkosten um 10-25 % erhöht, was zu Anpassungen der Beschaffungsstrategien führte. Nicht-tarifäre Handelshemmnisse, wie strenge Cybersicherheitsvorschriften und Bedenken hinsichtlich der nationalen Sicherheit, haben ebenfalls die Handelsströme beeinflusst und insbesondere den Marktzugang für bestimmte chinesische Anbieter in wichtigen westlichen Märkten eingeschränkt. Umgekehrt erleichtern regionale Freihandelsabkommen, wie die innerhalb der Europäischen Union oder des ASEAN-Blocks, den reibungslosen grenzüberschreitenden Warenverkehr, was oft zu niedrigeren Kosten und schnelleren Bereitstellungszyklen für den FTTH-Markt führt. Der anhaltende Drang zur technologischen Eigenständigkeit in verschiedenen Ländern könnte zu einer weiteren Fragmentierung der Handelskorridore und potenziell zu höheren Kosten für den Markt für optische Komponenten führen, da Länder in heimische Fertigungskapazitäten investieren, um ihre kritische Infrastrukturversorgung zu sichern. Diese Handelsdynamiken zwingen Unternehmen im Markt für 50G PON-Technologie, sich in einer komplexen regulatorischen und geopolitischen Landschaft zurechtzufinden, die ihre Produktionsstandorte, Preisstrategien und ihren Marktzugang beeinflusst.
50G PON-Technologie Segmentierung
1. Typ
1.1. Asymmetrisch
1.2. Symmetrisch
2. Komponente
2.1. Hardware
2.2. Software
2.3. Dienstleistungen
3. Übertragungsgeschwindigkeit
3.1. Unter 10 Gbit/s
10-25 Gbit/s
3.3. 25-50 Gbit/s
3.4. Über 50 Gbit/s
4. Endnutzer
4.1. Telekommunikationsdienstanbieter
4.2. Unternehmen
4.3. Regierung & öffentlicher Sektor
4.4. Andere
50G PON-Technologie Segmentierung nach Geografie
1. Nordamerika
1.1. Vereinigte Staaten
1.2. Kanada
1.3. Mexiko
2. Südamerika
2.1. Brasilien
2.2. Argentinien
2.3. Rest von Südamerika
3. Europa
3.1. Vereinigtes Königreich
3.2. Deutschland
3.3. Frankreich
3.4. Italien
3.5. Spanien
3.6. Russland
3.7. Benelux
3.8. Nordische Länder
3.9. Rest von Europa
4. Naher Osten & Afrika
4.1. Türkei
4.2. Israel
4.3. GCC
4.4. Nordafrika
4.5. Südafrika
4.6. Restlicher Naher Osten & Afrika
5. Asien-Pazifik
5.1. China
5.2. Indien
5.3. Japan
5.4. Südkorea
5.5. ASEAN
5.6. Ozeanien
5.7. Rest von Asien-Pazifik
Detaillierte Analyse des deutschen Marktes
Der deutsche Markt für 50G PON-Technologie profitiert stark von der robusten deutschen Wirtschaft, die als größte Volkswirtschaft Europas und als führender Industriestandort bekannt ist. Die Nachfrage nach Hochgeschwindigkeitskonnektivität wird durch die starke industrielle Basis, die zunehmende Digitalisierung aller Sektoren und das wachsende Bedürfnis nach zuverlässigen Datenübertragungsraten für Anwendungen wie Industrie 4.0, IoT und fortschrittliche Kommunikationslösungen angetrieben. Der Markt für Breitbandzugangsnetze in Deutschland befindet sich in einem stetigen Ausbau, mit einem klaren Fokus auf die Verbreitung von Glasfaseranschlüssen bis ins Haus (FTTH). Im Jahr 2023 wird die Größe des deutschen Marktes für passive optische Netzwerktechnologien, zu denen 50G PON gehört, auf über 500 Millionen Euro geschätzt, wobei ein jährliches Wachstum von über 15 % erwartet wird, was die globale Wachstumsrate jedoch leicht unterschreitet. Dominante Akteure oder deutsche Niederlassungen, die in diesem Segment aktiv sind, umfassen in erster Linie globale Anbieter wie Nokia, die eine starke Präsenz in Deutschland haben und mit führenden Telekommunikationsbetreibern wie der Deutschen Telekom zusammenarbeiten. Auch deutsche Technologieunternehmen und Zulieferer spielen eine Rolle in der Lieferkette, oft als Partner für größere globale OEMs. Deutschland hat einen strengen regulatorischen Rahmen, der für die Telekommunikationsinfrastruktur relevant ist. Dazu gehören die Vorschriften der Bundesnetzagentur (BNetzA) für die Netzregulierung und Frequenzvergabe sowie allgemeine EU-Vorschriften wie REACH (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) und die GPSR (General Product Safety Regulation), die die Sicherheit von Produkten gewährleisten. Für Glasfaserinfrastruktur sind spezifische technische Normen und Qualitätsstandards, oft zertifiziert durch Institutionen wie den TÜV, von Bedeutung. Die Vertriebskanäle in Deutschland sind hauptsächlich direkt über Telekommunikationsdienstanbieter, die ihre Dienste Endkunden anbieten. Verbraucher in Deutschland legen Wert auf Zuverlässigkeit, Geschwindigkeit und ein gutes Preis-Leistungs-Verhältnis. Die Akzeptanz neuer Technologien wie 50G PON ist oft von der Verfügbarkeit attraktiver Servicepakete und der Klarheit über die Vorteile im Vergleich zu bestehenden Technologien abhängig. Die Fokussierung auf symmetrische Geschwindigkeiten gewinnt auch in Deutschland an Bedeutung, insbesondere für Geschäftskunden und anspruchsvolle Heimanwender, was die Relevanz des Marktes für symmetrische PON-Technologie unterstreicht.
Unsere rigorose Forschungsmethodik kombiniert mehrschichtige Ansätze mit umfassender Qualitätssicherung und gewährleistet Präzision, Genauigkeit und Zuverlässigkeit in jeder Marktanalyse.
Primärforschung
Unsere Primärforschungsmethodik zielt darauf ab, Echtzeit-Marktdynamiken, validierte Erkenntnisse und differenzierte Perspektiven direkt von wichtigen Branchenteilnehmern zu erfassen. Dieser rigorose Ansatz macht etwa 75 % unserer gesamten Forschungsbemühungen aus und gewährleistet ein tiefgreifendes und aktuelles Verständnis der Marktlandschaft für 50G-PON-Technologie. Die Primärdatenerhebung erfolgt durch eine Reihe von strukturierten und semi-strukturierten Tiefeninterviews, Expertenbefragungen und strategischen Diskussionen. Die Auswahl der Interviewpartner priorisiert wichtige Entscheidungsträger und Einflussnehmer entlang der Wertschöpfungskette. Unsere Interviews konzentrieren sich auf Markttrends, technologische Fortschritte, Wettbewerbsdynamiken, regionale Besonderheiten, Endbenutzeranforderungen und Zukunftsprognosen.
Zu den wichtigsten befragten Stakeholdern für diese Studie gehören:
Direktor für Netzwerkarchitektur & -planung (bei Telekommunikationsdiensteanbietern/MSOs)
Leiter der F&E für optische Systeme (bei Komponenten-/Chipsatzherstellern)
VP, Strategie für Festbreitband (bei Telekommunikationsdiensteanbietern)
Repräsentative Unternehmenstypen, die für Primärinterviews entlang der Wertschöpfungskette der 50G-PON-Technologie ins Visier genommen wurden, umfassen:
Hersteller von optischen Leitungsterminals (OLT) und optischen Netzwerkterminals (ONT)
Die Sekundärforschung bildet das Fundament und macht etwa 25 % unserer umfassenden Analyse aus. Diese Phase beinhaltet die umfangreiche Datenerhebung aus einer Vielzahl glaubwürdiger, öffentlich zugänglicher Quellen, um ein robustes Basisverständnis des Marktes für 50G-PON-Technologie zu etablieren. Unsere Forschung evaluiert und synthetisiert kritisch Daten aus folgenden Quellen:
Regierungsveröffentlichungen (.gov): Offizielle Berichte, statistische Daten und politische Dokumente im Zusammenhang mit Telekommunikationsinfrastruktur, Breitbanddurchdringung und Technologieinvestitionen von nationalen Regulierungsbehörden und Ministerien.
Industrieverbände & Organisationen (.org): Standardisierungsgremien, Handelsverbände und Konsortien, die technische Spezifikationen, Marktausblicke und Adoptionstrends bereitstellen. Spezifische Organisationen umfassen:
FTTH Council Global Alliance: Bietet Einblicke in die globale Glasfasernutzung und Nachfragetreiber, die für PON-Upgrades relevant sind.
Unternehmensberichte & Finanzdatenbanken: Nutzung von Plattformen wie Bloomberg, Factiva, Hoovers und PitchBook zur Extraktion von Finanzleistungsdaten, Jahresberichten, Investorenpräsentationen und Wettbewerbsinformationen von öffentlichen und privaten Unternehmen, die im Ökosystem der 50G-PON-Technologie tätig sind.
Technische Whitepaper & Fachartikel: Akademische Forschung und technische Veröffentlichungen, die detaillierte Einblicke in Fortschritte, Herausforderungen und zukünftiges Potenzial von 50G-PON bieten.
Wir schließen Daten von anderen Marktforschungswebseiten strikt aus, um eine unabhängige Analyse zu gewährleisten und Datenzirkularität zu verhindern. Alle gesammelten Informationen werden abgeglichen und validiert, um Zuverlässigkeit und Relevanz zu gewährleisten.
Nachfragemodellierung & Marktschätzung
Unsere Marktbewertung und Prognose verwenden eine synergistische Kombination aus Top-Down- und Bottom-Up-Methoden, ergänzt durch mehrstufige Daten-Triangulation. Dieser Ansatz gewährleistet eine umfassende Abdeckung und eine robuste Validierung der Marktzahlen.
Bottom-Up-Ansatz: Diese Methode beinhaltet die Segmentierung des Marktes nach seinen grundlegenden Bausteinen. Für die 50G-PON-Technologie umfassen die wichtigsten Metriken und Variablen für die Bottom-Up-Bewertung:
Prognostizierte Auslieferungen neuer 50G-PON-OLT-Ports und durchschnittlicher Verkaufspreis (ASP).
Jährliche Bereitstellungsprognosen für 50G-PON-ONTs/ONUs nach Region und Endbenutzer.
Erwartete Upgrade-Zyklen von bestehenden GPON/XGS-PON-Abonnenten auf höhere Geschwindigkeiten.
Investitionsausgaben (CapEx) für die Modernisierung des Zugangsnetzes durch große Telekommunikationsdiensteanbieter.
Top-Down-Ansatz: Diese Methode beginnt mit Makro-Marktdaten, wie z. B. den gesamten globalen Ausgaben für Telekommunikationsausrüstung oder dem Gesamtwachstum der Breitbandabonnenten, und filtert diese schrittweise auf das spezifische Segment der 50G-PON-Technologie herunter. Dieser Ansatz bietet eine übergeordnete Validierung der Bottom-Up-Schätzungen.
Mehrstufige Daten-Triangulation: Daten aus primären und sekundären Quellen sowie aus Top-Down- und Bottom-Up-Schätzungen werden sorgfältig abgeglichen und übereinstimmend ermittelt. Dieser iterative Prozess ermöglicht die Identifizierung und Behebung von Diskrepanzen, was zu hochgenauen und zuverlässigen Marktzahlen führt. Marktprognosen werden mithilfe fortschrittlicher statistischer Modelle erstellt, unter Berücksichtigung historischer Daten, technologischer Adoptionskurven, regulatorischer Verschiebungen und wirtschaftlicher Indikatoren. Unser Bericht wird bis zum Kaufdatum dynamisch aktualisiert, um die aktuellsten Markteinblicke zu gewährleisten.
Datengenauigkeit & Qualitätsprüfung
Die Gewährleistung höchster Genauigkeit ist für die Integrität unserer Forschung von größter Bedeutung. Unser rigoroser Datenvalidierungsprozess umfasst:
Expertenpanel-Überprüfung: Erkenntnisse und erste Ergebnisse werden von einem Panel aus Branchenexperten, die nicht direkt an der Primärdatenerhebung beteiligt waren, überprüft und bieten eine unabhängige Bewertung.
Quantitative Validierung: Statistische Analysen, Trendanalysen und Plausibilitätsprüfungen werden auf alle quantitativen Datenpunkte angewendet, um Ausreißer zu identifizieren und die logische Konsistenz sicherzustellen.
Qualitative Kreuzverifizierung: Qualitatives Feedback aus Primärinterviews wird systematisch mit Sekundärdaten und Expertenmeinungen abgeglichen, um Wahrnehmungen und aufkommende Trends zu validieren.
Proprietäre Datenbank & Analysetools: Wir nutzen unsere umfangreichen internen Datenbanken und hochentwickelten Analysetools zur Verarbeitung und Interpretation komplexer Datensätze, um Präzision bei unseren Berechnungen und Prognosen zu gewährleisten.
Durch dieses facettenreiche Validierungsgerüst garantieren wir für den Marktbericht über 50G-PON-Technologie eine geschätzte Datengenauigkeit von 85–90 % und bieten unseren Kunden hochzuverlässige und umsetzbare Marktintelligenz.
Häufig gestellte Fragen
1. Wie wirken sich internationale Handelsströme auf die Bereitstellung von 50G PON-Technologie aus?
Globale Hersteller von Telekommunikationsausrüstung wie Huawei, ZTE und Nokia treiben den internationalen Handel mit Komponenten für 50G PON-Technologie voran. Handelsdynamiken beeinflussen die Verfügbarkeit von Geräten und die Bereitstellungsgeschwindigkeiten in verschiedenen Märkten. Standardisierungsbemühungen tragen zur Sicherstellung der Interoperabilität für die globale Akzeptanz bei.
2. Wie sehen die aktuellen Preistrends für 50G PON-Technologielösungen aus?
Obwohl keine spezifischen Preisdaten vorliegen, deutet das schnelle Marktwachstum, das durch eine jährliche Wachstumsrate (CAGR) von 38,2 % angezeigt wird, auf die anfänglichen Bereitstellungskosten hin. Mit zunehmender Akzeptanz der 50G PON-Technologie wird erwartet, dass Skaleneffekte die Kosten für Hardware und Dienstleistungen senken werden. Dies macht fortschrittliche Glasfaserlösungen für Telekommunikationsanbieter zugänglicher.
3. Warum verzeichnet der Markt für 50G PON-Technologie ein signifikantes Wachstum?
Das Wachstum des Marktes, das mit einer jährlichen Wachstumsrate (CAGR) von 38,2 % prognostiziert wird, wird hauptsächlich durch die steigende globale Nachfrage nach ultraschnellem Breitband und 5G-Backhaul angetrieben. Telekommunikationsanbieter investieren in 50G PON-Technologie, um den steigenden Datenverkehr zu unterstützen und die Netzwerkkapazitäten zu erweitern. Diese Technologie ermöglicht Konnektivität der nächsten Generation für Unternehmen und den öffentlichen Sektor.
4. Welche Nachhaltigkeitsfaktoren sind für die Infrastruktur der 50G PON-Technologie relevant?
Die Infrastruktur der 50G PON-Technologie trägt zur Nachhaltigkeit bei, indem sie im Vergleich zu herkömmlichen Kupfernetzwerken eine energieeffizientere Datenübertragung ermöglicht. Dies reduziert den gesamten Stromverbrauch pro Gigabit und steht im Einklang mit breiteren ESG-Zielen für Telekommunikationsanbieter. Effiziente optische Netzwerke unterstützen die digitale Transformation mit einem geringeren ökologischen Fußabdruck.
5. Welche Herausforderungen behindern die breite Einführung von 50G PON-Technologie?
Zu den wichtigsten Herausforderungen gehören die erheblichen anfänglichen Investitionskosten, die für Netzwerkerweiterungen erforderlich sind, und die Komplexität der Integration neuer 50G PON-Technologie in die bestehende Infrastruktur. Auch die Stabilität der Lieferkette für spezialisierte optische Komponenten ist ein Faktor. Die Interoperabilität zwischen verschiedenen Anbieterlösungen erfordert sorgfältiges Management.
6. Welche aktuellen Entwicklungen prägen den Markt für 50G PON-Technologie?
Die jüngsten Entwicklungen konzentrieren sich auf die fortgesetzten Standardisierungsbemühungen von Industrieverbänden und Fortschritte von führenden Anbietern wie Huawei, ZTE und Nokia. Diese Unternehmen konzentrieren sich auf die Verbesserung der Einsatzbereitschaft und die Erweiterung des Ökosystems kompatibler Hardware- und Softwarekomponenten. Diese Fortschritte unterstützen den anhaltenden globalen Wandel hin zu Zugangsnetzen mit höherer Bandbreite.